Мировые рынки в октябре 2026, часть 2: CAPE 40, акции платят меньше облигаций, экономика двух скоростей, нефть $117, золото −25% и исчерпан ли рост ИИ
Усиленные Инвестиции24 октября 2026 года. Словарь терминов к разбору. Это вторая часть большого разбора мировых рынков. В первой части – ставки, инфляция и прибыли. Здесь: оценки, позиционирование и кредит, реальная экономика двух скоростей, сырьё, включая нефть после ударов по Саудовской Аравии, и цикл ИИ: исчерпан ли рост по ценам на память, аренде GPU и выручке. Дальше: третья часть – история, две недели октября, кто платит за ИИ-стройку, мнения и три сценария; четвёртая часть – что это значит для России.
Оценки рекордные по всем метрикам, кроме форвардного P/E, и впервые с 2002 года акции платят меньше облигаций. Реальная экономика растёт только там, где ИИ и высокие цены. Сырьё торгует шок предложения: Brent $117, золото на 25% ниже пика.
Оценки: CAPE 40,5, дивидендная доходность 1,06%, и акции впервые с 2002 года платят меньше облигаций
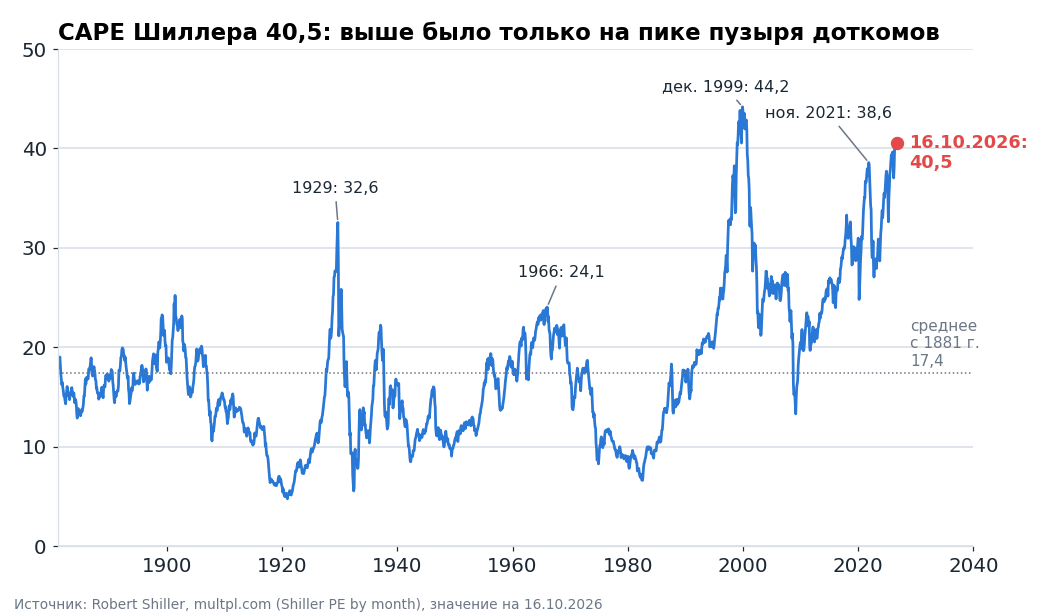
По любой трейлинговой или циклически скорректированной мерке американские акции стоят исторически дорого. CAPE Шиллера на 16 октября 40,54, на 23 октября около 40,3, при среднем 17,4 с 1881 года и рекорде 44,19 в декабре 1999-го. Выше нынешнего уровня в истории было всего 19 месяцев, и все они пришлись на 1999-2000 и 2026 годы (multpl). Цена к выручке 3,78 при среднем 1,81, цена к балансовой стоимости 6,07, трейлинговый P/E 26 при среднем 16, дивидендная доходность 1,06%, минимум за всю историю наблюдений. Отношение капитализации рынка к ВВП 244% на середину года, на 2,6 стандартных отклонения выше тренда. Показатель Хассмана капитализация/валовая добавленная стоимость в августе обновил рекорд 4,3, выше пиков 1929 и 2000 годов.
Единственная метрика, которая выглядит обычно, это форвардный P/E. У FactSet он 19,0 при пятилетней средней 19,8 и десятилетней 19,1, год назад было 23,1. Сжатие произошло через прибыль, а не через цену: индекс с начала года +11,9%, а прогноз прибыли вырос быстрее. Знаменатель подозрителен по трём причинам. Консенсус закладывает рост прибыли на 32,8% в 2026 году и ещё 16% в 2027-м. Главный "бык" рынка Эд Ярдени признаёт, что рост первого-второго кварталов "надут переоценкой инвестиций", а Хассман считает, что без $160 млрд бумажных доходов от частных долей рост прибыли S&P 500 "сократился бы почти вдвое". Форвардный мультипликатор также предполагает, что рекордная маржа ИТ в 32% сохранится. Пересчитайте прибыль 2026 года без переоценок, и форвардный P/E окажется заметно выше 19. Это самый слабый из аргументов "не дорого".
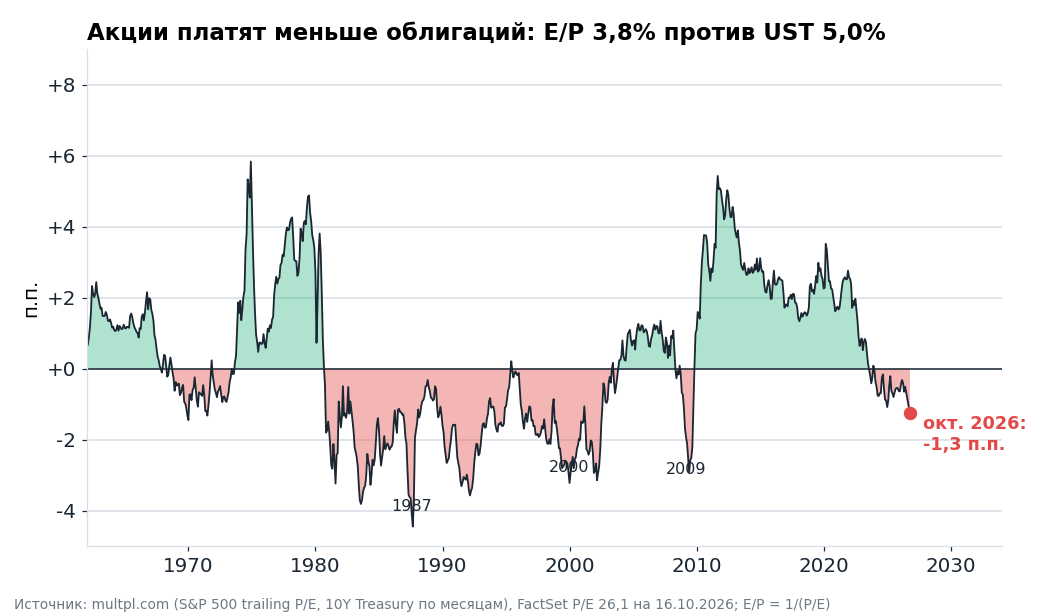
Относительно облигаций подушки не осталось. При 10-летней доходности около 5% трейлинговая доходность по прибыли около 3,8% ниже доходности UST на 1,2 п.п., форвардная (5,3%) примерно равна ей, дивидендная на четыре пункта ниже. Если не считать обвал прибылей 2009 года, последний раз акции платили настолько меньше облигаций в 2002 году. Управляющие в опросе BofA говорят, что для перетока денег из акций в облигации 10-летней доходности нужно дойти до 5,9%. Это утверждение о позиционировании, а не об оценке. Мягче выглядит сравнение с защищёнными от инфляции TIPS, ведь прибыль компаний тоже растёт вместе с ценами: форвардные 5,3% минус реальные 2,7-2,8% дают около 2,5 п.п. доплаты за риск акций. В октябре 2007 года было 4,0 п.п., в январе 2021-го 5,5, на пике 2000 года доплата уходила в минус. До 2000-го далеко, но запас прочности тоньше, чем перед двумя предыдущими большими коррекциями. Так же было в 1987 году: с января по октябрь 10-летняя доходность выросла с 7% до 10,2%, облигации платили примерно вдвое больше, чем акции по прибыли, акции до конца августа обновляли рекорды, а затем S&P 500 потерял треть без всякой рецессии.
Концентрация и позиционирование – вторая половина картины. Десять крупнейших компаний весят около 39% индекса против примерно 27% на пике 2000 года, "великолепная семёрка" 32-35%, одна Nvidia около 8%. Связанные с ИИ акции в мае оценивались в рекордные 45% капитализации индекса, а индекс без ИИ с февраля стоит на месте. По данным Goldman, медианная акция S&P 500 на 16% ниже своего максимума, пока индекс у рекорда. Домохозяйства по данным ФРС держат в акциях рекордные 48,2% финансовых активов, на десять пунктов больше, чем на пике 2000 года. Если считать от всех активов сектора вместе с недвижимостью и депозитами, прямые и косвенные вложения в акции на конец июня 2026 года $74 трлн из $217,8 трлн, 34%. Это максимум за 298 кварталов с 1952 года при средней 16,3%, прежние пики 21% в 1968 году, 27% в 2000-м и 29% в 2021-м, а в 2009 году таких вложений было всего около $9 трлн (ФРС, Z.1). Зависимость международная: иностранцы держат американских акций на $22,2 трлн и во втором квартале докупили ещё на $411 млрд, а вес США в мировом индексе MSCI ACWI 64,2%. Частные клиенты BofA в акциях на рекордные 66,4% при исторически низкой доле кэша 9,3%. Маржинальный долг $1,48 трлн, на 31% больше, чем год назад. Кэш у управляющих фондами 3,9%, перевес в технологиях максимальный с августа 2020 года. Краткосрочные настроения уже остыли (среди частных инвесторов AAII медведей 41,6% против 38,7% быков), но, как сформулировал Хартнетт из BofA, "охлаждение настроений не сопровождалось достаточным снижением риска". Структурная перегруженность акциями – самый ясный индикатор "покупателей осталось мало". Вершину он не датирует, но определяет, как далеко может зайти падение, когда оно начнётся.
Кредит рассказывает ту же двухъярусную историю. Индексные спреды спокойны, но отходят от минимумов: высокодоходные 3,40% на 22 октября против 3,23% неделей раньше и 2,60% в августе, инвестиционные 0,84% против 0,73%. Хвост в стрессе: спред бумаг рейтинга CCC 12,8%, пятилетний CDS CoreWeave в середине октября доходил до 1 140-1 195 б.п. (более 60% вероятности дефолта) и к 23 октября стоит около 1 000 б.п., её облигации с купоном 9,625% и погашением в 2032 году дают 14,9% при $10,6 млрд погашений до конца 2027 года, CDS Oracle на рекорде 263-315 б.п. в разных оценках, её облигации 2065 года стоят около 70 центов за доллар. Облигации Nvidia с погашением в 2060 году опустились ниже 63 центов, и рынок закладывает для неё пятилетнюю вероятность дефолта больше 7% – не потому, что Nvidia может не заплатить, а потому, что длинные облигации ИИ-компаний стали самым ликвидным способом продать весь тезис. SpaceX, вышедшая на биржу в июне, заняла $25 млрд пятью выпусками, её CDS 203 б.п. Гандлах отмечает, что облигации инвестиционного рейтинга, связанные с ИИ, расширились примерно на 50 б.п., пока остальной рынок почти не двигался. В частном кредите, который по оценке Carlyle может профинансировать около $1 трлн ИИ-стройки, уже идут выкупы: в технологическом фонде Blue Owl к погашению предъявили 39% паёв.
Экономика: опережающие индикаторы рецессию не показывают, но рост узкий и держится на ИИ и высоких ценах
Опросы сильные, но с горячими ценами. ISM в промышленности 54,5, в услугах 54,9, композитный PMI S&P Global 58,4 в сентябре, максимум с 2021 года, и 57,6 по предварительной оценке за октябрь: промышленный PMI 56,0, максимум за 53 месяца, новые заказы выше всего с марта 2022 года, найм быстрее всего с июня 2022-го, а отпускные цены растут сильнее всего с августа 2022 года. S&P Global описывает начало четвёртого квартала словом "бум". Региональные опросы ФРС в октябре разошлись: Нью-Йорк 25,5, максимум с 2021 года, Филадельфия 20,9 при обвале новых заказов с 29,2 до 4,3. Классические индикаторы молчат: индекс опережающих показателей без изменений за сентябрь после -0,1% за август, правило Сама 0,00, спред 10 лет минус 3 месяца +83 б.п., оценка ВВП за третий квартал от ФРБ Атланты 3,6%, но половина этого – запасы. ФРС и МВФ ждут роста 2,3% в 2026 и 2027 годах, панель Blue Chip даёт 29% на рецессию в течение года, рынки предсказаний 5-6% на 2026 год и около 19% на 2027-й.
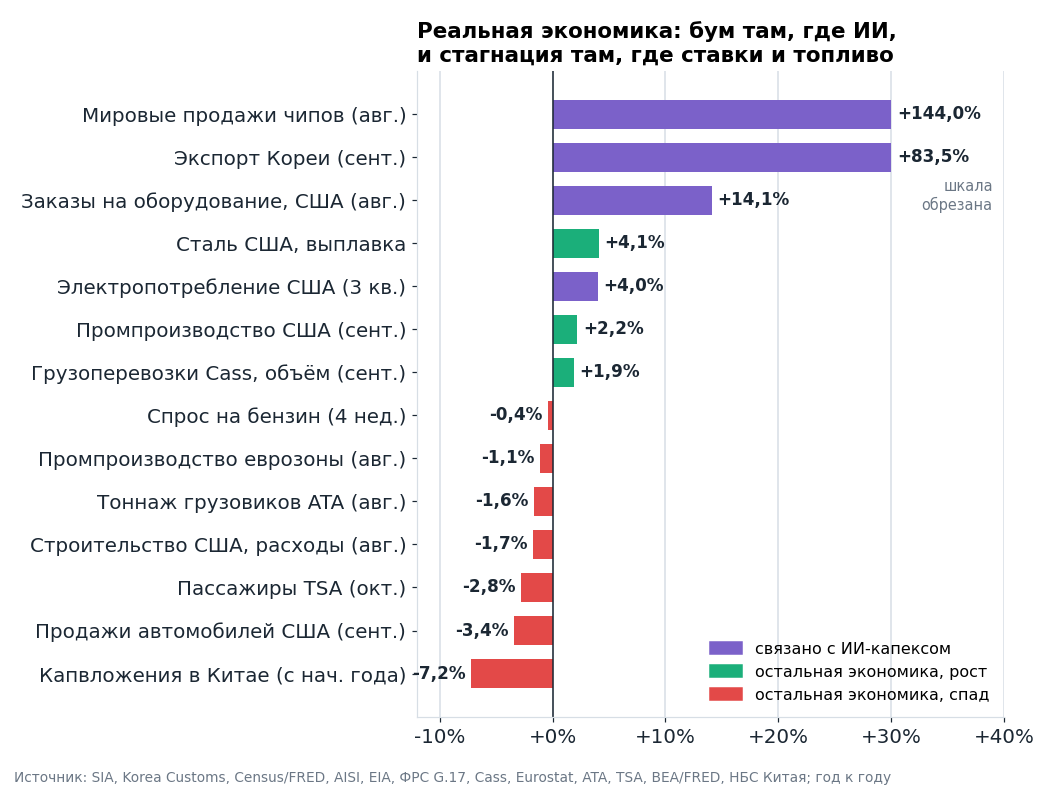
Жёсткие данные расщепляются по одной линии: всё, что связано с ИИ-капексом, ускоряется, всё, что зависит от ставок или топлива, стоит или падает. Промпроизводство в сентябре +0,7%, но работу сделали коммунальные службы (+3,5%), обработка +0,3%, выпуск автомобилей -3,0%, загрузка мощностей 76,9%, на 2,5 пункта ниже долгосрочной средней. Одна линия в буме – полупроводники, +28,4% в годовом темпе за квартал. Заказы на оборудование без обороны и авиации +14,1% г/г, электропотребление США выросло на 4% за квартал, вдвое быстрее тренда, это след дата-центров. Мировые продажи чипов +144% г/г в августе, экспорт Кореи +83,5% в сентябре с рекордными $60 млрд чипов, заказы на японские станки рекордные. На другой стороне продажи автомобилей 16,4 млн в годовом темпе, -3,4%, продажи тяжёлых грузовиков на 13% ниже июньского пика, пассажиропоток TSA -2,8%, тоннаж грузовиков -1,6%, промпроизводство еврозоны -1,1%, в Китае розница +0,4% при инвестициях -7,2% с начала года. Грузоперевозки показывают шок издержек точнее всего: объём отгрузок по индексу Cass +1,9% г/г, расходы на перевозку +20,4%, дизель $6,18 за галлон, +69% за год.
Жильё – очевидная жертва 5%-ных UST. Ипотека 7,40% после семи недель роста подряд с 6,66%, индекс настроений строителей 32, минимум за год, 38% строителей снижают цены, продажи вторичного жилья 3,99 млн в годовом темпе. Рынок труда в режиме "мало нанимают, мало увольняют": сентябрьские рабочие места +29 тыс. при пересмотре вниз на 60 тыс., безработица 4,2% (уже выше медианы ФРС 4,1%), по оценке Moody's рост занятости без здравоохранения за год "по сути нулевой", при этом первичные заявки на пособие 199 тыс. Потребитель тратит номинально (розница +0,8% в сентябре, но +0,2% без бензина и около нуля в реальном выражении) и чувствует себя плохо: индекс Мичигана 48,0 по окончательной оценке за октябрь, второе худшее значение за всю историю опроса, индекс Conference Board 81,9, минимум с 2014 года, а его компонент ожиданий 63,6 далеко ниже уровня 80, который по описанию самого Conference Board "исторически сигнализирует о рецессии в течение года". По "Бежевой книге" траты "держатся на домохозяйствах с высокими доходами", малый бизнес занимает в среднем под 8,2%, норма сбережений 4,1%. Банковский кредит пока не ограничение (списания по картам у BofA улучшились до 3,22%), но это запаздывающий индикатор. Опережающие, падение реальных зарплат и разрыв между настроениями и тратами, указывают на потребителя, которого несут верхний дециль и эффект богатства от тех самых ИИ-акций, что сейчас под давлением.
Этот канал теперь сильнее, чем когда-либо. На самые богатые 10% семей приходится около 88% акций и паёв фондов вне пенсионных планов, на беднейшую половину 0,6%. По данным JPMorgan Chase Institute, у верхних 10% клиентов по доходу чистые переводы с инвестиционных счетов на текущие в 2026 году превышают 10% расходов против менее 4% в 2015-м: богатые семьи тратят рыночную прибыль, а их покупки становятся выручкой ресторанов, подрядчиков и гостиниц. Экономисты ФРБ Атланты оценили, что чувствительность потребления США к акциям к концу 2025 года более чем вчетверо выше, чем в 1990 году. В их условном расчёте падение акций на 25% за год срезает рост реального потребления на 3 п.п., с обычных 2,75% до -0,25% (ФРБ Атланты). Удар доходит и до бюджетов: Калифорния, живущая на налогах с прироста капитала и опционов, оценивает потери от падения акций больше чем на 20% в $15-20 млрд даже без рецессии. Поэтому обвал акций в 2026 году уже не только проблема держателей портфелей: через расходы верхнего дециля он быстрее, чем раньше, становится проблемой выручки компаний и рабочих мест.
Сырьё: лучший год с начала 2000-х, но по плохой причине
Сырьё переживает лучший год с начала 2000-х по причинам, которые плохи для всей остальной экономики. Индекс Bloomberg Commodity +33% за три квартала с доходностью от ролла фьючерсов 5%, максимальной с 2003 года, против +11,9% у S&P 500. Доллар за год при этом вырос на 3,5%. Одновременный рост сырья и доллара ломает обычную обратную связь и выдаёт шок предложения по образцу 1973-1974 годов, а не ралли на ликвидности.
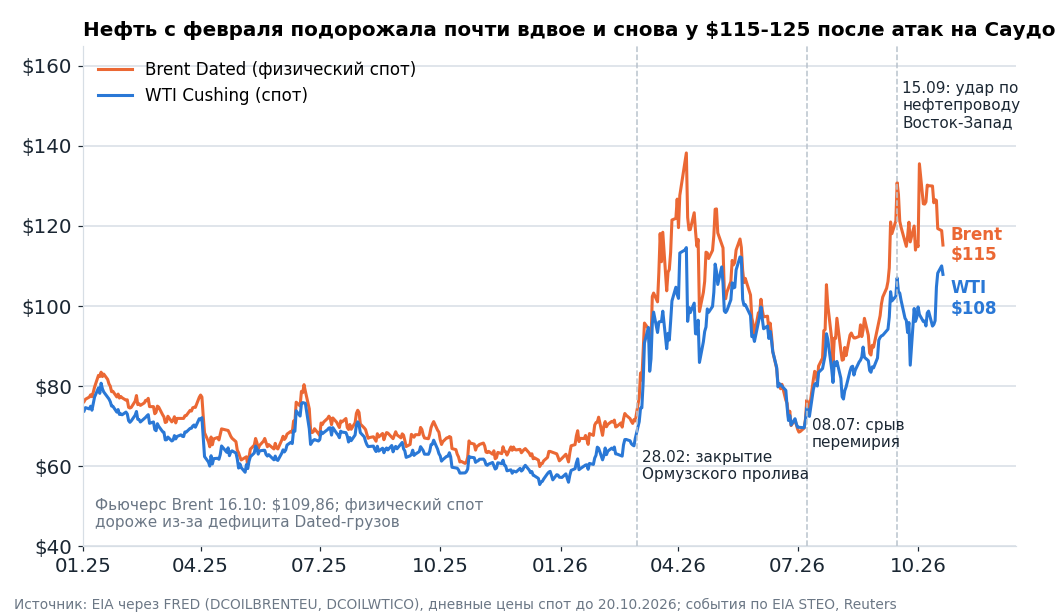
В центре нефть. Фьючерс Brent 23 октября закрылся на $116,7 после внутридневного пика $117,2, плюс 6% за неделю и максимум с начала мая, WTI около $103. Неделей раньше рынок держался на $110 после атак на танкеры, которые сократили поток через Ормуз до 11,6 млн баррелей в сутки против базовых 17,2 млн, а 22-23 октября добавилась Саудовская Аравия. Хуситы заявили об ударах по штабу Минобороны в Эр-Рияде, аэропорту короля Фахда в Даммаме, где погибли два человека, объекту Aramco в Янбу, включая нефтяной терминал, и аэропорту Абхи. Беспилотник упал рядом с месторождением Шайба (около 1 млн баррелей в сутки, добыча не пострадала), Aramco впервые с начала войны с Ираном эвакуировала сотрудников из штаб-квартиры в Дахране, Госдепартамент приказал выехать из страны несущественному персоналу посольства. Ещё 5 октября остановилась прокачка по трубопроводу Восток-Запад, главному обходу Ормуза, после удара по насосной станции к востоку от Эр-Рияда. В Ливии протестующие перекрыли трубопровод к НПЗ в Завии (страна добывает около 1,4 млн баррелей). При этом, по оценке MUFG, добыча и экспорт через Ормузский пролив держатся близко к довоенным уровням, дорого стоит фрахт: МЭА оценивало ставки Персидский залив – Азия в $36 за баррель в начале октября, впятеро выше довоенных. ING написала, что прогнозы Brent $80 на четвёртый квартал больше недостижимы. По оценке EIA, остановленная добыча в Заливе в сентябре в среднем 4,8 млн б/с (пик 10,9 млн в мае), мировые наблюдаемые запасы на 509 млн баррелей ниже конца февраля, стратегический резерв США 283 млн баррелей, минимум с 1982 года, свободные мощности ОПЕК фактически нулевые, 0,02 млн б/с, то есть решения ОПЕК+ по квотам на цену не влияют (EIA STEO). Американский сланец не отвечает: число нефтяных буровых 459 и снижается, крупные компании отдают половину свободного потока акционерам, а участники опроса ФРБ Далласа ждут WTI $88 к концу года, потому что считают перебои временными. Все базовые прогнозы ниже спота и предполагают деэскалацию: EIA видит Brent $105 в четвёртом квартале и $84 в 2027 году, JPMorgan $105 и $100 в первом квартале, фьючерсная кривая в бэквордации около $20 между первым и двенадцатым месяцем закладывает ту же траекторию. МВФ в базовом сценарии предполагает, что поставки через Ормуз восстановятся к марту 2027 года, МЭА дату не называет и предупреждает, что без восстановления поставок топлива "могут потребоваться дальнейшие сокращения спроса с тяжёлыми экономическими издержками" (IEA OMR). Узкое место не нефть, а дизель: запасы дистиллятов в США на 12% ниже пятилетней средней, МЭА видит баланс по газойлю "напряжённым до глубины 2027 года".
Почему двукратный рост нефти пока не обернулся рецессией, объясняет её вес в экономике. Экономист Джеймс Гамильтон показал, что почти каждой послевоенной рецессии в США предшествовал скачок нефти, и в 1973, 1979-1980, 1990 и 2008 годах дорогая нефть совпала со спадом. Но расходы США на нефть по цене WTI в 1980 году составляли 8,1% ВВП, в 2008-м 4,8%, в 2022-м 2,7%, а при нынешних $100 около 2,3%. По ценам на заправке, с налогами и маржой переработчиков, бензин и дизель обходятся в 3,0% ВВП против 5,7% в середине 2008 года и 3,9% в июне 2022-го, который прошёл без рецессии. Доля энергии в расходах семей 3,9% против 6,8% в 2008 году и 9,6% в 1980-м. И главное отличие от 1980 и 2008 годов: США добывают 13,9 млн б/с и вывозят нефти и нефтепродуктов на 4,3 млн б/с больше, чем ввозят, так что деньги от дорогой нефти в основном перетекают от водителей к нефтяникам Техаса и остаются в стране. Нефть бьёт по экономике США меньше, чем по ставке ФРС: через инфляцию она держит короткий конец кривой высоко, и в этом её главный вред для акций.
Золото – сюрприз 2026 года, потому что оно не на рекорде. 23 октября $4 008 по фьючерсу, минус 4% за неделю, минимум за два с половиной месяца, примерно на 25% ниже пика конца января ($5 405 по лондонскому фиксингу) и на 5% ниже, чем год назад. Оно падало по мере разворота ФРС к повышениям и роста реальных ставок, центральные банки (289 тонн во втором квартале) держат пол. Отношение золота к нефти рухнуло с 70 баррелей за унцию в январе до 34. Рынок закладывает инфляционный режим с энергией и повышением ставок, а не режим обесценения денег, который двигал 2025 год. Серебро $57 против январского рекорда $121,6. Из промышленных металлов медь около $14 500-14 600 за тонну, +17% с начала года и рекорд $14 875 10 сентября на спросе дата-центров и сетей, дефиците 150-600 тыс. тонн и ожидаемых пошлинах, которые затянули более 700 тыс. тонн на американские склады. Алюминий на минимуме года около $3 000 на перезапуске заводов в Заливе, железная руда $91, -14% за год, индекс Baltic Dry -14% за неделю отражают слабый китайский спрос на стройку. Газ в США $3,1-3,2 за млн БТЕ против $25-30 в Европе и Азии при катарском СПГ на половине мощности, самый широкий структурный разрыв в сырье и преимущество американской промышленности перед европейской. Агросырьё – риск 2027 года: индекс цен на продовольствие ФАО 136,0 в сентябре, максимум с ноября 2022 года, пшеница +31% за год, при этом продовольственный CPI в США всего +1,8%, потому что путь от поля до полки занимает несколько кварталов. Отношение сырьевого индекса GSCI к S&P 500 даже после ралли остаётся вблизи минимумов за 50 с лишним лет, с этой конфигурации начинались сырьевые суперциклы 1970-х и 2000-х.
Исчерпан ли рост ИИ: железо дорожает медленнее, аренда вычислений дорожает, монетизация отстаёт
Спор об ИИ полезно разделить на три вопроса: есть ли ещё спрос на железо, есть ли избыток вычислений и окупается ли это у покупателей. На первые два ответ пока "да, спрос есть, избытка нет", на третий – "медленнее, чем обещано".
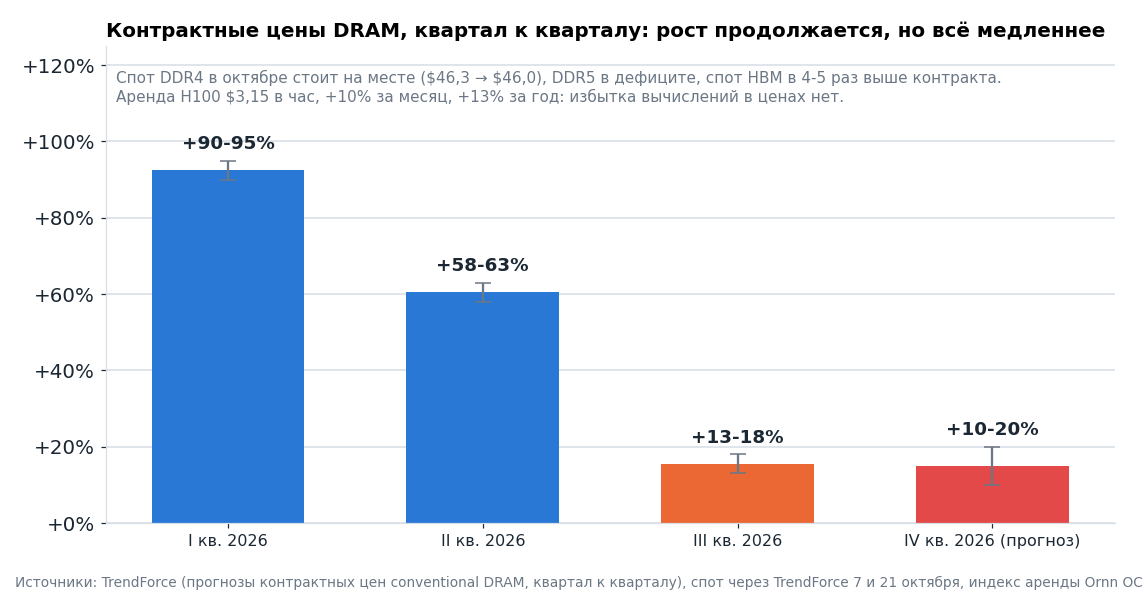
Память – самый чувствительный датчик, потому что это биржевой товар с контрактными и спотовыми ценами. Контрактные цены обычной DRAM по оценкам TrendForce выросли на 90-95% в первом квартале 2026 года, на 58-63% во втором, на 13-18% в третьем, и на четвёртый квартал ожидается +10-15% по сентябрьскому прогнозу и около +20% по октябрьскому (TrendForce, 30.09, TrendForce, 20.10). Четвёртый квартал роста подряд, но первая производная развернулась ещё летом: так выглядит поздняя фаза цикла памяти, а не его конец. Спот в октябре стоит на месте: мейнстримный чип DDR4 $46,32 на 6 октября и $45,97 на 15-е, DDR5 при этом в дефиците, покупатели предлагают цены выше рынка и не получают товар (TrendForce, 21.10). HBM, память для ускорителей, остаётся самым узким местом: спотовые цены в четыре-пять раз выше контрактных, HBM4 стоит примерно вдвое дороже HBM3e за гигабайт, SK hynix говорит, что дефицит может продлиться за 2030 год, и ждёт шестой рекордный квартал подряд (отчёт 29 октября), а Samsung, по оценке Bernstein, в третьем квартале впервые обогнала её по выручке от HBM, $8,7 млрд против $7,6 млрд. Та же Bernstein добавляет, что рост цен по новым контрактам HBM "пока реализовался не полностью" (Investing.com). Рынок акций при этом уже торгует конец цикла: Micron при выручке $54,2 млрд за квартал против $11,3 млрд годом ранее и валовой марже 87% стоит на 23% ниже июньского пика, индекс полупроводников на 26% ниже.
Вычисления тоже не в избытке, по крайней мере в ценах. Индекс аренды H100 на 22 октября $3,15 за GPU-час, плюс 10% за месяц, медианная цена по требованию около $3,9, на 13% выше, чем год назад, индекс годовых контрактов SemiAnalysis с октября 2025-го по март 2026-го вырос на 38% (Ornn OCPI). Если бы неоклауды сидели на простаивающих картах, аренда дешевела бы, как в 2024 году, когда H100 падал с $8 до $2 за час. TSMC 15 октября отчиталась о выручке $46,7 млрд, плюс 41% за год, дала прогноз на четвёртый квартал $52,3-54,3 млрд, подняла план роста на год до 44% и сказала, что спрос на ИИ-чипы превышает предложение, узкое место – упаковка CoWoS, план капзатрат $60-64 млрд оставлен (отчёт TSMC). Morgan Stanley оценивает спрос на CoWoS в 2027 году в 2,7 млн единиц, +93% за год. Lam Research упала на 12% не из-за слабого спроса, а из-за ограничений в цепочке поставок.
Слабое место – монетизация. OpenAI сообщила инвесторам, что её сентябрьская годовая чистая выручка около $50 млрд, а не около $70 млрд, как ходило по рынку, и снизила ожидания на 2026 год примерно на $20 млрд. Часть разницы – учёт: OpenAI не считает выручку, проходящую через облачных партнёров, а у Oracle обязательства OpenAI на $300 млрд – около 45% портфеля заказов (Yahoo Finance). Индекс Ramp по корпоративным картам показывает ту же картину со стороны покупателей: доля компаний, платящих за ИИ, 55,9% и растёт, но "рост новых внедрений замедляется", объём токенов растёт, а расходы на них два месяца подряд почти не растут, потому что эффективная цена миллиона токенов упала на 41% с мартовского пика $1,15 до $0,68, а у 1% компаний с самыми большими тратами медианные расходы на сотрудника снизились на 9,7% (Ramp AI Index). Amazon при этом говорит, что не может покрыть весь спрос 2026 года.
Итог для сценариев: рост ИИ не исчерпан в железе, он замедляется в темпе и дешевеет в услугах. Инфляция ИИ-железа при дефляции ИИ-услуг – ровно та конфигурация, при которой окупаемость долговой стройки откладывается, а тезис "риск в финансировании, а не в спросе" получает подтверждение с обеих сторон. Отток пока виден не в ценах на память и аренду, а в капитализации производителей и в выручке продавцов услуг. Датчики на следующие шесть недель: отчёт SK hynix 29 октября с ценами контрактов HBM на 2027 год, фактические контрактные цены DRAM за четвёртый квартал в декабре, отчёт Nvidia 19 ноября, индекс аренды H100 и следующий выпуск индекса Ramp.
Продолжение в третьей части: исторические аналоги 1973, 1987, 1994, 2000, 2007, 2018 и 2022 годов, хроника двух недель 12-23 октября, кто платит за ИИ-стройку, карта мнений быков, медведей и гуру, три сценария, пять порогов и календарь. В четвёртой части – что это значит для России.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Поддержите лайком и подпиской, если такое полезно!
Больше таких разборов на канале "Усиленные Инвестиции": https://t.me/eninv