Мировые рынки в октябре 2026, часть 1: США – UST 5%, ФРС повышает, инфляция 3,7%, PPI 6,3%, прибыли +29% и капекс Meta против Tesla
Усиленные Инвестиции24 октября 2026 года. S&P 500 закрыл неделю на 7 624, на 2,5% ниже рекорда 6 октября, Nasdaq на 6% ниже своего максимума, индекс полупроводников на 26% ниже июньского пика. За две недели рынок прошёл две фазы: 12-16 октября закредитованный второй эшелон ИИ-инфраструктуры потерял 20-25% при рекордной выручке TSMC, 19-23 октября отчёты Meta и Tesla разделили ИИ на тех, кто строит в долг, и тех, кто платит сам, а Nasdaq 22 октября упал на 2,6% за день, сильнее всего с июня. Доходность 10-летних UST после пика 5,35% вернулась к 5%, ФРС в сентябре впервые с 2023 года повысила ставку, Brent после атак хуситов на саудовскую инфраструктуру закрыла неделю на $116,7, золото опустилось к $4 000, CAPE Шиллера около 40, как в 1999-2000 годах. В России за ту же неделю индекс Мосбиржи прибавил 1,6%, РТС 5,3%, доллар подешевел до 80,8 рубля, ЦБ оставил ставку 14% и поднял прогноз на 2027 год.
Термины, которые встречаются в разборе и ролике, собраны в словаре: CAPE, TIPS, CDS, FOB, цена отсечения и остальное в одну-две фразы. Ниже – полный разбор в четырёх частях. Первая: ставки, инфляция и прибыли. Вторая: оценки, реальная экономика, сырьё и цикл ИИ. Третья: исторические аналоги, хроника двух недель, кто платит за ИИ-стройку, карта мнений стратегов и гуру, три сценария, пороги и календарь. Четвёртая: по каким каналам мировой рынок доходит до России, почему Brent $117 превращается для российского продавца в $80-105, как российский рынок проходил все мировые просадки с 1998 года и что изменилось после 2022-го, и что три мировых сценария значат для рубля, бюджета, ставки ЦБ, индекса Мосбиржи и портфеля.
Главное. Американский рынок акций вошёл в переоценку вниз, которую запустил рост ставок и стоимости финансирования, а не рецессия. Базовый сценарий – долгая неровная коррекция на 10-20% от рекорда, около 43%. Сценарий 1973/2000 с падением на 25-35%, около 32%, зависит от двух переменных: цены нефти и кредита ИИ-компаний. Мягкая посадка через открытие Ормуза, около 25%. Для России мировой рынок доходит через нефть, и здесь парадокс. Лучший для мира сценарий, Ормуз открыт и Brent $75-85, для российского бюджета и рубля худший. Худший для мира, нефть выше $120 и мировая рецессия, для России сначала лучший, а потом самый тяжёлый, как в 2008 году. Рубль слабее к середине 2027 года во всех трёх сценариях.
- Ставки растут, ФРС повысит ещё раз. 16 сентября ставка поднята до 3,75-4,00%, декабрьское повышение в цене на 73%, октябрьское ушло. 10-летние UST 7 октября достигали 5,35%, максимума с 2002 года, и к 23 октября откатились к 4,99%. Двигают их не инфляционные ожидания (стабильны около 2,3%), а реальные ставки, дефицит бюджета $2 трлн и синхронное ужесточение в Европе и Японии.
- Инфляция ускоряется в заголовке и в производственной цепочке, но пока не в базе. CPI 3,7% при базовом 2,6%, бензин +34% за год дал больше половины месячного прироста. Цены производителей +6,3% г/г, базовый PPI 5,0%, импортные цены +8,1%. Бытовые ожидания на 5-10 лет 3,5% по окончательной оценке за октябрь, отпускные цены в PMI растут быстрее всего с 2022 года.
- Инфляция издержек уже в отчётах, но только там, где топливо и еда весят много. Delta срезала прогноз прибыли на четверть из-за керосина, J.B. Hunt при росте выручки на 20% прибавила 2% операционной прибыли, PepsiCo снизила прогноз. На уровне индекса прибыль за квартал +29,5%, маржа 14,9%, вторая в истории: чипы и нефтяники зарабатывают на том же шоке, который давит остальных.
- ИИ-трейд разделился по качеству финансирования. Meta подняла капзатраты до $135-145 млрд и упала на 7%, Tesla срезала на $5 млрд и выросла. CDS CoreWeave около 1 000 б.п., Oracle на рекорде, облигации Nvidia 2060 года ниже 63 центов. Goldman ждёт выпуск долга гиперскейлеров $420 млрд в 2027 году против $250 млрд в 2026-м.
- Оценки рекордные по всем метрикам, кроме одной. CAPE Шиллера около 40 (выше было только в 1999-2000 годах), P/S 3,78, дивидендная доходность 1,06%, минимум за всю историю. Форвардный P/E 19 выглядит обычным, но опирается на рост прибыли 33% в 2026 году, половина которого – бумажная переоценка инвестиций. Домохозяйства держат в акциях рекордные 48% финансовых активов.
- Реальная экономика: номинальный бум и реальная стагнация вне ИИ. PMI 56-58, заказы на оборудование +14%, мировые продажи чипов +144%. При этом реальные зарплаты падают, продажи автомобилей -3,4%, ипотека 7,4%, доверие потребителей на минимуме с 2014 года, индекс Мичигана – второй худший за историю.
- Сырьё торгует шок предложения. Индекс Bloomberg Commodity +33% с начала года против +12% у S&P 500, Brent $117 после ударов по Саудовской Аравии. Золото при этом на 25% ниже январского пика: рынок закладывает борьбу с инфляцией через ставки, а не обесценение денег.
- Ближайший исторический аналог – 1999-2000 годы в сочетании с 1973-м. Во всех эпизодах, кроме 1987 года, лидеры ломались за недели или кварталы до индекса. В инфляционных эпизодах (1973, 2022) длинные облигации не защищали, работали энергетика, сырьё и золото.
- Из пяти порогов негативного сценария не сработал ни один, но нефть $120 близко. Вероятности сдвинули на два пункта в сторону гибрида: кредит и ставки отошли от него, нефть и бытовые ожидания к нему приблизились.
- Россия получает от нефти меньше, чем видно по заголовкам. Urals для расчёта налога в октябре $105 при эталоне $128, дисконт в Приморске $21-25, в Новороссийске $28-29, а по данным Reuters FOB-цена в портах к 21 октября опустилась к $80. Нефтегазовые доходы за девять месяцев 5,47 трлн руб., на 17% меньше прошлогодних: рубль 81 вместо 92 и демпфер 305 млрд за сентябрь.
- До 2022 года российский рынок падал вместе с миром и вдвое сильнее, после 2022-го связь через цены исчезла. В десяти мировых просадках с 1998 года РТС падал сильнее S&P 500 во всех, кроме доткомов: -79% при -19% в 1998-м, -73% при -57% в 2008-м, -36% при -19% в 2011-м, бета к США 1,7, и вместе с ним падало всё сырьё, медь -55% в 2008-м. С апреля 2022 года корреляция с S&P 500 -0,03, с Brent 0,06: иностранных денег в рынке нет, и вместе с Америкой он больше не падает. Мировая рецессия доходит через сырьё целиком и Китай, а нефть осталась главным каналом, потому что через неё идут бюджет, рубль и половина прибылей индекса.
- Рост ИИ не исчерпан в железе, но замедляется в темпе и дешевеет в услугах. Контрактные цены DRAM растут четвёртый квартал подряд, но темп упал с +90% до +10-20%, аренда H100 дорожает (+13% за год), TSMC говорит, что спрос выше предложения. При этом выручка OpenAI на $20 млрд ниже, чем считал рынок, расходы компаний на токены два месяца не растут при падении цены токена на 41%. Инфляция железа при дефляции услуг откладывает окупаемость долговой стройки.
- В портфеле это даёт четыре решения. Валютная защита через замещающие облигации при курсе 80-81, деньги и флоатеры до февраля, ОФЗ на 7-9 лет частями, нефтяники с дивидендами как ставка на первую фазу с выходом по сигналам. Золото и Полюс – опцион на разворот ФРС, а не защита сейчас.
Ставки: 10-летние UST около 5%, и двигают их дефицит и нефть, а не срыв инфляционных ожиданий
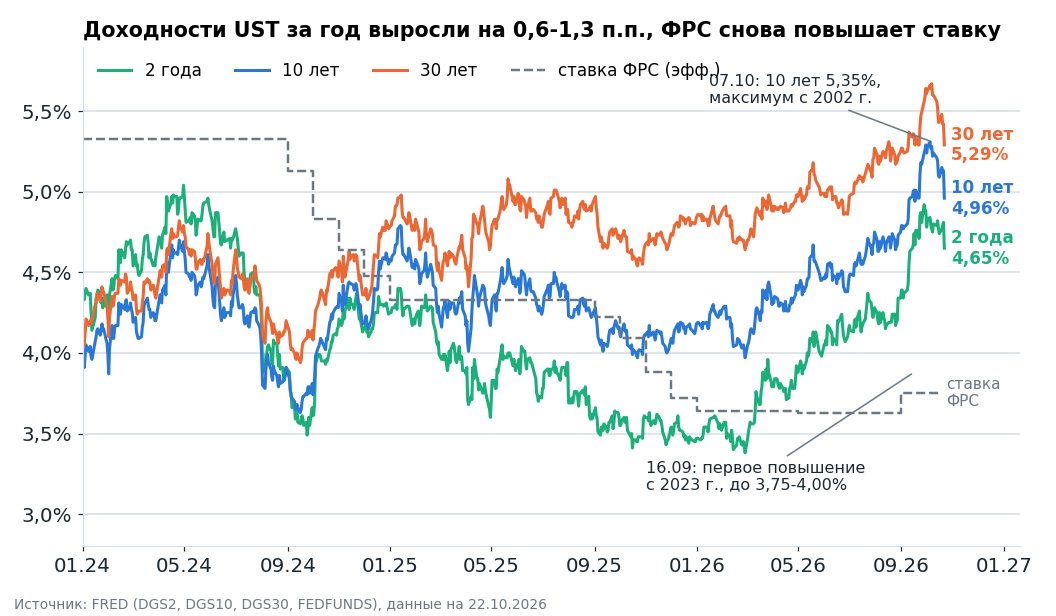
На 16 октября кривая казначейских облигаций США: 2 года 4,74%, 10 лет 5,09%, 30 лет 5,43%. С начала года рост на 127, 90 и 57 б.п. соответственно (Минфин США). 10-летняя бумага 7 октября касалась 5,35%, 30-летняя на аукционе 8 октября размещена под 5,618%, дороже всего с августа 2000 года. Спред между 10 и 2 годами сжался с 72 до 35 б.п. Такое уплощение означает, что рынок ждёт ещё повышений: двухлетняя доходность 4,74% против середины диапазона ставки 3,875% закладывала два-три шага по 25 б.п. За неделю 19-23 октября кривая откатилась: 22 октября 10-летняя доходность упала с 5,15% до 4,95%, сильнее всего за день за два года, и впервые за месяц закрылась ниже 5%, в пятницу 4,99%. На 22 октября двухлетняя 4,65%, 30-летняя 5,29%. Откат не отменяет картину: с начала года доходности выше на 0,8-1,2 п.п., а короткий конец по-прежнему выше середины диапазона ставки на 0,8 п.п.
ФРС 16 сентября подняла ставку до 3,75-4,00% единогласно, впервые с 2023 года (заявление FOMC). Медианный прогноз участников на конец 2026 и 2027 годов 4,1%, то есть ещё одно повышение. В протоколе "большинство участников" считают его уместным до конца года, а политику "не ограничительной или лишь слегка ограничительной" (протокол). Председатель Кевин Уорш, возглавивший ФРС в мае, не подаёт собственную точку в прогноз и 16 октября заявил, что ФРС "больше не занимается forward guidance". После этого вероятность повышения 28 октября упала до 13-16%, а к 23 октября до 5-8% против 37% в конце сентября. Декабрьское повышение рынок по-прежнему оценивает примерно в 73%. Ястребы в комитете говорят прямо: глава ФРБ Далласа Лори Логан считает, что ставку нужно поднять "ещё на 50 б.п. или больше", управляющий Уоллер "ожидает дополнительных повышений".
Длинный конец кривой двигают не инфляционные ожидания. Реальная доходность 10-летних TIPS 2,64% на 22 октября (2,78% неделей раньше), вменённая инфляция 2,34%, пятилетняя инфляция через пять лет около 2,3%, и за две недели с самым горячим PPI за четыре года эти цифры почти не изменились. С начала года вменённая инфляция сдвинулась всего с 2,25% до 2,32%, а реальная доходность выросла с 1,94% до 2,95% на пике 5 октября, максимума с ноября 2008 года (FRED). Премия за срок по модели ФРБ Нью-Йорка 0,81%, по модели Kim-Wright, которую ведёт сама ФРС, она выросла с 0,58% в январе до 1,10% 5 октября, максимума с 2010 года, и дала около половины роста 10-летней доходности к пику. Протокол ФРС объясняет рост доходностей "премией за срок, геополитикой и большим объёмом долга под ИИ". Банк международных расчётов пишет то же: премии выросли из-за "бюджетного давления, а не инфляционных опасений". Давление конкретное. Дефицит бюджета США за 2026 финансовый год $2,0 трлн, чистые процентные расходы $1,05 трлн, больше расходов на оборону ($965 млрд) и 19,5% всех доходов бюджета против 8,7% в 2021 году, долг в руках публики около 100% ВВП (CBO, Monthly Treasury Statement). Средняя ставка по всему долгу 3,53%, а новый 10-летний долг стоит 5,1%: дешёвые выпуски гасятся и замещаются дорогими, так что процентные расходы будут расти, даже если ставки остановятся. Спрос на аукционах есть, но за свою цену: 30-летние 8 октября покрыты в 2,54 раза, дилерам досталось всего 6,8% выпуска, провала нет, есть самая высокая доходность за четверть века. Япония сокращает вложения в UST четвёртый месяц подряд, у Китая минимум за 18 лет. Ужесточение идёт по всему миру: ЕЦБ 2,50% после двух повышений за год, Банк Японии 1,25%, 30-летние облигации Великобритании 6,04%, 30-летние облигации Японии рекордные 4,235%. Японский капитал, который десятилетиями покупал длинные UST, теперь находит доходность дома.
Инвестбанки в основном ждут одного-двух повышений (Goldman: пауза в октябре и "второе и последнее повышение в декабре", Morgan Stanley: декабрь и март до 4,25-4,50%), а затем снижения 10-летней доходности до 4,5-4,85% к концу 2027 года. BofA стоит особняком с 5,0-5,1%. Этот консенсус предполагает разворот премии за срок и откат нефти, ни того ни другого пока нет. Более осторожное чтение: ставка поднимается до 4,00-4,25% в декабре, максимум по длинным доходностям в этом году, вероятно, пройден, если нефть не уйдёт выше $120, а следующие два квартала 10-летняя бумага проводит в диапазоне 4,75-5,35%, где каждый аукцион и каждый отчёт по инфляции значат больше обычного.
Инфляция: бензин дал больше половины прироста CPI, а цены производителей растут вдвое быстрее потребительских
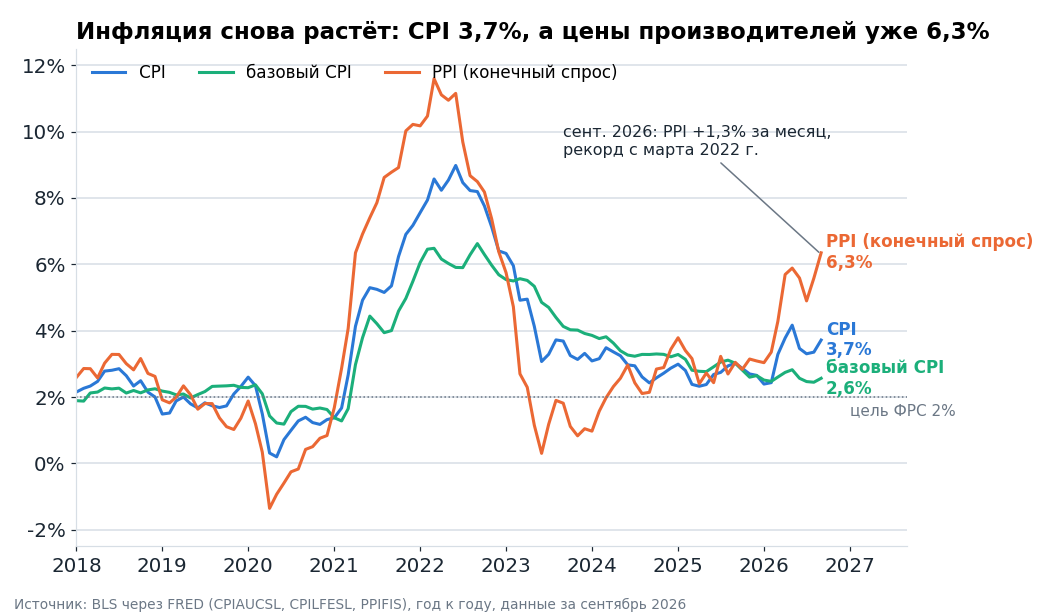
Сентябрьский CPI +0,6% за месяц и 3,7% за год после 3,4%. Энергия +20,4% г/г, бензин +34,2%, и по оценке BLS бензин дал больше половины месячного прироста (BLS). Базовый CPI 2,6%, базовые товары всего +0,7% г/г, эффект тарифов 2025 года выдохся. Трёхмесячная аннуализированная инфляция по нашему расчёту около 4,5% по заголовку и 3,2% по базе, импульс ухудшается. Любимый показатель ФРС мягче: PCE за август 3,4%, базовый 3,0%.
В производственной цепочке картина горячее. PPI конечного спроса за сентябрь +1,3% за месяц, максимум с марта 2022 года, и 6,3% за год. Базовый PPI 5,0%, промежуточные товары +14,1%, сырьё +21,5% (BLS). Импортные цены +8,1% за год, сильнее всего с 2022 года. Ценовые индексы ISM 77,9 в промышленности и 74,0 в услугах, максимум с июля 2022 года, ни одна отрасль не сообщила о снижении закупочных цен. Разрыв между базовым PPI 5,0% и базовым CPI 2,6% – самый широкий с 2021-2022 годов. Его закрывают либо компании за счёт маржи, либо потребитель через рост цен в 2027 году. Маржа розничных продавцов топлива в сентябре упала на 30%, значит, часть скачка бензина пока взяли на себя АЗС, и долго так продолжаться не может.
Ожидания расколоты так же, как в 2022 году. Рыночные спокойны (2,3%), бытовые растут: по окончательным данным опроса Мичиганского университета за октябрь инфляция на год вперёд 4,7%, на 5-10 лет 3,5%, максимум с мая и заметно выше диапазона 2024 года 2,8-3,2%. Предварительные PMI за октябрь добавили: отпускные цены компаний растут быстрее всего с августа 2022 года. Зарплаты растут на 3,0% при инфляции 3,7%, реальные доходы падают, и в октябрьской "Бежевой книге" ФРС работники меняют работу, потому что "повышения зарплат отставали от инфляции" (Beige Book). Эти данные держат декабрьское повышение живым независимо от того, что покажет PCE.
Две второстепенные силы – тарифы и сам ИИ. Тарифы слабее, чем в 2025 году: Верховный суд в феврале отменил большую часть пошлин по IEEPA, средняя ставка около 11%, импортёрам вернули около $145 млрд. Исследование ФРБ Нью-Йорка показывает, что косвенный канал через цены производителей "более чем удваивается между шестым и двенадцатым месяцем", так что замещающие пошлины середины 2026 года будут идти в PPI до середины 2027-го. ИИ новая сила: по оценке ФРБ Миннеаполиса цены на ИИ-оборудование +12,2% г/г добавляют около 0,4 п.п. к базовому PCE, и протокол ФРС фиксирует, что "эффекты ИИ росли по мере затухания эффектов тарифов".
Прибыли: инфляция издержек сидит в отчётах авиакомпаний, перевозчиков и пищевиков, а индекс её не видит
Агрегат говорит, что издержки прибыли не съедают. Прибыль на акцию S&P 500 за третий квартал по данным FactSet растёт на 29,5% при росте выручки 12,7%, третий квартал подряд выше 25%, 84% компаний побили прогноз (FactSet, 23.10). Качество при этом слабое. Средний размер сюрприза всего +2,6% против пятилетней нормы 7,5%. Micron и Nvidia вдвоём дают девять пунктов роста, без них индекс растёт на 20%. Прибыль энергетики +128% на нефти, которая в среднем за квартал стоила на 32% дороже, чем год назад. Чистая маржа 14,9% – вторая с 2009 года, но ниже рекордных 17,0% второго квартала, которые надули бумажные доходы Alphabet ($98 млрд) и Amazon ($53 млрд) от переоценки инвестиций. Маржу держат ИТ (32,3% против пятилетней средней 25,9%) и энергетика. В шести из одиннадцати секторов маржа ниже, чем год назад, у здравоохранения и недвижимости ниже пятилетней средней.
Отчёты компаний ложатся ровно на компоненты PPI. Delta: топливо +62%, скорректированная операционная маржа 9,4% против 11,1%, годовой прогноз прибыли снижен с $6,50-7,50 до $5,10-5,60 на акцию, финансовый директор объясняет снижение одной фразой: "Всё это топливо". На четвёртый квартал авиакомпания закладывает керосин по $4,25 за галлон против $3,61 в третьем, то есть удар впереди больше. J.B. Hunt: выручка +20%, операционная прибыль +2%, топливо 7,1% выручки против 5,4%, страховка +23%. PepsiCo: базовая операционная маржа -35 б.п., в североамериканских закусках -280 б.п., прогноз роста прибыли на год снижен с 4-6% до 1-2%, компания прямо называет "инфляцию операционных издержек" и предупреждает, что возвраты тарифов на $178 млн "после третьего квартала исчезают", а хеджи по сырью истекают. Fastenal: валовая маржа -40 б.п. даже при том, что цены добавили 240 б.п. к росту продаж. McCormick поднял прогноз инфляции издержек до 6-7%, P&G заранее предупредила о $1 млрд дополнительных затрат на сырьё, энергию и логистику. Даже банки при "очень здоровом потребителе" показали рост расходов на 12% у JPMorgan и 14% у Bank of America и назвали среди причин инфляцию зарплат. "Бежевая книга" подводит итог со стороны спроса: "рост цен на нефть пронизывает отчёты всех округов", потребительские компании сообщают о "сжатии маржи, поскольку чувствительные к цене покупатели продолжают сопротивляться повышению цен".
Противовес – технологические компании с дефицитом мощностей, где работа цены делает за них. TSMC показала валовую маржу 66,4% и прогноз роста выручки на 14% за квартал, у ASML маржа 57,5% и предупреждение, что в 2027-2028 годах предложение может не покрыть спрос. Но инфляция издержек дошла и до гиперскейлеров, в виде цен на компоненты и амортизации. Microsoft относит около $25 млрд капзатрат 2026 года на подорожание компонентов, квартальная амортизация выросла с $5,8 до $9,0 млрд, валовая маржа 67,6% – минимум с 2022 года, и это после продления срока службы дата-центров с 15 до 25 лет. Совокупный план капзатрат четырёх крупнейших гиперскейлеров на 2026 год $720-745 млрд, свободный денежный поток Oracle за квартал -$5,4 млрд. Первое чтение планов на 2027 год пришло 22 октября и разделило рынок: Meta подняла нижнюю границу капзатрат 2026 года до $135 млрд при верхней $145 млрд и потеряла 7% за день, Tesla срезала план на $5 млрд до примерно $20 млрд, показала свободный поток $1,53 млрд против ожидавшихся -$4,92 млрд и выросла на 4,9% за неделю. Netflix при росте прибыли до $0,87 на акцию снизила годовой прогноз рекламной выручки с $3,0 до $2,7 млрд, рост выручки 12% стал самым медленным за три года. Lam Research, поставщик оборудования для чипов, дала прогноз ниже ожиданий из-за ограничений в цепочке поставок и упала на 11,8%.
Ответ на вопрос "видна ли инфляция издержек в прибылях" такой: да, в авиации, перевозках, упакованной еде, дистрибуции и европейской энергоёмкой промышленности, заметно в валовой марже гиперскейлеров, и совсем не видна в агрегате, потому что полупроводники и нефтяники выигрывают от того же шока. Настоящая проверка впереди по двум причинам. Возвраты тарифов были разовым подарком второго-третьего кварталов и теперь разворачиваются. Консенсус уже закладывает падение роста прибыли с +19,3% в первом квартале 2027 года до +2,8% во втором, когда уйдёт эффект базы по памяти и нефти, то есть запаса в оценках на период истечения хеджей почти нет.
Продолжение во второй части: оценки и позиционирование, кредит ИИ-компаний, реальная экономика двух скоростей, сырьё и нефть после ударов по Саудовской Аравии, и исчерпан ли рост ИИ по ценам на память, аренде GPU и выручке.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Не является индивидуальной инвестиционной рекомендацией.
Поддержите лайком и подпиской, если такое полезно!
Больше таких разборов на канале "Усиленные Инвестиции": https://t.me/eninv