Наши разборы назвали нейрослопом и закрыли нам слово в Good Bonds. Что мы публиковали, что стало с бумагами и как устроена наша работа
Усиленные Инвестиции6 ноября 2023 года, за две недели до IPO ЕвроТранса, мы написали в канале: "ЕвроТранс – это скам (оценочное суждение)". 53 млрд за 54 заправки, операционный поток минус 10 млрд при прибыли на бумаге. Акция вышла по 250, сейчас 29; облигация ЕвроТранс3 стоила 100, сейчас 8,5; 5 августа 2026 – дефолт. 24 мая 2026 мы разобрали Ойл Ресурс: бумаги стоили 107, сейчас 5, 21 августа – техдефолт. 15 августа выложили список из 14 бумаг ВДО с наибольшим числом признаков риска: через три недели упали 13 из 14, медиана минус 47%, а группа без признаков риска из той же выборки потеряла 0,8%.
Всё это выходило в нашем канале, на YouTube, на Смартлабе, в лентах брокеров и в чате Good Bonds, самом большом облигационном чате страны. 7 сентября, после разбора ПИР, в этом чате нас перевели в режим только чтения. Разборы назвали "не проверенным вручную нейрослопом", пользу от них – "ошибкой выжившего". Повод был: ошибка в заголовке, которую мы признали и исправили в тот же день. Ниже – что мы публиковали и что стало с бумагами, как устроена наша работа, какие ошибки в ней были, что произошло 7 сентября, и два вопроса: про эфир Ассоциации владельцев облигаций с ПИР и про то, нужно ли цензурировать контент, сделанный с помощью ИИ.
Что мы публиковали и что стало с бумагами
Все разборы эмитентов облигаций, которые мы выпускали, начиная с ЕвроТранса. Цены – закрытие на Мосбирже 4-7 сентября против первого торгового дня после публикации, чистые, без купонов. Для сравнения – индекс ВДО Мосбиржи RUCBHYTR за те же периоды, он с купонами.
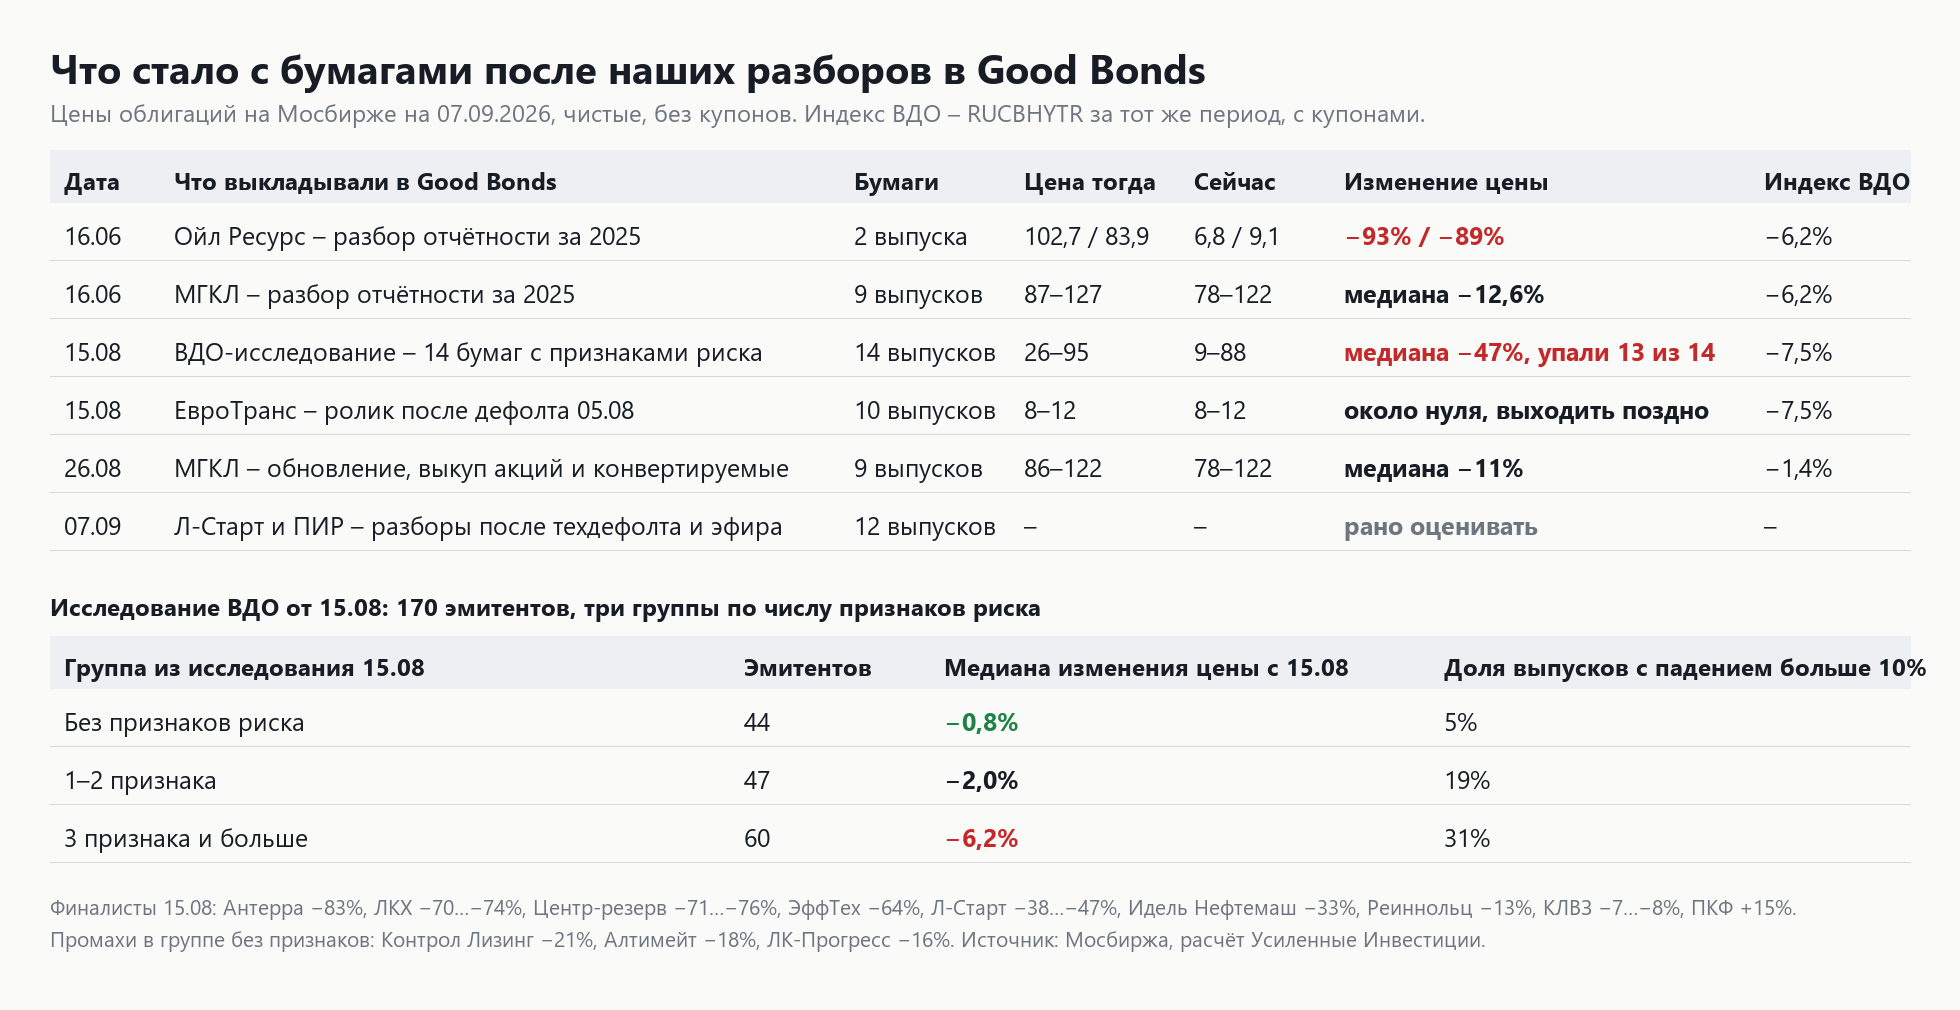
- 06.11.2023 – ЕвроТранс, пост в канале за две недели до IPO: "это скам (оценочное суждение)". 7 ноября – ответ на контраргументы про оценку Ernst & Young, 29 мая 2024 – "не стоит тех денег, за которые размещались" при цене 208. Итог: акция 250 → 29, облигация 100 → 8,5, дефолт 05.08.2026. В январе 2024 о компании предупредила и АВО, и в фильме о механике дефолта мы отдали должное тем, кто предупреждал.
- 24.05.2026 – Ойл Ресурс, разбор отчётности за 2025 год: прибыль без денег, капитал из переоценки патентов, долг растёт. 11 августа добавили: 243 млн на счетах против 545 млн платежей за август. 21 августа – техдефолт. Бумаги 107 и 84 → 5 и 7, минус 91-95%. В Good Bonds выложен 16.06.
- 16.06.2026 – МГКЛ, разбор отчётности за 2025 год: ломбард даёт 3% выручки, деньги облигационеров уходят в покупки компаний и оптовую торговлю металлом. Обновления 25, 28 и 29 августа по выкупу акций, конвертируемым облигациям и отчётности за полугодие. Девять выпусков с 16 июня: медиана минус 12,6% при индексе минус 6,2%; 1 сентября, через три дня после нашего видео, бумаги внутри дня падали на треть. История не разрешилась. В Good Bonds – 16.06, 26.08, 29.08.
- 15.08.2026 – исследование ВДО: 170 эмитентов, 40 дефолтов за последние годы, ролик и список из 14 бумаг с наибольшим числом признаков риска. Через три недели 13 из 14 упали: Антерра минус 83%, ЛКХ минус 70-74%, Центр-резерв минус 71-76%, ЭффТех минус 64%, Л-Старт минус 38-47%, Идель Нефтемаш минус 33%, Реиннольц минус 13%, КЛВЗ минус 7-8%, ПКФ плюс 15%. Медиана минус 47% по выпускам, минус 44% по девяти эмитентам. Оговорка: бумаги уже торговались по 70-90% номинала, рынок риск видел; наша работа была в том, чтобы собрать их в один список до волны дефолтов.
- 05.09 и 07.09.2026 – Л-Старт и ПИР. Оценивать рано.
Обратная сторона, без которой была бы ошибка выжившего. В том же исследовании 15.08 была группа из 44 эмитентов без признаков риска. Их бумаги за три недели потеряли в медиане 0,8%, и только 5% выпусков упали больше чем на 10%. У группы с одним-двумя признаками медиана минус 2%, у группы с тремя и больше – минус 6,2%, и больше чем на 10% упал каждый третий выпуск. Промахи в "чистой" группе есть: Контрол Лизинг минус 21%, Алтимейт минус 18%, ЛК-Прогресс минус 16%. Мы их не прячем. Это сравнение с контрольной группой, а не подборка удачных примеров.
Что писали читатели. Под роликом и постом про Ойл Ресурс в августе: "Посмотрел предыдущее видео и сразу продал весь значительный пакет облигаций Ойл Ресурса. Ваше видео помогло сохранить мой капитал"; "После видео более пристально проанализировал компанию, понял, что риски перевешивают доходность, и закрыл позицию, хотя поза была не маленькая"; "Благодаря вам успел выпрыгнуть из болота"; "Вышел из Ойл Ресурса, успел продать по цене покупки и остаться в плюсе". Были и упрёки: что разбор вышел поздно, что "уберегли – громко сказано". Приводим и их. В самом Good Bonds реакция на разбор МГКЛ 16 июня была такой, что второй разбор, по Ойл Ресурсу, мы выложили в тот же день по просьбе участников.
Как устроена работа: система собирает, ИИ считает, решаем и проверяем мы
Слово "нейрослоп" предполагает, что текст выдала нейросеть по запросу. У нас это устроено иначе, и стоит рассказать подробно, потому что читателю масштаб работы не виден, видна только ошибка.
Данные. За год мы построили систему, которая по каждому эмитенту сама забирает и держит в одной базе: отчётность с центра раскрытия и из государственного реестра бухгалтерской отчётности (РСБУ поквартально, МСФО по полугодиям), включая сканы, которые приходится распознавать; списки недоимок и приостановок по счетам с сайта ФНС; арбитражные дела по ИНН; цены, доходности, амортизации и оферты по каждому выпуску с Мосбиржи; пресс-релизы рейтинговых агентств с историей рейтингов; аудиторские заключения с оговорками. Из этого собирается карточка эмитента на нашем портале, где у каждой цифры есть источник и период, и по всем 170 эмитентам ВДО пересчитываются признаки риска: покрытие процентов, денежный поток против прибыли, рост долга, доля короткого долга, платежи ближайших 12 месяцев против денег на счетах, налоговые списки, оговорки аудитора, динамика рейтинга.
Что делает ИИ. Собирает документы, сводит таблицы, считает коэффициенты, строит графики, расшифровывает записи эфиров и пишет черновик текста по нашей структуре. Это ускоряет работу в разы: без него разбор одного эмитента занимал неделю, с ним – один-два дня.
Что делаем мы. Решаем, какого эмитента смотреть и какие вопросы задавать. Читаем первичку: консолидированную отчётность с примечаниями (связанные стороны, займы собственникам, дивиденды), заключения аудиторов, отчёты агентств, расшифровку эфира с компанией. Решаем, что считать признаком риска и что писать в выводе. Перепроверяем ключевые цифры руками: на ПИР ушло два дня, прочитаны МСФО за 2025 год, РСБУ за полугодие, два аудиторских заключения, рейтинговый отчёт НРА и часовой эфир АВО.
Три правила. У каждой цифры источник. В каждом разборе раздел "где мы можем ошибаться". Каждую найденную читателем ошибку правим публично, с именем того, кто нашёл. Так было 16 августа, когда после замечаний в Good Bonds мы выложили отдельный текст об ошибках исследования ВДО, и так было 7 сентября с ПИР.
Ошибки были две, и обе исправлены
15 августа в ролике про ВДО мы поставили Ойл Ресурс рядом с ЕвроТрансом со словами "до своих дефолтов". Дефолта у Ойл Ресурса тогда не было, бумаги просто стоили в разы ниже номинала. Участник Good Bonds это заметил, мы поправили в тот же час и закрепили поправку под роликом. Были и уточнения по мелочам – округления, выбор года; их мы приняли и опубликовали отдельным текстом.
7 сентября, ПИР. На эфире АВО 4 сентября бенефициар компании сказал: "рынок сам по себе сжимается, потому что, наверное, 60% всего потребления – это были угольщики", и позже: "основной рынок, где работает горная техника в России, – угольная отрасль. Там больше 60%". В тексте разбора мы так и написали – "со слов менеджмента". Но в заголовок, лид и первую фразу ролика цифра попала как характеристика самого ПИР: "дилер самосвалов в угольной отрасли". По презентации компании доля угля в её отгрузках: 100% в 2022-2023 годах, 59% в 2024, 16% в 2025, 15% с начала 2026, прогноз на год – 9%; основной клиент теперь золотодобытчики, 74% в 2025. Тезис был верен до 2024 года и неверен для 2025-2026. Заголовок, лид, пост, название и описание ролика поправили в тот же день, в текст добавили поправку с благодарностью участнику чата, приславшему слайд.
Ни одна из двух ошибок не поменяла вывод ни по одному эмитенту. Выводы по ПИР от доли угля не зависят: EBITDA 0,76 млрд при процентных расходах 1,17 млрд; прибыль 2025 года из курсовых разниц плюс 0,86 млрд; первое полугодие 2026 без курсовой подушки – прибыль 40 млн против 202, операционный поток минус 360 млн, касса 38 млн против 0,9 млрд платежей по облигациям в ближайшие 12 месяцев; долг 6 млрд, 7,6x EBITDA, 83% короткий и необеспеченный; дивиденды 294 млн и займы собственникам 259 млн; доходности семи выпусков 50-67%. Наш взгляд умеренно негативный: новыми деньгами не заходим. Полный разбор с поправкой.
Что произошло 7 сентября
- 13:36 МСК. Два кавера в три строки без выводов: Л-Старт и ПИР. В кавере ПИР цифры 60% не было, она была в заголовке статьи по ссылке.
- 14:22. Участник чата: "доля угольщиков в структуре отгрузок по итогу 26 года – 9%". Мы спросили источник, он прислал слайд презентации ПИР. Мы ошиблись.
- 17:34. Администратор: "вас уже предупреждали, что не надо гнать сюда не проверенный вручную по фактам нейрослоп... Однако вы повторяете, причем с фактической ошибкой аж в заголовке и в тексте крупным шрифтом (про 60% угольщиков). Не надо слать это/такое сюда больше НИКОГДА. Не задача чата ГудБондс править ваши фактические ошибки". Предупреждение, на которое он ссылается, было 16 августа – ответом на наш пост с исправлениями ошибок исследования; после него два разбора МГКЛ прошли без замечаний.
- 18:17. Кирилл написал администратору лично, что в статье не говорилось о 60% продаж ПИР, а речь шла о доле угля в секторе. Ответ: "приход в личку к администратору – это прямо приглашение к немедленному бану. Ждём вас в чате модерации".
- Вечер. Написали в чат модерации: признали ошибку, показали, что с ней сделали, привели таблицу с результатами публикаций и задали вопрос про эфир с ПИР. Из чата модерации нас удалили, в основном чате перевели в режим только чтения: по данным Telegram, право писать отозвано до 19 января 2038 года.
- Позже. Другой администратор написал лично: это "не бан, а read-only на время разбирательств"; политика нетерпимости к непроверенному ИИ-контенту едина для всех; связи с эфиром ПИР нет; польза от наших публикаций – "оценочное суждение" с возможной "ошибкой выжившего"; вопросы к ПИР "правильные, но на эфире эмитент бы на них отвечать не стал, и эфира бы не состоялось". Предложил вернуться участником при отказе от публикации "такого рода контента".
Про правило 4.10. Правила чата запрещают "размещение ответов, сгенерированных ИИ-чатботами" и требуют "вручную проверить все факты" и "изложить ответ своими словами". Правило про ручную проверку мы считаем правильным, оно совпадает с нашим. За три месяца и шесть материалов в чате нам предъявили две ошибки, обе исправлены в тот же час. Ответом стало бессрочное лишение слова и слово "нейрослоп" про всю работу, описанную выше. При этом эмитентам и организаторам размещений, у которых прямой коммерческий интерес, писать в чате можно – это их право, и мы его не оспариваем, но асимметрия видна.
Эфир АВО с ПИР за три дня до нашего разбора: восемь вопросов, известных заранее, и чего не спросили
Факты. Эфир 4 сентября вёл член правления АВО, он же входит в число администраторов Good Bonds. Около девятой минуты представитель ПИР говорит: "в следующих вопросах, которые мы видели и будут обсуждаться, мы будем ещё об этом говорить" – компания получила вопросы до эфира. За час задано восемь вопросов: снижение выручки, курсовой эффект, спрос, сервисное направление (около трети эфира), проблемы с клиентами, разница выручки РСБУ и МСФО, падение прибыли за полугодие и один общий вопрос про короткий долг, ликвидность и налоги. Эфир закончился словами ведущего "ну тогда у меня больше вопросов нет".
Чего не спросили, хотя всё это есть в опубликованной отчётности:
- дивиденды 294 млн за 2025 год и 338 млн за 2024 при процентных расходах вдвое больше EBITDA;
- займы собственникам 259 млн и "прочие расходы по операциям с собственниками" 205 млн без расшифровки;
- продажа 7,25% ПИР-Сервис – самой маржинальной части группы – участнику группы за 725 рублей;
- прибыль 2025 года из курсовых разниц: плюс 0,86 млрд при операционной прибыли 0,66 и процентах 1,17 млрд;
- касса 38 млн против 0,9 млрд платежей по облигациям в ближайшие 12 месяцев и операционный поток минус 360 млн;
- запасы 2,6 млрд против 0,6 годом ранее, дебиторка 233 дня, авансы иностранным поставщикам 616 млн с 2022 года, оговорка аудитора за 2024 год;
- почему семь выпусков стоят 75-85% номинала с доходностью до 67%;
- оплачен ли первый заказ по соглашению с Nordgold, на который компания ставит.
На единственный подход к банковскому долгу бенефициар ответил: "не хочу в рамках данного эфира вдаваться в точные цифры взаимоотношений банков-кредиторов и компании ПИР". Ведущий принял. Мы не говорим, что эфир плохой: компания вышла к инвесторам, это лучше молчания. Администратор чата в переписке сказал прямо: с такими вопросами эфира бы не было. Значит, формат эфира – площадка для эмитента, и это надо понимать, когда его называют раскрытием рисков. Вопрос к читателю: какой контент полезнее инвестору – эфир с согласованными вопросами или разбор с неудобными вопросами и одной ошибкой в заголовке, исправленной за час.
Наша позиция
К Ассоциации владельцев облигаций и чату Good Bonds мы относимся с уважением. Эфиры с эмитентами, таблицы по отчётности, подкаст, защита прав держателей в судах – лучшее, что есть на рынке ВДО для частного инвестора, и делается бесплатно.
Именно поэтому решение выглядит странно. На наш взгляд, пользы от того, что мы делаем, больше, чем вреда: об этом говорят подписчики в канале и на YouTube, реакции в самом чате и цены бумаг после разборов. Мы не утверждаем, что ограничение связано с эфиром, и не обсуждаем мотивы. Мы показали факты, и вывод оставляем читателю.
И вопрос, ради которого написан этот текст. Есть две честные позиции. Первая: нейросети выдают любое количество текста, без фильтра сообщества утонут, значит, контент с ИИ надо ограничивать. Вторая: важен результат и проверка, а не инструмент; список имён, выложенный за три недели до дефолтов, полезен независимо от того, кто помогал его собирать. Мы на второй стороне, но понимаем первую. Напишите в комментариях, как считаете вы: цензурировать контент с ИИ или судить по ошибкам и результату.
Что дальше
Разборы эмитентов продолжим выкладывать в своих каналах: Telegram Усиленные Инвестиции, YouTube, карточки эмитентов на портале. Если вы нашли ошибку в любом нашем тексте – напишите, поправим и укажем ваше имя. Если у вас есть вопрос к эмитенту, который не задали на эфире, – пришлите, зададим его в разборе. Спасибо участникам Good Bonds за все замечания, включая слайд по ПИР: разбор от них стал точнее.
Не является индивидуальной инвестиционной рекомендацией. Цены облигаций – Мосбиржа, закрытие 04-07.09.2026. Цитаты из чата Good Bonds, личной переписки и эфира АВО приведены дословно по сообщениям и автоматической расшифровке записи.