Т покупает Точку по апрельской цене, хотя из неё, по нашей оценке, выплатили около 20 млрд
Усиленные ИнвестицииТ-Технологии покупают Точку у структур, связанных со своим крупнейшим акционером Интерросом, по той же цене, по которой Интеррос покупал долю у VK в апреле, – 84,8 млрд рублей. С тех пор из Точки выплачивали дивиденды: в июне банк Точки перевёл холдингу около 22 млрд рублей, и около 9 млрд уже видно в отчётности Т как выплаченное акционерам после апреля. Точная сумма не раскрыта, но, по нашей оценке, скорее всего, акционерам ушло около 20 млрд. Цена от этого не изменилась.
Если сравнивать сопоставимое, сделка выглядит дорогой. Банки с апреля подешевели с учётом выплаченных ими дивидендов на 11%. Апрельская цена Точки с такой поправкой и за вычетом выплаченных после апреля денег – около 55 млрд рублей. Т платит около 76 млрд в рыночных ценах своих акций, по нашей оценке, примерно на 38% больше. Если считать только подтверждённые 9 млрд, переплата около 15%. Без выплат цена была бы близка к справедливой. По текущей прибыли Точку берут вдвое дороже, чем торгуется сама Т.
Совет директоров оценил 100% АО "Точка" в 84,8 млрд рублей. 64% оплатят новыми акциями Т по 320 рублей, остальное, 30,5 млрд, деньгами в долг. Цена размещения на 27% выше вчерашнего закрытия (251,24 рубля). Рынок ждал худшего, и к 13:10 мск 1 октября акции Т прибавляли 4,1% при росте банковского индекса на 0,5%.
Новых акций в рынок выйдет 85 млн, 3,3% акций в обращении. Это меньше, чем ждали, но само по себе не делает сделку дешёвой: треть цены Т платит деньгами в долг. По прибыли на акцию сделка почти нейтральна. На цифрах 2025 года эффект сделки +1,7%, на нашей оценке 2026 года −1,4%. Выгодной её могут сделать только синергии в кредитовании, а их компания в цифрах не раскрыла.
Продавцы Точки связаны с крупнейшим акционером Т, Интерросом. В сообщениях о сделке Т этого не упоминает. По стандартам США, Великобритании или Гонконга такая сделка потребовала бы независимого комитета, опубликованного заключения о справедливости цены и голосования без участия Интерроса. Ничего из этого Т не раскрыла.
Т платит 84,8 млрд: 64% акциями по 320 рублей, 36% деньгами в долг
Владение Точкой устроено в несколько уровней. 64% АО "Точка" принадлежит компании "Каталитик Пипл", которую Т-Технологии и Интеррос держат почти пополам (50,01% и 49,99%). Ещё 25% Интеррос купил у VK в апреле 2026 года, 11% принадлежит 1С. Экономическая доля самой Т в Точке составляет 32%.
Допэмиссия в 170 млн акций по 320 рублей уйдёт "Каталитик Пипл" за её 64%. Половина этих акций приходится на долю самой Т и вернётся в группу квазиказначейским пакетом. Вторую половину, 85 млн акций, получит Интеррос. По цене размещения это 27,2 млрд рублей, по рынку около 21,4 млрд.
Оставшиеся 36% Т-Технологии оплатят деньгами, 30,5 млрд рублей, и возьмут их в долг. Компания пишет о расчётах "с остальными акционерами". По структуре владения это 25% Интерроса (21,2 млрд) и 11% 1С (9,3 млрд).
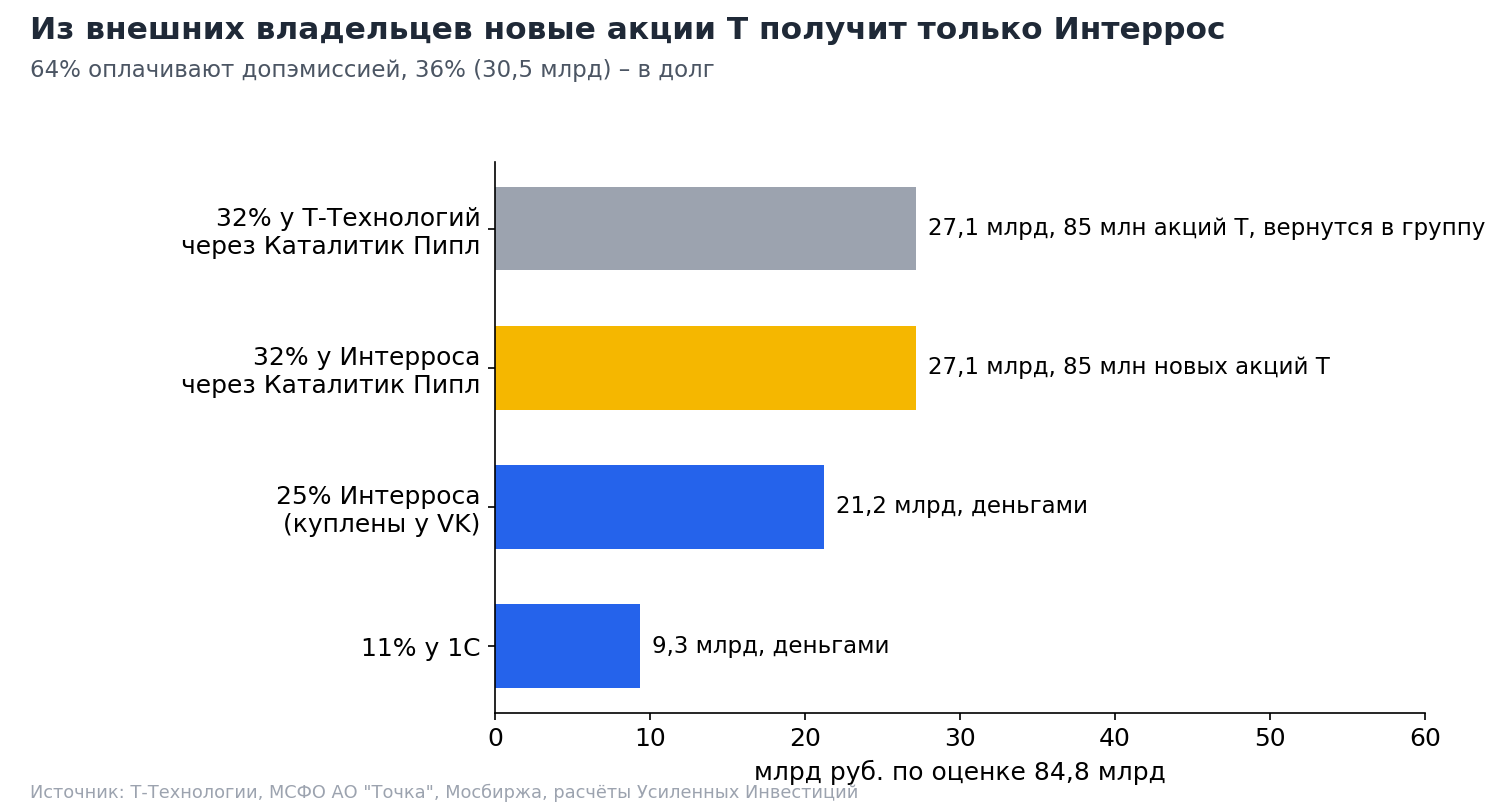
Заголовочные 84,8 млрд посчитаны по цене акции Т 320 рублей. Продавцы получают бумаги, которые на бирже стоят 251 рубль. В рыночных ценах вся покупка обходится примерно в 76 млрд. Ниже мультипликаторы считаются от 76 млрд, от 84,8 млрд они выходят на 11% выше.
Из Точки выплачивали дивиденды, а цена осталась апрельской: переплата, по нашей оценке, до 38%
16 апреля 2026 года Интеррос закрыл покупку 25% Точки у VK минимум за 21,2 млрд рублей, что оценивает всю компанию в 84,8 млрд. Это сделка между несвязанными сторонами, поэтому в нашем августовском разборе мы взяли её за проверочный ориентир. Объявленная оценка совпала с ним до десятых.
С апреля рынок заметно подешевел. С 16 апреля по 30 сентября индекс Мосбиржи снизился на 17%, индекс финансового сектора на 19%. Сбер подешевел на 15%, БСПБ на 22%, Совкомбанк на 25%, МТС Банк на 30%, сама Т на 23%. Но часть этого падения – дивидендные отсечки, летом банки платили дивиденды. Индекс финансового сектора полной доходности, который учитывает дивиденды, снизился только на 11%. Для сравнения с Точкой, из которой тоже выплачивали дивиденды, правильно брать именно его.
Часть падения в сделке учтена. Цена размещения 320 рублей почти совпадает с ценой акции Т в апреле (326 рублей после сплита), поэтому акционная часть подешевела вместе с Т. В рыночных ценах вся покупка стоит около 76 млрд. Денежная часть на падение рынка не поправлена. 1С получает за свои 11% полную апрельскую цену деньгами.
Апрельская цена с поправкой на полную доходность банков – 75,4 млрд. Если бы из Точки ничего не выводили, сделка в 76 млрд была бы почти справедливой. Но в апреле Интеррос покупал Точку вместе с деньгами, которые потом из неё выплатили акционерам. Т покупает её уже без них. Поэтому из сопоставимой цены нужно вычесть выведенные деньги.
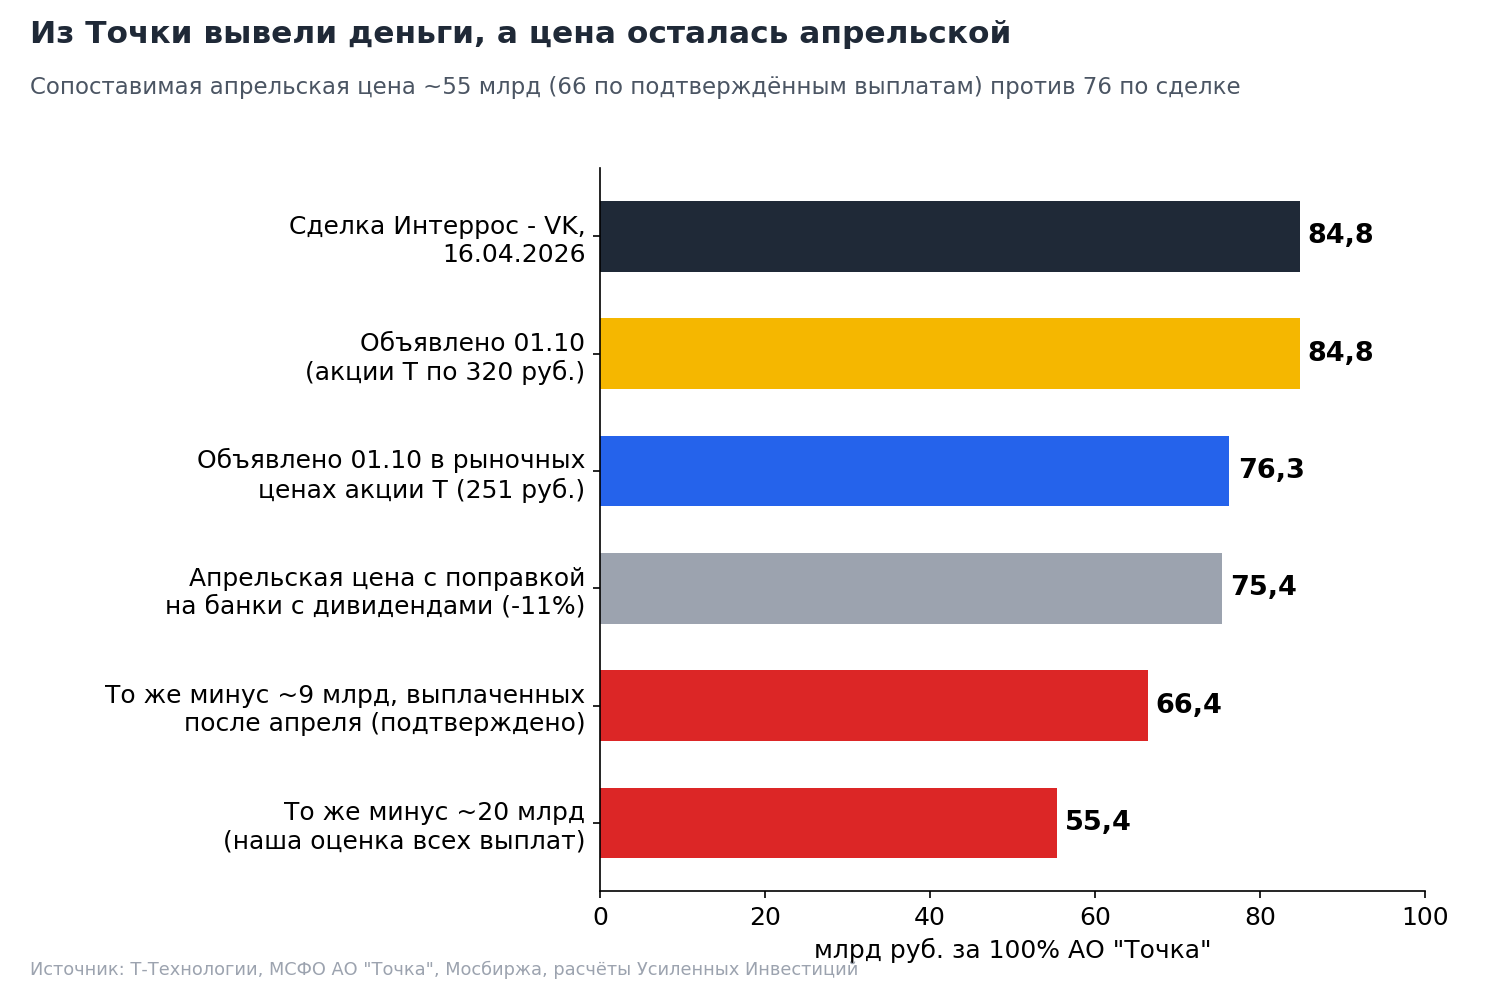
Если акционерам холдинга после апреля ушло около 20 млрд, как мы оцениваем, сопоставимая апрельская цена – 55 млрд, и Т платит на 38% больше. Если только подтверждённые отчётностью Т 9 млрд – 66 млрд и переплата около 15%. В деньгах это 7-14 млрд рублей за покупаемые 68%, 1-2% капитализации Т. Получают их Интеррос и 1С.
На свои 25%, купленные у VK, Интеррос в таком случае получил 2-5 млрд рублей дивидендов за несколько месяцев владения и продаёт пакет Т по цене покупки. За то же время банковский сектор подешевел.
По текущей прибыли Точку берут вдвое дороже, чем торгуется сама Т
Т-Технологии торгуются за 3,4 прибыли последних 12 месяцев и 0,9 капитала. Считаем по акциям в обращении, без 132,8 млн собственных. Сбер стоит 3,3 прибыли и 0,7 капитала, БСПБ 4,0 и 0,5, Совкомбанк 2,6 и 0,5, МТС Банк 1,9 и 0,3. ВТБ в сравнение не включён, его капитал раздувают привилегированные акции и бессрочные выпуски.
Точка по цене сделки стоит 4,0 прибыли 2025 года, если очистить прибыль от дохода на уже выплаченные дивиденды (об этом ниже). Это на уровне самой Т и банков. По нашей оценке прибыли 2026 года P/E сделки 7-8, вдвое выше любого банка из списка. От заголовочных 84,8 млрд выходит 8-9.
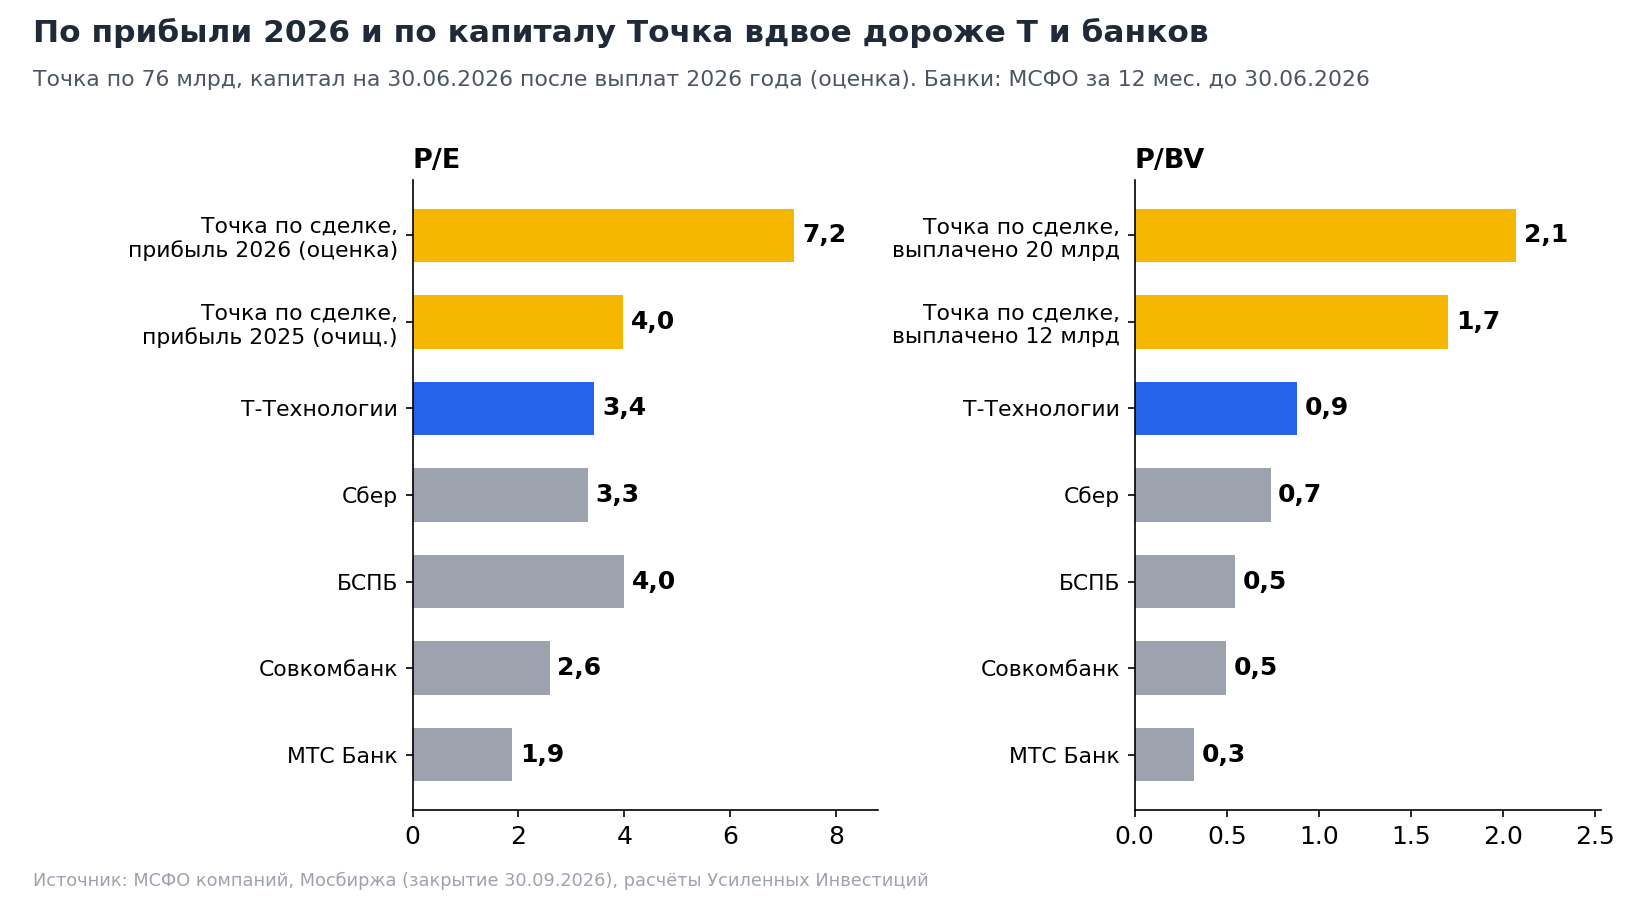
По капиталу премия видна сразу. Капитал Точки на конец 2025 года 51,5 млрд рублей, на 31 марта 2026 года 50,4 млрд по МСФО Т. После выплат 2026 года, по нашей оценке, он около 35-44 млрд. P/BV сделки 1,7-2,2 против 0,9 у Т. Часть премии оправдана рентабельностью. В 2025 году Точка заработала около 42% на средний капитал против 26% у Т, но в 2026 году её прибыль падает.
По мультипликаторам самой Т Точка стоила бы около 66 млрд рублей по очищенной прибыли 2025 года, около 32-36 млрд по прибыли 2026 года и 31-39 млрд по капиталу после выплат. Сделка в 76 млрд дороже любого из этих вариантов. Т отдаёт собственные акции, которые стоят 3,4 прибыли, и получает бизнес за 7-8 прибылей этого года, у которого прибыль падает.
До объявления условий аналитики обсуждали 150-200 млрд рублей, мы в июльском исследовании опасались 3-4 капиталов. Фактическая цена лучше этих опасений, но дороже банковского рынка и самой Т.
Прибыль Точки в 2026 году упадёт почти вдвое: это видно и по отчётности банка, и по МСФО Т
Прогноза прибыли Точки компания не даёт, промежуточной отчётности холдинга АО "Точка" нет. Но есть два косвенных источника, и оба указывают на падение примерно вдвое.
Первый – отчётность ООО "Банк Точка" в ЦБ по форме 102 за первое полугодие 2026 года.
- Чистый процентный доход 19,1 млрд рублей против 22,6 млрд годом ранее, минус 15%. Почти весь он – ключевая ставка на остатках предпринимателей, а средняя ставка снизилась с 20,9% до 15,1%.
- Комиссионные доходы 5,7 млрд против 5,4 млрд, плюс 5%.
- Резервы минус 2,1 млрд против почти нуля, видимо из-за кредитов продавцам маркетплейсов, которые Точка заморозила.
- Доход после резервов, до операционных расходов, 24,3 млрд против 28,9 млрд, минус 16%.
Прибыль банка по РСБУ при этом выросла на 64%, до 13,3 млрд до налога. Это артефакт. "Другие операционные расходы", куда входят комиссии банка холдингу, упали с 18,7 до 4,5 млрд. Деньги перестали перетекать внутри группы, но прибыль группы от этого не меняется. Без этой перестановки бизнес банка показывает минус 16% дохода.
Для холдинга это означает падение прибыли намного сильнее. Расходы Точки в 2025 году съедали больше половины выручки и выросли на 38%. Если в 2026 году они вырастут ещё на 10-20%, а доходы упадут на 16%, прибыль холдинга снизится на 40-50%.
Второй источник – МСФО самой Т, и он точнее. В отчёте за I квартал Т приводит таблицу по АО "Точка": прибыль за квартал всего 1,8 млрд рублей. В мае-декабре 2025 года Точка зарабатывала около 1,4 млрд в месяц, то есть больше 4 млрд в квартал. За полугодие доля Т в прибыли ассоциированных компаний, без Селектела, соответствует прибыли Точки около 4,5-5 млрд.
Построчная модель от отчётности холдинга за 2025 год даёт ту же величину. Допущения: процентный доход минус 15%, комиссии плюс 5%, ИТ-выручка плюс 15%, расходы плюс 10-20%, резервы вдвое выше, минус доход на 14 млрд выплаченных в 2025 году дивидендов.
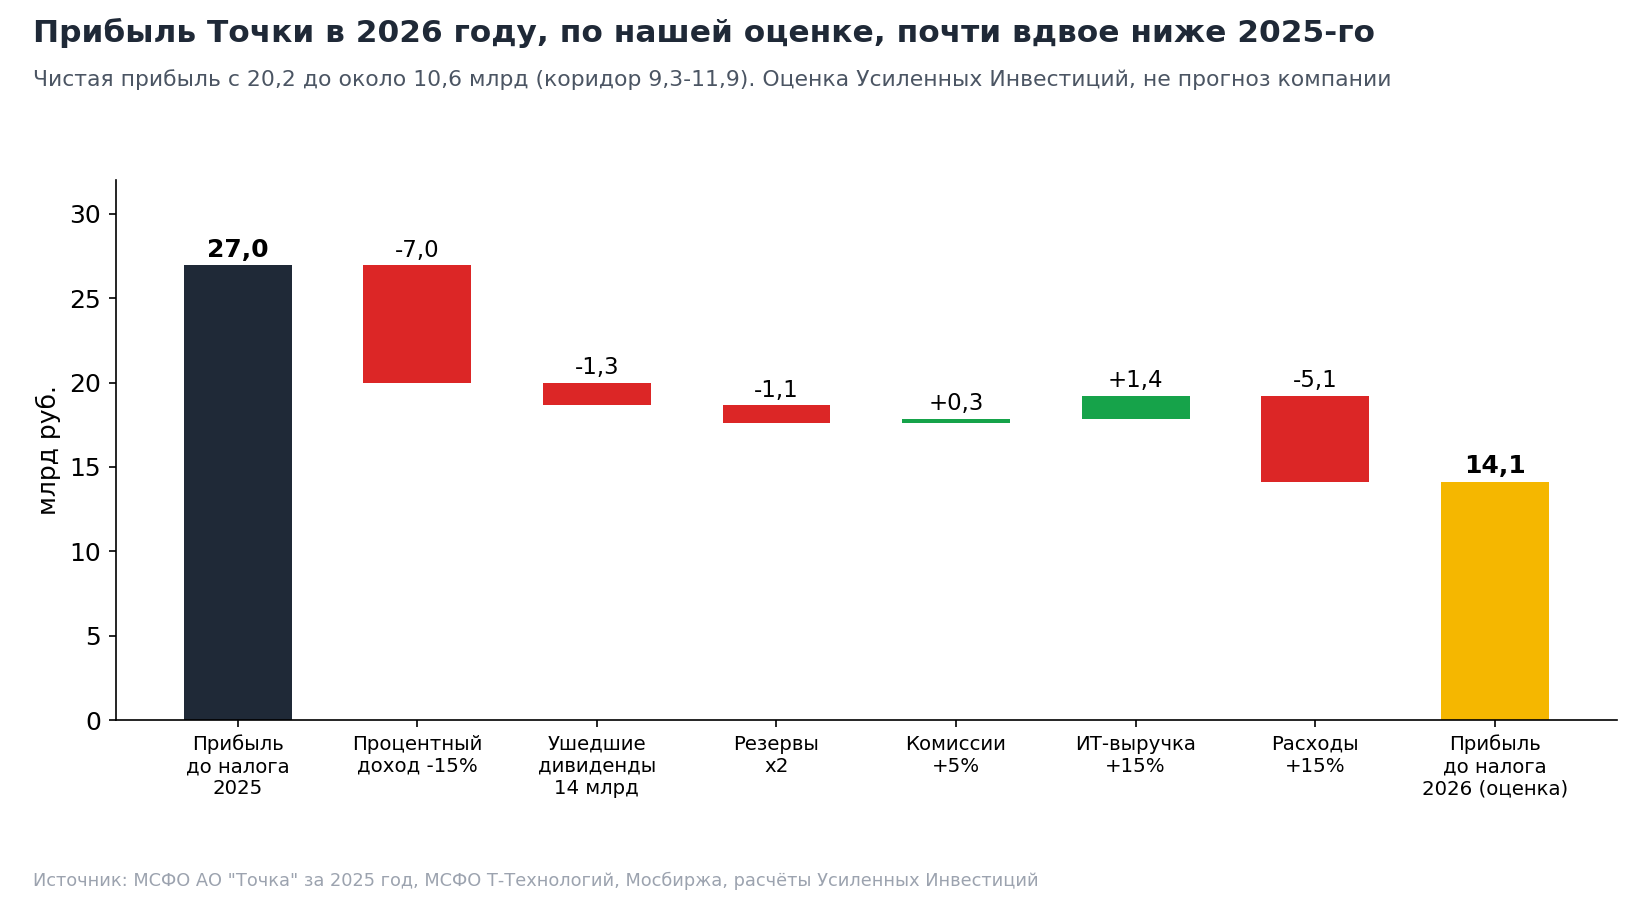
Чистая прибыль 2026 года, по модели, около 10,6 млрд рублей, а с учётом I квартала и резервов скорее 9-10 млрд. Если процентный доход упадёт на 25%, прибыль составит около 7 млрд. НДС на карточные и ИТ-услуги с 2026 года (425-ФЗ) отдельно не учтён и может снизить рост комиссий.
Дивиденд 2025 года обычный, проблема в выплате 2026 года: после фиксации цены и до закрытия
Дивиденды для прибыльного банка – нормальная вещь, и выплата 2025 года вопросов не вызывает. Точка объявила 14 млрд рублей, 69% прибыли 2025 года. Для бизнеса, которому почти не нужен капитал под кредиты, это много, но не аномально. Капитал на конец 2025 года, 51,5 млрд, посчитан уже после выплаты, и к концу года выплачено не меньше 9 млрд из 14, скорее всего вся сумма. Дивиденд по пакету VK получила сама VK. Апрельская цена Интерроса посчитана уже без этих денег, поэтому сравнение с ценой сделки он не искажает.
Единственная поправка от этой выплаты касается мультипликатора. Прибыль 2025 года частично заработана на 14 млрд, которых в компании уже нет, около 1 млрд рублей чистыми. Поэтому P/E 2025 года мы считаем от очищенной прибыли, 19,2 млрд вместо 20,2 млрд.
Выплата 2026 года устроена иначе. Она прошла уже после покупки Интерросом доли у VK. По ежемесячной форме 123 собственные средства ООО "Банк Точка" за июнь 2026 года снизились с 40,6 до 19,5 млрд рублей, базовый капитал с 35,7 до 13,5 млрд. В 2025 году ничего похожего не было, капитал банка весь год рос. Падение на 22 млрд за один месяц соответствует выплате дивидендов банком своему владельцу, холдингу АО "Точка". Компания на наш вопрос подтвердила, что дивиденды в этом году выплачивались и часть из них дошла до Т как акционера. Сколько холдинг передал акционерам, она не раскрыла.
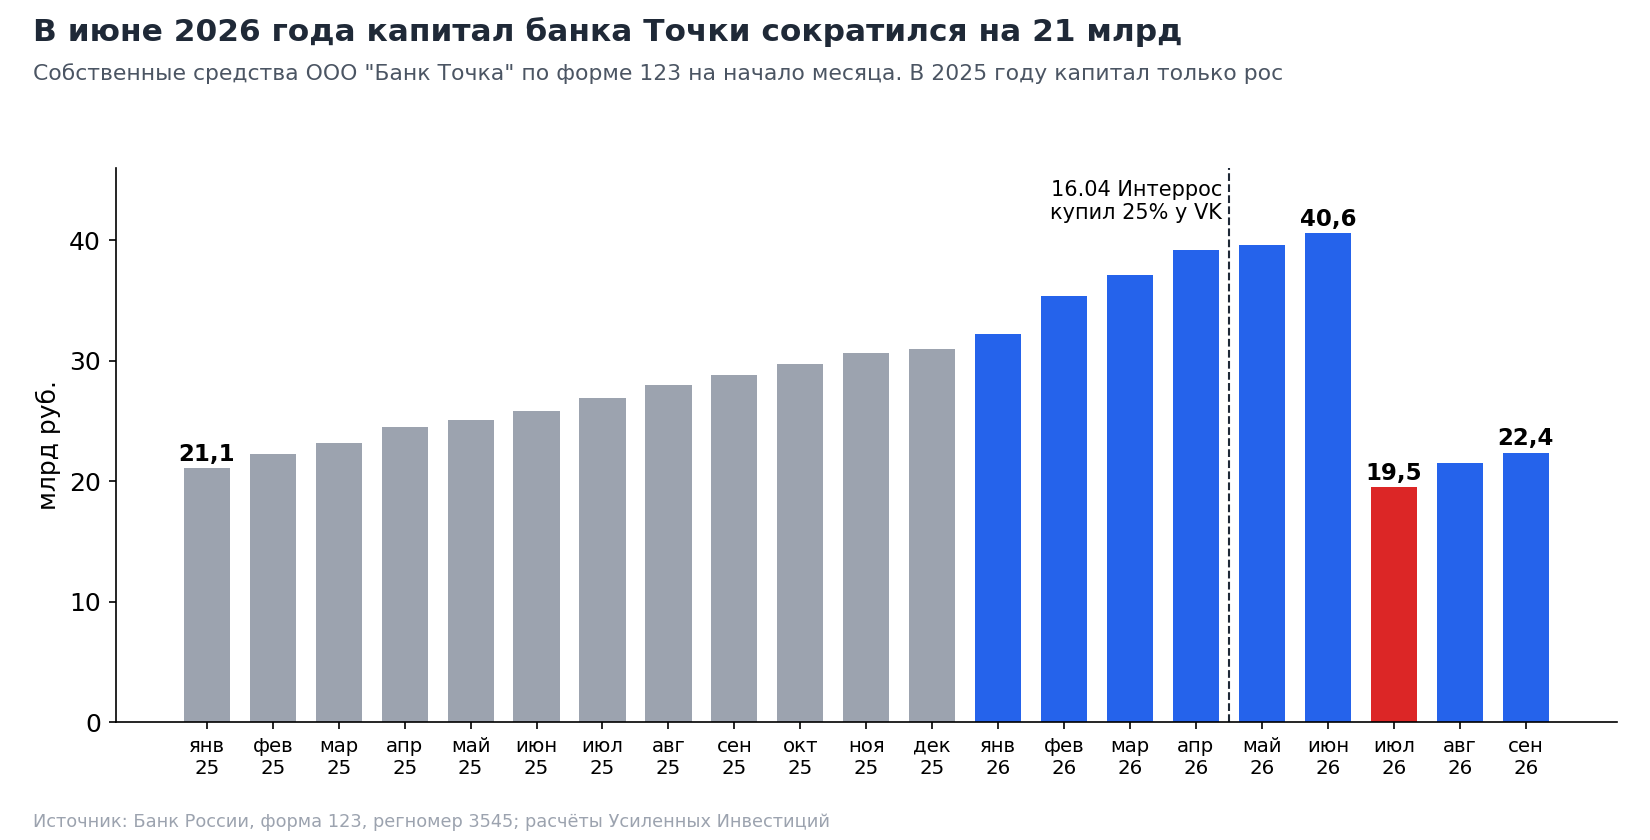
Сколько из этого дошло до акционеров, видно по отчётности самой Т. Т учитывает 64% Точки через "Каталитик Пипл" как совместное предприятие. В I квартале Т получила от Точки 1,9 млрд дивидендов, то есть Точка выплатила всего около 3 млрд, ещё до покупки Интерросом. За полугодие Т получила от ассоциированных компаний около 7,7 млрд, значит, во II квартале Точка выплатила около 9 млрд. Остаток из 22 млрд, переведённых банком в июне, в отчётность за полугодие не попал. Компания на наш вопрос предложила ориентироваться на ежемесячную отчётность банка, чтобы видеть выплаты. По нашей оценке, скорее всего, остаток тоже ушёл акционерам в III квартале. Точно это покажет отчёт Т за 9 месяцев. Компания сумму не раскрывает.
Дело не в самом дивиденде, а в трёх обстоятельствах. Выплата прошла после того, как ориентир цены был задан в апреле, и до закрытия сделки, а цена не изменилась. В нормальной практике такие выплаты до закрытия запрещают или вычитают из цены. За полтора года, с начала 2025-го по середину 2026-го, Точка заработала около 25 млрд рублей, а выплатила не меньше 26 млрд, а по нашей оценке около 38 млрд, 105-150% прибыли. Сама Т платит около 30% прибыли, Сбер 50%. И деньги ушли продавцам, а капитал банка Точки сократился вдвое. Кредитовать её клиентов, ради чего и делается сделка, придётся капиталом Т.
Т-Технологии пишут, что выплата учтена в оценке, но цена в рублях от апрельской не отличается. Отсюда переплата до 38%, посчитанная выше, и P/BV около 2 вместо 1,5. Показатели Точки компания обещает раскрыть с отчётом за третий квартал, до этого сумму выплаты проверить нельзя.
Остаётся вопрос, почему пакет VK весной не купила сама Т. Интеррос покупал его, по сообщениям о сделке, чтобы потом передать Т через допэмиссию. Купи Т пакет напрямую, она заплатила бы те же 21,2 млрд, а дивиденды за лето, по нашей оценке 3-5 млрд, достались бы её акционерам. Сейчас они у Интерроса, а цена для Т прежняя. Было ли Т предложено купить пакет, публично не раскрыто.
Размытие 3,3% вместо 7%: дорогую цену смягчает способ оплаты
В августе совет директоров назвал максимум допэмиссии в 550 млн акций и оценил реальную потребность в половину. За вычетом квазиказначейской трети в рынок выходило около 187 млн акций, 7,3% акций в обращении. Теперь компания называет 85 млн, или 3,3% (3,2% от всех выпущенных акций, как считает сама Т).
Разница объясняется двумя решениями. Треть цены платится деньгами, а не акциями. Акции отдаются по 320 рублей вместо рыночных 251. По рыночной цене на ту же сумму пришлось бы выпустить 108 млн акций вместо 85 млн.
Проценты по долгу при ставке 14% и налоге 25% обойдутся примерно в 3,2 млрд рублей чистой прибыли в год.
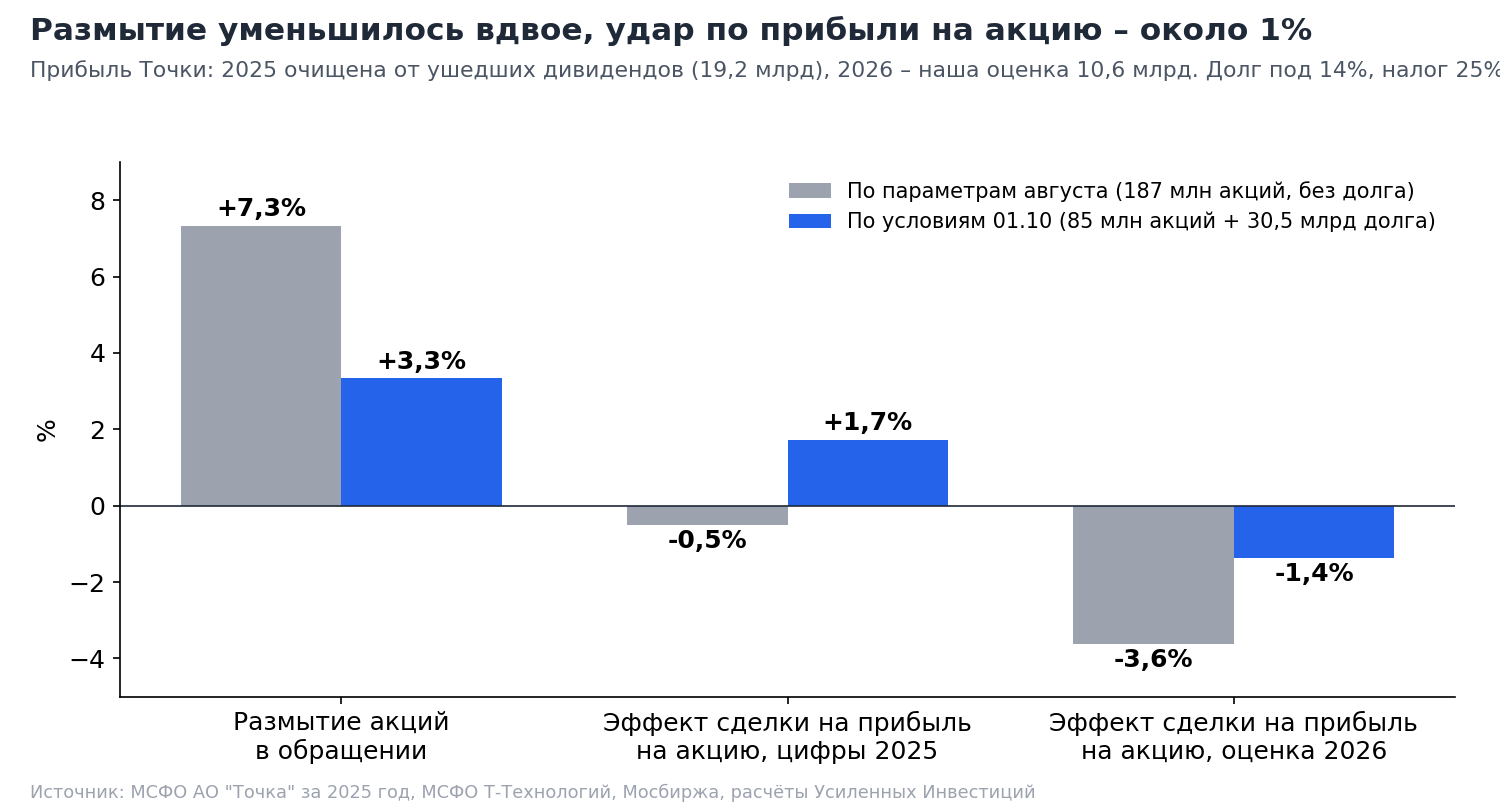
Если применить сделку к цифрам 2025 года, она добавляет к прибыли на акцию Т 1,7%. Сама прибыль на акцию Т за 2025 год выросла на 21%, это отдельный показатель. Т получает 68% очищенной прибыли Точки, 13,1 млрд рублей, минус 3,2 млрд процентов, и делит итог на число акций, увеличенное на 3,3%. По оценке 2026 года выходит минус 1,4%, в коридоре от минус 1,8% до минус 1,0%. При августовских параметрах на тех же данных выходило минус 0,5% и минус 3,6%.
Долг под 14% обходится втрое дешевле допэмиссии по рынку
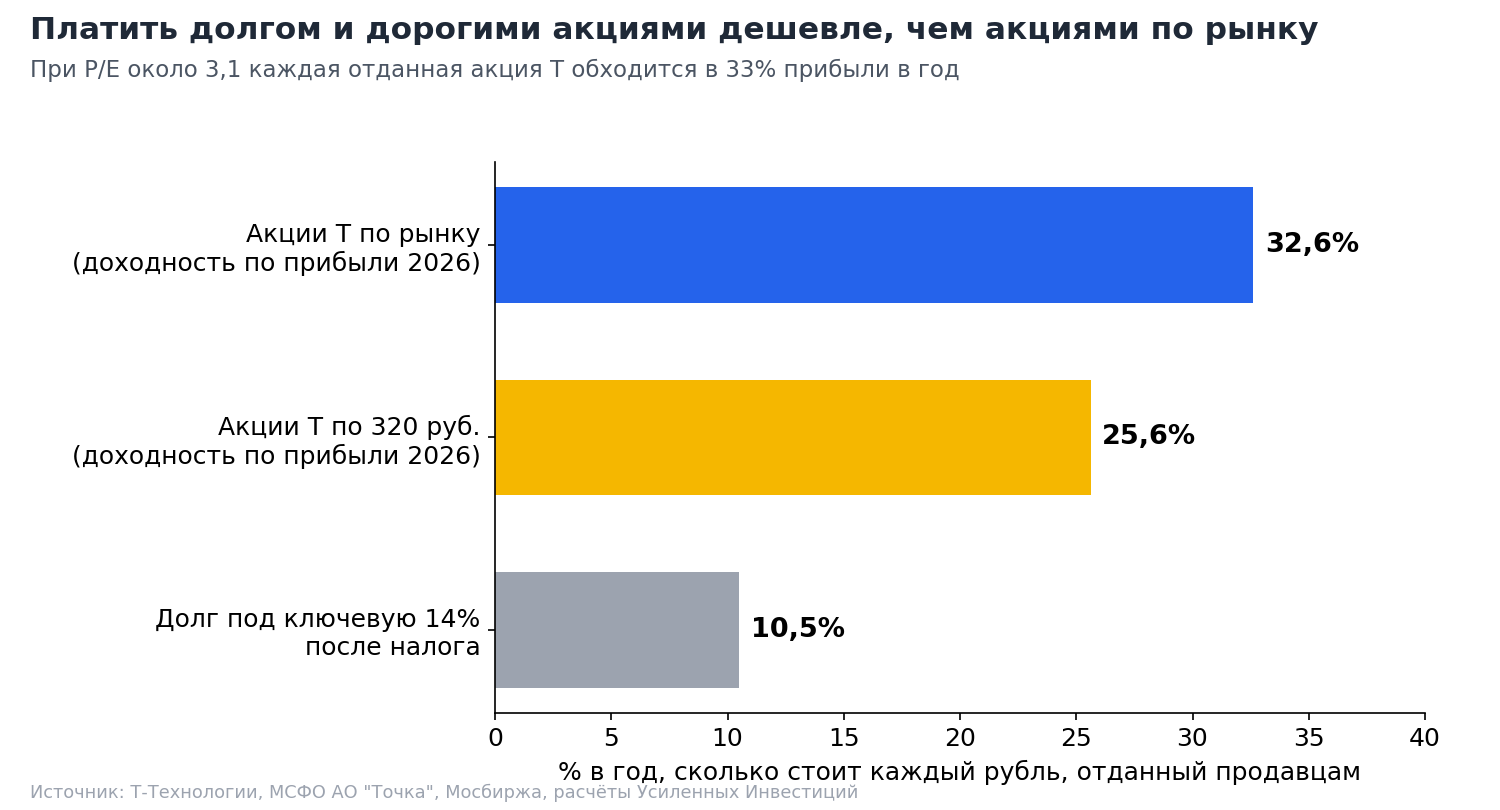
Т-Технологии стоят на бирже около 641 млрд рублей, если считать только акции в обращении. При ориентире прибыли на 2026 год 209 млрд это P/E около 3,1. Каждая новая акция, отданная по рынку, обходится действующим акционерам в 33% годовой прибыли на вложенный рубль.
Заём под ключевую ставку 14% после налога стоит около 10,5% в год. Акции по 320 рублей обходятся в 26%. Компания пояснила выбор денежной оплаты желанием "не отвлекать капитал от основного бизнеса". При нынешних мультипликаторах Т это ещё и самый дешёвый для акционеров способ платить.
Компания назвала ориентир ставки, около ключевой или ключевая плюс 1 п.п., но не раскрыла срок и заёмщика внутри группы.
Сделка съест часть капитала, а значит, и пространства для дивидендов. Т платит около 76 млрд за компанию с капиталом 37-45 млрд после выплат. Разница в 31-39 млрд ляжет в гудвил и нематериальные активы, которые вычитаются из капитала банковской группы. Вдобавок на баланс группы придут активы Точки под риском. По нашей грубой оценке достаточность базового капитала Т по Базелю, 11,8% на 30 июня, снизится на 0,5-1 п.п. Капитал банка самой Точки после июньской выплаты сократился вдвое, до 19,5 млрд, поэтому кредитовать клиентов Точки придётся с баланса Т. Чем меньше запас капитала, тем меньше пространства для роста дивидендов и выкупа акций. Компания утверждает, что капитала в основном бизнесе достаточно, и обещает рост дивиденда на акцию в 2026 году более чем на 20%. Эффект сделки на нормативы она не раскрывала.
У Т 132,8 млн собственных акций, но платить ими не стали
По отчётности Т за первое полугодие 2026 года у группы 132,8 млн собственных акций, 4,95% выпуска, на балансе 40,8 млрд рублей. На конец 2024 года их было 126,6 млн, на конец 2025 года 108,8 млн, за первое полугодие 2026 года докупили 24 млн. Выкупленные акции компания направляет в программу долгосрочной мотивации менеджмента.
Технически этого пакета хватило бы, Интерросу нужно 85 млн акций. Для текущих акционеров разницы почти нет. Собственные акции не участвуют в расчёте прибыли на акцию, и отдать их продавцу значит размыть акционеров так же, как выпустить новые. В обоих случаях в обращение приходят 85 млн акций.
Разница в навесе. С новым выпуском у группы после сделки будет около 218 млн собственных и квазиказначейских акций: 132,8 млн уже выкупленных плюс 85 млн, которые вернутся через "Каталитик Пипл". Это около 7,6% выпуска. Сейчас они размытия не создают. Если их со временем раздадут менеджменту или продадут в рынок, реальное размытие окажется заметно выше заявленных 3,2%. Т обещала не выводить в рынок квазиказначейский пакет от сделки, но обязательства погасить его не давала.
Т не называет продавцов связанными сторонами
Во всех сообщениях Т о консолидации Точки, от 26 августа до 1 октября, Интеррос не упомянут. Говорится об "акционерах АО Точка", "Каталитик Пипл" и независимом оценщике. Не сказано, что продавцы связаны с крупнейшим акционером Т. По сущфакту о решениях совета директоров, за них проголосовали все 9 членов совета, в том числе 4 независимых. Отдельного одобрения только независимыми директорами не было.
В отчётности Т ситуация описана формально. Группа пишет, что у неё нет конечной контролирующей стороны, хотя Интерросу принадлежит больше 41% акций. В примечании о связанных сторонах есть колонка "Акционеры" без имён. В ней числится неконтролирующая доля 111,4 млрд рублей, по сути это половина "Каталитик Пипл" у Интерроса. Там же кредиты, выданные акционерам, 29,4 млрд рублей под 5,0-14,4% годовых, и займы, полученные от акционеров, 90,9 млрд. Часть кредитов акционерам выдана дешевле ключевой ставки.
За допэмиссию на собрании 18 сентября проголосовали 94,1% участников при явке 63,6%. Интеррос владеет примерно 43% голосующих акций. Если он голосовал, на него пришлось около двух третей поданных голосов, а среди остальных участников "за" было около 82%. Миноритарии в целом сделку поддержали. Без голосов Интерроса одобрение выглядело бы скромнее 94%. Голосовал ли Интеррос, из открытых сообщений компании не видно.
Это не первая сделка Т с Интерросом. В 2024 году ТКС присоединил Росбанк через допэмиссию, тоже у Интерроса. Тогда размытие составило около 35%, а Интеррос стал крупнейшим акционером Т. Прибыль после сделки росла быстрее, чем раньше, но прибыль на акцию отставала из-за размытия, а рентабельность капитала снизилась примерно с 33% до 29%.
В развитом мире сделку одобряли бы без голосов Интерроса и с опубликованной оценкой
В июльском исследовании о M&A на российском рынке (https://telegra.ph/Empire-vs-Dividend-RU-MA-07-09) мы сравнивали, как разные юрисдикции защищают миноритариев при покупке актива у связанной стороны. Общий стандарт в развитых странах одинаковый. Сделку ведёт комитет независимых директоров. Справедливость цены подтверждает независимый банк письменным заключением, которое публикуют. Акционерам рассылают циркуляр с оценкой и отчётностью покупаемого бизнеса. Голосуют только незаинтересованные акционеры.
Если пройти по этому списку применительно к Точке, картина такая.
- Конфликт интересов. В развитом мире продавца называют прямо и описывают его интерес. Т Интеррос в сообщениях о сделке не называет.
- Независимый комитет. Обычно сделку ведут и одобряют только независимые директора. В Т совет голосовал полным составом, 9 из 9, в том числе 4 независимых.
- Заключение о справедливости цены. Обычно его публикуют вместе с именем банка и методами оценки. Т упоминает независимого оценщика, но не называет его и не раскрывает ни отчёт, ни мультипликаторы.
- Голосование. Обычно решает большинство незаинтересованных акционеров. На собрании Т голосовали все, и около двух третей голосов, по нашей оценке, принадлежали Интерросу.
- Отчётность цели. Обычно это полная отчётность и проформа объединённой компании. Точка раскрыла сокращённую отчётность за 2025 год без отчёта о движении денежных средств, промежуточной отчётности нет, проформы нет.
- Влияние на прибыль на акцию. Обычно его считают в цифрах. Т пишет о "позитивной траектории в среднесрочной перспективе" без цифр.
- Синергии. Обычно их называют в рублях и по годам. Т перечисляет направления, но не суммы.
- Выплаты до закрытия. Обычно цену фиксируют на дату и запрещают выводить деньги из компании до закрытия, а любую утечку вычитают из цены. В случае Точки банк выплатил наверх около 22 млрд в июне, после апрельской сделки, а цена осталась апрельской.
Справедливости ради, Т раскрыла больше, чем многие российские компании в похожих сделках. Названы цена, число акций, цена размещения, премия к рынку, доля денежной оплаты и эффективное размытие. Во многих российских сделках со связанными сторонами нет даже цены. Но до стандарта, при котором миноритарий может сам проверить справедливость цены, раскрытию ещё далеко. Российское регулирование этого и не требует: после реформы 2017 года согласие на сделку с заинтересованностью получают только по запросу, обязательного заключения о справедливости цены нет.
Мы задали компании вопросы: на часть получили точечные ответы, по остальным ждём
После объявления условий мы спросили Т-Технологии о том же, о чём написана эта статья. Почему сделка со связанной стороной не названа таковой и кто её одобрял. Почему цена не учитывает падение банковского сектора на 20% с апреля. Почему Точку берут за 2 капитала и 6-7 прибылей 2026 года. Почему платят допэмиссией, а не хотя бы частью казначейского пакета.
По одобрению компания указала на сущфакт: совет проголосовал 9 из 9, включая 4 независимых. Почему сделка не названа сделкой со связанной стороной, не объяснили. Мы получили точечные ответы, по остальным вопросам ждём: сумму дивидендов и показатели Точки компания пока не раскрывает. Ответы в нашем пересказе такие.
- О падении рынка. Если ориентироваться только на динамику публичного рынка, сделки M&A делать не надо. Частные и публичные мультипликаторы всегда различаются, а Точка – стратегическая покупка, а не спекуляция.
- О мультипликаторах. Считать их от отдельной отчётности Точки некорректно. Кредитовать клиентов Точки будут с баланса Т, и с учётом этих доходов эффективный мультипликатор, по оценке компании, близок к банковскому рынку. Синергии в B2C и операционные синергии в оценку не закладывали.
- О казначейском пакете. Его использовать затруднительно, он нужен для программы мотивации менеджмента Т и будущей программы для команды Точки. Высокая цена размещения, по словам компании, должна снять опасения о переплате.
- О цене размещения. 320 рублей выбрали, потому что рыночная цена ниже собственного капитала Т на акцию, и размещать дешевле капитала компания не хотела. Кроме того, высокая цена делает невыгодным для миноритариев использование преимущественного права, что уменьшает фактический выпуск. По словам компании, независимый оценщик оценил Точку выше 84,8 млрд.
- О долге. Денежную часть планируют профинансировать примерно под ключевую ставку или ключевую плюс 1 п.п.
- О квазиказначейском пакете от сделки. Минимум 12 месяцев он останется в "Каталитик Пипл", планов по нему нет. Дивиденды на него возвращаются в группу, и в расчёте акций в обращении он не участвует.
- О Точке в 2026 году. Её доходы снизятся вслед за ключевой ставкой, капитал по итогам года тоже уменьшится. Выборочные показатели Точки компания обещает раскрыть вместе с отчётом за третий квартал, синергии описать подробнее ближе к закрытию сделки.
- О кредитах продавцам маркетплейсов. Точка заморозила такое кредитование, а убытки от него компания связывает с испытаниями собственных скоринговых моделей. Дальше кредитовать будут на механиках Т.
Часть ответов звучит убедительно. Компания честно говорит, что ценит в Точке клиентскую базу и кредитование на её остатках, а не текущую прибыль. Аргумент про цену размещения выше капитала на акцию тоже справедлив, он защищает действующих акционеров. Другая часть ответов слабее. Аргумент "если смотреть на рынок, сделки делать не надо" не объясняет, почему продавец, связанный с крупнейшим акционером, получает апрельскую цену после падения рынка и после выплаты дивидендов. И в доводе про кредиты есть нестыковка. Если кредитовать клиентов Точки будут с баланса Т, этот доход Т получала бы и без выкупа: у неё уже была треть Точки и половина "Каталитик Пипл", для кредитов хватило бы договора о сотрудничестве. Выкуп остальных 68% добавляет Т прежде всего прибыль самой Точки, а её покупают дорого. Синергии компания обещает посчитать к отчёту за третий квартал.
Отдельно о казначейском пакете. По отчётности на 30 июня в нём 132,8 млн акций, 4,95% выпуска, а не около 3%, как прозвучало в ответе компании. Мотивация менеджмента забирает в среднем до 2% акций в год. Пакета хватает примерно на два с половиной года мотивации, или на оплату Точки с остатком.
Перед сделкой Т отставала от рынка, а условия встретила ростом, потому что рынок ждал худшего
К 13:10 мск 1 октября акции Т прибавляли 4,1%, до 261,6 рубля. Индекс финансового сектора за то же время вырос на 0,5%, индекс Мосбиржи на 0,3%. Сверх рынка бумага выросла примерно на 3,6%, это около 23 млрд рублей капитализации. Оборот к этому времени составил 7,4 млрд рублей против 4,1 млрд в среднем за целый торговый день сентября.
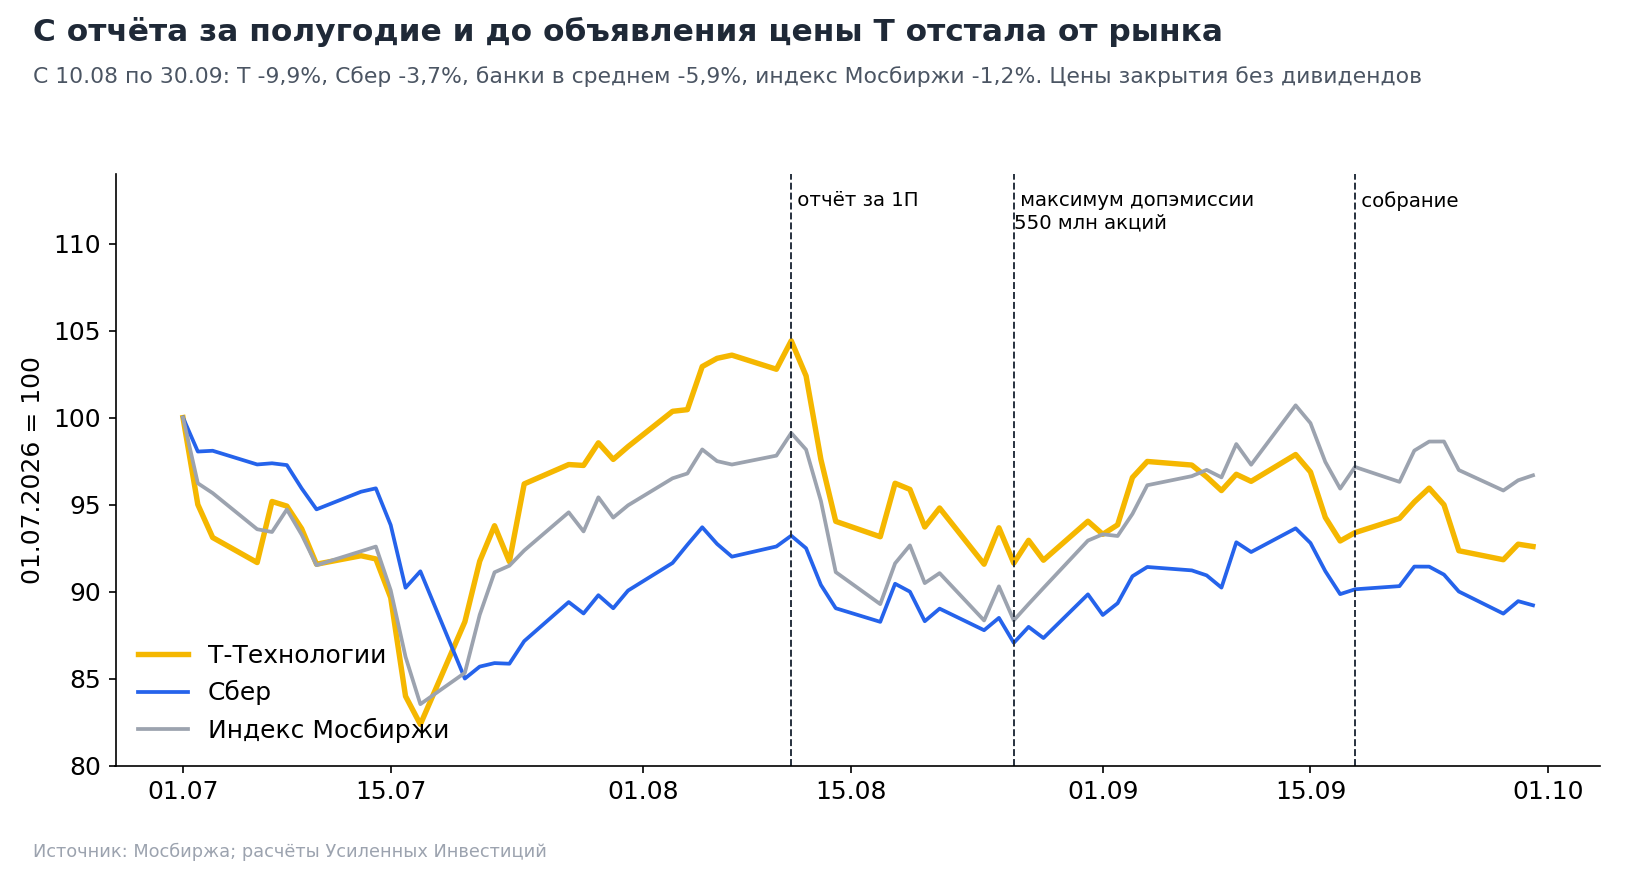
Перед объявлением бумага заметно отставала от рынка. С 10 августа, накануне отчёта за полугодие, по 30 сентября Т подешевела на 9,9%. Сбер за то же время потерял 3,7%, банки в среднем 5,9%, индекс Мосбиржи 1,2%. Отставание началось до объявления параметров допэмиссии 26 августа и продолжилось после него. После 26 августа индекс вырос на 9,4%, а Т только на 1%. Похоже, рынок закладывал в цену размытие, которого боялся, и давление навеса допэмиссии. Прямых доказательств этого нет, но рост 1 октября отыграл около половины отставания.
На количество акций для продавцов слабая цена не влияла, цена размещения зафиксирована на 320 рублях. Но чем ниже рынок, тем больше выглядит премия в цене размещения и тем менее выгодно миноритариям пользоваться преимущественным правом на покупку новых акций. Компания сама говорит, что выбрала высокую цену в том числе для этого.
Рост объясняется ожиданиями и ценой размещения, а не дешевизной самой Точки. Премия 27% к рынку в цене размещения показывает, во сколько менеджмент оценивает собственные акции, и рынок частично подтянулся к этой оценке. Аналитики до объявления закладывали более дорогой вариант. КИТ Финанс 11 августа оценивал Точку в 150-200 млрд рублей и ждал размытия акционеров Т на 12-15%. По августовским параметрам самой компании выходило 7%. Фактические 3,3% оказались лучше всех этих оценок.
Брокеры в целом позитивны по Т. В августе после отчёта за полугодие Эйлер, Атон, БКС, Цифра брокер и Совкомбанк оценивали акции как привлекательные при P/E 2026 года 3,1-3,4. Совкомбанк отдельно писал о значительном эффекте синергий от приобретений. Развёрнутых комментариев крупных инвестдомов к параметрам сделки к середине дня 1 октября не вышло, в новостях цитируют только саму компанию.
У сделки есть и сильные стороны
Свои акции Т отдаёт тоже дорого. По цене размещения 320 рублей сама Т оценена в 4,4 прибыли за 12 месяцев, с премией 27% к рынку. Точка по заголовочной цене стоит 4,4 очищенной прибыли 2025 года. Обе стороны оценены с премией, и по прошлогодней прибыли акционная часть близка к обмену по равному мультипликатору. С учётом денег, выведенных из Точки в 2026 году, это равенство нарушается не в пользу Т, но разрыв меньше, чем в денежной части.
Акции не размещаются дешевле капитала. Рыночная цена Т, 251 рубль, ниже собственного капитала на акцию (около 285 рублей). Размещение по рынку размыло бы балансовую стоимость акции для всех. По 320 рублей этого не происходит.
Размытие небольшое. 3,3% акций в обращении против 7% по августовским параметрам и 12-15% в ожиданиях аналитиков. Это плюс, но с оговоркой: треть цены Т платит деньгами в долг под ключевую ставку или чуть выше, и эти деньги тоже стоят акционерам прибыли.
Клиентская база почти не пересекается. После объединения у Т будет около 1,5 млн активных клиентов малого и среднего бизнеса, второе место после Сбера. По словам компании, клиенты Т и Точки пересекаются в ограниченной доле. Кредитный портфель Точки близок к нулю, а у Т готовы технологии кредитования бизнеса. Это самая понятная синергия в сделке, и её не нужно строить с нуля.
Уходит конфликт интересов. Т владела Точкой в мажоритарной, но не контролирующей доле, а Интеррос держал половину "Каталитик Пипл" и прямой пакет. Две конкурирующие компании в обслуживании МСБ под одним крупным акционером – плохая конструкция для миноритариев Т. После сделки весь денежный поток Точки, включая синергии, достаётся акционерам Т.
Рынок оценил сделку положительно. Прибавка в 23 млрд рублей капитализации сверх рынка в день объявления больше нашей оценки переплаты, 7-14 млрд за покупаемые 68%.
Сделка дорогая, размытие небольшое, выгодной её могут сделать только синергии
Цена сделки слабая. После апрельской сделки из Точки выплачивали дивиденды, а цена осталась апрельской. С поправкой на рынок и выплаты Т, по нашей оценке, платит около 38% сверх сопоставимой цены, по подтверждённой части выплат – около 15%. По прибыли 2026 года Точку берут за 7-8 прибылей против 3,4 у самой Т, по капиталу около 2 против 0,9. Премию получают продавцы, связанные с крупнейшим акционером Т.
Структура оплаты сильная. Размытие 3,3%, акции отдаются на 27% дороже рынка, треть цены платится долгом, который втрое дешевле собственных акций Т. Поэтому слабая цена почти не бьёт по прибыли на акцию.
Синергии реальны, но за них заплачено заранее. У Точки около 350 млрд рублей остатков на счетах предпринимателей, а кредиты бизнесу у Т растут на 55% в год. По нашей прикидке, если направить 100 млрд из этих остатков в кредиты малому бизнесу с маржой около 5% к ключевой ставке, это даст около 4 млрд рублей чистой прибыли в год. Этого хватает, чтобы перекрыть отрицательный эффект сделки на прибыль на акцию. Но этот эффект создаст сама Т, а премию за него она уже отдала продавцам.
Сделка снимает и давний конфликт интересов. До неё Интеррос контролировал сразу двух конкурентов в обслуживании малого бизнеса, Т и Точку. После неё Точка становится частью Т.
Где мы можем ошибаться
- Прибыль Точки на 2026 год – наша оценка. Промежуточной отчётности холдинга нет, а динамика банка по форме 102 может не совпасть с динамикой холдинга. Ошибка в процентном доходе на 10 п.п. меняет прибыль примерно на 3,5 млрд, а P/E 2026 года с 7-8 до 5,5-11.
- Дату выплаты дивидендов за 2025 год мы восстанавливаем по балансу. Если деньги ушли в начале 2025 года, поправки к P/E 2025 года почти нет.
- Сумму, которую холдинг АО "Точка" выплатил акционерам в 2026 году, мы не знаем. Мы видим только снижение капитала банка на 22 млрд и подтверждение компании, что дивиденды выплачивались. Если холдинг передал акционерам меньше, переплата и P/BV будут ниже наших оценок.
- Получателей денежной части мы определяем по структуре владения. Компания их не называет.
- Мультипликаторы банков посчитаны по отчётной прибыли за 12 месяцев, у Т – по акциям в обращении. Брокеры часто считают P/E Т по операционной прибыли, тогда он ниже, около 3,1.
- Оценка гудвила и влияния на капитал грубая, компания её не раскрывала.
- Синергии мы оцениваем прикидкой. Если Т сумеет перевести в кредиты больше остатков Точки, сделка окажется выгоднее, чем выглядит по цене.
Что спросить у компании и что проверять до закрытия
- Связанная сторона. Кто был оценщиком, опубликуют ли его отчёт и голосовал ли Интеррос на собрании 18 сентября.
- Дивиденды Точки в 2026 году. Сколько холдинг выплатил акционерам, когда и кому, и как именно это учтено в цене, которая осталась равной апрельской.
- Показатели Точки за 9 месяцев 2026 года, которые компания обещает раскрыть с отчётом за третий квартал: прибыль, капитал после выплат.
- Синергии в рублях и по годам. Сколько остатков Точки планируется направить в кредиты.
- Условия долга на 30,5 млрд и эффект сделки на достаточность капитала.
- Судьба квазиказначейского пакета через 12 месяцев. Погашение было бы лучшим сигналом.
- Дивиденды Т. Компания обещает рост дивиденда на акцию в 2026 году более чем на 20% и ежеквартальный рост после допэмиссии. Это прямая проверка слов о позитивном эффекте сделки.
Закрыть сделку планируют в конце 2026 года. Точка Банк сохранит бренд и команду.
Источники: сообщения Т-Технологий о сделке (канал t_tech, 26.08, 22.09 и 01.10.2026), консолидированная промежуточная отчётность МСФО Т-Технологий за первое полугодие 2026 года, раскрываемая консолидированная отчётность АО "Точка" за 2025 год, форма 102 ООО "Банк Точка", отчётность банков по МСФО за 3К2025-2К2026, данные Мосбиржи (цены и индексы IMOEX, MOEXFN) на 16.04, 30.09 и 01.10.2026, КИТ Финанс (11.08.2026), подборка мнений брокеров в канале t_tech (19.08.2026). Расчёты Усиленных Инвестиций. Предыдущий разбор сделки от 31 августа: https://telegra.ph/T-Tochka-Deal-3108-08-31
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите Усиленным Инвестициям, и мы оперативно исправим.
Материал не является индивидуальной инвестиционной рекомендацией. У Усиленных Инвестиций есть позиция в акциях Т-Технологий.