Точка за 70 млрд: что следует из параметров допэмиссии Т-Технологий
Усиленные ИнвестицииТ-Технологии выкупают банк Точка целиком и расплачиваются собственными акциями. Цену объявят в конце сентября, и именно она решит, окажется сделка нейтральной для акционеров или дорогой. Из параметров допэмиссии, объявленных 26 августа, следует оценка Точки в 69-77 млрд рублей. Это заметно ниже 150-200 млрд, которые обсуждались у аналитиков до объявления, и близко к цене, по которой Интеррос покупал долю в Точке у VK четыре месяца назад.
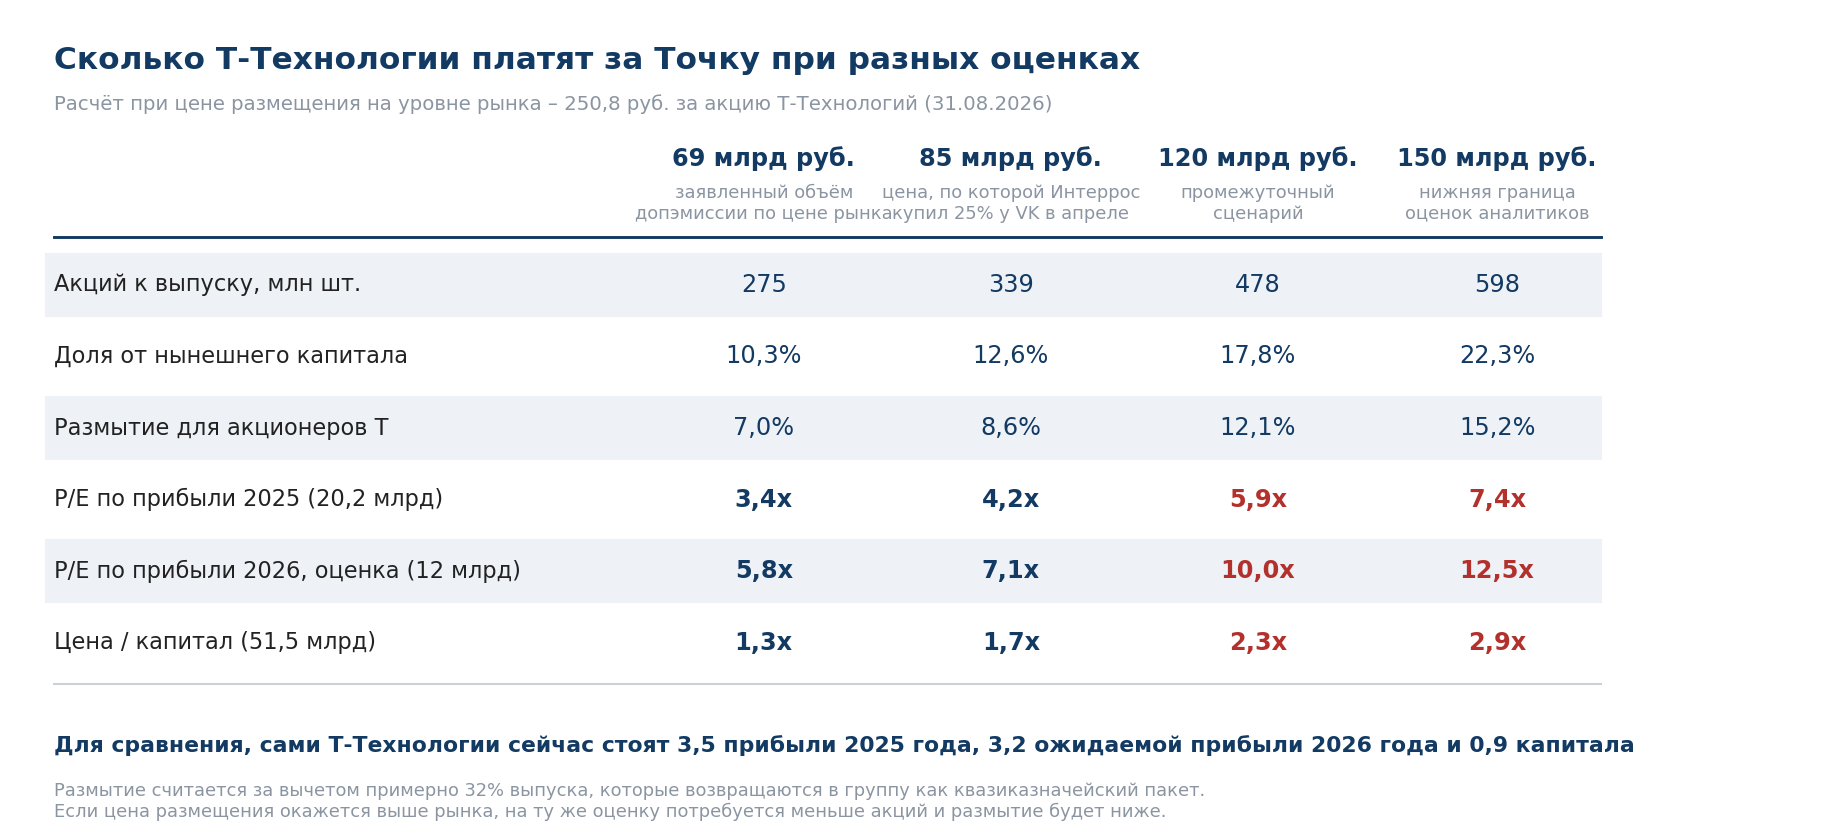
Заявленный объём допэмиссии указывает на оценку Точки в районе 70 млрд рублей. Совет директоров назвал максимум в 550 млн акций и добавил, что реально потребуется половина этого объёма. 275 млн акций по нынешней цене 250,8 рубля дают 69 млрд рублей за 100% Точки.
Бизнес Точки прибыльный, но пик уже пройден. Чистая прибыль за 2025 год упала на 12% до 20,2 млрд рублей при росте расходов на 38%. В первом полугодии 2026 года процентные доходы банка снизились ещё на 14%.
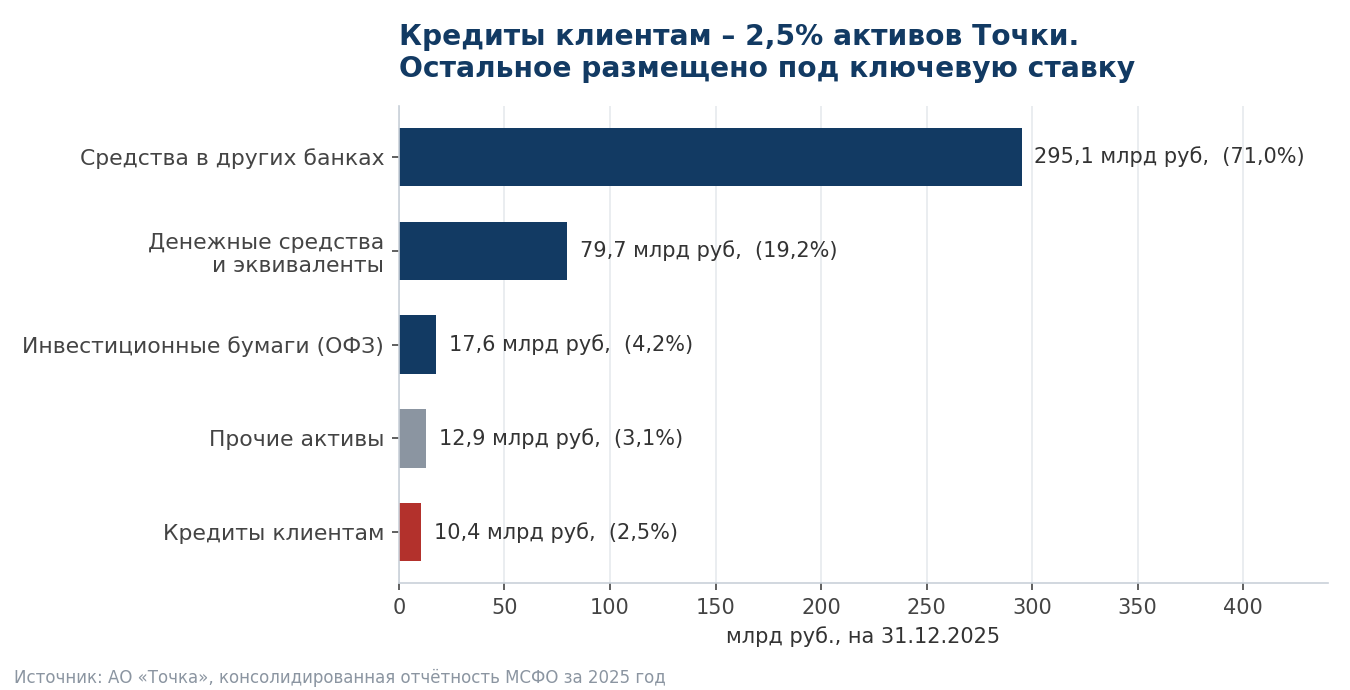
Кредиты занимают 2,5% баланса Точки, остальное размещено под ключевую ставку. 71% активов лежит на счетах в других банках. Зарабатывает Точка на разнице между ключевой ставкой и почти бесплатными остатками предпринимателей на расчётных счетах. Снижение ставки бьёт по такой прибыли напрямую.
По прибыли прошлого года цена выглядит справедливой, по прибыли текущего года уже нет. При оценке в 69 млрд рублей Точка обходится в 3,4 прибыли 2025 года против 3,5 у самих Т-Технологий. По ожидаемой прибыли 2026 года выходит 5,8 против 3,2.
Продавцом выступает контролирующий акционер покупателя. Интеррос владеет более чем 41% Т-Технологий и в апреле 2026 года купил 25% Точки у VK за 21,2 млрд рублей. Эта покупка даёт проверяемый ориентир справедливой цены, 85 млрд рублей за всю Точку. Всё, что окажется выше, Интеррос заработает на перепродаже внутри полугода.
Т-Технологии забирают Точку целиком и платят новыми акциями
Точка работает с малым бизнесом с 2015 года. Это онлайн-банк для предпринимателей без отделений, с 2023 года у него собственная банковская лицензия. На конец 2025 года на счетах клиентов лежало 353,6 млрд рублей. Кредитный рейтинг от Эксперт РА держится на уровне ruA- со стабильным прогнозом.
Владение устроено в несколько этажей. 64% АО "Точка" принадлежит компании "Каталитик Пипл", которую Т-Технологии и Интеррос держат почти пополам (50,01% и 49,99%). Ещё 25% Интеррос выкупил у VK в апреле 2026 года, 11% остаётся у 1С. Экономическая доля самих Т-Технологий в Точке составляет 32%.
В феврале 2026 года группа объявила о намерении довести долю до 100% и оплатить покупку допэмиссией. 26 августа совет директоров назвал максимальный объём выпуска, 550 млн акций, или 20,5% нынешнего капитала. Вопрос вынесен на внеочередное собрание акционеров 18 сентября. Оценку Точки и цену размещения совет директоров обещает объявить в конце сентября, закрытие сделки запланировано на конец 2026 года.
Треть фактического выпуска уйдёт на конвертацию той доли, которой группа уже владеет через "Каталитик Пипл". Эти акции вернутся в группу как квазиказначейский пакет, продавать его в рынок компания не планирует.
Из объявленного объёма допэмиссии следует оценка Точки в районе 70 млрд рублей
Совет директоров сказал, что реальная потребность в акциях составит половину от максимума. Половина от 550 млн даёт 275 млн акций, что по цене закрытия 250,8 рубля означает 69 млрд рублей за всю Точку.
Вторая половина максимального объёма зарезервирована под преимущественное право. При размещении по закрытой подписке действующие акционеры вправе выкупить новые акции пропорционально своим долям, чтобы не размываться. Совет директоров прямо говорит, что цену размещения планируется установить выше рыночной. В таком случае преимущественным правом никто не воспользуется и резерв останется невостребованным. Неиспользованные акции обещают погасить.
Цена размещения выше рынка работает в пользу миноритариев. На одну и ту же сумму оценки потребуется меньше новых акций, а значит и размытие будет меньше. При цене 280 рублей те же 275 млн акций стоили бы уже 77 млрд рублей.
Ключевая оговорка. Формулировка "около половины" принадлежит совету директоров и точной цифрой не является. Твёрдые числа появятся в конце сентября.
Кредиты занимают 2,5% баланса, остальное работает под ключевую ставку
Активы Точки на конец 2025 года составляли 415,8 млрд рублей. Из них 295,1 млрд размещено в других банках, 79,7 млрд держится в денежных средствах, 17,6 млрд вложено в ОФЗ. На кредиты клиентам приходится всего 10,4 млрд рублей.
У такой конструкции два следствия. Первое приятное. Кредитного риска почти нет, резервы за 2025 год составили 1,07 млрд рублей, норматив достаточности капитала Н1.0 у банка держался на уровне 20,3% при минимуме в 8%. Средства десяти крупнейших кредиторов не дотягивают до 2% пассивов, фондирование распылено по сотням тысяч предпринимателей и не зависит от нескольких крупных клиентов.
Второе следствие неприятное. Около 60% пассивов приходится на текущие счета, за которые банк почти ничего не платит. Процентные доходы за 2025 год составили 65,8 млрд рублей при процентных расходах в 18,0 млрд. Доходность работающих активов вышла на уровне 17,3% при средней ключевой ставке 19,2%, стоимость привлечения составила 5,4%. Прибыль Точки в значительной степени представляет собой производную от уровня ключевой ставки, а ставка с начала 2025 года прошла путь с 21% до 14%.
Прибыль за 2025 год упала на 12%, потому что расходы обогнали доходы
Чистый процентный доход Точки за 2025 год вырос на 18% до 46,4 млрд рублей. Лицензионная выручка и доходы от ИТ-услуг прибавили 35% и достигли 9,1 млрд рублей. При этом административные и прочие операционные расходы выросли на 38%, с 24,7 до 34,1 млрд рублей.
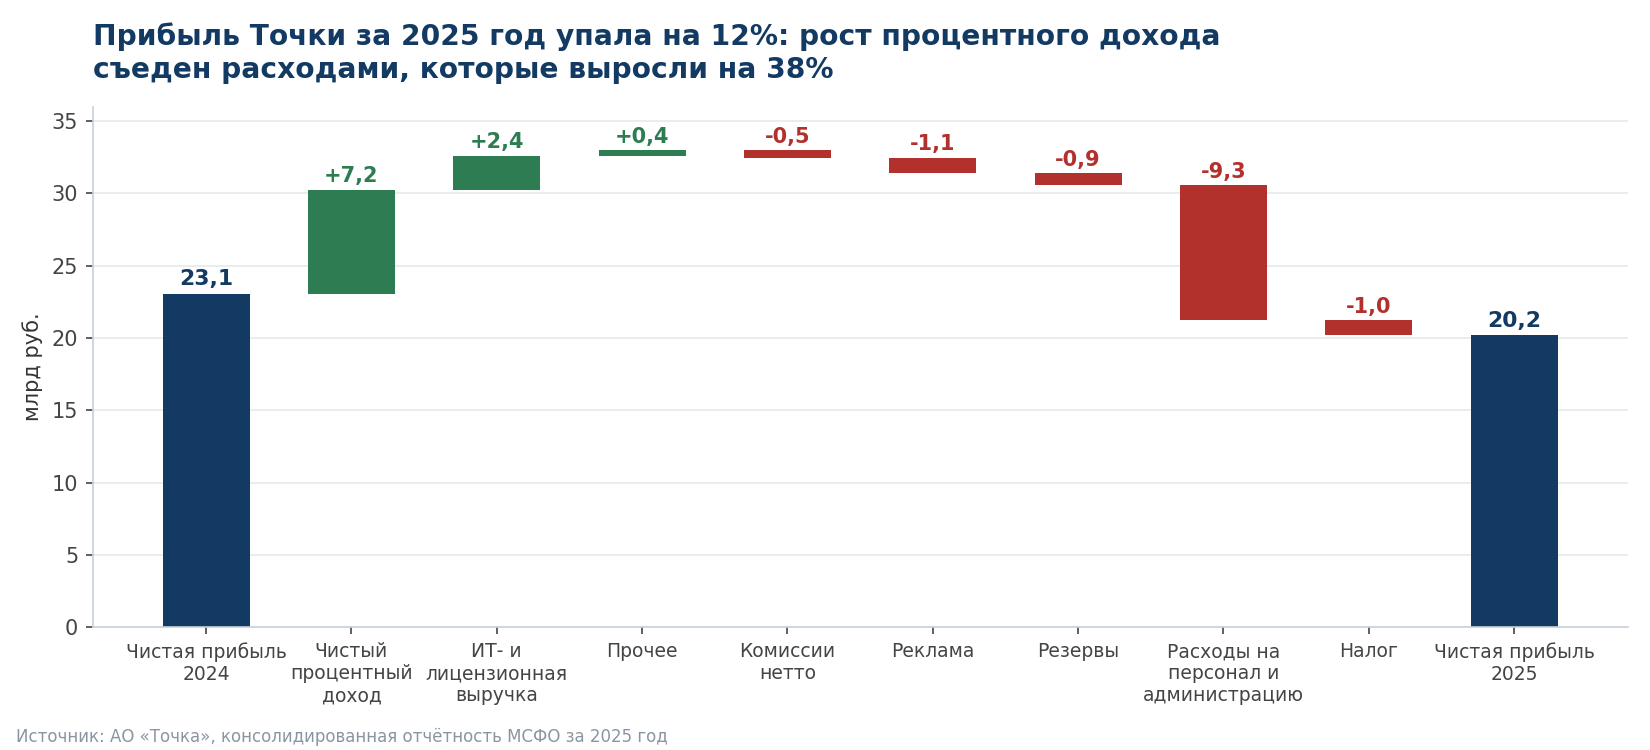
Отношение расходов к операционным доходам ухудшилось с 46% до 56%. Комиссионные доходы почти не выросли, 11,9 млрд рублей против 11,4 млрд годом ранее. Доходы от рекламных услуг упали более чем вдвое, с 1,9 до 0,8 млрд рублей. Прибыль до налога снизилась на 6%, а чистая прибыль на 12%, потому что эффективная ставка налога поднялась с 19,9% до 25,0%.
Рентабельность капитала при этом остаётся высокой и составляет 42% на средний капитал за год. Капитал группы на конец 2025 года был равен 51,5 млрд рублей.
Отдельного внимания заслуживают дивиденды. За 2025 год Точка объявила выплату 14 млрд рублей, это 69% прибыли и пятая часть предполагаемой цены сделки. Деньги получили нынешние владельцы, включая Интеррос и 1С, до того как компания перейдёт к Т-Технологиям.
В первом полугодии 2026 года снижение продолжилось
Консолидированную отчётность Точка публикует раз в год, но у банка есть отчётность в Банк России по форме 102. Она показывает, что происходит прямо сейчас.
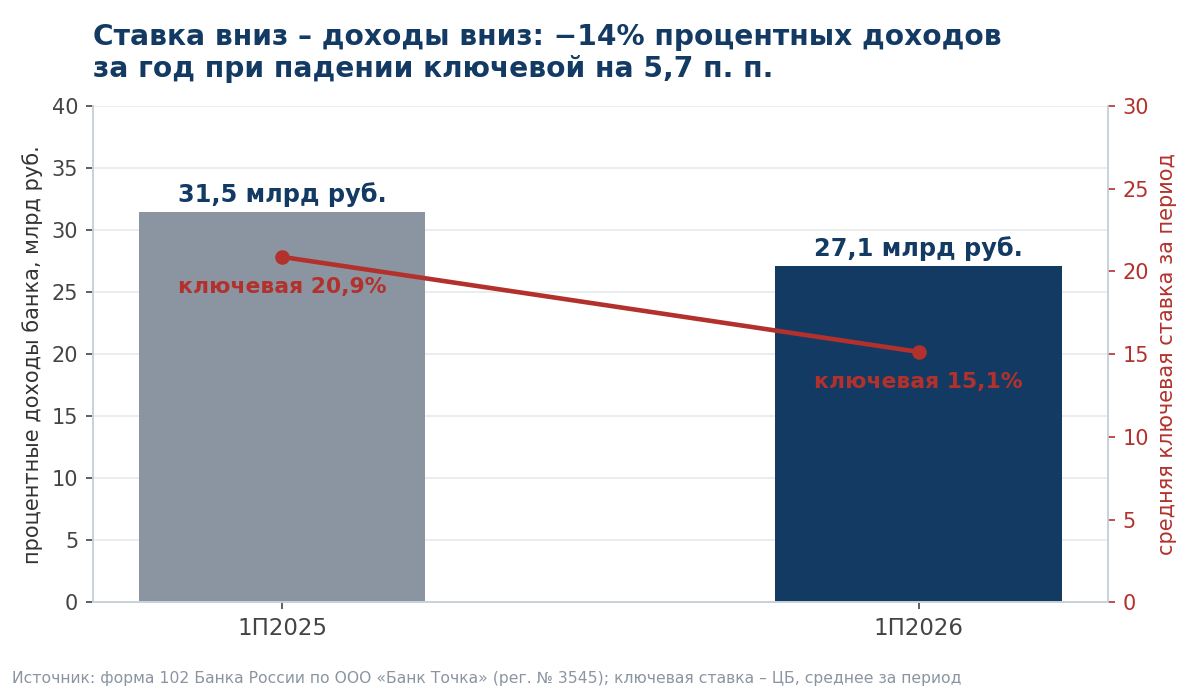
Процентные доходы банка за первое полугодие 2026 года составили 27,1 млрд рублей против 31,5 млрд годом ранее, снижение на 14%. Процентные расходы упали слабее, на 11%, поэтому чистый процентный доход банка сократился на 15%. Средняя ключевая ставка за тот же период опустилась с 20,9% до 15,1%. Комиссионные доходы прибавили 4,8% и компенсировать провал не смогли.
Прибыль банка по российским стандартам за полугодие выросла в полтора раза, до 9,5 млрд рублей, но этот показатель для оценки бизнеса не годится. Банк регулярно платит комиссионное вознаграждение материнской компании, и распределение расходов внутри группы за год сильно изменилось. Строка "другие операционные расходы" упала с 18,7 до 4,5 млрд рублей, а расходы на обеспечение деятельности выросли с 2,1 до 6,5 млрд. Суммарные расходы банка сократились почти вдвое, что и создало рост прибыли на бумаге. Экономику бизнеса показывает только консолидированная отчётность холдинга.
К этому добавился налог. С 1 января 2026 года по закону 425-ФЗ НДС распространили на операции и услуги, связанные с обслуживанием банковских карт и информационно-технологическим взаимодействием между участниками расчётов. Точка назвала это событием после отчётной даты в своей отчётности за 2025 год. Под удар попадают комиссионная и лицензионная выручка, как раз те статьи, которые должны были заместить процентный доход.
Авторская оценка результата 2026 года выглядит так. Если чистый процентный доход группы снизится на 15% вслед за банком, комиссии прибавят 5%, ИТ-выручка вырастет на 15%, резервы удвоятся на фоне выросшего в пять раз кредитного портфеля, а расходы вырастут на 10-20%, чистая прибыль за год получается в диапазоне 10-13 млрд рублей против 20,2 млрд за 2025 год. Это оценка, а не прогноз компании, и она полностью зависит от траектории ключевой ставки.
По прибыли прошлого года сделка нейтральна, по прибыли текущего размывает на 3%
Т-Технологии покупают не всю Точку. 32% группа уже держит, поэтому реальное приобретение сводится к оставшимся 68%.
При оценке всей Точки в 69 млрд рублей за эти 68% выпускается 187 млн новых акций для сторонних владельцев, что размывает действующих акционеров на 7,0%. Взамен группа получает 68% прибыли Точки за 2025 год, 13,7 млрд рублей, или 7,1% собственной прибыли за тот же год (192,4 млрд). Прибыль на акцию при таком раскладе не меняется.
Расчёт на данных 2026 года выглядит хуже. Приобретаемая доля прибыли составит 8,2 млрд рублей при оценке прибыли Точки в 12 млрд, а операционная чистая прибыль Т-Технологий по собственному прогнозу компании вырастет более чем на 20% и достигнет 209 млрд рублей. Приход в 3,9% прибыли против размытия в 7,0% означает потерю 3% прибыли на акцию.
Второй ракурс относится к капиталу. Точка при оценке 69 млрд стоит 1,3 своего капитала, а акции Т-Технологий торгуются по 0,9 капитала. Компания расплачивается недооценённой по балансу бумагой за актив, который стоит дороже баланса, и балансовая стоимость на акцию от этого снижается. Оправдание тут есть. Рентабельность капитала Точки в 42% заметно выше 27% у самих Т-Технологий, а за более высокую отдачу логично платить более высокий коэффициент к капиталу.
Синергия в сделке просматривается, но заявленных цифр по ней компания пока не давала. Т-Банк и Точка работают в одном сегменте и конкурируют за одного клиента, поэтому часть эффекта придёт от сокращения дублирующих расходов, а часть клиентской базы может пересекаться.
Интеррос сидит по обе стороны стола
Продавец и покупатель здесь связаны напрямую. Интеррос владеет более чем 41% Т-Технологий, вторую половину "Каталитик Пипл" держит он же, и выкупленные у VK 25% Точки тоже находятся у него. Цену определяет совет директоров компании, крупнейшим акционером которой Интеррос и является.
Хорошая новость в том, что для проверки цены есть внешний ориентир. VK купила 25% Точки в 2023 году за 11,6 млрд рублей, получила за время владения 4,3 млрд дивидендов и продала пакет Интерросу в апреле 2026 года минимум за 21,2 млрд. Апрельская сделка оценивает всю Точку в 84,8 млрд рублей, и заключали её две несвязанные стороны.
Отсюда следует простой тест. Оценка на уровне 85 млрд рублей означает, что Интеррос передаёт пакет по цене приобретения и на перепродаже не зарабатывает. Оценка выше означает, что за четыре месяца владения пакет подорожал, и оплатят это размытием остальные акционеры Т-Технологий. Оценка ниже 85 млрд была бы для миноритариев подарком, но рассчитывать на неё оснований нет.
Сама компания заявила, что независимая оценка будет учитывать рыночные подходы, мультипликаторы финансового и технологического секторов и котировки самих Т-Технологий. Последний пункт важнее прочих. Т-Технологии сейчас торгуются по 3,5 прибыли, и оценивать Точку заметно дороже собственных мультипликаторов покупателя было бы странно.
Что проверять в конце сентября
Оценка 100% Точки. Ориентиром служат 84,8 млрд рублей по апрельской сделке Интерроса с VK. Выше 100 млрд означает премию к недавней рыночной цене, оплаченную миноритариями.
Цена размещения. Чем она выше рынка, тем меньше акций уйдёт на ту же сумму и тем меньше размытие. Заодно высокая цена снимает вопрос преимущественного права.
Фактический объём выпуска. 275 млн акций подтвердят оценку в районе 70 млрд рублей, приближение к 550 млн будет означать оценку вдвое выше.
Порядок голосования на собрании 18 сентября. Сделка совершается со связанной стороной, и корректной практикой было бы отдельное одобрение незаинтересованными акционерами. Стоит посмотреть, как сформулирована повестка.
Дивиденды Точки до закрытия. За 2025 год из компании вывели 14 млрд рублей. Любые новые выплаты до закрытия должны уменьшать цену, иначе покупатель платит за деньги, которых уже нет.
Материал подготовлен командой "Усиленные Инвестиции" и не является индивидуальной инвестиционной рекомендацией. Расчёты выполнены на основе консолидированной отчётности АО "Точка" по МСФО за 2025 год, формы 102 ООО "Банк Точка" на сайте Банка России, раскрытий Т-Технологий и котировок Мосбиржи на 31.08.2026.