Инвестиционный мастермайнд 17 октября: Позитив, Мосбиржа, Башнефть, Инарктика и X5
Усиленные Инвестиции17 октября на форуме Инвест Базар'26 прошёл инвестиционный мастермайнд: пять экспертов принесли по одной идее на месяц, остальные их критиковали, в конце голосовали. Запись целиком: YouTube | VK.
- Борис Музалевский (Орловский парень в Пульсе) - Positive Technologies: прибыль уже во 2 квартале, долг снижается, возможна двузначная дивдоходность.
- Андрей Ахатов (СберКИБ) - Мосбиржа: консервативная ставка на рост комиссий от волатильности, цель около 180 руб.
- Алексей Мидаков (Сигналы Атланта) - Башнефть: дорогая нефть и демпфер, дивиденд около 180 руб. на акцию.
- София Кирсанова (СберКИБ) - Инарктика: биомасса и цены на рыбу восстанавливаются, дисконт к истории 46%.
- Кирилл Кузнецов (Усиленные Инвестиции, ведущий) - X5: инфляция продуктов развернулась, дивиденд ждём ближе к 200 руб.
По голосам спикеров и зала победил Позитив. Цены ниже - по Мосбирже на 19 октября.
Рынок: предсказать нельзя, выбирать надо по драйверам
Разговор о рынке (с 3:39) сошёлся на том, что геополитику не спрогнозировать, поэтому выбирать стоит отдельные бизнесы с понятными драйверами.
- София: у Яндекса после атак на дата-центры потери заметнее, чем у Озона, а восстановление упирается не столько в деньги, сколько во время: видеочипы в мире законтрактованы надолго.
- Борис: основная часть денег в фондах денежного рынка, около 15-20% в акциях. Ищет возможности в облигациях в дистрессе: после техдефолта Самолета ждёт новых волн распродаж, тем более что закон теперь позволяет реструктурировать облигации без согласия держателей.
- Андрей: финансовый сектор отстаёт от индекса из-за высоких доходностей ОФЗ и дорогого сырья, но по самим результатам банки на рекордных уровнях, 3 квартал может быть сильным.
- Алексей: заработал на ЛУКОЙЛе на отчёте и перед отсечкой, держит Транснефть: индексация тарифа 4,99% не хуже прошлогодней, а рост зарплат, привязанных к МРОТ, с 2027 года замедлится.
Идея 1. Positive Technologies: прибыль раньше обычного и долг вниз
Борис Музалевский (с 17:25) выбрал Позитив из трёх кандидатов. Аренадату и Базис по мультипликаторам считает ещё дешевле, но питчить их не стал из-за аффилированности и низкой ликвидности.
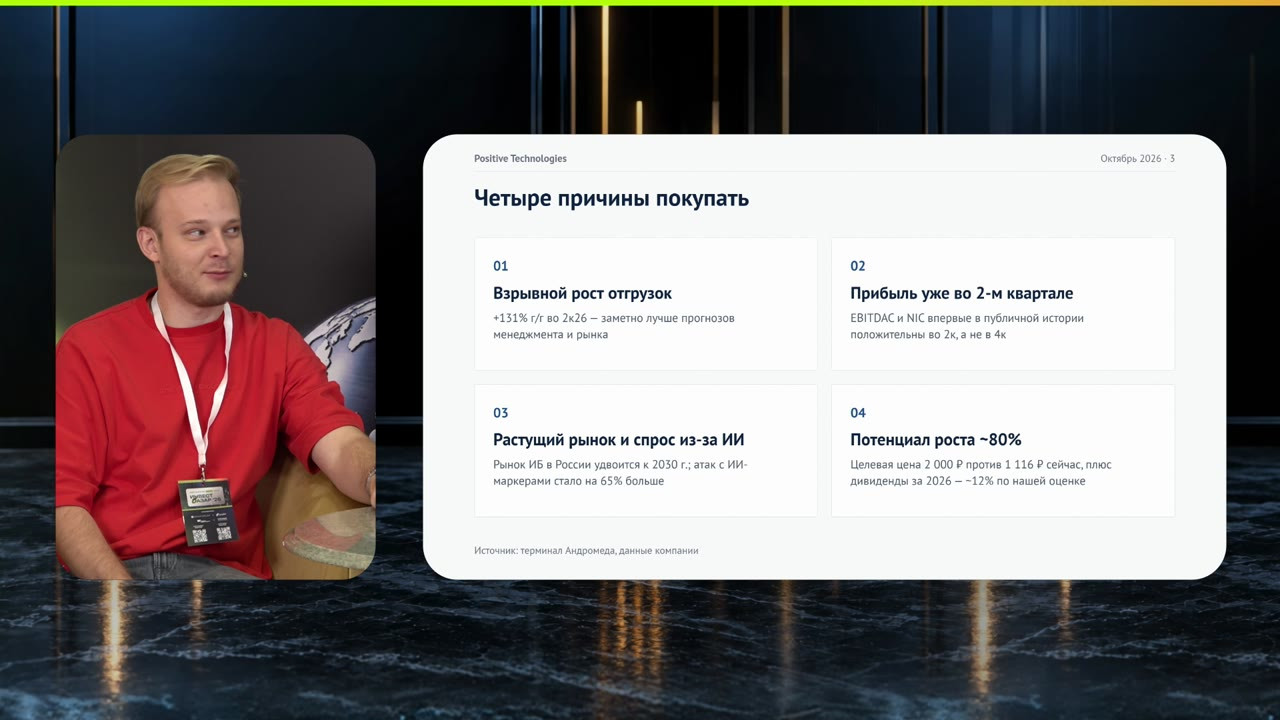
- Компания перестала продавать акции в рынок, доля фондов в капитале выросла, акции покупают даже НПФ.
- Прибыль впервые положительная уже во 2 квартале, а не только в 4-м. Сезонность сгладилась, поэтому 3 квартал может оказаться лучше ожиданий.
- Спрос на кибербезопасность растёт вместе с ИИ: ломать системы стало проще. При этом ключевые продукты (MaxPatrol, межсетевой экран) нельзя быстро заменить, а на рынке действует обязательная сертификация.
- Долг: чистый долг/EBITDA 0,8, в 2027 году компания хочет выйти к нулю. Расходы на персонал перестают расти так быстро, как в 2024 году.
- Дивиденды: разброс 80-200 руб., при выплате 74% прибыли - около 135 руб., это около 12% к цене 1118 руб.
Критика. Идея на рынке давно, в акции много фондов. По EBITDA с учётом капитализированных расходов компания стоит дорого для российского рынка. Корпоративные клиенты урезают ИТ-бюджеты. Алексей спросил, не повторится ли размытие из-за программы мотивации. Ответ Бориса: позитив до сих пор многие не любят, и ещё два хороших квартала могут это изменить; новых программ мотивации акциями компания пока обещала не запускать.
Идея 2. Мосбиржа: заработать на казино, а не на ставке
Андрей Ахатов (с 36:58) назвал идею самой консервативной: если на рынке непонятно, на что ставить, можно ставить на Мосбиржу. За август-сентябрь индекс Мосбиржи вырос на 7,5%, а акция биржи упала на 1,4%.
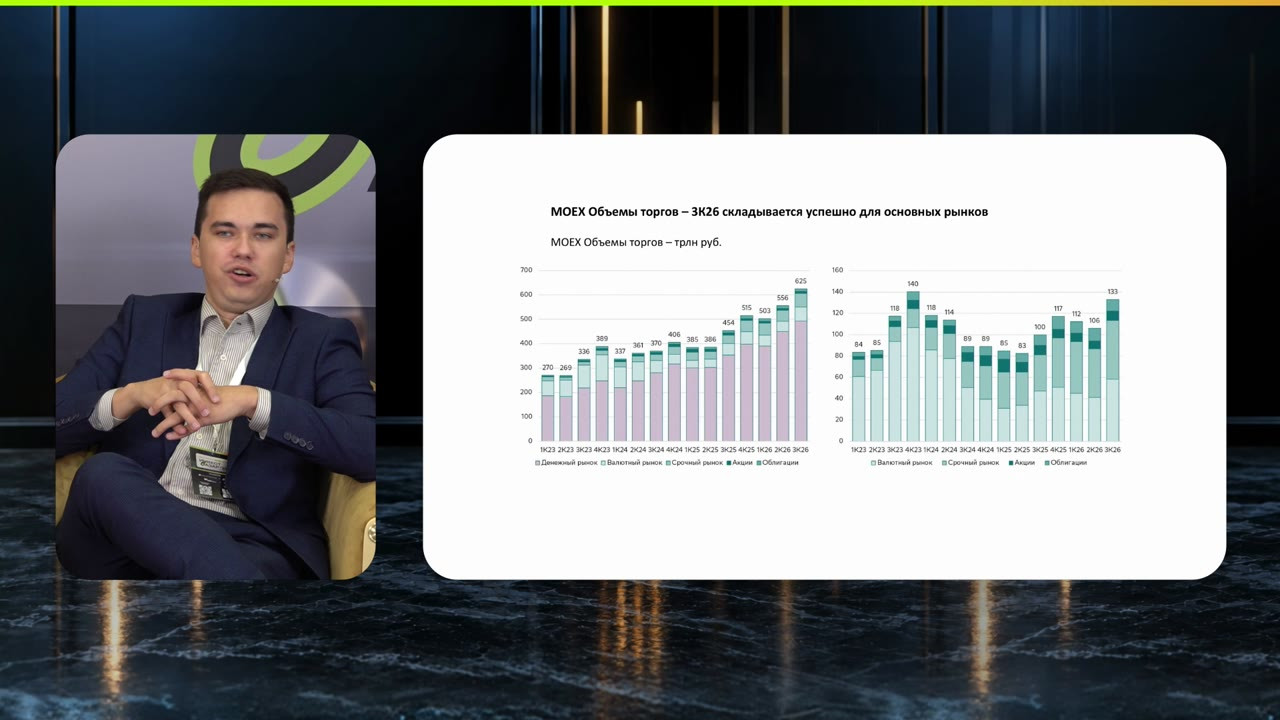
- Волатильность и восстановление объёмов на рынке акций и валютном рынке в 3 квартале перейдут в комиссионные доходы, Андрей ждёт рекорда.
- Процентные доходы держатся около 13 млрд руб. за квартал, операционные расходы под контролем, цель по их доле в комиссиях 50-55% достижима.
- Дивидендная доходность 13-14%, бета к рынку ниже единицы: в падении акция должна выглядеть лучше индекса.
- Цель около 180 руб., это +14% к цене 158 руб.
Критика. Не уйдут ли игроки к конкурентам с вечными фьючерсами на иностранные акции, учтена ли в цели долгая высокая ставка, нет ли капитализации расходов. Андрей ответил, что большие деньги останутся на основной площадке, нематериальные активы растут слабо, а снижение клиентских остатков компенсируется ставкой. Среди банков к отчётам за 3 квартал он выделил Совкомбанк, Т-Технологии и ДОМ.РФ.
Идея 3. Башнефть: дорогая нефть и демпфер на 23% дивидендов
Алексей Мидаков (с 56:40) выбрал Башнефть: средняя цена российской нефти в рублях за 12 недель на максимуме с 2022 года, мировые запасы снижаются, нефть растёт без откатов на новостях.
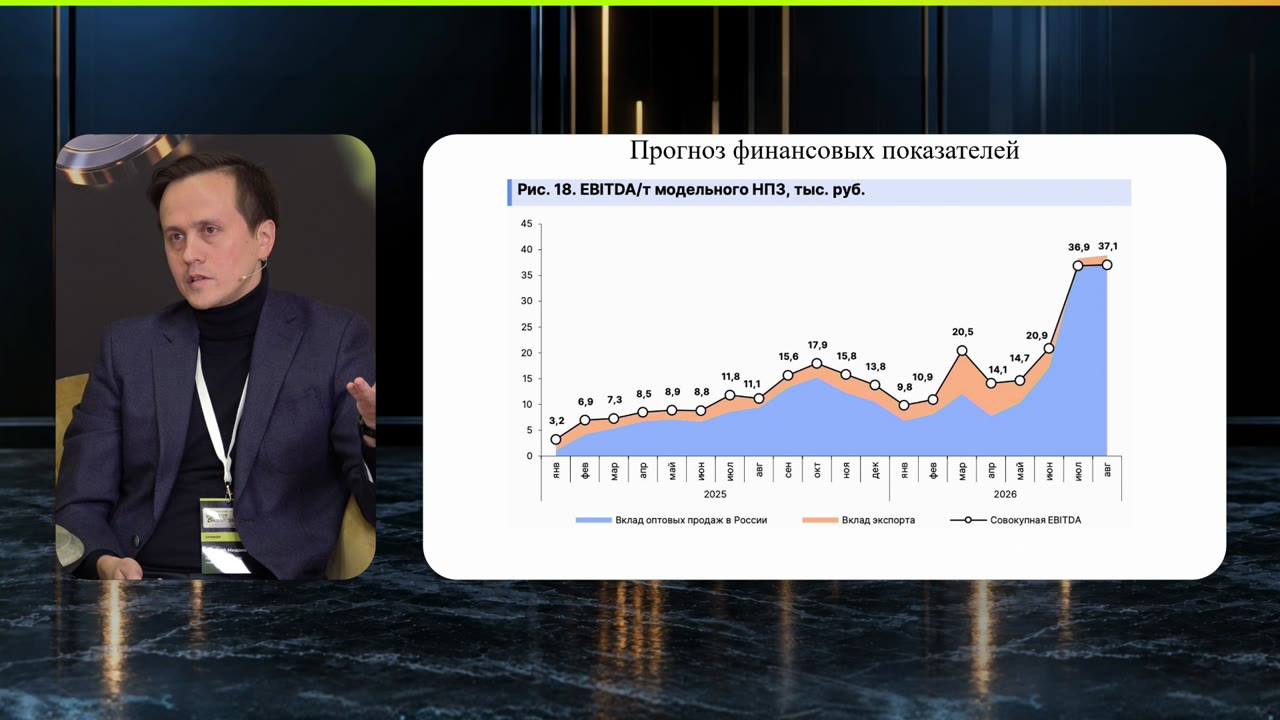
- Компания перерабатывает около 85% добычи и получает большие демпферные выплаты: выросли и нефть, и маржа на дизеле и бензине.
- Прибыль за 3 квартал по данным Росстата по Башкирии и раскрытию на Федресурсе уже не хуже 2 квартала.
- Прогноз: около 128 млрд руб. прибыли за год, при выплате 25% - около 180 руб. на акцию, это около 22% к цене привилегированной акции 803 руб.
- Риск продажи пакета Башкирией: в бюджете заложена продажа четверти, а не всего пакета, и при дорогой нефти республике выгоднее получать налоги и дивиденды.
Критика. Идею назвали казиношной: должно сложиться слишком много факторов. Спикеры напомнили про слабое корпоративное управление и атаки на НПЗ. Высокую прибыль 2023 года Алексей объяснил переоценкой валютной части оборотного капитала.
Идея 4. Инарктика: рыба выросла, рынок не заметил
София Кирсанова (с 1:09:00) выбрала Инарктику: по P/E компания стоит на 46% дешевле своей медианы с 2022 года, это один из самых больших дисконтов в её покрытии. Дисконт есть и у НМТП, а FESCO и Мать и дитя торгуются с премией.
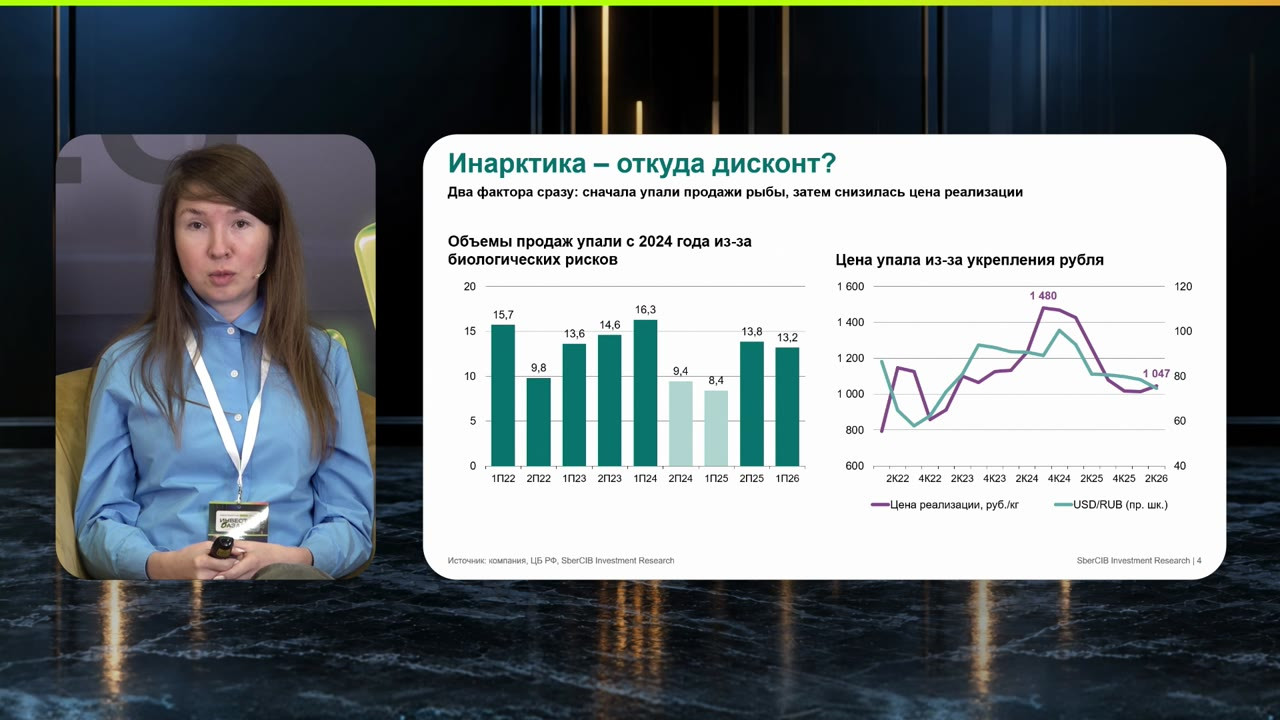
- После гибели рыбы в 2024 году продажи упали, но к концу 2026 года биомасса ждётся около 35 тыс. т, как в 2023-м.
- Цена реализации растёт: 1 080 руб./кг в 3 квартале, около 1 140 руб. в 4-м. Лосось конкурирует с импортом, поэтому слабый рубль поднимает цену.
- Себестоимость пойдёт вниз: крепкий рубль прошлого года попадает в неё с лагом, в конце года запускается свой кормовой завод.
- Чистая прибыль 2026 года около 9 млрд руб. против убытка годом ранее, рентабельность в 2027 году близка к рекорду 2024-го.
- Дивиденды: около 20 руб. за 2026 год (6% к цене 335 руб.), около 30 руб. за 2027-й - консервативная оценка.
Критика. Бизнес циклический, мальки гибнут регулярно, у населения меньше денег на рыбу, дивдоходность невысокая. София ответила, что биологические риски сейчас не реализуются, а рынок пропустил выход компании из низшей точки цикла.
Идея 5. X5: дивиденд созрел
Кирилл Кузнецов (с 1:19:35) закрывал сессию идеей в X5. Подробный разбор - в отдельной статье и ролике.
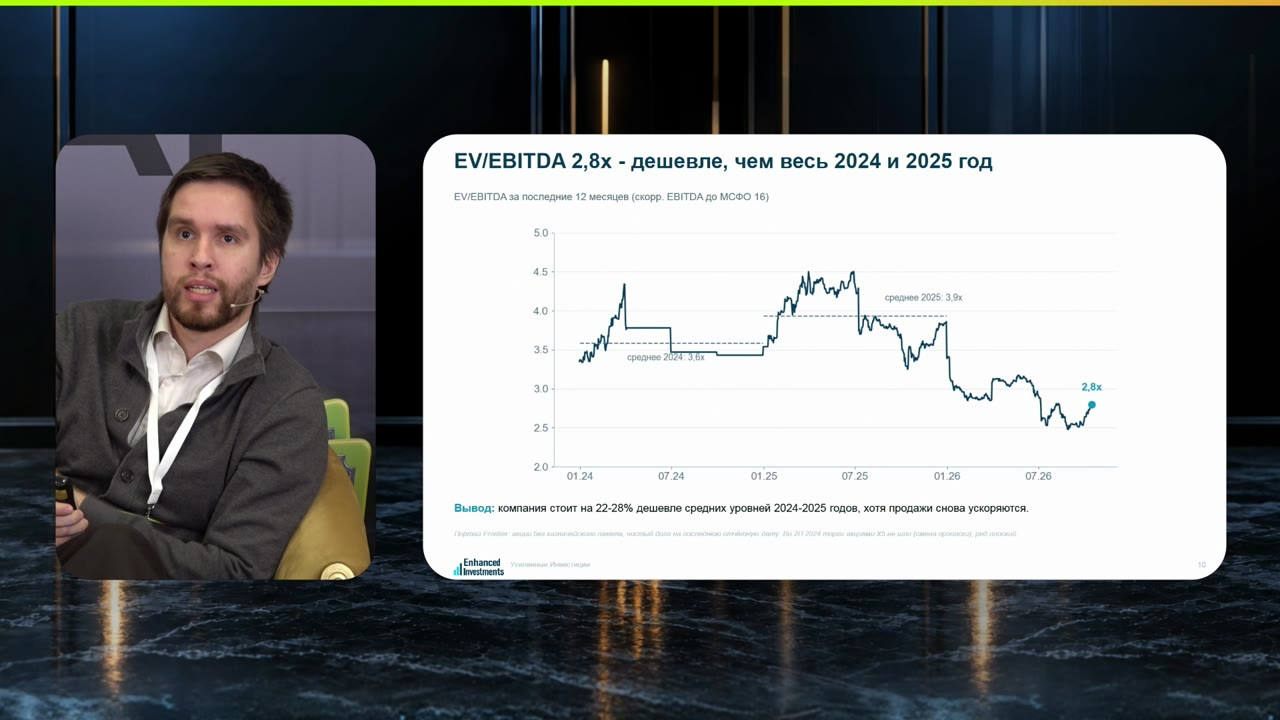
- Продуктовая инфляция развернулась от минимума около 3% к 5%, выручка в 3 квартале ускорилась до +13%.
- Компания режет капитальные затраты и делает упор на денежный поток, стоит около 2,8-2,9 годовой EBITDA.
- Консенсус по дивиденду за 9 месяцев 150-200 руб., ждём ближе к верхней границе. Перед прошлой отсечкой акция выросла на 10%.
Критика. Акция часто растёт заранее, дивиденды частично платятся в долг, на рентабельность давят топливо и логистика, есть физический риск атак на распределительные центры. С последним Кирилл согласился: от этого риска в России не застрахован никто.
Итог голосования: Позитив
За свою идею голосовать было нельзя. Больше всего голосов спикеров собрал Позитив, по одному получили Башнефть, X5 и Мосбиржа. Голоса из зала тоже ушли Позитиву. Следующий мастермайнд пройдёт на конференции Смартлаба.
Посмотреть сессию целиком: YouTube | VK.
Еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, карточки компаний и расчёты – на портале.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.