X5: дивиденд созрел - ждём до 200 руб., цель 2500-2700
Усиленные ИнвестицииАкции X5 стоят 2192 руб. (18 октября 2026 года). Эту идею мы представили на мастермайнде 17 октября. Коротко: продуктовая инфляция развернулась вверх, вслед за ней ускорились продажи, X5 продолжает забирать долю рынка и режет капитальные затраты, а акция стоит дешевле, чем весь 2024 и 2025 год.
Дивиденд за 9 месяцев рынок ждёт в диапазоне 150-200 руб. на акцию, мы ждём ближе к верхней границе, к 200 руб. Это до 9,1% к цене одной выплатой и около 15% годовых вместе с финальным дивидендом. Решение - в первой половине ноября, компания рассматривает выплату уже в декабре. Справедливую цену оцениваем в 2500-2700 руб., потенциал +14-23%. Ближняя цель к декабрьской отсечке - 2300-2400 руб.
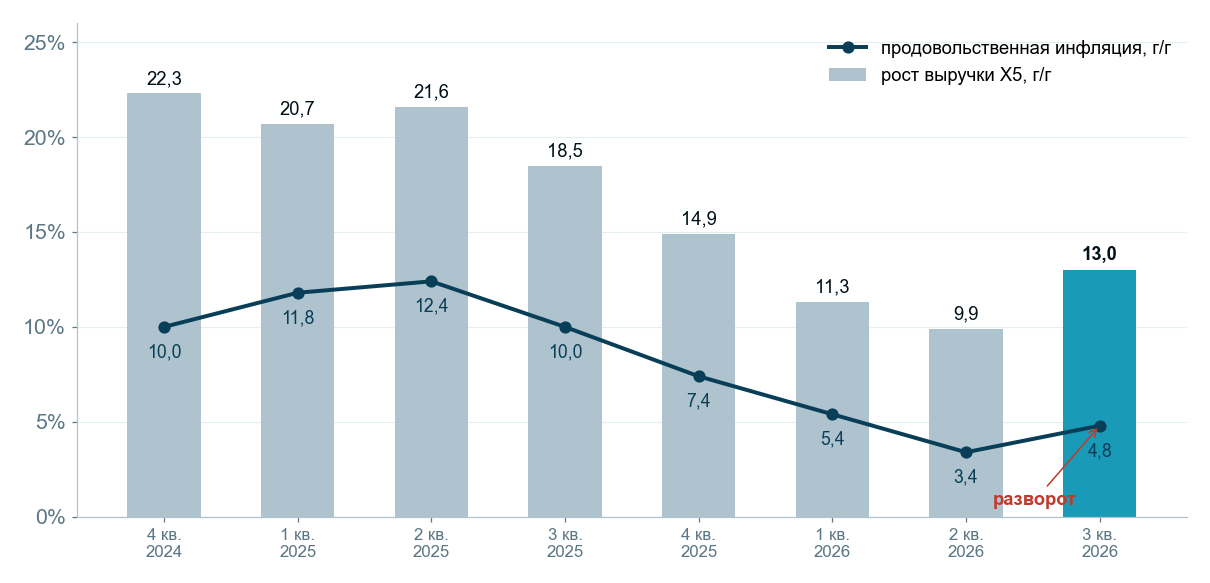
Продуктовая инфляция прошла дно в мае и растёт четвёртый месяц
Выручка продуктового ритейлера наполовину состоит из инфляции: средний чек растёт вместе с ценами на полке. Весной 2025 года продукты дорожали на 12% в год, и выручка X5 росла на 22%. Потом инфляция упала до 3,4%, и рост выручки замедлился до 9,9%.
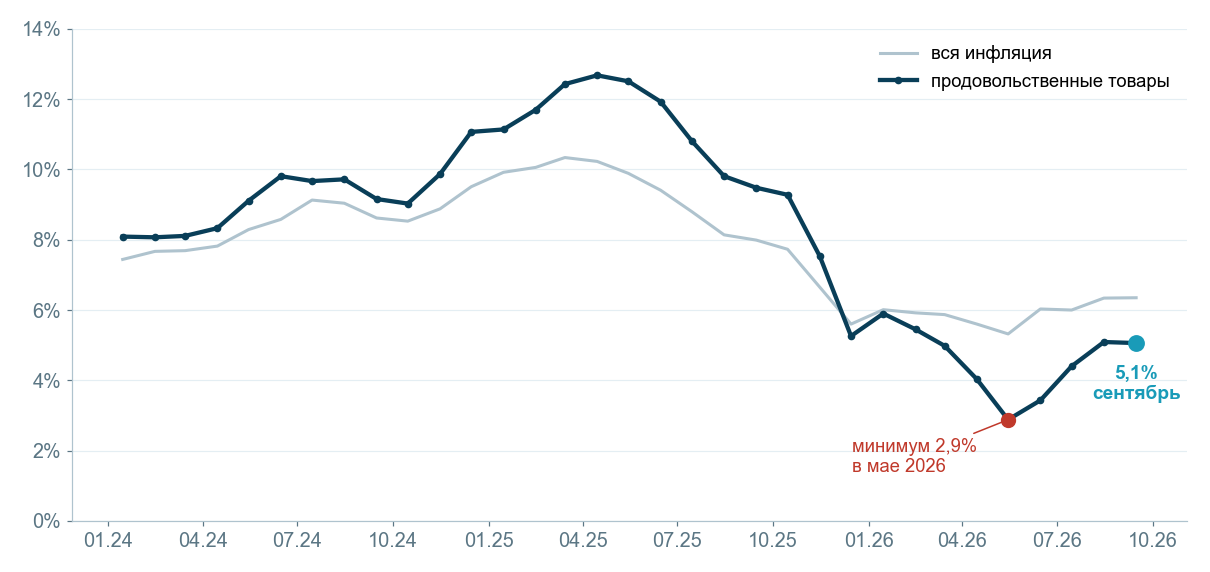
По данным Росстата, цены на продовольственные товары в мае 2026 года были выше прошлогодних всего на 2,9%. Дальше рост: 3,4% в июне, 4,4% в июле, 5,1% в августе и сентябре. Общая инфляция на 12 октября - 7,2% годовых.
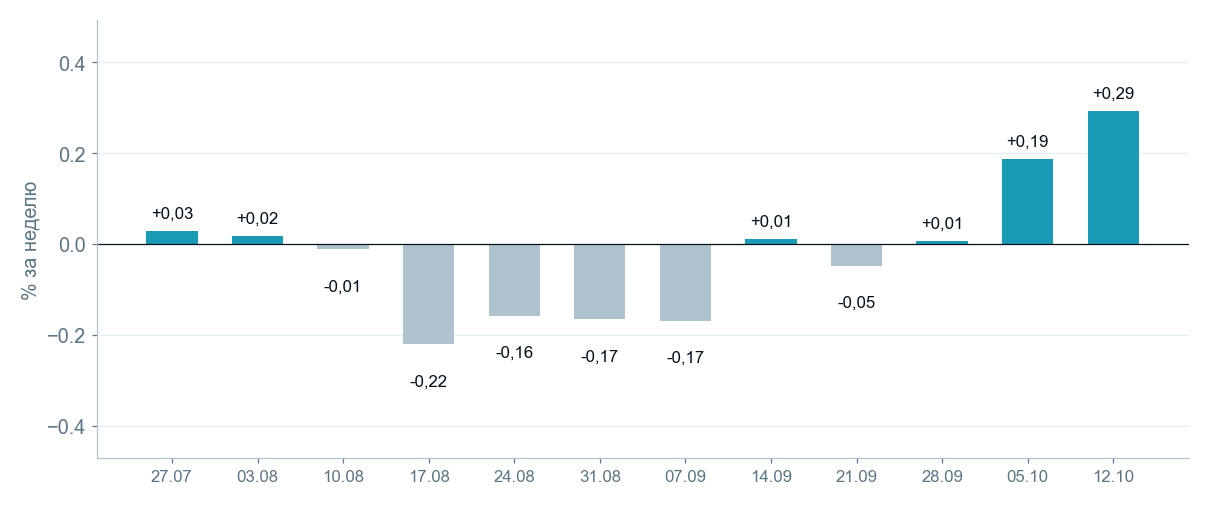
Недельные данные показывают, что разворот продолжается. В августе-сентябре продукты дешевели из-за сезонного удешевления овощей, а в октябре пошли вверх: +0,19% и +0,29% за неделю. Значит, и 4 квартал X5 начнёт с растущим средним чеком.
Продажи растут из старых магазинов, а не из открытий
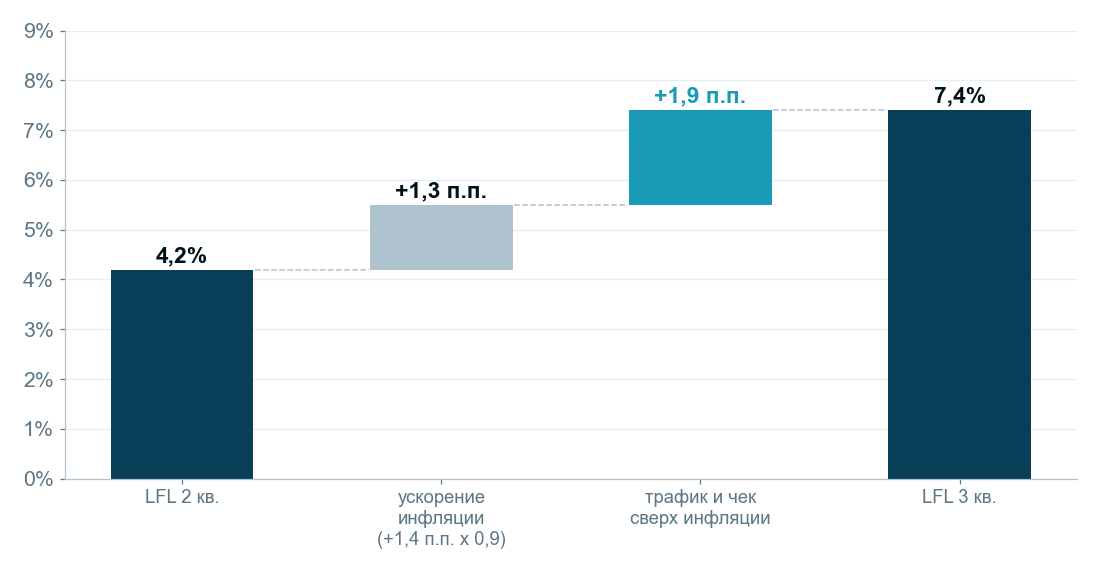
В 3 квартале выручка X5 выросла на 13,0% год к году после 9,9% во 2 квартале, до 1 311 млрд руб. Сопоставимые продажи (LFL, только магазины старше года) прибавили 7,4% после 4,2%.
По словам компании, каждый процентный пункт продуктовой инфляции добавляет к LFL около 0,9 п.п. Ускорение инфляции объясняет только рост до 5,5%. Ещё почти 2 п.п. дал трафик: покупатели стали чаще ходить в те же магазины. Торговая площадь при этом выросла всего на 5,7%, это самый низкий темп как минимум с 2022 года. Для прибыли такой рост лучший: аренда и зарплаты в старых магазинах раскладываются на большую выручку.
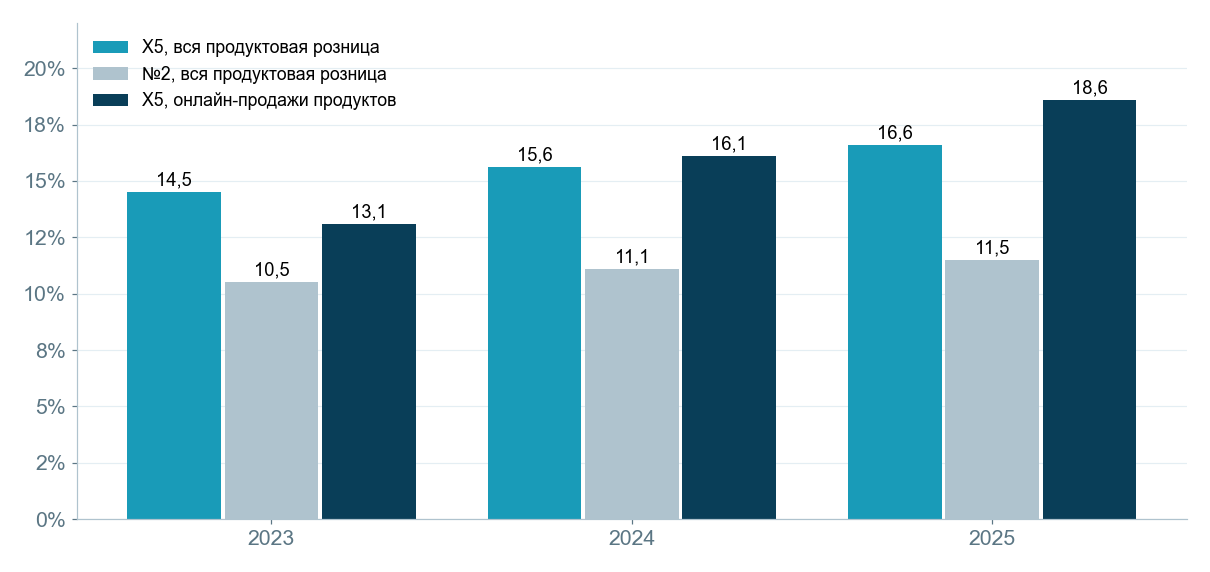
X5 забирает долю рынка и лидирует в самых быстрых сегментах
По данным INFOLine, доля X5 в продуктовой рознице выросла с 14,5% в 2023 году до 15,6% в 2024-м и 16,6% в 2025-м. У второго игрока - 10,5%, 11,1% и 11,5%: разрыв увеличился с 4,0 до 5,1 п.п.
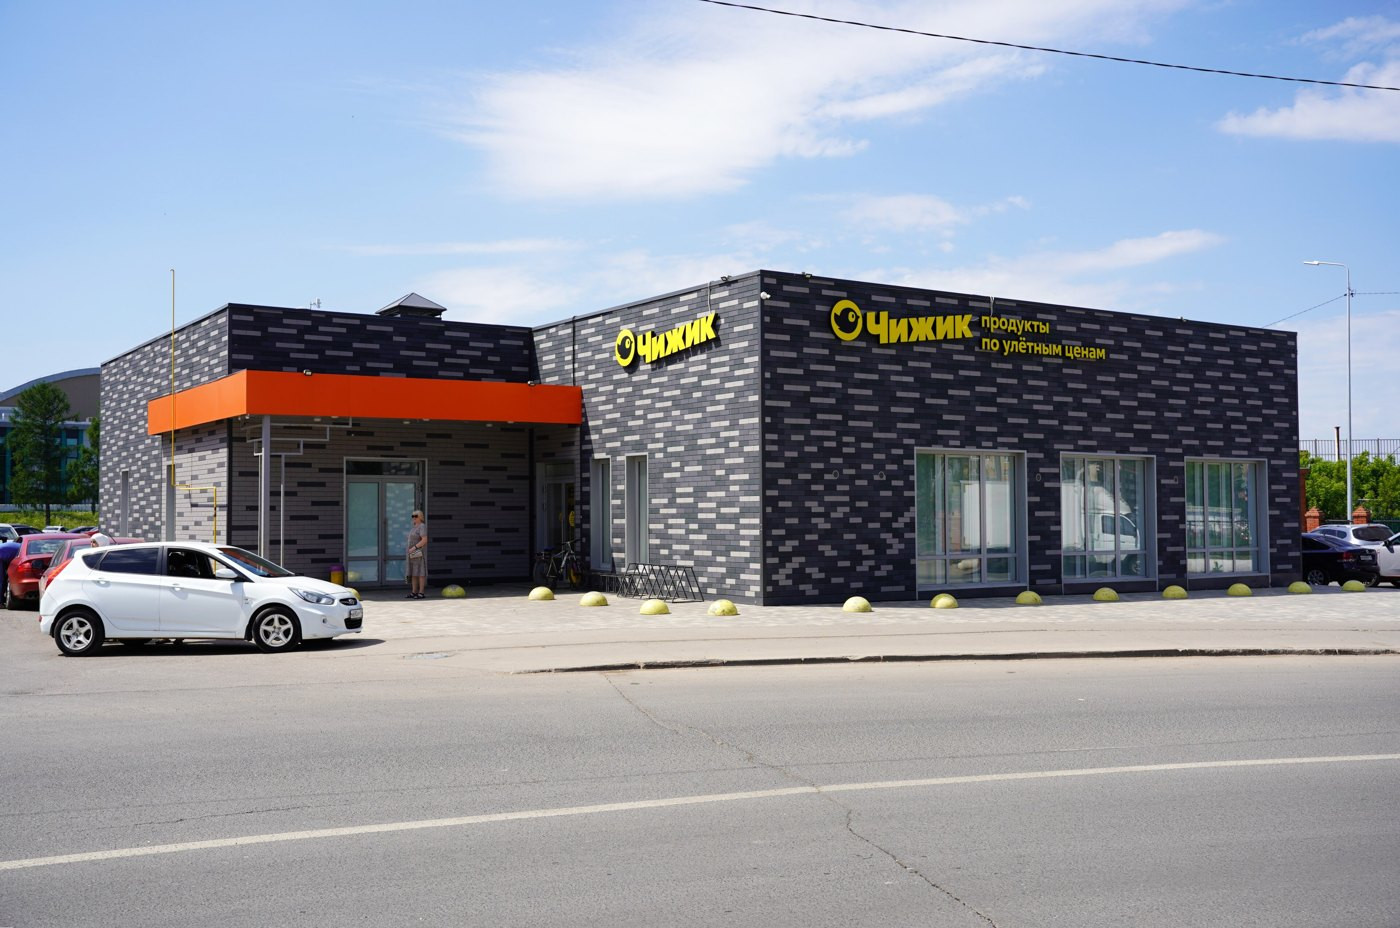
Быстрее всего X5 растёт там, где растёт и сам рынок. В онлайн-продажах продуктов компания первая, её доля за два года выросла с 13,1% до 18,6%. Дискаунтер Чижик в 3 квартале прибавил 34,5% выручки и впервые обогнал Перекрёсток. В готовой еде X5 первая среди всех сетей и к 2028 году хочет сделать её своей крупнейшей категорией.
Капекс режут, свободный денежный поток возвращается
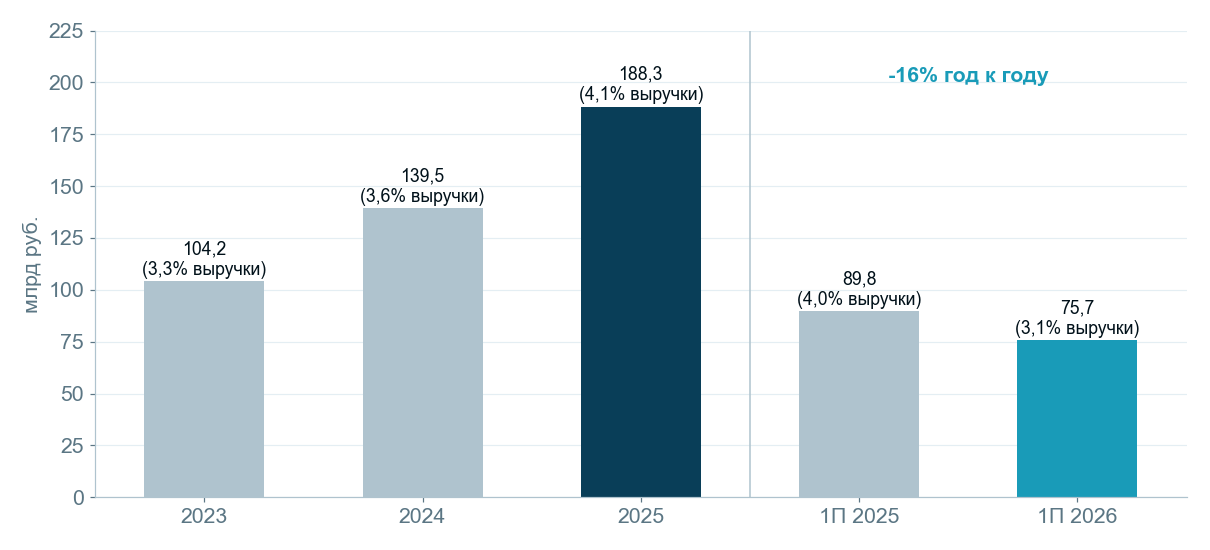
Капитальные затраты 2026 года компания урезала на 35-40 млрд руб. Открытия и ремонты не трогали, сократили собственное строительство складов: их снова выгодно брать в аренду. В первом полугодии покупка основных средств снизилась на 16% год к году. Открытий вдвое меньше: +377 магазинов в 3 квартале против +715 год назад.
Свободный денежный поток в 2025 году был отрицательным, в 2026-м будет положительным. Возврат к прежним 50-60 млрд руб. в год компания ждёт не раньше 2028 года. У X5 отзывчивая команда по работе с инвесторами: мы регулярно общаемся и сверяем с компанией ключевые предпосылки.
Дивиденд созрел: ждём ближе к верхней границе консенсуса, к 200 руб.
Дивидендная политика X5 привязывает выплату к долгу: чистый долг на конец года - не больше 1,4 годовой EBITDA без учёта аренды. На 30 июня было 1,08x, после июльской выплаты около 1,3x. Рынок ждёт дивиденд за 9 месяцев в диапазоне 150-200 руб. Мы ждём ближе к верхней границе: продажи ускорились, капекс сокращается, запас по долгу есть.
Сколько это при цене 2192 руб.: одна выплата до 200 руб. - до 9,1%; на 12 месяцев вперёд вместе с финальным дивидендом за 2026 год - около 330 руб., или 15% годовых при ключевой ставке 14%. Дивиденд начисляется не на казначейские акции (9,4% капитала), поэтому 1 руб. стоит компании 246 млн руб.
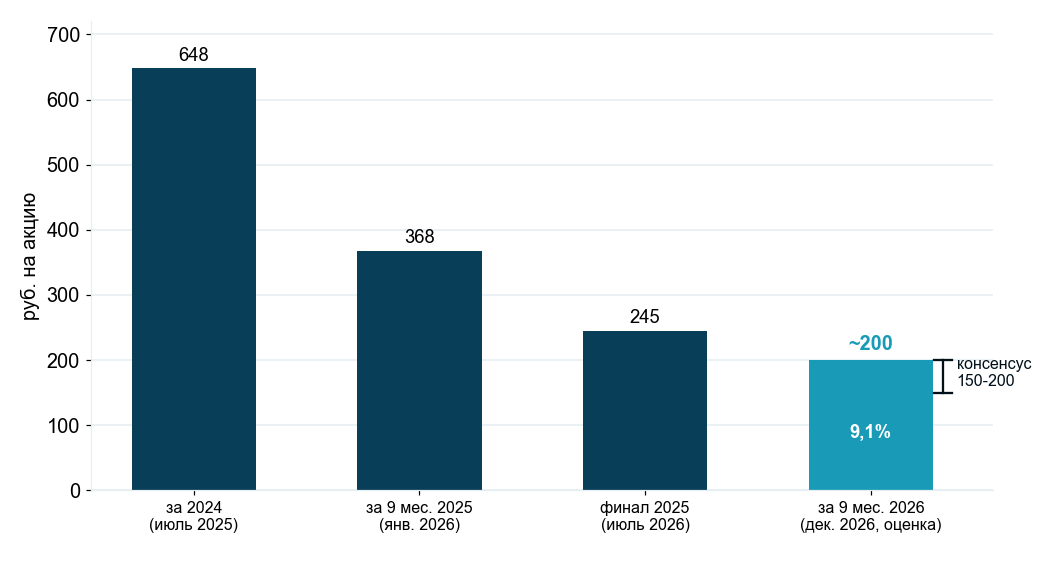
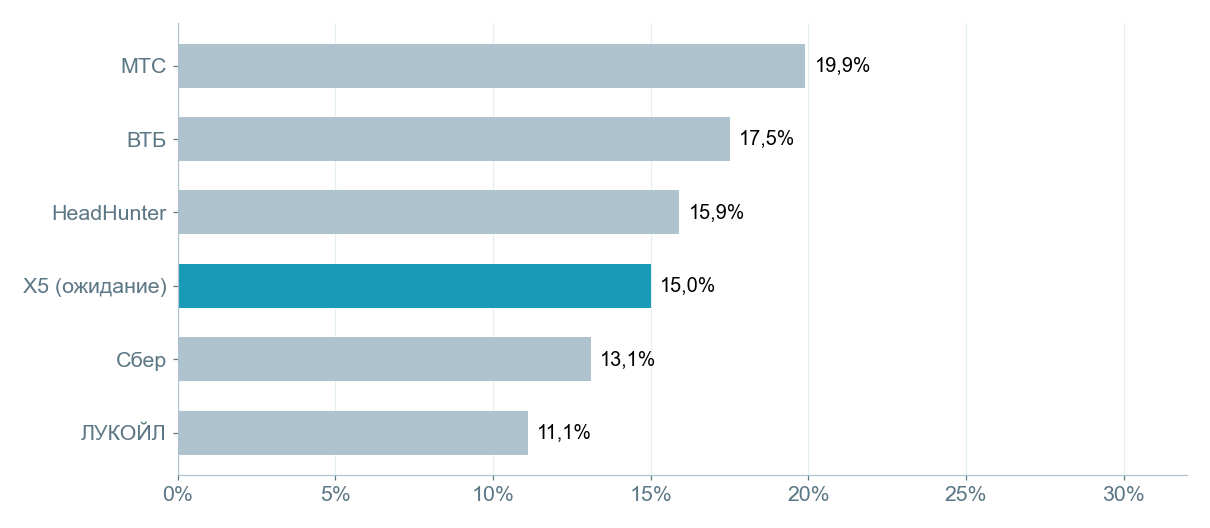
X5 и так среди дивидендных лидеров рынка. За последние 12 месяцев компания выплатила 613 руб. на акцию (368 + 245 руб.). На следующие 12 месяцев ждём около 330 руб., или около 15% к цене - больше, чем Сбер и ЛУКОЙЛ заплатили за последний год.
EV/EBITDA около 2,9x - дешевле, чем весь 2024 и 2025 год
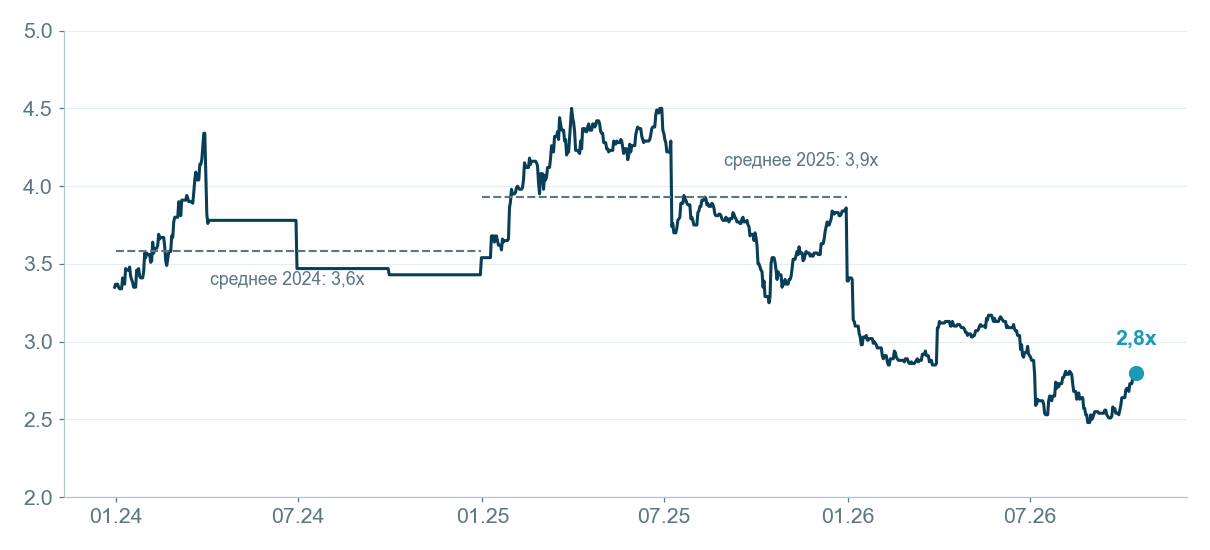
Стоимость компании с учётом долга сейчас около 2,9 годовой скорректированной EBITDA. В среднем за 2024 год было 3,6x, за 2025-й - 3,9x. Минимум этого года - 2,5x в конце августа, с тех пор акция выросла на 26%.
Справедливая цена 2500-2700 руб., ближняя цель 2300-2400 к отсечке
Два подхода дают близкий результат:
- возврат EV/EBITDA к 3,3-3,5x с учётом июльского дивиденда в долге - 2470-2710 руб.;
- дивиденды за 12 месяцев около 330 руб. при доходности 12-13% (средняя ключевая ставка 2027 года по опросу ЦБ - 12,8%) - 2560-2780 руб.
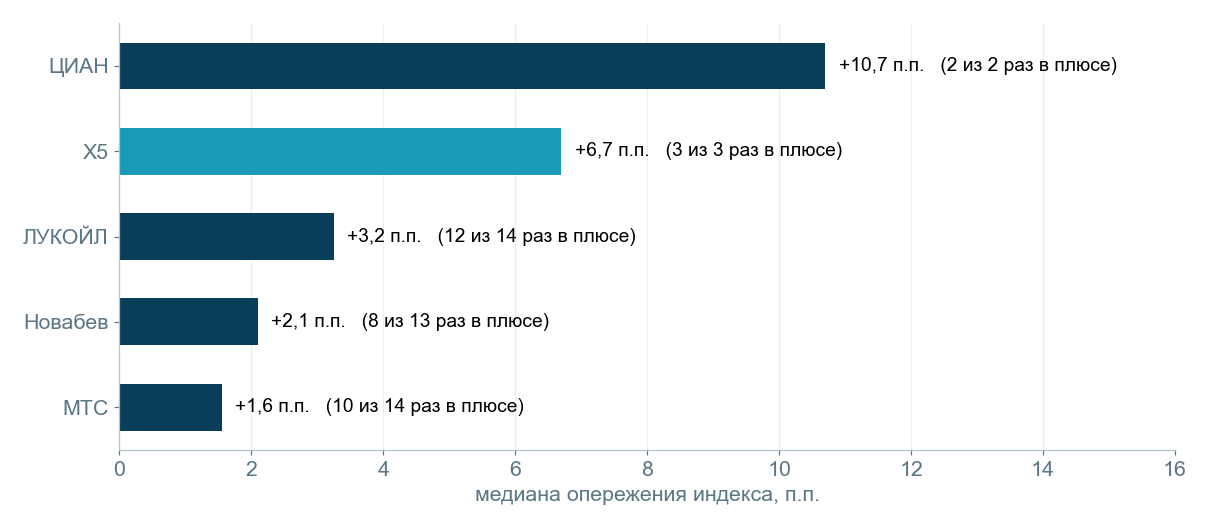
Отсюда справедливая цена 2500-2700 руб., на 14-23% выше текущей. Ближняя цель - рост к отсечке. Год назад от объявления дивиденда 13 ноября до последнего дня с ним акция выросла на 10%, с 2753,5 до 3027,5 руб. В истории прошлых отсечек X5 обгоняла индекс Мосбиржи в трёх случаях из трёх. ЛУКОЙЛ после объявления дивиденда 9 октября этого года прибавил 7,6% против 5,2% у индекса.
Риски: маржа, долг, прилёты и уже пройденный отскок
- Маржа. Её покажет отчёт за 3 квартал 29 октября. Если она окажется слабее, дивиденд будет ближе к нижней границе консенсуса, 150 руб.
- Дивиденды за 12 месяцев в 3,4 раза больше свободного денежного потока, разницу закрывает долг.
- Теоретический риск прилётов по складам: один распределительный центр снабжает сотни магазинов.
- От августового минимума акция выросла на 26%, часть хороших новостей уже в цене.
- Рынок продуктов в натуральном выражении растёт медленнее: +3,1% в июле-августе против +4,1% во 2 квартале.
Итог: покупка с целью 2500-2700 руб.
Продуктовая инфляция развернулась, X5 забирает долю рынка, продажи ускорились за счёт старых магазинов, капекс режут. Дивиденд за 9 месяцев ждём ближе к верхней границе консенсуса, к 200 руб., в декабре. Акция стоит дешевле, чем весь 2024 и 2025 год. Справедливая цена 2500-2700 руб., ближняя цель 2300-2400 руб. к отсечке. Главная проверка - отчёт 29 октября. Источники: операционные результаты X5 за 3 квартал, презентация X5 для инвесторов (август 2026), INFOLine, Росстат, Мосбиржа.
Еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, карточки компаний и расчёты – на портале.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.