ЦБ оставил 14% и поднял траекторию ставки: что сказал регулятор, почему выросли акции и что теперь покупать
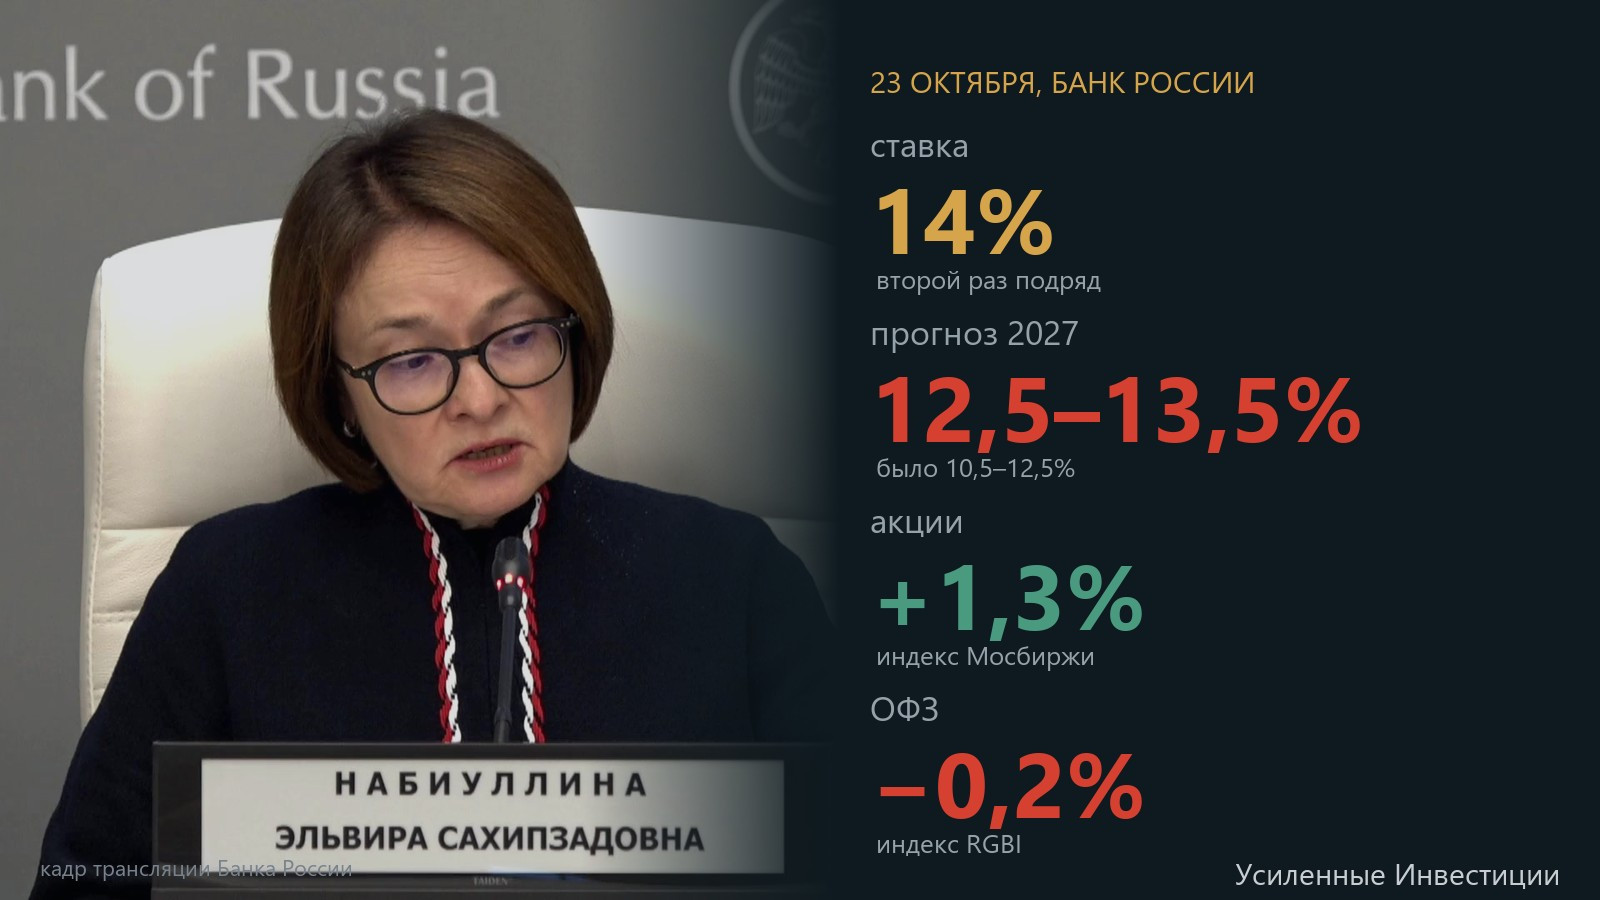
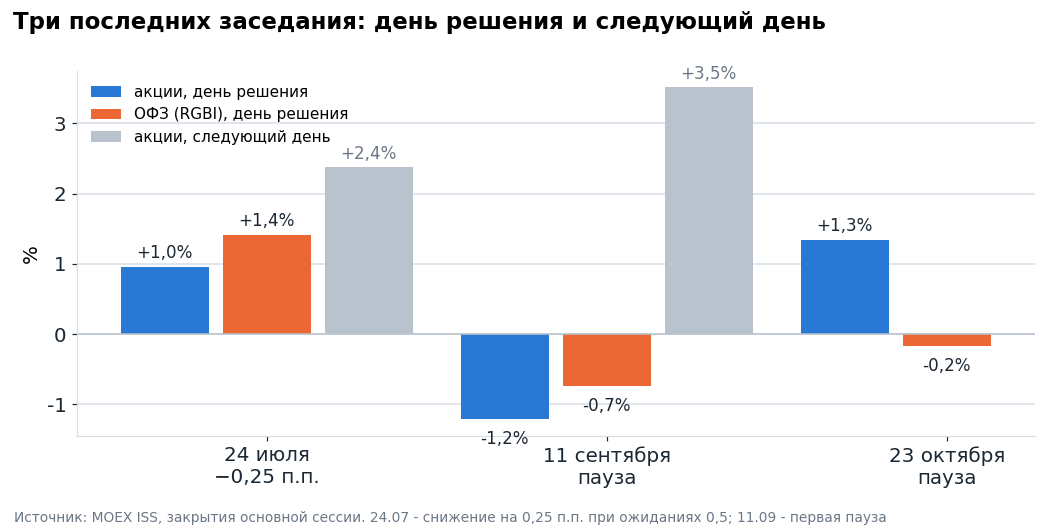
Усиленные Инвестиции23 октября Банк России второй раз подряд оставил ключевую ставку 14% и опубликовал новый прогноз. Средняя ставка на 2027 год теперь 12,5–13,5% вместо 10,5–12,5% в июле. Инфляция на 2026 год поднята до 7,1–7,6%. Индекс Мосбиржи к закрытию вырос на 1,3%, индекс гособлигаций снизился на 0,2%, доллар ушёл ниже 81 рубля.
Разбираем решение по четырём слоям: цифры прогноза, слова регулятора (пресс-релиз построчно против сентябрьского и пресс-конференция), что пишут экономисты и брокеры, как и почему двигался рынок. В конце – что это меняет для облигаций, валюты и акций и какие активы после заседания выглядят интереснее. Данные на закрытие основной сессии 23 октября.
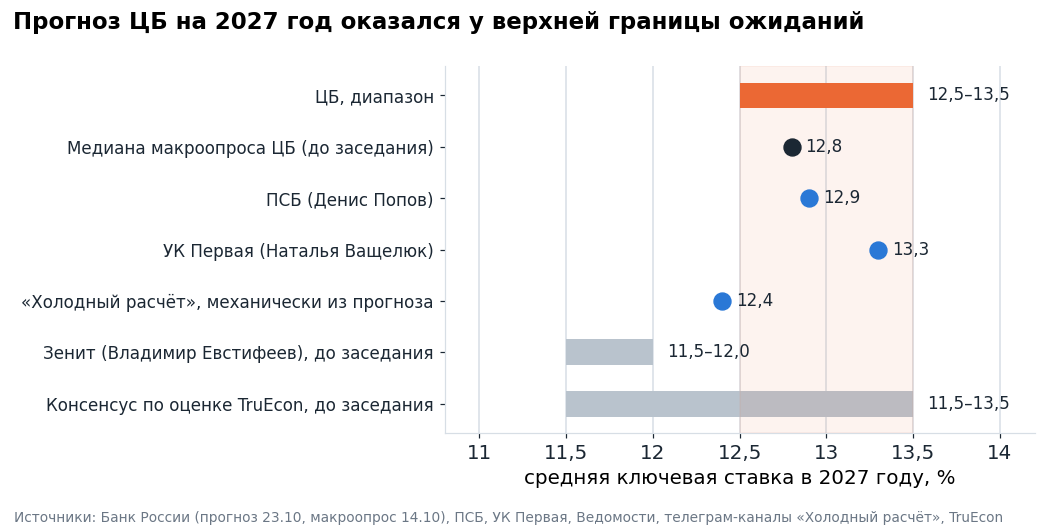
Главное. Решение совпало с консенсусом, а прогноз оказался у верхней границы ожиданий: ЦБ сдвинул траекторию ставки на 2027 год на 1,5 п.п. вверх и на 2028 год на 1 п.п. Тон при этом не стал жёстче, он стал терпеливее: повышение предметно не обсуждали, сигнал нейтральный, снижение в 2027 году сохраняется, но позже и медленнее. Акции выросли не на ЦБ, а на снятии страха, нефти по $116 и геополитике. Облигации отреагировали честнее: короткие ОФЗ убрали из цен снижение ставки в декабре и начале 2027 года.
- Деньги и флоатеры остаются базой до весны. Ставка 14% как минимум до февраля, купон флоатеров в 2027 году на 1,5 п.п. выше, чем выходило летом.
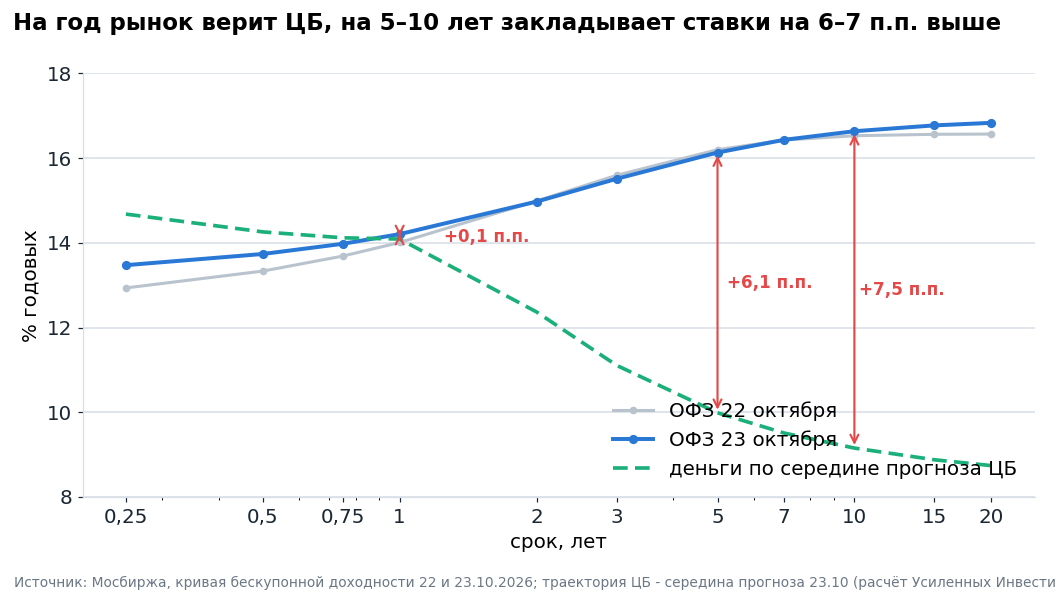
- ОФЗ на 7–9 лет берём частями. Они дают 16,4–16,6% против примерно 10% по траектории ЦБ. Годовые ОФЗ премии к деньгам уже не дают.
- Рубль у максимумов с августа, и ЦБ сам закладывает нефть $55 в 2027 году. Хорошая точка для валютной защиты через замещающие облигации.
- В акциях это облегчение, а не начало цикла. Планка 14% в год остаётся до весны. Интереснее экспортёры с дивидендами и промежуточные дивиденды до Нового года, слабее девелоперы и компании с большим долгом.
Цифры: траектория сдвинута на год
Ставка 14% держится с 24 июля, когда ЦБ снизил её на 0,25 п.п. при ожиданиях 0,5. С июня 2025 года было десять снижений с 21%. 11 сентября и 23 октября – паузы.
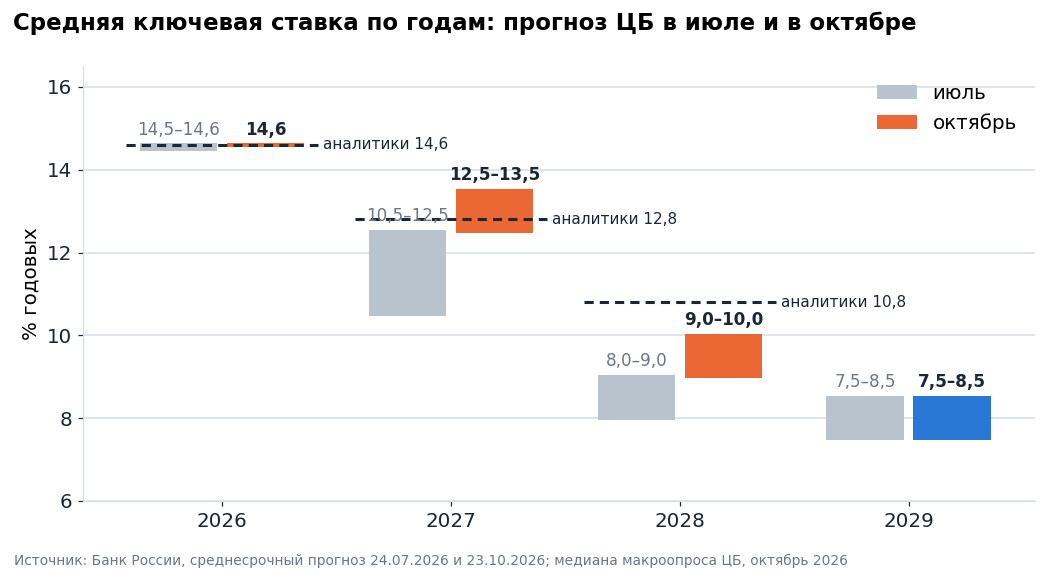
Что это значит в шагах. Если в декабре ставка останется 14%, середине июльской вилки соответствовали снижения по 0,5 п.п. на каждом заседании с февраля и ставка около 10% к концу 2027 года. Середине новой вилки соответствуют шаги по 0,25 п.п. и около 12% в декабре 2027 года. Верхней границе 13,5% – шаги по 0,25 п.п. только с конца апреля и 12,5% к концу года. Телеграм-канал "Холодный расчёт" механически вывел из прогноза 11,25% к концу 2027 года, но сам же считает реалистичнее около 12%: прогноз ЦБ опирается на жёсткую бюджетную консолидацию.
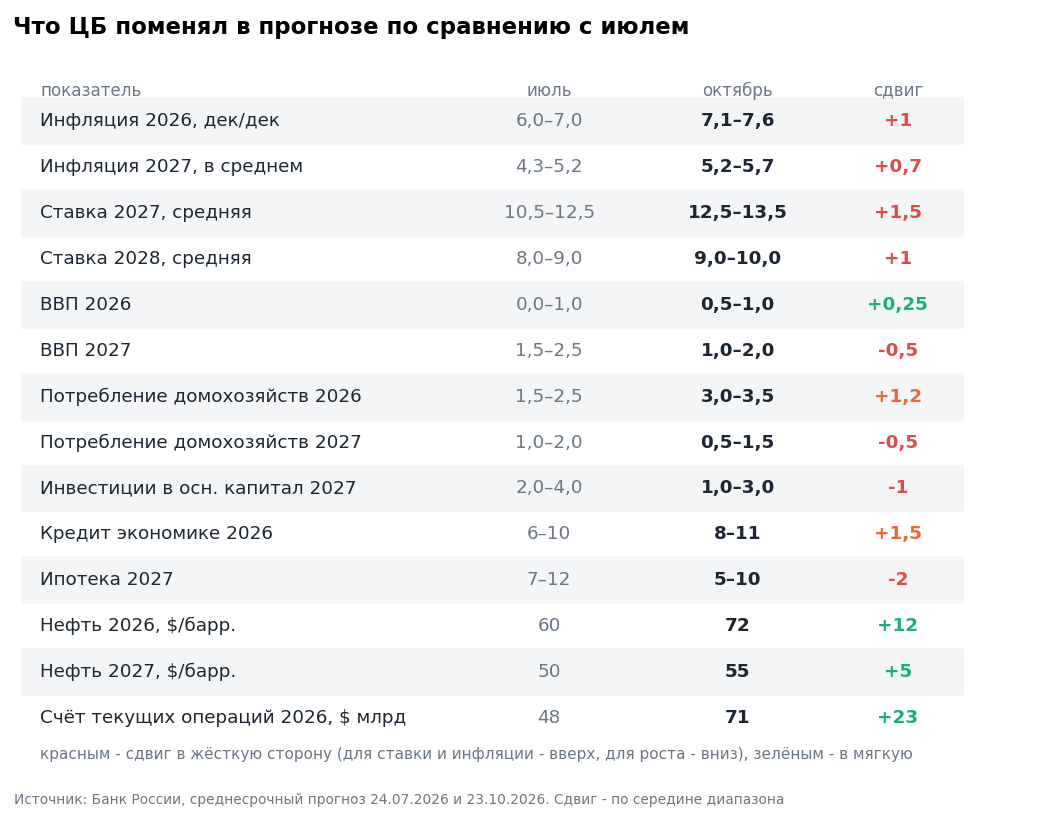
Две детали, которые часто пропускают. Первая: потребление домохозяйств в 2026 году ЦБ теперь ждёт +3,0–3,5% вместо +1,5–2,5%. Спрос оказался заметно горячее, чем регулятор думал летом, и именно поэтому в пресс-релизе появилась фраза, что для снижения устойчивой инфляции "требуется сдержанный рост совокупного спроса". Вторая: на 2027 год потребление, инвестиции, кредит и ипотека понижены. Регулятор прямо закладывает, что 2027 год для внутреннего спроса будет слабее, чем он обещал в июле.
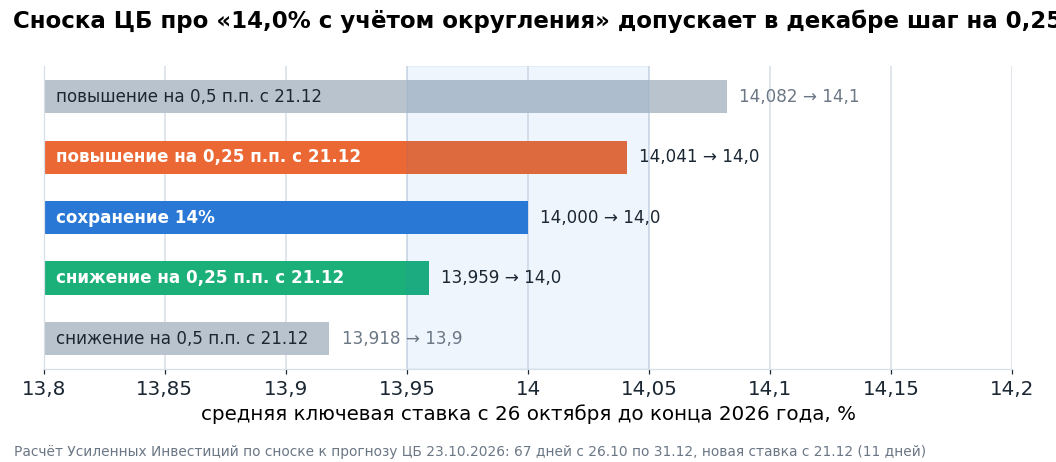
Что это значит. Декабрь формально открыт в обе стороны, но на минимальный шаг. Базовый сценарий – сохранение, так считают и ПСБ, и "Сберинвестиции", и мы. Снижение на 0,25 п.п. станет мягким сюрпризом, повышение – жёстким.
Риторика: сентябрь против октября построчно
Мы сравнили пресс-релизы 11 сентября и 23 октября абзац за абзацем. Тон сместился с "давление растёт" на "давление не уходит".
- Ценовое давление. Сентябрь: "существенно усилилось". Октябрь: "сохраняется повышенным".
- Устойчивая инфляция. Сентябрь: "ускорилась до 5–6%". Октябрь: "не снижается и находится в диапазоне 5–6%".
- Что нужно для снижения инфляции. Сентябрь: "по мере исчерпания этих эффектов и при сдержанном росте спроса снижение возобновится", то есть само. Октябрь: "это требует сдержанного роста совокупного спроса", то есть условие стало главным.
- Ожидания. Сентябрь: "изменились разнонаправленно". Октябрь: "остаются высокими", "вблизи максимальных уровней за два года", плюс отдельно отмечен рост ожиданий аналитиков и рынка.
- Риски. Сентябрь: "выросли и преобладают". Октябрь: "преобладают". Рост рисков остановился, но перевес остался.
- Жёсткость условий в реальном выражении. Сентябрь: "несколько снизилась". Октябрь: "не изменилась". Неценовые условия кредитования для крупных компаний "несколько ужесточились".
- Бюджет. Сентябрь: условная угроза – если дефицит окажется выше, "может потребоваться более жёсткая политика". Октябрь: бюджет "будет способствовать замедлению инфляции", но "в случае изменения параметров может потребоваться корректировка".
- Новое в октябре. "Компании планируют более умеренные индексации зарплат в 2027 году", "деловые настроения немного улучшились". Оба пункта мягкие.
В заявлении Набиуллиной есть ключевая причинно-следственная цепочка, которой не было в сентябре. В сентябре ЦБ сказал, что пространство для снижения зависит от двух вещей: бюджета и эффектов выбытия мощностей. Бюджет "оказался немного консервативнее предпосылок июльского прогноза", и "при прочих равных это позволяло бы продолжить снижение ставки в соответствии с прошлым сценарием". Но эффекты выбытия мощностей "могут оказаться более продолжительными", и из-за них нужен "более длительный период умеренно жёстких условий".
Что это значит. Ужесточение прогноза объясняется предложением (мощности, прежде всего топливо), а не бюджетом и не спросом напрямую. Это важно для декабря: если по топливу и мощностям ситуация выправится быстрее, у ЦБ будет повод для шага. Сам он закладывает восстановление выбывших мощностей в 2027 году, но "точный период оценить пока не может".
Пресс-конференция: десять тезисов
- Варианты. "Предметно обсуждался только один вариант – сохранение". Как и в сентябре, "были отдельные мнения по повышению ставки", но они не получили развития.
- Сигнал. Жёсткий вариант сигнала не обсуждался, "все обсуждали практически нейтральный вариант".
- Пространство для снижения. "Говорить о пространстве на одно заседание неуместно, нужно смотреть на траекторию". На 2027 год "пространство сохраняется, но мы повысили траекторию, значит, его стало меньше".
- Нейтральная ставка. 7,5–8,5% не пересматривали, выход на неё в 2029 году, "но путь туда пройдёт через более высокую траекторию".
- Инфляция. Текущие темпы роста цен вернутся к 4% "в течение первого полугодия 2027 года". Инфляционные ожидания "очень беспокоят", тарифы ЖКХ с 1 октября оказались выше прогноза и в ожиданиях ещё не отразились.
- Мощности. "Масштаб вторичных эффектов во многом является фактором неопределённости". В базовом прогнозе мощности восстанавливаются в 2027 году.
- Бюджет. "Если больше денег приходит через бюджет, меньше должно переходить через кредит, то есть выше будет ставка". Если инфляция в 2027 году окажется выше 4%, вырастут и расходы правительства.
- Финансовая стабильность. "Рисков для финансовой стабильности в целом сейчас нет". Доля компаний, у которых прибыль не покрывает проценты, на 1 июля немного выросла, но у "подавляющего числа" крупных компаний трудности временные. Средняя ставка в 2027 году всё равно ниже, чем в 2026-м, поэтому "оснований ждать массового ухудшения платёжеспособности нет".
- Ипотека. "Льготная ипотека должна быть ограничена. Объёмы льготной ипотеки не должны расти".
- Рубль и нефть. Рост экспортной выручки "оказывал поддержку курсу рубля", влияние нефти на курс "ограничивается действием бюджетного правила". Дизельная сделка с США значимого влияния на внутренний рынок и инфляцию не окажет.
Что это значит. Из десяти тезисов рынок услышал три: повышение не обсуждали, сигнал нейтральный, пространство на 2027 год есть. Именно на них, по таймингу, акции и выросли (раздел 6). Остальные семь – про то, почему это пространство меньше, чем летом.
Кто что пишет: экономисты, брокеры, лоббисты
"Жёстче, чем надеялся рынок"
- Егор Сусин, TruEcon: прогноз на 2027 год "близко к тому, что заложил денежный рынок, но консенсус был ближе к 11,5–13,5% – позитива здесь ЦБ не даёт". При этом прогноз по инфляции "скорее консервативен, здесь есть место для позитива к концу года".
- bitkogan: "прогноз скорее чуть жёстче ожиданий рынка, поэтому в ближайшие дни можем увидеть умеренно негативную реакцию фондового рынка". Нейтральную политику ЦБ обещает только в 2029 году: "признание, что снижение инфляционных ожиданий пошло не по плану".
- Сберинвестиции: "риторика была заметно жёстче самого решения", в декабре ждут 14%. В облигациях "интереснее фонды денежного рынка, флоатеры и рублёвые облигации средней дюрации", длинные ОФЗ – "для тех, кто готов переждать волатильность".
- Ольга Беленькая, Финам: прогноз жёстче, чем ожидалось; более медленное снижение ставки ограничит рост экономики в 2027 году ниже потенциала 1,5–2,5%.
- Дмитрий Александров, AVI Capital (BFM): ЦБ "настроен добиваться снижения инфляции до таргета любой ценой". Максимум на декабрь – символические 0,25 п.п., "до середины весны регулятор, вероятно, ничего менять не будет".
"В рамках ожиданий, снижение с первого квартала"
- Денис Попов, ПСБ: сигнал ненаправленный, свой прогноз средней ставки 12,9% в 2027 году "вблизи середины обновлённого прогноза ЦБ", пауза до конца года и возобновление снижения в первом квартале 2027 года, 12% к концу года. Аналитики ПСБ сохраняют идею "накапливать позицию в длинных ОФЗ и корпоративных выпусках с фиксированным купоном с долей до 20–30% портфеля".
- Наталья Ващелюк, УК Первая: декабрь – сохранение, первый квартал – возможно плавное снижение с паузами, к концу 2027 года 12,75%.
- Михаил Зельцер, БКС: индекс Мосбиржи "почти не отреагировал на решение", ориентир 2500. Полная переоценка ОФЗ "не раньше начала 2027 года". Чувствительнее всего к ставке стройка, технологии и металлурги.
- Фёдор Чижов, Сберинвестиции (Ведомости): 14% до конца 2026 года, потенциал длинных ОФЗ раскроется в 2027 году.
- Т-Инвестиции: до заседания ждали "умеренно жёсткий сигнал", после – "пространства для снижения стало меньше".
- Альфа-Инвестиции (Наталия Орлова): сохранение, реакция рынка нейтральная. Отдельно держат идею в Т-Технологиях с оговоркой "если ЦБ ужесточит политику, акции могут не подорожать".
"ЦБ пора снижать"
- Виктор Тунев, Truevalue (Ведомости): единственный из 26 экономистов в опросе ждал снижения до 13,75%. Его аргумент: жёсткая политика сама проинфляционна через процентные расходы, а рост М2 на 12–13% при ставке 14% – "капитализация процентов, а не дополнительный спрос".
- РСПП (Александр Мурычев): "инвестиционный канал практически парализован", стоимость кредита "запретительно высокая" для проектов с окупаемостью 5–10 лет, жёсткая политика третий год "создаёт риск накопления системных проблем, в том числе в банковском секторе".
- Борис Копейкин, Институт Столыпина: повышение было бы "крайне рискованным при инвестиционном спаде, который длится пять кварталов".
- Анатолий Аксаков, Госдума: до конца года возможно снижение на 0,25 п.п., основное смягчение в 2027 году.
"Пространство появится, когда…"
- MMI: снижение станет возможным, "когда инфляционные ожидания уйдут ниже 12%" (сейчас 13,2%) и устойчивая инфляция вернётся на 4–5%. Новые платёжки за ЖКУ в ноябре могут дать "очередной всплеск ожиданий".
- "Холодный расчёт": до заседания – "на столе всерьёз лежит только пауза, возможно, лёгкое касание идеи профилактического повышения на 25 б.п."; после – траектория 11,25% к концу 2027 года механически, "реалистичнее ближе к 12%".
- Павел Бирюков, Газпромбанк (Ведомости): главный проинфляционный фактор – бюджет с большим дефицитом. Это расходится с ЦБ, который назвал бюджет дезинфляционным.
- Михаил Васильев, Совкомбанк: топливо и транспортные издержки могут держать инфляцию повышенной до конца года.
Что это значит. Разногласий по декабрю почти нет: пауза. Разногласия – по 2027 году. Рынок (12,8% по макроопросу, 11,5–13,5% по оценке TruEcon) ждал мягче, и именно сдвиг на 1,5 п.п. стал новостью дня. При этом ни один из опрошенных не переходит на сторону повышения: спор идёт о скорости снижения, а не о направлении.
Наш прогноз 19 октября против факта
В разборе перед заседанием мы ждали паузу с вероятностью 65%, повышение прогноза инфляции выше 7% и сдвиг средней ставки на 2027 год на 0,5–1 п.п., к 11–13%. Сценарий "верхняя граница 13,5% и выше" мы назвали жёстким сигналом с давлением на длинные ОФЗ и акции.
- Пауза, нейтрально-жёсткий сигнал – совпало. Модель на 74 заседаниях давала паузу 69%.
- Инфляция 2026 – совпало. Наша оценка около 7,5%, прогноз ЦБ 7,1–7,6%.
- Ставка 2027 – жёстче нашего базового варианта. Мы ждали 11–13%, ЦБ дал 12,5–13,5%, то есть ровно наш "жёсткий" сценарий.
- Реакция – наполовину. Длинные ОФЗ действительно просели (доходность 20-летних +0,27 п.п.), а акции вместо давления выросли на 1,3%. Почему – в разделе 7.
Рынок по минутам
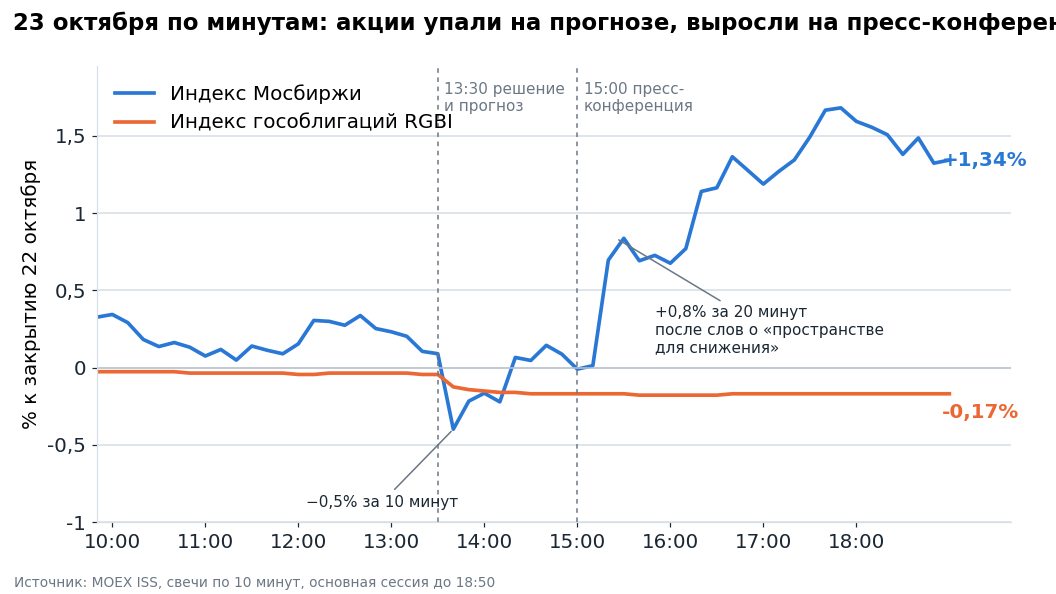
До 13:30 индекс стоял около 2434 пунктов, на 0,1% выше закрытия четверга. К 13:40 он опустился до 2422, минимум дня 2418. К 15:00 отыграл падение лишь до 2432. С 15:10 до 15:20 индекс вырос с 2432 до 2452, к 17:40 – до 2472, закрытие 2464, +1,34%. Индекс РТС прибавил 2,2% благодаря рублю. Оборот по акциям к 16:00 – 48 млрд руб.
Тайминг роста совпадает с концом вступительного заявления: фраза про пространство для снижения в 2027 году и про "более длительный период умеренно жёстких условий" звучит в самом конце заявления, примерно в 15:10. Интерфакс опубликовал "пространство сохраняется, но его стало меньше" в 15:30 и "предметно рассматривал только паузу" в 15:38. Это интерпретация по таймингу, прямых доказательств связи у нас нет.
ОФЗ отреагировали иначе. Индекс RGBI в 13:30 опустился с 111,94 до 111,85 и закрылся на 111,80, минус 0,17%. По кривой Мосбиржи доходность трёхмесячных ОФЗ выросла за день на 0,54 п.п., годовых – на 0,20 п.п. (до 14,21%), на сроках 2–7 лет не изменилась, десятилетних +0,11 п.п. (16,64%), двадцатилетних +0,27 п.п. (16,83%). Рынок убрал из цен снижение ставки в декабре и начале 2027 года, а длинный конец отдельно давит план Минфина на 4 квартал.
Рубль на решение не отреагировал. Доллар на Мосбирже весь день шёл вниз, с 81,0 утром до 80,6–80,8 после пресс-конференции, юань – с 12,10 до 12,03–12,06. Интерфакс в 13:53 написал, что "рубль не изменился к юаню после решения". Brent в пятницу поднялась выше $114,7, в моменте около $116, максимум с мая.
Почему акции выросли при жёстком прогнозе
Четыре причины, в порядке важности.
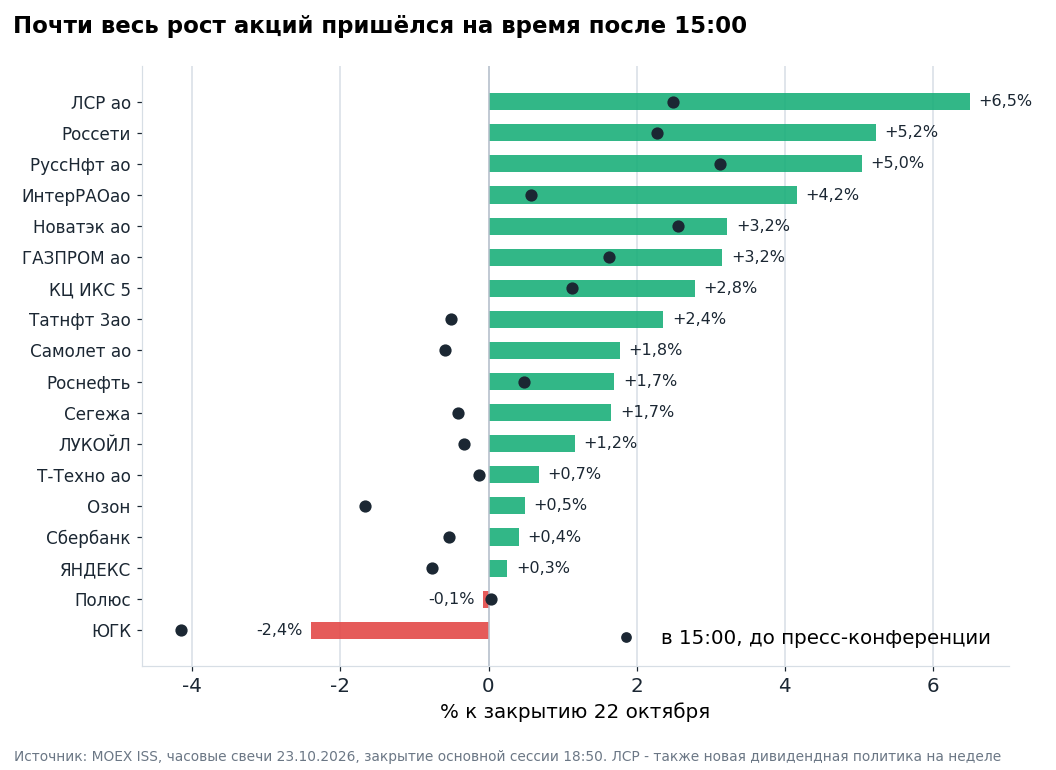
- Снятие страха и закрытие коротких позиций. Два дня до заседания индекс падал по 0,7%: участники фиксировали прибыль после пяти недель роста на случай жёсткого сюрприза, обсуждения повышения или отказа от снижения в 2027 году. Ни того ни другого не прозвучало. Бумаги, зависимые от ставки, до 15:00 были в минусе или около нуля и выросли после: Самолёт +1,8%, Сегежа +1,7%, АФК Система +2,0%, ЛСР +6,5% (у ЛСР плюс новая дивидендная политика на неделе). Авторы обзоров на Смартлабе прямо пишут, что рост шёл "за счёт закрытия шортов".
- Нефть и газ. Brent около $116, ЦБ поднял прогноз нефти до $72 и экспорта до $499 млрд. Газпром +3,2% (113 руб., впервые с середины июня), Новатэк +3,2%, Русснефть +5,0%, Татнефть +2,4%. Газпром и Новатэк росли ещё до пресс-конференции, их движение с ЦБ не связано.
- Геополитика. В четверг вечером Путин заявил о готовности возобновить трёхсторонние переговоры, Ушаков назвал середину ноября и Абу-Даби, Дмитриев допустил восстановление "Северных потоков". БКС: "инвесторы продолжили покупать акции на геополитических новостях". Рынок пятую неделю живёт этой темой, и пятница её не отменила.
- Слова о финансовой устойчивости. "Рисков нет", "массового ухудшения платёжеспособности не ждём", "волны дефолтов не ожидаем". Для закредитованных бумаг и банков это снятие хвостового риска, даже если ставка остаётся высокой.
Чего не было. Не было ралли на снижении ставки. Банки, у которых переоценка на ставке самая прямая, прибавили 0,4–0,8% (Сбер +0,4%, ВТБ +0,8%, Т-Технологии +0,7%), хуже рынка. ОФЗ закрылись в минусе. Если бы рынок переоценивал траекторию ставки вниз, первыми росли бы длинные облигации и банки, а не Газпром и Россети. Поэтому мы называем движение облегчением, а не началом цикла.
Что это меняет для активов
Облигации и деньги
- Вклады и фонды денежного рынка – база как минимум до февраля. Первое снижение по новой траектории вероятно не раньше февраля и на 0,25 п.п. Фонды ликвидности до весны дают около 13,5–14% до налога. Вклад на год и дольше выше 14% стоит фиксировать: банки снижают ставки вслед за ожиданиями, а не за решениями.
- ОФЗ до года – премии нет. Годовые дают 14,2% против 14,1% по траектории ЦБ.
- ОФЗ на 7–9 лет – покупаем частями. 16,4–16,6% против примерно 10% по середине прогноза ЦБ. Запас прочности: семилетние проиграют деньгам за год, только если их доходность вырастет больше чем на 0,65 п.п. При снижении доходности на 1 п.п. результат за год около 20%, при росте на 1 п.п. – около 13%.
- ОФЗ длиннее 15 лет – пока нет. Кривая дальше 7 лет почти плоская (16,7–16,8%), а чувствительность к ставке у них заметно выше. Минфин в 4 квартале размещает 2,45 трлн руб., из них 1,25 трлн в бумагах длиннее 10 лет, и 23 октября именно этот участок вырос в доходности сильнее всего.
- Флоатеры – держим. По середине новой вилки купон в 2027 году будет в среднем на 1,5 п.п. выше, чем по июльской траектории.
- Корпоративные облигации – отбор строже. Для заёмщика с долгом под ключевую плюс 2 п.п. средняя ставка в 2027 году снизится с 16,6% до 15%, на 10%, а не на 19%, как выходило летом. Покрытие процентов проверяем при ключевой 13–14% на весь 2027 год. Финам советует смещаться в AA и AAA, и мы согласны: при 14% без риска ВДО должны платить за риск отдельно.
Валюта
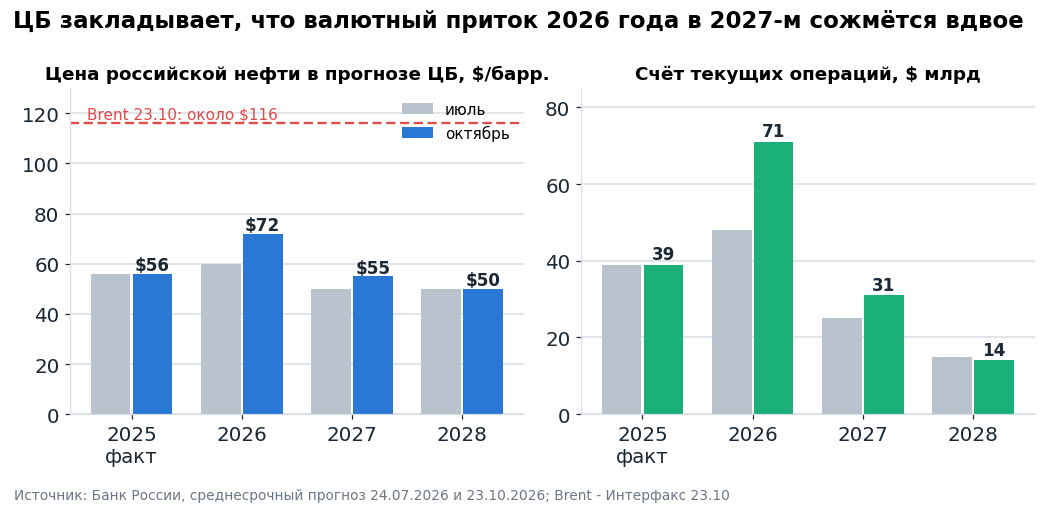
Рубль укрепился до максимумов с августа на нефти по $116, налогах 28 октября и дивидендах нефтяников. Краткосрочно поддержка есть: ВТБ ждёт юань заметно ниже 12 рублей на следующей неделе. Но среднесрочно против рубля работают три вещи: прогноз самого ЦБ ($55 за баррель и вдвое меньший приток в 2027 году), покупки валюты Минфином по бюджетному правилу и новый пакет санкций ЕС против переработки и экспортных терминалов. Замещающие и квазивалютные облигации надёжных эмитентов при курсе 80–81 стали дешевле в рублях, и это разумная доля защиты в портфеле.
Акции
- Вдогонку за ростом 23 октября не берём. Планка доходности остаётся: деньги на год дают 14,1%, ОФЗ на 2–10 лет 15–16,6%. Акция, которая дивидендами и ростом прибыли даёт меньше 14% в год, на этом горизонте проигрывает деньгам без риска.
- Экспортёры с дивидендами – поддержка от нефти, частично съеденная рублём. Прогноз нефти $72 и экспорт $499 млрд работают на нефтегаз. По подборке bitkogan форвардную доходность выше десятилетних ОФЗ дают лишь Башнефть, ЛУКОЙЛ и Транснефть, средняя по выборке 15,2%.
- Промежуточные дивиденды до Нового года. ЛУКОЙЛ и X5 перенесли отсечки с января на декабрь, собрание X5 30 ноября. Компании спешат заплатить до прогрессивной шкалы НДФЛ на дивиденды, и ноябрь–декабрь дадут поток новостей о выплатах.
- Банки – нейтрально. Сбер идёт на 2 трлн прибыли, но переоценки на ставке в пятницу не случилось, а неценовые условия для крупных заёмщиков ужесточаются.
- Девелоперы и закредитованные – облегчение позже и вдвое меньше. Прогноз ипотеки на 2027 год понижен с 7–12% до 5–10%, процентная нагрузка снизится на 10%, а не на 19%. Отскок 23 октября не означает, что отрасль прошла худшее.
- Внутренний спрос 2027 года – слабее. Потребление домохозяйств 0,5–1,5% вместо 1–2%, инвестиции 1–3% вместо 2–4%. Ритейл, стройматериалы, машиностроение получат меньше поддержки. При этом 4 квартал 2026 года по прогнозу ЦБ сильный, и отчёты потребительских компаний за него могут быть хорошими.
Что проверит этот разбор
- 5 ноября – резюме обсуждения ставки. Будет видно, сколько членов совета высказывались за повышение и как ЦБ описывает выбытие мощностей.
- Ноябрь – инфляция и ожидания. Новые платёжки за ЖКУ придут в ноябре, и опрос инФОМ может показать новый всплеск ожиданий выше 13,2%.
- Начало декабря – обзор финансовой стабильности. ЦБ обещал новые данные по компаниям, у которых прибыль не покрывает проценты.
- 18 декабря – последнее заседание года. Базовый сценарий – 14%. Шаг возможен только на 0,25 п.п. в любую сторону.
Источники
- Банк России: пресс-релиз 23.10.2026
- Банк России: заявление Эльвиры Набиуллиной 23.10.2026
- Банк России: среднесрочный прогноз 23.10.2026 (PDF)
- Банк России: среднесрочный прогноз 24.07.2026 (PDF)
- Банк России: пресс-релиз 11.09.2026
- Банк России: макроэкономический опрос, октябрь 2026
- Банк России: запись пресс-конференции 23.10.2026 (Rutube)
- Интерфакс: эффекты выбытия мощностей дольше ожиданий
- Интерфакс: ЦБ исходит из восстановления мощностей в 2027 году
- Интерфакс: пространство для снижения сохраняется, но его стало меньше
- Интерфакс: предметно рассматривали только паузу
- Интерфакс: ЦБ не видит рисков для финансовой стабильности
- Интерфакс: РСПП о рисках жёсткой ДКП
- Интерфакс: рубль после решения ЦБ
- Интерфакс: Brent $114,69
- Ведомости: опрос 26 экономистов и комментарии
- Ведомости: как Набиуллина объяснила решение
- Ведомости: рынок акций после решения, лидеры и аутсайдеры
- BFM: Дмитрий Александров, AVI Capital
- Выберу.ру: Беленькая (Финам), Зельцер (БКС)
- Финансы Mail: Ващелюк (УК Первая), таблица прогноза
- TruEcon (Егор Сусин)
- Холодный расчёт
- MMI
- ПСБ Аналитика (Денис Попов)
- Твёрдые цифры: конспект пресс-конференции
- bitkogan
- Сберинвестиции
- БКС Экспресс: трансляция пресс-конференции
- Финам Инвестиции
- Т-Инвестиции
- Альфа-Инвестиции
- Мои Инвестиции (ВТБ): рубль
- Truevalue (Виктор Тунев)
- Мосбиржа: кривая бескупонной доходности
- MOEX ISS: свечи индексов, акций и валют
Траектория ставки по шагам, арифметика декабрьской сноски, сравнение ОФЗ с траекторией ЦБ, запас прочности семилетних ОФЗ и процентная нагрузка заёмщиков – расчёты Усиленных Инвестиций по данным ЦБ и Мосбиржи.
Еженедельная аналитика по рынку – в телеграм-канале Усиленные Инвестиции.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.