四家银行IPO中止!
行业内幕上市如今已是中小银行发展的终极目标。然而,这条上市之路却并非坦途,有的银行为了上市准备了十余年,却仍未能成功完成IPO。
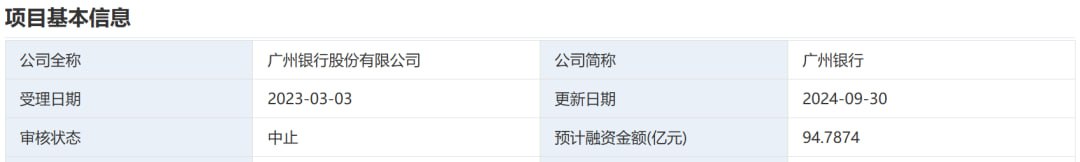
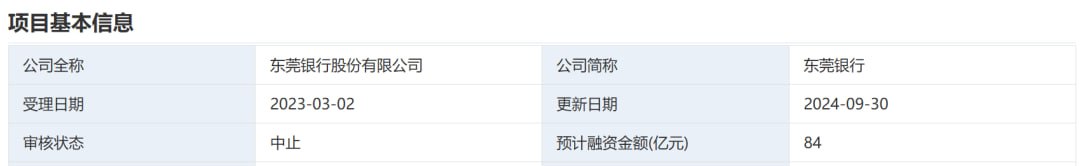
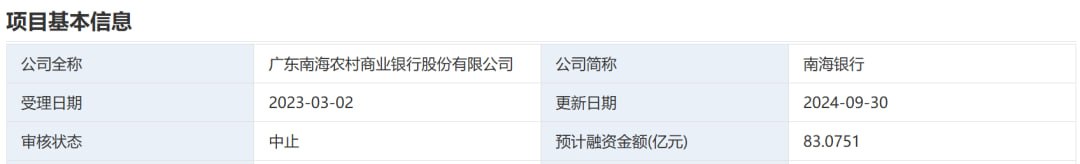
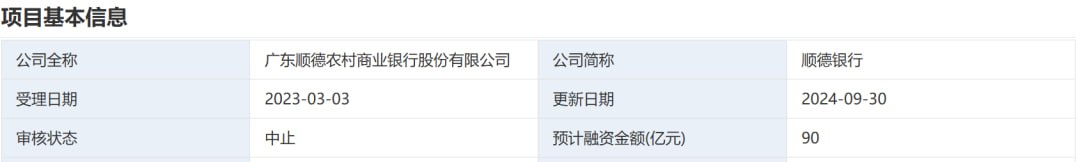
近日,深交所发行上市审核信息公开网站显示,广州银行、东莞银行、南海农商银行、顺德农商行的IPO审核状态均由“已受理”改为“中止”,原因皆为“IPO申请文件中记录的财务资料已过有效期,需要补充提交”。
筹备上市多年 广州银行1996年成立,起初名为广州城市合作银行,2009年更名并提出上市计划,但一直没能推进。2020年提交上市申请,2023年深被交所受理。期间广州银行多次更新招股书,净利润连续三年下滑。今年因审计机构被暂停业务及财务资料过期,广州银行IPO两度中止。
2020-2023年,广州银行营收分别为149.18亿元、165.64亿元、171.53亿元、159.40亿元,净利润分别为44.55亿元、41.01亿元、33.39亿元和30.40亿元,连续4年下滑。
东莞银行于2008年首次递交上市申请,后因未完成预披露被终止审查,首次IPO尝试以失败告终。期间还曾传出计划在香港上市的消息,但最终也未能成行。2019年重新开启了上市之路,2023年顺利完成了IPO申报。2024年3月因财务资料过期IPO审核中止,6月恢复后,此次又因同样原因再次中止。
公司银行业务和个人银行业务是东莞银行核心业务。2021-2023年,东莞银行实现营业收入分别为95.11亿元、102.79亿元和105.87亿元,净利润分别为33.20亿元、38.33亿元和40.66亿元。
南海农商银行早在2018年就开始筹备上市事宜,已更新了多版招股书,但上市之路坎坷。2024年3月末,因财务资料已过有效期被中止IPO进程,6月29日更新提交相关财务资料后,审核状态变为“已受理”。然而,仅仅过了三个月,IPO审核状态再次变为“中止”,原因同样是财务资料已过有效期。
2023年,南海农商银行实现营业收入118亿元,同比微增1.06%,净利润23.83亿元,同比下滑12.61%,陷入“增收不增利”的局面,且净息差和资产利润率逐年降低,盈利能力在有所减弱。
与南海农商银行类似,顺德农商行于2019年首次递交上市申请,至今仍在排队中。2024年6月29日曾更新审核状态为“已受理”,但10月8日也因财务资料过期被深交所中止审核。该行还面临着业绩下滑、股权分散等问题,给其IPO进程增添了不确定性。
2023年,顺德农商行营业收入同比下降8.42%,为82.1亿元,净利润34.56亿元,同比上涨0.32%。资产质量方面,截至2023年末,其不良贷款率为1.48%。
上市带来发展机遇 中小银行在我国金融体系中占据着重要的地位。它们扎根地方,服务中小微企业和居民。对于中小银行而言,谋求上市能拓宽资本补充渠道,进一步增强自身的资本实力。
除了上述四家银行外,沧州银行、广西北部湾银行、桂林银行和赣州银行等都在积极推进上市筹备工作,这些银行在各自的地区有着独特的市场定位和业务优势,若能成功上市,将为当地金融市场注入新的活力。
一方面,上市可以为银行带来充足的资金,增强抵御风险的能力。在当前复杂多变的经济环境下,银行面临着信用风险、市场风险、流动性风险等多种挑战,充足的资本能够确保银行稳健经营。上市能推动银行借助区域资源配置的条件,做大做强并缩小与国有银行及股份银行之间的差距,
另一方面,上市可以提高银行的知名度和品牌形象。作为上市公司,银行将受到更多的市场关注和监督,这有助于银行提升自身的管理水平和服务质量,树立良好的品牌形象。此外,上市还可以为银行提供更多的发展机遇。通过资本市场的平台,银行可以进行并购重组、拓展业务领域、优化资产结构,实现跨越式发展。
近年来,中小银行IPO进程整体放缓。监管政策的趋严也对中小银行的IPO提出了更高的要求。随着金融监管的不断加强,银行的合规经营成为重中之重。中小银行在公司治理、风险管理、内部控制等方面需要不断完善,以满足监管要求。
在这种背景下,广州银行、东莞银行、南海农商银行和顺德农商行的IPO进程备受关注。四家银行的IPO进程虽然暂时中止,不过,这并不意味着它们的上市之路就此结束。当务之急是尽快补充提交有效的财务资料,恢复IPO审核。