Обзор ВДО-размещений: что уже торгуется и что на подходе
Усиленные ИнвестицииС мая по июнь на первичный рынок вышла серия высокодоходных выпусков, и ещё один — на подходе (АСВ, сбор заявок 26 июня). Ниже — единый обзор по нашей методике: премия к ОФЗ (G-spread) плюс кредитное качество с опорой на консолидированную МСФО там, где она раскрыта, и РСБУ — где её нет. Цены и доходности — на 25 июня (вечер).
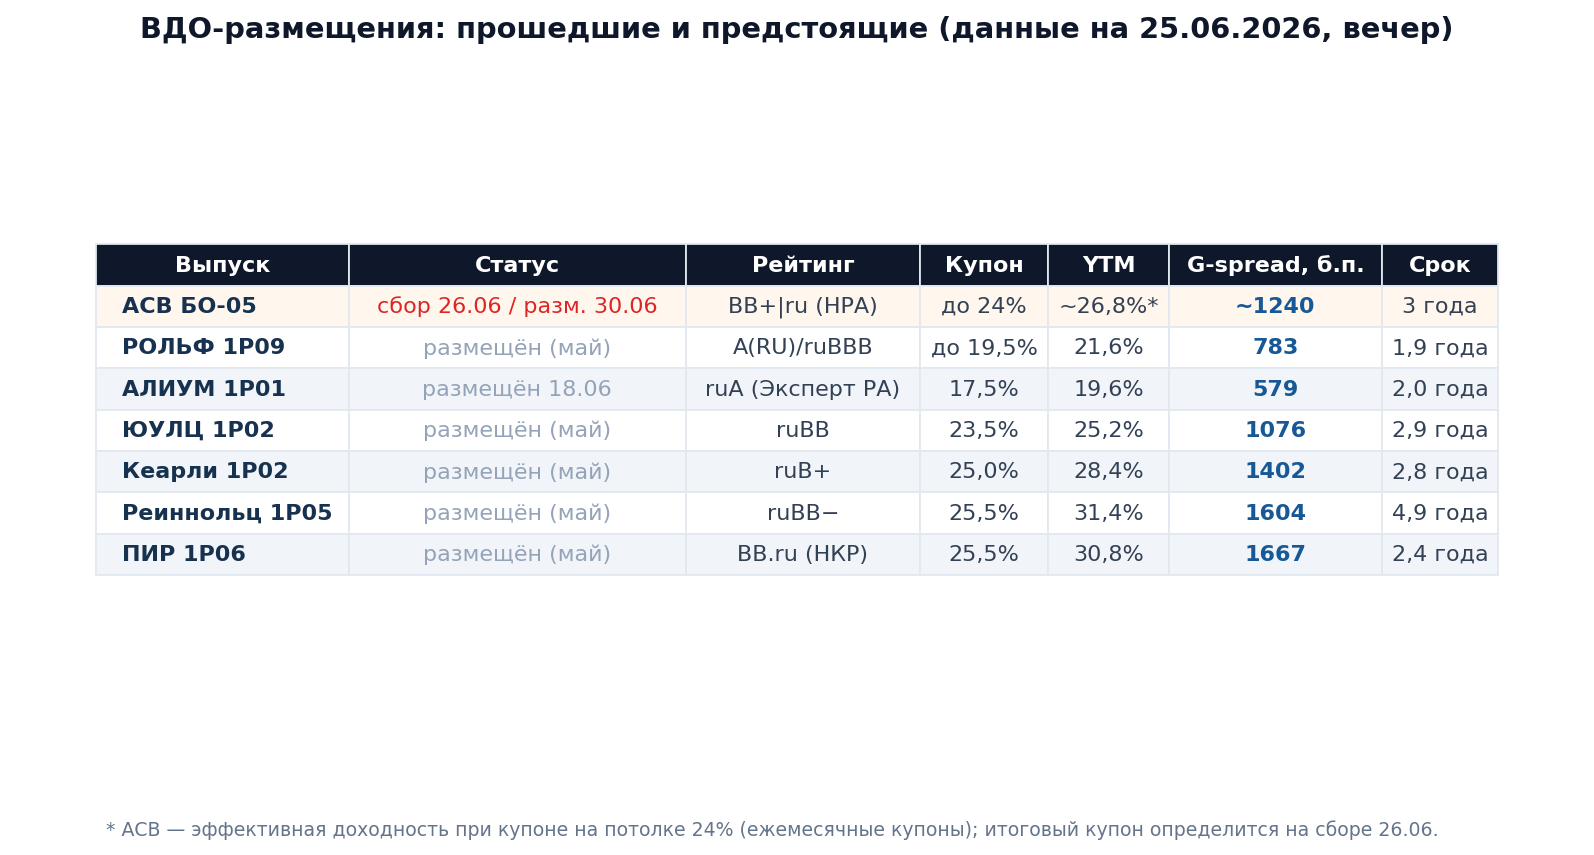
Условия выпусков
Доходность против риска
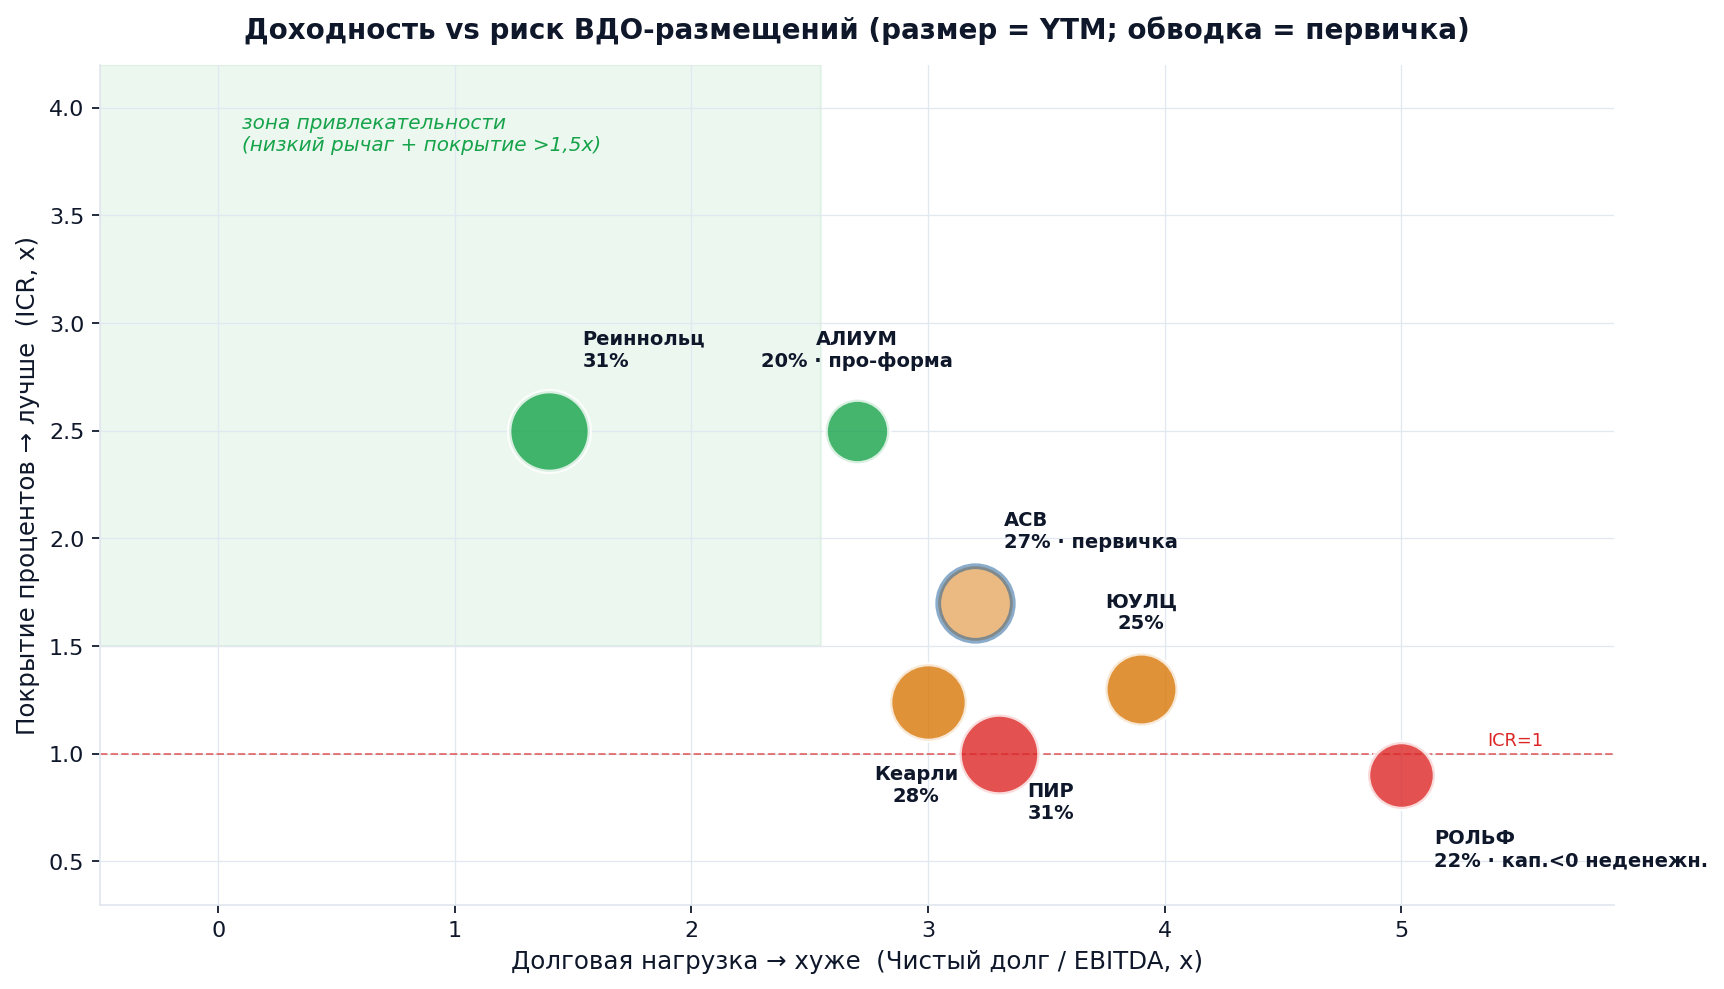
Видно расслоение по качеству: АЛИУМ (ruA) — самый узкий спред и лучший кредит; Реиннольц — максимальная доходность при умеренном леверидже (~1,4x чистый / ~2x валовой); РОЛЬФ при топ-рейтинге — внизу справа: высокий рычаг (~5x); отрицательный капитал у него — от неденежного списания, продолжающийся бизнес прибылен. АСВ (обведён — первичка) — посередине.
Кредитные метрики
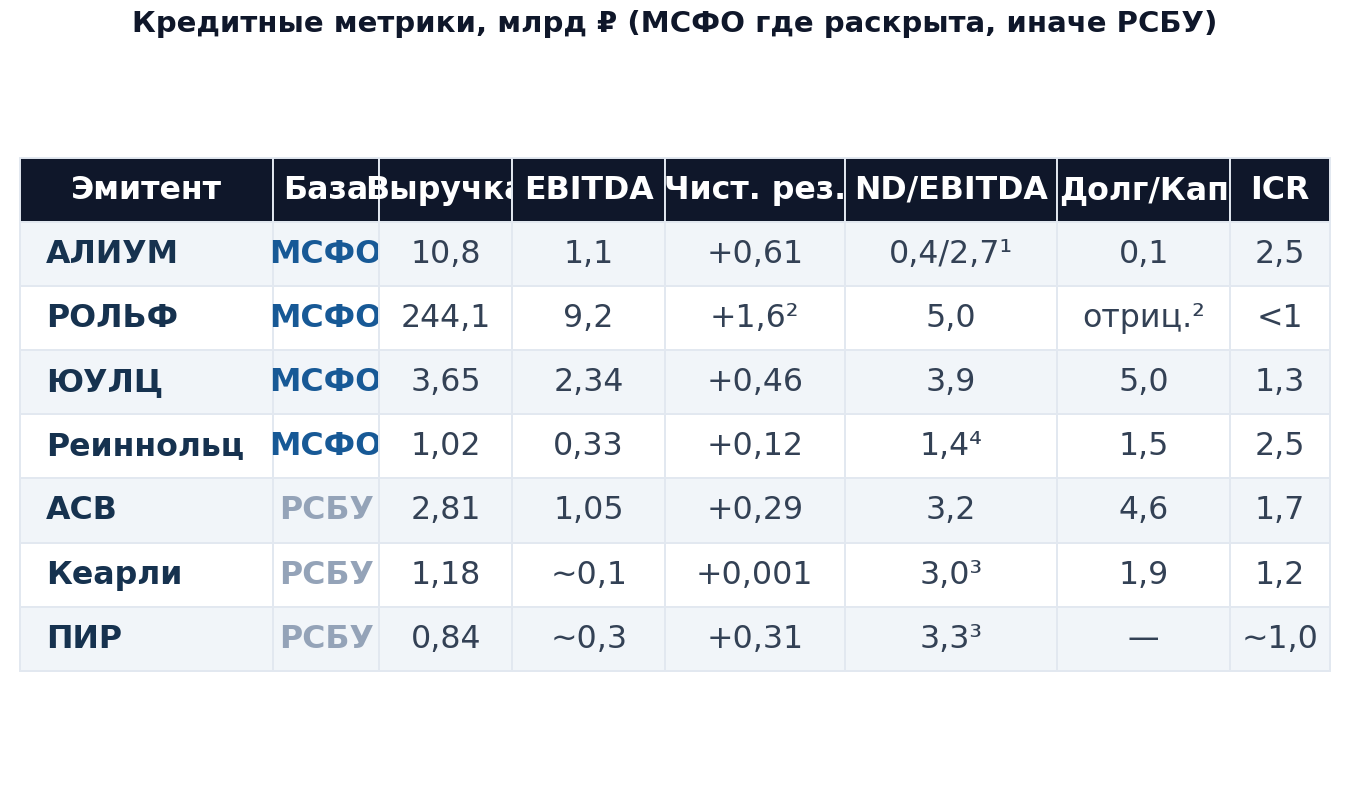
Примечания к таблице: ¹ АЛИУМ — 0,4x по МСФО-2025 (до дебютного бонда), ~2,7x про-форма с учётом выпуска 3 млрд. ² РОЛЬФ — показатели по продолжающейся деятельности (+1,6 млрд); бухгалтерский убыток −4,95 млрд и отрицательный капитал неденежные — от списания по прекращённым операциям (операционный денежный поток +14 млрд). ³ ND/EBIT (EBITDA отдельно не раскрыта). ⁴ Реиннольц — чистый Долг/EBITDA с учётом лизинга (без аренды ~1,1x; валовой ~1,8–2x).
Предстоящее размещение
АСВ БО-05-001P — первичка (заявки 26.06, размещение 30.06): участвовать только при купоне у потолка 24% и малой долей. Профессиональная коллекторская организация (топ-5 независимых, в реестре ФССП). BB+|ru (НРА), купон до 24% ежемесячно, 3 года, 500 млн ₽. По РСБУ-2025: выручка 2,81 млрд (+21%), прибыль от продаж ~1,05 млрд; но заёмные средства ~3,34 млрд при капитале 0,72 → D/E ~4,6x, ND/EBITDA ~3,2x, ICR 1,7x — закредитованный коллектор (леверидж типичен для модели «выкуп портфелей в долг»). При купоне на потолке 24% эффективная доходность ~26,8% (≈1240 б.п. к ОФЗ) — справедливо к собственной вторичке АСВ (1Р03–1Р04 торгуются 25–26%). Вывод: участвовать имеет смысл только если купон финализируется близко к 24%; если ниже ~23% — выгоднее собственная вторичка. Только агрессивным портфелем и малой долей: ликвидность тонкая (~0,3–1,2 млн ₽/день по выпуску), рейтинг спекулятивный. Эмитент
Уже разместились (торгуются на вторичке)
АЛИУМ 1Р01 — самое качественное имя линейки, для консервативного входа в сегмент. Производитель лекарств (АО «АЛИУМ», «Биннофарм Групп»). ruA (Эксперт РА), доходность ~19,6%, G-spread всего ~580 б.п. — заметно крепче остальных. МСФО-2025: выручка 10,8 млрд, чистая прибыль 0,61 млрд, на конец года почти без долга (ND/EBITDA ~0,4x при капитале 7,0 млрд). Важно: дебютный выпуск 3 млрд ₽ поднимает долг — про-форма ND/EBITDA ~2,5–3x, но это всё равно умеренный леверидж при рейтинге ruA. Вариант для более консервативного входа в ВДО-сегмент. Выпуск · эмитент
РОЛЬФ 1Р09 — продолжающийся бизнес прибылен, убыток неденежный; реальный риск — леверидж ~5x при узком спреде. Крупнейший автодилер РФ. A(RU) (АКРА) / ruBBB (Эксперт РА), доходность ~21,6%, G-spread ~790 б.п. По продолжающейся деятельности РОЛЬФ прибылен: операционная прибыль 7,2 млрд, чистая прибыль +1,6 млрд, операционный денежный поток +14 млрд. Бухучётный итог −4,95 млрд и отрицательный капитал (−2 млрд) — следствие неденежного списания по прекращённым операциям (реструктуризация и смена собственника 2024), а не операционных потерь. Реальный риск — высокий леверидж дилерского бизнеса: чистый долг ~46 млрд / EBITDA ~9 = ND/EBITDA ~5x, и узкий спред ~790 б.п. оставляет мало запаса при таком долге. Выпуск · эмитент
Реиннольц 1Р05 — лучшее соотношение доходности и риска в высокодоходной группе. Производитель теплообменного оборудования (Новосибирск). ruBB− (Эксперт РА), доходность ~31,4% (максимум линейки), G-spread ~1600 б.п. По РСБУ юрлица выглядел преддефолтным, а консолидированная МСФО показывает прибыльную компанию: чистый Долг/EBITDA ~1,4x с учётом лизинга (по валовому Долг/EBITDA ~1,8–2x — на этот показатель ориентируются Эксперт РА и smart-lab; «1,1x без аренды» — заниженная оценка), ICR 2,5x, маржа 12%. Среди высокодоходных имён — лучшее сочетание леверджа, покрытия и доходности. Выпуск · эмитент
ЮУЛЦ 1Р02 — прибыльный лизинг, оценён справедливо. Лизинговая компания (Челябинск). ruBB, доходность ~25,2%, G-spread ~1080 б.п. МСФО-2025: выручка 3,65 млрд (+22%), чистая прибыль 459 млн, ICR 1,3x; рычаг D/E ~5x — норма для лизинга. Оценён справедливо. Выпуск · эмитент
Кеарли Групп 1Р02 — прибыль около нуля, доходность не компенсирует риск. Косметика и парфюмерия под собственными брендами. ruB+, доходность ~28,4%, G-spread ~1400 б.п. Только РСБУ: выручка 1,18 млрд, но чистая прибыль фактически на нуле — главный риск-флаг; доходность не выглядит достаточной компенсацией. Выпуск · эмитент
ПИР 1Р06 — «чистый кэш» оказался иллюзией: с учётом облигаций ~3,3x EBITDA. ИТ и информационно-консультационные услуги. BB.ru (НКР), доходность ~30,8%, G-spread ~1670 б.п. По standalone-РСБУ — будто без долга, но в обращении облигаций на ~1,46 млрд, не отражённых в балансе → с их учётом ~3,3x EBITDA. Полную картину не проверить (МСФО нет). Выпуск · эмитент
Практический вывод
- Самое качественное имя — АЛИУМ (ruA, ~19,6%): для более консервативного входа в сегмент, умеренный леверидж даже с учётом нового бонда.
- Лучшее соотношение доходности и риска среди ВДО — Реиннольц (~31%): чистая консолидированная отчётность, рынок переоценивает риск по standalone-РСБУ.
- Предстоящий АСВ — участвовать только при купоне близко к 24% и малой долей (закредитованный коллектор, тонкая ликвидность).
- Осторожно: РОЛЬФ (продолжающийся бизнес прибылен, но леверидж ~5x при узком спреде; убыток и отрицательный капитал — неденежные), Кеарли (околонулевая прибыль), ПИР (нет МСФО для верификации).
Главный тезис прежний: по ВДО нельзя судить о кредите по одной standalone-РСБУ — консолидированная МСФО снимает излишне жёсткие оценки (Реиннольц) и вскрывает слабость там, где рейтинг выглядит надёжно (РОЛЬФ). По каждому имени на портале — карточка эмитента и выпуска с метриками и G-spread, обновляемая по данным MOEX ежедневно.