Разбор июньских размещений: ЭкоНива и ИЭК ХОЛДИНГ — и кто в их рейтинге выглядит щедрее
Усиленные ИнвестицииВо второй декаде июня на первичный рынок вышли два эмитента рейтинговой группы «A»: агрохолдинг «ЭкоНива» (карточка эмитента · облигации) и производитель электротехники «ИЭК ХОЛДИНГ» (карточка эмитента · облигации). Ниже — форензик-разбор: как их ориентиры выглядят относительно собственного кредитного качества и относительно того, где торгуются сопоставимые по рейтингу и дюрации бумаги.
Методология воспроизводима: доходность выпуска минус безрисковая кривая ОФЗ (КБД) той же дюрации даёт G-spread — премию за кредитный риск. Эта премия сравнивается с медианой по сравнимой выборке — бумагам того же рейтинга (корпоративные выпуски с фиксированным купоном, очищенные от флоатеров, преддефолтных историй и бумаг у самого погашения). Кредитное качество эмитента оцениваем отдельно — по консолидированной МСФО (тянем напрямую с раскрытия эмитентов через Интерфакс), по нашей шкале: долговая нагрузка и Долг/Капитал, покрытие процентов (ICR), прибыльность.
Эмитенты в цифрах
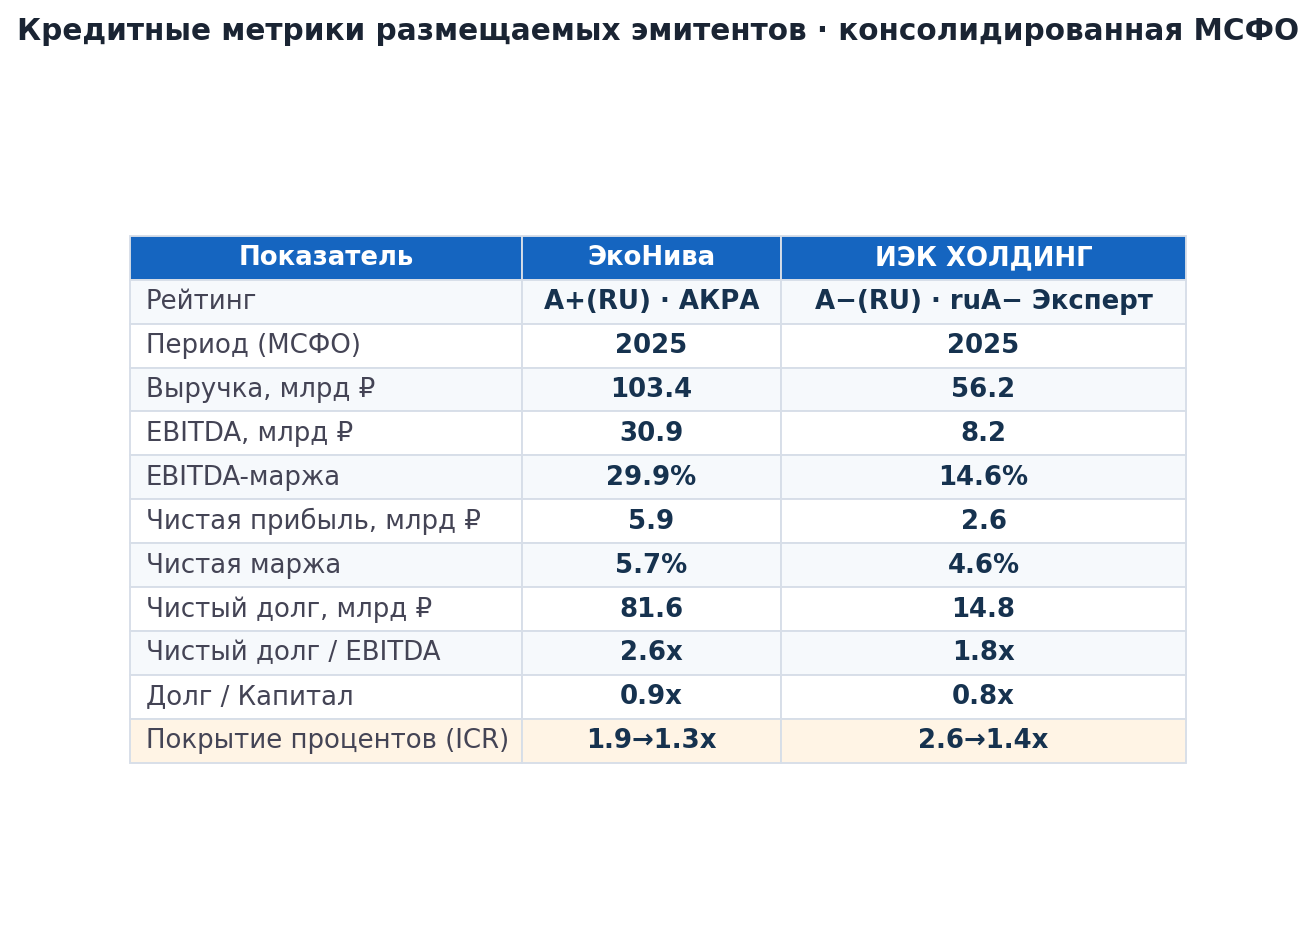
Ключевые кредитные метрики обоих размещаемых эмитентов — из нашего кредит-анализа по аудированной консолидированной МСФО 2025 (данные напрямую с Интерфакса). Подсвечена строка покрытия процентов — главный сигнал 2025 года:
Карта рынка: G-spread × дюрация для рейтингов BBB+…AA
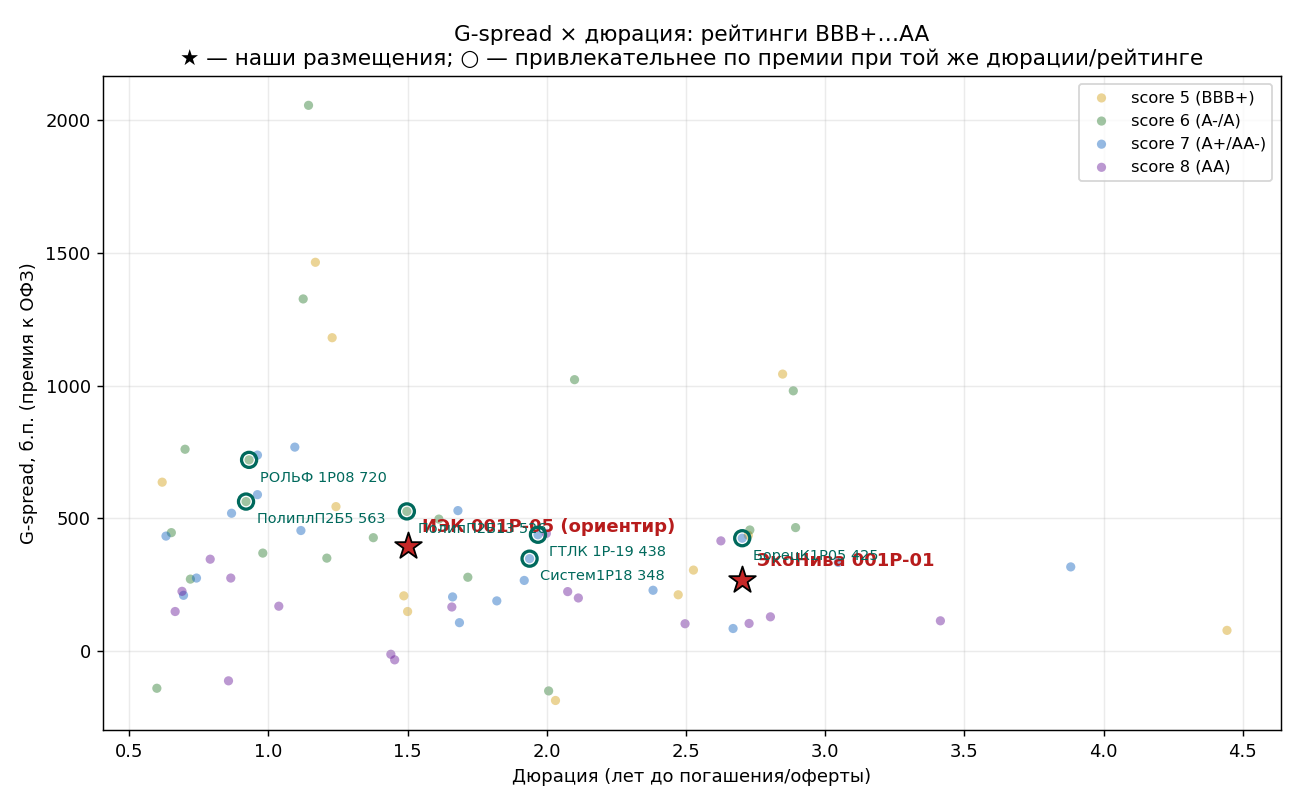
На карте каждая точка — выпуск; по горизонтали дюрация, по вертикали премия к ОФЗ. Красные звёзды — наши размещения. Зелёные кружки — выпуски, которые при той же дюрации и сопоставимом (или более высоком) рейтинге дают заметно больше премии. Видно главное: оба наших размещения сидят **в нижней части облака** своей сравнимой выборки — то есть платят за риск меньше, чем соседи.
ИЭК ХОЛДИНГ, 001Р-05
Финальный ориентир: купон 15,75% годовых, доходность 16,94%, объём 2,5 млрд руб., размещение 19 июня. Рейтинг — ruA− («Эксперт РА») / A−(RU). На момент разбора выпуск ещё размещается (на вторичных торгах не появился) — оценка ведётся по сидящим выпускам эмитента как прокси. Карточки на портале: эмитент · сидящий выпуск-прокси 001Р-03 (торгуется; сам 001Р-05 пока размещается по номиналу и появится на портале после листинга).
Кредитный профиль (консолидированная МСФО, 2025, аудированная): выручка 56,2 млрд руб. (+9,4%), EBITDA 8,2 млрд (маржа 14,6%), чистая прибыль 2,6 млрд (маржа 4,6%), чистый долг 14,8 млрд — чистый долг/EBITDA 1,8х. Рычаг умеренный (Долг/Капитал 0,8х), юрлицо-эмитент операционное.
Важный нюанс, который агентская буква не передаёт: выручка и EBITDA растут (+9%), но чистая прибыль снизилась (~−10%), а главное — **покрытие процентов (ICR) просело с 2,6х до 1,4х** (за 2023–2025: 3,8 → 2,6 → 1,4). Причина — резко возросшие финансовые расходы при высокой ключевой ставке: операционной прибыли всё меньше остаётся после процентов. То есть выручка растёт, но прибыльность под нарастающим давлением стоимости долга.
Привлекательность ориентира: при сроке ~1,5 года имплицитный G-spread ≈ 394 б.п. против медианы сравнимой выборки A− около 460 б.п. — то есть примерно на ~70 б.п. меньше типичной премии за рейтинг. Для эмитента это относительно дешёвое фондирование; для покупателя выпуск выглядит чуть менее доходным, чем сопоставимые по рейтингу и дюрации бумаги.
**Кто при том же рейтинге/дюрации даёт больше (выпуски с более широкой премией):**
- Полипласт П2Б13 — A(RU), ~1,5 г, **G-spread 526 б.п.** (YTM 18,3%): рейтинг выше, премия на ~130 б.п. шире
- реСтор 1Р3 — A−(RU), ~1,6 г, **497 б.п.** (YTM 18,0%): тот же рейтинг и дюрация, премия шире на ~100 б.п.
- Полипласт П2Б5 — A(RU), ~0,9 г, **563 б.п.** (YTM 18,6%)
- Сэтл Групп Б2P6 — A−(RU), ~0,7 г, **446 б.п.** (YTM 17,6%)
То есть в «чистом» A−/A при близкой дюрации рынок предлагает 450–560 б.п. — несколько доходнее ориентира ИЭК.
Отдельно — **спецситуации того же рейтинга**, где премия кратно выше, но это плата за риск, который рынок видит выше присвоенного рейтинга (не «выгода», а яма): Самолёт 1P6 (A−, YTM 33%, G-spread 2055 б.п.), Самолёт P19 (1326), Брусника 2Р04 (1022) — девелопмент под давлением. Их доходность не сопоставима с ИЭК по риску.
ЭкоНива, 001Р-03
Премаркетинг: объём 3 млрд руб., сбор заявок и размещение — конец июня. Публичные безотзывные оферты дают «ЭкоНива-АПК Холдинг», «ЭкоНива-АПК Черноземье» и «ЭкоНива-Продукты Питания» — на риск работает группа. Карточки: эмитент · сидящий выпуск-прокси 001P-01 (торгуется; сам 001Р-03 пока размещается по номиналу и появится на портале после листинга).
Оговорка по анализу: эмитент — холдинг, и его standalone-РСБУ обманчив (на головной компании долг группы, а операционный кэш в дочках). Корректную картину даёт только консолидированная МСФО.
Кредитный профиль (консолидированная МСФО, 2025, аудированная): выручка от продаж 103,4 млрд руб. (+14%), EBITDA 30,9 млрд (+27%) с высокой для агробизнеса маржой 30%. Но за фасадом роста — заметное ухудшение по обслуживанию долга. Чистая прибыль упала на 34% (8,9 → 5,9 млрд), чистая маржа сжалась с 9,8% до 5,7%. Причина — **финансовые расходы взлетели с 11,0 до 18,2 млрд руб. (+66%)**: высокая ставка плюс изменение правил субсидирования инвесткредитов на строительство молочных комплексов. В результате **покрытие процентов (ICR) упало с 1,9х до 1,3х** — операционной прибыли (24,2 млрд) теперь едва хватает на выросшие процентные платежи. То есть рост выручки есть, но всё больше его съедает стоимость долга, и запас прочности по процентам тонкий.
Привлекательность: сидящий выпуск 001P-01 (A+) торгуется с G-spread ~266 б.п. против медианы сравнимой выборки ~319 б.п. — ниже рынка. Новый выпуск, скорее всего, разместится в той же логике, без премии «за первичку».
**Кто при той же дюрации даёт больше — причём с более высоким рейтингом AA−:**
- ГТЛК 1P-19 — AA−(RU), ~2,0 г, **G-spread 438 б.п.** (YTM 17,6%)
- Борец К1Р05 — AA−(RU), ~2,7 г, **425 б.п.** (YTM 17,8%)
- АФК Система 1P18 — AA−(RU), ~1,9 г, **348 б.п.** (YTM 16,7%): чистое ликвидное имя, рейтинг выше, премия шире на ~80 б.п.
Здесь наблюдение заметнее, чем по ИЭК: за **более высокий** рейтинг (AA−) рынок местами даёт **больше** премии, чем за A+ ЭкоНивы. На фоне даже более качественных AA− имён премия по ориентиру ЭкоНивы выглядит скромнее.
Итог
Оба размещения — в нижней части своего рейтингового облака: и ИЭК (−70 б.п. к медиане A−), и ЭкоНива (−53 б.п. к медиане сравнимой выборки) дают за свой рейтинг чуть меньше премии, чем соседи. Для эмитентов это относительно дешёвое фондирование; для покупателя, ищущего больше доходности, при той же дюрации и сопоставимом рейтинге на рынке есть варианты с премией на 80–260 б.п. шире — от чистого AA− (Система, ГТЛК) до A−/A (реСтор, Полипласт). Это не «плохо/хорошо», а ориентир относительной доходности.
Кредитное качество (по аудированной МСФО 2025) у обоих эмитентов даёт один и тот же тревожный сигнал — **просевшее покрытие процентов**: у ИЭК ICR упал с 2,6х до 1,4х, у ЭкоНивы — с 1,9х до 1,3х. У ИЭК рычаг умеренный (чистый долг/EBITDA 1,8х, Долг/Капитал 0,8х), у ЭкоНивы — холдинг с сильной маржой 30% и формальным делевереджем по чистому долгу (2,9х). Но в обоих случаях финансовые расходы росли быстрее операционной прибыли (у ЭкоНивы +66% за год), и операционной прибыли всё меньше остаётся после процентов. Общий мотив 2025 — растущая выручка при прибыльности, которую всё активнее съедает стоимость долга; и у ИЭК, и у ЭкоНивы запас прочности по обслуживанию долга стал тонким (ICR около 1,3–1,4х). Это не вердикт «брать/не брать», а карта того, где ориентир стоит относительно рынка и качества.
Оговорка по данным: ЭкоНиву наш портал ведёт по консолидированной МСФО (отдельно собранной) — standalone-РСБУ головной компании показывал бы лишь ~4 млрд выручки и почти нулевую прибыль, что для холдинга не показательно; группа же делает ~103 млрд выручки.
Карточки на портале
С финансовыми метриками, рейтингами, нашим кредит-анализом и расчётом G-spread:
- ИЭК ХОЛДИНГ — карточка эмитента · облигации
- ЭкоНива — карточка эмитента · облигации