Запас на ошибку
Trading PhronesisНе бывает момента, когда вы настолько правы, что можете поставить на кон все свои фишки. Нужно оставлять запас на ошибку. Нужно заранее исходить из того, что план может пойти не по плану.
Кевин Льюис, успешный игрок, считавший карты и описанный в книге Bringing Down the House, писал об этой философии подробнее:
Хотя эффективность подсчёта карт статистически доказана, это вовсе не означает, что вы будете выигрывать каждую раздачу - и тем более каждый поход в казино. Необходимо убедиться, что у вас достаточно денег, чтобы выдержать периоды неудач.
Предположим, ваше преимущество перед казино составляет около 2%. Это всё равно означает, что казино будет выигрывать примерно в 49% случаев. Поэтому у вас должно быть достаточно денег, чтобы пережить неблагоприятные колебания. Согласно практическому правилу, нужно иметь как минимум 100 базовых ставок. Если начать с десяти тысяч долларов, можно относительно спокойно играть ставками по сто долларов.
История полна хороших идей, доведённых до такой крайности, что они становятся неотличимыми от плохих. Мудрость запаса на ошибку состоит в признании того, что неопределённость, случайность и удача - то есть всё «неизвестное» - всегда присутствуют в жизни.
Единственный способ справиться с ними - увеличить расстояние между тем, что, по вашему мнению, должно произойти, и тем, что реально может произойти, сохранив при этом способность продолжать борьбу.
Бенджамин Грэм известен своей концепцией маржи безопасности. Он много и подробно писал о ней, в том числе в математических терминах.
Трудно переоценить силу, заключённую в этой простой фразе.
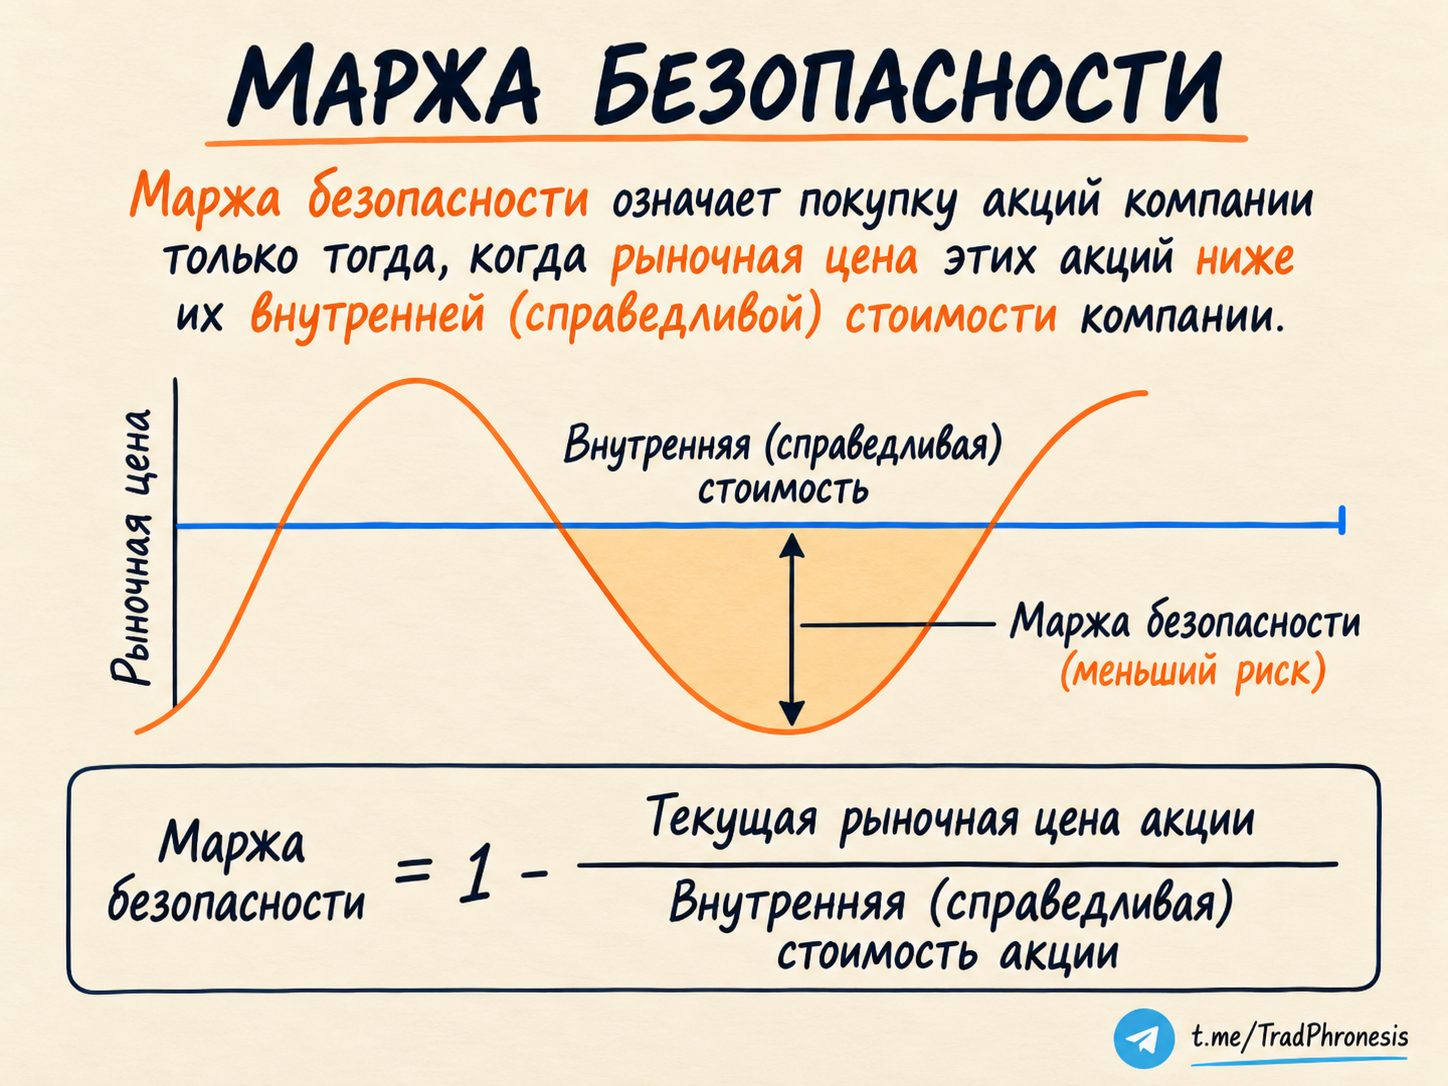
Ставки, которые вы делаете во время максимального разрыва между рыночной ценой и внутренней (фундаментальной ) стоимостью, позволяют увеличивать прибыль, когда вы правы, и смягчать последствия, когда вы ошибаетесь.
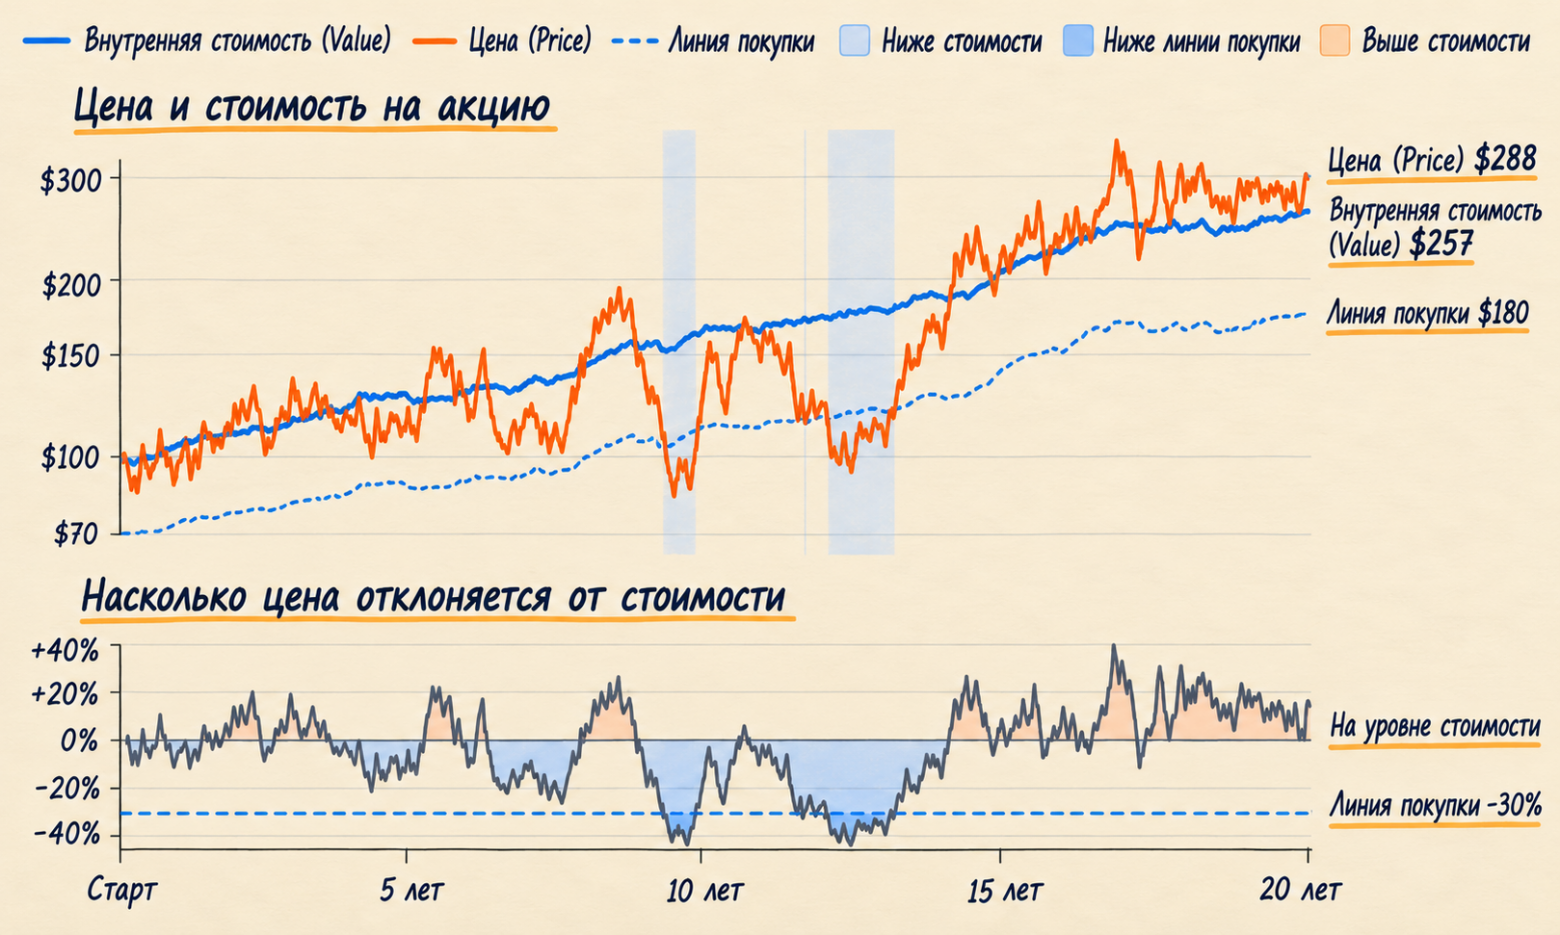
Маржа безопасности - её также можно назвать запасом на ошибку или резервом - это единственный эффективный способ безопасно ориентироваться в мире, который управляется вероятностями, а не определённостью. А практически всё, что связано с деньгами, существует именно в таком мире.
Делать точные прогнозы трудно. Для игрока, считающего карты, это очевидно: никто не может знать, где именно в перемешанной колоде находится конкретная карта. Гораздо менее очевидно это человеку, задающему вопросы вроде: «Какой будет среднегодовая доходность фондового рынка в следующие десять лет?» или «В каком году я смогу выйти на пенсию?»
Но по сути это один и тот же вопрос. Максимум, что мы можем сделать, — мыслить вероятностями.
Маржа безопасности Грэма предполагает, что нам не нужно воспринимать окружающий мир исключительно в категориях чёрного и белого, предсказуемого и случайного. Разумнее действовать в серой зоне - выбирать такие ситуации, в которых для нас приемлем широкий диапазон возможных исходов.
Однако люди почти всегда недооценивают необходимость запаса на ошибку в финансовых вопросах. Аналитики фондового рынка дают клиентам целевые цены, а не диапазоны цен. Экономисты публикуют точные прогнозы, а не широкие вероятностные интервалы. Комментатор, говорящий с непоколебимой уверенностью, обычно собирает большую аудиторию, чем тот, кто признаёт: «Мы не можем знать наверняка» — и рассуждает категориями вероятностей.
То же самое происходит и во множестве других финансовых ситуаций, особенно когда речь идёт о наших собственных решениях.
Психолог Гарвардского университета Макс Базерман однажды показал, что, оценивая планы других людей по ремонту дома, большинство считает, что проект превысит бюджет примерно на 25–50%. Но когда речь заходит об их собственном ремонте, люди уверены, что он будет завершён вовремя и точно в рамках бюджета. А потом наступает неизбежное разочарование.
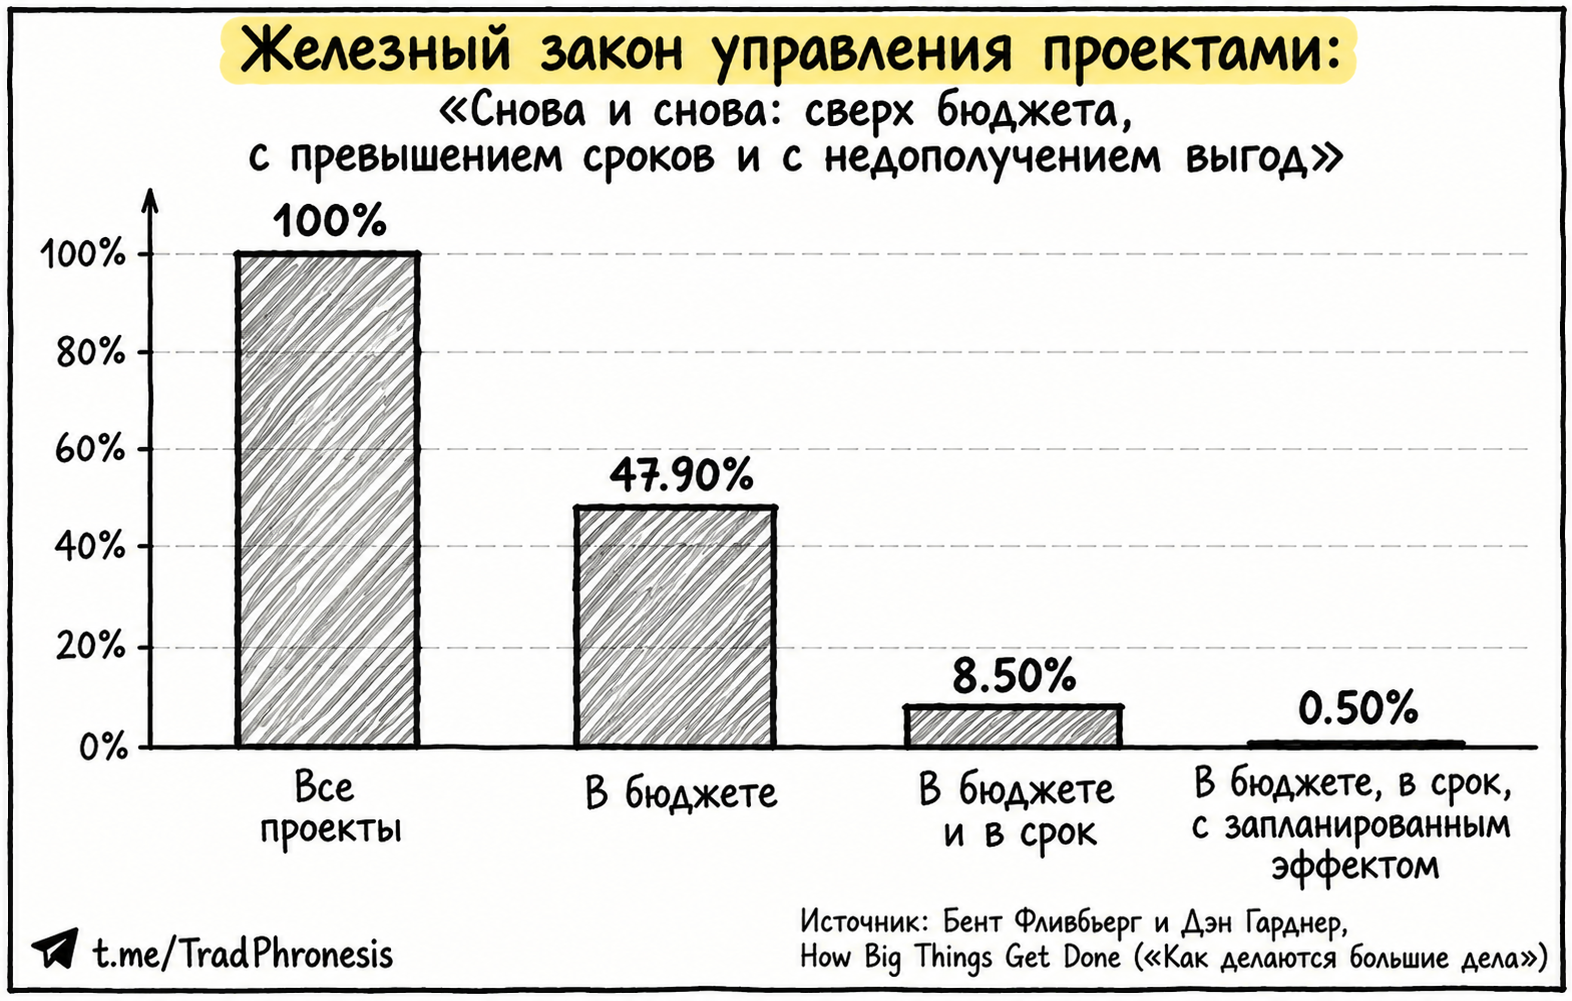
Есть две причины, по которым мы избегаем создавать запас на ошибку.
Первая — убеждение, что кто-то обязательно должен знать, каким будет будущее, потому что признание обратного вызывает у нас дискомфорт.
Вторая — ощущение, что, если наше представление о будущем действительно верно, то, не используя его на полную мощность, мы сами лишаем себя возможной выгоды.
Но запас на ошибку недооценён и часто понимается неправильно. Его нередко воспринимают как чрезмерно консервативную страховку, которой пользуются люди, не желающие рисковать или не уверенные в собственных прогнозах. Однако при правильном применении всё обстоит почти наоборот.
Запас на ошибку позволяет пережить широкий диапазон возможных исходов. А способность пережить неблагоприятный период позволяет оставаться в игре достаточно долго, чтобы редкое благоприятное событие в конечном счёте сработало в вашу пользу.
Самые большие прибыли возникают редко - либо потому, что такие события случаются нечасто, либо потому, что для накопления результата требуется время. Поэтому человек, у которого есть запас прочности в одной части стратегии - например, наличные деньги, - позволяющий пережить проблемы в другой, например, падение акций, — получает преимущество перед тем, кто после первой же ошибки выбывает из игры.
Билл Гейтс прекрасно это понимал. Когда Microsoft была молодой компанией, он говорил:
«Я выработал невероятно консервативный подход: хотел, чтобы на банковском счёте всегда было достаточно денег для выплаты зарплат в течение года, даже если мы вообще не получим никаких новых поступлений».
Уоррен Баффет выражал похожую мысль, когда в 2008 году писал акционерам Berkshire Hathaway:
«Я пообещал - вам, рейтинговым агентствам и самому себе - всегда управлять Berkshire так, чтобы у компании было более чем достаточно денежных средств… Когда приходится выбирать, я не стану жертвовать даже одной ночью спокойного сна ради возможности получить дополнительную прибыль».
Есть несколько конкретных областей, где инвесторам особенно важно думать о запасе на ошибку.
Одна из них - волатильность. Сможете ли вы пережить падение стоимости ваших активов на 30%? На бумаге - возможно. С точки зрения способности оплачивать счета и сохранять положительный денежный поток - да.
Но что насчёт психологической стороны? Очень легко недооценить, что падение на 30% делает с психикой. Уверенность может рухнуть именно в тот момент, когда на рынке возникают лучшие возможности.
Разрыв между тем, что вы технически способны выдержать, и тем, что вы способны выдержать эмоционально, это ещё одна часто игнорируемая форма запаса на ошибку.
Другой пример - накопления на пенсию.
Например, история показывает, что ваш бизнес приносил хорошую доходность. Вполне разумно использовать эту цифру как первоначальную оценку будущей доходности.
Исходя из этого предположения, можно рассчитать, сколько нужно откладывать каждый месяц, чтобы накопить необходимую сумму. Но что, если будущая доходность окажется ниже? Что, если долгосрочная история действительно неплохо отражает долгосрочное будущее, но именно дата вашего выхода на пенсию придётся на жесточайший кризис?
Что, если очередное падение напугает вас, что вы продадите все и затем пропустите следующий рост, из-за чего ваша фактическая доходность окажется ниже средней рыночной? Что, если в тридцать с небольшим лет вам придётся снять деньги со счетов из-за непредвиденных медицинских расходов?
Ответ на все эти вопросы один: вы не сможете выйти на пенсию так, как рассчитывали.
Решение простое: закладывайте запас на ошибку в прогноз будущей доходности.
«Лучший способ достичь счастья - не слишком многого ожидать», — говорит Чарли Мангер.
Важный родственник запаса на ошибку называется оптимистическим искажением при принятии риска, или синдромом «по статистике русская рулетка должна работать».
Это привязанность к благоприятным вероятностям в ситуации, когда отрицательный исход неприемлем ни при каких обстоятельствах.
Нассим Талеб говорит:
Именно так и следует поступать.
Суть в том, что для достижения успеха необходимо рисковать, но никакой риск, способный полностью вас уничтожить, не стоит того, чтобы его принимать.
В русской рулетке вероятность благоприятного исхода находится на вашей стороне. Но цена неудачи настолько велика, что возможная выгода её не оправдывает. Здесь не существует маржи безопасности, способной компенсировать риск.
То же самое относится и к деньгам. Вероятность успеха во многих прибыльных начинаниях действительно находится на вашей стороне. Цены на недвижимость растут в большинстве лет. В большинстве случаев зарплата поступает каждые две недели.
Но если вероятность благоприятного исхода составляет 95%, то остающиеся 5% означают, что в какой-то момент жизни вы почти наверняка столкнётесь с неблагоприятным сценарием.
И если цена этого сценария - полное разорение, то выгода от остальных 95% случаев, скорее всего, не оправдывает риск, какой бы привлекательной она ни казалась.
Главный злодей здесь - финансовый рычаг. Использование заёмных денег для увеличения размера инвестиций превращает обычные риски в риски, способные привести к разорению.
Опасность состоит в том, что рациональный оптимизм, который большую часть времени оправдывается, скрывает вероятность катастрофы, существующую в меньшей части случаев. В результате мы систематически недооцениваем риск.
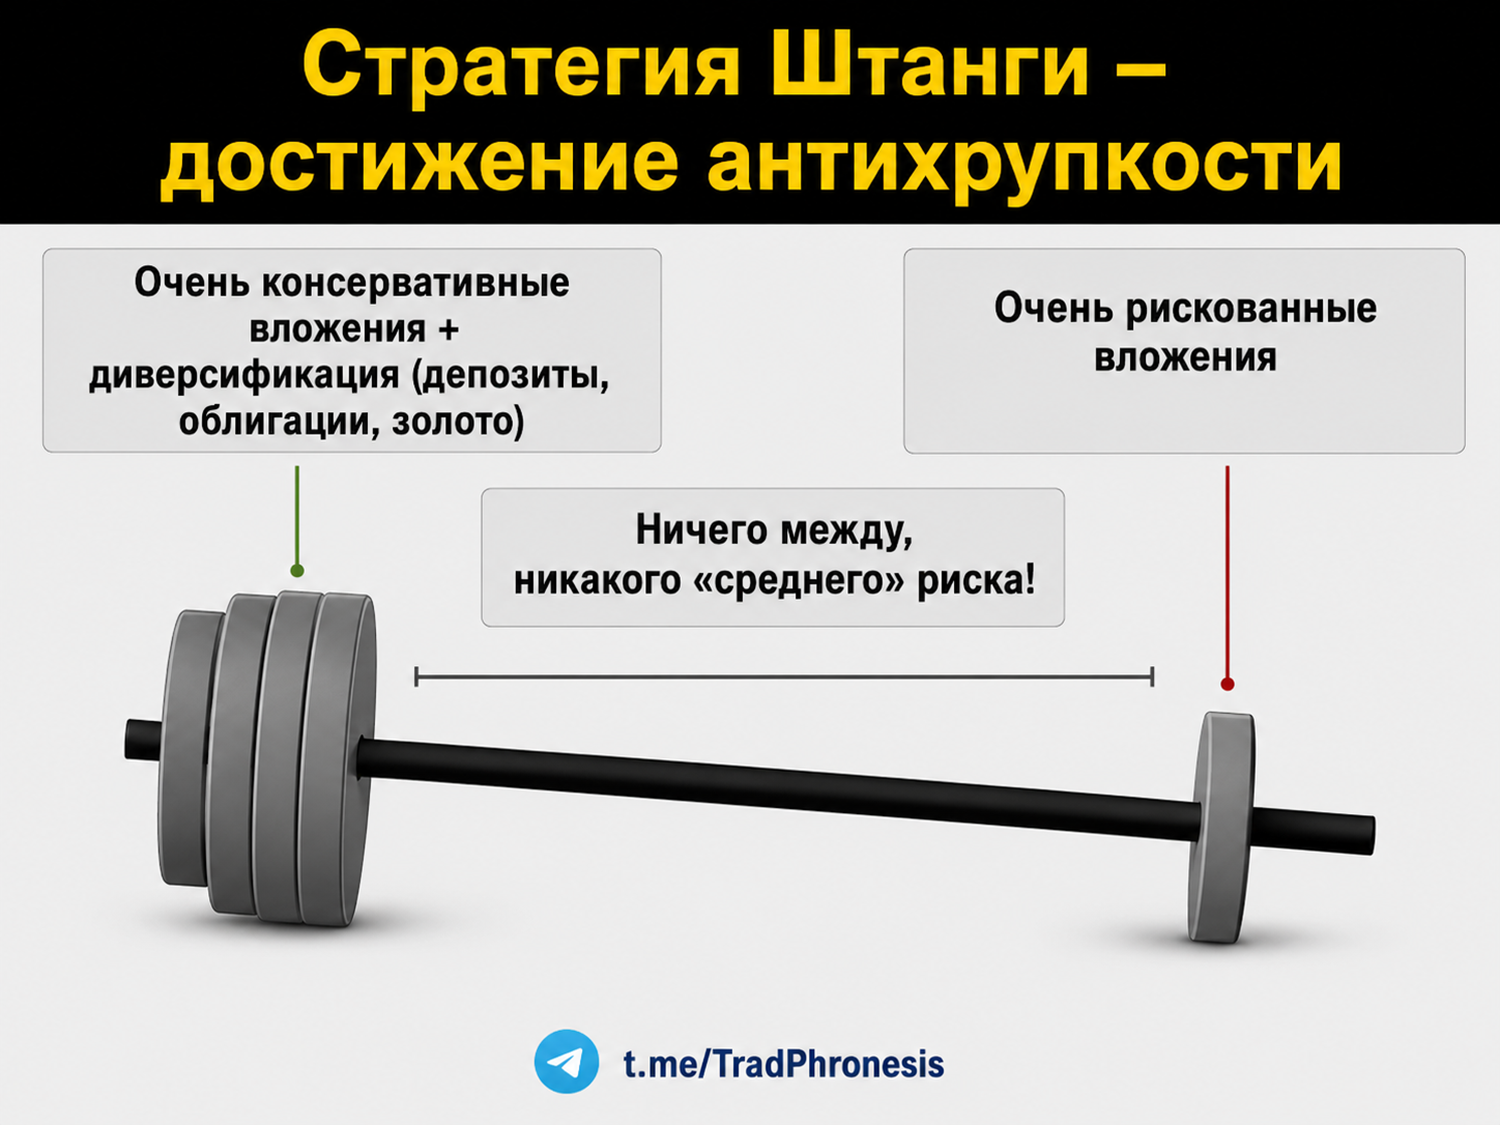
Чтобы защититься от этого, можно делить собственные деньги по принципу штанги.
В этом нет противоречия, хотя психология денег может заставлять нас думать обратное. Просто надо убедиться, что сможем оставаться на ногах достаточно долго, чтобы риски успели окупиться. Чтобы добиться успеха, сначала нужно выжить.
Запас на ошибку не просто расширяет диапазон допустимых отклонений от ожидаемого сценария. Он также защищает вас от вещей, которые вы вообще не способны представить, а именно такие события зачастую оказываются самыми опасными.
Сталинградская битва во время Второй мировой войны стала крупнейшим сражением в истории. И с ней связаны не менее поразительные истории о том, как люди сталкивались с риском.
Один такой случай произошёл в конце 1942 года, когда немецкое танковое подразделение находилось в резерве на равнинах неподалёку от города. Когда танки срочно понадобились на передовой, произошло нечто совершенно неожиданное: почти ни один из них не завёлся.
Из 104 танков подразделения боеспособными оказались менее двадцати.
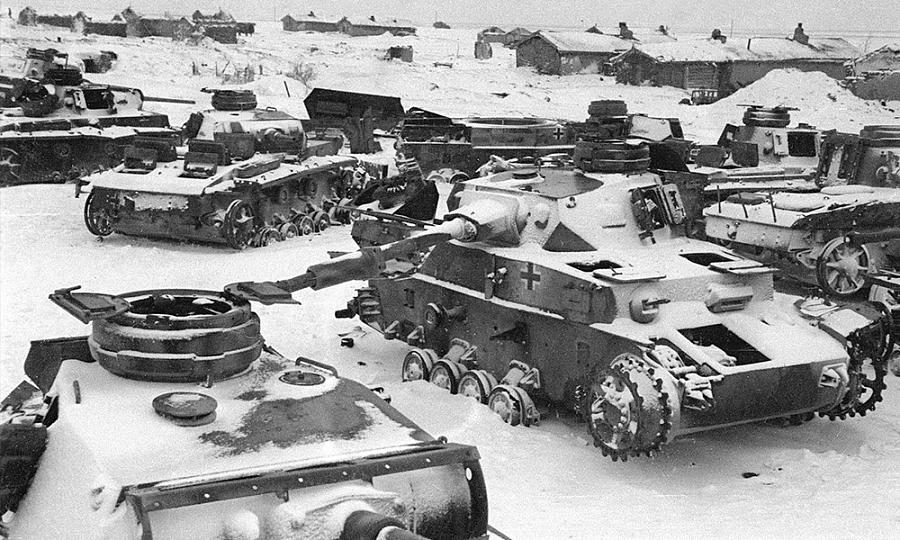
Инженеры быстро обнаружили причину. Историк Уильям Крейг пишет, что за несколько недель бездействия в машинах поселились полевые мыши и перегрызли изоляцию электропроводки.
У немцев была одна из самых совершенных военных машин в мире. И всё же их вывели из строя мыши. Можно представить их изумление. Такой сценарий почти наверняка никому даже не приходил в голову. Какой конструктор танков станет проектировать защиту от мышей? Наверное, никакой разумный инженер. И уж точно не тот, кто изучал историю танкостроения.
Но подобное происходит постоянно.
Можно подготовиться ко всем рискам, кроме тех, которые кажутся настолько невероятными, что даже не приходят вам в голову.
И именно такие невероятные события способны причинить самый большой ущерб - потому что случаются чаще, чем кажется, а плана действий на их случай у вас нет.
В 2006 году Уоррен Баффет объявил о поиске своего будущего преемника. По его словам, ему был нужен человек, «генетически запрограммированный распознавать и избегать серьёзных рисков, в том числе тех, с которыми прежде никто не сталкивался».
Если попросить основателя стартапа перечислить основные риски компании, он обычно назовёт вполне предсказуемые вещи.
Но помимо обычных трудностей можно столкнуться, например, с такими ситуациями:
— прорвало водопроводные трубы, и офис компании был затоплен и испорчен;
— в офис одной компании трижды проникали злоумышленники;
— другую компанию выселили с её производственной площадки;
— магазин закрыли после того, как покупательница пожаловалась в Роспотребнадзор из-за того, что другой посетитель пришёл с собакой;
— электронную почту генерального директора подделали в самый разгар привлечения инвестиций, которое требовало всего его внимания;
— у одного из основателей произошёл тяжёлый психологический срыв.
Избежать неизвестных рисков, по определению, практически невозможно. Нельзя подготовиться к тому, чего невозможно представить.
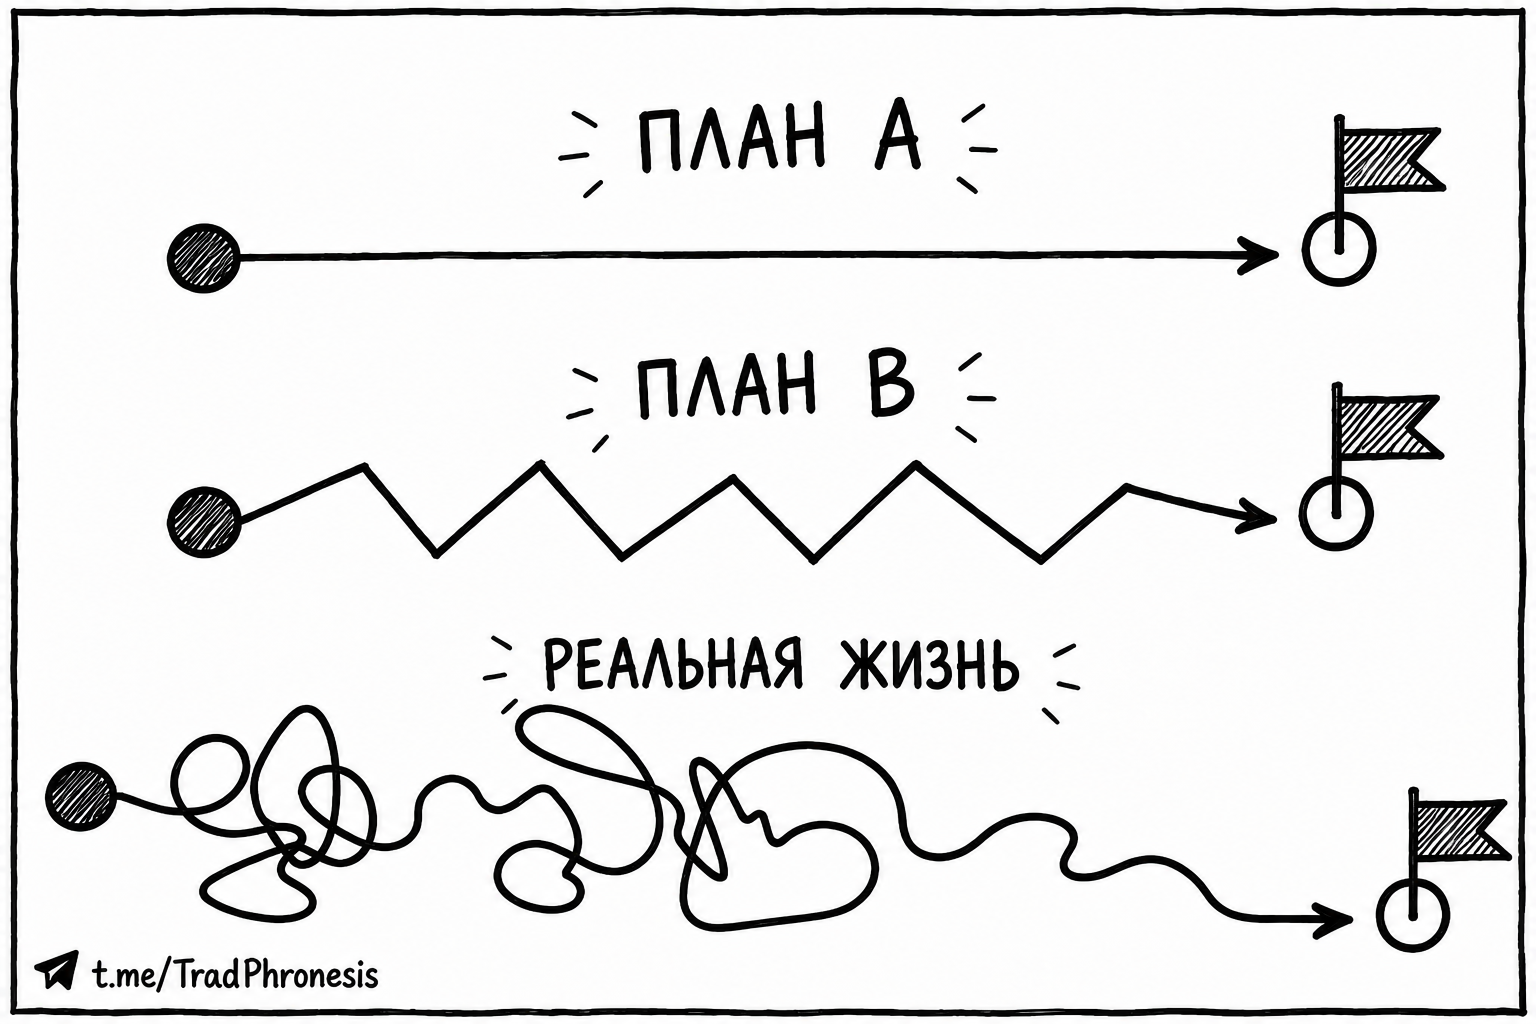
Но есть один способ уменьшить ущерб от таких событий - избегать единственных точек отказа. Хорошее практическое правило для многих областей жизни звучит так: всё, что способно сломаться, рано или поздно сломается.
Поэтому, если множество элементов системы зависит от бесперебойной работы одного-единственного элемента, а он выходит из строя, до катастрофы остаётся лишь вопрос времени. Именно это и называется единственной точкой отказа.
Некоторые системы чрезвычайно хорошо защищены от этого. Большинство критически важных систем самолёта имеют резервные системы, а у этих резервных систем нередко есть собственные резервы. Современные авиалайнеры имеют четыре независимые электрические системы. Самолёт способен лететь с одним двигателем и технически может приземлиться вообще без работающих двигателей, поскольку любой лайнер должен быть способен остановиться на полосе одними тормозами, без использования реверса тяги. Подвесные мосты аналогичным образом способны потерять множество тросов и при этом не рухнуть.
Но планы, рассчитанные исключительно на известные риски, почти никогда не обладают достаточной маржой безопасности, чтобы пережить реальный мир.