Яндекс после остановки трёх дата-центров: почему сократили позицию в 2-4 раза и что оставили
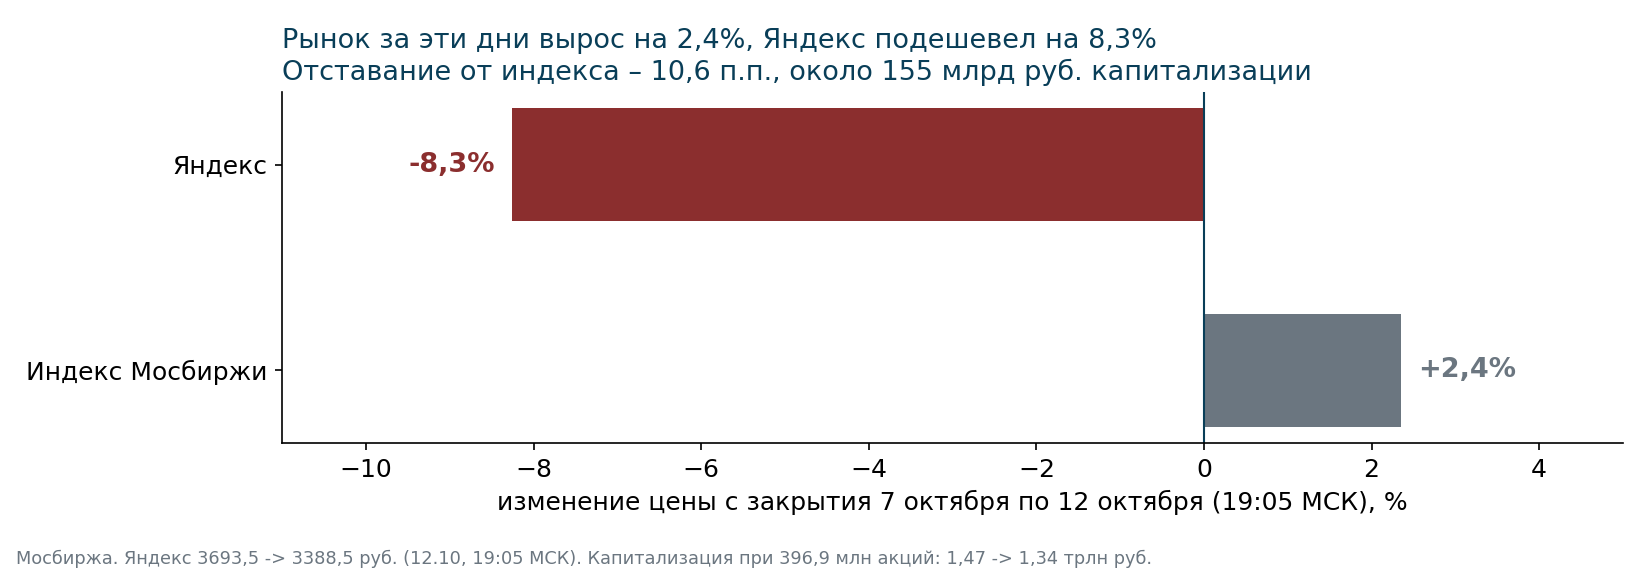
Усиленные ИнвестицииС 8 по 11 октября атаки беспилотников вывели из строя три дата-центра Яндекса. В Сасово и во Владимире работа остановлена полностью, в Калуге не работает часть модулей. Акции подешевели с 3693,5 руб. на закрытии 7 октября до 3388,5 руб. вечером 12 октября, на 8,3%. Индекс Мосбиржи за то же время вырос на 2,4%. 13 октября, на следующий день без новостей о новых ударах, бумага отскочила на 3,5%, до 3490 руб.
В наших модельных портфелях долю Яндекса 9 октября сократили в 2-4 раза, по цене около 3400 руб. Оставшуюся часть держим.
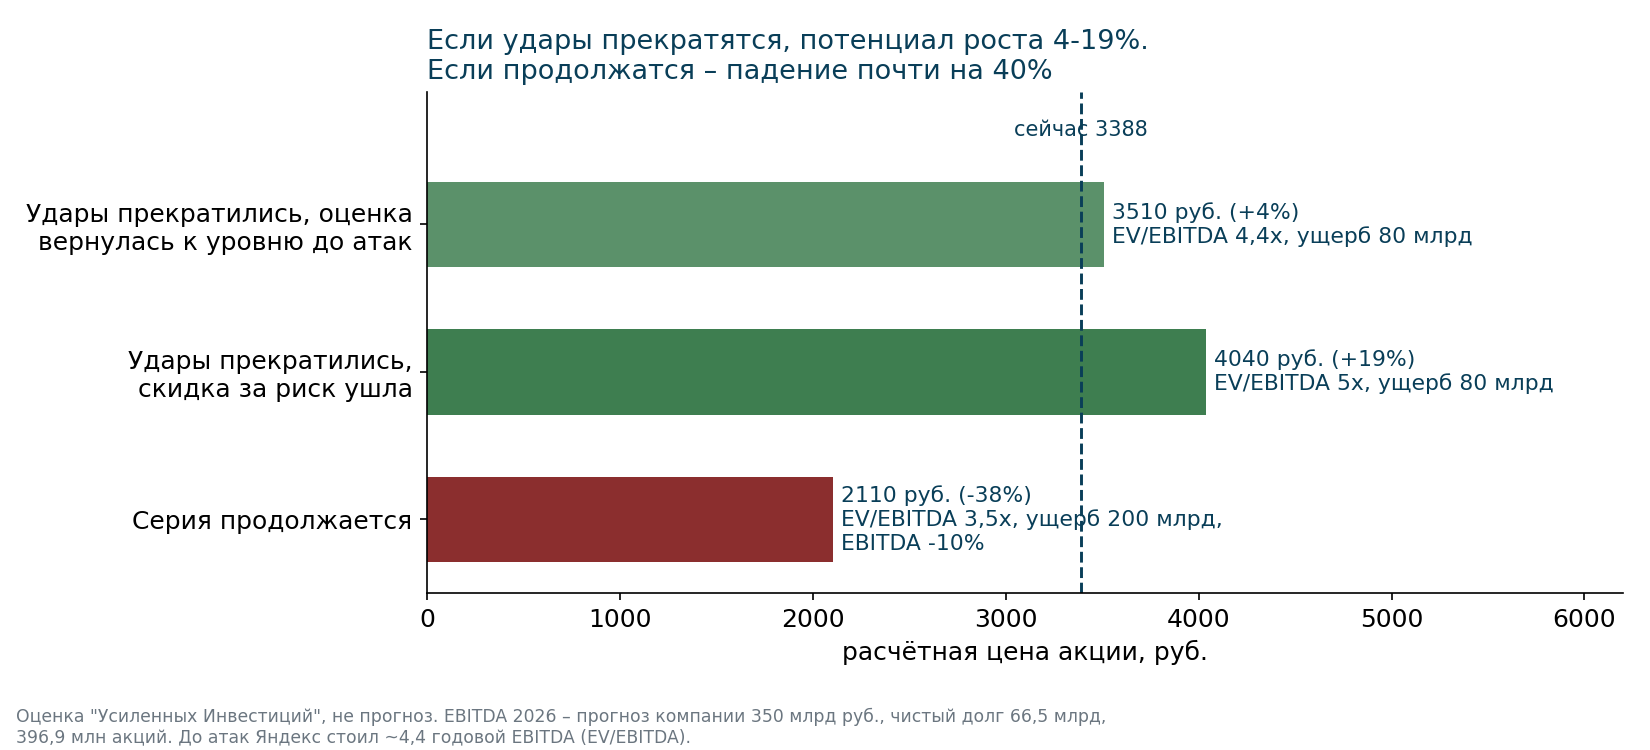
По нашим расчётам, текущая цена уже учитывает тяжёлый вариант разового ущерба: потерю серверов примерно на 110 млрд руб. Если удары прекратятся, бумага может вырасти на 4-19%. Если продолжатся, падение может составить около 40%. Такое соотношение и стало причиной сократить долю, но не выходить совсем.
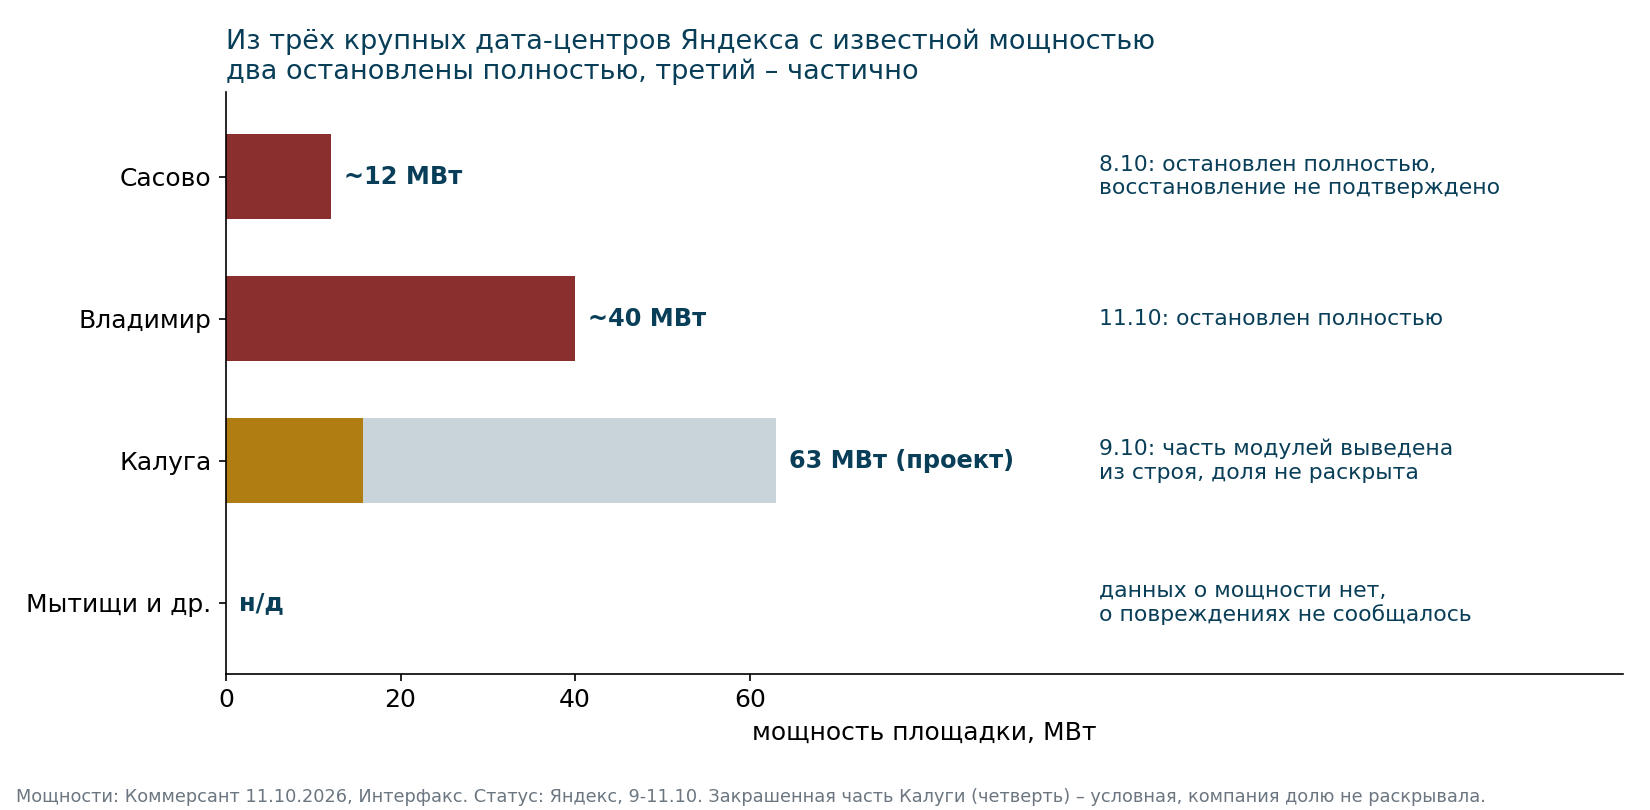
Остановлены площадки на 52 МВт из 115 МВт, мощность которых известна
Ночью 8 октября пожар начался в дата-центре в Сасово Рязанской области мощностью около 12 МВт. Работа остановлена полностью, а возможность восстановить оборудование компания подтвердить не может. Одна из зон Yandex Cloud перестала работать и на 10 октября оставалась недоступной.
Утром 9 октября пострадал самый крупный дата-центр компании, в Калуге. Его проектная мощность 63 МВт, в нём более 3800 серверных стоек. По словам Яндекса, несколько модулей выведены из строя полностью. Какая это доля площадки, не сообщается.
Ночью 11 октября атакован дата-центр во Владимире, около 40 МВт. Работа остановлена полностью. Днём сбоили Go, Музыка, Лавка, Еда и Pay, а также клиенты облака, от Кинопоиска до Wildberries. К вечеру основные сервисы, включая Поиск, Карты, Такси и Почту, вернулись, часть функций пока недоступна.
Компания договорилась с Selectel, K2Cloud и VK Cloud об ускоренном переносе клиентов облака к ним. По данным Коммерсанта, Яндекс приостановил резервирование мощностей для других компаний, чтобы оставить их себе. Поставка оборудования на замену, по словам источников издания на ИТ-рынке, займёт до полугода. Сумму ущерба, сроки восстановления и страховку компания не называет.
С 12 октября новых ударов не было, облако пока работает в ограниченном режиме
Ни 12 октября, ни в ночь на 13-е о новых атаках на площадки Яндекса не сообщалось. Восстановление идёт медленно. 13 октября частично восстановил работу Яндекс Пэй: оплата картами и стикерами работает, переводы по СБП возвращаются поэтапно. Yandex Cloud по-прежнему работает в ограниченном режиме, выдача дополнительных ресурсов приостановлена, а клиентам компания рекомендует размещать резервные копии на альтернативных площадках. Зона облака в Сасово остаётся недоступной. Часть ИИ-сервисов, включая Alice AI Pro, к полудню понедельника вернули. Ограниченно работал Циан, сбой был и у М.Видео.
Глава Минцифры Максут Шадаев назвал атаки беспрецедентными и сказал в Госдуме, что министерство вместе с Минобороны обсуждает вопрос прикрытия этих объектов. Это первый сигнал, что защитой дата-центров займётся государство. Как и когда это будет сделано, не сообщается.
Звонок с IR 13 октября: выручку четвёртого квартала сбои ударят, гарантий по дивидендам нет
13 октября мы поговорили с отделом по работе с инвесторами Яндекса. Главное из разговора:
- Выручка. Мы спросили, реален ли годовой прогноз роста выручки около 20%, если во втором квартале рост замедлился до 16%. В компании ответили, что сбои сервисов ударят по выручке ближайших трёх месяцев и эффект точно будет негативным, а дальше оценивать сложно. Рекламу и до атак сдерживали летние удары по ритейлерам и проблемы с сертификатами у сайтов банков. Хорошая новость – приходят новые иностранные рекламодатели, но цифр по ним нет.
- Дивиденды. Обязательств нет: по дивидендной политике размер и сроки выплат решаются с учётом всех факторов. Как делить деньги между капзатратами, дивидендами и выкупом, менеджмент будет решать заново, сейчас ответа нет. Это совпадает с нашим ожиданием, что выкуп притормозят, а дивиденды повышать не будут.
- Целевая метрика. Компания ориентируется не на рост и не на маржу, а на рентабельность вложенного капитала (ROIC). Сейчас она 33% при цели 25%, и этот уровень хотят удержать. Бюджет на 2027 год только начали составлять, и, по словам IR, в нём будут глубокие корректировки.
- Новая инфраструктура. Яндекс переходит от нескольких больших дата-центров к большему числу маленьких. Главным критерием площадки теперь станет защищённость, а не стоимость и скорость отклика. Это будет дороже, но насколько, в компании пока не оценивают. Стоимость нового мегаватта мощности тоже не назвали.
- Худший сценарий. Каждый сервис проверяет, сможет ли он работать на чужой инфраструктуре и сойдётся ли при этом экономика. По словам IR, принятых мер должно хватить, чтобы основные функции Яндекса работали даже в худших условиях. Детали не раскрывают.
- ИИ. Пауза в разработках будет, но заметно перераспределить рынок она, по мнению компании, не должна: у Алисы, по словам IR, на конец второго квартала было около 34 млн пользователей.
- Размытие. Программа мотивации сотрудников, по обещанию компании, размывает акционеров не больше чем на 1% в год в среднем с запуска в 2024 году, а выкуп это размытие компенсирует. Допэмиссию теперь планируют проводить раз в год, а не каждый квартал.
- Денежный поток. По нашему расчёту, за первое полугодие поток без финтеха и после аренды составил около 28 млрд руб., а акционерам выплатили 49 млрд дивидендами и выкупом. Мы спросили, верно ли такое сравнение. В компании обещали ответить позже.
Цифр по ущербу компания пока не даёт и честно признаёт негативный эффект на четвёртый квартал. Наше решение это не меняет: оставшуюся часть держим, вопрос по второй половине решим по сигналам ниже и отчёту за третий квартал.
Серверы на балансе стоят около 190 млрд руб., тяжёлый вариант потерь – 110 млрд
Отдельной строки "серверы" в отчётности Яндекса нет. Ближе всего к ней "инфраструктурные системы и компоненты", куда входят серверы, сеть и оборудование дата-центров. На конец 2025 года их остаточная стоимость по МСФО составляла 155 млрд руб. В первом полугодии 2026 года компания потратила на капзатраты ещё 60 млрд, в основном на серверы. С учётом амортизации на 30 июня получается около 190 млрд руб. Земля и здания стоят на балансе всего 12 млрд, поэтому основная потеря приходится на оборудование.
Чтобы оценить ущерб, мы распределили эти 190 млрд пропорционально мощности трёх известных площадок, 115 МВт:
- лёгкий вариант – потерян только Сасово, а во Владимире и Калуге повреждены питание и охлаждение, но серверы целы: около 20 млрд руб.;
- средний – к Сасово добавляются четверть Калуги и половина Владимира: около 80 млрд;
- тяжёлый – Сасово и Владимир потеряны полностью, плюс четверть Калуги: около 110 млрд.
Оценка грубая, и ошибиться она может в обе стороны. Площадка в Мытищах в расчёт не вошла, поэтому реальная доля пострадавших мощностей ниже. С другой стороны, новое оборудование стоит дороже, чем числится на балансе старое. По данным Yadro на основе госзакупок, типовой сервер за первое полугодие 2026 года подорожал на 25%, а серверная память выросла в цене в разы из-за мирового дефицита. В MWS оценивают подорожание GPU-серверов за год в 30-50%.
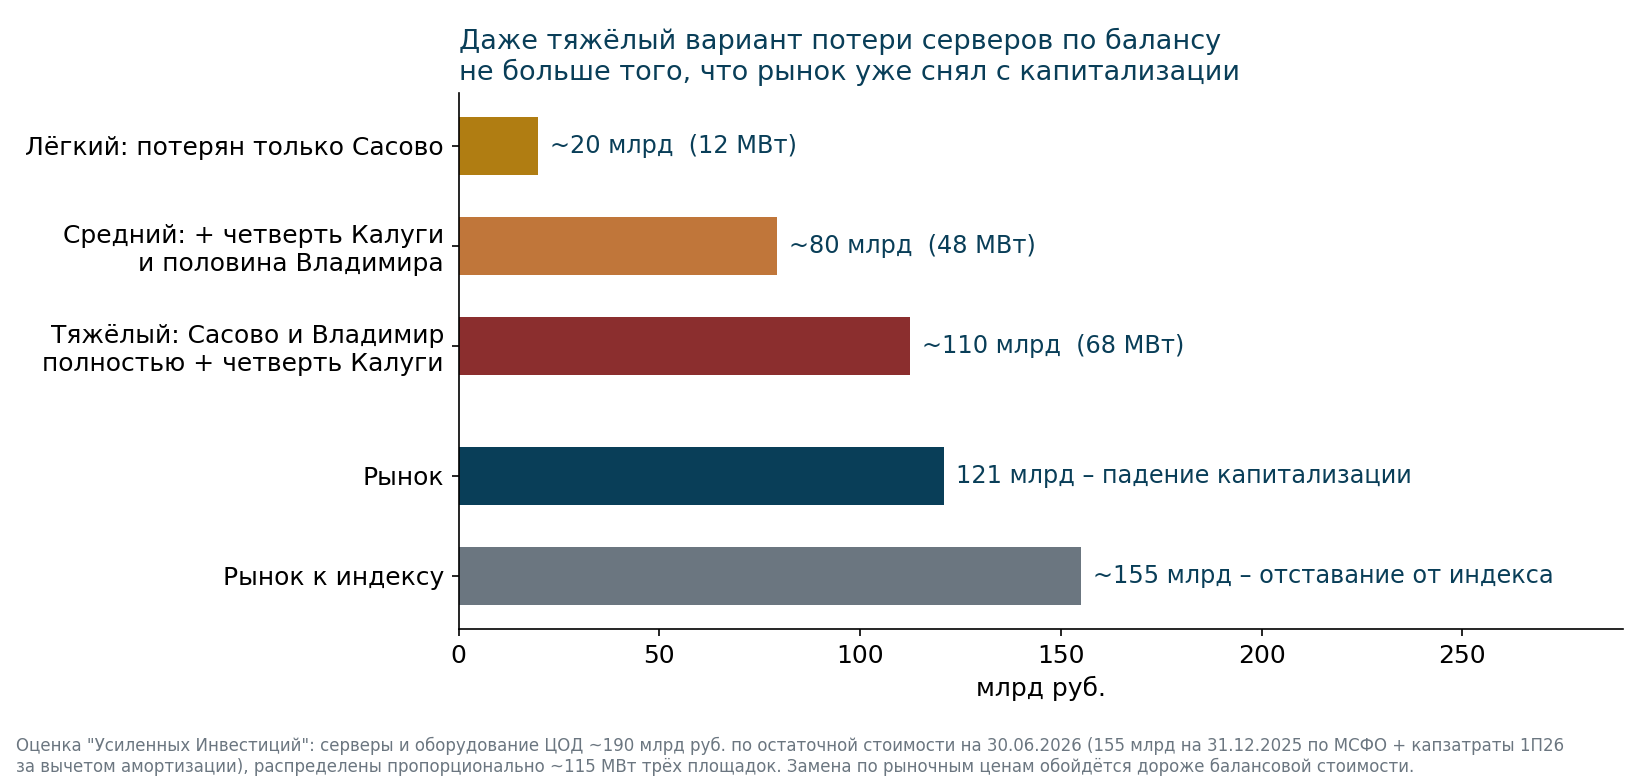
Денег на замену потребуется больше, чем ущерб по балансу. Серверы числятся на балансе примерно за половину первоначальной цены: 155 млрд руб. остаточной стоимости при 303 млрд первоначальной на конец 2025 года. Новое железо прослужит дольше старого, поэтому для стоимости бизнеса это не потеря. Но в деньгах замена в тяжёлом варианте может потребовать около 270 млрд руб. за год-два: 110 млрд по балансу, пересчитанные в первоначальную цену и увеличенные на 25% подорожания.
Такие деньги у Яндекса есть. На 30 июня у компании было 296 млрд руб. денег и депозитов, а скорректированный чистый долг почти нулевой. Операционный поток за 2025 год составил 282 млрд руб., капзатраты 146 млрд, дивиденды 60 млрд. Угрозы балансу нет. Но если замену придётся делать в тяжёлом варианте, мы ждём, что компания притормозит выкуп акций и не будет повышать дивиденды, пока не восстановит мощности.
Рынок облигаций с этим согласен. Доходности пяти выпусков Яндекса с 7 по 12 октября выросли всего на 0,2-0,6 п.п., до 15-16% годовых, цены остались около номинала. Кредитного риска держатели долга в компании не видят.
Деньги не главная проблема: замену ждать до полугода, а все три суперкомпьютера стояли на пострадавших площадках
По данным Коммерсанта, в Сасово стояли два суперкомпьютера Яндекса из трёх, а во Владимире – третий, Галушкин. Всего в трёх кластерах около 3800 ускорителей Nvidia A100. На них Яндекс обучает свои нейросети, на них же работают Алиса и генеративный поиск. Официально о состоянии кластеров компания не сообщала. Аналитик Mobile Research Group Эльдар Муртазин оценивает поставку обычных серверов в 2-3 месяца, а пересборку суперкомпьютеров, если они уничтожены, в 2-2,5 года.
В деньгах замена невелика. Ускоритель H100, более мощный преемник A100, в России продаётся за сумму до 3 млн руб. (по данным CNews на конец 2025 года). Замена 3800 карт обойдётся в 11 млрд руб., это четверть квартальных капзатрат. Важнее сроки. Поставки идут через Китай и ОАЭ, а поставщик оборудования Fplus называет получение крупной партии до конца года утопией.
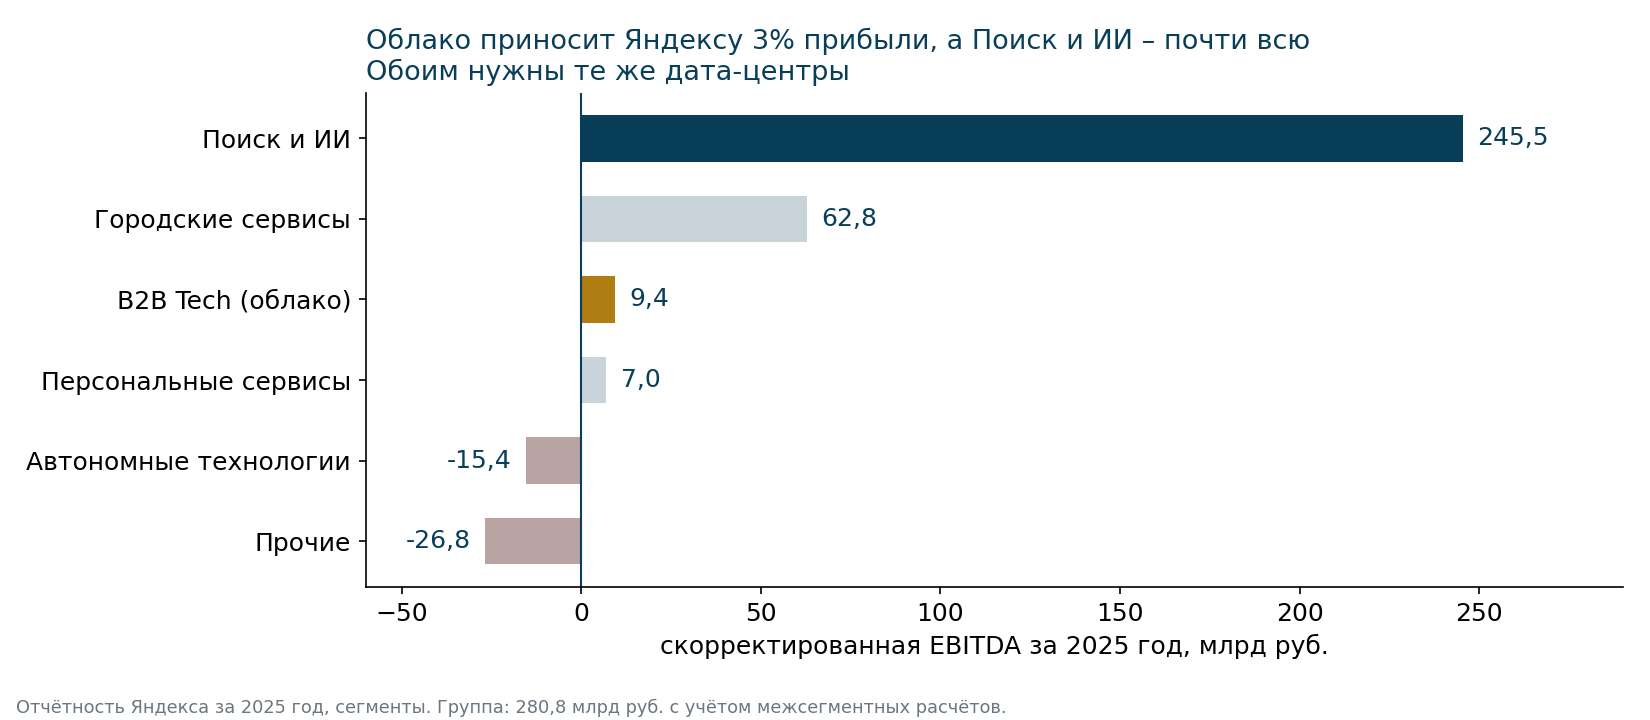
От этих мощностей зависит главное. Сегмент Поиск и ИИ приносит почти 90% скорректированной EBITDA Яндекса. Если вычислений не хватит на несколько месяцев, отставание в ИИ и качество поиска ударят по бизнесу сильнее, чем стоимость самих серверов.
Облако: компенсаций почти не будет, но доверие подорвано перед сделкой с VK
Прямые потери облака небольшие. Его выручку Strategy Partners оценивает в 30 млрд руб. в год, это 2-4% выручки группы. Компенсаций клиентам будет немного. По условиям соглашения об уровне обслуживания (SLA) Yandex Cloud возвращает клиентам до 30% стоимости сервиса, причём скидкой на будущие услуги, а не деньгами. Форс-мажор из SLA исключён, а с 10 октября атаки беспилотников прямо названы форс-мажором и в пользовательских офертах Яндекса.
Хуже другое. Облако Яндекса построено из нескольких зон доступности в разных дата-центрах, и сервисы компании рассчитаны на то, чтобы пережить потерю одной площадки. Яндекс годами проводил учения с отключением целого дата-центра. Сейчас из строя вышли две зоны из четырёх, в Сасово и во Владимире, и этого запаса не хватило. Выдача новых ресурсов приостановлена, часть баз данных клиентов работала только на чтение, а в хранилище не проходила запись.
64 тыс. клиентов облака за четыре дня трижды получили совет включать планы аварийного восстановления. Многие из них после этого станут держать резервную копию у другого провайдера. Время неудачное. 8 октября, по данным CNews, Минцифры подтвердило объединение Yandex B2B Tech и VK Tech. Вместе у них около 30% облачного рынка, закрыть сделку планируют до 31 марта 2027 года. Если облако Яндекса потеряет клиентов, это может сказаться на его доле в объединённой компании.
Взять мощности в аренду у других игроков тоже непросто. По данным iKS-Consulting, во втором квартале стойка в Москве подорожала за год на 16%, в Петербурге на 31%. Свободных мощностей на рынке мало.
Опыт Озона: распродажа на ударах по складам отыгралась за месяц
Ближайший пример на российском рынке дал Озон в августе. 22-24 августа удары пришлись по складам компании в Самарской области, Оренбурге, Краснодаре и Махачкале. 24 августа акции упали на 23,7% за день. Атаки продолжались ещё несколько дней, но уже через месяц, к 24 сентября, бумага вернулась к уровню до ударов, а сейчас стоит на 9% выше.
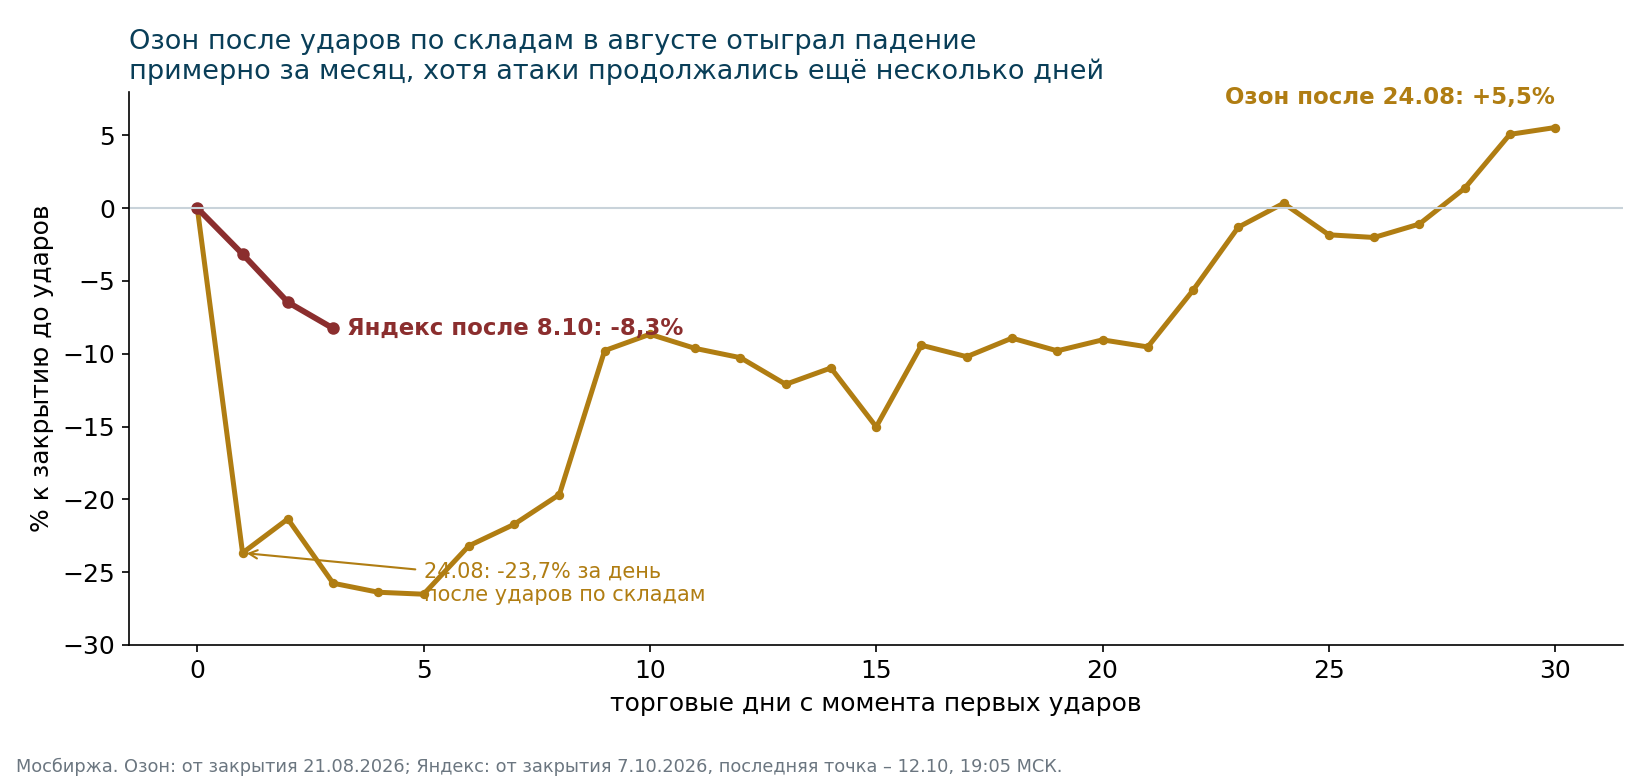
Переносить этот опыт на Яндекс напрямую нельзя. У Озона десятки складов, и потеря нескольких не останавливает логистику целиком. Компания сразу сообщила, что имущество застраховано, в том числе от атак беспилотников. У Яндекса крупных дата-центров четыре-пять, и каждая площадка – это большая доля мощностей. О страховке компания не сообщала.
Отдельный риск – указ о временном госуправлении незащищёнными объектами
24 августа 2026 года вышел указ №604. Он позволяет вводить временное государственное управление имуществом объектов критической инфраструктуры, которые не обеспечили надлежащую защиту, в том числе от беспилотников. Управляющим по умолчанию назначается Росимущество. По данным Коммерсанта, среди оснований – неэффективные меры против атак и несвоевременное восстановление работы объекта.
Распространяется ли указ на дата-центры, официально не разъяснялось. В РТК-ЦОД (Ростелеком) Коммерсанту заявили, что дата-центры "однозначно попадают под действие этой нормы". Признаков, что такие меры рассматриваются в отношении Яндекса, мы не видим, и вероятность этого считаем низкой. Но для акционера это новый риск, которого до атак не было.
Сценарии: вверх на 4-19%, вниз почти на 40%
До атак Яндекс стоил около 4,4 годовой EBITDA с учётом долга. Компания прогнозирует на 2026 год скорректированную EBITDA около 350 млрд руб. и подтвердила этот прогноз в июле. Посчитали три варианта:
- удары прекратились, ущерб около 80 млрд, оценка вернулась к 4,4 EBITDA – около 3510 руб., на 4% выше текущей цены;
- удары прекратились, а вместе с ними ушла и скидка за риск, оценка поднялась до 5 EBITDA – около 4040 руб., +19%;
- серия продолжается: ущерб растёт до 200 млрд, EBITDA теряет 10% из-за нехватки мощностей и затрат на защиту, оценка падает до 3,5 EBITDA – около 2110 руб., -38%.
Всё не продали, потому что бизнес до атак рос быстро. Во втором квартале выручка Яндекса выросла на 16%, до 386 млрд руб., скорректированная EBITDA – на 35%, до 89 млрд. Дивиденды компания платит дважды в год по 110 руб. на акцию, это 6,5% годовых к текущей цене. Параллельно идёт выкуп акций на сумму до 50 млрд руб. Аналитики целевые цены пока не меняли: Ингосстрах-Инвестиции – 5200 руб., Freedom Global – 5000 руб., Цифра брокер – 4978 руб. В Финаме допускают умеренное снижение цели при повторных атаках. Все эти оценки даны до удара по Владимиру.
Часть рынка уже ставит на продолжение падения или страхуется. Открытый интерес по декабрьскому фьючерсу на акции Яндекса вырос с 486 тыс. контрактов 7 октября до 1,15 млн 12 октября, в 2,4 раза. Если новостей об ударах не будет, закрытие этих позиций может ускорить отскок.
9 октября индекс Мосбиржи вырос почти на 4% на вечерней сессии после новостей о телефонном разговоре Владимира Путина и Дональда Трампа. Яндекс в этом росте не участвовал. Если переговорный фон улучшится и атаки прекратятся, именно эта бумага может отыграть больше рынка. Поэтому часть позиции мы оставили.
Решение по оставшейся доле зависит от пяти сигналов
- Новые удары или, наоборот, меры по защите площадок. Ещё одна остановка площадки станет поводом выйти из оставшейся части. Конкретные решения государства по прикрытию дата-центров, о которых говорил Шадаев, – поводом вернуть долю раньше.
- Раскрытие ущерба. Ждём от компании доли выбывших мощностей, судьбы суперкомпьютеров, сроков восстановления и ответа про страховку.
- Статус зон Yandex Cloud. Публичная страница статуса облака покажет возвращение площадок в строй раньше любого отчёта.
- Отчёт за третий квартал. Смотрим, сохранит ли Яндекс прогноз EBITDA около 350 млрд руб. и сколько добавит к капзатратам.
- Сделка с VK Tech и выручка B2B Tech. Покажут, сколько клиентов облака ушло насовсем и как изменились условия объединения.
Если в ближайший месяц новых атак не будет, а прогноз сохранится, вернуть долю на текущих уровнях будет разумно.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал не является индивидуальной инвестиционной рекомендацией.
Источники: звонок с IR Яндекса 13.10.2026, пресс-релиз Яндекса, Хабр, от 9.10.2026 (обновлён 11.10), МСФО Яндекса за 2025 год (примечание 16), отчётность за 2кв26 (29.07.2026), Интерфакс, Коммерсант, Ведомости, РБК, CNews, iKS-Consulting, Yadro, условия SLA Yandex Cloud, Мосбиржа.