Доля уходит с Wildberries на Ozon: что видно в четырёх независимых замерах
Усиленные ИнвестицииРаз в месяц Усиленные Инвестиции собирают Investment MasterMind: несколько управляющих и аналитиков защищают по одной идее, зал голосует поднятием рук. На встрече 11 сентября Илья Воробьёв защищал покупку Ozon – идея собрала 15 голосов и заняла второе место. Аргумент строился на том, что рынок недооценил сдвиг в электронной торговле после выбытия части складов конкурента. Конспект всей встречи и запись опубликованы.
В продолжение того разговора мы решили проверить главное допущение идеи по независимым данным: действительно ли доля перетекает с Wildberries на Ozon, насколько это видно прямо сейчас и что из этого обратимо. Ниже – к чему пришли.
Короткий контекст для тех, кто тему не вёл. Wildberries и Ozon вместе держат около двух третей российской онлайн-торговли. Последние годы обе площадки росли так быстро, что вопрос о переделе рынка между ними почти не стоял, хватало всем. В 2026 году рынок вырос вдвое медленнее, чем годом раньше, а 18 июля по складам Wildberries начались удары беспилотников.
Доля перетекает, и в этом смешаны два разных процесса: медленный структурный сдвиг и резкий провал после ударов по складам.
Структурная часть шла весь год и была умеренной. Оборот Ozon за первое полугодие вырос на 36% при росте рынка на 18,7%. Площадка забирала долю и до всяких внешних событий.
Острая часть началась 18 июля и измеряется десятками процентов. Из строя выбыло, по разным оценкам, от 8% складских мощностей Wildberries (расчёт Коммерсанта) до 17% (оценка Forbes). У продавцов, торгующих сразу на обеих площадках, выручка на Wildberries за месяц упала на 10,9%, а заказы на Ozon выросли на 11,4%.
Посещаемость сайтов подтверждает то же самое, но с задержкой в месяц. До июля два сайта росли почти синхронно. В августе визиты на wildberries.ru упали на 12,9%, на ozon.ru выросли на 1,8%.
При этом остыл весь канал, а не только Wildberries. Траты россиян на маркетплейсах росли на 28,4% в год до середины июля и замедлились до 13,6% к середине сентября, хотя расходы по всем категориям почти не менялись. Значит часть денег, которые потерял Wildberries, не досталась никому.
По итогам третьего квартала доля Ozon прибавит порядка 4-6 процентных пунктов год к году. Из этого на удары по чужим складам приходится всего 1-2 пункта, остальное даёт обычный тренд.
Идея кажется нам перспективной под отчёт за третий квартал, акции Ozon держим в портфеле. Четыре годовых EBITDA при её росте на 49% за полугодие плюс растущая доля рынка. Сочетание редкое. Риск при этом внешний и не хеджируется: по складам прилетает, теперь уже и по складам самого Ozon.
Ozon забрал больше половины прироста всего рынка за полугодие
Объём интернет-торговли в России за первое полугодие 2026 года составил 7,2 трлн рублей, что на 18,7% больше, чем годом раньше, по данным Ассоциации компаний интернет-торговли. Значит рынок прибавил за год примерно 1,13 трлн рублей.
Оборот Ozon за то же полугодие составил 2,45 трлн рублей, рост на 36%. Под оборотом понимается суммарная стоимость всего, что продано через площадку, вместе с товарами сторонних продавцов; сама компания зарабатывает лишь комиссию с этой суммы. В рублях прирост Ozon составил около 0,65 трлн.
Один Ozon дал 58% всего прироста рынка, занимая в нём около трети. Оставшиеся 0,48 трлн рублей делят между собой Wildberries, доставка продуктов, классическая онлайн-розница и Яндекс Маркет, то есть рост примерно на 11%. Доставка еды и Яндекс Маркет растут быстрее рынка и выбирают этот остаток почти целиком. На Wildberries, крупнейшего игрока рынка, при таком раскладе остаётся рост в единицах процентов.
Точнее сказать нельзя по простой причине: Wildberries – непубличная компания и раскрывает оборот раз в год, пресс-релизом. За 2025 год он составил 6,1 трлн рублей, следующая цифра появится только весной. Оценки доли у внешних агентств расходятся вдвое: Infoline даёт Wildberries 35% рынка и Ozon 28%, Euler – 45% и 32%. Вилка в 10 процентных пунктов и есть предел доступной сейчас точности.
Оговорка по методике: оборот Ozon считается вместе с услугами и включает Казахстан, Беларусь и Армению, а АКИТ считает только российскую розницу. Периметры не совпадают, поэтому направление здесь надёжное, а точная величина – нет.
В августе посещаемость двух сайтов разошлась на 14,7 процентного пункта
SimilarWeb оценивает посещаемость сайтов по панели пользователей и показывает на бесплатных страницах сумму за три месяца и изменения месяц к месяцу. Из этих двух величин помесячный ряд восстанавливается однозначно. Ниже помесячные визиты в млн, первым числом wildberries.ru, вторым ozon.ru.
- Май: 106,8 и 192,9
- Июнь: 103,8 и 191,3
- Июль: 108,9 и 202,9
- Август: 94,8 и 206,5
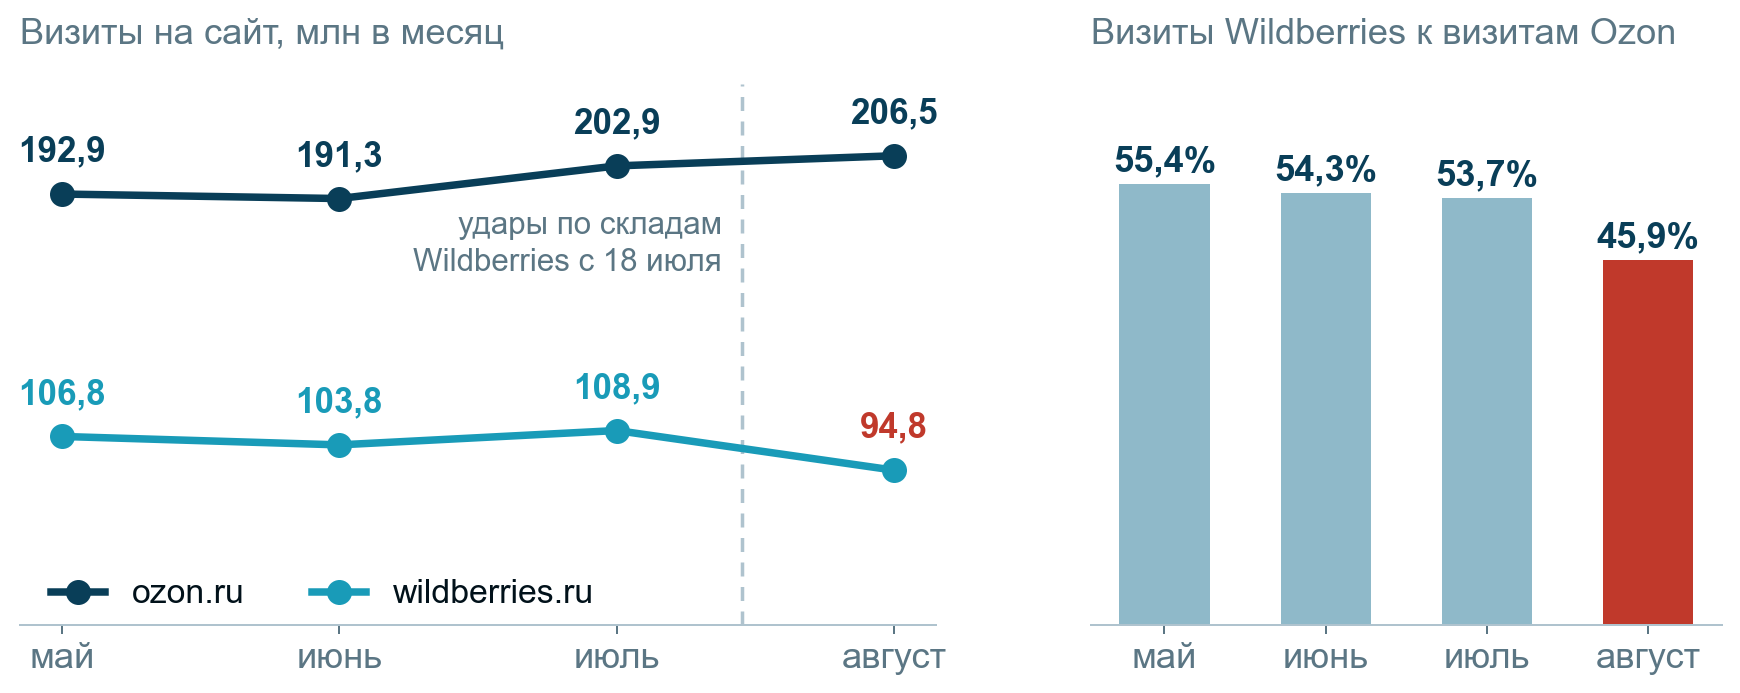
До июля ряды шли почти синхронно, расхождение месячной динамики не превышало трёх процентных пунктов. В августе Wildberries потерял 12,9%, Ozon прибавил 1,8%. Разрыв в 14,7 пункта за один месяц. Отношение визитов Wildberries к визитам Ozon держалось на 54-55% три месяца подряд и за август ушло к 46%. Тот же август опустил wildberries.ru в глобальном рейтинге сайтов с 77-го места на 83-е.
Сезонность это объяснить не может. Если бы август был слабым месяцем сам по себе, просели бы оба сайта, а у Ozon он оказался сильнее июля.
Третий крупный игрок картину не меняет. У market.yandex.ru за те же три месяца 113,4 млн визитов, то есть втрое меньше, и последний месяц дал прирост 2,95%. Роста, сопоставимого с потерей Wildberries, там нет. Перераспределение идёт в сторону Ozon и по рынку не размазывается.
Продажи провалились на месяц раньше трафика
Самый чистый способ увидеть переток – взять продавцов, которые торгуют одновременно на обеих площадках, и сравнить их результат там и там. Покупатель тот же, товар тот же, меняется только площадка. Такую выборку из 175 компаний собрала Фонтанка по данным сервисов мониторинга.
За месяц выкупы этих продавцов на Wildberries упали на 10,9%, а заказы на Ozon выросли на 11,4%. В деньгах это 34,3 млрд рублей против 30,5 млрд на Wildberries и 49,2 млрд против 54,8 млрд на Ozon. У обувной сети Kari выручка на Wildberries упала на 56%, при этом заказы на Ozon выросли на 8-9%. Сильнее всего просели одежда (на 17-28%) и обувь (до 35% в пиковую неделю).
Обратите внимание на порядок событий. Продажи на Wildberries упали уже в июле, а визиты на сайт в том же июле выросли на 4,9% и обвалились только в августе. Люди продолжали заходить и не покупали, а проверяли статусы заказов, отмены и сроки. Если бы покупатель просто стал меньше тратить, продажи и посещаемость поехали бы вниз вместе.
Wildberries стал дольше возить и позже платить, и это делает уход необратимым
Если бы дело было только в сгоревшем товаре, всё закончилось бы вместе с восстановлением складов. Но пострадали две вещи, которые покупатель и продавец запоминают надолго: срок доставки и срок расчётов.
Товарные потоки развернули на резервные склады в соседних регионах, и маршрут удлинился. Нагрузка на уцелевшие подмосковные хабы в Коледино и Подольске выросла на 20-30%. Отраслевые эксперты оценивают среднее увеличение срока доставки в 3-5 дней, а по отдельным категориям больше. Измеренного публичного ряда по срокам не существует, поэтому это оценка, а не факт, но механизм подтверждается и логистами, и самой перестройкой маршрутов.
Расчёты с продавцами поехали ещё заметнее. 3 сентября продавцы написали письмо в правительство: выплаты за последнюю неделю июля, которые должны были прийти до 26 августа, не пришли. Союз продавцов маркетплейсов оценивает зависшую сумму примерно в 20 млрд рублей, а опрос почти двух тысяч продавцов показал, что денег не получили 95,6%. Сама площадка связала задержку с атаками на сервис "Баланс продавца".
Скорость доставки – это то, ради чего покупатель вообще выбирает площадку, а скорость расчётов – то, ради чего на ней остаётся продавец. Пока обе величины хуже, чем были, возврат к прежним долям выглядит менее вероятным, чем казалось по одним только данным о трафике.
Поисковый интерес к Wildberries просел и назад не вернулся
Помесячные данные о посещаемости выходят с задержкой, и сентября в них пока нет. Каждый день обновляется только частота поисковых запросов. Google Trends показывает её по шкале от 0 до 100 относительно пика внутри выбранного периода.
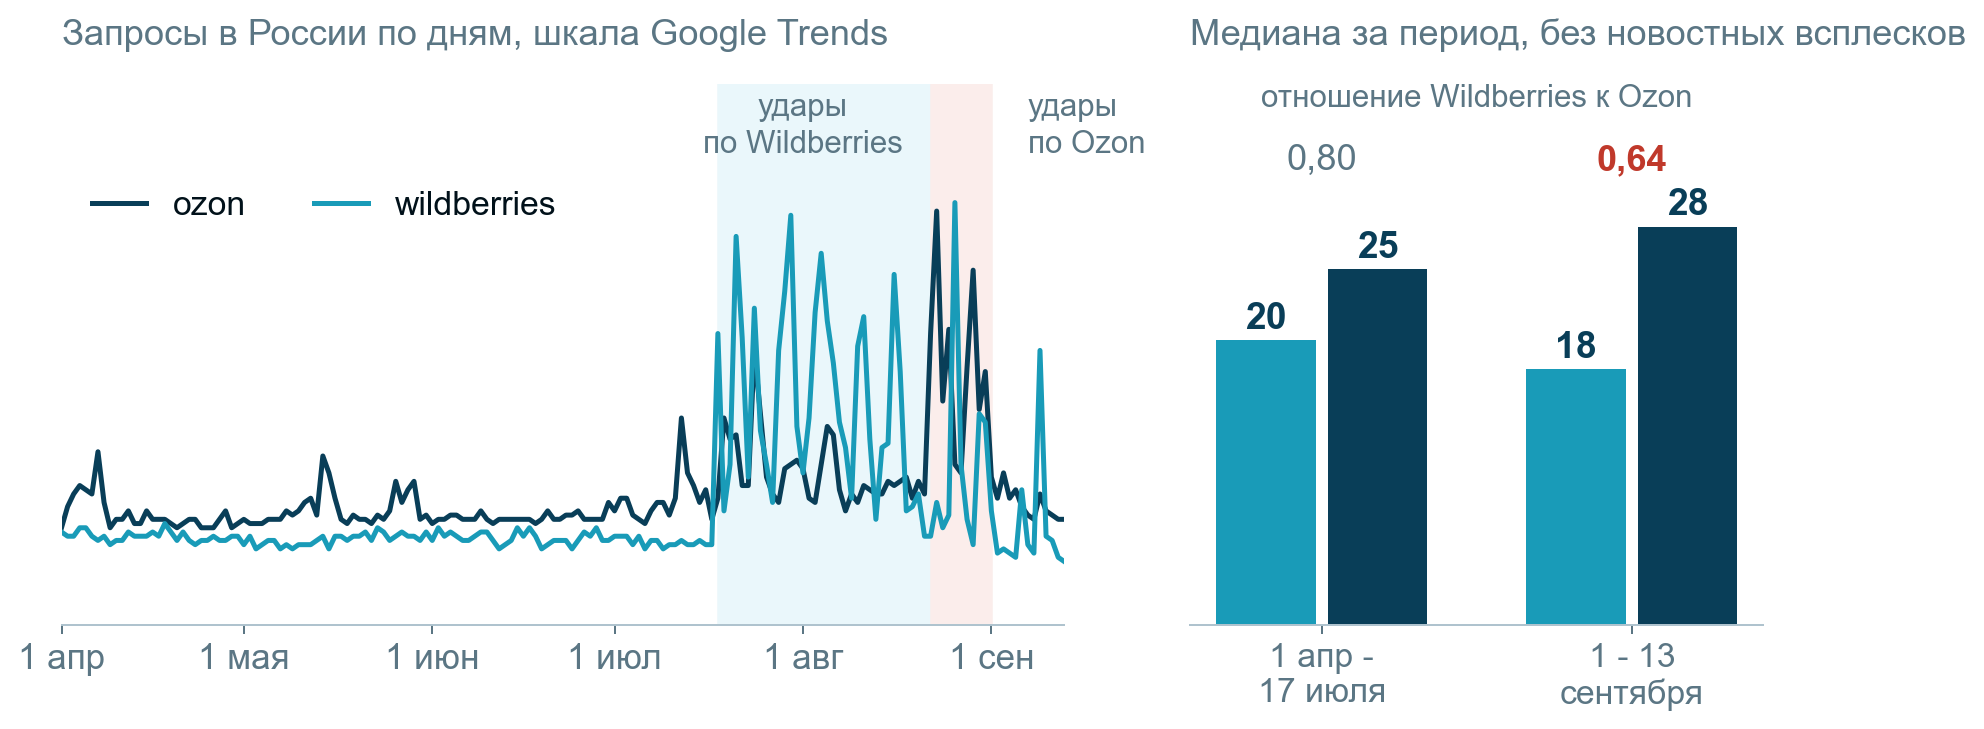
Всплески на графике – это новости об ударах, а не спрос, и читать их нельзя. 21 и 30 июля запросы по Wildberries подскакивали до 92 и 97 пунктов, 23 августа запросы по Ozon доходили до 98, когда прилетело уже по его складам. Сравнивать имеет смысл только спокойные отрезки до и после.
Отношение запросов ушло с 0,80 до 0,64 – это минус пятая часть относительной позиции Wildberries. Медиана с 1 апреля по 17 июля: Wildberries 20 пунктов, Ozon 25. С 1 по 13 сентября: 18 и 28. Это единственные данные за сентябрь, которые сейчас есть, и они говорят, что к середине месяца Wildberries отыграть падение не успел. Тринадцати дней мало, поэтому вывод стоит принимать с оговоркой.
Остыл весь канал маркетплейсов, а не один Wildberries
До сих пор речь шла о том, как делится рынок. Отдельный вопрос – что происходит с самим рынком, и на него отвечают данные СберИндекса о расходах населения по банковским картам. Они выходят раз в неделю, поэтому видят происходящее быстрее любой отчётности.
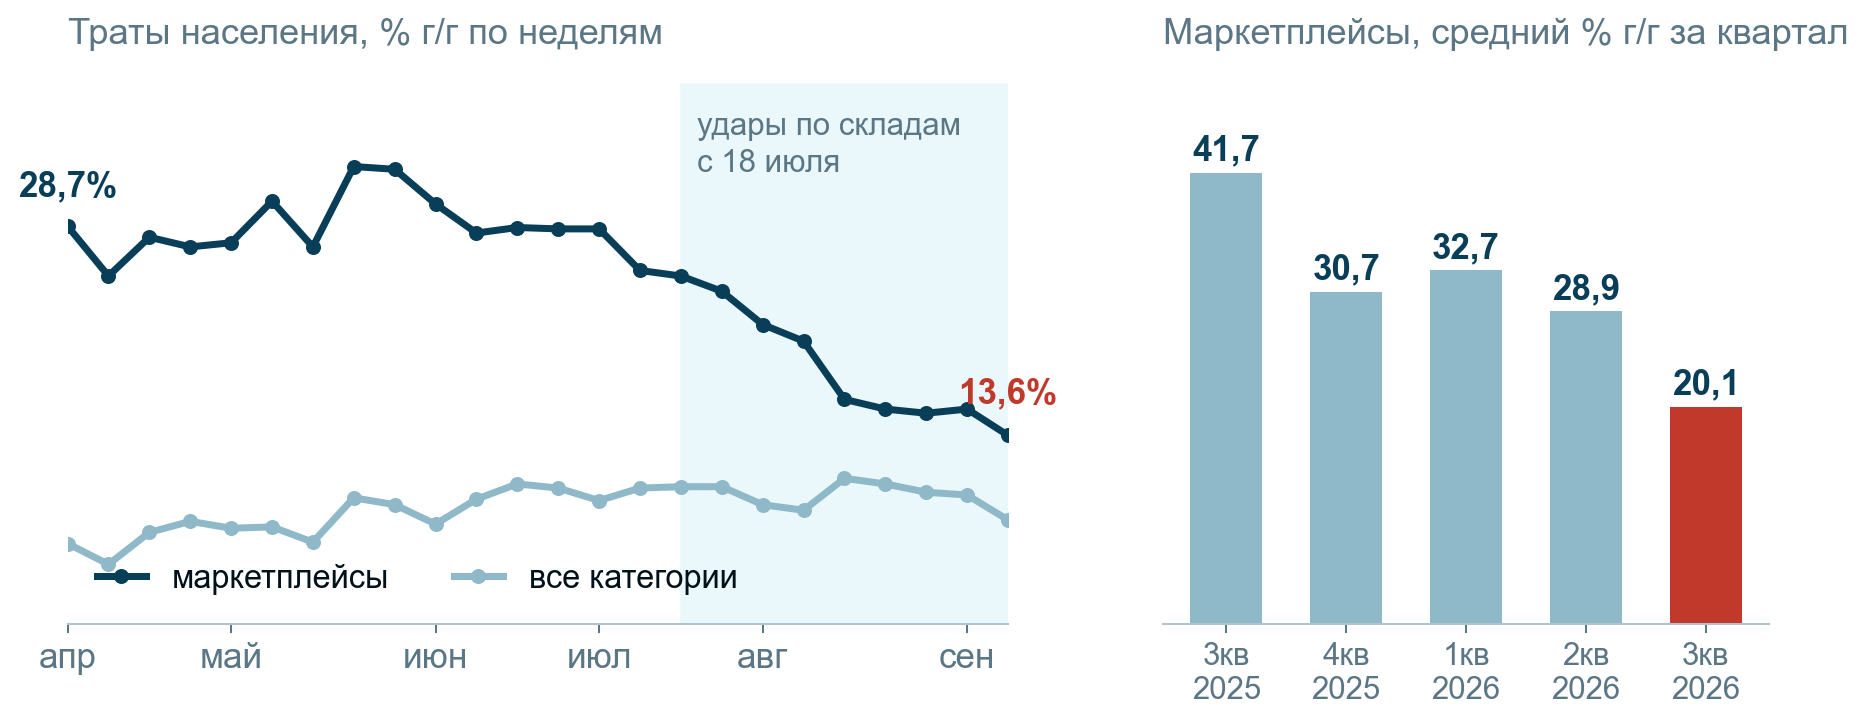
Траты на маркетплейсах росли на 28,4% в год до середины июля, а к середине сентября рост упал до 13,6%. Расходы по всем категориям за то же время почти не изменились и держатся на 8-10%. Разрыв между маркетплейсами и остальной розницей схлопнулся с 21 процентного пункта весной до 6 к сентябрю. Канал перестал быть мотором потребительских расходов.
Для нашей темы это означает неприятную вещь. Деньги, которые потерял Wildberries, не перетекли к конкурентам целиком. Если бы перетекли, категория в сумме росла бы прежним темпом, а она замедлилась вдвое при стабильных расходах населения в целом. Часть покупок просто не состоялась.
В среднем за квартал картина такая же: 28,9% во втором квартале против 20,1% в третьем. Замедление почти на 9 пунктов за квартал. Здесь важна оговорка: СберИндекс считает карточные платежи, а не товарооборот, и его уровень выше оценок отраслевых ассоциаций. Использовать такой ряд нужно для сравнения скорости, а не уровня.
Индикативно доля Ozon за третий квартал прибавит 4-6 процентных пунктов
Прирост доли считается просто. Он равен исходной доле площадки, умноженной на разрыв между её темпом роста и темпом роста рынка. Исходную долю берём 30%, это середина диапазона внешних оценок. База для расчёта – оборот Ozon за третий квартал 2025 года, 1 102 млрд рублей по отчётности компании. Темп рынка берём с поправкой на замедление канала, которое показал СберИндекс: вместо 18,7% первого полугодия закладываем 10-13%.
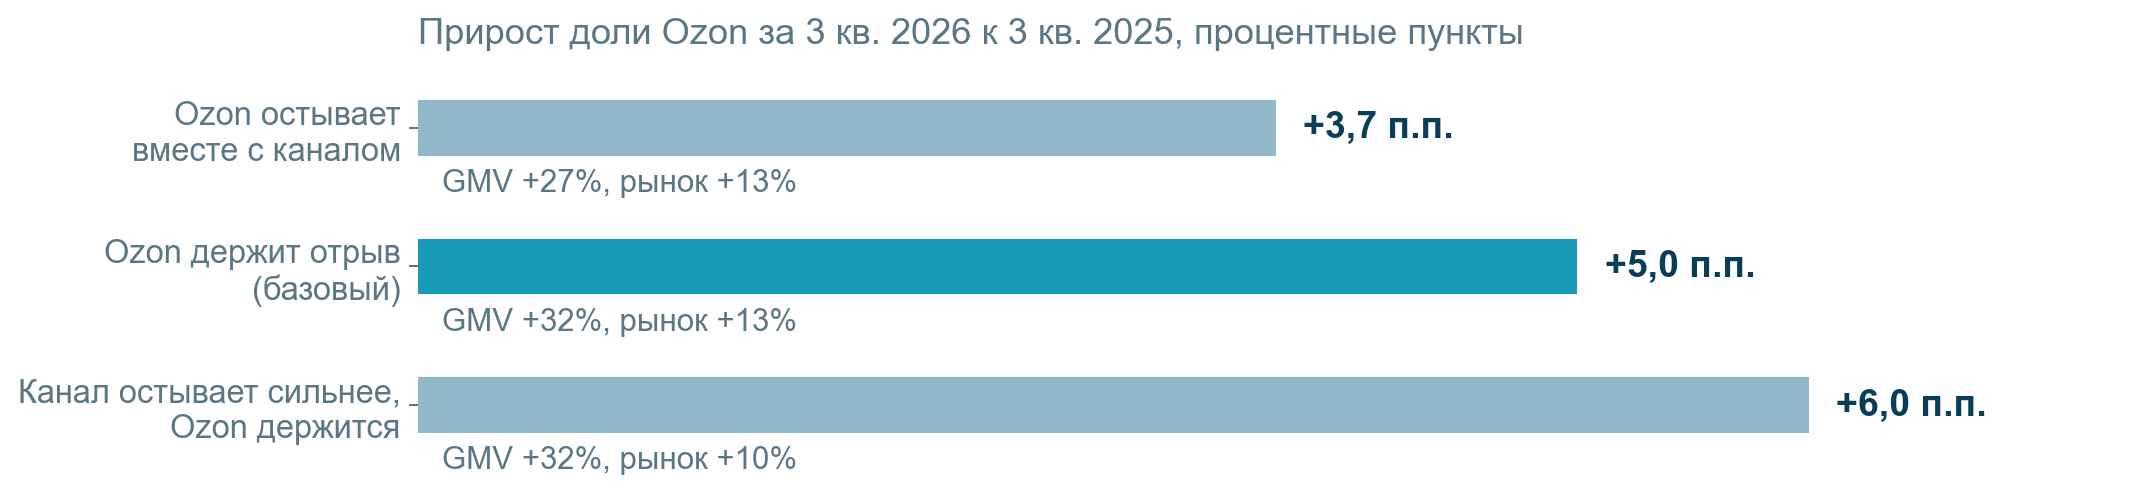
Базовый сценарий даёт 5,0 процентного пункта, весь диапазон – от 3,7 до 6,0. Это почти повторяет факт первого полугодия, где разрыв в темпах дал 4,4 пункта. Значит подавляющая часть квартального прироста доли приходится на обычный тренд, а не на последствия ударов. Счёт снизу вверх даёт тот же порядок. Wildberries при доле рынка около 40% потерял десятую часть продаж за два с половиной месяца квартала, и если к Ozon ушла половина этого объёма, вклад составит 1,7 пункта.
Оценка устойчива к допущениям, и это её главное достоинство. При исходной доле 28% базовый сценарий даёт 4,7 пункта, при 32% – 5,4. Если взять более осторожное допущение о росте рынка на 16-18%, диапазон сместится к 2,3-4,1 пункта, то есть порядок величины сохраняется. Важнее другое: мы оцениваем прирост доли, а не её уровень. Уровень зависит от периметра счёта и у внешних агентств расходится от 28% до 32%. Отчёт Ozon за третий квартал выйдет до конца ноября, подтверждением базового сценария будет оборот около 1 455 млрд рублей.
Замер показывает направление, но не даёт размера доли
- Посещаемость сайта не равна продажам. Обе площадки работают прежде всего через приложение, и доля веба у них разная. Разрыв уровней два к одному был всегда и про обороты ничего не говорит. Читать можно только динамику каждого ряда к самому себе.
- За частью провала стоит отсутствие товара. Когда склад сгорел, покупатель не всегда идёт к конкуренту: часть покупок просто не состоялась, и эти деньги не достались никому.
- Доля Wildberries нигде не раскрыта. Компания непубличная, а оценки внешних агентств расходятся вдвое.
- SimilarWeb и Google Trends – панельные оценки. Это не счётчики на сайте, а модели по выборке. Плюс в 2026 году на российский трафик наложились ограничения интернета, которые искажают ряд отдельно.
Что при этих оговорках остаётся твёрдым. Каждый ряд сравнивается сам с собой, а не с конкурентом. Оборот рынка, посещаемость сайтов и поисковые запросы считаются по трём разным методикам и показывают одно и то же смещение. Совпадение трёх независимых ошибок в одну сторону куда менее вероятно, чем реальный сдвиг.
Ответ даст сентябрьская статистика в начале октября
Развилка проверяется одним числом – визитами на wildberries.ru за сентябрь.
- Отскок к 103-108 млн визитов. Значит весь эпизод был провалом предложения: товара не было, покупатель переждал и вернулся. Доля Ozon выросла разово.
- Застревание около 95 млн и ниже. Значит привычка покупателя переехала. Второй месяц подряд на низком уровне при восстановленных складах – это уже структурная потеря доли, и её придётся закладывать в оценку обеих компаний.
Отдельный аргумент в пользу второго сценария – поведение продавцов. Тот, кто один раз перестроил поставки под собственный склад и Ozon, возвращается неохотно: переезд стоит денег и времени, а обратный переезд стоит столько же.
По комбинации темпов роста и оценки Ozon выглядит привлекательно
Взгляд на компанию умеренно позитивный, и от отчёта за третий квартал ждём хороших цифр. Сочетание редкое: четыре годовых EBITDA при её росте на 49% за полугодие, растущая доля рынка, выход в первую годовую прибыль и первые дивиденды. Переток с Wildberries добавляет к этому около процентного пункта оборота в квартал. Приятно, но тезис держится не на нём.
Акции стоят 2 610 рублей, капитализация 566 млрд рублей, чистый долг на 30 июня – 239 млрд рублей. Чистый долг здесь считается симметрично по Финтеху: аренда, займы и средства клиентов банка за вычетом денежных средств, выданных кредитов и ценных бумаг Финтеха. При таком счёте стоимость бизнеса составляет 805 млрд рублей.
- Четыре годовых EBITDA. Компания обещает на 2026 год скорректированную EBITDA около 200 млрд рублей, то есть бизнес оценён в 4,0 своих годовых EBITDA. Оборот площадки оценён в 0,15. За первое полугодие EBITDA выросла на 49%, рентабельность к обороту во втором квартале достигла рекордных для компании 4,4%. Если считать честнее и вернуть в расходы вознаграждение сотрудников акциями, которое компания прибавляет обратно к EBITDA, получится 4,3 годовых EBITDA вместо 4,0. За полугодие эта статья стоила 6,5 млрд рублей, годом ранее её не было вовсе.
- Впереди первая годовая прибыль и первые дивиденды. За полугодие чистая прибыль составила 14,6 млрд рублей против убытка годом ранее. Обещанная выплата от 30 млрд рублей даёт около 5,3% доходности к текущей цене.
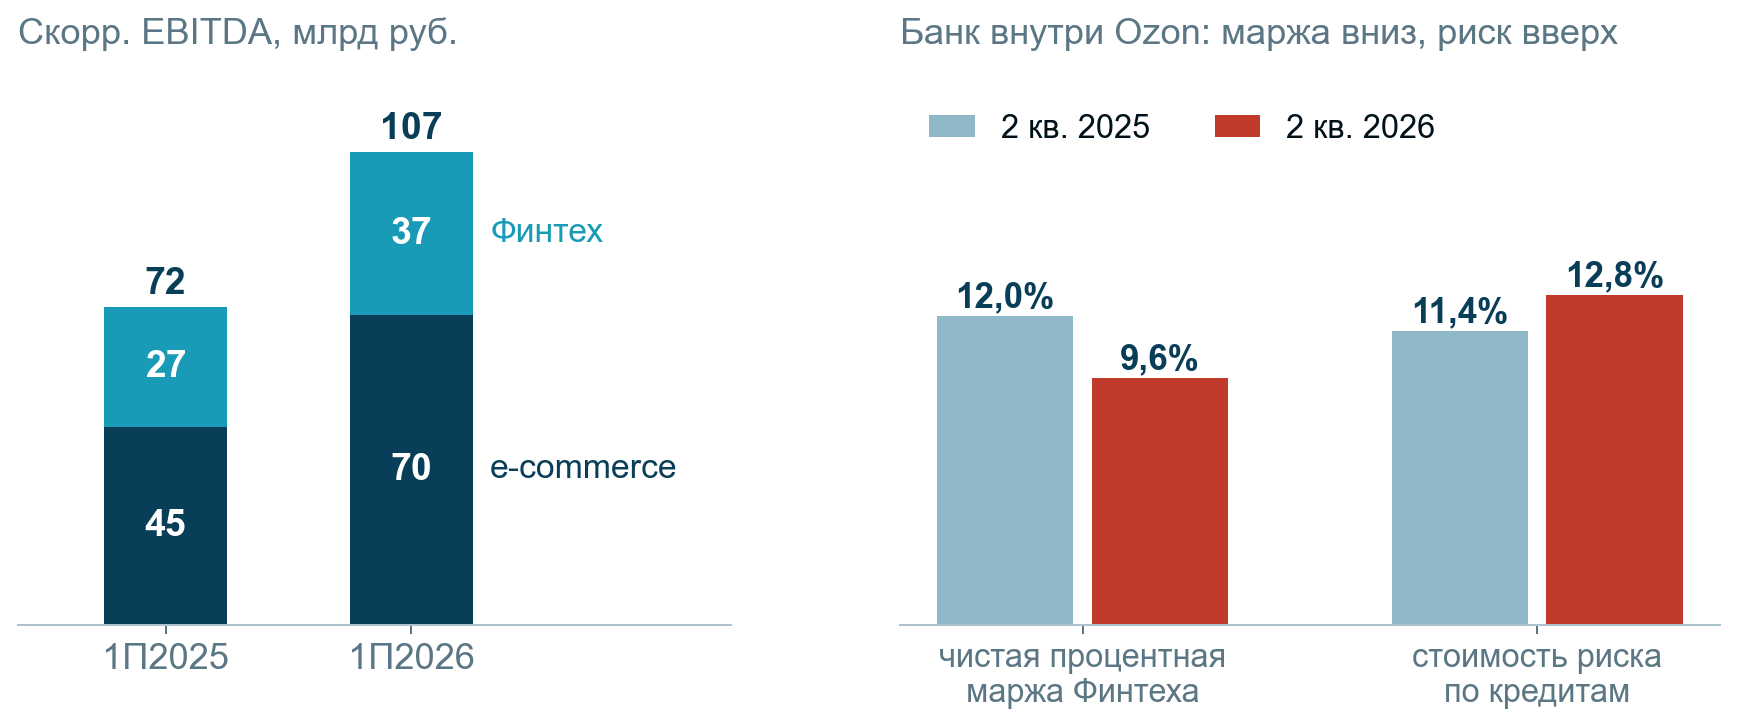
- Торговля наконец обгоняет банк. EBITDA сегмента электронной коммерции за полугодие выросла на 57% до 70 млрд рублей, тогда как Финтех прибавил 36% и дал 37 млрд. Ещё год назад банк давал 38% прибыли группы, сейчас 34%.
Риски перечислены в порядке значимости, и первый из них не финансовый.
- Прилёты по складам – главный риск, и он уже реализуется. С 22 августа удары затронули логистику самого Ozon. То, что сейчас работает в пользу компании, назавтра может ударить по ней самой, причём мгновенно и без всякой связи с качеством управления. Wildberries потерял от 8% до 17% складских мощностей за несколько недель, а у Ozon складская концентрация сопоставимая. Этот риск не хеджируется и не закладывается в мультипликатор; принимать его приходится как есть.
- Канал под компанией остывает. Траты на маркетплейсах замедлились с 28,4% до 13,6% за два месяца. Четыре годовых EBITDA – это дёшево для компании, растущей на 30-40%, и совсем не дёшево для компании, растущей на 15%. Захват чужой доли пока компенсирует замедление канала, но запас здесь не бесконечный.
- Треть EBITDA приносит банк, и его маржа сжимается. Чистая процентная маржа Финтеха упала с 12,0% до 9,6% за год, стоимость риска по кредитам клиентам выросла с 11,4% до 12,8%. Банковская прибыль заслуживает меньшего мультипликатора, чем прибыль платформы, и она прямо зависит от ключевой ставки.
- Склады арендованы, и EBITDA считается до платежей за них. Долгосрочные обязательства по аренде – 327 млрд рублей, почти половина всей стоимости бизнеса. В мультипликатор эта аренда включена, но денежный поток компании слабее её EBITDA ровно на арендные платежи. Собственный капитал при этом отрицательный, минус 154 млрд рублей.
Тем не менее идея кажется нам перспективной под отчёт за третий квартал, и акции Ozon мы держим в портфеле. Сочетание темпов и цены сейчас в пользу компании: рынок платит четыре годовых EBITDA за бизнес, который наращивает её на половину в год и одновременно забирает долю у главного конкурента. Перечисленные выше риски мы видим и принимаем осознанно, а не считаем их несущественными.
Смотреть в отчёте стоит на два числа. Оборот около 1 455 млрд рублей подтвердит, что компания растёт быстрее, чем остывает канал. Процентная маржа Финтеха ниже 9% съест часть прироста EBITDA. Тогда четыре годовых EBITDA окажутся не такой уж скидкой, и взгляд придётся пересматривать.
Расчёты сделаны по отчётности Ozon за второй квартал и первое полугодие 2026 года и котировкам Московской биржи на 14.09.2026.
Идея с мастермайнда скорее подтверждается, но не в самой смелой версии
Главное допущение проверку прошло. Доля действительно перетекает, и это видно по четырём независимым замерам: обороту рынка, посещаемости сайтов, поисковым запросам и панели общих продавцов. Тезис про разную устойчивость логистики тоже подтверждается со стороны фактов: у Wildberries из строя выбыло от 8% до 17% складских мощностей, сроки доставки выросли, а расчёты с продавцами задержались настолько, что дело дошло до письма в правительство.
А вот самая смелая версия идеи выглядит натянутой. На встрече звучало сомнение, что оборот Ozon вырастет в третьем квартале на 60%, и наш расчёт это сомнение поддерживает. Базовый сценарий даёт около 32%, верхний 35%, и даже он требует, чтобы компания полностью проигнорировала замедление всего канала. Ставка работает не на взрывной рост оборота, а на комбинацию умеренного роста с низкой ценой.
Один аргумент за это время стал слабее, чем был на встрече. Данные СберИндекса показали, что остыл весь канал маркетплейсов, а не только пострадавшая площадка. Значит часть чужих потерь не превращается в чужие приобретения, и рассчитывать на полный переток не стоит.
Что смотреть дальше
Весь набор индикаторов считается ежемесячно и бесплатно: помесячные визиты по обоим доменам, подневные поисковые запросы, оборот Ozon в сравнении с оценкой рынка от АКИТ, недельные траты по категориям из СберИндекса. Платные данные нужны только для панели одинаковых продавцов. Именно она показывает переток раньше всех.
Карточки компаний с финансовыми метриками – на нашем портале: Ozon, Яндекс. Расширенные карточки по российскому рынку.
Поддержите лайком и подпиской, если такой разбор полезен. Это помогает нам делать больше подобной аналитики. Еженедельные материалы выходят в телеграм-канале Усиленные Инвестиции.
Материал подготовлен Усиленными Инвестициями по открытым данным SimilarWeb, Google Trends, АКИТ, отчётности Ozon за первое полугодие 2026 года и публикациям Фонтанки и Коммерсанта. Данные о посещаемости сняты 14.09.2026. Не является индивидуальной инвестиционной рекомендацией.