Допэмиссия ВТБ по 87 руб.: доля акционеров размоется на 21%, капитал на акцию – на 12%, и рынок это уже учёл
Усиленные Инвестиции12 ноября 2026 года ВТБ запустил размещение дополнительных акций, о котором говорит с мая. Банк может выпустить до 6,29 млрд новых обыкновенных акций по 87 руб., это до 547,5 млрд руб. и +49% к нынешнему числу акций. Акционеры, у которых были бумаги на 6 июня, с 13 по 30 ноября могут купить новые акции пропорционально своей доле. Акция на бирже стоит 59,59 руб. (Мосбиржа, 12.11.2026, около 17:15 МСК), капитализация 770 млрд руб.
Вывод: умеренный негатив, который в основном уже в цене. Менеджмент ориентирует на 300 млрд руб. из лимита в 547,5 млрд. При таком объёме новые акционеры получат 21% банка, но из-за цены выше рыночной капитал на акцию снизится только на 12%. С мая акция с учётом дивиденда отстала от индекса на 18 п.п., это больше, чем требует арифметика размытия.
- Реальный объём около 300 млрд руб., весь лимит в 547,5 млрд банк использовать не обещает.
- Покупать по преимущественному праву миноритарию невыгодно: 87 руб. на 46% выше биржевой цены.
- При 300 млрд руб. капитал на акцию снизится на 12%, прибыль на акцию – на 13-21%.
- Для рыночной цены удар слабее: новые деньги приходят по 87 руб. при биржевых 59,6.
- Дивиденд на акцию при той же выплате 25% упадёт на 21%, но новый капитал позволяет платить больше.
- Главный риск в объёме выше 400 млрд руб. и в привычке ВТБ проводить допэмиссии раз в год-два.
Реальный объём около 300 млрд руб., весь лимит в 547,5 млрд банк использовать не обещает
Допэмиссию объявили в конце мая, набсовет утвердил цену 26 мая, акционеры одобрили её 30 июня, Банк России зарегистрировал выпуск 17 июля. Затем размещение трижды переносили, с августа на сентябрь, потом на октябрь и дальше. 30 октября первый зампред Дмитрий Пьянов допускал, что сделка выйдет за пределы 2026 года (Интерфакс, 30.10.2026). Уведомление от 12 ноября – первый формальный шаг размещения.
Параметры выпуска из уведомления ВТБ:
- 6 292 651 866 акций номиналом 50 руб., цена 87 руб. для всех покупателей;
- преимущественное право с 13 по 30 ноября, итоги в течение 5 дней после окончания;
- на одну акцию, которая была у акционера 6 июня, можно купить 0,4868 новой;
- размещение по открытой подписке.
Деньги нужны под партнёрство с RWB, владельцем Wildberries. Первым шагом ВТБ купит 5% WB-банка с правом увеличить долю и рассчитывает на миноритарные доли в других финтех-активах группы (Ведомости, 28.05.2026). Капитал WB-банка около 66 млрд руб., поэтому 5% стоят не больше 3 млрд руб. (оценка Коммерсанта, 30.06.2026). Остальное пойдёт на "новую модель роста", то есть в капитал банка. Пьянов называл объём 300-400 млрд руб., ближе к нижней границе, и обещал, что доля государства останется выше 50%. Сейчас у государства 74,5% (оценка Альфа-Банка). Покупателей банк не называет, говорит о пуле якорных институциональных инвесторов.
Покупать по преимущественному праву миноритарию невыгодно: 87 руб. на 46% выше биржевой цены
Когда цену 87 руб. утверждали в мае, акция стоила 89,81 руб., и размещение шло почти по рынку. С тех пор акция подешевела до 59,59 руб. Купить новую акцию по 87 руб. при биржевой цене 59,6 руб. означает переплатить 46%. Поэтому розничного спроса банк почти не ждёт. На допэмиссии 2025 года, когда цена была близка к рыночной, по преимущественному праву подали заявки на 94,8 млн акций, около 6 млрд руб. из 83,8 млрд (Интерфакс). Основной объём в этот раз возьмут якорные инвесторы, по оценке рынка в том числе нерыночные.
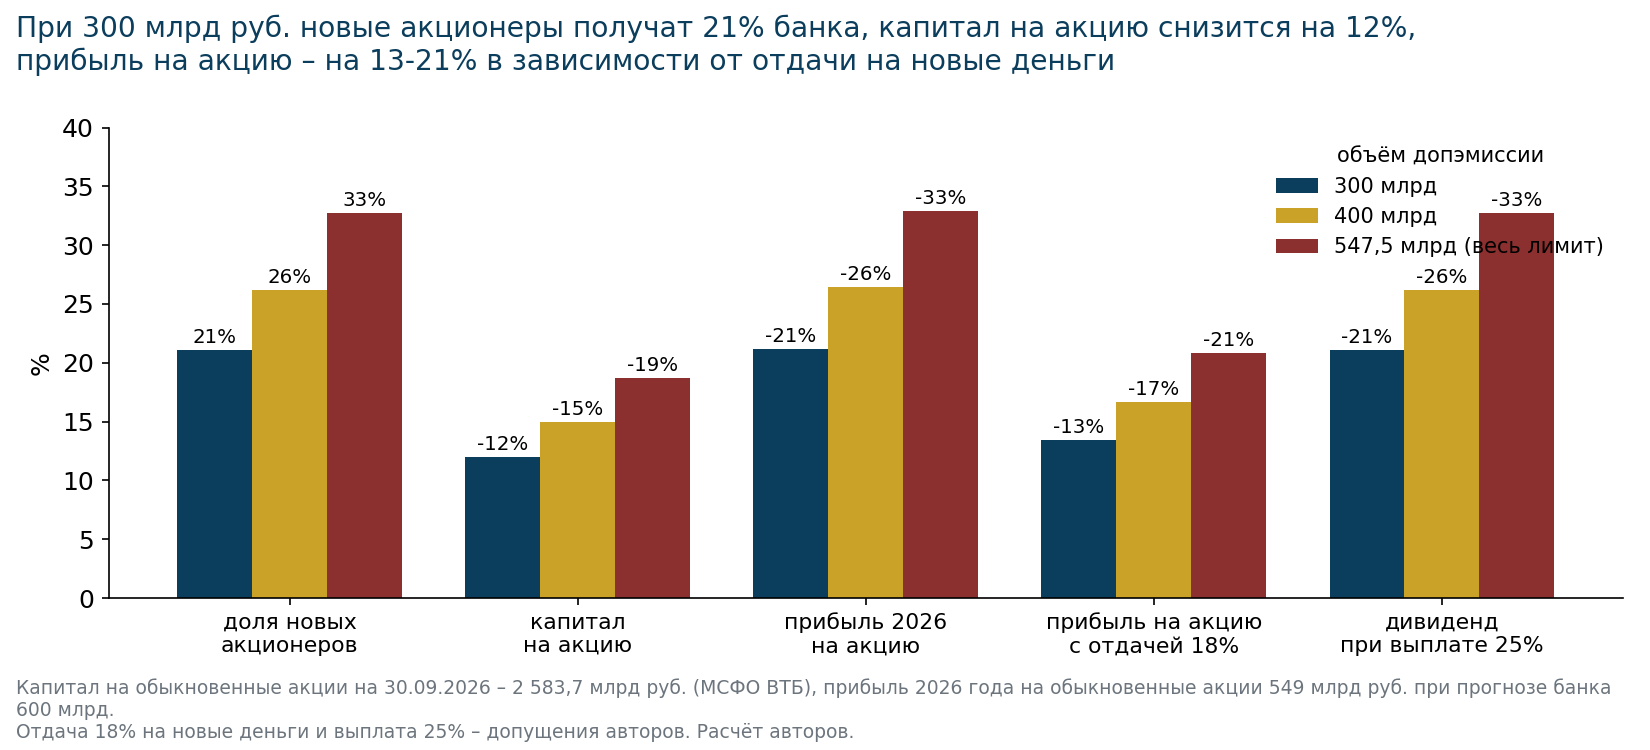
При 300 млрд руб. капитал на акцию снизится на 12%, прибыль на акцию – на 13-21%
Размытие считаем по доле в банке, по капиталу на акцию и по прибыли на акцию. Капитал на обыкновенные акции на 30 сентября составил 2 583,7 млрд руб., или 201 руб. на акцию (МСФО ВТБ, без бессрочных облигаций). Прибыль 2026 года на обыкновенные акции при прогнозе банка 600 млрд руб. – около 549 млрд, или 42,7 руб. на акцию (расчёт авторов).
При допэмиссии на 300 млрд руб. банк выпустит 3,45 млрд акций, это +27% к нынешним 12,93 млрд:
- 21% банка перейдёт новым акционерам, у текущих останется 79%;
- -12% капитал на акцию, со 201 до 177 руб.;
- -21% прибыль 2026 года на акцию, с 42,7 до 33,7 руб., если новые деньги ничего не заработают;
- -13% прибыль на акцию, если новые 300 млрд принесут 18% годовых, как остальной капитал банка (допущение авторов).
При 400 млрд руб. новые акционеры получат 26% банка, капитал на акцию снизится на 15%, прибыль на акцию – на 17-26%. При всём лимите в 547,5 млрд это 33%, -19% и -21-33%.
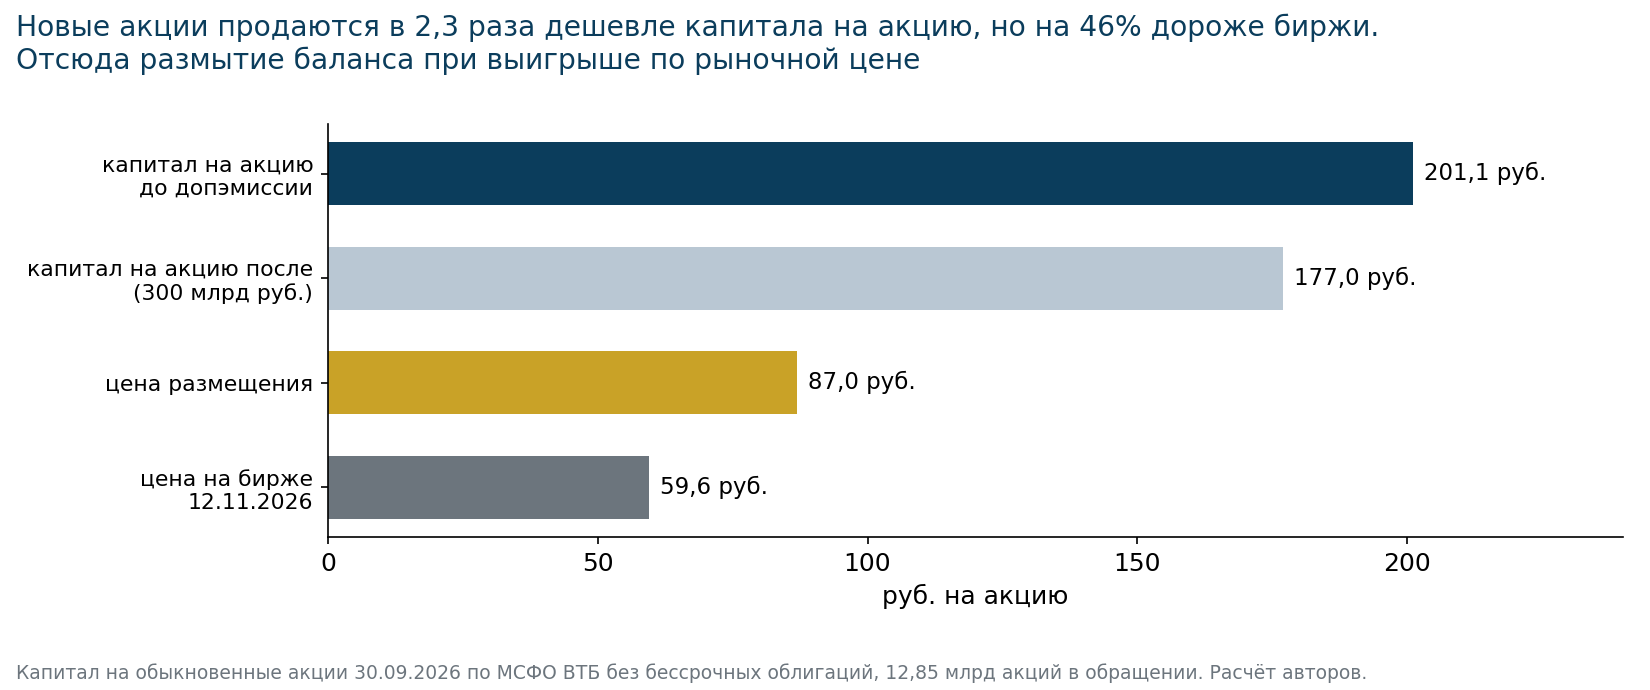
Для рыночной цены удар слабее: новые деньги приходят по 87 руб. при биржевых 59,6
Новые акции продаются в 2,3 раза дешевле капитала на акцию (87 против 201 руб.). Отсюда потеря балансовой стоимости. Около 310 млрд руб. капитала текущих акционеров перейдёт новым (расчёт авторов). Но рынок и сейчас оценивает ВТБ в 0,3 капитала, так что старые акционеры отдают капитал, за который биржа и так платит мало.
Для цены акции всё зависит от того, как рынок оценит новые деньги:
- если рынок сохранит нынешнюю оценку в 0,3 капитала, справедливая цена после размещения составит 52,4 руб., на 12% ниже текущей;
- если рынок оценит новые 300 млрд руб. рубль в рубль, цена вырастет до 65,4 руб., на 10% выше текущей.
Реальный исход между этими уровнями. Он зависит от того, заработают ли новые деньги больше, чем стоят. Менеджмент ожидает отдачу от партнёрства с RWB выше 30% (Ведомости, 28.05.2026), но на саму покупку долей уходит малая часть денег.
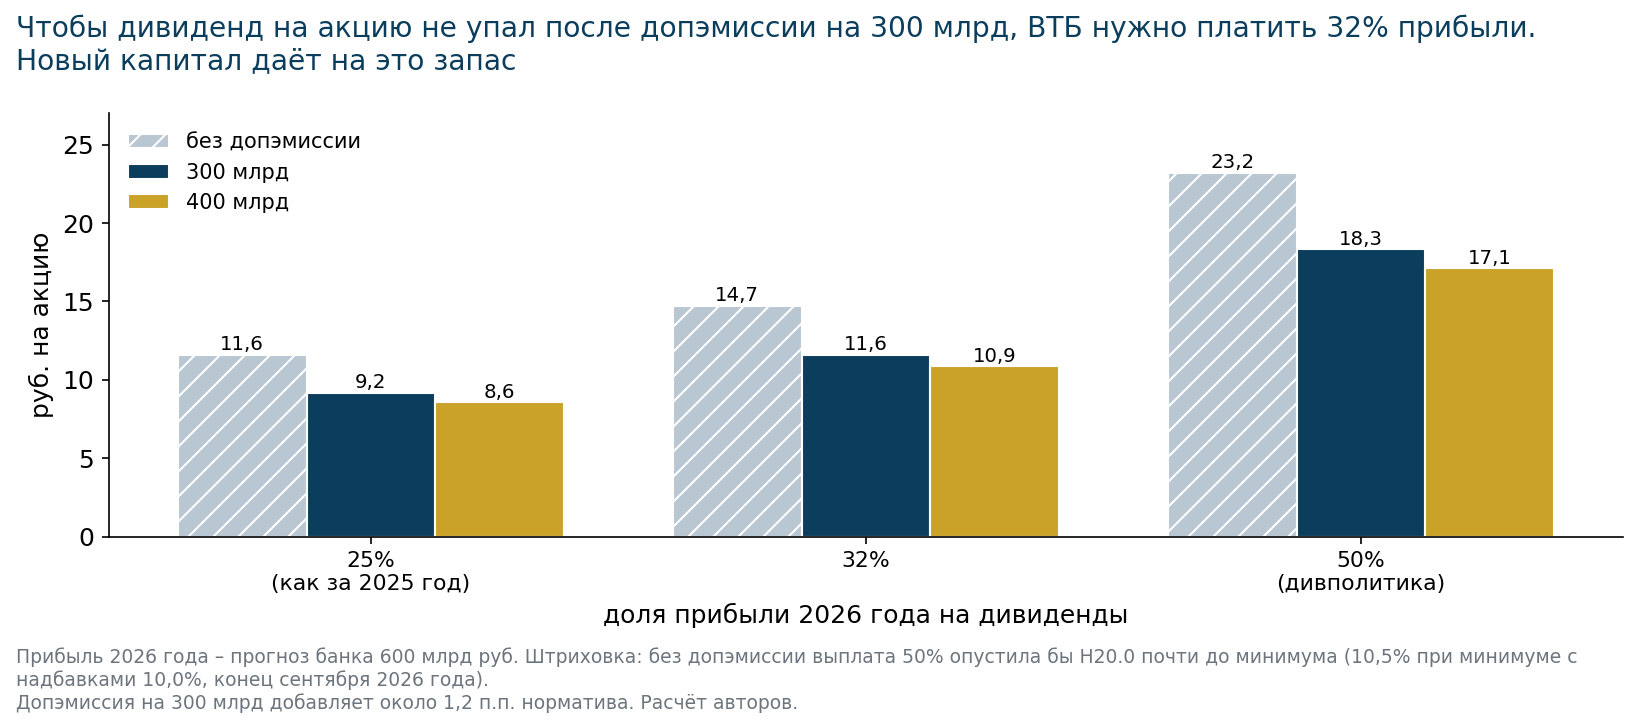
Дивиденд на акцию при той же выплате 25% упадёт на 21%, но новый капитал позволяет платить больше
За 2025 год ВТБ заплатил 25% прибыли, 9,71 руб. на акцию. Если за 2026 год доля выплаты останется 25%, а прибыль составит 600 млрд руб., дивиденд без допэмиссии был бы 11,6 руб., после допэмиссии на 300 млрд – 9,2 руб. (-21%).
Без допэмиссии банк и не мог бы платить больше 25%. Норматив достаточности капитала Н20.0 в конце сентября был 10,5% при минимуме с надбавками 10,0%. Выплата 50% прибыли стоила бы около 1,2 п.п. норматива. Допэмиссия на 300 млрд руб. добавляет около 1,2 п.п. (расчёт авторов). Чтобы дивиденд на акцию остался на уровне 11,6 руб., банку достаточно поднять выплату до 32% прибыли. При выплате 50% по дивполитике дивиденд составил бы 18,3 руб., 31% к текущей цене.
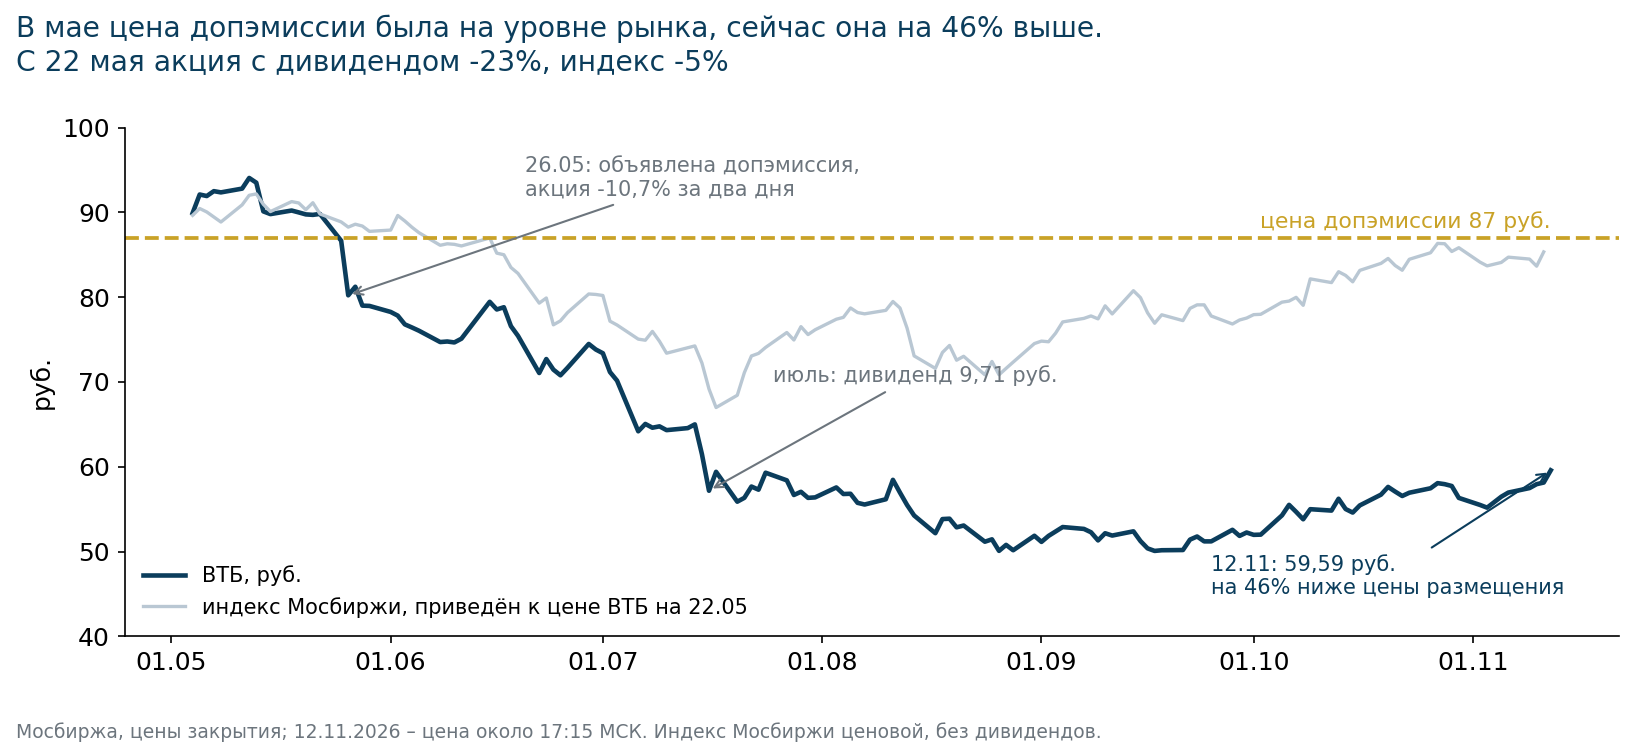
Рынок уже заложил больше, чем даёт арифметика: с мая акция отстала от индекса на 18 п.п.
За два дня после объявления, 25 и 26 мая, акция подешевела на 10,7%, индекс Мосбиржи – на 1,7%. С 22 мая до 12 ноября акция вместе с дивидендом потеряла 22,8%, индекс – 5,2% (индекс без дивидендов, поэтому разница немного завышена). Капитализация за это время снизилась на 391 млрд руб., из них 125 млрд ушли акционерам дивидендом. Оставшиеся 265 млрд сопоставимы с 310 млрд капитала, которые по балансу перейдут новым акционерам при размещении на 300 млрд.
Не всё падение связано с допэмиссией. За это время ВТБ отчитался за 2 и 3 квартал, а большую часть прибыли 3 квартала дали разовые доходы. Но размытие при объёме около 300 млрд руб. акция уже отыграла.
Главный риск в объёме выше 400 млрд руб. и в привычке ВТБ проводить допэмиссии раз в год-два
Это третья допэмиссия ВТБ за четыре года. В 2023 году банк привлёк 93,4 млрд руб., в 2025-м – 83,8 млрд по 67 руб. за акцию (Коммерсантъ, 30.06.2026). Нынешняя втрое крупнее каждой из них. Пока банк размещает акции ниже капитала на акцию, рынок будет держать оценку около 0,3 капитала.
Что покажет, насколько негативным окажется размытие:
- до 5 декабря – итоги преимущественного права, первый ориентир спроса;
- фактический объём – до 300 млрд руб. ближе к хорошему сценарию, больше 400 млрд хуже ожиданий;
- закрытие сделки с RWB – подписанный договор и размер доли в финтех-активах;
- доля выплаты за 2026 год – 32% и выше сохранят дивиденд на акцию, решение весной 2027 года;
- Н20.0 на начало 2027 года – выше 11% даст запас для выплаты больше 25%.
Размытие крупное по доле, умеренное по деньгам и в основном уже в цене
При 300 млрд руб. акционеры теряют 21% доли, 12% капитала на акцию и 13-21% прибыли на акцию. Цена размещения на 46% выше рыночной смягчает удар. С мая акция уже отстала от рынка сильнее, чем требует этот расчёт. Поэтому сама новость о запуске размещения больших изменений в оценку не вносит. Решающими остаются фактический объём и то, поднимет ли банк выплату дивидендов выше 25%. Финансовые результаты ВТБ за 3 квартал и расчёт капитала разобраны отдельно 30 октября: ВТБ за 3 кв. 2026 года.
Поддержите лайком и подпиской, если такой разбор полезен. Еженедельная аналитика выходит в телеграм-канале Усиленные Инвестиции, карточки эмитентов – на нашем портале.
Источники
- ВТБ, уведомление о возможности осуществления преимущественного права, 12.11.2026 (e-disclosure.ru, код сообщения 3824748).
- ВТБ, отчётность по МСФО на 30.09.2026.
- Интерфакс, "Сделка ВТБ с RWB и SPO акций банка под нее могут выйти за пределы 2026 года", 30.10.2026.
- Ведомости, "ВТБ раскрыл детали сделки с RWB", 28.05.2026.
- Коммерсантъ, "Акционеры ВТБ утвердили параметры новой допэмиссии", 30.06.2026.
- Интерфакс, итоги преимущественного права по допэмиссии ВТБ, сентябрь 2025 года.
- Цены акций и индекса – Мосбиржа.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен "Усиленными Инвестициями" и не является индивидуальной инвестиционной рекомендацией.