Рейтинг дефолт не предсказывает, а фиксирует: проверка на всех дефолтах ВДО
Усиленные ИнвестицииКредитный рейтинг дефолт не предсказывает, а фиксирует. На выборке всех дефолтов из реестра Московской биржи: в C-зону – на уровень, который прямо означает «дефолт вероятен», – эмитента увели до неплатежа в трёх случаях из 38, и два из этих трёх были реакцией на уже случившуюся просрочку. Медиана по выборке: последнее подтверждение рейтинга уровня B- и выше датировано за 206 дней до неплатежа.
Рынок сползал заранее, но слишком шумно: цена как фильтр даёт 4–7% точности. А вот отчётность разрыв показывала – у 11 эмитентов из 16 в последнем опубликованном до дефолта отчёте была прибыль при отрицательном операционном потоке. Вывод: ждать предупреждения не от кого, но информации, чтобы увидеть проблему самому, достаточно.
Это вторая часть исследования о высокодоходных облигациях. Она отвечает на вопрос, зачем считать самому, и задаёт пороги, по которым в третьей и четвёртой частях разбирается весь сегмент. Всё, что ниже, – по первичным данным: реестр дефолтов биржи, рейтинговый репозитарий Банка России, ГИР БО.
Исследование о высокодоходных облигациях состоит из четырёх частей. Общий вывод: за риск в высокодоходных облигациях не доплачивают, предупреждать инвестора некому, но данных, чтобы решить самостоятельно, достаточно.
- Часть 1. Скринер показывает не ту доходность, которую вы получите
- Часть 2. Предупреждать некому: рейтинг фиксирует дефолт, а не предсказывает – вы здесь
- Часть 3. У половины сегмента считать нечего, а за риск не доплачивают
- Часть 4. Кто есть кто: одиннадцать приемлемых и сорок проблемных
Раскрытие. Часть разбираемых здесь бумаг лежит в нашем собственном портфеле: облигационная стратегия «Усиленных Инвестиций» держит 18 выпусков, и 12 из них выпущены эмитентами из этого исследования. У 7 позиций скрининг насчитал признаки риска – это Сегежа, Самолёт, Эталон, ТГК-14. Состав открыт и обновляется: облигационная стратегия РФ.
Качество информации – измеримая величина, и мы её измерили
Если рынку предлагают реестр блогеров и ответственность «за качество информации», разумно сначала измерить качество информации у тех, кто отвечает за неё уже сейчас. Вопрос сводится к измеримому: за сколько дней до первого пропущенного платежа регулируемый слой сказал вслух, что платежа может не быть. Проверяются четыре канала: кредитный рейтинг, отзыв рейтинга, цена облигации и собственная отчётность эмитента.
Два реестра, которых обычно не читают, закрывают весь вопрос
- Реестр дефолтов Московской биржи – 385 записей по 40 эмитентам.
- Рейтинговый репозитарий Банка России – все рейтинговые действия всех четырёх агентств с датами и ссылками на конкретные пресс-релизы.
- Пресс-релизы агентств – АКРА, Эксперт РА, НКР, НРА, прочитанные целиком.
- Котировки Московской биржи – история есть у 93 из 95 дефолтных выпусков.
- ГИР БО – отчётность по РСБУ вместе с фактическими датами публикации каждого отчёта.
Из 40 эмитентов реестра настоящих дефолтов только 19
Записи реестра делятся на три группы, и деление это не механическое: у ММЗ, ЛКХ и Волгоградского завода первая запись закрыта датой исполнения, а более поздние – нет, поэтому считать их исправленными нельзя.
- 19 жёстких дефолтов – есть хотя бы одна запись состояния «Дефолт».
- 5 незакрытых технических – неисполненные записи есть, до состояния «Дефолт» пока не дошло.
- 16 исполненных с опозданием.
Последняя группа неоднородна. Сбербанк КИБ, ЮГК, Самолёт, Брусника, КЛВЗ Кристалл, Восток-Ойл, Петербургснаб – ровно один день, классический операционный сбой. А Почта России – 13 дней, РОСНАНО – два эпизода на 10 и 31 день. Называть этих двоих сбоем платёжного агента нельзя.
Ограничение выборки. Реестр биржи видит только биржевые выпуски. Первая просрочка ЕвроТранса – 19 марта 2026 года, по «народным» облигациям, которые продавались на самих заправках, – в него не попала: там компания появляется только 6 апреля.
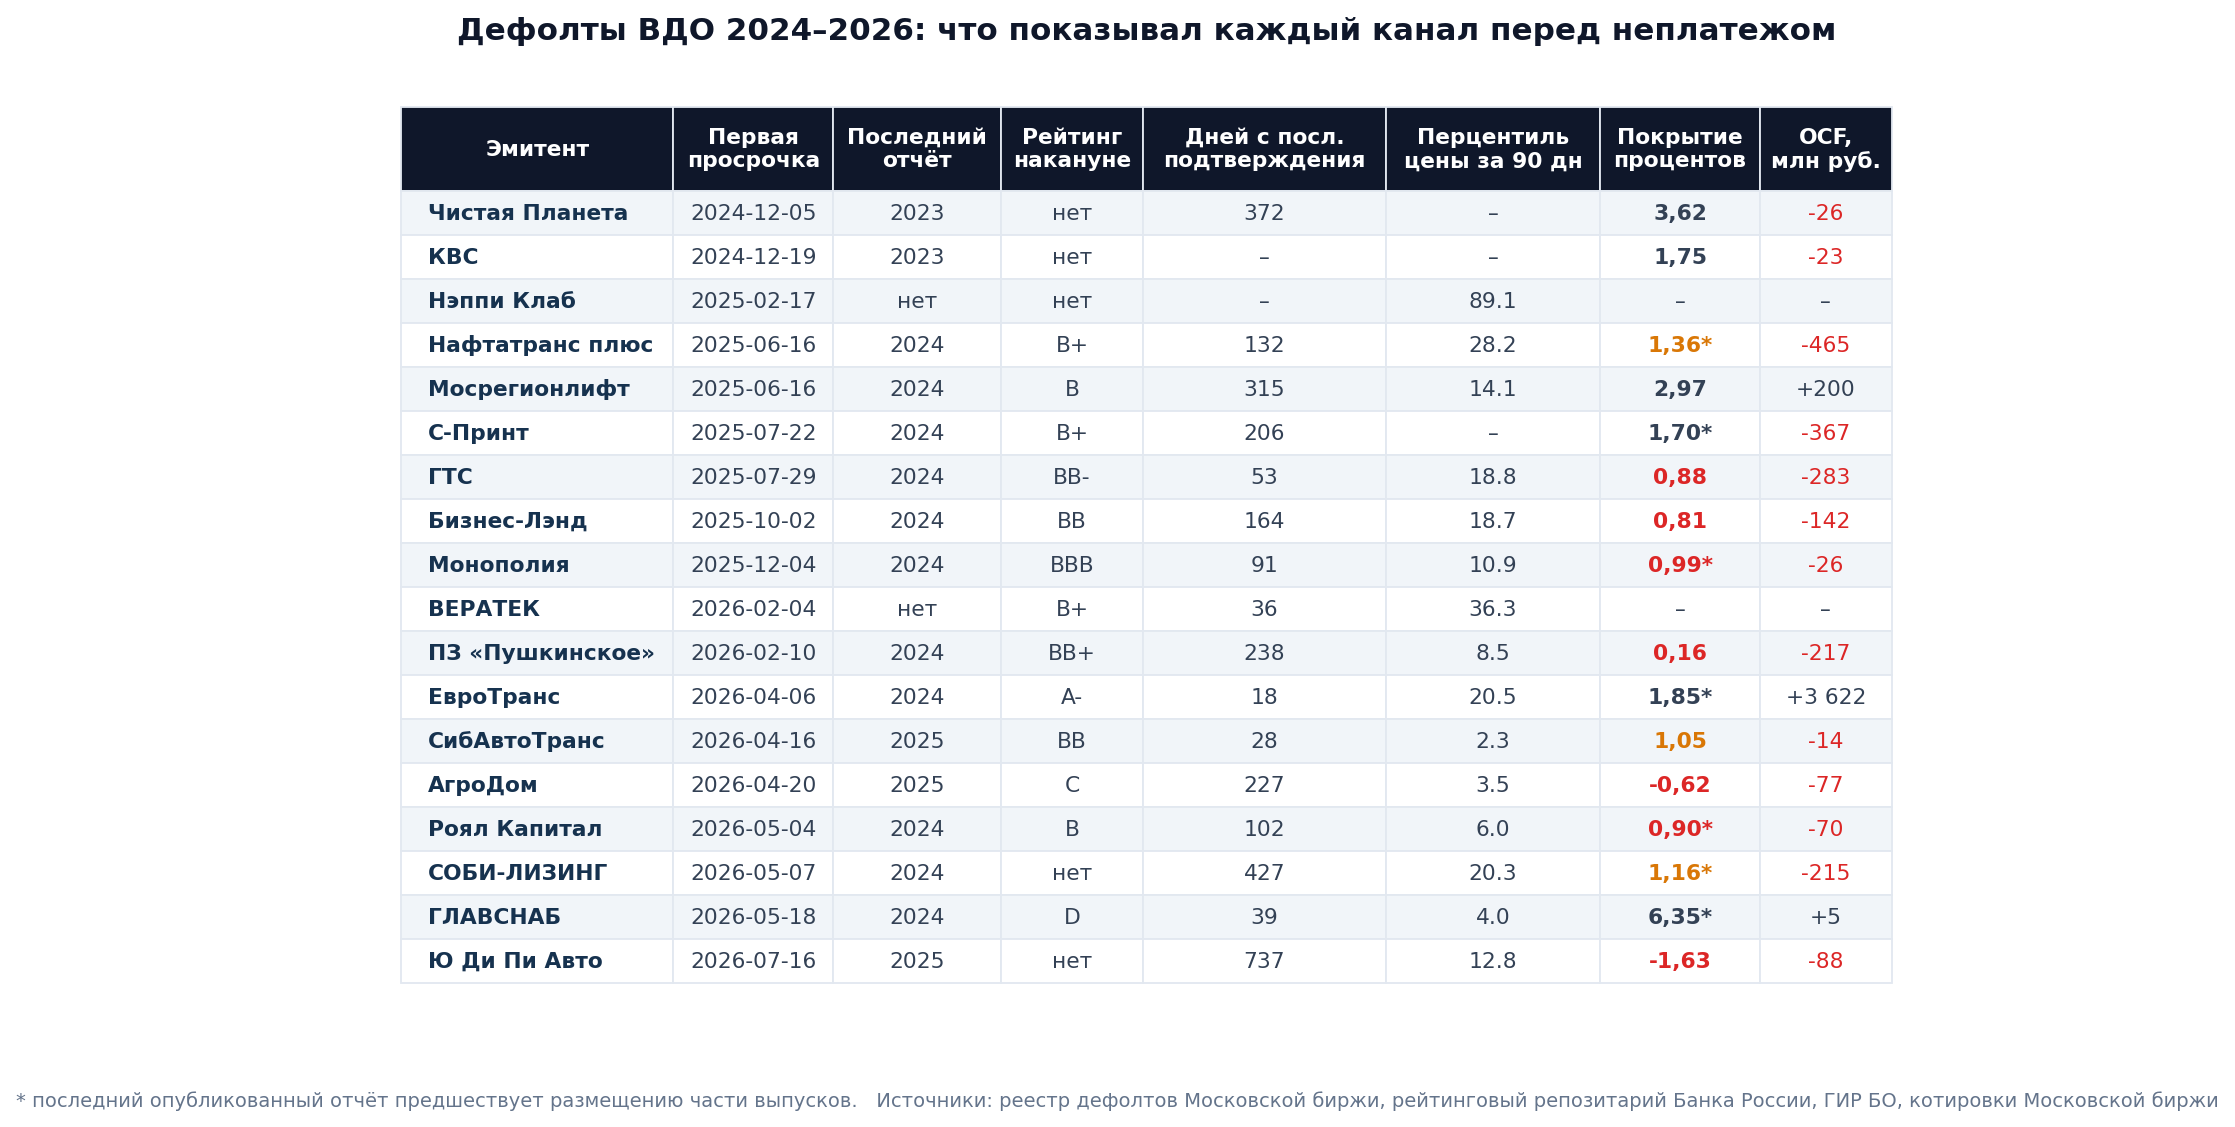
Рейтинг дефолт не предсказывает: в C-зону уводят уже после неплатежа
- В C-зону, то есть на уровень, который прямо означает «дефолт вероятен», эмитента увели до просрочки в 3 случаях из 38.
- Два из этих трёх предупреждением не являются. У ЕвроТранса Эксперт РА понизил ruA- до ruC 19 марта, и в релизе сказано, что пересмотр обусловлен публикацией в тот же день сообщения компании о сбое при выкупе «народных» облигаций. У ГЛАВСНАБа АКРА понизило до C(RU), присвоив статус на основании факта технического дефолта по погашению выпуска ЦФА «Глава-1». В обоих случаях это реакция на уже случившийся неплатёж.
- Остаётся один настоящий случай опережающего предупреждения: АгроДом, АКРА понизило до C(RU) за 39 дней до просрочки, без ссылки на неплатёж.
- Медиана по выборке: последнее подтверждение рейтинга уровня B- и выше датировано за 206 дней до неплатежа.
- Понижения в C-зону приходят на +1…+7 день после просрочки.
Что агентства писали незадолго до дефолта – дословно:
ГТС, НКР, за 53 дня до просрочки: «умеренные показатели ликвидности и структуры фондирования».
СибАвтоТранс, НРА, за 28 дней: «Просроченная дебиторская задолженность у Компании отсутствует, Агентство на низком уровне оценивает риски неплатежей со стороны основных контрагентов».
ПЗ «Пушкинское», НРА, за 238 дней – не подтверждение, а повышение до BB+. Покрытие процентов по его отчётности – 0,16.
ЕвроТранс, Эксперт РА, за 32 дня – статус «под наблюдением» при сохранении ruA- со стабильным прогнозом. Причина названа прямо: иски к компании и приостановки операций по банковским счетам из-за задолженности перед ФНС. Агентство знало о блокировке счетов и оставило A-.
Отзыв рейтинга опережает сам рейтинг – медиана 65 дней до просрочки
- У 5 эмитентов из 19 с жёстким дефолтом рейтинг отозвали в пределах 400 дней до просрочки. Медиана – 65 дней.
- Формулировка «по инициативе рейтингуемого лица» подтверждена по первоисточникам у ЕвроТранса (АКРА, за 24 дня) и СОБИ-ЛИЗИНГа (АКРА, за 65 дней).
- Рекорд – Чистая Планета: Эксперт РА отозвал рейтинг за 9 дней до просрочки.
Рынок сползает за год до события, но как фильтр даёт 4–7% точности
Считается перцентиль цены выпуска внутри вселенной небюджетных рублёвых облигаций со сроком до погашения от полугода до трёх с половиной лет, торговавшихся в тот же день: при нынешней ставке абсолютный порог «дешевле 90% номинала» ничего не значит.
Медианный перцентиль будущего дефолтника: 27 за год до просрочки, 20 за полгода, 14 за квартал, 5 за месяц. Дрейф есть.
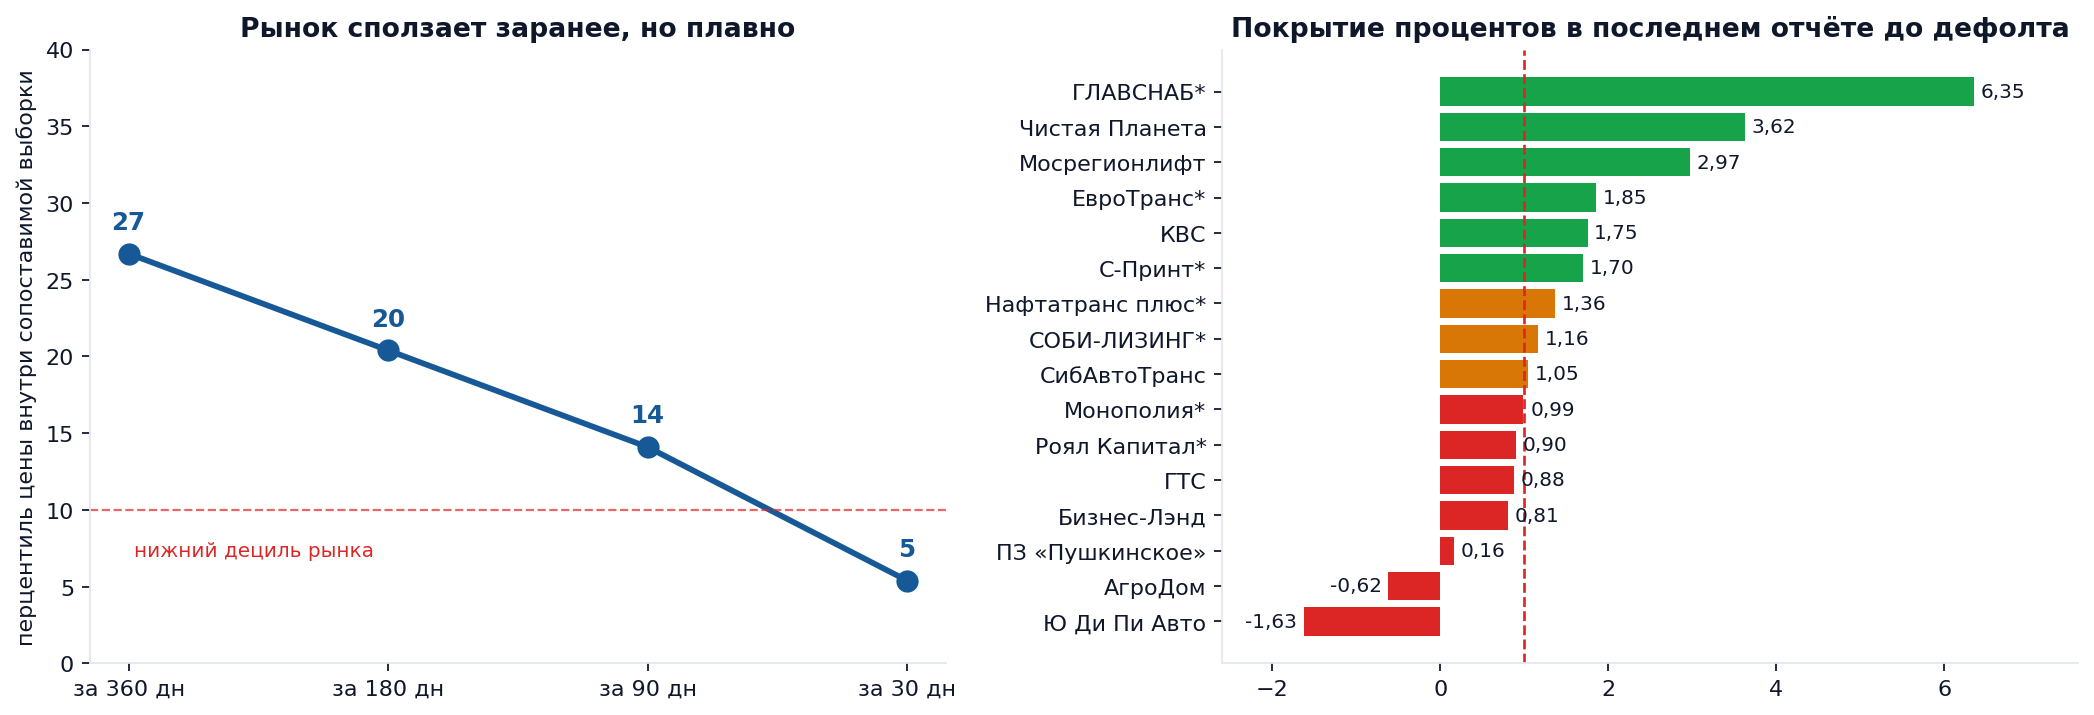
Но обратная проверка, можно ли на этом торговать, даёт скромный результат. Если каждый день брать нижний дециль по цене и считать, сколько из этих выпусков уйдёт в просрочку в течение года:
- 15 января 2025: вселенная 861 выпуск, в нижнем дециле 86, ушли в просрочку 0. Точность 0%.
- 15 июля 2025: 969 и 96, ушли 4. Точность 4%, поймано 4 будущих дефолта из 30.
- 15 января 2026: 1089 и 108, ушли 8. Точность 7%, поймано 8 из 39.
Цена – индикатор направления, а не инструмент отбора. Инвестору, который просто избегал бы дешёвых выпусков, пришлось бы выбросить сотню нормальных бумаг ради восьми проблемных.
Отчётность показывала разрыв: 11 из 16 имели прибыль при отрицательном потоке
Берётся последний годовой отчёт по РСБУ, фактически опубликованный в ГИР БО до просрочки – по реальной дате публикации из карточки отчёта, а не по предположению о том, когда отчёт должен был появиться. Данные нашлись по 16 эмитентам из 19, ИНН при резолве совпадает во всех 16 случаях.
- 11 из 16 показывали прибыль при отрицательном операционном денежном потоке.
- Покрытие процентов ниже 1,0 – у 7 из 16, ниже 1,5 – у 10 из 16.
- Отрицательный операционный поток – у 13 из 16.
Это тот же шаблон, который мы описывали на Оил Ресурсе: бумажная прибыль при деньгах, уходящих из бизнеса, и долг, закрывающий разрыв. Разница в том, что теперь это не один кейс, а свойство выборки.
Но у 7 из 16 отчёт старше облигационного долга – читать было нечего
У 7 эмитентов из 16 последний опубликованный до дефолта отчёт предшествует размещению части облигационных выпусков. Крайний случай – ГЛАВСНАБ: оба его выпуска размещены в сентябре и декабре 2025 года, а последний доступный отчёт – за 2024 год, опубликованный 9 июля 2025 года, где заёмных средств 110 млн рублей и покрытие процентов 6,35. Отчётность за 2025 год вышла 26 мая 2026 года – через восемь дней после дефолта.
По ГЛАВСНАБу упрёк «надо было читать отчётность» не работает: читать было нечего. Зато работает другой – рейтинг BB-(RU) был присвоен в апреле 2025 года на той же самой отчётности, и на ней же выпуски были размещены.
Если оставить только тех девятерых, чей последний отчёт уже включал весь облигационный долг, картина сохраняется, но становится скромнее: покрытие процентов ниже 1,0 – у 5 из 9, ниже 1,5 – у 6 из 9.
По Монополии и ЕвроТрансу консолидированная отчётность всё показывала
Про эти два имени принято говорить, что РСБУ отдельного юрлица не отражает группу, и потому предъявить эмитенту было нечего. Это не так.
Монополия. Консолидированная отчётность по МСФО была опубликована и лежит в том числе в нашей базе. За 2024 год: выручка 60,2 млрд, EBITDA 1,19 млрд против 6,78 млрд годом ранее, убыток на операционном уровне, чистый убыток 3,42 млрд, чистый долг к EBITDA 12,8. Отчёт вышел примерно за восемь месяцев до дефолта. АКРА в сентябре 2025 года понизило рейтинг до BBB(RU) с формулировкой «средний уровень ликвидности». Группа была видна, и она кричала – вопрос не в том, что данных не было, а в том, что на них не смотрели.
ЕвроТранс. Здесь тот же признак, что мы описывали на Оил Ресурсе: прибыль растёт, а долг растёт быстрее. Чистый долг группы поднялся с 27,4 млрд в первом полугодии 2023 года до 60,2 млрд в первом полугодии 2025-го – плюс 33 млрд за два года. За это же время компания выплатила около 11,7 млрд дивидендов при отрицательном свободном денежном потоке. Прибыль в отчёте была, а деньги на дивиденды и рост брались из нового долга.
Правильный вывод отсюда не «РСБУ нас подвёл», а «смотреть надо консолидированную отчётность, и там всё было». Мы добавили слой МСФО в скрининг: у 13 эмитентов третьего эшелона из 148 консолидированная отчётность есть, и там, где она есть, признаки считаются по ней, а не по РСБУ отдельного юрлица.
Где наш подход не работает – четыре честные оговорки
- СОБИ-ЛИЗИНГ – лизинговая компания: проценты для неё операционная статья, и покрытие 1,16 читается иначе, чем у торговой компании.
- ЕвроТранс на отдельном юрлице смотрелся нормально: покрытие 1,85, операционный поток плюс 3,6 млрд. Проблема была в группе и в структуре сделок.
- Отрицательный операционный поток сам по себе не приговор. У растущего трейдера он естественно уходит в минус из-за оборотного капитала. Признаком является сочетание: минус по потоку, прибыль на бумаге, растущий долг, короткие погашения.
- Агентства иногда двигались заранее. Вератек понижали дважды – за 106 и за 36 дней, Монополию – за 91 день. Но уровни, до которых понижали, оставались спокойными: BBB, B+.
- Свежий отчёт иногда выходил уже после рейтингового действия. У АгроДома отчёт за 2025 год опубликован за два дня до просрочки, а АКРА понизило рейтинг до C месяцем раньше – значит агентство двигалось не по отчётности.
Информация была открыта – вопрос в том, кто на неё смотрел
Информация, по которой дефолт был предсказуем, в большинстве случаев лежала в открытом доступе за месяцы до события – в отчётности, которую эмитенты сами сдают в налоговую. Регулируемый слой её видел и оставлял рейтинги на спокойных уровнях. Рынок сползал, но слишком медленно и слишком шумно, чтобы на этом строить решение. А там, где отчётность помочь не могла, потому что она старше долга, рейтинг всё равно был присвоен – на той же самой отчётности.
Отсюда вопрос к идее реестра и ответственности «за качество информации» только для нерегулируемого слоя: качество информации – измеримая величина, и измерять её надо у всех участников сразу.
Записка подготовлена «Усиленными Инвестициями» по первичным данным Московской биржи, Банка России и ФНС. Не является индивидуальной инвестиционной рекомендацией. Аналитика – телеграм-канал @eninv.