Почему нам не платят дивиденды? Россети, РусГидро, Газпром и мировая практика
Усиленные ИнвестицииРоссети не платят дивиденды с выплаты за 2020 год, РусГидро с выплаты за 2022-й, Газпром с промежуточного дивиденда за первое полугодие 2022 года, Россети Северо-Запад с выплаты за 2019 год. Обычно это объясняют инвестиционной программой и нежеланием платить в долг. Интер РАО платит, но только 25% прибыли. Ниже эти объяснения сверены с практикой энергокомпаний примерно 50 стран, с долговой нагрузкой и с тем, как сейчас растут тарифы.
В выборке примерно из 50 стран прибыльные энергокомпании с миноритарными акционерами почти везде платят дивиденды и в разгар стройки. Выплаты прекращают при убытках, единственное найденное исключение это вьетнамская PV Power. В России отказ идёт при прибыли, долге, как правило, ниже, чем у зарубежных аналогов, и тарифах, которые растут в 2-4 раза быстрее инфляции. Экономической причины не платить в этих цифрах не видно. Выплаты при этом работали бы на цели, которые государство поставило само: капитализацию фондового рынка в 66% ВВП к 2030 году и доходы бюджета.
Сети в мире платят 50-85% прибыли, вкладывая втрое больше, чем зарабатывают. Итальянская Terna в 2025 году вложила в 3,2 раза больше прибыли и отдала акционерам около 72% этой прибыли. Норвежская Statnett, на 100% государственная, платит половину базового результата.
Пропуски выплат за рубежом почти всегда связаны с убытками. Так было у японских энергокомпаний за 2022/23 год, у корейской KEPCO, китайских Huaneng и Datang, датской Ørsted, французской EDF и польской PGE. Как только прибыль возвращалась, возвращались и дивиденды. Единственное найденное исключение это вьетнамская PV Power, и даже она платила дивиденд акциями.
Казахстанская KEGOC при учетверившейся стройке платит дважды в год. Чистый долг у неё 0,5 годовой EBITDA, выплата на акцию не снижалась.
Довод "не хотим платить в долг" не подтверждается цифрами. У мировых сетей чистый долг составляет 3-7 годовых EBITDA, у Россетей 0,9 на конец 2025 года и 0,7 на середину 2026-го, у Интер РАО и Юнипро денег больше, чем долга.
Тарифы больше не сдерживают выплаты. Магистральные сети получили +14% в 2025 году и +16% с октября 2026 года при инфляции 5,6% и прогнозе 6-7%.
Не платят компании на 41% капитализации российской электроэнергетики. Это РусГидро, Россети, Юнипро, Россети Сибирь, ОГК-2, ЭЛ5-Энерго, ТГК-1 и Россети Северо-Запад.
Самый показательный пример это Россети Северо-Запад. Соседние дочки Россетей платят по формуле, а утверждённая Минэнерго инвестпрограмма самой компании закладывала 1,2 млрд руб. дивидендов за 2025 год. Выплачено ноль. Довод о том, что прибыль от техприсоединения сразу уходит на стройку, формула политики уже учитывает отдельным вычетом.
Выплата половины прибыли дала бы государству около 440 млрд руб. в год только от Россетей, РусГидро и Газпрома. По аналогии с платящими компаниями сектора капитализация трёх эмитентов могла бы вырасти примерно на 3,9 трлн руб.
Сети в мире платят половину прибыли и больше, даже когда строят втрое больше, чем зарабатывают
Долю прибыли, которую компания направляет на дивиденды, называют коэффициентом выплат (payout). У энергокомпаний США он самый высокий среди всех секторов. По данным отраслевой ассоциации EEI, за 12 месяцев до 30 сентября 2023 года он составил 64,2%, а в 2014-2023 годах держался в диапазоне 60-71%. Инвестиции сектора при этом растут каждый год, с $172 млрд в 2023 году до прогнозных $248 млрд в 2029-м. В 2023 году 34 компании из 39 повысили дивиденд.
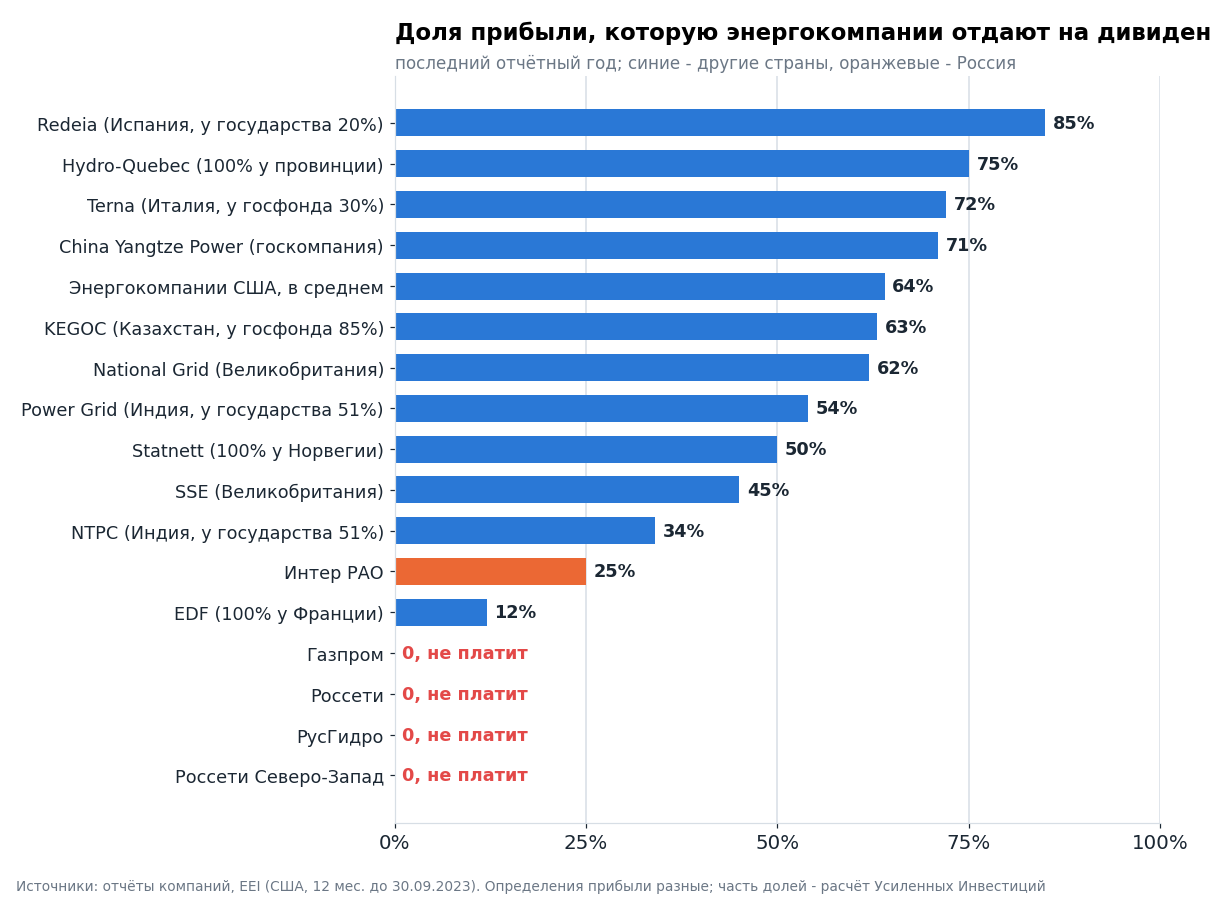
- Terna (Италия, у госфонда CDP почти 30%). В 2025 году инвестиции составили рекордные €3,5 млрд при прибыли €1,1 млрд, дивиденд около €0,8 млрд. Новых акций компания не выпускала, разницу закрыл долг.
- Redeia (Испания, у госхолдинга SEPI 20%). Платит около 85% прибыли. План на 2026-2029 годы превышает €6,5 млрд, дивиденд при этом должен расти на 2% в год.
- Statnett (100% у Норвегии). Норму в 50% базового результата задаёт госбюджет. За 2025 год компания заработала 2,8 млрд крон, на дивиденды предложено 1,4 млрд, инвестиции составили 10,6 млрд крон.
- Hydro-Quebec (100% у провинции Квебек). Провинция забирает 75% прибыли, но по закону выплата не может опустить долю собственного капитала ниже 25%.
- Power Grid Corporation of India (у государства 51%). Вкладывает в 1,7 раза больше прибыли и платит около 54% прибыли. Индийское правило для госкомпаний требует отдавать не меньше 30% прибыли или 4% собственного капитала.
В большинстве этих стран действует RAB-регулирование (от regulatory asset base, база регулируемых активов). Регулятор включает в тариф заранее известную доходность на вложенный в сеть капитал. Каждый новый евро стройки увеличивает базу и начинает приносить этот процент, поэтому кредиторы и инвесторы охотно дают деньги, а дивиденд и стройка друг другу не мешают.
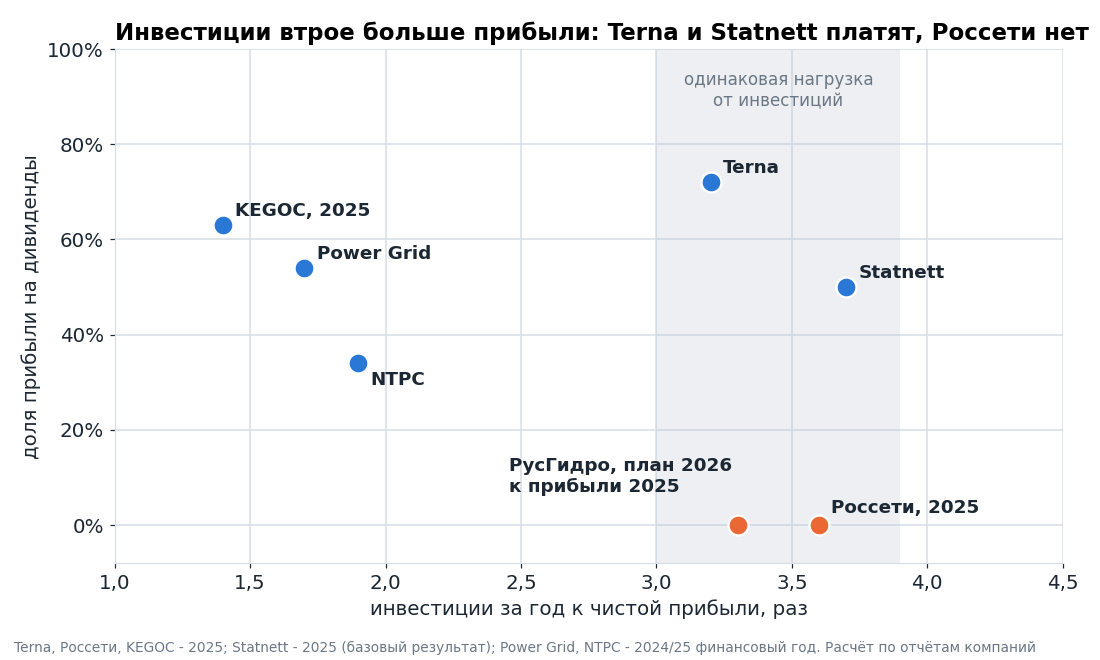
Когда стройка растёт скачком, дивиденд снижают один раз, а не отменяют
Британская SSE в ноябре 2021 года объявила инвестпрограмму и сразу сказала, что дивиденд за 2023/24 финансовый год будет снижен с 96,7 до 60 пенсов на акцию, а потом будет расти. За 2025/26 год он вырос на 7%, до 68,7 пенса. План до 2030 года на £33 млрд расписан по источникам заранее. Это около £21 млрд операционного потока, £14 млрд долга и гибридных облигаций, £2 млрд от продажи акций и £2 млрд от продажи активов.
National Grid в 2024 году удвоила план инвестиций, до £60 млрд за пять лет, и провела допэмиссию на £7 млрд. Общую сумму дивидендов компания сохранила, часть их акционеры могут получать новыми акциями. Бельгийская Elia в 2025 году привлекла €2,2 млрд нового капитала и заплатила те же €2,05 на акцию, уже на увеличенное число акций. Провести допэмиссию под стройку проще компании с понятной дивидендной историей.
Обзор ОЭСР и Всемирного банка о дивидендах госкомпаний (2024) отмечает, что в годы больших инвестиций требования к дивидендам государственной энергетики снижают. Речь о снижении, а не об отмене. Коэффициенты выплат госгенераторов в выборке обзора лежат большей частью в диапазоне 20-85%.
Пропуски выплат за рубежом почти всегда связаны с убытками, а не со стройкой
- Япония. Семь из девяти крупных региональных энергокомпаний не заплатили за 2022/23 финансовый год. У всех были чистые убытки из-за скачка цен на топливо, которые не успели переложить в тарифы. Уже через год все семь вернулись к выплатам. Kansai и Chubu платили без перерыва, Chubu даже в убыточном 2021/22 году.
- Корея. KEPCO не платила четыре года после того, как тарифы отстали от цен на топливо, а операционный убыток только за 2022 год составил 32,6 трлн вон. Выплаты вернулись за 2024 год, за 2025-й компания заплатила уже 1542 воны на акцию. Правительство назвало возврат дивидендов сигналом для акционеров госкомпаний в рамках программы повышения стоимости компаний (Value-up).
- Китай. Государственные Huaneng Power и Datang пропустили выплаты за 2021-2022 годы после убытков из-за цен на уголь и затем к ним вернулись.
- Дания. Ørsted, у государства 50,1%, приостановила дивиденды после чистого убытка 20,2 млрд крон в 2023 году. Государство затем выкупило свою долю в допэмиссии на 60 млрд крон.
- Франция. EDF не платила деньгами после убытка €17,9 млрд за 2022 год. Государство выкупило миноритариев и с 2023 года владеет компанией целиком. За 2024 год оно получило €2 млрд, за 2025-й €1 млрд.
- Польша. PGE не платит за 2025 год после чистого убытка 3,4 млрд злотых. Tauron, наоборот, за 2025 год впервые больше чем за десять лет заплатила дивиденд.
- Кения и Бангладеш. Kenya Power не платила около восьми лет на фоне убытков и вернулась к выплатам за 2024 год. Сетевая PGCB в Бангладеш пропустила два года из-за курсовых убытков по валютным кредитам.
Нашлись два случая, похожие на "дивиденды отложены ради стройки". Нидерландская TenneT при прибыли €1,2 млрд в 2025 году не заплатила государству дивиденд, но акций на бирже у неё нет, а государство само выдало ей займы на €44 млрд. Вьетнамская PV Power (у госкомпании PetroVietnam 80%, около 51 тыс. миноритариев) пятый год не платит денежный дивиденд при прибыли и ссылается на строительство двух газовых электростанций. При этом за 2024 год она раздала акционерам дивиденд акциями, а в 2025 году провела допэмиссию, в которой PetroVietnam сохранила свою долю, то есть вложила деньги наравне с остальными.
В остальной выборке крупнейшие публичные энергокомпании за последний год заплатили или объявили дивиденд. Среди них:
- государственные компании Восточной Европы, где тоже идёт большая стройка: чешская ČEZ (80% скорректированной прибыли), румынские Hidroelectrica (около 100%) и Nuclearelectrica (50%, хотя компания строит два новых энергоблока АЭС "Чернавода");
- Ближний Восток: TAQA в ОАЭ (около 67%) и Saudi Electricity;
- Латинская Америка: Cemig в Бразилии (около 72%), ISA в Колумбии и Enel Chile (по 50%);
- Азия и Океания: Tenaga в Малайзии, NHPC в Индии, новозеландские Meridian и Mercury, где у государства по 51%.
KEGOC в Казахстане при учетверившейся стройке платит дважды в год
Ближайший аналог Россетей по устройству находится по соседству. KEGOC управляет магистральными сетями Казахстана, 85% акций у госфонда "Самрук-Казына", ещё 7% у пенсионного фонда ЕНПФ. В 2014 и 2023 годах акции продавали гражданам в рамках "Народного IPO", при допэмиссии 2023 года розница получила 67% бумаг.
Инвестиции KEGOC выросли с 48,6 млрд тенге в 2024 году до 99,6 млрд в 2025-м, на 2026 год план 181,9 млрд. Дивиденды компания платит каждые полгода с 2014 года, около 81 тенге на акцию, эту сумму она держит с 2024 года. Доля прибыли на выплаты снизилась с 97% за 2023 год до 41% за первое полугодие 2026 года, потому что прибыль росла, а стройка требовала денег. Выплату на акцию при этом не урезали.
Стройку KEGOC финансирует кредитами ЕБРР и Азиатского банка развития, тенговыми облигациями и кредитом казахстанского Банка развития под 12,6% годовых. Чистый долг всё равно составляет 0,5 годовой EBITDA. С апреля 2026 года дивидендная политика привязана к свободному денежному потоку и долговой нагрузке: при долге не выше 1,5 EBITDA компания платит не меньше 75% потока. Тарифы регулятор утверждает с доходностью на базу активов, на ближайшие пять лет заложен рост на 66%.
Довод "не хотим платить в долг" не подтверждается цифрами
Чистый долг к EBITDA показывает, за сколько лет компания расплатилась бы с долгами из операционной прибыли. У мировых сетей он составляет 3-7 лет, и это считается нормой для бизнеса с регулируемой доходностью. Рейтинговые агентства держат такие компании в инвестиционной категории.
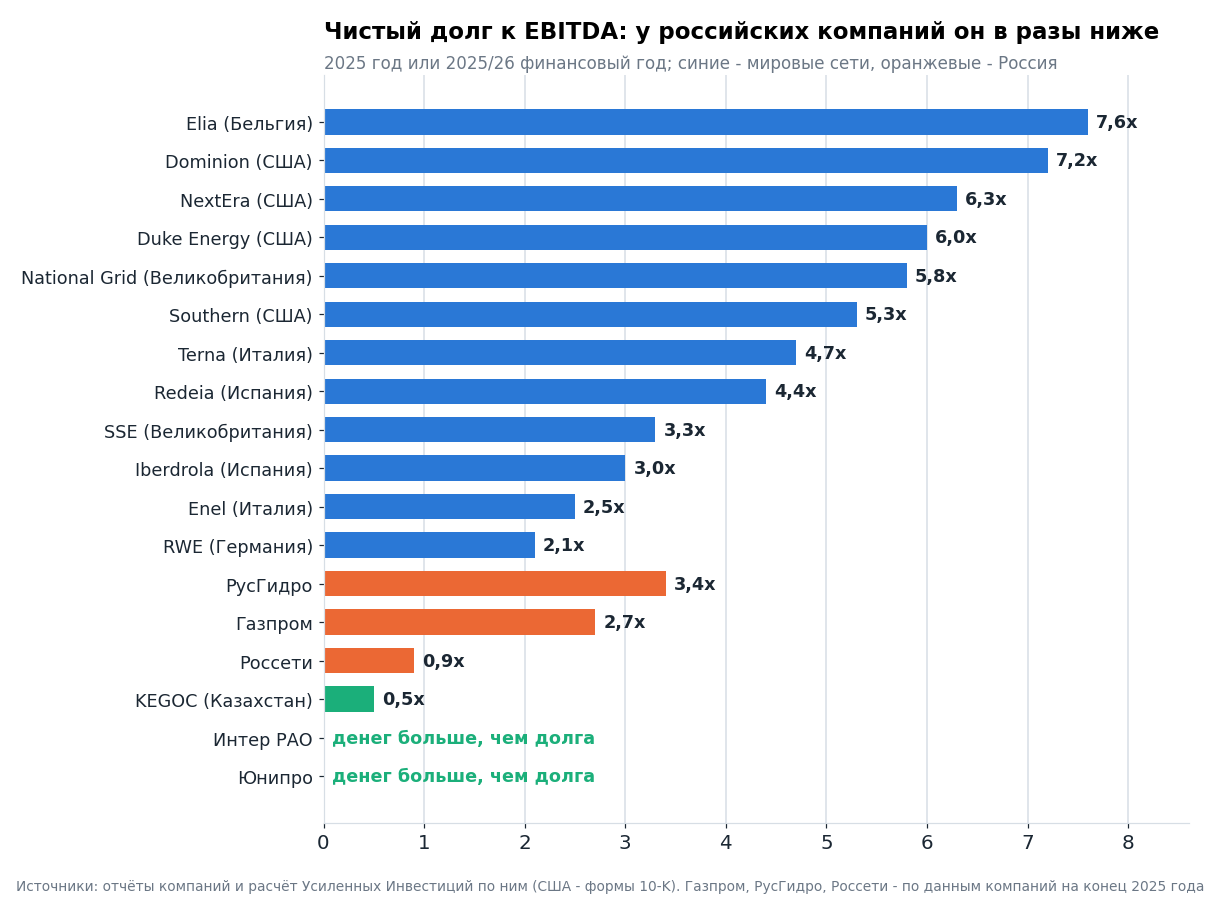
По данным самой компании, чистый долг Россетей на конец 2025 года составлял 518 млрд руб., или 0,93 годовой EBITDA, а на 30 июня 2026 года 425 млрд руб., или 0,68 EBITDA. Валовой долг на конец 2025 года 829,7 млрд руб., денежные средства 271,9 млрд. У Газпрома показатель 2,7 по итогам 2025 года. Его дивидендная политика допускает корректировку выплат, если долг выше 2,5 EBITDA, на это компания и сослалась. У РусГидро 3,4 на конец 2025 года и 2,9 на середину 2026-го, это уже уровень европейских сетей.
Главный встречный довод касается стоимости денег. Ключевая ставка Банка России 14%, европейские сети занимают в разы дешевле. Это объясняет, почему российским компаниям не стоит наращивать долг до европейских 5-7 EBITDA. Свободный денежный поток Россетей за 2025 год был отрицательным, около -91 млрд руб., так что выплату пришлось бы частично финансировать долгом. При долге 0,7-0,9 EBITDA такой запас есть, и именно так делают европейские сети. Полный отказ от выплат низким долгом не объясняется. KEGOC занимает под 12,6% и при этом платит.
Тарифы больше не сдерживают выплаты, они растут в 2-4 раза быстрее инфляции
Несколько лет назад тарифы действительно отставали, в 2023 году тарифы для населения не индексировали вовсе. Сейчас картина обратная. Тариф магистральных сетей вырос на 14% с июля 2025 года и на 16% с октября 2026 года. Тарифы сетевых компаний, по сценарным условиям Минэкономразвития, с октября 2026 года индексируются на 15,2%. На 2027 год сценарные условия Минэкономразвития закладывают +14,7% для магистральных сетей и +15,3% для сетевых компаний. Инфляция за 2025 год составила 5,6%, Банк России ждёт 6-7% в 2026 году и 4% в 2027-м. С учётом индексации июля 2024 года (+10,5%) тариф магистральных сетей за три года, к июлю 2027-го, вырастет примерно на 68%, а цены за 2024-2027 годы примерно на 28%.
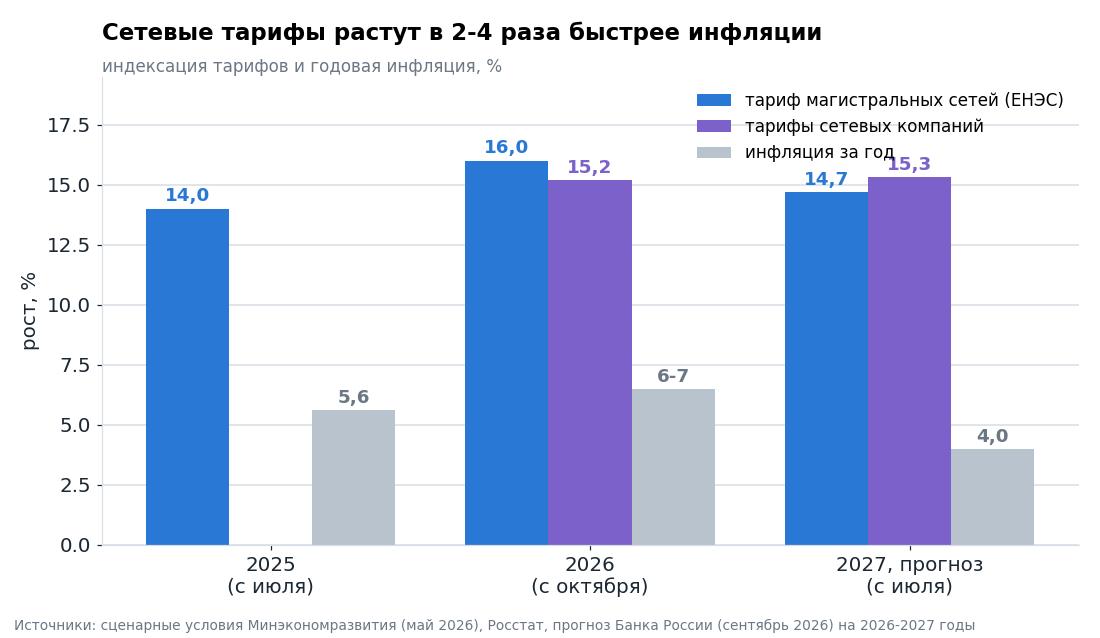
Для магистральных сетей ФАС на 2025-2029 годы вернула расчёт тарифа с доходностью на вложенный капитал, то есть ту самую модель RAB, на которой держатся выплаты европейских сетей. Если стройка окупается через тариф, то прибыль от неё можно делить с акционерами, как это делают Terna и National Grid.
Не платят компании на 41% капитализации электроэнергетики
На середину октября 2026 года капитализация 17 крупнейших публичных энергокомпаний составляла около 1,3 трлн руб. Компании, которые не заплатили за 2025 год, стоят 541 млрд руб., или 41% этой суммы.
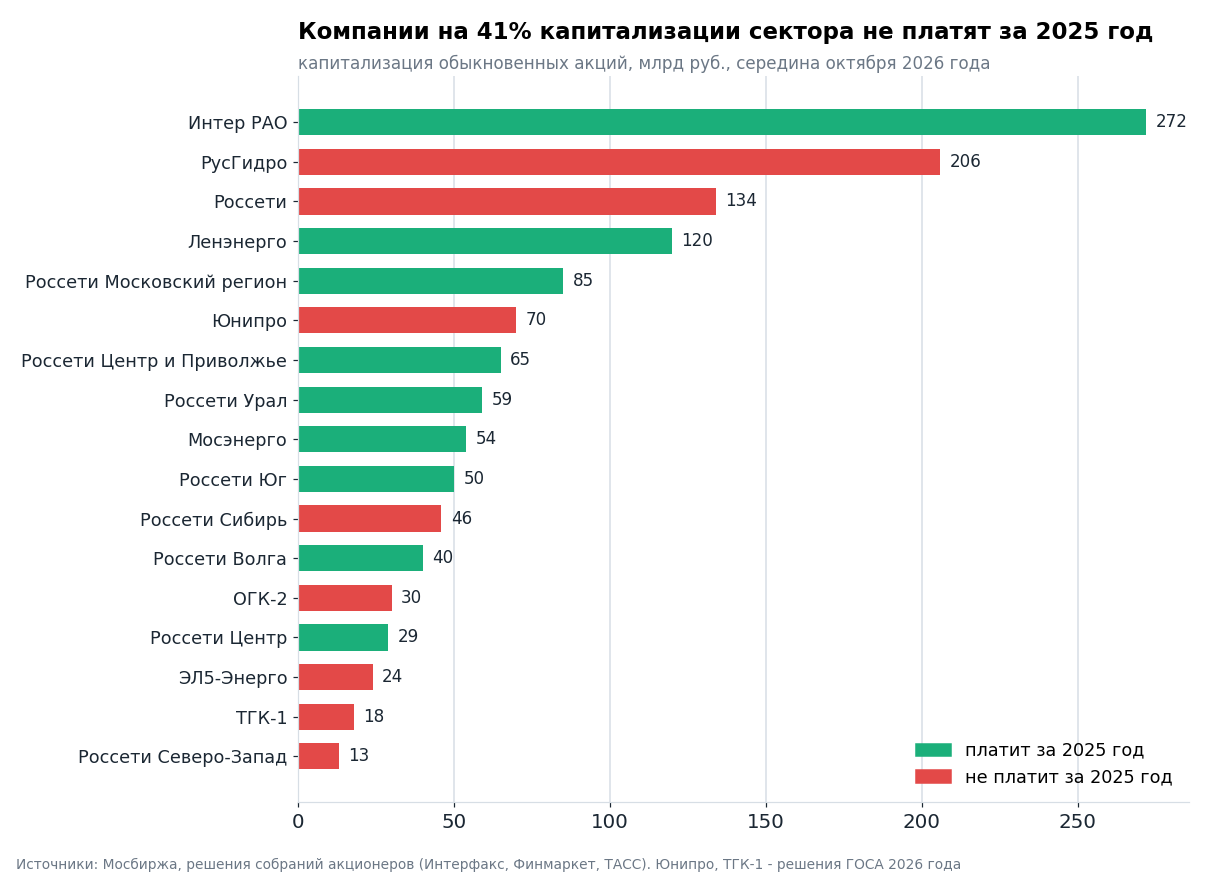
Платят в основном тоже компании с госучастием. Это Интер РАО, дочки Россетей (Россети Центр и Приволжье направили на дивиденды 8,2 млрд руб., Россети Московский регион 9,1 млрд, Россети Урал 5,4 млрд, Россети Волга 4,0 млрд, Россети Юг заплатили впервые после выплаты за 2018 год) и Мосэнерго, которое отдало 10,8 млрд руб., или 101% прибыли по РСБУ. Значит, дело не в форме собственности. Решения принимаются по каждой компании отдельно.
Среди неплательщиков разные случаи:
- ОГК-2 за 2025 год прибыли не получила, отказ соответствует политике.
- ТГК-1 (у Газпром энергохолдинга 51,8%, у финской Fortum 30%) последний раз платила за 2020 год. За 2025 год прибыль по РСБУ составила 4,2 млрд руб., собрание решило дивиденд не платить.
- ЭЛ5-Энерго не платит с 2020 года и направляет денежный поток на снижение долга.
- Юнипро находится под временным управлением Росимущества с 2023 года и не платит за 2022-2025 годы. Прибыль за 2025 год составила 39,4 млрд руб. Заёмного долга у компании практически нет, все обязательства на конец 2025 года 15 млрд руб. при оборотных активах 130 млрд, а капитализация 70 млрд. Компания ссылается на инвестиционные обязательства до 2031 года на 327 млрд руб.
- Россети Сибирь за 2025 год заработали 1,7 млрд руб. по РСБУ и направили 95% на развитие.
Газпром формально не электроэнергетика, но устроен похоже. Чистая прибыль по МСФО за 2025 год составила 1,307 трлн руб. Акционеры решили не платить, сославшись на приоритет долговой политики при долге 2,7 EBITDA. В 2023-2024 годах бюджет получал от Газпрома дополнительный НДПИ по 600 млрд руб. в год. С 2025 года эту надбавку отменили, чтобы деньги остались на инвестпрограмму. Акции Газпрома занимают 12,3% в "народном портфеле" частных инвесторов Мосбиржи, это третье место после Сбербанка и ЛУКОЙЛа. Брокерские счета на бирже открыли 42,7 млн человек.
Россети и РусГидро зарабатывают сотни миллиардов, а отказ от выплат продлевается
Россети. Государству принадлежит больше 75% акций. Последний дивиденд, 20,6 млрд руб., ФСК ЕЭС заплатила за 2020 год, это 35% прибыли по МСФО. В 2023 году правительству поручено предусмотреть отказ от дивидендов за 2022-2026 годы ради инвестпрограммы. За 2025 год компания заработала 203,4 млрд руб. по МСФО. Капитализация Россетей на 19 октября 2026 года составляла 134 млрд руб., меньше годовой прибыли. Инвестпрограмма выросла с 725 млрд руб. в 2025 году примерно до 1 трлн руб. в 2026-м. Гендиректор Андрей Рюмин в июне 2026 года говорил, что надеется вернуть выплаты через один-два года, и признал: "Если бы мы платили дивиденды, то компания, конечно, стоила бы кратно больше". Минэнерго и Минэкономразвития предлагают и дальше направлять прибыль на инвестпрограмму.
РусГидро. До 2022 года компания платила около половины прибыли по МСФО, за 2022 год 22,35 млрд руб. За 2023-2025 годы выплат нет, хотя в 2025 году прибыль составила 117,9 млрд руб. В годовом отчёте за 2025 год сказано, что правительство приняло решение направить всю прибыль группы за 2023-2029 годы на инвестпрограмму, которая только в 2025-2029 годах превышает 1 трлн руб. Государству принадлежат 62,2% акций, ВТБ 12,4%. Долг у РусГидро выше, чем у Россетей, 3,4 EBITDA, а 2024 год компания закончила с убытком 61,2 млрд руб. из-за списаний. Её случай ближе всего к мировым примерам, где выплаты сокращают из-за нагрузки на баланс.
Общее правило для госкомпаний записано в распоряжении правительства 774-р: не меньше 50% прибыли по МСФО, если правительство не решит иначе. Для Россетей и их дочек отдельно действует распоряжение 1094-р с той же планкой. Министр финансов Антон Силуанов в декабре 2024 года подтвердил, что норматив сохраняется, а исключения делают там, где государство предпочитает оставить прибыль в компании.
Россети Северо-Запад выделяются даже внутри группы: соседи платят, а план самой компании закладывал дивиденды
Самый показательный случай находится внутри группы Россетей. Дочки в соседних регионах платят по формуле дивидендной политики, а Россети Северо-Запад шестой год подряд не платят ничего. Подробный разбор компании выйдет отдельным материалом, здесь главное.
Крупнейшие акционеры это Россети с 55,4%, кипрская Energyo Solutions Invest с 14,4% и фонд Prosperity Quest с 4,9%. Политика 2018 года устанавливает, что дивиденд не может быть меньше 50% скорректированной прибыли по РСБУ или по МСФО, смотря что больше. Из базы вычитаются прибыль от техприсоединения, переоценки и инвестиции, которые финансируются из прибыли по инвестпрограмме, утверждённой Минэнерго.
Инвестпрограмма (ИПР) компании утверждена приказом Минэнерго от 25 декабря 2025 года. В её финансовом плане (форма 19) на 2025 год заложены чистая прибыль 2,4 млрд руб., дивиденды 1,2 млрд руб. и ноль рублей прибыли на инвестиции. Фактическая прибыль по РСБУ оказалась на 54% выше плана, 3,7 млрд руб. Дивиденд составил ноль. На 2026 год утверждённый план предусматривает 3,0 млрд руб. дивидендов, сама компания в апреле 2026 года предложила снизить их до 1,7 млрд.
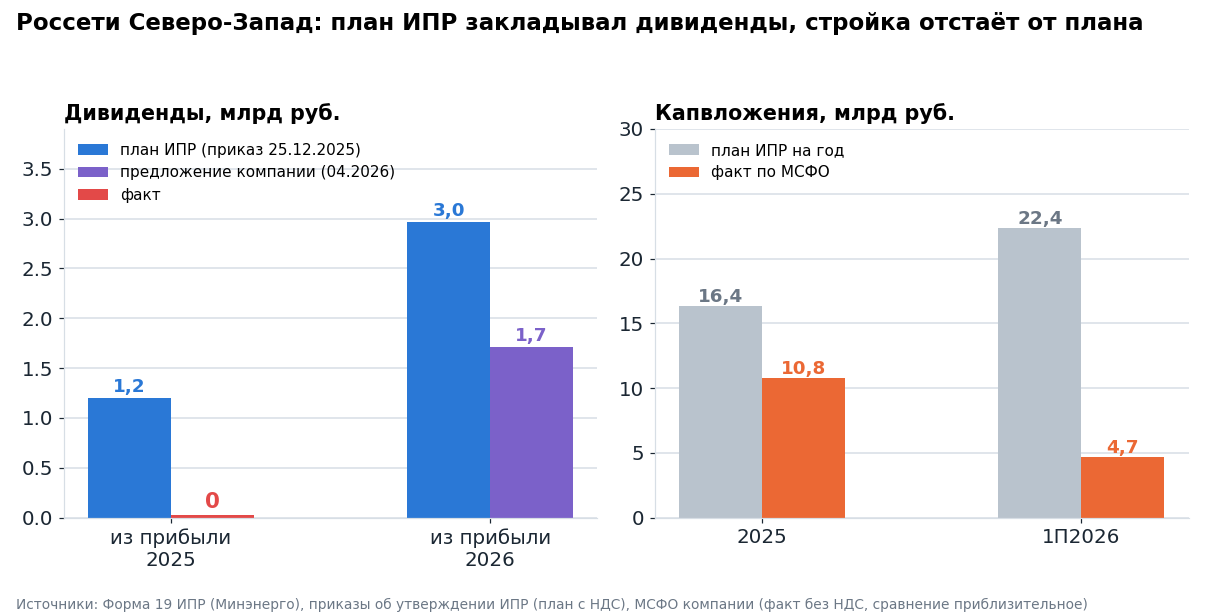
По протоколам собраний решения объяснялись так. За 2024 год прибыль получена в основном от продажи Псковэнергосбыта и названа "целевой". За 2025 год причины такие: обязательства по льготному техприсоединению, кредиты на 12,8 млрд руб., рост процентов и убыток 672 млн руб. в передаче электроэнергии. За решение по 2025 году проголосовали 72% участвовавших голосов, по числу акций это примерно пакет Россетей, 18,7% воздержались.
Главный довод в защиту отказа касается техприсоединения. Прибыль якобы складывается из платы за подключение новых потребителей, деньги за которое сразу уходят на стройку, поэтому настоящей прибылью она не является. Довод отчасти справедлив. На 30 июня 2026 года на счетах компании было 17,1 млрд руб., а авансов заявителей за подключение 20,4 млрд, то есть деньги на счетах во многом получены вперёд за будущую работу. Но обнулить дивиденд этот довод не позволяет:
- Прибыль от техприсоединения политика и так вычитает из базы. Довод обосновывает вычет, а не отказ. Расчёта такого вычета в протоколе нет.
- Финансовый план ИПР, утверждённый Минэнерго, учитывает и плату за подключение, и стройку. Он всё равно закладывал 1,2 млрд руб. дивидендов за 2025 год.
- Сети, построенные под новых потребителей, остаются в собственности компании и дальше приносят выручку за передачу электроэнергии. Вложенные в них деньги это инвестиции, для которых в политике есть отдельный вычет по ИПР, и на 2025 год он равен нулю.
- Деньги не уходят на стройку сразу. В 2025 году компания освоила 10,8 млрд руб. капвложений из 16,4 млрд по плану, за первое полугодие 2026 года 4,7 млрд из 22,4 млрд годовых.
- Льготное подключение частично компенсирует государство. В первом полугодии 2026 года компания получила 3,0 млрд руб. субсидий.
- Долг почти полностью покрыт деньгами. На 30 июня 2026 года долг 17,7 млрд руб., денежные средства 17,1 млрд.
- У соседних дочек та же модель техприсоединения. Они считают дивиденд как 50% от прибыли за вычетом инвестиций из прибыли по ИПР и прибыли от подключений, и база у большинства остаётся положительной.
Плата за подключение к сетям существует во всех странах выборки, но примеров, чтобы из-за неё обнуляли дивиденд, найти не удалось. Свои расчёты по компании, включая план ИПР, мы в октябре 2026 года направили члену совета директоров с предложением рассмотреть дивиденд за 2026 год в размере, заложенном в инвестпрограмме.
Интер РАО платит мало, хотя денег больше, чем долга
Политика Интер РАО предусматривает 25% прибыли по МСФО, менеджмент в ноябре 2025 года подтвердил эту планку. За 2025 год компания заплатила 33,6 млрд руб. при прибыли 133,8 млрд. На конец первого квартала 2025 года на счетах, депозитах и в облигациях лежало около 497 млрд руб., на 2026 год запланировано 269,6 млрд руб. инвестиций. 25% прибыли группы примерно равны всей прибыли материнской компании по РСБУ, а 29,56% акций принадлежат собственной дочке Интер РАО Капитал. Финская Fortum, у государства 51%, платит 60-90% сопоставимой прибыли, шведская Vattenfall 40-70%.
За рубежом дивиденды защищают правила, а не только решения собственника
- Скандинавия. Ожидаемые дивиденды госкомпаний записаны в бюджет и политику владения. Statnett платит 50% базового результата, Statkraft 85% прибыли норвежской гидрогенерации и 35% от остального, Vattenfall 40-70% скорректированной прибыли.
- Бразилия, Чили, Греция. Минимальный дивиденд записан в законе. В Бразилии, если устав молчит, это половина скорректированной прибыли, а если норму вводят в устав позже, то не меньше 25%. В Чили публичные компании обязаны платить деньгами не меньше 30% прибыли, отменить выплату можно только единогласным решением всех акционеров. В Греции минимум 35% прибыли, полный отказ требует 80% голосов представленного капитала.
- Китай. С 2025 года биржи ставят пометку о риске (ST) прибыльным компаниям основной площадки, которые за три года раздали меньше 30% средней годовой прибыли и меньше 50 млн юаней. С декабря 2024 года рыночная стоимость акций входит в оценку работы руководителей крупнейших госкомпаний, а компании, которые долго торгуются дешевле капитала, обязаны публиковать план повышения оценки.
- Япония. В марте 2023 года Токийская биржа потребовала от компаний, которые торгуются дешевле собственного капитала, планы повышения стоимости. Доля таких компаний на главной площадке снизилась с 50% в 2022 году до 27% в марте 2026-го. Выкупы акций за 2025 финансовый год достигли рекордных ¥22,3 трлн, дивиденды выросли на 13%, до ¥26,2 трлн.
- Фонды как акционеры. У европейских энергокомпаний основную часть акций держат институциональные инвесторы: у Enel 59% капитала, у Iberdrola 72%. Крупнейший консультант по голосованию ISS рекомендует голосовать против распределения прибыли, если компания годами платит меньше 30% прибыли без внятного объяснения. В Великобритании действует кодекс ответственного инвестора (Stewardship Code), с 2026 года в нём впервые есть отдельные требования к таким консультантам.
- Корея. Минфин задаёт госкомпаниям целевую долю выплат 40% прибыли, за 2025 год в среднем вышло 40,9%. С 2027 года Минфин планирует сделать дивиденды отдельным показателем в оценке работы семи публичных госкомпаний, включая KEPCO. Возобновление дивидендов KEPCO правительство связало с программой повышения стоимости компаний Value-up.
- ОЭСР. Руководство по управлению госкомпаниями (2024) требует, чтобы государство задавало дивидендную политику вместе с целями по структуре капитала и раскрывало её. Временное снижение выплат в период больших вложений допускается.
В России норматив 50% существует, но решения об исключениях принимаются ежегодно и по отдельным компаниям, поэтому дивиденд госкомпании нельзя заранее посчитать по формуле. Институциональной опоры, которая есть у европейских компаний, тоже почти нет. Пенсионные фонды держат около 1% капитализации рынка, а на частных инвесторов приходится 64% торгов акциями. Председатель Банка России Эльвира Набиуллина в июле 2026 года говорила, что регуляторам нужно усиливать влияние миноритарных акционеров.
Если бы госкомпании платили половину прибыли, выиграли бы и бюджет, и рынок
Указ о национальных целях развития 2024 года и госпрограмма ставят задачу довести капитализацию фондового рынка до 66% ВВП к 2030 году. По оценке комитета Госдумы по финансовому рынку, к концу августа 2026 года показатель снизился до 19,5% ВВП после 26,6% в первом полугодии 2025 года. По данным Всемирного банка за 2025 год, в США капитализация составляет 224% ВВП, в Японии 172%, в Корее 147%, в Китае 80%, в Бразилии 38%. Япония, Корея и Китай в 2023-2024 годах ввели требования к выплатам и оценке компаний, и за 2025 год показатель там вырос: в Корее с 83% до 147% ВВП, в Китае с 63% до 80%, в Японии со 151% до 172%. В декабре 2025 года президент поручил сформировать программу IPO и SPO компаний с госучастием. Дефицит федерального бюджета в проекте на 2027 год заложен в 5,4 трлн руб., или 2,2% ВВП, а дивиденды госкомпаний по проекту дадут бюджету около 838 млрд руб.
Простой расчёт-иллюстрация показывает, что дала бы выплата 50% прибыли по МСФО за 2025 год:
- Бюджет. Россети заплатили бы 102 млрд руб., из них около 78 млрд государству. РусГидро 59 млрд, из них 37 млрд государству. Газпром 654 млрд, из них около 330 млрд государству и госкомпаниям. Вместе около 440 млрд руб. Это больше половины всех дивидендов, которые заложены в проект бюджета на 2027 год, и около 8% планового дефицита, без новых налогов.
- Капитализация. Платящие дочки Россетей торгуются с дивидендной доходностью 9-13% по выплатам за 2025 год. Если оценить выплаты Россетей, РусГидро и Газпрома по доходности 12%, их совокупная капитализация выросла бы примерно на 3,9 трлн руб. Около половины прироста пришлось бы на пакеты государства.
- Доступ к деньгам акционеров. При капитализации ниже годовой прибыли допэмиссия Россетей для рынка не работает, новые акции пришлось бы продавать почти даром. Программа SPO госкомпаний упирается в ту же проблему. При оценке в 800-850 млрд руб. размещение 10% акций дало бы компании около 85 млрд руб. на стройку. Так финансируют инвестиции National Grid, Elia и Ørsted.
- Доверие частных инвесторов. В списках к собраниям акционеров 2026 года у Газпрома 2,35 млн позиций, у Россетей 648 тыс., у РусГидро 550 тыс., у Юнипро 461 тыс., у Интер РАО на конец 2025 года 967 тыс. владельцев. Один человек может быть учтён дважды, если держит акции через двух брокеров, но порядок понятен: речь о миллионах людей. Брокерские счета на Мосбирже открыли 42,7 млн человек. Предсказуемые выплаты госкомпаний важны для решения держать сбережения в акциях, а не только на депозитах.
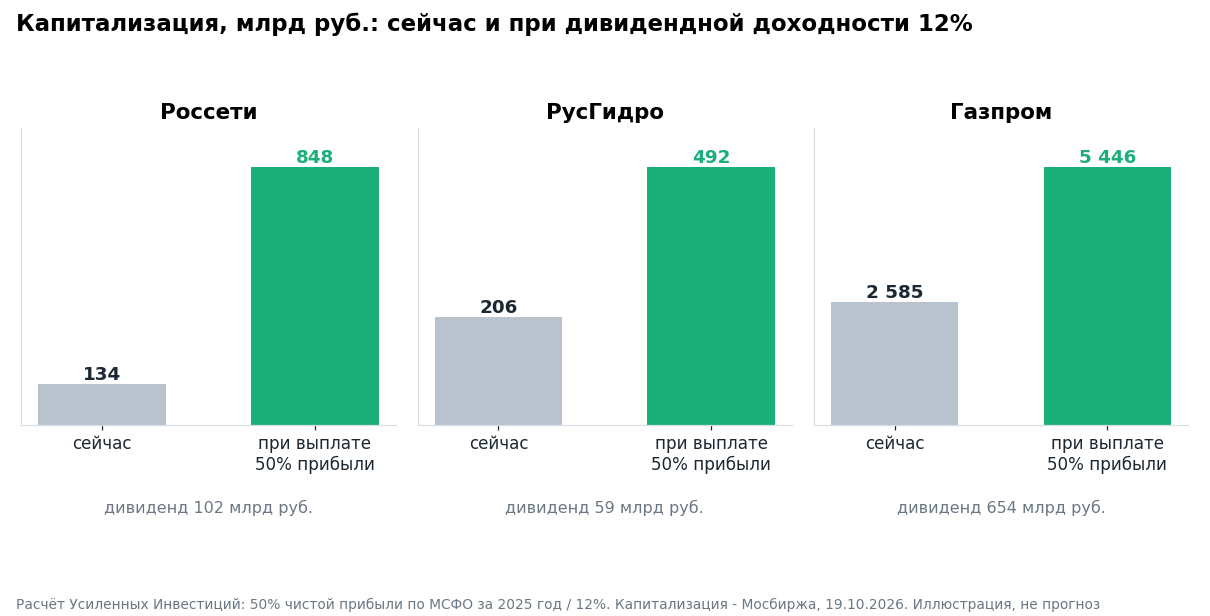
Расчёт упрощённый. Он не учитывает, что часть прибыли бумажная, что инвестпрограмму пришлось бы частично финансировать долгом и что рынок может требовать доходность выше 12%. Даже с большой поправкой порядок цифр остаётся тем же: прирост капитализации измеряется триллионами рублей, а доходы бюджета сотнями миллиардов.
За чем следить
- Россети. Поручение об отказе охватывает 2022-2026 годы. Решение по прибыли 2026 года станет известно весной-летом 2027 года.
- Тарифы. Индексация магистральных сетей на 2027 год, прогноз +14,7%.
- РусГидро. По годовому отчёту прибыль до 2029 года направляется на инвестпрограмму.
- Газпром. Долг к EBITDA ниже 2,5, при котором политика не допускает корректировки выплат.
- Россети Северо-Запад и Юнипро. Сохранится ли разрыв между прибылью, деньгами на счетах и решениями о выплатах.
Выборка составлена из крупнейших публичных энергокомпаний примерно 50 стран и не претендует на полноту. Коэффициенты выплат и долговая нагрузка считаются по разным методикам, поэтому разница в 10-15% между соседями на графиках может объясняться методикой.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
У Усиленных Инвестиций на балансе могут быть акции или облигации некоторых упомянутых компаний. Не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов на канале "Усиленные Инвестиции": https://t.me/eninv