Алтимейт Эдьюкейшн по 71%: 52% годовых за облигацию, купоны по которой уже платятся из новых займов
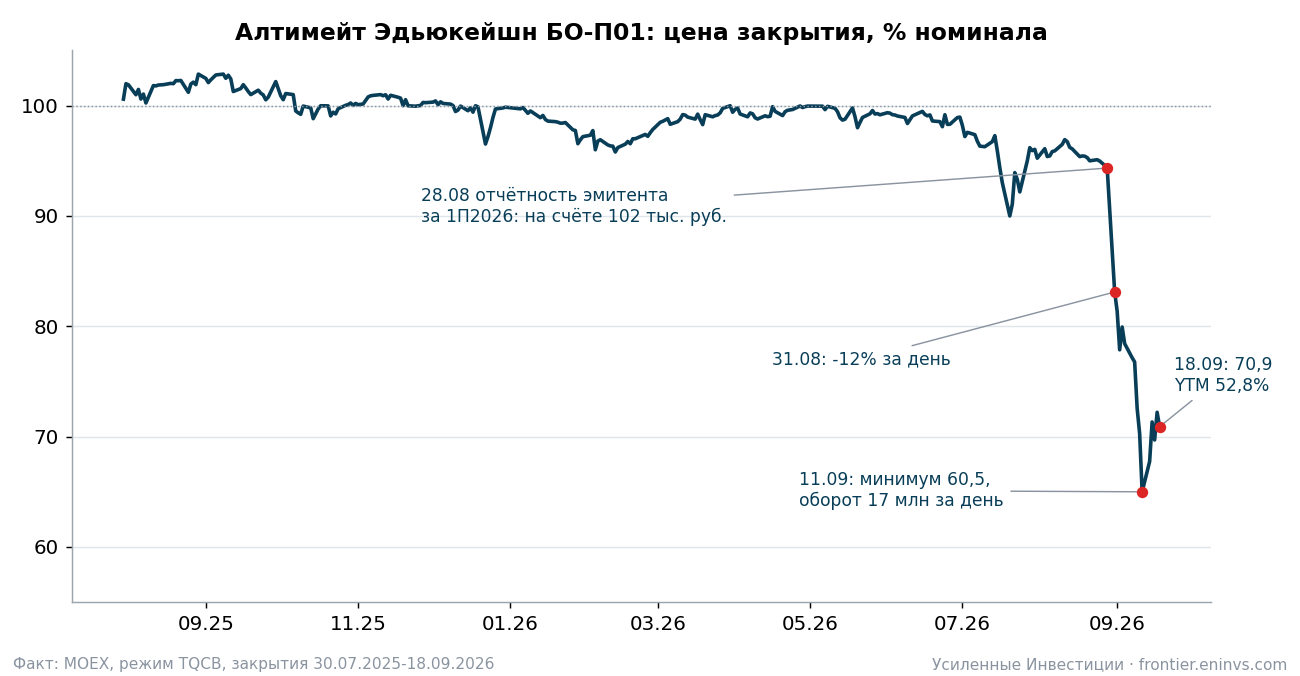
Усиленные ИнвестицииАлтимейт Эдьюкейшн (Ultimate Education) – холдинг онлайн-школ дополнительного образования для взрослых: Bang Bang Education, Fashion Factory, XYZ School, Psychodemia, MAED, Moscow Digital School и МИИН. У компании один выпуск облигаций БО-П01 на 600 млн руб. с купоном 19,75%, выплатами каждый месяц и погашением 14 июля 2028 года. За три недели бумага подешевела с 94% до 71% номинала, доходность к погашению выросла до 52,8% при 14,8% у ОФЗ того же срока.
Вывод: новых денег в выпуск не заводим. Выручка группы за 2025 год упала на 32%. Если вычесть комиссию банкам за рассрочку (258 млн), от EBITDA 327 млн остаётся 69 млн, а годовые купоны стоят 118,5 млн. На разработку курсов группа тратит больше, чем приносит операционная деятельность. Сам эмитент на 30 июня 2026 года держал на счетах 102 тыс. руб. и платил купоны из новых займов на 115 млн. Ближайшие купоны, скорее всего, придут, пока владельцы или кредиторы дают деньги. Погашения 600 млн в июле 2028 года из нынешнего бизнеса не видно.
Первый разбор этой бумаги вышел 4 сентября по заявке читателя в комментариях, тогда она стоила 79% номинала. На днях её похвалил автор канала Манька Аблигация – купил по 64% и подробно расписал логику. Аргументы разобраны отдельным разделом ближе к концу. С частью фактов мы согласны, выводы из них делаем другие.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Алтимейт Эдьюкейшн. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что мы писали 4 сентября и что с тех пор изменилось
Факт. В разборе 4 сентября вывод был такой. Купоны компания обслуживает, но погашение 600 млн в июле 2028 года при таких результатах не рефинансируется, кредитное качество слабое, покрытие годовых платежей по нашему скринингу 0,2, покрытие процентов операционной прибылью 0,35. Бумага тогда стоила 79% номинала при доходности 42%.
Факт. За две недели после того разбора цена упала с 79% до 71% номинала, доходность выросла с 42% до 52,8%. Накопленный купон за те же две недели прибавил примерно столько же, сколько потеряла цена, так что держатель с 4 сентября вышел примерно в ноль. А от максимума конца августа, до публикации полугодовой отчётности эмитента, бумага потеряла около четверти.
Расчёт авторов. Оценку мы не меняем, но два новых факта её усиливают. Первый. Полугодовая отчётность эмитента показала, что купоны в 2026 году платятся из новых займов. Второй. Разбор каждой школы по отдельности показал, что в 2025 году сжались все семь, а охваты в 2026 году продолжают падать.
Цена упала на четверть после отчётности эмитента за полугодие
Факт. До конца августа выпуск стоил 94-96% номинала. 28 августа эмитент опубликовал бухгалтерскую отчётность за первое полугодие 2026 года, и в первый торговый день после неё, 31 августа, бумага потеряла 12% (с 94,3 до 83,1) при обороте 9,3 млн руб. Вторая волна продаж пришлась на 9-11 сентября: 11 сентября цена доходила до 60,5%, закрылась на 65%, оборот за день составил 17 млн руб., это максимум за всё время обращения. К 18 сентября котировка отскочила до 70,9%.
Семь школ: в 2025 году выручка упала у каждой, и каждая закончила год с убытком
Факт (РСБУ каждой компании из ГИР БО ФНС, млн руб.). Bang Bang Education (дизайн, ООО "Сила Знания") 451 в 2024 году против 309 в 2025-м, убыток 18. Психодемия (психология) 413 против 329, убыток 27. Fashion Factory (мода) 405 против 268, убыток 66. МИИН (нутрициология, два юрлица) 684 против 373, между ООО и АНО выручка переносилась, поэтому сравнение грубое. XYZ School (геймдев) 245 против 139 при пике 302 в 2023 году, убыток 40. Moscow Digital School (право) 183 против 121, убыток 16. MAED (маркетинг) 71 против 50, убыток 12.
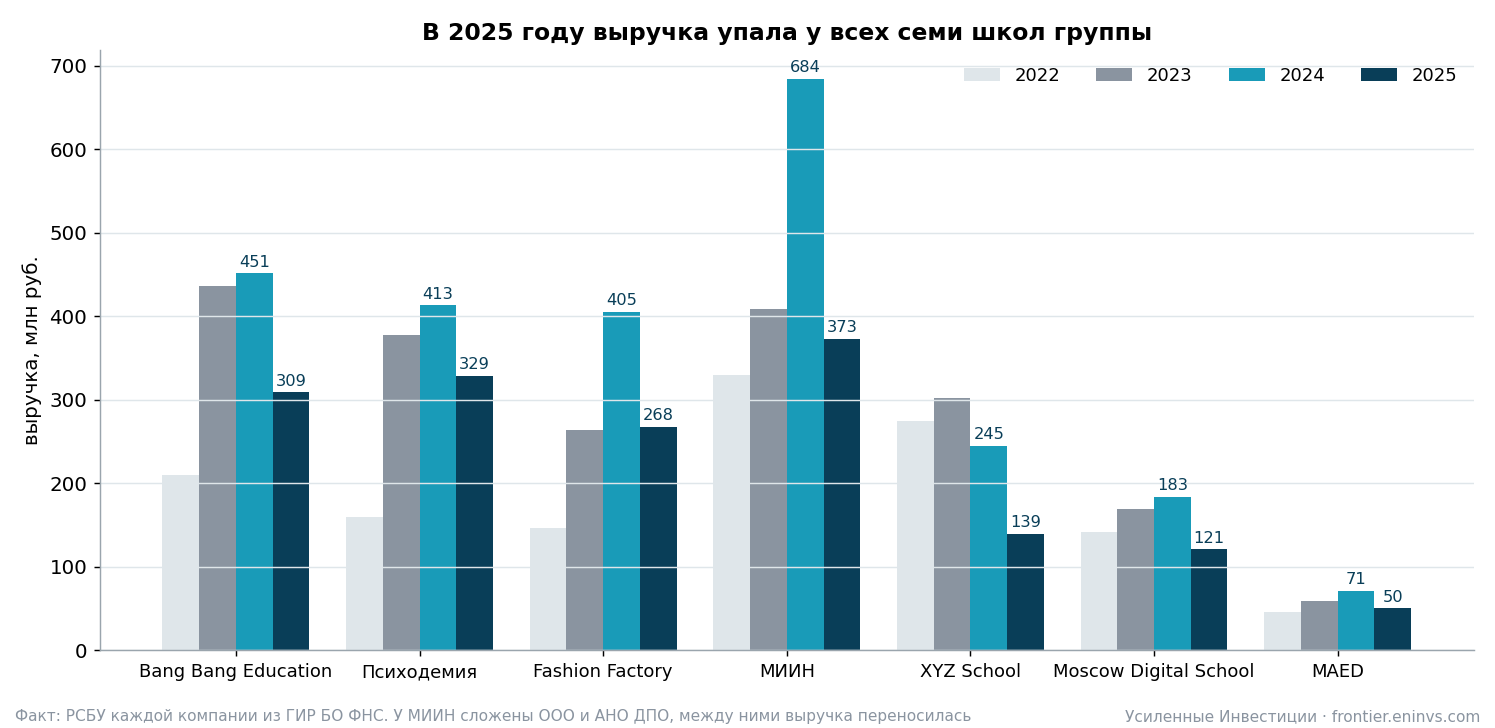
Расчёт авторов. Сумма по школам за 2025 год около 1,6 млрд против 2,5 млрд годом раньше. С консолидированной выручкой 1,87 млрд это не сходится точно: часть оборота идёт через управляющую компанию и внутригрупповые расчёты. Но направление одинаковое у всех семи школ, и ни одна не выросла. Самая большая потеря у геймдев-школы XYZ: она падает третий год подряд и стала вдвое меньше уровня 2023 года. Прибыльных школ по РСБУ в 2025 году нет, хотя годом раньше группа зарабатывала 366 млн.
Факт. Школы работают как отдельные ООО, и у части из них есть миноритарные владельцы. Основатель холдинга Павел Мосейкин напрямую владеет 11,87% XYZ School, у Moscow Digital School три физлица держат 34%, у Fashion Factory 18% принадлежит другой компании группы. В декабре 2025 года Мосейкин ушёл с поста генерального директора холдинга, оставшись совладельцем и членом совета директоров.
Что видно в 2026 году: отчётности нет, а охваты школ упали втрое
Факт. Консолидированной отчётности за первое полугодие 2026 года группа не публиковала, поэтому прямых данных о продажах нет. Доступный косвенный признак спроса - охваты телеграм-каналов школ, через которые они и продают курсы. У Moscow Digital School медианное число просмотров поста упало с 1 160 в январе до 259 в сентябре, у Психодемии с 1 420 до 547. Каналы Bang Bang Education и XYZ School закрыты для чтения без подписки, по ним посчитать нельзя.
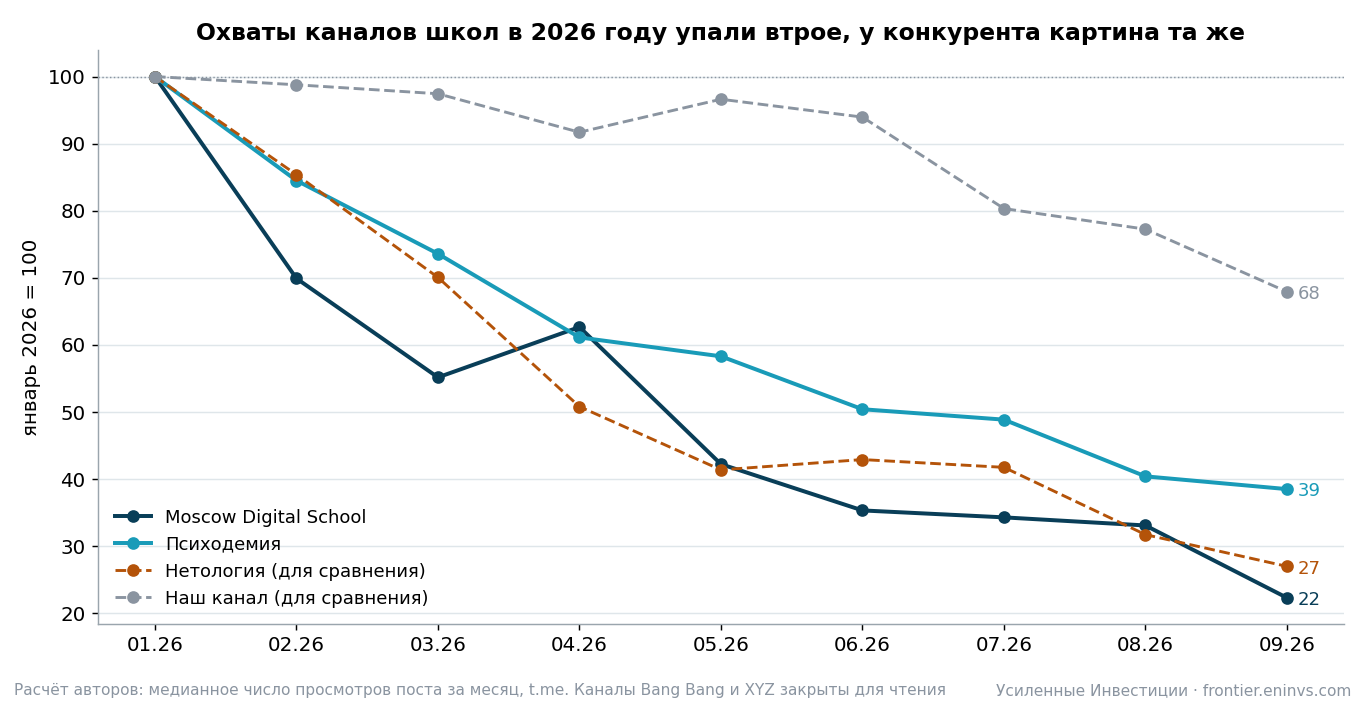
Расчёт авторов. Часть падения общая для площадки: у канала Усиленных Инвестиций за те же девять месяцев охваты снизились на 32%. Но школы потеряли 60-78%, то есть втрое быстрее. У Нетологии, которая в группу не входит и взята для сравнения, падение на 73%. Это выглядит как проблема всего сегмента взрослого онлайн-образования, а не одной компании. Для держателя облигации разница невелика: выручка группы зависит от того же потока, который сжимается.
Предположение авторов. Просмотры постов не равны продажам, у школ есть и другие каналы привлечения. Но за девять месяцев подряд и по обеим школам, которые удалось померить, тренд один. Ждём отчётность за 2026 год, чтобы проверить по выручке.
После комиссии банкам за рассрочку операционный результат 2025 года – убыток 140 млн
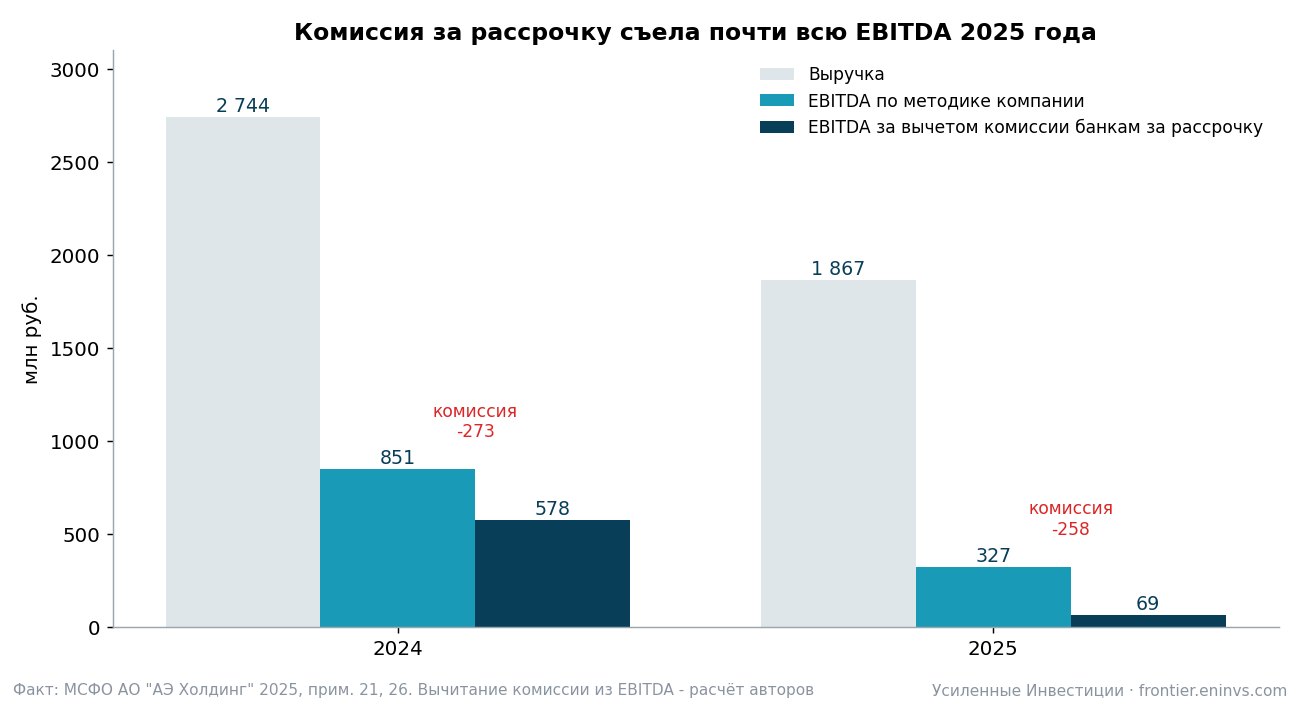
Факт (консолидированная МСФО АО "АЭ Холдинг", владельца эмитента, за 2025 год). Выручка 1 867 млн против 2 744 млн годом раньше. Записанные курсы дали 1 448 млн (-23%), вебинары и онлайн-занятия 409 млн (-52%). Операционная прибыль 118 млн против 671 млн, чистый убыток 180 млн против прибыли 366 млн. EBITDA по методике компании составила 327 млн.
Факт. В финансовых расходах группы, ниже операционной прибыли, стоит "комиссия за рассрочку платежа": 258 млн в 2025 году (14% выручки) и 273 млн в 2024-м. Процентов по долгу в тех же финансовых расходах всего 77 млн. Методика компании прибавляет к EBITDA все финансовые расходы, включая эту комиссию. Онлайн-школы обычно продают курсы в рассрочку через банки-партнёры: банк сразу перечисляет школе стоимость курса за вычетом своей комиссии.
Расчёт авторов. Комиссия за рассрочку растёт и падает вместе с продажами, по смыслу это расход на продажу. Если её вычесть, операционная прибыль 2025 года превращается в убыток 140 млн, а EBITDA – в 69 млн. Для сравнения, купоны по облигациям стоят 118,5 млн в год. В 2024 году та же поправка оставляла 578 млн, и тогда запас был.
Операционный поток +6,9 млн есть, но без расходов на курсы и без семи купонов из двенадцати
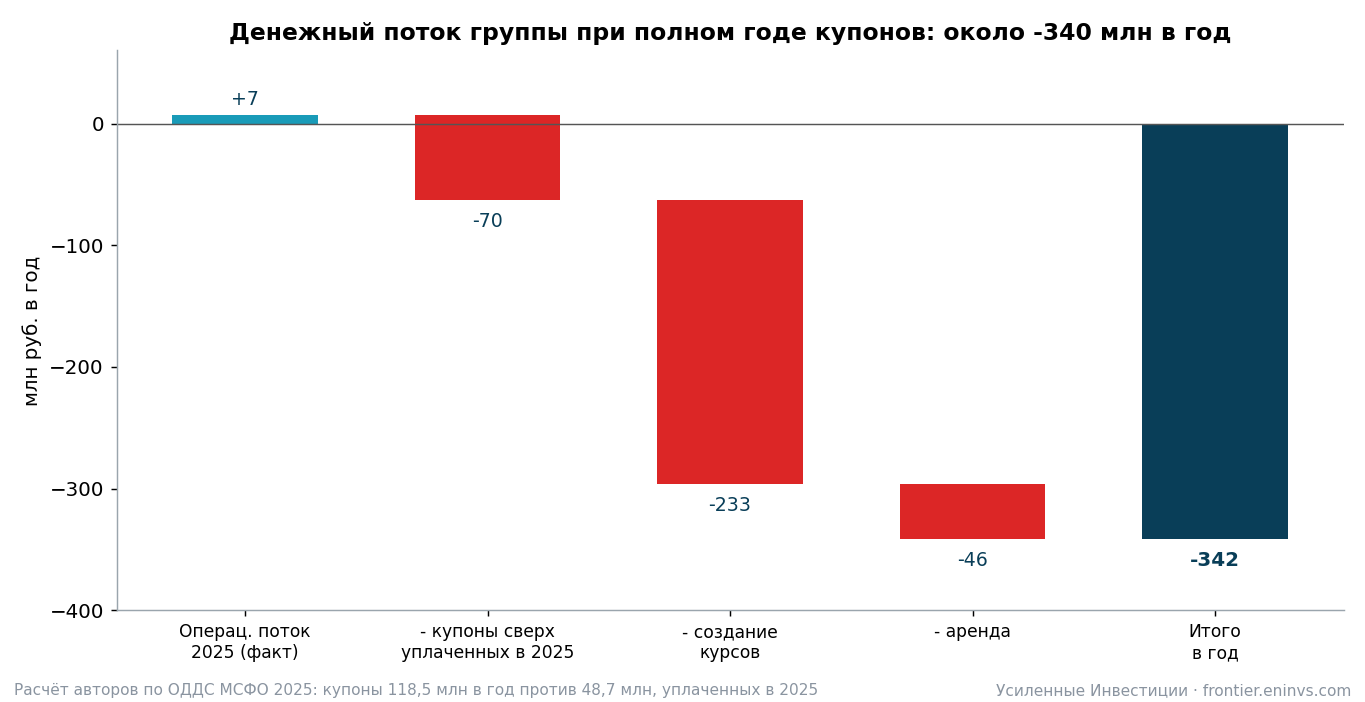
Факт. Чистый поток от операционной деятельности за 2025 год составил плюс 6,9 млн (в 2024 году плюс 223 млн). Комиссия за рассрочку в нём уже учтена. Из купонов в него попало только 48,7 млн: выпуск размещён 30 июля, и в 2025 году прошло пять выплат. Отдельно, в инвестиционной части, группа потратила 233 млн на нематериальные активы, из них 197 млн на контент, то есть на сами курсы. Ещё 45,5 млн ушло на аренду офисов.
Расчёт авторов. При полном годе купонов (118,5 млн) и тех же расходах на курсы и аренду группе не хватает около 340 млн в год. Амортизация курсов в 2025 году составила 135 млн, без новых вложений продукт устаревает. Если урезать разработку вдвое, дефицит всё равно около 225 млн в год. Предоплаты клиентов тоже падают. Обязательства по договорам сократились со 198 до 146 млн, то есть вперёд покупают меньше.
Деньги от облигаций ушли на выкуп долей в школах у их совладельцев
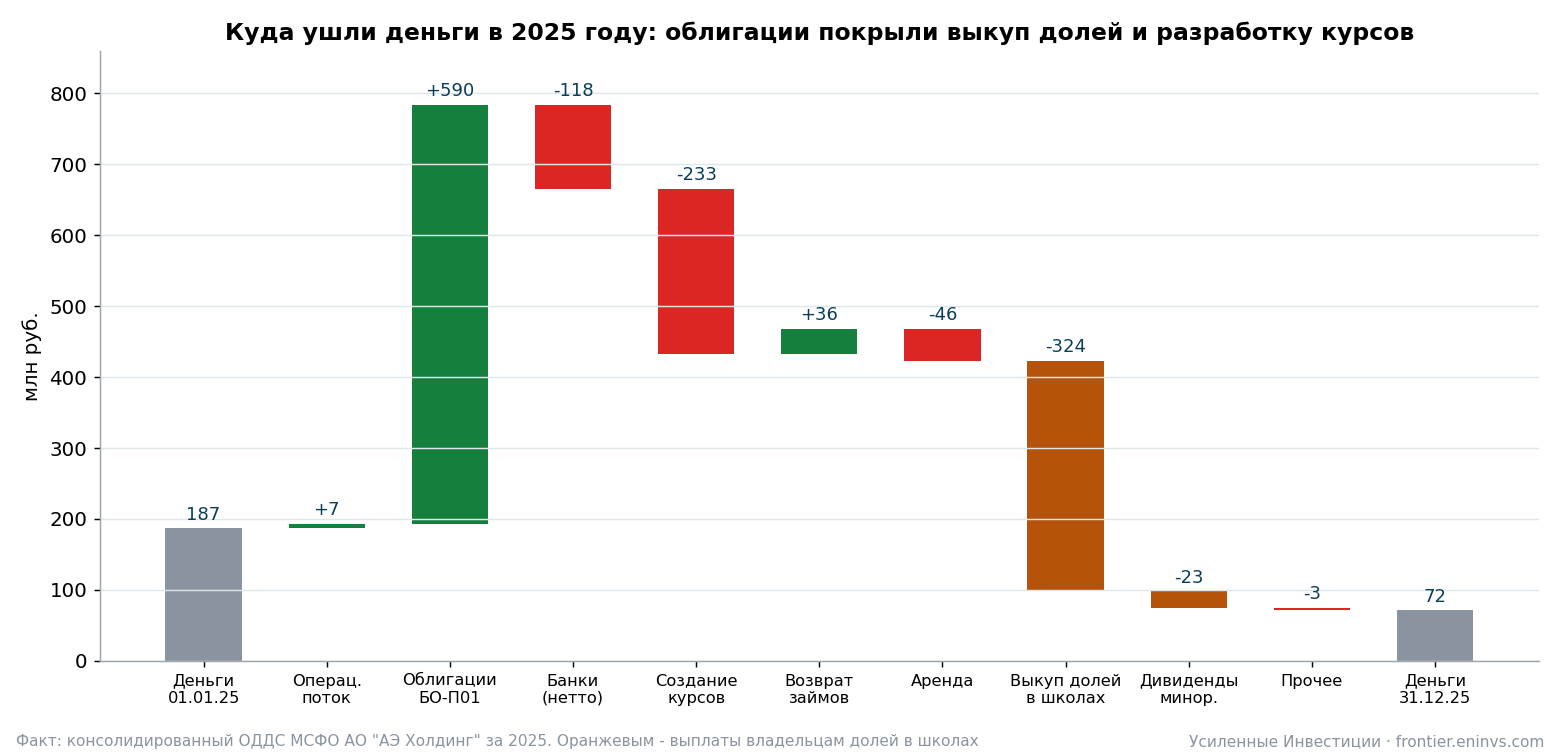
Факт. Облигации принесли 590 млн чистыми. В том же июле 2025 года группа заплатила 304 млн отложенного долга за доли в дочерних школах, купленные в 2024 году (в ОДДС за год по этой строке 324,5 млн). Совладельцам Fashion Factory выплачено 23,4 млн дивидендов, хотя группа закончила год с убытком. Банковские кредиты погашены на 118 млн нетто. За год деньги сократились с 187 до 72 млн. Выкуп продолжается: в марте 2026 года группа купила 18% Fashion Factory за 11 млн и подписала опционы на оставшиеся 18% ещё за 11 млн с исполнением с 4 мая.
Расчёт авторов. Из 600 млн заёмных денег больше половины ушло владельцам долей в школах. Новых денежных потоков, из которых можно гасить облигации, эти выплаты не создают.
Эмитент на 30 июня 2026 года: 102 тыс. руб. на счетах, купоны оплачены новыми займами
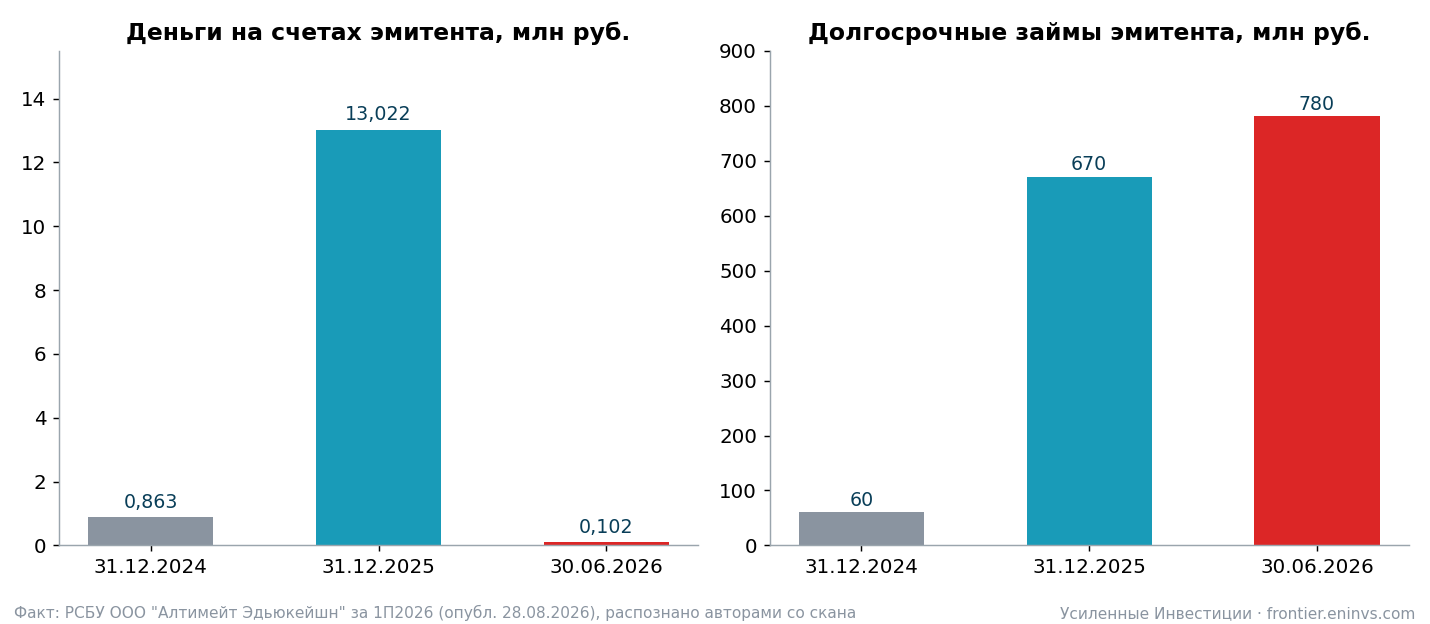
Факт. Облигации выпустило ООО "Алтимейт Эдьюкейшн", управляющая компания, 100% которой принадлежит АО "АЭ Холдинг". Школы работают через дочерние общества. Облигации не обеспечены: ни поручительств школ, ни гарантии холдинга нет. По РСБУ эмитента за первое полугодие 2026 года денег на счетах 102 тыс. руб. против 13,0 млн на начало года. Долгосрочные займы выросли с 670 до 780 млн: получено 115 млн новых займов, кредитор в отчётности не назван. За полгода эмитент заплатил 59 млн процентов (шесть купонов) и выдал 57 млн займов другим компаниям. Собственная выручка эмитента 6,5 млн, убыток 45,6 млн.
Расчёт авторов. Консолидированной отчётности группы за полугодие в раскрытиях нет, и о бизнесе школ РСБУ эмитента говорит мало. Зато она показывает, чем платятся купоны: в первом полугодии 2026 года их платили деньгами, взятыми в долг.
За облигацией стоят бренды школ: 88% активов группы – гудвил и нематериальные активы
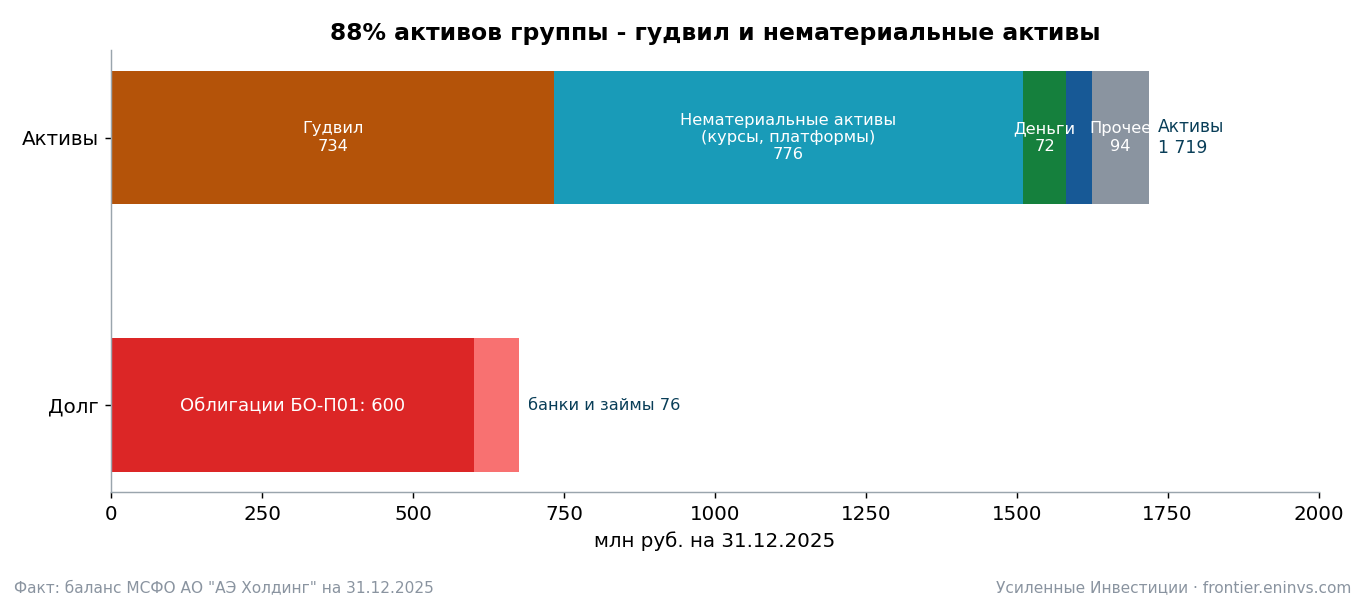
Факт. Активы группы на 31 декабря 2025 года составили 1 719 млн. Из них гудвил 734 млн и нематериальные активы 776 млн (курсы, платформы, цифровые активы), деньги 72 млн, дебиторская задолженность 43 млн. Капитал 796 млн, но за вычетом гудвила и нематериальных активов он отрицательный, минус 714 млн. Индикаторов обесценения компания не выявила. Долг состоит из 600 млн облигаций и 76 млн кредитов и займов.
Предположение авторов. Стоимость онлайн-школы держится на команде, авторах курсов и рекламе. При реструктуризации продать её по балансовой цене вряд ли получится, а до держателей облигаций управляющей компании деньги дойдут только после кредиторов самих школ. На практике в дефолтах ВДО цены опускались до 11-15% номинала (Антерра) и до 40-46% (Л-Старт, техдефолт закрыли через неделю).
Метрики долга: от 2,1x до 9,8x в зависимости от того, что считать EBITDA
Расчёт авторов. Долг группы с арендой вырос с 216 млн до 676 млн за год. По EBITDA, как её считает компания, это 2,1x (чистый долг 1,85x) - вполне умеренно. По EBITDA за вычетом комиссии банкам за рассрочку получается 9,8x (чистый долг 8,8x). Разница между этими двумя цифрами и есть главный спор об этой бумаге.
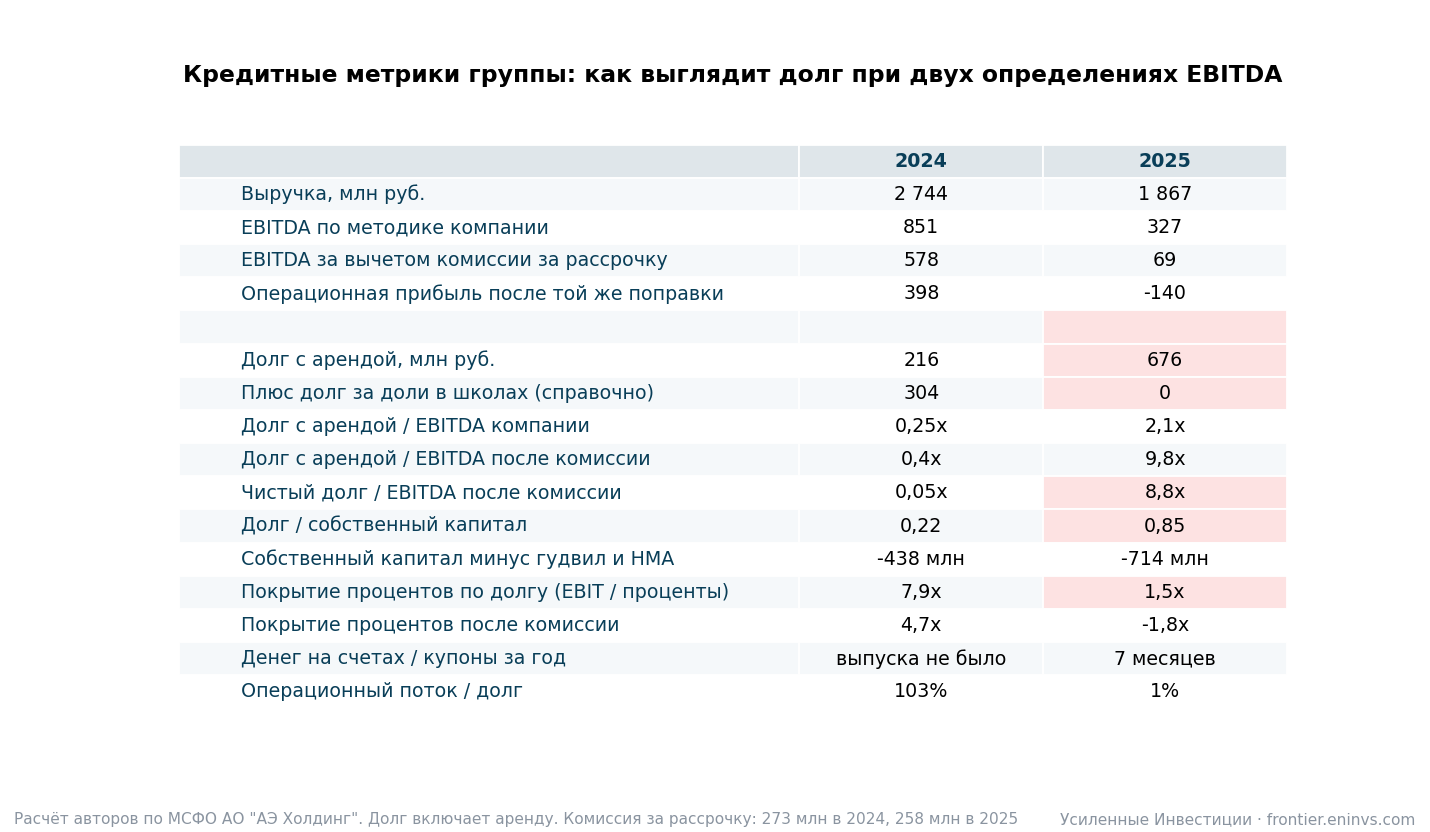
Расчёт авторов. Остальные метрики: долг к собственному капиталу 0,85 против 0,22 годом раньше. Собственный капитал за вычетом гудвила и нематериальных активов отрицательный, минус 714 млн. Покрытие процентов операционной прибылью 1,5x, а если считать комиссию за рассрочку расходом на продажу, то минус 1,8x. Операционный поток покрывает 1% долга. Денег на счетах группы на конец 2025 года хватало на 7 месяцев купонов, но лежат они в школах, а платит по облигациям управляющая компания.
Факт. В самой отчётности есть две нестыковки. В таблице управления капиталом за 2024 год строка "кредиты, займы и аренда" показана как 520,6 млн, хотя по балансу это 216,4 млн: разница ровно 304,2 млн, то есть долг за доли в школах учтён и внутри строки, и отдельной строкой ниже. В примечании о неконтролирующих долях чистые активы шести школ из семи на 31 декабря 2025 года совпали до рубля с прошлогодними, хотя за год каждая школа получила прибыль или убыток. На кредитные выводы это не влияет, но аккуратность раскрытия показывает.
Рынок онлайн-образования для взрослых стоит на месте, а компания теряет долю
Факт (Smart Ranking, 1 кв. 2026). Выручка сотни крупнейших EdTech-компаний выросла на 10,2%, но почти весь прирост (73%) дало детское образование, оно прибавило 20,8%. Дополнительное профессиональное образование, где работают школы Ultimate Education, выросло на 1,4%. Участники рынка объясняют это осторожностью покупателей и сложностью рассрочек, плюс ограничения Telegram заставили переносить рекламу в другие каналы. По итогам 2025 года рынок в целом прибавил 12%, выручка Ultimate Education упала на 32%.
Факт. В декабре 2025 года основатель Павел Мосейкин ушёл с поста генерального директора, оставшись совладельцем и членом совета директоров. Планы IPO на 2026-2027 годы компания заявляла в 2024 году, в 2025-м акционеры уже зарегистрировали акции pre-IPO на 500 млн.
Налоги и суды: недоимок нет, аудитор без оговорок, рейтинг под негативным прогнозом
- ФНС. По открытым данным на 25.08.2026 недоимок, пеней и штрафов у эмитента нет, компания действующая.
- Аудит. Консолидированную МСФО за 2025 год проверила ФБК, мнение без оговорок.
- Рейтинг. АКРА: BBB(RU), прогноз "негативный" с 07.10.2025. Годовой пересмотр ожидается до 7 октября 2026 года.
- Суды. Картотеку арбитражных дел проверить не удалось, этот пункт остаётся открытым.
Красные флаги: три из восьми по нашей шкале, и оба тяжёлых на месте
Мы считаем признаки, которые отличали дефолтные выпуски от остальных в нашем исследовании сегмента. Вот как эмитент выглядит по этому списку.
- Долг растёт быстрее выручки - да. Долг с арендой вырос в три раза, с 216 до 676 млн, выручка упала на треть.
- Покрытие процентов ниже 1,5 - да. Ровно 1,5 по операционной прибыли, а если считать комиссию за рассрочку расходом на продажу, то минус 1,8.
- Касса меньше квартальных процентов - да, на уровне эмитента. У группы на конец 2025 года было 72 млн против 19 млн квартальных процентов, а у эмитента, который и платит по облигациям, на 30 июня 2026 года осталось 102 тыс. руб.
- Операционный поток отрицательный - нет у группы, да у эмитента. Группа заработала плюс 6,9 млн, эмитент потратил 65 млн.
- Капитал меньше 10% активов - нет. Капитал 796 млн при активах 1 719 млн, это 46%. Но за вычетом гудвила и нематериальных активов он отрицательный.
- Прибыль на бумаге при минусе по потоку - нет. У группы убыток, а не бумажная прибыль.
- Три года подряд прибыль есть, а денег нет - нет. В 2024 году поток был плюс 223 млн.
- Тяжёлая дебиторская задолженность - нет. Дебиторка 43 млн, клиенты платят сразу или через банк.
Расчёт авторов. Три признака из восьми, причём сработали два самых показательных в нашей выборке дефолтов. К ним добавляются четыре вещи, которых в формальном списке нет. Гудвил и нематериальные активы дают 88% баланса. Обесценение гудвила компания не признала нигде, хотя у школы МИИН, на которую приходится 313 млн из 734 млн гудвила, выручка за год упала на 45%. У эмитента два неустранённых нарушения раскрытия по данным Московской биржи. И купоны в 2026 году оплачены заёмными деньгами, а не деньгами школ.
Оценка авторов. По нашей шкале это жёлтая зона с уклоном в красную: до просрочки далеко, платежи идут, но источник платежей - не бизнес. Красной зоной мы называем ситуацию, когда платить нечем уже сейчас; здесь платить нечем из операций, но пока есть кому занять.
Аргументы Маньки Аблигации и что по ним видно в отчётности
Автор канала купил бумагу со средней ценой 64% и перечислил причины. Приводим их по порядку, пересказ наш.
- "В 2025 году операционный поток был положительным". Верно, плюс 6,9 млн. Но в него попали 5 купонов из 12 и не попали 233 млн на создание курсов. При полном годе купонов и тех же расходах группа тратит около 340 млн в год сверх того, что зарабатывает.
- "Купоны выплачивает и, скорее всего, будет выплачивать". На ближайшие месяцы согласны: купон 23 сентября стоит 9,7 млн. Но в первом полугодии купоны оплачены из новых займов, денег у эмитента на 30 июня было 102 тыс. руб. До погашения осталось 23 купона на 224 млн.
- "До июля 2028 года крупных платежей нет". По графику верно. Но в июле 2028 года нужно 600 млн, а перезанять их при доходности выше 50% экономически невозможно. Погашение зависит от того, дадут ли деньги владельцы.
- "Запас прочности: при техдефолте цена упадёт до 30%, выйду там". Уровень 30% остаётся допущением. Материальных активов у группы около 115 млн (деньги и дебиторка) против 676 млн долга. В реальных дефолтах ВДО котировки уходили и к 11-15%, а покупателей на выходе бывает мало.
- "РСБУ эмитента не релевантна". Для оценки бизнеса школ это так. Но облигация является долгом именно этого юрлица, без поручительств, и его отчётность показывает, откуда берутся деньги на купоны.
В одном автор точно прав: что происходит в группе в 2026 году, публично не известно, консолидированных цифр за полугодие нет. На неизвестности и построена ставка.
При цене 71% рынок закладывает примерно равные шансы на погашение и дефолт
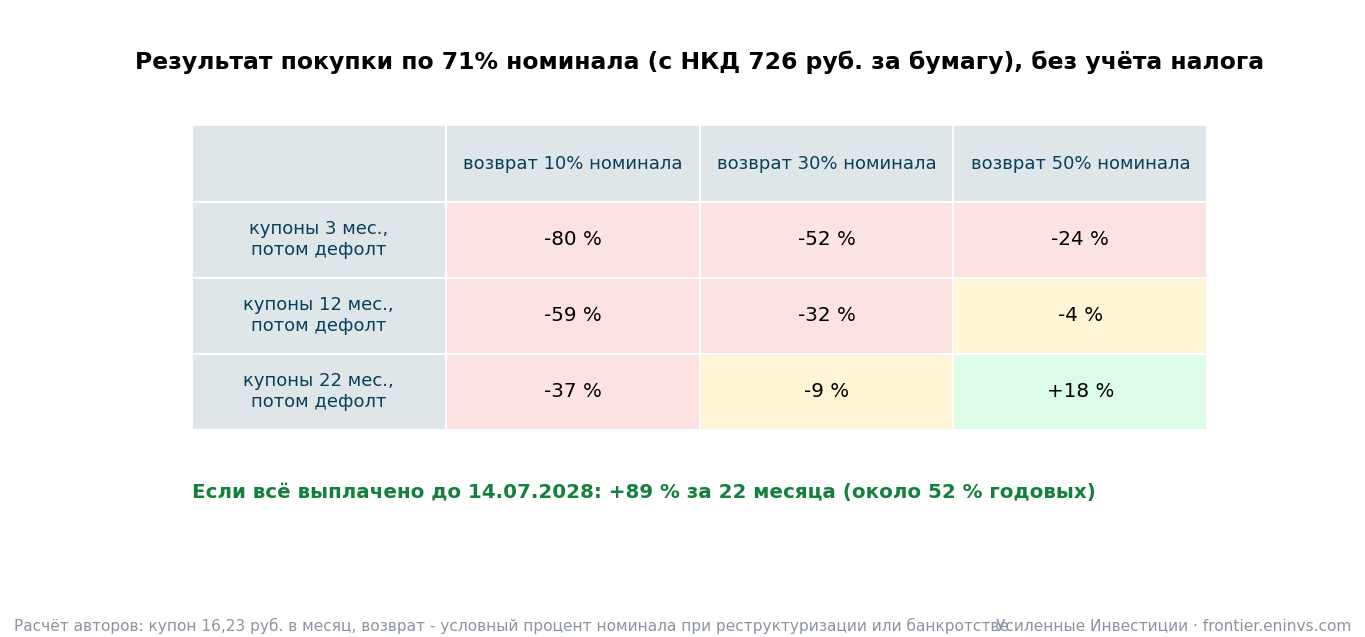
Расчёт авторов. Покупка по 71% с НКД обходится в 726 руб. за бумагу. Если компания выплатит всё до 14 июля 2028 года, держатель получит 1 373 руб., то есть +89% за 22 месяца, около 52% годовых. Если дефолт случится через год, а возврат составит 30% номинала, результат составит минус 32%. Чтобы выйти в ноль, даже при выплате всех купонов, кроме последнего, нужен возврат не ниже 37% номинала.
Расчёт авторов. Спред к ОФЗ около 38 п.п. при допущении о возврате 30% соответствует вероятности дефолта около 40% в год и около 50% до даты погашения. Оценка грубая, она показывает порядок, а не точное число.
Что может изменить картину
- Деньги владельцев. В 2024 году акционеры вложили в группу 540 млн через pre-IPO. Если они внесут капитал или выкупят часть выпуска, риск погашения резко снижается.
- Консолидированные цифры за 2026 год. Стабилизация выручки и сокращение расходов на курсы без потери продаж покажут, есть ли у бизнеса дно.
- Решение АКРА до 7 октября. Понижение рейтинга сузит круг покупателей бумаги, сохранение поддержит котировку.
- Ближайшие купоны. 23 сентября и 23 октября, каждый по 9,7 млн. Задержка даже на несколько дней станет сигналом, что займы закончились.
Итог и наш взгляд: не покупаем, а интересной бумага становится ближе к 50% номинала
Вывод. Бизнес не зарабатывает на собственные купоны. После комиссии банкам за рассрочку и расходов на курсы группа тратит примерно на 340 млн в год больше, чем получает. Деньги от облигаций ушли не в развитие, а на выкуп долей в школах. Эмитент подошёл к лету 2026 года со 102 тыс. руб. на счетах и оплатил полугодовые купоны новыми займами на 115 млн. Все семь школ в 2025 году сжались, охваты их каналов в 2026 году упали втрое. Погашение 600 млн в июле 2028 года зависит от того, дадут ли денег владельцы.
Что делаем. Новыми деньгами в выпуск не заходим, по 71% номинала бумагу себе не берём. Это не прогноз дефолта: ближайшие купоны, скорее всего, придут. Это отказ платить 71% за право узнать, договорятся ли акционеры с кредиторами в 2028 году.
Расчёт авторов - при какой цене картина меняется. Если считать базовым сценарий с реструктуризацией и возвратом 30% номинала, то покупка выходит в ноль при цене около 64% номинала в случае, когда купоны платят два года, и около 48% в случае, когда купоны платят год. При цене 50% номинала полная выплата дала бы примерно +166%, а сценарий года купонов с возвратом 30% - минус 4%. Такое соотношение мы считаем приемлемым для спекулятивной позиции, сегодняшнее - нет.
За чем следить. Купоны 23 сентября и 23 октября, каждый по 9,7 млн. Решение АКРА по рейтингу BBB(RU) с негативным прогнозом ожидается до 7 октября. Отчётность группы за 2026 год и признаки того, что расходы на курсы урезаны без потери продаж. Любые деньги акционеров: взнос в капитал или выкуп части выпуска с рынка резко меняют картину, потому что в 2024 году они уже вложили 540 млн через pre-IPO.
Поправка к разбору от 4 сентября: нематериальные активы и капитал группы там были указаны с ошибкой в порядке (5,6 и 8,7 млрд руб.). Верные цифры 0,78 и 0,80 млрд, в старой статье исправлено.
Источники и оговорки
- Консолидированная МСФО АО "АЭ Холдинг" за 2025 год с аудиторским заключением ФБК (опубликована 30.04.2026): отчёты о прибылях, движении денег, примечания 1, 8, 13-17, 21, 23, 25-26, 28.
- РСБУ ООО "Алтимейт Эдьюкейшн" за 1 полугодие 2026 года (опубликована 28.08.2026, скан, цифры распознаны авторами).
- Котировки и обороты MOEX (режим TQCB) по 18.09.2026, кривая бескупонной доходности ОФЗ MOEX на 18.09.2026.
- АКРА, карточка эмитента и пресс-релиз от 07.10.2025. Smart Ranking, рэнкинг EdTech за 1 кв. 2026 и новости канала агентства.
- Открытые данные ФНС (задолженность по налогам на 25.08.2026). Пост канала "Манька Аблигация" от 17.09.2026.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям на e-disclosure и данным Московской биржи. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.