Сырье взаймы
@GoraBuxgalterov
– «При исчислении НДС передача ТМЗ по договорам займа является оборотом по реализации товаров п. 1 ч. 1 ст. 239 НК. В вашем случае и заимодавец (при передаче ТМЗ в заем), и заемщик (при возврате ТМЗ заимодавцу) обязаны выставить друг другу счета-фактуры с указанием НДС. Этот НДС:
- принимающая сторона должна отнести в зачет ст. 266 НК;
- передающая сторона – начислить к уплате в бюджет.
Согласно договору товарного займа заемщик должен вернуть заимодавцу равное взятому взаймы количество ТМЗ того же рода и качества (сумму займа) ст. 732 ГК.
Следует учитывать, что в Расчете НДС должна учитываться рыночная стоимость возвращаемых ТМЗ чч. 3–4 ст. 248 НК.
Таким образом, если вы для возврата приобрели сырье по более высокой цене, в счете-фактуре, выставляемом при возврате займа, вы тем не менее указываете цену возвращаемого сырья и сумму НДС в соответствии с условиями договора займа. А в отчетности по НДС вы должны учесть рыночную стоимость, в вашем случае – себестоимость приобретения возвращаемого сырья».
Возврат заимствованных ТМЗ при более высокой стоимости приобретения
Заимодавец – плательщик НДС предоставил заемщику – плательщику НДС по договору краткосрочного займа материалы на 1 150 000 сум. с учетом НДС.
В установленные договором займа сроки заемщик вернул те же материалы на сумму 1 150 000 сум. с учетом НДС. Материалы обошлись заемщику в 1 380 000 сум. с учетом НДС.
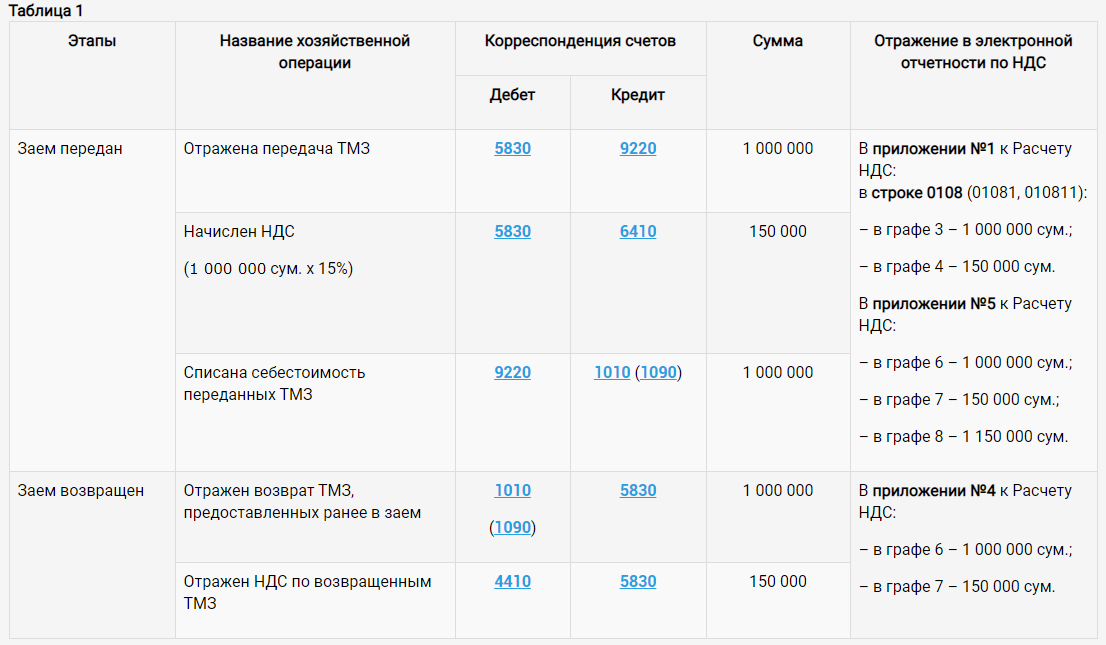
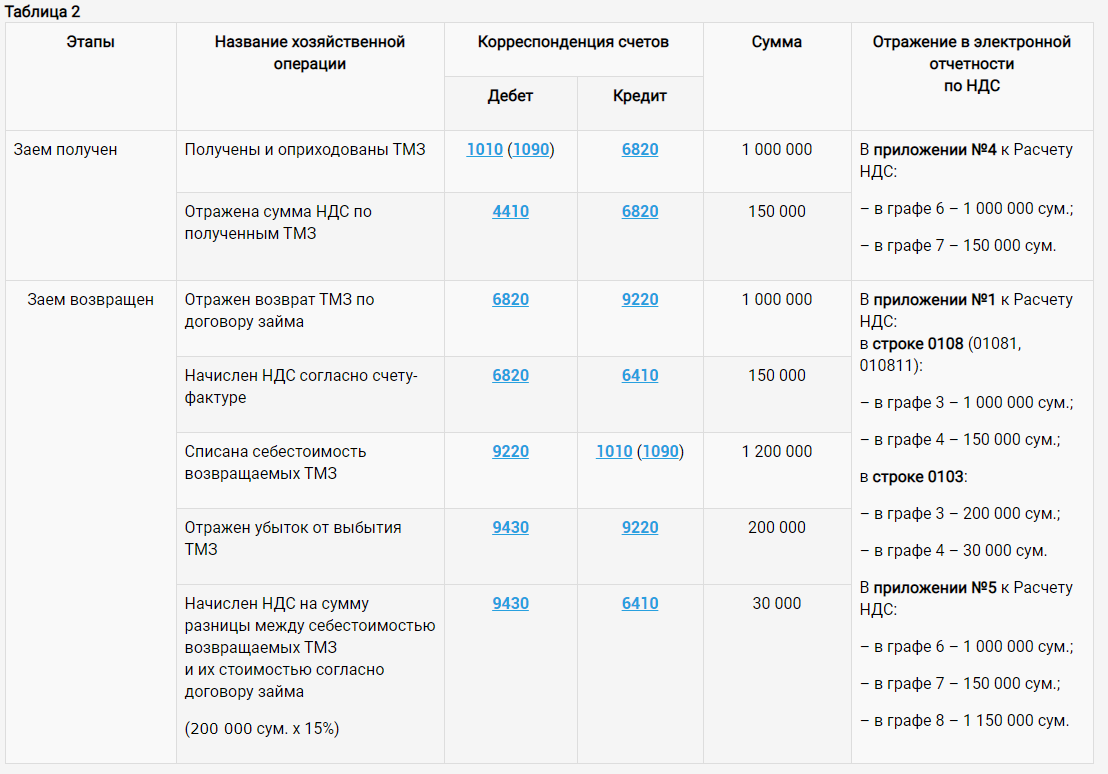
Бухгалтерские проводки и расчеты заимодавца приведены в таблице 1, а заемщика – в таблице 2.
Как можно видеть, у заимодавца не возникает ни доходов, ни расходов по данной операции, – только временные разницы по уплате НДС: сначала он будет уплачен (начислен) в бюджет, а после возврата займа возвращен путем зачета.
У заемщика в учете возникает убыток 230 тыс. сум. (200 + 30).
- Тоже полезно: Как рассчитать НДС при реализации товаров и услуг.
«У нас – крупное предприятие с непрерывным циклом производства. Запас сырья должен быть всегда. Если его не хватает, вынуждены просить взаймы. Часто бывает, что товарный заем получаем по одной цене, а возвращать товар с учетом роста цен приходится по цене на 10–20% выше. Как отразить эту ситуацию в бухгалтерском учете? Мы и наш заимодавец – плательщики НДС».
