Сургут-п: модель дивиденда – сколько заплатит преф при каком курсе
Усиленные ИнвестицииПривилегированная акция Сургутнефтегаза – редкий для российского рынка инструмент: размер дивиденда по ней задан уставом как формула, а не решением менеджмента. Из этого следует, что дивиденд можно посчитать заранее – если знать два числа: базовую прибыль компании и курс рубля на 31 декабря. Ниже – модель, которая воспроизводит фактические выплаты последних шести лет с точностью до копейки, сценарии дивиденда за 2026 год и оценка того, какую доходность бумага даёт «в среднем по циклу».
Цена префа на закрытии 10 августа 2026 года – 42,54 ₽, обыкновенной акции – 17,08 ₽. Курс ЦБ на 11 августа – 82,61 ₽ за доллар, ключевая ставка – 14%, доходность двухлетних ОФЗ – 14,4%. Все финансовые данные – из бухгалтерской отчётности по РСБУ, раскрытой самой компанией.
Дивиденд префа – это формула устава: 10% прибыли по РСБУ, делённые на 25% уставного капитала
Устав определяет дивиденд по привилегированной акции как десятую часть чистой прибыли, разделённую на число акций, составляющих четверть уставного капитала. Уставный капитал – 43 427 992 940 акций номиналом 1 ₽, из них 7 701 998 235 – привилегированные. Четверть капитала – 10 856 998 235 акций. Отсюда рабочая формула:
- дивиденд на преф, ₽ = чистая прибыль по РСБУ (млрд ₽) × 0,00921
- иначе говоря, каждый триллион рублей прибыли даёт 9,21 ₽ на преф;
- на все привилегированные акции уходит 7,09% чистой прибыли – это меньше, чем «10% прибыли», потому что делитель в формуле больше числа самих префов;
- «пол»: дивиденд по префу не может быть меньше дивиденда по обыкновенной акции. В убыточные годы работает именно он.
Проверка на фактах. Прибыль по РСБУ и объявленный дивиденд: 2020 год – 729,6 млрд ₽ и 6,72 ₽; 2021 – 513,2 млрд и 4,73 ₽; 2023 – 1 334,1 млрд и 12,29 ₽; 2024 – 923,3 млрд и 8,50 ₽. Формула сходится во всех случаях. В 2022 году прибыль составила 60,7 млрд ₽, расчётный дивиденд – 0,56 ₽, а заплатили 0,80 ₽ – сработал «пол».
Выплата 0,85 ₽ летом 2026 года – это не дивиденд, а сработавший «пол»: 2025 год компания закрыла убытком
В отчёте о финансовых результатах за 2025 год (раскрыт 30 марта 2026 года) почти все строки закрыты знаком «Х» – компания пользуется указом о временном порядке раскрытия. Открытыми оставлены две: убыток до налогообложения −389,2 млрд ₽ и чистый убыток −251,2 млрд ₽ против прибыли 923,3 млрд ₽ годом ранее.
Причина – укрепление рубля: курс ЦБ прошёл 2025 год от 101,68 до 78,23 ₽ за доллар. Валютная переоценка «кубышки» из дохода превратилась в расход. Соответственно, расчётный дивиденд оказался отрицательным, и акционеры получили «пол» – 0,85 ₽, столько же, сколько по обыкновенным. Совет директоров 15 мая 2026 года рекомендовал направить на дивиденды 36,9 млрд ₽: разделите на 0,85 ₽ – получится ровно 43,4 млрд акций, то есть весь уставный капитал. К цене последнего дня покупки под дивиденд (15 июля 2026 года, 37,22 ₽) это дало 2,3% – один из худших результатов за последние десять лет.
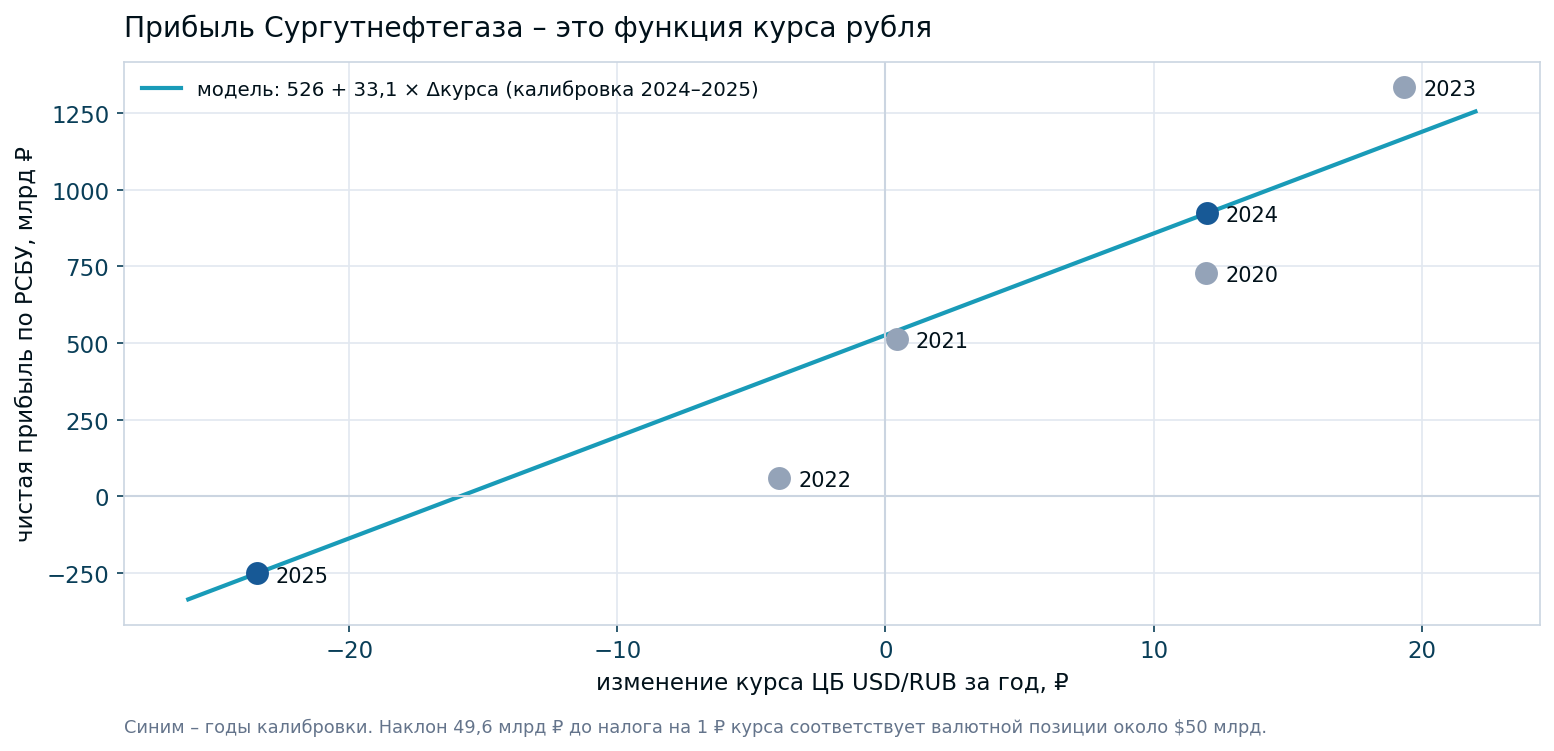
Прибыль Сургутнефтегаза – это функция курса: каждый рубль ослабления даёт около 33 млрд ₽ чистой прибыли
Два соседних года с противоположным движением курса позволяют разложить прибыль на две части – ту, что от курса не зависит, и ту, что зависит линейно. В 2024 году доллар подорожал на 11,99 ₽, прибыль составила 923,3 млрд ₽. В 2025 году доллар подешевел на 23,45 ₽, убыток составил 251,2 млрд ₽. Два уравнения, два неизвестных:
- чистая прибыль (млрд ₽) ≈ 526 + 33,1 × изменение курса за год (₽ за доллар)
- то же до налога: 774 + 49,6 × изменение курса;
- наклон «до налога» имеет прямой физический смысл: 49,6 млрд ₽ на каждый рубль курса соответствует валютной позиции около $50 млрд. Компания состав кубышки по валютам не раскрывает – это оценка, выведенная из отчёта о прибылях, а не из примечаний.
Свободный член 526 млрд ₽ – это «ядро»: операционная прибыль от нефти плюс проценты по депозитам за вычетом налога. Модель откалибрована на 2024–2025 годах и на другие годы переносится хуже: для 2021 года она даёт 540 млрд ₽ при факте 513, для 2023 – 1 167 при факте 1 334, а для 2022 – 395 при факте 61. Причина понятна: ядро само по себе не константа, оно росло вместе с размером кубышки и ставками. Поэтому дальше сценарии считаются не по одному значению ядра, а по диапазону 400–600 млрд ₽.
«Кубышка» закрыта в отчётности с 2023 года, но восстанавливается вычитанием: 5,7 трлн ₽ на 31.12.2025
Строки «Финансовые вложения» (1170 и 1240) в балансе с 2023 года заменены на «Х». Однако валюта баланса раскрыта, и все остальные статьи актива – тоже. Разность даёт закрытые строки точно:
- 31.12.2022 – 4 425 млрд ₽ (≈ $63 млрд), это ещё раскрытая цифра, она служит проверкой метода;
- 31.12.2023 – 5 777 млрд ₽ (≈ $64 млрд);
- 31.12.2024 – 6 411 млрд ₽ (≈ $63 млрд) – максимум;
- 30.06.2025 – 5 509 млрд ₽;
- 31.12.2025 – 5 724 млрд ₽ (≈ $73 млрд по курсу на отчётную дату).
Долларовый эквивалент растёт при том, что рублёвый почти не меняется, – это и есть косвенное свидетельство того, что часть кубышки уже не в валюте. Если валютная часть равна выведенным из прибыли $50 млрд, то на 31.12.2025 это 3 880 млрд ₽, а оставшиеся примерно 1 850 млрд ₽ лежат в рублях под ключевую ставку. Сходится и по потокам: расчётная переоценка за 2025 год (−1 163 млрд ₽) плюс проценты и операционный поток за вычетом капвложений и дивидендов дают именно ту величину кубышки, которая видна в балансе.
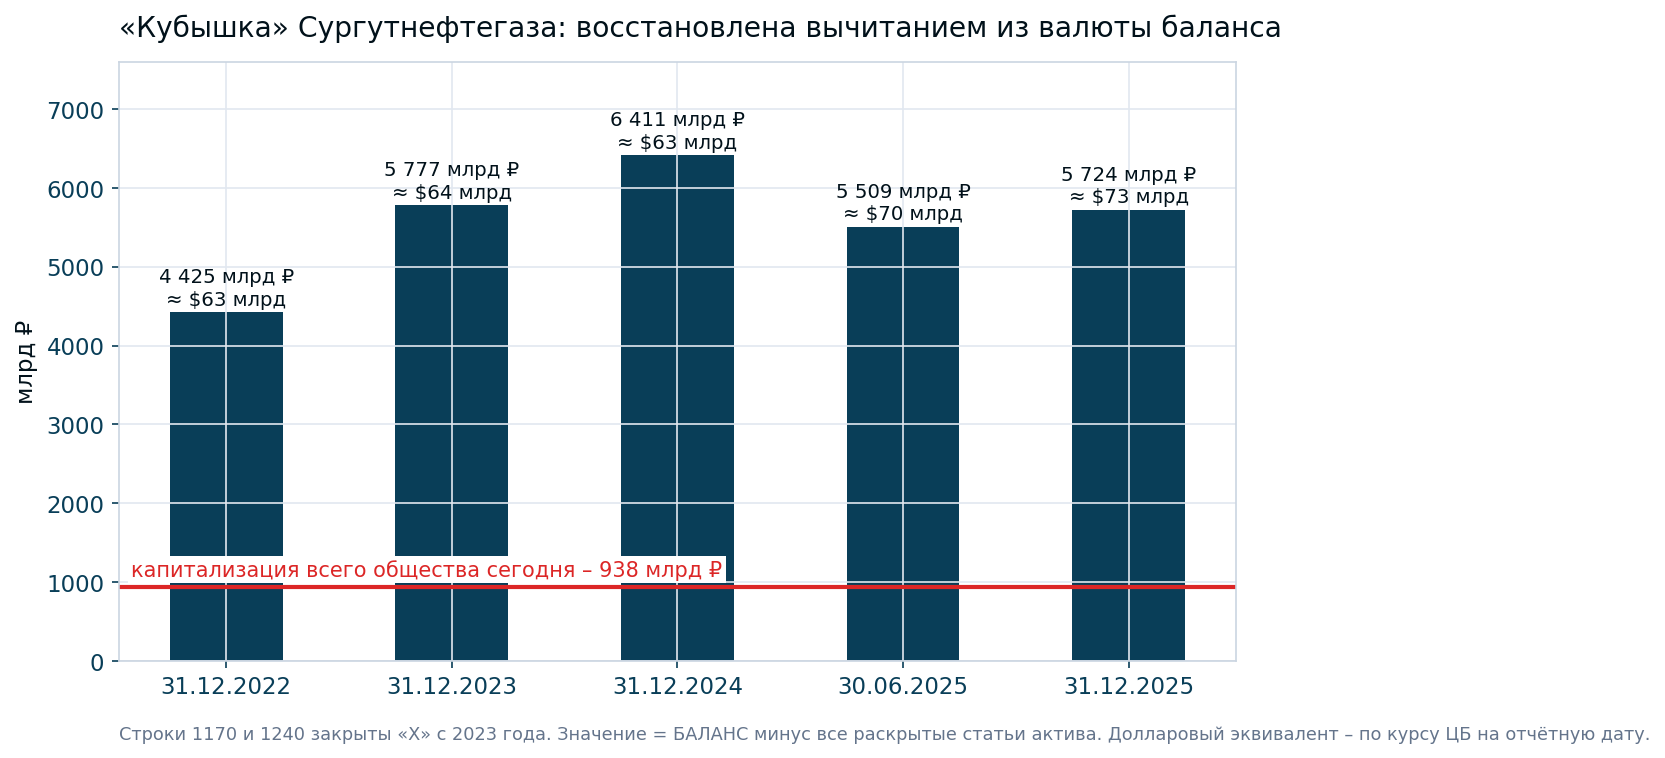
Масштаб стоит проговорить прямо. Капитализация всей компании сегодня – 938 млрд ₽ (610 млрд обыкновенные, 328 млрд привилегированные). Ликвидные активы – 5 724 млрд ₽, то есть в 6,1 раза больше капитализации. На одну акцию приходится 131,8 ₽ чистых денег при цене префа 42,54 ₽. Капитал в балансе – 7 942 млрд ₽, то есть компания стоит 0,12 своего капитала.
Важная оговорка про свежесть данных: за 2026 год компания промежуточную отчётность не раскрывала. Годом ранее отчёт за первый квартал появился 6 июня, за полугодие – 29 августа. Для сравнения, ЛУКОЙЛ, Татнефть, Газпром нефть и Транснефть раскрыли РСБУ за полугодие 2026 года в конце июля. То есть на сегодня самая свежая точка по Сургуту – 31 декабря 2025 года.
Кубышка ведёт себя как долларовая, а не юаневая: юаневая версия требует 110% всей кубышки
Распространённая версия – что после 2022 года Сургут перевёл кубышку в юани. Проверить её можно тем же способом, что и размер валютной позиции: подставить в два уравнения не курс доллара, а курс юаня.
- если позиция долларовая – из прибылей 2024 и 2025 годов следует $49,6 млрд, то есть 3 881 млрд ₽ по курсу на 31.12.2025;
- если юаневая – CNY 563,8 млрд, то есть 6 291 млрд ₽;
- но вся кубышка на 31.12.2025 по аудированному балансу – 5 724 млрд ₽. Юаневая версия требует 110% от неё, чего физически быть не может.
Причина проста: юань к рублю в оба года двигался примерно вдвое слабее доллара (в 2025 году −16,9% против −23,1%). Чтобы объяснить убыток 2025 года и прибыль 2024 года юаневой переоценкой, юаней нужно вдвое больше, чем помещается в баланс. Разделить смесь «доллар плюс юань» точнее эти данные не позволяют – два курса ходят почти параллельно, – но вывод про доминирующую валюту устойчив: это не юань. Практическое следствие для инвестора: следить надо за курсом доллара, а не за юанем.
При курсе 84–85 ₽ на конец года преф платит около 6,5 ₽ – это 15% к текущей цене
Дальше – простая арифметика. Дивиденд за 2026 год будет объявлен в мае 2027 года, отсечка – в середине июля 2027 года. Считаем при ядре 500 млрд ₽ (в скобках – диапазон 400–600 млрд ₽):
- курс 70 ₽ – дивиденд 2,09 ₽ (1,17–3,02), доходность 4,9%
- курс 78,23 ₽, то есть без изменений за год, – 4,61 ₽ (3,69–5,53), 10,8%
- курс 82,61 ₽, то есть как сегодня, – 5,94 ₽ (5,02–6,86), 14,0%
- курс 84,37 ₽ – столько закладывает фьючерс Si-12.26 – 6,48 ₽ (5,56–7,40), 15,2%
- курс 90 ₽ – 8,20 ₽ (7,28–9,12), 19,3%
- курс 100 ₽ – 11,25 ₽ (10,33–12,17), 26,4%
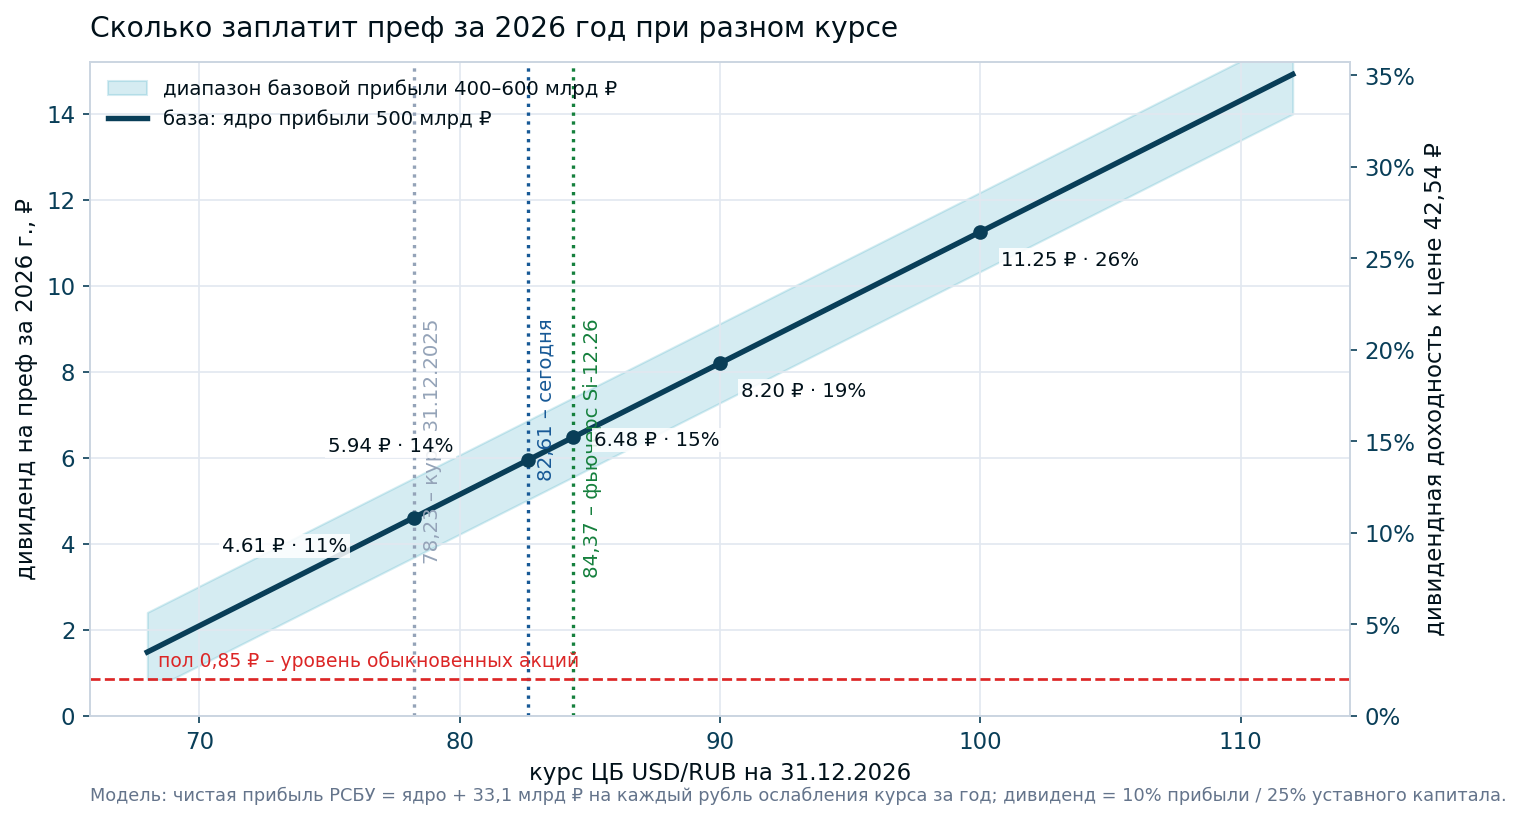
Три числа из этой таблицы важнее остальных. Первое: рубль может вообще не двигаться – и преф всё равно даст около 11%, потому что ядро прибыли никуда не делось. Второе: чтобы дивиденд снова упал на «пол» 0,85 ₽, рублю нужно укрепиться примерно до 66–69 ₽ за доллар – это уровни, которых не было с середины 2022 года. Третье: чтобы повторить рекорд 2024 года (12,29 ₽), доллар должен закончить год около 100–106 ₽.
Отдельно про ориентир от рынка, а не от аналитика. Фьючерсы на доллар на Мосбирже котируются в контанго: Si-12.26 – 84,37, Si-12.27 – 93,50. Это не прогноз, а форвардная цена, в которой сидит разница ставок (14% в рубле против примерно 4% в долларе). Но если курс просто пойдёт по этой кривой, то преф заплатит около 6,5 ₽ за 2026 год и около 7,4 ₽ за 2027 год – 15% и 17% к сегодняшней цене. Логика здесь замкнутая: либо рубль слабеет так, как заложено в кривой, и работает валютная переоценка, либо он не слабеет – но тогда рублёвая часть кубышки продолжает зарабатывать высокую ставку.
Нормализованная доходность префа – 13–16%, историческая медиана – 14,5%
«Нормализованный» дивиденд можно оценить тремя независимыми способами, и они дают близкий ответ.
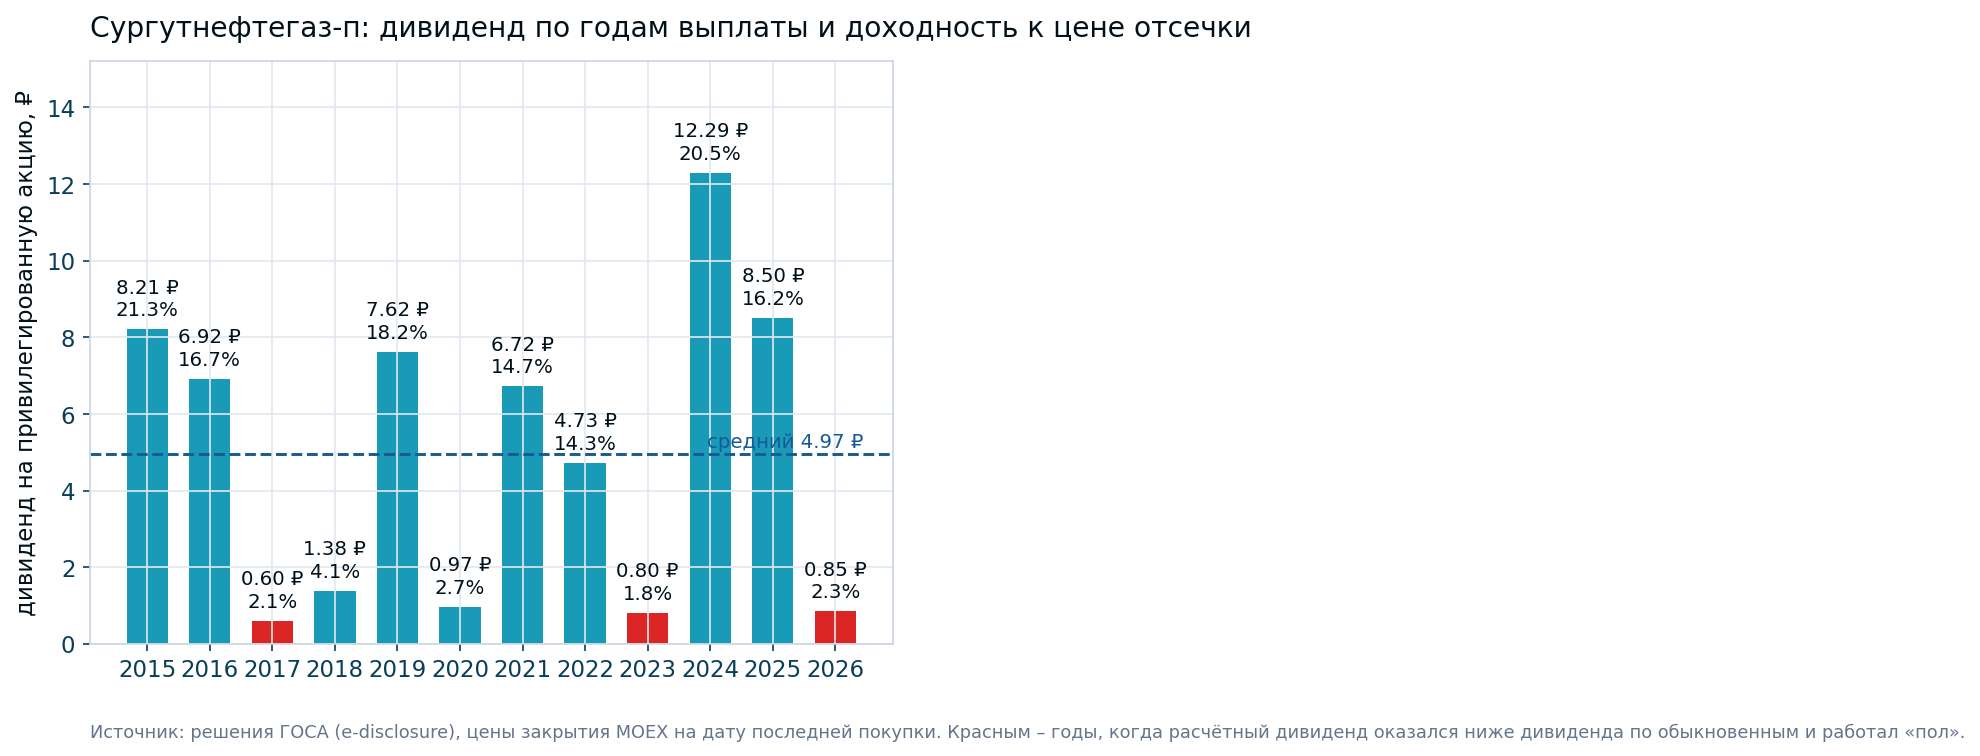
- По факту выплат. За 12 лет (выплаты 2015–2026 годов) средний дивиденд – 4,97 ₽, медианный – 5,72 ₽. К сегодняшней цене 42,54 ₽ это 11,7% и 13,5%.
- По исторической доходности. Доходность к цене отсечки по годам: 21,3%, 16,7%, 2,1%, 4,1%, 18,2%, 2,7%, 14,7%, 14,3%, 1,8%, 20,5%, 16,2%, 2,3%. Среднее – 11,2%, медиана – 14,5%.
- По модели. Ядро 500 млрд ₽ плюс валютная переоценка при долгосрочном ослаблении рубля: 3% в год дают 5,32 ₽ (12,5%), 5% в год – 5,80 ₽ (13,6%), 7% в год – 6,28 ₽ (14,8%).
Обратите внимание на форму распределения: доходность у префа не «средняя», а двугорбая. В девяти годах из двенадцати это либо 14–21%, либо 1,8–4,1%. Промежуточных значений почти нет – потому что курс либо двигался, либо срабатывал «пол». Инвестору, который рассчитывает на ровный поток, эта бумага не подходит; инвестору, который держит её как страховку от ослабления рубля, – наоборот.
14–15% нормализованной доходности – это ноль премии к ОФЗ, но и совсем другой профиль риска
Сравнивать преф надо не с другими дивидендными акциями, а с безрисковой ставкой – потому что весь его смысл в кубышке. Двухлетние ОФЗ дают 14,4%, десятилетние – 15,7%, ключевая ставка – 14%. Нормализованные 13–16% по префу – это фактически та же доходность.
На фоне рынка акций картина другая. По нашей базе дивидендов из 110 отслеживаемых российских бумаг выплату в 2026 году сделали 39; медианная доходность по ним – 6,3%, и лишь у десяти она выше 13%. То есть нормализованные 13–16% по префу – это верхняя часть рынка, но полученная совсем другим способом: не через устойчивый payout, а через переоценку валютных активов. Сам же преф по факту выплаты 2026 года (2,3%) оказался в нижней части списка. Вопрос, который здесь решает инвестор: он покупает прошлую выплату или формулу, которая её задаёт.
Собственный вывод по бумаге: преф Сургутнефтегаза корректнее описывать не как дивидендную акцию, а как облигацию с купоном около 11% плюс встроенный опцион на ослабление рубля. Купон обеспечивает ядро прибыли, опцион – валютная переоценка примерно $50 млрд. Цена этого опциона сейчас в бумаге почти не заложена: рынок оценивает компанию в 0,12 капитала и в 16% от её же денежной подушки.
Что показывал наш портал и что мы поправили
Расчёт потенциала по Сургуту на нашем портале до этого разбора имел четыре проблемы, и их стоит назвать честно.
- Дивидендная модель считала потенциал по обыкновенной акции: брала фактическую выплату 0,85 ₽, справедливую доходность 10,5% и давала цель 8,10 ₽ и потенциал −52%. Для обыкновенной акции это по-своему логично, но к префу отношения не имеет.
- Карточки SNGSP на портале не было вовсе – при том что именно преф является основной бумагой эмитента по ликвидности: в последнюю сессию оборот по нему составил 1,9 млрд ₽ против 0,8 млрд ₽ по обыкновенной акции.
- Сырьевая модель потенциала (+7,3%) опиралась на отчётность за 2023 год – последнюю, где раскрыты выручка и EBITDA. Это не ошибка расчёта, а следствие закрытой отчётности, но пометить это нужно явно.
- Отдельная модель оценки префа через кубышку была привязана к юаню и давала ожидаемый дивиденд 9,58 ₽ за 2026 год и потенциал +57%. Помимо юаневой привязки в ней стояла эффективная ставка налога 16% (в самих отчётах – 32,6% за 2024 и 35,5% за 2025) и базовый дивиденд от нефтяного бизнеса 4,00 ₽, что подразумевает 434 млрд ₽ прибыли только от нефти – больше, чем всё ядро прибыли по двум аудированным годам.
Что стало после перекалибровки. Депозиты сведены с аудированным балансом на 31.12.2025 (3 881 млрд ₽ валютных плюс 1 843 млрд ₽ рублёвых = 5 724 млрд ₽), переоценка привязана к доллару, ставка налога взята фактическая, а нефтяная часть перестала быть свободным параметром: она подобрана так, чтобы при неизменном курсе сборка «снизу вверх» сошлась с ядром 500 млрд ₽ из регрессии. После этого две независимые модели дают один и тот же дивиденд – 5,91 ₽ (было 9,58 против 5,91). Целевая цена по справедливой доходности 12,4% – 43,2 ₽, потенциал префа изменился с +57% до примерно нуля. Иначе говоря, по дивидендной логике бумага сейчас оценена справедливо, а вся недооценка сидит не в дивиденде, а в самой кубышке, которая на миноритария не работает.
По итогам разбора всё это исправлено. На портале появилась отдельная карточка привилегированной акции – frontier.eninvs.com/company/RU_SNGSP. На ней собственная история дивидендов префа (12,29 ₽ за 2023 год, 8,50 ₽ за 2024, 0,85 ₽ за 2025), мультипликаторы считаются от капитализации всего общества, а в блок оценки через кубышку добавлена проверка по уставной формуле – та самая таблица «курс на 31 декабря – дивиденд – доходность», что приведена выше. Заодно поправлены устаревшие рыночные данные по обыкновенной акции: дивиденд за 12 месяцев показывался как 0,90 ₽ вместо 0,85 ₽.
Риски: непрозрачная кубышка, санкции и полное отсутствие возврата капитала сверх формулы
- Состав кубышки не раскрывается. Оценка «$50 млрд в валюте» выведена из отчёта о прибылях, а не из примечаний. Если компания продолжит переводить средства в рубли, чувствительность к курсу упадёт, и вместе с ней – верхняя часть сценариев.
- Модель держится на одной точке. Пока промежуточной отчётности за 2026 год нет, последние данные баланса – 31 декабря 2025 года. Мы поставили вотчер на появление любого нового отчёта Сургута, чтобы пересчитать кубышку и константы сразу, а не через год.
- Ядро прибыли не константа. Снижение ключевой ставки уменьшает проценты по рублёвой части, укрепление рубля – рублёвую выручку от нефти. Оба эффекта работают в одну сторону против инвестора.
- Раскрытие сокращается. За 2025 год открыты две строки отчёта о финансовых результатах, за 2026 год промежуточной отчётности пока нет вовсе. Инвестор узнаёт результат постфактум, фактически один раз в год.
- Возврата капитала нет. Обыкновенные акции получают символический дивиденд, обратных выкупов компания не проводит, структура собственности непрозрачна. Кубышка на миноритария не работает – именно поэтому в нашем рэнкинге к потенциалу этой компании применяется понижающий коэффициент за качество управления.
- Санкционный контур. Компания под блокирующими санкциями; доступность и юрисдикция валютной части публично не подтверждены.
Итог
Дивиденд Сургут-префа – это формула, а не решение: 0,00921 ₽ на каждый миллиард рублей прибыли по РСБУ, с «полом» на уровне обыкновенных акций. Прибыль, в свою очередь, почти линейна по курсу: 526 млрд ₽ плюс 33 млрд ₽ на каждый рубль ослабления. При сегодняшнем курсе за 2026 год выходит 5,9 ₽ и 14%, при курсе по фьючерсной кривой – 6,5 ₽ и 15%. Нормализованная доходность по трём независимым способам счёта – 13–16%, историческая медиана – 14,5%. Это не премия к ОФЗ, а плата за то, что кубышка в 6 раз больше капитализации однажды может начать работать на акционера – и за страховку от ослабления рубля, которую больше негде купить в таком объёме.
Карточки на нашем портале: привилегированная акция (SNGSP) и обыкновенная (SNGS). Другие российские эмитенты – frontier.eninvs.com/region/ru. Еженедельная аналитика – телеграм-канал Усиленные Инвестиции @eninv.
Материал подготовлен «Усиленными Инвестициями» по данным бухгалтерской отчётности ПАО «Сургутнефтегаз» по РСБУ, решений общих собраний акционеров, официальных курсов Банка России и котировок Московской биржи на 10–11 августа 2026 года. Модель прибыли и оценки валютной позиции – расчёт авторов, а не раскрытие эмитента. Не является индивидуальной инвестиционной рекомендацией.