Минус две трети за один день: как на самом деле работают структурные облигации
Усиленные Инвестиции300 облигаций по 1000 рублей. За день до погашения биржа оценивает их в 99,5% номинала, почти в 300 тысяч. На следующий день на счёт приходит 94 734 рубля.
Это не дефолт и не сбой у брокера. Это наш клиент, которому продали структурную облигацию как обычную. Поддержка ответила вежливо и коротко: размер выплаты зависит от событий, указанных в эмиссионных документах. Событие было одно. Акции "Самолёта", одной из пяти бумаг в корзине, к дате погашения стоили на 68% меньше, чем на старте, и бумага погасилась по 31,6% номинала.
На том же выпуске другой инвестор превратил 21 млн рублей в 7. Он купил бумагу за неделю до погашения по 99%: скринер показывал доходность 108% годовых, потому что считал, что облигация погасится по номиналу.
Теперь посмотрите на условия. Купон 15% годовых на два года, то есть максимум +30%, как бы ни выросли акции. А снизу пола нет. Если к погашению хоть одна из пяти акций стоит ниже 85% стартовой цены, то есть упала всего на 15%, номинал уменьшается на всё её падение. Ограниченный плюс и почти неограниченный минус. Так устроено большинство структурных продуктов "с высоким купоном", и эта статья о них.
И таких историй скоро станет больше. С 3 декабря 2026 года ЦБ вводит упрощённый статус квалифицированного инвестора, хватит теста и 12 млн рублей активов вместо 24 млн или 6 млн рублей годового дохода. Менеджеры придут с "Фениксами", автоколлами и "защитой капитала" к тем, кому раньше продавать их было нельзя.
Вот три вещи, которые стоит знать до этой встречи.
- Любой структурный продукт собран из облигации и опционов, и по рыночным ценам можно посчитать, сколько покупатель в среднем отдаёт продавцу. У типичных продуктов это 3–6% в год, у агрессивных до 9%.
- В продукты на корзину акций встроена ловушка для интуиции, на которую попадается почти каждый. Пять надёжных акций вместе оказываются совсем не надёжными.
- Почти всё полезное в этих продуктах можно собрать самому, дешевле и без обрыва.
Внутри любой структурки две детали: облигация и опционы
Обычная облигация платит купон и возвращает номинал. Структурная платит по формуле: сколько получит инвестор, зависит от того, где окажется индекс, акция или корзина акций в определённые даты.
Формулу собирают из двух деталей. Облигация к концу срока дорастает до номинала. Опцион – это страховка на движение цены: колл платит при росте, пут при падении. Кто покупает страховку, платит премию. Кто продаёт, получает премию сразу, но платит сам, если случилось то, от чего страховали.
Дальше два варианта.
- Банк покупает опционы за инвестора. Получается продукт "с защитой капитала и участием в росте": облигация вернёт номинал, опцион даст часть роста.
- Банк продаёт опционы от имени инвестора. Получается продукт "с высоким купоном". Купон – это премия за проданную страховку от падения, а барьер – момент, когда страховой случай наступил и платить приходится инвестору.
Второй вариант сейчас самый популярный, и именно его чаще всего продают как "почти облигацию". Отличий от настоящей облигации много: доход может оказаться нулевым или отрицательным, справедливую цену знает только эмитент, выйти досрочно обычно можно только через него и с дисконтом, АСВ ничего не страхует, а "доходность к погашению" в биржевых скринерах для таких бумаг считается неправильно, потому что формула предполагает погашение по номиналу.
Рынок большой и растёт: по данным ЦБ, с 357 млрд рублей в 2022 году до 1,92 трлн к июлю 2025-го. Больше половины выпусков банков и брокеров купили физлица.
Высокий купон – это зарплата страховой компании, которой стал инвестор
Самая ходовая конструкция называется "Феникс". Типичные условия:
- корзина из 2–5 известных акций, результат считается по худшей из них;
- раз в квартал или месяц дата наблюдения;
- если все акции не ниже стартовых цен, продукт досрочно гасится с купоном (это автоколл);
- если худшая акция выше купонного барьера, обычно 60–80% стартовой цены, платится купон, а пропущенные купоны запоминаются и выплачиваются позже;
- если к концу срока худшая акция ниже барьера защиты, обычно 50–70%, инвестор получает номинал минус её падение или сами акции.
Если нарисовать, что получает инвестор в конце срока, картинка выходит такая.
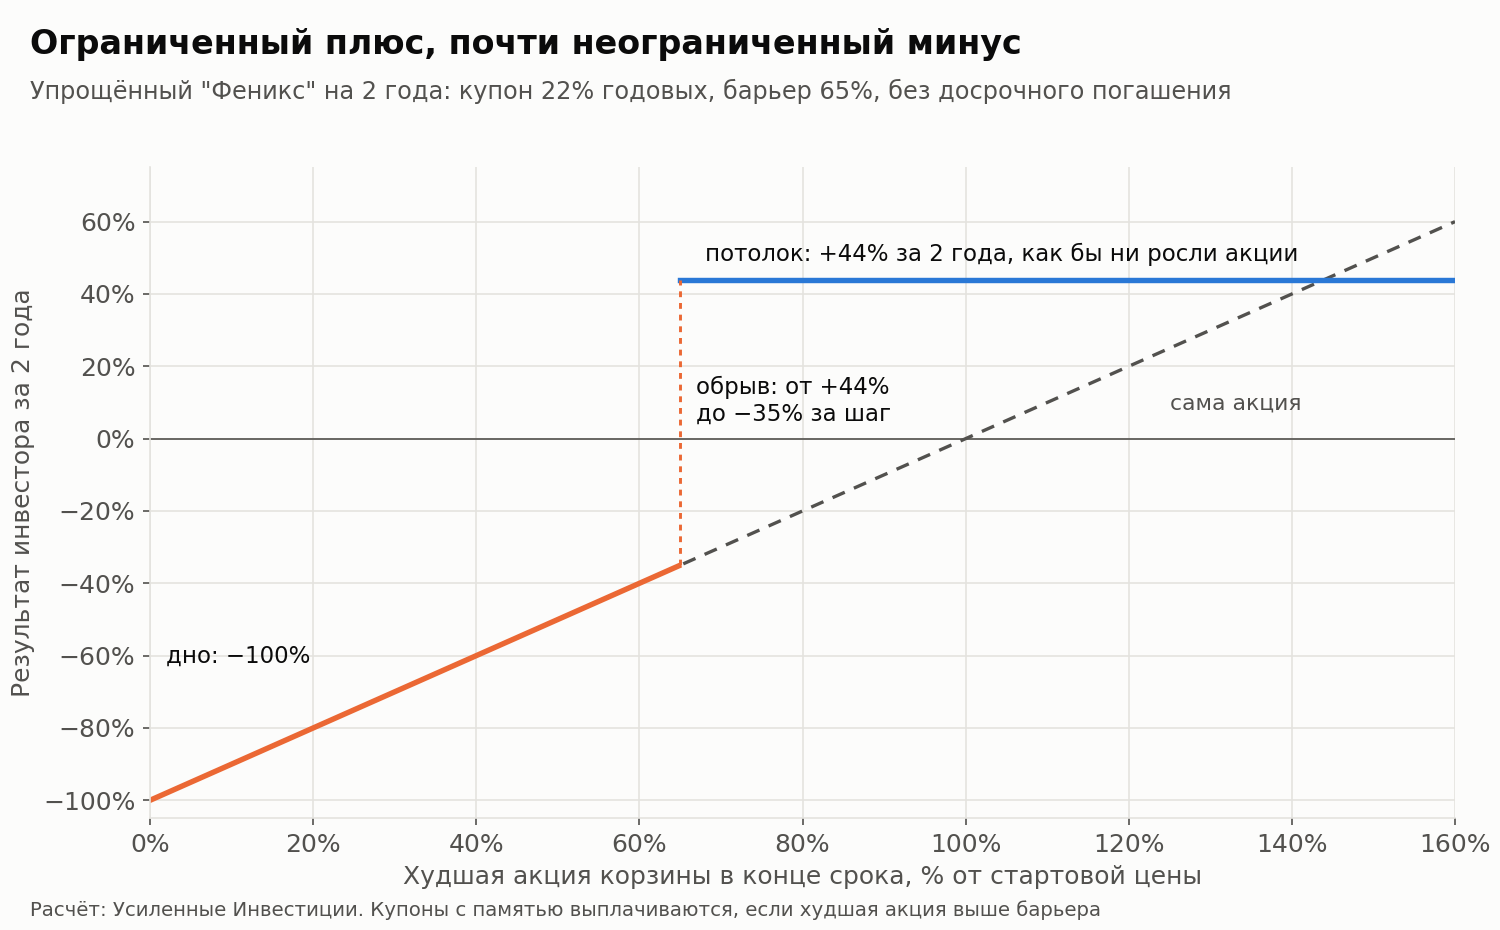
Вырастут акции на 10% или на 60%, результат один и тот же: купон. Упадёт худшая на 34%, всё ещё купон. Упадёт на 36%, и вместо +44% получается −36%. Это не плавная кривая, а обрыв.
Покупатель "Феникса" работает страховой компанией, которая продаёт полисы от урагана. Каждый квартал приходят взносы, годами всё спокойно, и бизнес выглядит гениальным. Потом приходит ураган и забирает накопленное за несколько лет. Банк в этой схеме – перестраховщик, который берёт свою долю со взносов при любой погоде.
Купон в "Фениксе" складывается из трёх частей.
Ставка ОФЗ. При ключевой ставке 14% больше половины рекламного купона – это доходность облигации, которую можно получить и без всякой формулы.
Дивиденды. Банк хеджирует продукт акциями и получает их дивиденды, инвестор нет. По Сберу и Лукойлу это 11–14% в год, и эта часть тоже спрятана в купоне.
Премия за худшую акцию. Самая интересная часть, о ней следующий раздел.
Ловушка корзины: каждая акция надёжная, а вместе нет
Простой вопрос. Возьмём пять крупных российских компаний, каждая из которых за два года падает больше чем на 35% примерно в одном случае из девяти. Какой шанс, что хотя бы одна из пяти упадёт так сильно?
Интуиция отвечает "чуть больше, чем у одной", процентов 15. Продавец помогает ей: в корзине знакомые названия, "вы же не думаете, что Сбер упадёт на треть?". Покупатель мысленно перебирает компании по одной, каждая кажется надёжной, и вся конструкция тоже.
Мы проверили на реальных ценах. Взяли все возможные корзины из 11 крупных акций (Сбер, Лукойл, Газпром, Роснефть, Новатэк, Магнит, МТС, Татнефть, Северсталь, НЛМК, АЛРОСА), каждый месяц с 2014 по 2024 год "покупали" их на два года и смотрели, где окажется худшая бумага.
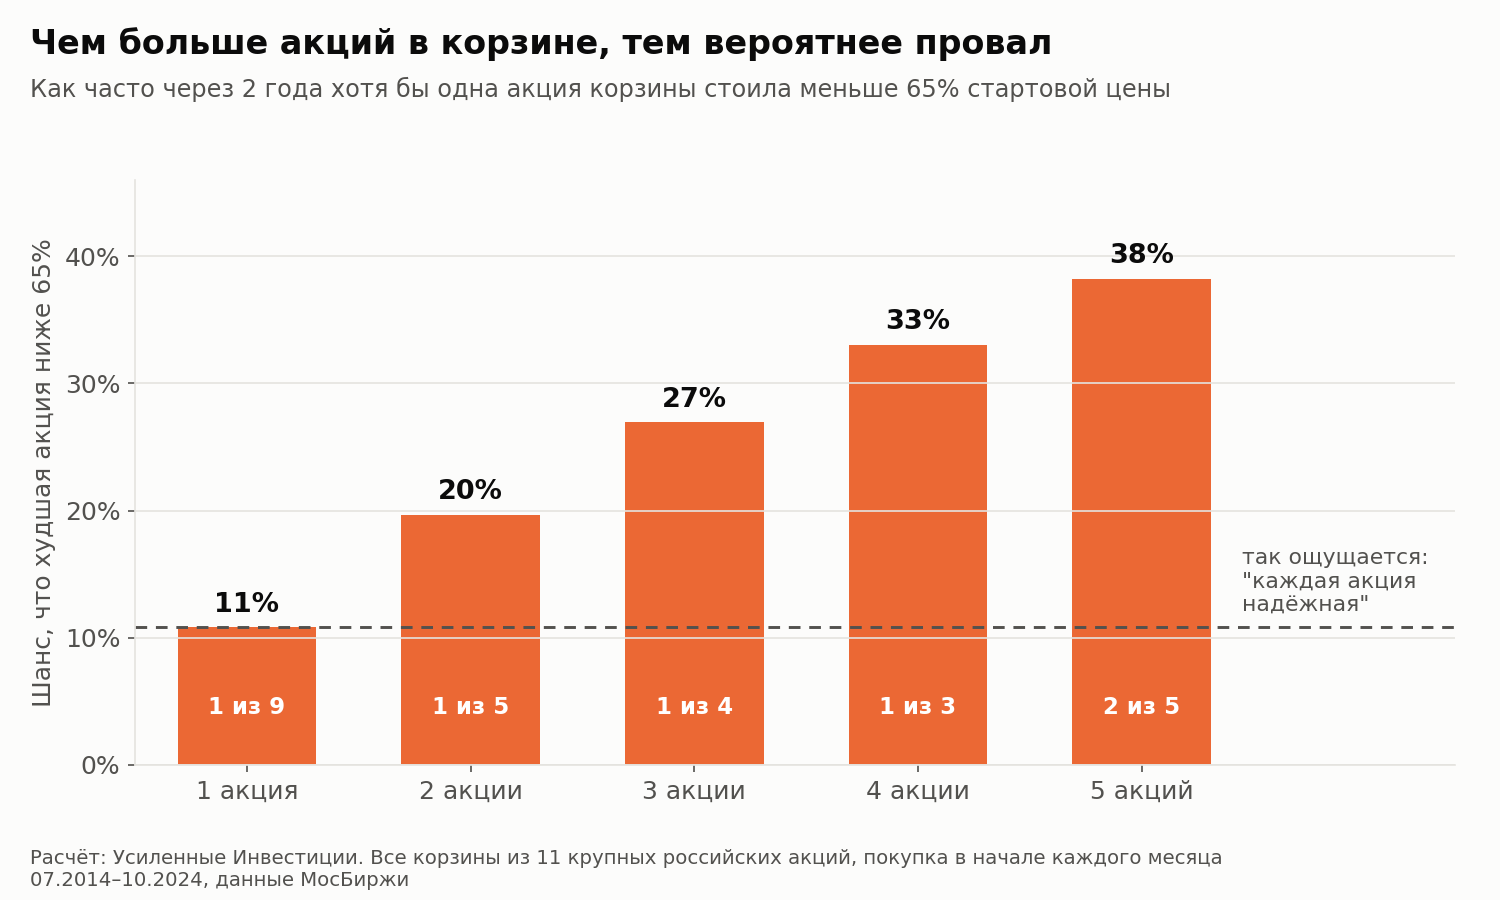
Одна акция заканчивала двухлетку ниже 65% стартовой цены в 11% случаев. Пара – уже в 20%, тройка в 27%, корзина из пяти в 38%. Это почти два случая из пяти. Если считать не только конец срока, но любой день внутри него, хотя бы одна из пяти акций проваливалась ниже барьера в 71% корзин.
Тот же эффект, что в задаче о днях рождения: в классе из 23 человек совпадение дней рождения у какой-то пары случается в половине случаев, хотя для каждого конкретного ученика шанс крошечный. Мозг спрашивает "упадёт ли эта акция", а продукт платит по ответу на вопрос "упадёт ли хоть одна".
Теперь вернёмся к выпуску с "Самолётом" из начала статьи: пять акций, барьер 85%, два года. На тех же исторических данных хотя бы одна из пяти бумаг заканчивала такой срок ниже 85% в 65% случаев. Почти в двух случаях из трёх. Покупателю продавали облигацию, а по сути он купил ставку, которая исторически чаще проигрывала, чем выигрывала.
Банк знает это точно и платит за каждую добавленную бумагу. Мы посчитали справедливый купон для двухлетнего "Феникса" с автоколлом 100%, купонным барьером 70% и защитой 65%. На одну акцию Сбера он составил 18% годовых, на пару Сбер и Лукойл 25%, на тройку Сбер, Лукойл и Новатэк 29,5%. Каждый лишний процент купона ровно покрывает растущий шанс получить самую упавшую бумагу. Высокий купон корзины – не щедрость, а цена этой ловушки.
Знакомые хвалят, потому что выигрыши частые, а проигрыши редкие и крупные
Почему тогда у большинства покупателей "Фениксов" нет претензий? Мы прогнали 20 460 условных нот по реальным ценам: те же 11 акций, все тройки, срок 2 года, наблюдение раз в квартал, автоколл 100%, купонный барьер 70% с памятью, защита 65%, купон на 7 п.п. выше годовой ОФЗ. Покупка в начале каждого месяца с июля 2014 по октябрь 2024 года. Это иллюстрация, а не прогноз.
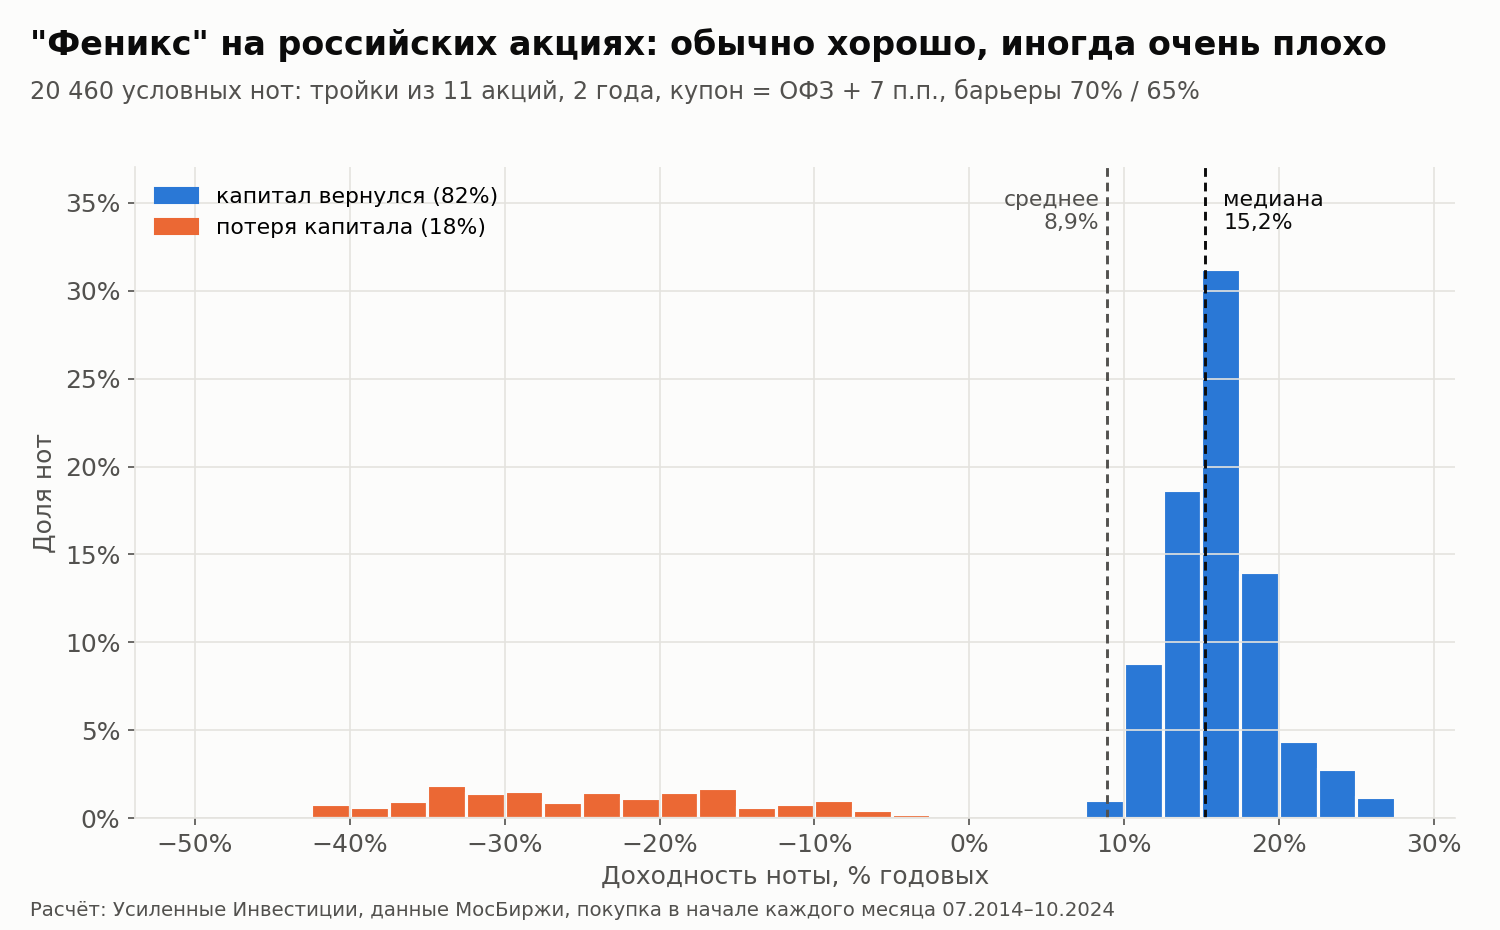
82% нот обогнали ОФЗ. Медианная доходность 15,2% годовых, а 27,5% нот погасились уже через квартал с купоном. Но 17,7% закончились потерей капитала, и худшая акция в таких случаях стоила в среднем 49% стартовой цены. Средняя доходность всех нот вышла 8,9% годовых, практически как у ОФЗ, хотя купон был на 7 п.п. выше.
Получается классическая асимметрия. Хороший исход типичен и наступает быстро: "купил, через три месяца погасилось с купоном, бери ещё". Об этом рассказывают знакомым. Плохой исход редкий, тяжёлый и неловкий, о нём молчат. Медиана говорит "работает", среднее говорит "как ОФЗ, только с шансом потерять половину".
К тому же убытки приходят волнами.
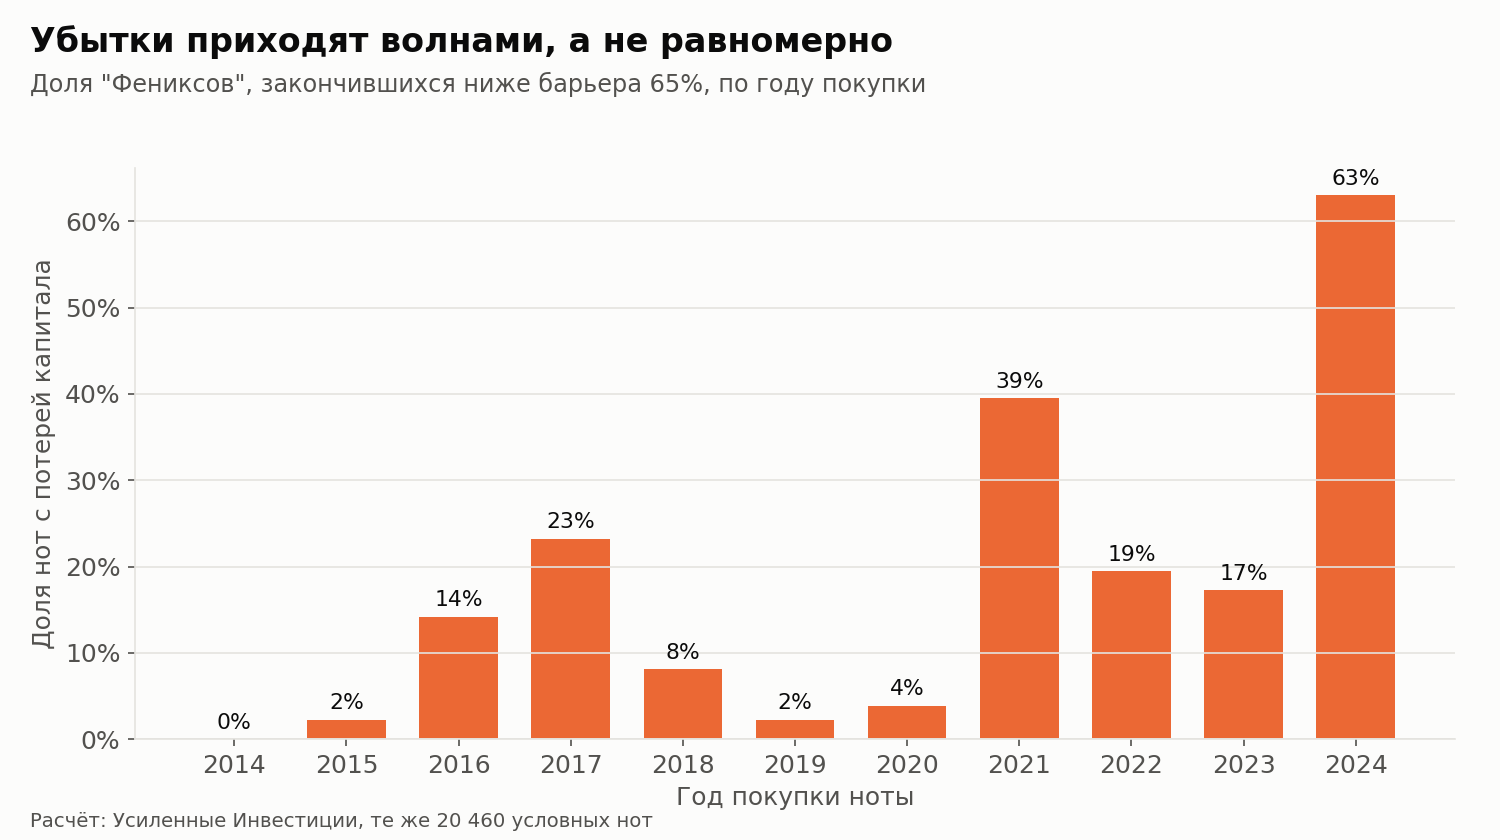
Среди нот 2014 и 2019 годов убыточных почти не было. Из купленных в 2021 году с убытком закончилась каждая третья, из купленных в 2024-м почти две из трёх. Человек, который купил три "Феникса" подряд в спокойные годы, искренне считает продукт безопасным, увеличивает сумму и встречает первую волну с самым большим вложением.
Модель при этом щадящая. В неё попали только компании, которые торгуются сегодня, купон щедрее обычных предложений, а комиссии за досрочный выход не учтены.
Сколько стоит упаковка: 3–6% в год против тех же деталей
Структурные облигации – один из самых прибыльных продуктов для брокера. Важно понимать, откуда берётся эта прибыль. Банк не держит проданный продукт как ставку на рынок. Он покупает облигацию и опционы или хеджирует их на бирже и забирает разницу между ценой продажи и стоимостью деталей. Со стороны покупателя эта разница и есть ожидаемая потеря:
ожидаемая потеря = цена продукта − стоимость облигации − стоимость опционов.
Облигация оценивается по кривой ОФЗ, опционы – по рыночной волатильности и дивидендам. Прогноз рынка для этого не нужен. Кто купит те же детали сам, при любом сценарии получит ту же выплату плюс эту разницу.
Мы посчитали её для шести продуктов: Twin Win на индекс МосБиржи, который нам прислали на оценку, типовой "Феникс" и четыре структурные облигации крупного банка, паспорта которых опубликованы 9–28 октября 2026 года.
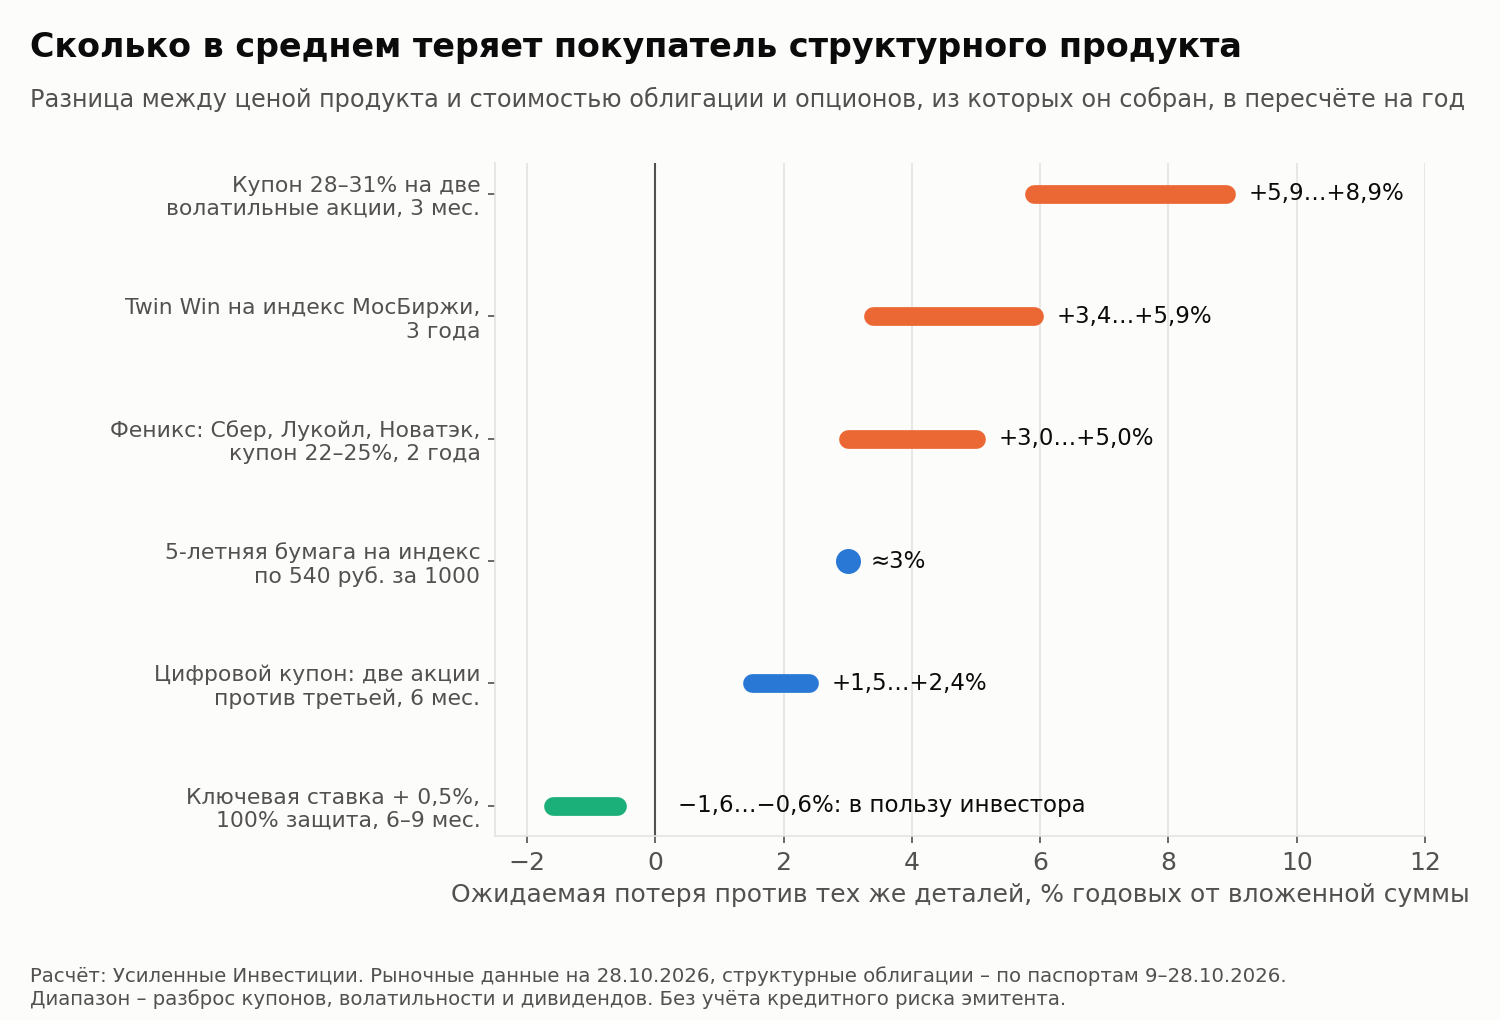
Разброс большой, и это хорошая новость: честные продукты существуют. Облигация с доходом "ключевая ставка + 0,5%" и полной защитой при нынешней кривой ОФЗ даже немного выгоднее госбумаг, по сути это фонд денежного рынка с надбавкой за кредитный риск эмитента. А на другом конце трёхмесячный купон 28–31% на две волатильные акции отдаёт продавцу 6–9% годовых. Справедливый купон для него 37%.
Отдельно стоит пятилетняя бумага на индекс по 540 рублей за 1000. Паспорт обещает "17,04% годовых" во всех сценариях. Это простой процент: 85,2% дохода, делённые на пять лет. Со сложным процентом выходит 13,1% годовых, а пятилетняя ОФЗ-ноль даёт 16,1%. Дополнительный доход от индекса по условиям платится, только если индекс к погашению не выше 200%, а формула даёт положительное число, только если выше. Условия исключают друг друга, так что эта часть бумаги не стоит ничего, и переплата составляет 12% вложенного.
Twin Win обещает заработать при любом рынке, но проигрывает ОФЗ почти при любом
Осенью нам прислали на оценку рекламное описание стратегии Twin Win на индекс МосБиржи:
- срок 3 года, результат считается по одной точке в конце;
- защита капитала 100%;
- если индекс вырос не больше чем на 50%, инвестор получает 130% роста, максимум +65%;
- если индекс упал не больше чем на 25%, инвестор получает 130% падения, то есть тоже зарабатывает, максимум +32,5%;
- при более глубоком падении, по рекламе, возвращается номинал плюс те же 32,5%.
Звучит как продукт без минусов. Рост хорошо, падение тоже хорошо, а риск потери номинала реклама называла исключённым.

Подвох в том, с чем сравнивать. Трёхлетняя ОФЗ-ноль на 28 октября давала 15,5% годовых, или +54% за срок без всяких условий. Twin Win обгоняет её, только если индекс вырастет больше чем на 42%. При любом исходе от падения на 60% до роста на 40% госбумага приносит больше. Если индекс через три года окажется около нуля, продукт даст 0–13% за весь срок.
Вторая деталь – дивиденды. Индекс МосБиржи ценовой, а индекс полной доходности с реинвестированием дивидендов обгонял его на 8,8–9,3% в год. За три года это около 30%, которые получит владелец фонда на индекс и не получит владелец Twin Win.
Третья – условие при падении больше 25%. В классическом Twin Win при пробитии барьера выплата за падение сгорает и возвращается только номинал (оранжевая линия на графике). Рекламное "100% + 32,5%" щедрее, и это стоит проверить в договоре.
Теперь разберём продукт на детали.
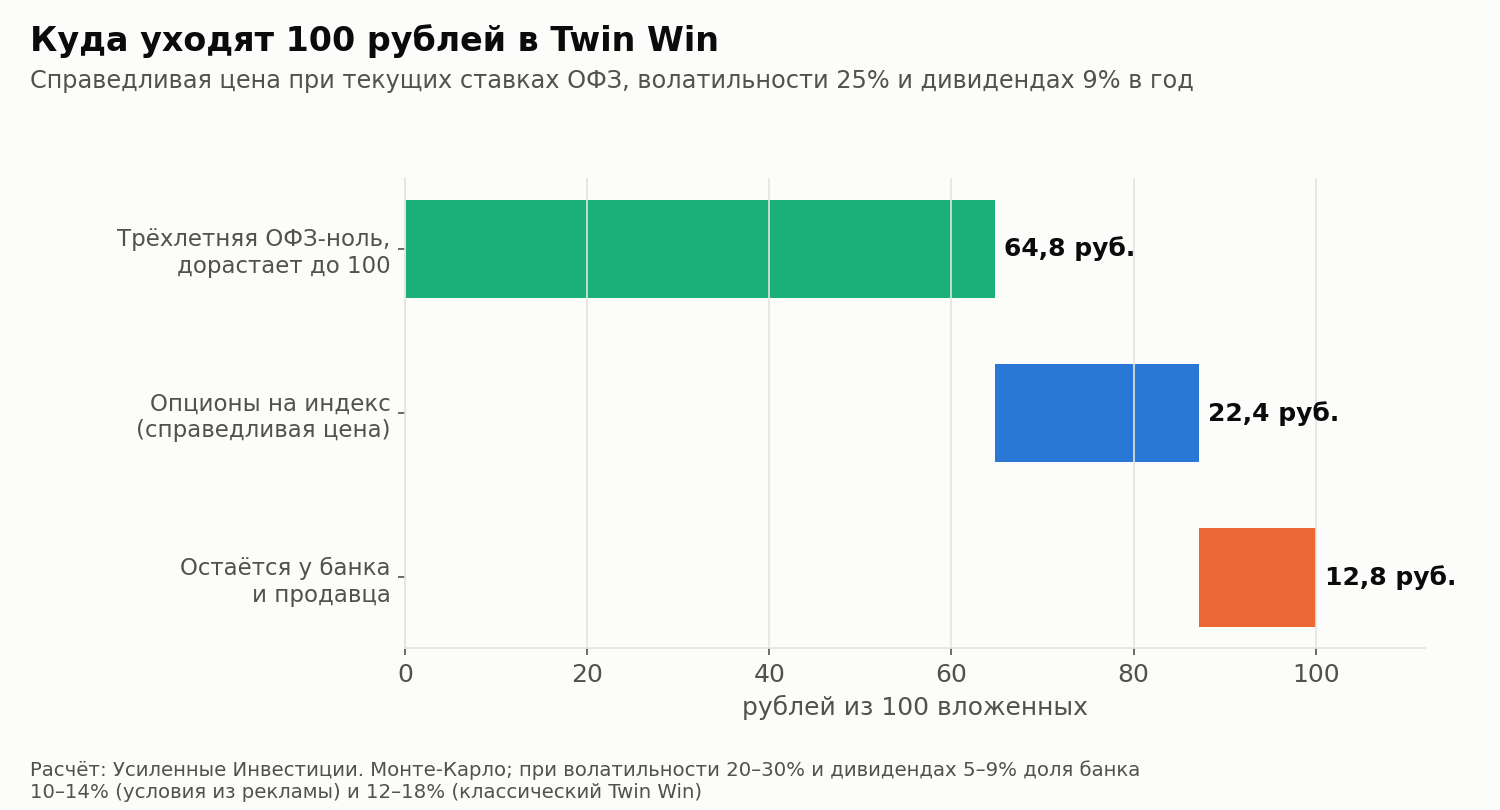
64,8 рубля из каждых 100 стоит трёхлетняя облигация-ноль, которая к концу срока дорастёт до 100. Это и есть вся "защита капитала". Опционы, которые дают формулу выплат, стоят около 22 рублей. Остаётся около 13. При разумном разбросе волатильности (20–30%) и дивидендов (5–9% в год) у продавца остаётся 10–18 рублей из 100, или 3,5–6% в год. Честный коэффициент участия при нынешних ставках был бы 185–210%, а не 130%.
Истории тех, кому не повезло
Выпуск с "Самолётом" из начала статьи не единственный. Ещё несколько реальных случаев.
"Порог 75%, всё безопасно". 2025 год, премиальный клиент, ноты на корзину акций по совету персонального менеджера. По словам клиента, ему обещали сохранность при падении до 75% и не объяснили, что достаточно провала одной бумаги из корзины, чтобы вся нота взяла её убыток. Потерю он оценивает примерно в 2 млн рублей. Брокер с его версией не согласен, спор не закончен.
Иностранные ноты, весна 2022 года. Их продавали как высокодоходные со "средним риском". После санкций эмитент погасил ноты досрочно, и сотни инвесторов в коллективной жалобе в ЦБ писали о потере 90% вложенного и больше. Другой инвестор купил долларовую ноту под 8% годовых в 2021 году: с февраля 2022-го выплаты прекратились, и из примерно 58 тыс. долларов, по его словам, потенциально осталось 16 тыс., да и те заморожены. Защита капитала не помогает, если проблемы у того, кто её обещал.
Пришла открыть вклад. В Вологде пенсионерка в 2021 году внесла 3,5 млн рублей, считая, что открывает вклад. Это было инвестиционное страхование жизни. Через два года ей выплатили 151 тыс. В Брянске пенсионеру с инвалидностью вместо вклада оформили ИСЖ на 500 тыс., а что подписано, понял сын, когда дома прочитал документы. Обоим деньги вернул суд.
У этих историй общий сценарий продажи: известный банк, слово "облигация" или "вклад", акцент на купоне и ни слова о том, как часто срабатывает барьер. Есть и важное различие. По ИСЖ суды регулярно признают договоры недействительными, если клиенту не объяснили отличие от вклада. Решений о возврате денег за структурную облигацию найти не удалось: покупатель подписал, что он квалифицированный инвестор и понимает риски.
Статистика подтверждает, что это не единичные неудачи. В декабре 2025 года ЦБ посчитал фактическую доходность структурных облигаций крупнейших эмитентов, погашенных в 2022–2024 годах: 3,2% годовых в среднем, ниже инфляции и ОФЗ. Документы для клиентов при этом обещали 20–50% годовых в умеренном и позитивном сценариях. Бумаги с результатом минус 50% годовых и хуже держали в основном граждане, а выпуски с доходностью выше 30% достались страховщикам и профучастникам. По ИСЖ среди полисов, завершившихся в 2020 году, 32% дали нулевой доход, а банк за продажу полиса получал от страховщика 8–12% взноса.
За рубежом то же самое. Американские структурные ноты продавались в среднем на 8% дороже справедливой стоимости, швейцарские барьерные продукты – на 3,5% в год. В Южной Корее в 2024 году продукты с барьером на гонконгский индекс принесли покупателям минус 53,5% по погасившимся бумагам, и регулятор обязал банки компенсировать в основном 20–60% убытков.
Защиту капитала и купон можно собрать самому
Защита капитала собирается из двух общедоступных деталей:
- 64,8 рубля в ОФЗ с погашением через три года;
- 35,2 рубля в биржевой фонд на индекс МосБиржи, который реинвестирует дивиденды.
Через три года ОФЗ вернёт 100 рублей, даже если акции обнулятся, а всё заработанное акциями пойдёт сверху.
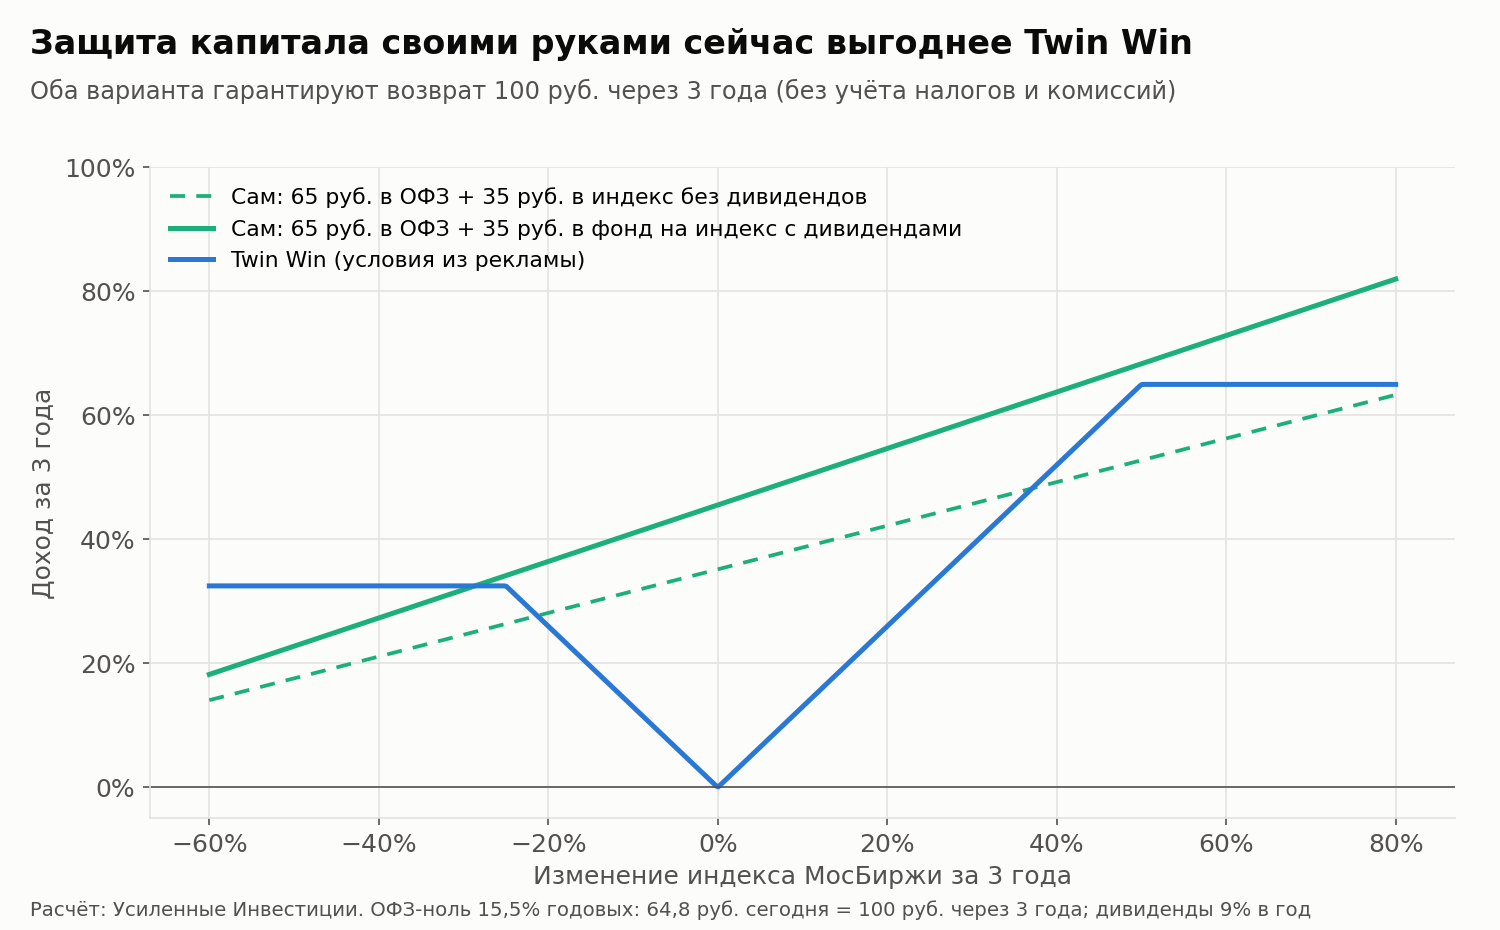
При нынешних ставках такая сборка выигрывает у Twin Win при любом исходе, кроме падения индекса больше чем на 26%. Она сохраняет дивиденды и весь рост без потолка, её можно продать в любой день по рыночной цене, для неё не нужна квалификация, и она не зависит от кредитного риска банка.
Есть и опционная версия: на МосБирже торгуются европейские опционы на индекс до декабря 2029 года. По расчётным ценам биржи защита до декабря 2027 года из ОФЗ и колла даёт участие в росте около 102%. Но длинные серии почти не торгуются, и заявку придётся ставить около расчётной цены в надежде на маркетмейкера.
Купон как у "Феникса" получается так: деньги лежат в ОФЗ или фонде денежного рынка, а против них продаются пут-опционы на акцию. Премия за пут играет роль купона, обязанность купить акцию дешевле – роль барьера. Пример на 28 октября: ОФЗ плюс проданный пут на Сбер со страйком 300 рублей и исполнением в декабре 2027 года дают около 22% годовых, если к сроку акция выше 300. С этой цифрой и стоит сравнивать предложение на ту же бумагу.
Автоколл и барьер с выключателем так точно не повторить, а для опционов нужен тест для неквалифицированных инвесторов. Зато можно взять одну акцию вместо корзины. Купон станет ниже, но исчезнет главная ловушка – риск получить самую упавшую бумагу из пяти.
Нормальный продукт – тот, где цена близка к стоимости деталей
Структурный продукт не обязательно плох. Банк делает реальную работу: покупает длинные опционы, которых почти нет на бирже, хеджирует их и упаковывает в одну бумагу. Вопрос только в цене этой работы, и её можно проверить.
- Коэффициент участия. При ставке ОФЗ около 15% на три года честный коэффициент в простой конструкции "ноль + колл" на индекс МосБиржи 135–200%. Если предлагают 100–130%, разница ушла продавцу.
- Купон против ОФЗ, а не против вклада. Надбавка к ОФЗ – это плата за проданную страховку. Для тройки Сбер, Лукойл и Новатэк справедливая надбавка сейчас около 15 п.п.
- Чем меньше акций в корзине, тем честнее риск. Корзина из пяти бумаг с купоном 30% страшнее одной бумаги с купоном 20%.
- Выход и эмитент. Биржевая котировка с маркетмейкером и надёжный российский эмитент без цепочек хранения через иностранную инфраструктуру.
И пять вопросов, которые стоит задать менеджеру до подписи:
- Это облигация с фиксированным купоном или выплата зависит от акций, индекса, ставки?
- Какая доля денег идёт в облигацию, какая в опционы, и сколько составляет комиссия, включая встроенную?
- Что я получу при падении худшей акции на 30%, 50%, 70%, деньгами или акциями?
- Сколько я получу, если захочу выйти через полгода?
- Сколько за тот же срок дают ОФЗ, и чем продукт лучше с учётом всех рисков?
Если на первый вопрос звучит "ну, почти облигация" – это не облигация.
Итог
- Структурный продукт – это облигация плюс опционы. Защиту капитала дают облигацией-нулём, высокий купон платят за проданную страховку от падения худшей акции корзины. Отсюда асимметрия: сверху потолок в виде купона, снизу обрыв почти до нуля.
- Сколько покупатель отдаёт продавцу, считается без прогноза рынка. У типичных продуктов на ценах конца октября 2026 года это 3–6% в год, у агрессивных до 9%. Но встречаются и честные продукты с потерей около нуля.
- Корзина обманывает интуицию: каждая акция по отдельности проваливается за два года примерно в одном случае из девяти, а хотя бы одна из пяти – почти в двух из пяти.
- "Феникс" обычно обгоняет ОФЗ и быстро гасится, поэтому знакомые его хвалят. Но примерно в каждом пятом случае он заканчивается потерей около половины капитала, а в среднем приносит столько же, сколько ОФЗ. Фактическая доходность структурных облигаций крупнейших банков, по данным ЦБ, 3,2% годовых.
- Защиту капитала можно собрать из ОФЗ и фонда на индекс, и сейчас это выгоднее готового Twin Win почти при любом исходе.
Материал подготовлен "Усиленными Инвестициями" и не является индивидуальной инвестиционной рекомендацией. Расчёты выполнены на данных МосБиржи (индексы IMOEX и MCFTR, кривая бескупонной доходности ОФЗ, цены акций и опционов на 28.10.2026), опубликованных паспортах структурных облигаций и исследовании Банка России "Структурные облигации" от 10.12.2025. Модели упрощённые и не учитывают налоги, брокерские комиссии и кредитный риск эмитента. Twin Win оценён по условиям из рекламного описания, а не по документам выпуска.