Совкомбанк за 3 квартал 2026: прибыль 26,6 млрд легла в нашу вилку, маржа 8%, акция растёт на отчёте
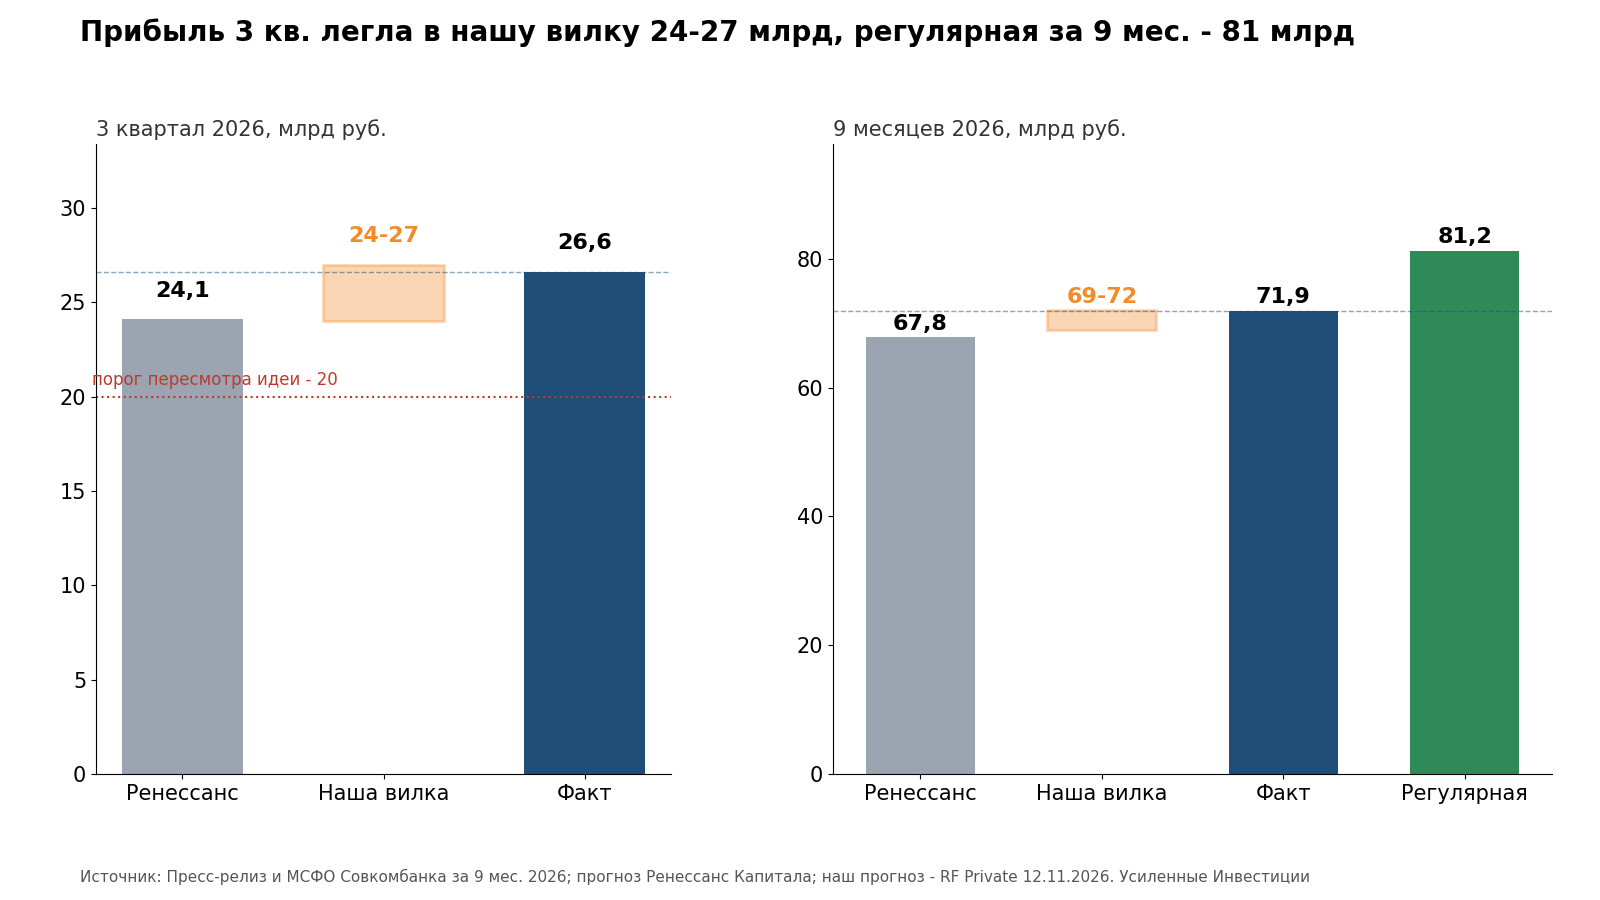
Усиленные ИнвестицииСовкомбанк 13 ноября опубликовал МСФО и пресс-релиз за 3 квартал и 9 месяцев 2026 года. Накануне в RF Private мы ждали прибыль за квартал 24-27 млрд руб. и называли два условия, при которых пересматриваем идею: прибыль ниже 20 млрд или норматив капитала Н1.0 ниже 11%. Факт: 26,6 млрд руб. и Н1.0 11,5%. Рынок отчёт принял: к 10:39 МСК акция стоит 11,38 руб. (+3,0% к закрытию 12.11) при индексе Мосбиржи +0,5%.
Вывод: отчёт подтверждает идею, цель 12 руб. сохраняем. Банк зарабатывает 23% годовых на капитал и стоит 0,57 капитала. Сильнее, чем мы думали, выглядит качество прибыли: без разовых статей за 9 месяцев было бы 81 млрд, а не 72. Слабее – капитал: Н1.0 стоит ровно на пороге дивидендной политики, поэтому дивиденд за 2026 год, скорее всего, будет скромным.
- Прибыль 3 квартала 26,6 млрд руб. (+49% год к году, +4% к 2 кварталу), ROE 23,4%. За 9 месяцев 71,9 млрд, вдвое больше, чем год назад, и уже больше всего 2025 года (53,2 млрд).
- Регулярная прибыль за 9 месяцев 81,2 млрд руб. Разовые статьи отняли 9,3 млрд, в основном это переоценка облигаций и акций (-24,2 млрд до налога). Она вернётся в прибыль, когда доходности ОФЗ снизятся.
- Маржа 8,0% в 3 квартале, рост шестой квартал подряд. Фондирование подешевело на 4,6 п.п., доходность активов снизилась только на 1,8 п.п. Менеджмент предупреждает, что основной рост маржи позади.
- Розница выросла на дешёвых депозитах, корпоративный блок платит резервами. Резервы по корпоративным кредитам за 9 месяцев выросли в 2,5 раза, кредиты на этапе 2 – до 97,6 млрд руб.
- Н1.0 11,5% – ровно порог дивполитики. Каждые 25% прибыли на дивиденды стоят около 0,5 п.п. норматива. По нашей модели с ограничением по капиталу дивиденд за 2026 год – 0,3 руб., а не 1 руб.
- Менеджмент и страховые дочки покупают акции. Доля менеджмента выросла до 53,9%, free float сократился до 16,1%.
Прибыль 26,6 млрд – в середине нашей вилки и выше прогноза Ренессанса
Факт. Чистая прибыль группы за 3 квартал составила 26,6 млрд руб. против 17,8 млрд годом ранее и 25,6 млрд во 2 квартале. Акционерам банка досталось 25,9 млрд, прибыль на акцию 1,15 руб. против 0,74 руб. ROE за квартал по методике банка 23,4%, за 9 месяцев 21,9% против 12,2% год назад. Чистый процентный доход за квартал 69,4 млрд руб. (+46% год к году, +7% к 2 кварталу).
За 9 месяцев чистая прибыль 71,9 млрд руб. (в 2 раза больше), прибыль на акцию 3,06 руб. По РСБУ за тот же период банк заработал 97,1 млрд руб. В РСБУ, в отличие от МСФО, попадают в том числе дивиденды дочерних компаний банку.
Сверка с прогнозами. 12 ноября в RF Private мы ждали за квартал 24-27 млрд и за 9 месяцев 69-72 млрд. Ренессанс Капитал ждал 24,1 и 67,8 млрд. Факт попал в верхнюю половину нашей вилки и на 10% выше Ренессанса.
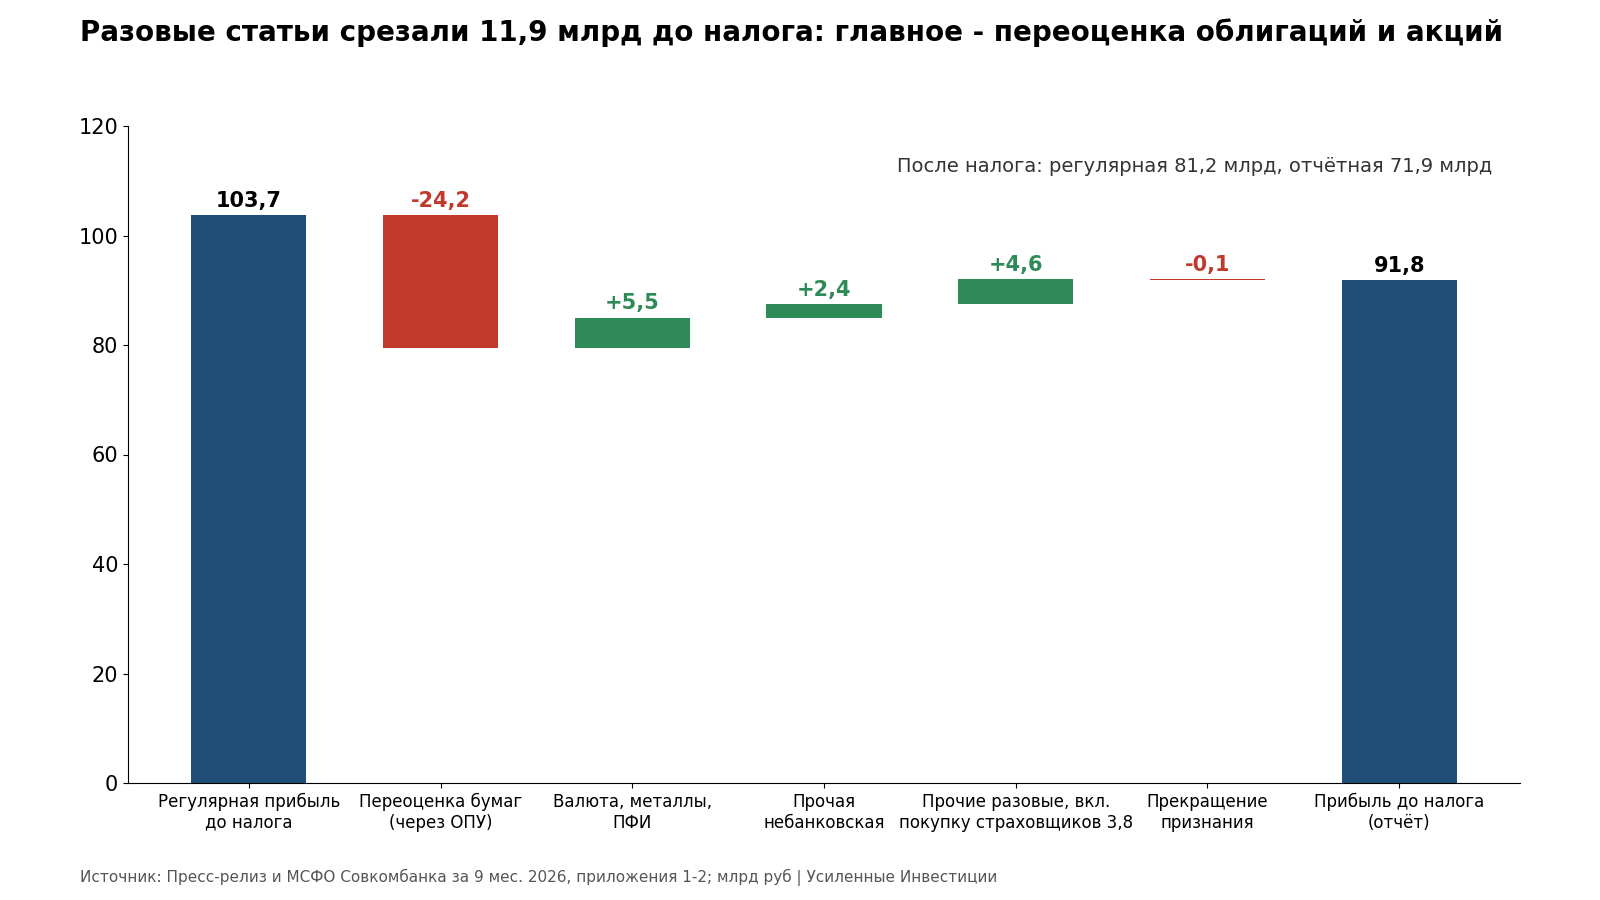
Без разовых статей за 9 месяцев было бы 81 млрд: переоценка бумаг съела 24 млрд
Факт (пресс-релиз, приложения 1-2). Банк разложил прибыль на регулярную и разовую. Регулярная прибыль до налога за 9 месяцев составила 103,7 млрд руб., после налога 81,2 млрд, в 2,4 раза больше, чем годом ранее. Разовые статьи до налога дали минус 11,9 млрд руб.:
- переоценка бумаг, которые отражаются через прибыль, -24,2 млрд руб. (год назад -1,5 млрд). Доходности облигаций с начала года выросли, хотя ключевая ставка снизилась с 16% до 14%, акции подешевели;
- валюта, драгметаллы и производные инструменты +5,5 млрд (год назад -17,3 млрд);
- доход от выгодной покупки страховых компаний "Капитал Лайф" и "Капитал Медицинское Страхование" 3,8 млрд, прочие разовые доходы ещё 0,8 млрд;
- прочая небанковская деятельность +2,4 млрд.
Расчёт авторов. Переоценка облигаций не реализована: банк не продавал бумаги, они просто подешевели на балансе. Когда доходности ОФЗ пойдут вниз вслед за ставкой или бумаги дойдут до погашения, этот минус вернётся в прибыль. Поэтому мы считаем базой для оценки регулярные 81 млрд за 9 месяцев (около 108 млрд в годовом выражении), а не отчётные 72 млрд. Обратная сторона: бумаги без рыночных котировок (уровень 3) на балансе выросли до 51 млрд руб. против 10 млрд в начале года, их переоценка зависит от модели банка.
Маржа 8,0% растёт шестой квартал подряд, но менеджмент говорит, что основной рост позади
Факт. Чистая процентная маржа банка за 9 месяцев выросла на 2,6 п.п., до 7,5%, в 3 квартале до 8,0% (2 квартал 7,6%, 3 квартал 2025 года 5,7%). Стоимость фондирования снизилась на 4,6 п.п., до 12,2%, доходность процентных активов только на 1,8 п.п., до 20,8%. Процентные расходы за квартал упали на 22%, процентные доходы на 5%. Сильнее всего подешевели срочные вклады населения (-34% процентных расходов за квартал) и депозиты компаний (-20%).
Председатель правления Дмитрий Гусев: "Фондирование дешевеет вслед за ставкой, поэтому маржа, по нашим оценкам, останется высокой. Но основная часть её роста, скорее всего, уже позади".
Расчёт авторов. Совкомбанк – один из главных выгодоприобретателей снижения ставки среди публичных банков: депозиты у него переоцениваются быстрее, чем кредиты с фиксированной ставкой (автокредиты, рассрочка, часть корпоративных). Пока это работает, но запас сужается. Портфель за 9 месяцев не рос (-1,3% с начала года), необеспеченная розница сокращается, а ипотека и корпоративные кредиты доходны меньше. Дальше рост чистого процентного дохода будет зависеть от возобновления роста кредитов, а не только от дешёвых депозитов. В модели на 4 квартал закладываем маржу около 8% и прибыль около 23 млрд руб., на 2026 год около 95 млрд.

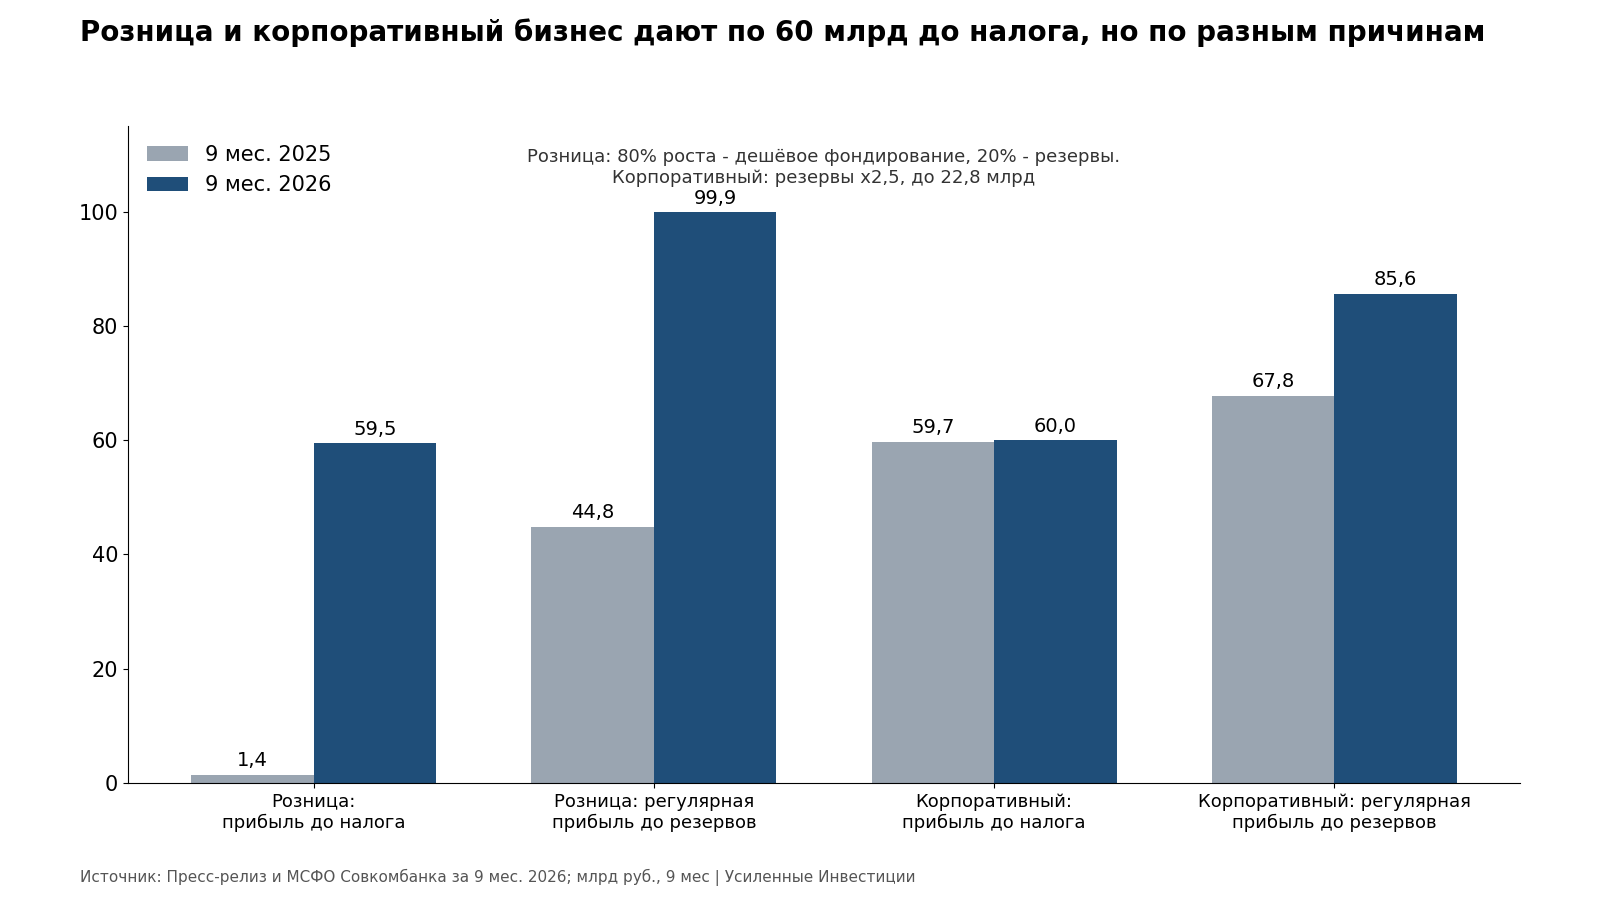
Розница выросла на дешёвых депозитах, корпоративный блок платит резервами
Факт. Розница и корпоративный бизнес за 9 месяцев принесли почти поровну: 59,5 и 60,0 млрд руб. прибыли до налога. Год назад розница дала 1,4 млрд. Банк объясняет рост розницы на 80% подешевевшим фондированием и на 20% снижением резервов (-27%). Казначейство показало минус 27,7 млрд, в основном из-за переоценки бумаг.
В корпоративном блоке прибыль до налога не изменилась (60,0 млрд), хотя регулярная прибыль до резервов выросла на 26%, до 85,6 млрд. Всё съели резервы: 22,8 млрд против 9,2 млрд год назад. Корпоративные кредиты на этапе 2 (риск заметно вырос, но дефолта ещё нет) за год выросли на 36,6 млрд, до 97,6 млрд руб., 92% из них обслуживаются без просрочки. Гусев: "Если ставки останутся высокими, расходы на резервы в корпоративном бизнесе могут остаться высокими".
Стоимость риска за 9 месяцев 2,5% против 3,0% год назад. Доля проблемных кредитов (этап 3 и приобретённые обесцененные) 4,7%, покрытие резервами 99,8% (-2,1 п.п.). Но картинку улучшают и списания: за 9 месяцев банк списал 79 млрд руб. кредитов против 56 млрд год назад, из них 35 млрд потребкредитов. Просрочка 90+ по ипотеке выросла на 29%, до 19,7 млрд руб.
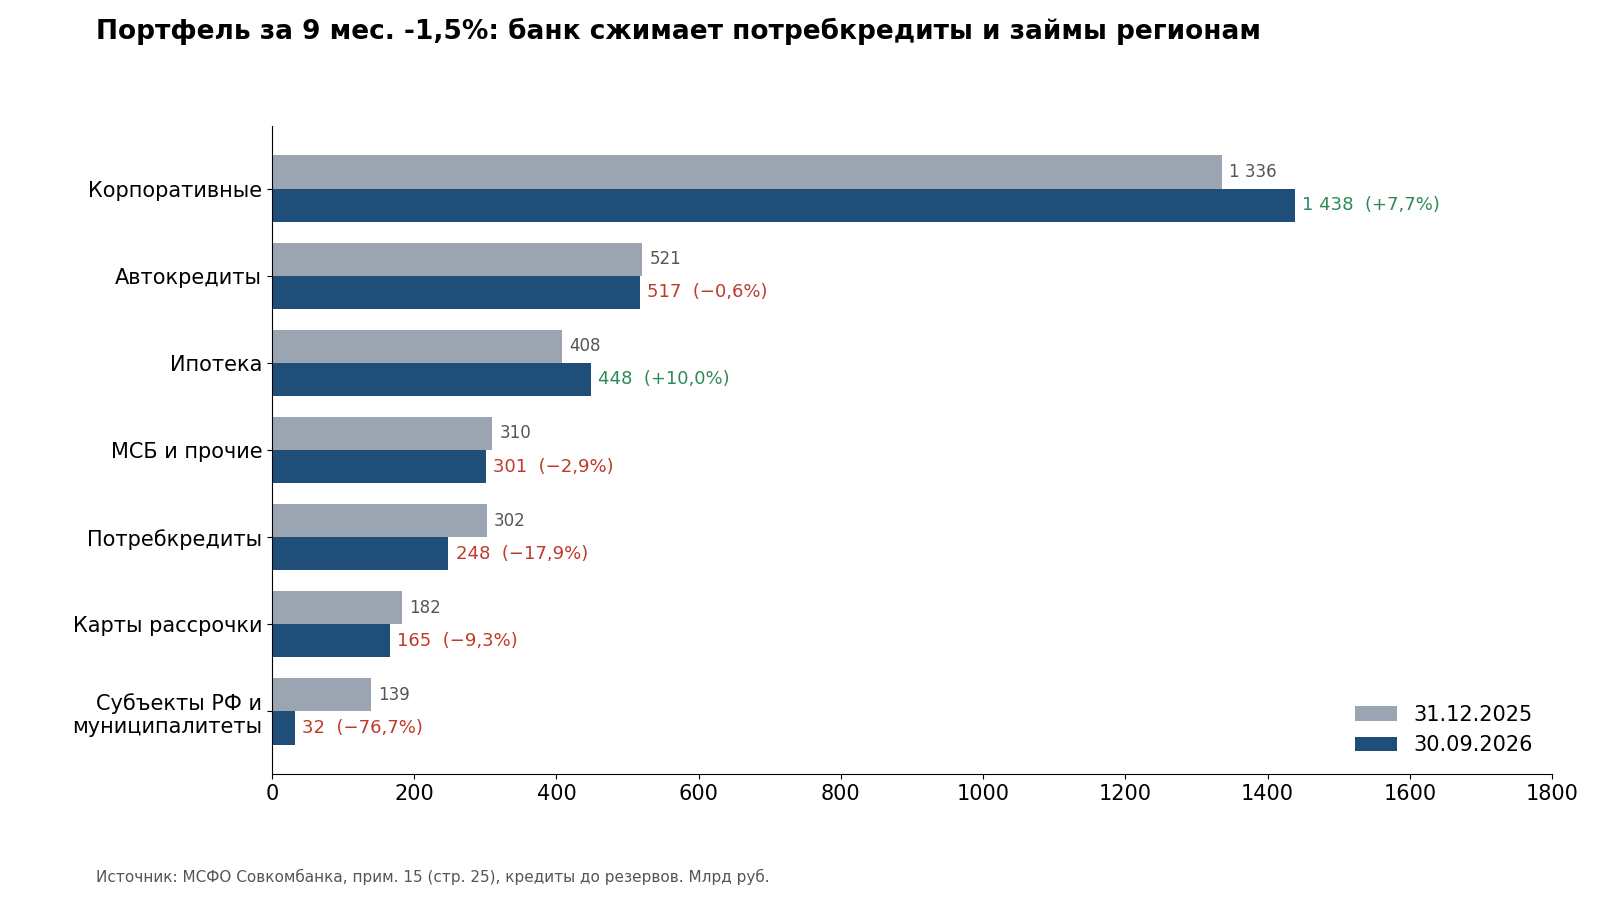
Розничный портфель за год сократился на 2%, до 1 379 млрд руб., но поменял состав: ипотека +18% (448 млрд), потребкредиты -22% (248 млрд), карты рассрочки "Халва" -9% (165 млрд). Доля залоговых кредитов выросла до 70%. Корпоративный портфель за год +11%, до 1 779 млрд.

Гарантии и страхование поддерживают доходы без роста баланса
Факт. Чистый комиссионный доход за 9 месяцев вырос на 15%, до 39 млрд руб. Комиссии за банковские гарантии +23%, до 20,4 млрд, за расчётное обслуживание компаний +24%, до 11,1 млрд, за организацию облигаций +29%. Портфель гарантий, аккредитивов и поручительств вырос на 21%, до 1 224 млрд руб.
Чистый доход от страхования снизился на 21%, до 25,8 млрд руб.: меньше продаж машин и кредитного страхования, дороже ремонт по автострахованию. Но инвестиционный доход страховщиков от размещения резервов вырос в 1,9 раза, до 19,2 млрд, и с ним результат страхового бизнеса +9%, до 46,8 млрд руб. "Капитал Лайф" с апреля добавил в прибыль 2,8 млрд.
Операционные расходы выросли на 5%, до 120 млрд руб., вместе с двумя купленными страховщиками. Без них численность персонала с начала года сократилась на 2 тыс., до 35 тыс. человек. Отношение расходов к доходам снизилось с 58,9% до 45,5%.
Н1.0 11,5% – ровно на пороге дивполитики, поэтому дивиденд за 2026 год скорее скромный
Факт. На 1 октября 2026 года норматив достаточности капитала Н1.0 составил 11,5% (+1,4 п.п. за год), основного капитала Н1.2 9,6%, базового Н1.1 8,5%. Капитал акционеров 446 млрд руб., или 20,1 руб. на акцию (+23% за год). По дивидендной политике банк платит 25-50% прибыли по МСФО, но так, чтобы Н1.0 оставался не ниже 11,5%. За 2025 год банк заплатил 0,35 руб. на акцию, около 15% прибыли.
Гусев: "Требования Банка России к капиталу растут. Мы выполняем их с запасом и продолжаем укреплять капитал, чтобы уверенно войти в 2027 год".
Расчёт авторов. Активы с учётом риска у банка около 4,3 трлн руб., поэтому 0,1 п.п. Н1.0 – это примерно 4,3 млрд руб. капитала. Дивиденд 25% от ожидаемой прибыли 2026 года (около 23 млрд руб., 1,03 руб. на акцию) стоит около 0,5 п.п. норматива. Минимум Н1.0 с надбавками, по оценке аналитиков, вырастет с 10,25% сейчас до 10,75% с апреля 2027 года и около 12% с апреля 2028 года.
В модели дивидендов, которую мы показывали на мастермайнде 12 ноября, банк оставляет 80% прибыли в капитале и платит только то, что сверх требований. Обновлённая на факте 9 месяцев модель даёт дивиденд за 2026 год около 0,3 руб., за 2027 год ноль, а заметные выплаты (1,3-2,2 руб.) с прибыли 2028-2030 годов, когда капитал догонит надбавки. Если банк всё-таки заплатит 25% за 2026 год, как в апреле допускал первый зампред Сергей Хотимский, будет около 1 руб. (9% к цене) – для нас это позитивный сценарий, а не база. Слова Гусева про "уверенно войти в 2027 год" скорее за осторожность.
Вместо дивидендов банк возвращает деньги выкупом: страховая дочка покупает акции на бирже по 3 млрд руб. в квартал с 7 октября (в 3 квартале 2 млрд). Это около 1,2% капитализации в квартал.

Менеджмент и страховщики покупают акции, free float сжался до 16,1%
Факт. За 9 месяцев совокупная прямая и косвенная доля менеджмента в капитале банка выросла на 3,5 п.п., до 53,9%, в том числе на 2,0 п.п. в 3 квартале. Страховые компании группы держат 1,3% акций против 0,4% в начале квартала. 9 сентября один из акционеров продал пакет через ускоренную книгу заявок, основной акционер "Совко Капитал Партнерс" в сделке увеличил долю. Доля акций в свободном обращении за квартал снизилась с 17,3% до 16,1%.
Гусев: "По текущей цене собственные акции для нас одно из самых выгодных вложений... Менеджмент разделяет эту оценку".
Расчёт авторов. Рост доли менеджмента – самый сильный сигнал в отчёте: люди, которые лучше всех видят капитал и резервы, считают акцию дешёвой. Минус в том, что бумага становится менее ликвидной. Если free float продолжит снижаться, Мосбиржа при пересмотре базы расчёта может уменьшить вес бумаги в индексе.
Рынок отыграл отчёт: +3,0% при индексе +0,5%, лучше, чем на любом из 7 прошлых отчётов
Факт (Мосбиржа). До публикации акция торговалась около 11,05-11,10 руб. В 08:40 МСК вышли пресс-релиз и МСФО, за 20 минут бумага выросла до 11,35 руб. К 10:39 МСК цена 11,38 руб., это +3,0% к закрытию 12 ноября при индексе +0,5%, опережение +2,5 п.п.. Оборот за утро 1,32 млрд руб. – в 2,2 раза больше среднего дневного оборота за последние 20 сессий (0,61 млрд).
Сравнение. На семь прошлых отчётов по МСФО с марта 2025 года акция в день публикации отклонялась от индекса от -3,0 до +1,6 п.п. Среди банков в этом сезоне так же сильно рос только Т-Технологии (+2,3 п.п. 10 ноября), который повысил прогноз на год. Сбербанк на свой отчёт сходил к индексу в ноль, ДОМ.РФ +0,9 п.п., ВТБ -3,0 п.п.
От цены 10,78 руб., по которой мы питчили Совкомбанк на мастермайнде 12 ноября, бумага выросла на +5,6%. До цели 12 руб. остаётся +5,4%.


Оценка: даже жёсткая модель дивидендов даёт 12 руб., мягкие допущения – 14-16 руб.
Расчёт авторов. При цене 11,38 руб. капитализация около 256 млрд руб. Это 0,57 капитала (20,1 руб. на акцию) и 2,7 ожидаемой прибыли 2026 года (около 95 млрд). У Сбербанка P/B около 0,77 при меньшей рентабельности.
Мы оцениваем банк дивидендной моделью, в которой выплаты ограничены требованиями к капиталу:
- 12,1 руб. – жёсткий вариант: 80% прибыли остаётся в капитале, активы растут на 7% в год, требуемая доходность 20%, надбавки к Н1.0 растут до 12% с 2028 года;
- 13,8 руб. – если надбавки с 2028 года не ужесточат;
- 15,7 руб. – если вдобавок активы растут на 5% в год, а в терминальной стоимости ставка 17%;
- около 17-18 руб. – если выкуп акций считать выплатой акционерам и банк привлечёт субординированный капитал.
Формула справедливого P/B через устойчивый ROE, без ограничения по капиталу, даёт 15,6 руб. Мы её не берём в базу: она предполагает, что прибыль можно раздать, а у Совкомбанка капитал сейчас – главное ограничение.

Идея не сломалась: оба условия пересмотра пройдены с запасом
Мы проверяли идею по двум цифрам: прибыль 3 квартала не ниже 20 млрд (факт 26,6) и Н1.0 не ниже 11% (факт 11,5%). Обе пройдены. Добавились два плюса, которых мы не закладывали: регулярная прибыль 81 млрд против 72 млрд отчётных и покупки акций менеджментом. Добавился и минус: менеджмент прямо говорит, что пик роста маржи позади, а корпоративные резервы могут остаться высокими.
Что смотрим дальше:
- конференц-звонок банка сегодня в 15:00 – прогноз на 2026-2027 годы, дивиденд за 2026 год, план по капиталу (дополним разбор);
- РСБУ за октябрь и ноябрь – месячная прибыль держалась на 10-11 млрд руб. с июля;
- решение ЦБ по ставке 18 декабря – каждое снижение поддерживает маржу;
- корпоративные кредиты на этапе 2 и резервы по гарантиям для госзакупок;
- Н1.0 по месячной отчётности ЦБ: устойчиво выше 11,5% – аргумент за дивиденд за 2026 год.
Главные риски
- Корпоративный кредитный риск. Этап 2 корпоративного портфеля 97,6 млрд руб. (+60% за год), резервы корпоративного блока в 2,5 раза выше прошлогодних, портфель гарантий для госзакупок 1,2 трлн руб.
- Пик маржи. Процентные доходы уже падают, портфель не растёт. Когда депозиты перестанут дешеветь, рост прибыли замедлится.
- Капитал и дивиденды. Н1.0 на пороге политики, требования растут до 2028 года. Ещё один год выплат около 15% прибыли ослабит дивидендный аргумент.
- Переоценка бумаг. Если доходности ОФЗ вырастут, разовые убытки повторятся. Бумаги уровня 3 выросли до 51 млрд руб.
- Ликвидность акции. Free float 16,1% и снижается, решения по выплатам принимает узкий круг акционеров.
Источники
- Пресс-релиз ПАО "Совкомбанк" "Чистая прибыль Совкомбанка за девять месяцев 2026 года выросла вдвое, до 72 млрд рублей", 13.11.2026, sovcombank.ru.
- Обобщённая промежуточная консолидированная отчётность ПАО "Совкомбанк" по МСФО за 9 месяцев 2026 года, обзорная проверка ООО "Б1 – Аудит".
- Котировки: Московская биржа (ISS), 10-минутные и дневные свечи TQBR и IMOEX. Ключевая ставка: Банк России. РСБУ за 9 месяцев: Ведомости, 02.11.2026. Прогноз Ренессанс Капитала – из открытых материалов брокера.
- Модель дивидендов с ограничением по капиталу – расчёт Усиленных Инвестиций к мастермайнду 12.11.2026, обновлена на факте 9 месяцев.
Разборы других банков и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, живая карточка с мультипликаторами – Совкомбанк на портале Frontier.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам, и мы оперативно исправим.
Пометка "расчёт авторов" означает нашу оценку, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.