Российский софт в 2027: заказчики режут подрядчиков, выигрывают продуктовые лидеры. Разбор шести эмитентов
Усиленные ИнвестицииВывод: 2027 год для российских разработчиков ПО будет годом оптимизации бюджетов, а не их роста. Из шести публичных компаний сектора интереснее всего Позитив и Аренадата, Базис стоит покупать на откатах, Астру лучше держать до отчёта за 9 месяцев, Диасофт держать, Софтлайн обходить стороной.
Полная версия разбора с графиками и таблицами на портале: frontier.eninvs.com
Сезон отчётов за 9 месяцев 2026 года у российских ИТ-компаний почти закончился. Позитив и Базис отчитались 10 ноября, Софтлайн выйдет с цифрами 20 ноября, Астра около 25 ноября, Диасофт и Аренадата – до конца года. Одновременно стали видны планы крупных заказчиков на 2027 год и параметры федерального бюджета. Ниже эти данные сведены вместе. Из них видно, что происходит со спросом на софт, кто из эмитентов от этого выигрывает и сколько за каждого просит рынок.
Импортозамещение как главный драйвер спроса выдохлось. ВТБ прямо говорит, что пик ИТ-расходов позади, госкомпании уходят в собственную разработку, бюджет нацпроекта "Экономика данных" урезан.
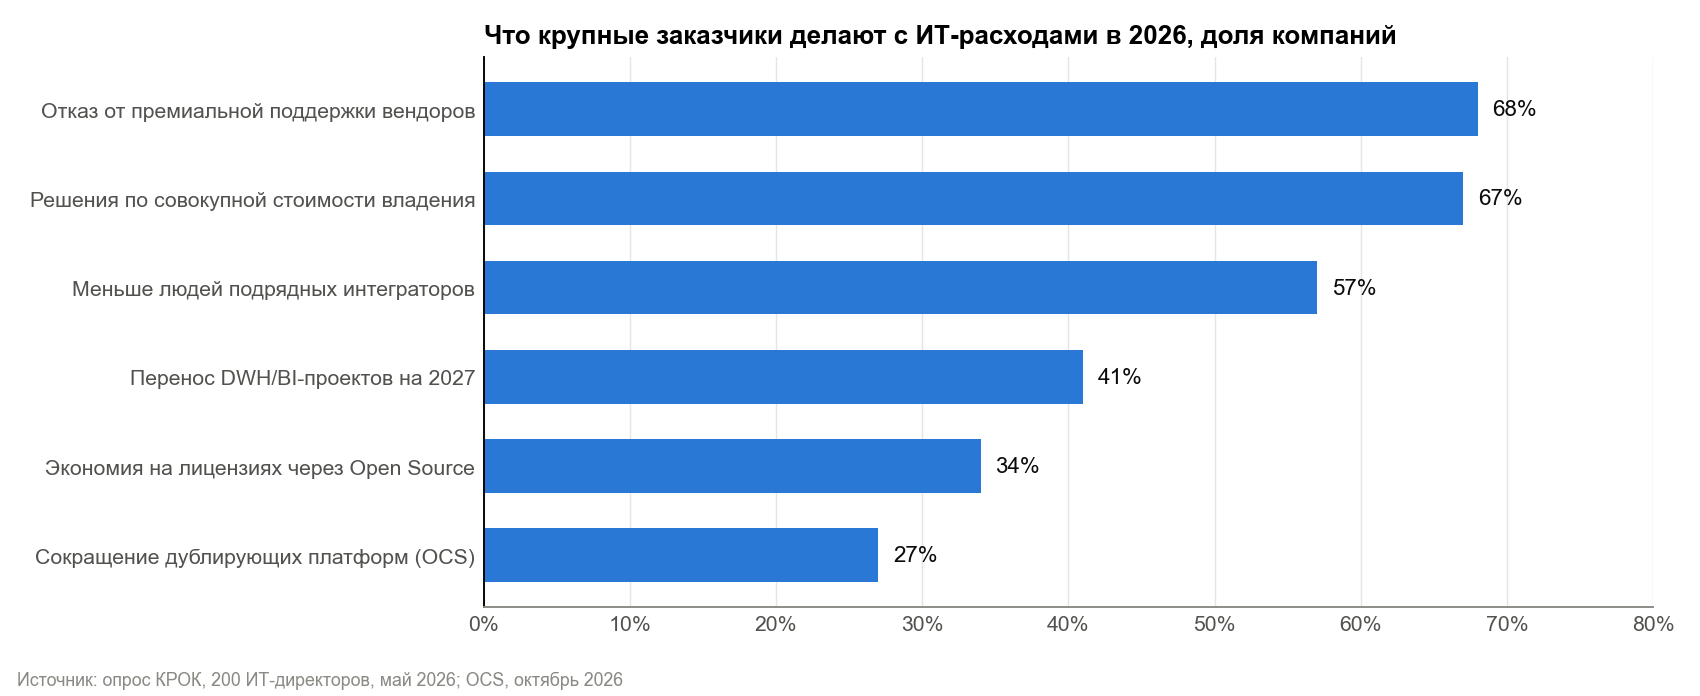
Заказчики режут прежде всего подрядчиков и сопровождение. 57% крупных компаний сокращают людей подрядных интеграторов, 68% отказываются от премиальной поддержки вендоров. Лицензии ключевых платформ страдают меньше.
Ставка 14% откладывает крупные проекты минимум до второго полугодия 2027. Аренадата уже снизила прогноз из-за ставки, Астра ждёт эффекта от её снижения только в 2027 году.
Рынок уже разделил сектор. С начала года Базис вырос на 41%, Позитив на 33%, Аренадата на 27%, а Софтлайн, Диасофт и Астра подешевели на 12–32%.
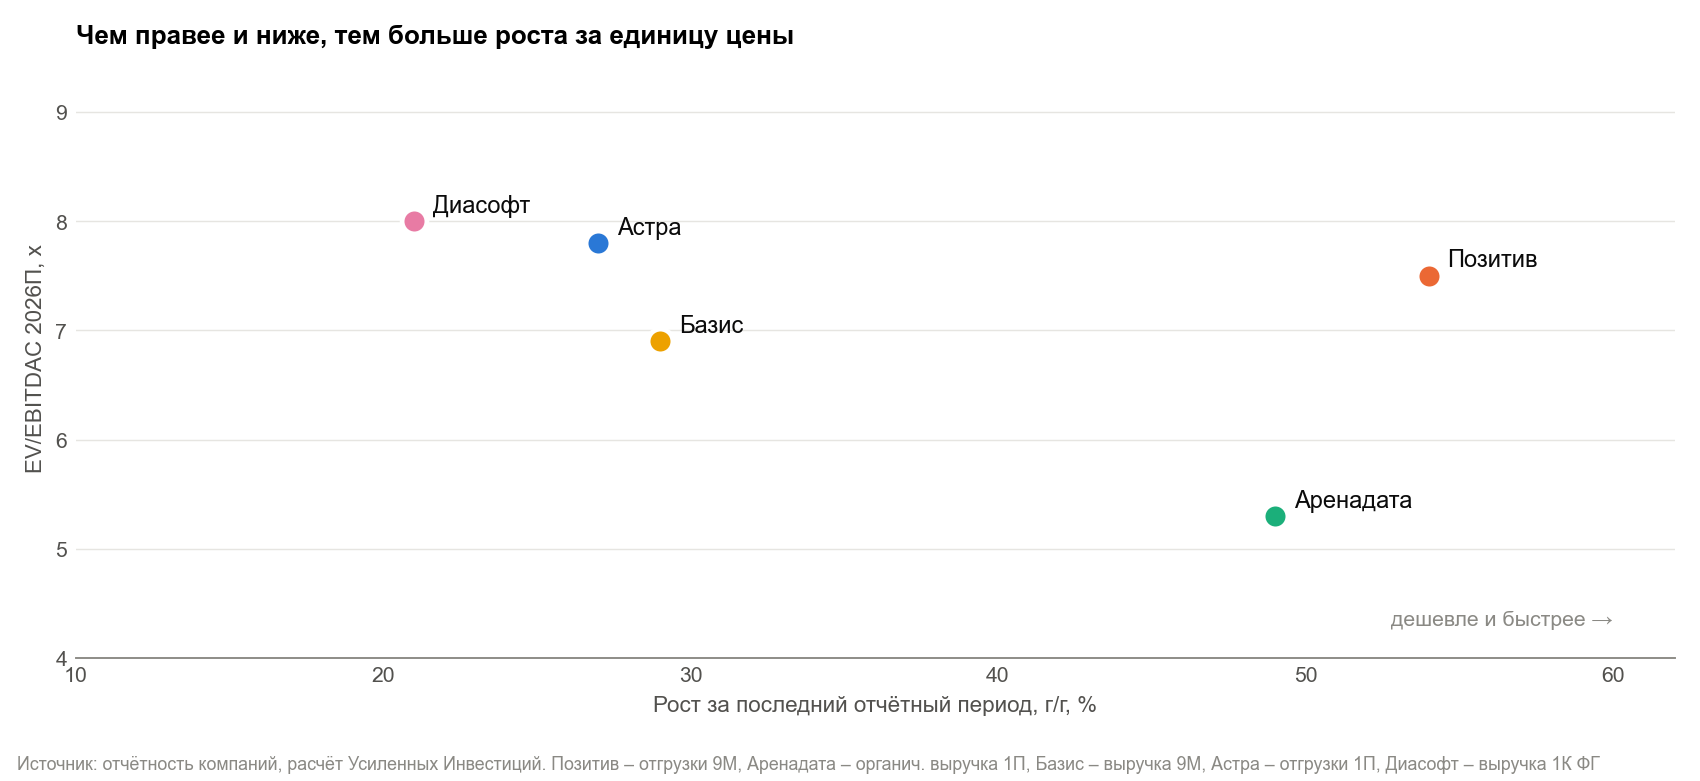
По оценке лучше всех выглядят Аренадата и Позитив. Аренадата стоит около 5x EBITDAC 2026 года при чистом кэше, Позитив около 7,5x при росте отгрузок на 54%.
Рынок софта растёт медленнее, чем обещают отраслевые ассоциации, и рост достаётся немногим
Оценки роста рынка в 2026 году расходятся в разы. Т1 в конце августа оценил рост всего ИТ-рынка в 4% и не ждёт двузначных темпов раньше 2028 года. РУССОФТ насчитал, что выручка индустрии ПО в 2025 году выросла на 14% при прогнозе 24%, а на 2026 год ждёт 17%. Strategy Partners оценивает рост рынка корпоративного ПО в 2026 году в 20%.
Разница объясняется тем, что считают разное. Но общий вывод один. Рост концентрируется у небольшого числа лидеров, а у остальных выручка стоит на месте или падает. Это видно по отчётам. У Позитива отгрузки за 9 месяцев выросли на 54%, у Базиса выручка на 29%, а у ИВА за полугодие выручка упала на 8,5%, у Диасофта по РСБУ за 9 месяцев на 18%.
Крупные заказчики сокращают подрядчиков и сопровождение, а лицензии ключевых платформ сохраняют
В мае КРОК опросил 200 ИТ-директоров компаний с выручкой от 5 млрд руб. Большинство в 2026 году оптимизирует расходы, и режут они в первую очередь работу внешних людей. 68% переводят поддержку с премиальных пакетов вендоров на собственный сервис, 57% сокращают число людей подрядных интеграторов, 41% переносят проекты по хранилищам данных и аналитике на 2027 год. Отдельный опрос OCS показал, что у 53% компаний по две платформы одного класса, и 27% уже сокращают дубли.
Госкомпании идут тем же путём. Их закупки ПО у малых технологических компаний в первом полугодии упали с 21 до 9,15 млрд руб. Часть работ забирают собственные ИТ-дочки. По данным TAdviser, расходы госкомпаний на компьютеры и ПО в третьем квартале снизились примерно на 10% год к году. Рынок труда это подтверждает. Доля компаний, которые планируют нанимать айтишников, падает с 30% до 18%, а зарплаты в разработке за первое полугодие выросли на 1%, меньше инфляции.
Поэтому мы ждём, что в 2027 году ИТ-бюджет крупного заказчика вырастет на 0–5% в рублях, то есть с учётом инфляции сократится. Внутри бюджета статьи поведут себя по-разному.
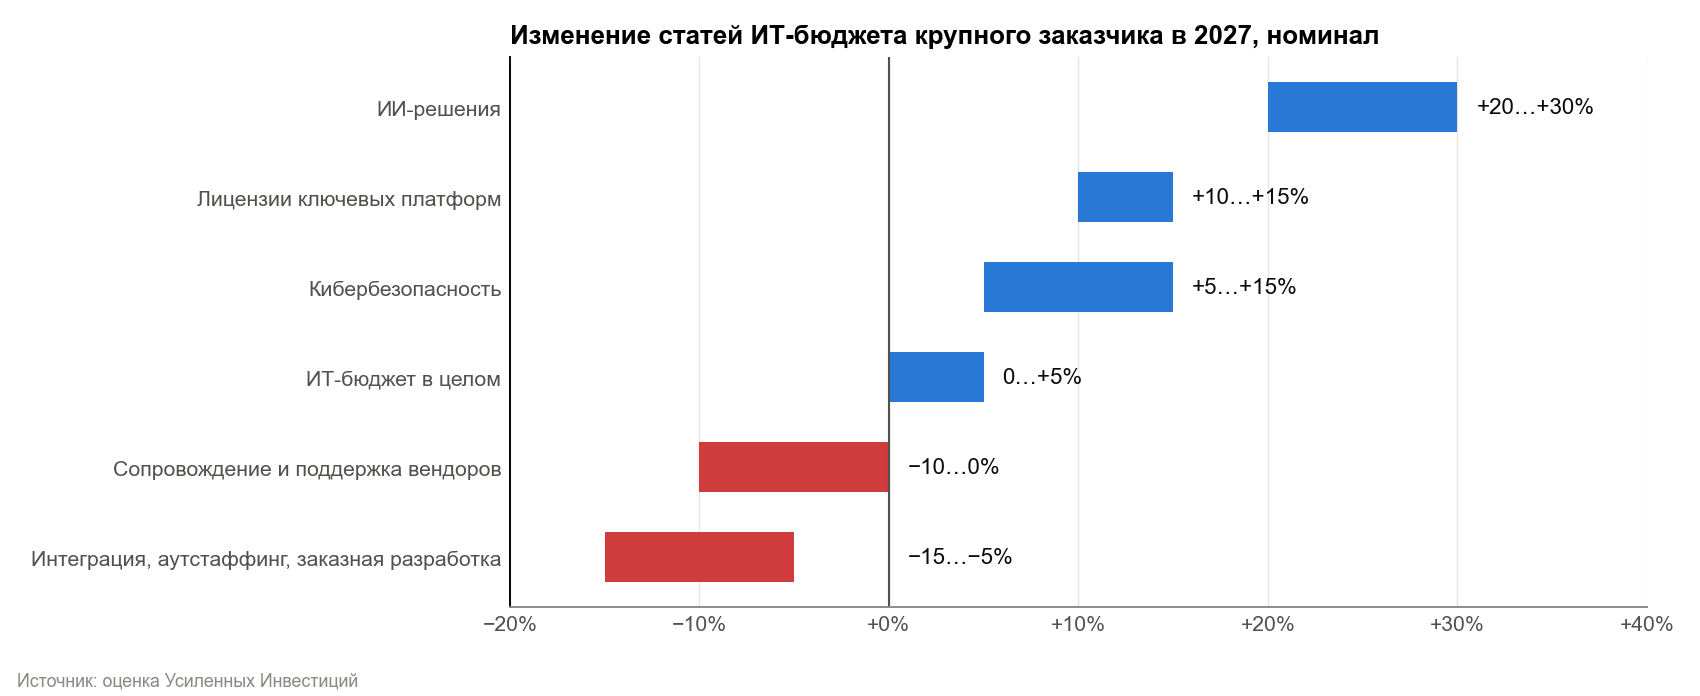
- ИТ-бюджет в целом: 2027 к 2026 0…+5%; почему Ставка, давление на маржу заказчиков, конец первой волны импортозамещения; кого касается Все
- Лицензии ключевых платформ (ОС, ИБ, виртуализация, СУБД): 2027 к 2026 +10…15% у лидеров; почему Заказчики оставляют 1–2 вендора на класс задач, требования к совместимости с двумя ОС; кого касается Позитив, Базис, Астра, Аренадата
- Кибербезопасность: 2027 к 2026 +5…15%; почему Атаки и регулирование, рост цен на отечественные продукты на 15–30%; кого касается Позитив
- Сопровождение и поддержка вендоров: 2027 к 2026 −10…0%; почему Перевод на собственный сервис; кого касается Все вендоры
- Интеграция, аутстаффинг, заказная разработка: 2027 к 2026 −15…−5%; почему Собственные команды, НДС 22% на заказную разработку; кого касается Софтлайн, услуги Аренадаты и Диасофта
- Новые крупные проекты (хранилища данных, ERP, ядро банка): 2027 к 2026 сдвиг во 2П 2027; почему Ждут снижения ставки; кого касается Диасофт, Аренадата, Софтлайн
- ИИ-решения: 2027 к 2026 +20…30% с низкой базы; почему Доля генеративного ИИ в ИТ-затратах растёт с 3,5% до 4,2% (Т1); кого касается Пока мало влияет на выручку публичных вендоров
Ставка 14% откладывает крупные проекты минимум до второго полугодия 2027
23 октября ЦБ сохранил ключевую ставку на 14%. Это первая пауза в цикле снижения. Средняя ставка в 2027 году, по прогнозу регулятора, составит 12,5–13,5%, следующее заседание 18 декабря. Для промышленных заказчиков это значит дорогие деньги ещё как минимум полгода.
Компании говорят об этом прямо. Аренадата снизила прогноз роста выручки на 2026 год с 20–40% до "не менее 20%" и назвала причиной высокую ставку и стоимость денег у клиентов. ИВА объясняет падение выручки сдвигом сроков внедрений. Астра говорит, что промышленность откладывает крупные проекты, и ждёт эффекта от снижения ставки с 2027 года. Отложенный спрос, по нашей оценке, начнёт возвращаться не раньше второго полугодия 2027 года.
Регулирование поддерживает ОС и виртуализацию, а срок по КИИ размывается
С 2026 года общая ставка НДС выросла до 22%, но льгота для ПО из реестра сохранилась. Продуктовые вендоры от НДС защищены, заказная разработка нет. Для заказчика лицензия из реестра становится выгоднее заказного проекта. Страховые взносы аккредитованных ИТ-компаний с 2026 года выросли с 7,6% до 15% в пределах предельной базы, что давит на маржу трудоёмких бизнесов.
С 1 января 2027 года серверное ПО и платформы виртуализации, чтобы попасть в реестр, должны работать минимум с двумя доверенными операционными системами, с 1 июня 2027 года то же требование распространится на прикладное ПО и средства защиты. Это поддерживает Астру как поставщика ОС и Базис в виртуализации. Банки обязаны перейти на отечественное ПО к началу 2028 года и подключиться к цифровому рублю, на этом держится инвестиционная история Диасофта.
Главный срок для значимых объектов критической информационной инфраструктуры (КИИ, системы энергетики, связи, транспорта, финансов) остаётся 1 января 2028 года. Но проект постановления Минцифры даёт для отдельных случаев отсрочки до 2031–2036 годов. Ажиотажного спроса под дедлайн в 2027 году поэтому ждать не стоит.
В федеральном бюджете на 2027–2029 годы нацпроект "Экономика данных" получает около 470 млрд руб. Урезаны "Цифровые платформы" (примерно на 45 млрд) и льготные кредиты ИТ-компаниям. Растут расходы на кибербезопасность (+30,8 млрд, во многом на системы Роскомнадзора), цифровое госуправление (+17,8 млрд) и ведомственную ИТ-инфраструктуру (+40%, до 113 млрд).
Рынок уже разделил сектор: лидеры выросли на 27–41% с начала года, отстающие подешевели на 12–32%
С начала года индекс информационных технологий Мосбиржи снизился на 8%, индекс МосБиржи на 10%. На этом фоне Базис вырос на 41%, Позитив на 33%, Аренадата на 27%. Астра подешевела на 12%, Диасофт на 26%, Софтлайн на 32%.
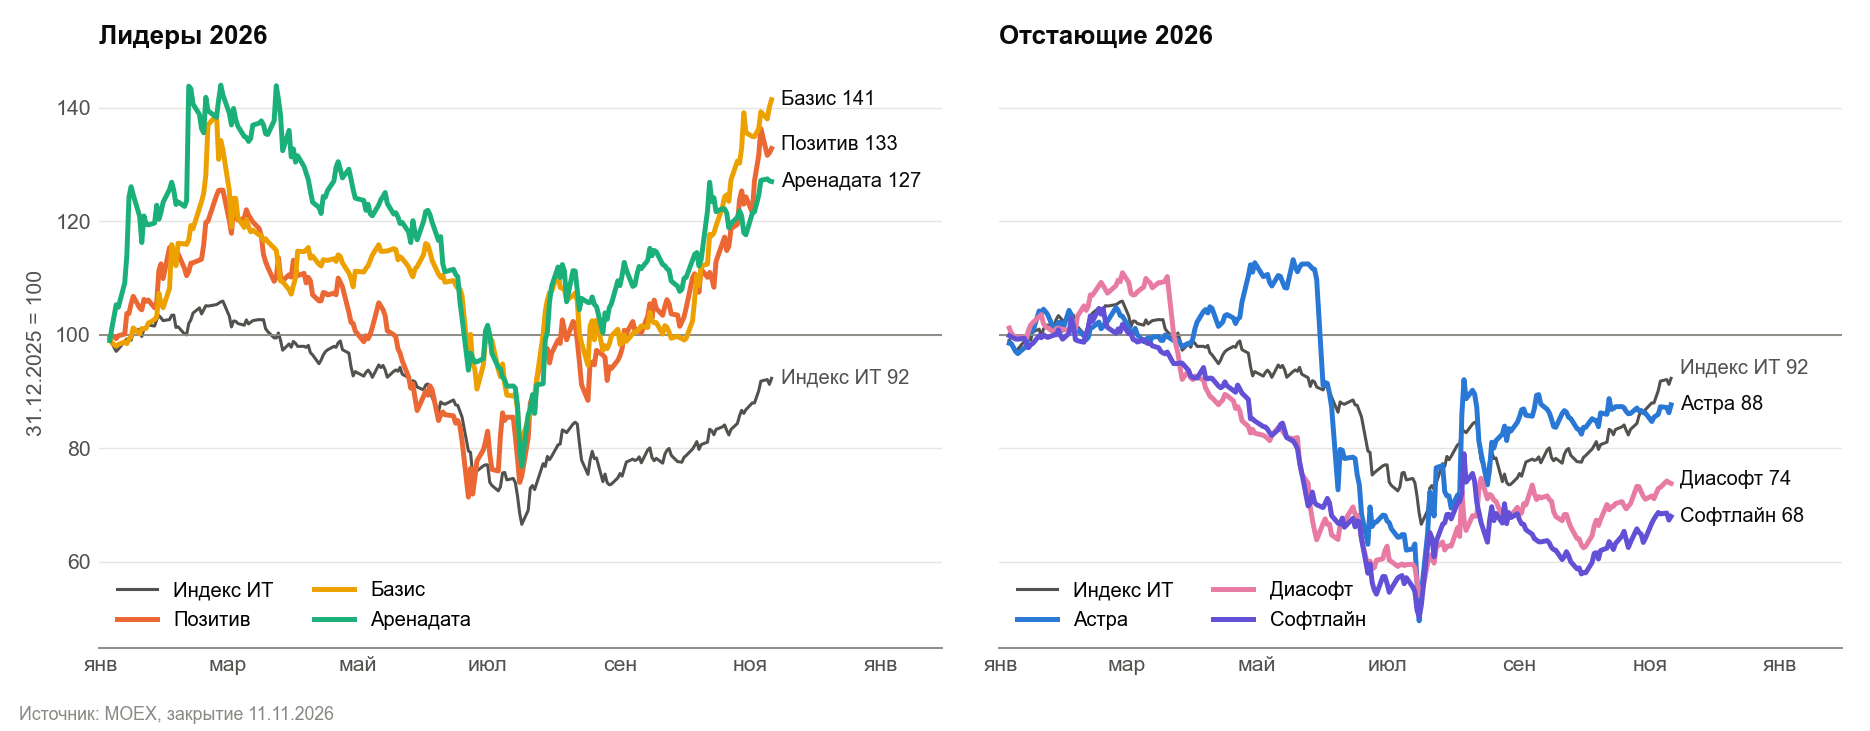
- Позитив: 1 мес +19%; 3 мес +30%; с начала года +33%; 12 мес +18%; от максимума за год −3%
- Базис: 1 мес +26%; 3 мес +32%; с начала года +41%; 12 мес +37% к цене IPO; от максимума за год 0%
- Аренадата: 1 мес +12%; 3 мес +14%; с начала года +27%; 12 мес +5%; от максимума за год −12%
- Астра: 1 мес +2%; 3 мес −2%; с начала года −12%; 12 мес −27%; от максимума за год −26%
- Диасофт: 1 мес +9%; 3 мес +9%; с начала года −26%; 12 мес −36%; от максимума за год −37%
- Софтлайн: 1 мес +10%; 3 мес −8%; с начала года −32%; 12 мес −36%; от максимума за год −38%
- Индекс ИТ: 1 мес +15%; 3 мес +9%; с начала года −8%; 12 мес −5%; от максимума за год −13%
Базис и Позитив торгуются у годовых максимумов, хорошие новости в их цене уже учтены. Аренадата на 12% ниже февральского пика. У Астры за три месяца −2% при +9% у индекса ИТ, её отскок от летнего дна в основном рыночный.
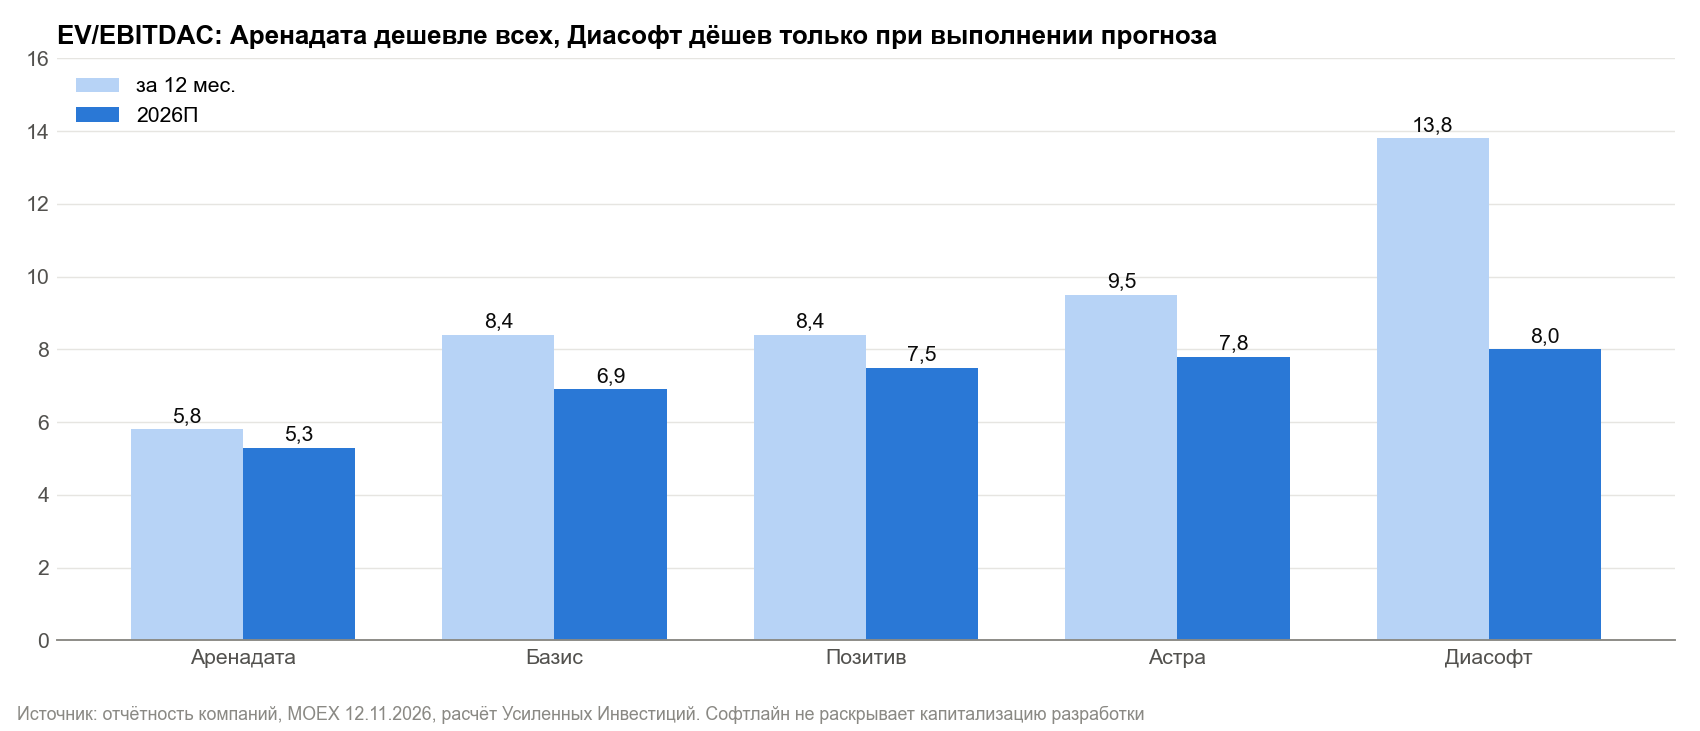
По EBITDAC дешевле всех Аренадата, а Астра стоит как Позитив при вдвое меньшем росте
Разработчики ПО капитализируют часть расходов на разработку. Эти деньги не попадают в расходы и не уменьшают EBITDA, хотя компания их тратит. Поэтому для софта мы смотрим на EBITDAC, EBITDA за вычетом капитализированной разработки. Разница бывает большой. У Астры EV к EBITDA за 12 месяцев около 5,5x, а к EBITDAC 8–10x в зависимости от того, как считать капитализацию.
- Цена 12.11, руб.: позитив 1300,6; аренадата 99,06; базис 150,3; астра 219,3; диасофт 1256,5; софтлайн 54,74
- Капитализация, млрд руб.: позитив 92,3; аренадата 23,0; базис 24,8; астра 46,1; диасофт 13,2; софтлайн 21,9
- Чистый долг, млрд руб.: позитив 12,8; аренадата −1,6; базис 0,0; астра 3,3; диасофт −0,8; софтлайн 31,7
- Рост за последний период: позитив отгрузки 9М +54%; аренадата выручка 1П +86% (органически ~49%); базис выручка 9М +29%; астра отгрузки 1П +27%; диасофт выручка 1К ФГ +21%; софтлайн оборот 1П +15%
- Прогноз компании на 2026: позитив отгрузки 40–45 млрд; аренадата выручка ≥ +20%; базис выручка +30…40%; астра чистая прибыль +40%; диасофт выручка ФГ +28…48%; софтлайн оборот 145–155 млрд
- P/E за 12 мес.: позитив 7,5x; аренадата 6,5x; базис 9,9x; астра 7,1x; диасофт 18x; софтлайн 17x
- EV/EBITDAC за 12 мес.: позитив 8,4x; аренадата 5,8x; базис 8,4x; астра 8–10x; диасофт 14x; софтлайн н/д
- EV/EBITDAC 2026П: позитив 7,5x; аренадата 5,3x; базис 6,9x; астра 7,8x; диасофт 8x; софтлайн EV/EBITDA 5,8x
- Чистый долг / EBITDA: позитив 0,76x; аренадата кэш; базис 0x; астра 0,38x; диасофт кэш; софтлайн 3,3x
- Свободный денежный поток: позитив улучшается; аренадата +0,8 млрд за 1П; базис +0,8 млрд за 3К; астра −1,8 млрд за 2К; диасофт +2,0 млрд за ФГ25; софтлайн −16,4 млрд за 1П
Дивиденды: больше всех обещает Диасофт, надёжнее всего платят Аренадата и Базис
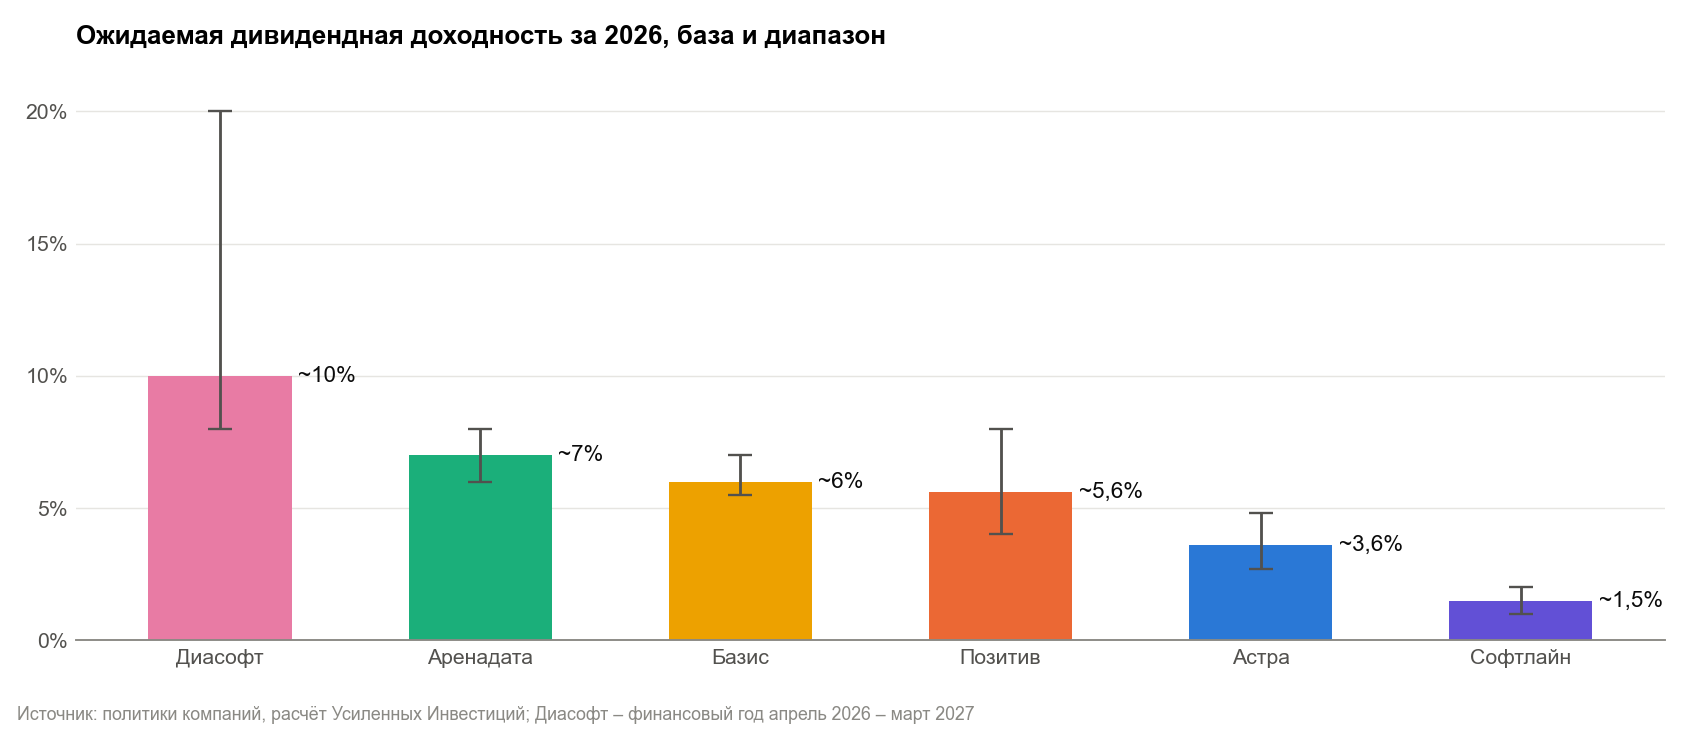
- Диасофт: политика не менее 80% управленческой EBITDAC; дивиденд за 2026п, руб. на акцию ~130 (100–250); доходность ~10% (8–20%); когда ежеквартально, 16 руб. с отсечкой 22.12
- Аренадата: политика не менее 50% скорр. чистой прибыли; дивиденд за 2026п, руб. на акцию ~7 (6–8); доходность ~7%; когда ежеквартально
- Базис: политика не менее 50% NIC при долге ниже OIBDAC; дивиденд за 2026п, руб. на акцию ~9 (8–10,5); доходность ~6%; когда 2027, возможно две выплаты
- Позитив: политика 50–100% NIC; дивиденд за 2026п, руб. на акцию ~73 (55–105); доходность ~5,6%; когда весна-лето 2027
- Астра: политика 15–25% скорр. чистой прибыли; дивиденд за 2026п, руб. на акцию ~7,9 (6–10,5); доходность ~3,6%; когда июнь 2027
- Софтлайн: политика 25% чистой прибыли; дивиденд за 2026п, руб. на акцию ~0,6–1,2; доходность ~1–2%; когда лето 2027
Самая высокая доходность у Диасофта, но и самая ненадёжная. Компания годами не выполняет прогнозы, а дивиденды за прошлый финансовый год превысили прибыль. У Аренадаты и Базиса выплаты обеспечены деньгами на счёте и положительным денежным потоком. Выплата Позитива зависит от четвёртого квартала, за 2024 год финальные дивиденды он отменял.
Позитив: лучший рост за свою цену, но всё решит четвёртый квартал
Кибербезопасность остаётся самым устойчивым сегментом спроса. За 9 месяцев отгрузки Позитива выросли на 54%, до 18,3 млрд руб., в третьем квартале примерно на 68%. Выручка по МСФО выросла на 48%, EBITDA вышла в плюс 2,7 млрд против минус 1,9 млрд год назад. Расходы сократились на 4%, численность на 4%, долговая нагрузка снизилась с 2,56x до 0,76x EBITDA.
Прогноз отгрузок на год, 40–45 млрд руб., требует от четвёртого квартала результата на уровне прошлого года или до +20% к нему. Это выполнимо. Риск в том, что на четвёртый квартал приходится 55–60% годовых отгрузок, а акция уже у годового максимума. Совкомбанк подтвердил рекомендацию "покупать" и ждёт 53 млрд отгрузок в 2027 году. Наш взгляд: покупать, лучше на откатах, ориентир 1600–1900 руб.
Аренадата: самая дешёвая бумага сектора с деньгами на счёте
Аренадата делает системы управления базами данных и платформы для работы с большими данными. В 2025 году выручка выросла на 46%, до 8,75 млрд руб., чистая прибыль на 52%, до 2,96 млрд. В первом полугодии 2026 года выручка выросла на 86%, но около 20% выручки дала купленная компания УБИК, органический рост около 49%. Первое полугодие у компании сезонно убыточное, при этом свободный денежный поток был положительным, 0,8 млрд руб., на счету 1,6 млрд чистых денег.
Минусы есть. Прогноз "не менее 20%" на год означает почти плоское второе полугодие. Валовая рентабельность снизилась с 87% до 78%: быстрее всего растут услуги, а у них маржа ниже, чем у лицензий. Эйлер назвал Аренадату фаворитом ноября. Наш взгляд: покупать, ориентир 110–125 руб. плюс около 7% дивидендами. Ближайшая проверка – отчёт за 9 месяцев, органический рост в третьем квартале должен быть выше 20%.
Базис: качественный рост, но акция уже на историческом максимуме
Базис – лидер российского рынка виртуализации, 50,3% принадлежит РТК-ЦОД из группы Ростелеком. Компания вышла на биржу 10 декабря 2025 года по 109 руб. За 9 месяцев выручка выросла на 29%, до 4,46 млрд руб., флагманские продукты на 39%, рентабельность OIBDA 55%, скорректированная чистая прибыль (NIC) выросла на 52%. Прогноз на год, рост выручки на 30–40%, подтверждён 10 ноября.
Компании помогают требования к совместимости с двумя ОС и рост расходов государства на ИТ-инфраструктуру. Риски – зависимость от четвёртого квартала (около 45% годовой выручки), волатильный денежный поток и падение продаж сопутствующих решений. С летнего дна акция выросла на 75%. Совкомбанк смотрит нейтрально, Эйлер ставит цель 240 руб. Наш взгляд: держать, покупать на откатах к 130–135 руб., ориентир 165–190 руб.
Астра: прибыль растёт на бумаге, а деньги уходят в дебиторку и разработку
Астра – крупнейший российский разработчик операционных систем. В первом полугодии отгрузки выросли на 27%, выручка на 17%, скорректированная чистая прибыль почти удвоилась, до 1,2 млрд руб. Но свободный денежный поток во втором квартале был минус 1,8 млрд руб., дебиторская задолженность выросла на 54%, до 6,3 млрд, чистый долг – с 0,4 до 3,3 млрд. За полугодие компания капитализировала 1,7 млрд руб. расходов на разработку и привлекала деньги через цифровые финансовые активы под 15% годовых.
Цель на 2026 год, рост чистой прибыли на 40%, привязана к программе мотивации менеджмента. Если её выполнят, Астра стоит около 7,8x EBITDAC 2026 года, то есть как Позитив при вдвое меньшем росте. Если нет, 10–11x. Наш взгляд: держать до отчёта за 9 месяцев, ориентир 210–250 руб. Пересмотрим, если отгрузки вырастут хотя бы на 25% и операционный денежный поток в третьем квартале будет положительным.
Диасофт: высокие дивиденды при систематически невыполняемых прогнозах
Диасофт делает ПО для банков, его финансовый год идёт с апреля по март. В прошлом финансовом году выручка снизилась на 3%, до 9,8 млрд руб., EBITDA на 35%, чистая прибыль на 78% из-за резерва по долгу связанной компании. В первом квартале нового года выручка выросла на 21%, EBITDA на 72%. Прогноз на год – рост выручки на 28–48%, но в прошлом году компания не дотянула даже до сниженного прогноза. По РСБУ за 9 месяцев выручка материнской компании упала на 18%.
Поддержку дают требования к банкам перейти на отечественное ПО к 2028 году и внедрение цифрового рубля. Диасофт выбрали 16 банков из примерно 150, которые должны подключиться. Дивидендная политика щедрая, не менее 80% EBITDAC. Но раскрытие скупое, нет данных о денежном потоке и дебиторке. Наш взгляд: держать, ориентир 1200–1400 руб., бумага подходит только под дивидендную историю.
Софтлайн: дешёвый мультипликатор не компенсирует долговую нагрузку акционера
Софтлайн – интегратор и дистрибутор ПО, собственные решения дают около трети оборота. В первом полугодии оборот вырос на 15%, до 53,1 млрд руб., собственные решения всего на 6%, скорректированная EBITDA на 27%. Чистая прибыль 0,89 млрд руб. держится на прочих доходах около 2,6 млрд. Свободный денежный поток за полугодие минус 16,4 млрд, чистый долг на 30 июня 31,7 млрд, или 3,3x EBITDA.
Часть этого долга сезонная, к концу года компания обычно его снижает и обещает выйти на 2x. Кредитные рейтинги группы на уровне A-, ближайших оферт по облигациям нет. Но для акционера картина хуже. Процентные расходы около 3 млрд руб. за полугодие съедают основную часть EBITDA, а бизнес интегратора первым попадает под сокращение бюджетов на подрядчиков. Наш взгляд по акциям: обходить стороной, ориентир 45–60 руб. Ближайшая проверка – отчёт за 9 месяцев 20 ноября.
Три сценария на 2027 год: в базовом выигрывают продуктовые лидеры
- Базовый (55%): условия Ставка 13–14% до весны, снижение во 2П примерно до 12%, без отсрочек по КИИ для классов ПО, где есть замена; ит-бюджеты 0…+5% в рублях, лидеры ПО +15–25%, сервис и интеграция в минусе; что с акциями Выигрывают Позитив, Аренадата, Базис; Астра – по факту 4К; Диасофт и Софтлайн в боковике
- Негативный (25%): условия Ставка 14% весь 1П 2027, сдвиг сделок 4К26 на следующий год, рост дебиторки, массовые отсрочки по КИИ; ит-бюджеты −5…0%, заморозка новых проектов; что с акциями Хуже всего бумагам с долгом и слабым денежным потоком (Софтлайн, Астра) и зависимым от 4К (Позитив, Базис); лучше держится Аренадата с кэшем и дивидендами
- Позитивный (20%): условия Ставка 11–12% к середине 2027, возвращение отложенного спроса; ит-бюджеты +8…12%, возврат крупных проектов; что с акциями Больше всего вырастут Астра, Софтлайн и Диасофт; лидеры переоцениваются до 9–10x EBITDAC
Ориентиры: заметный потенциал у Позитива, Аренадаты и Базиса, у Софтлайна риск снижения
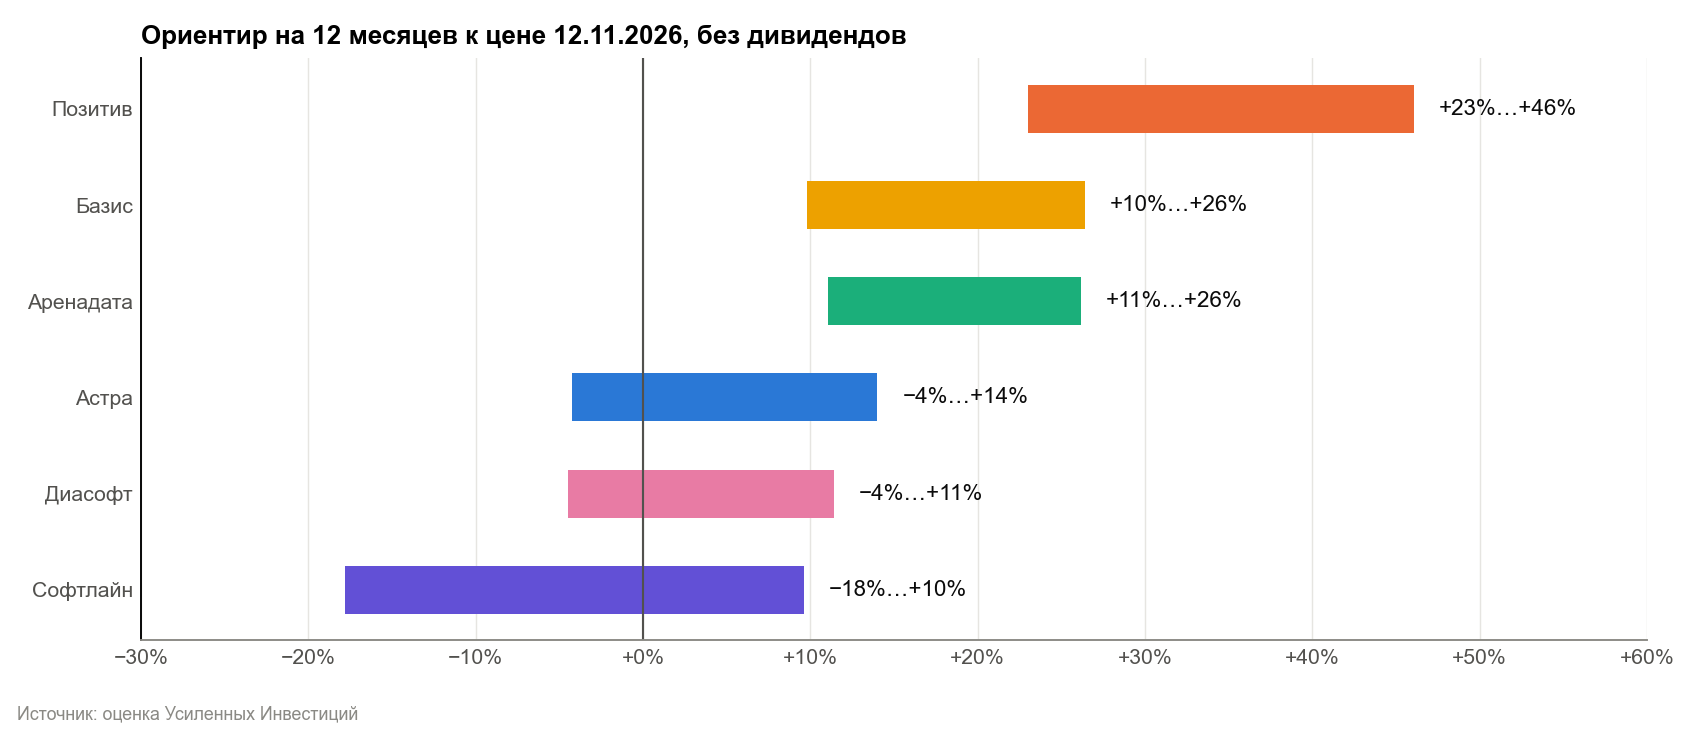
- Позитив: взгляд Покупать на откатах; ориентир на 12 мес., руб. 1600–1900; главный риск 55–60% отгрузок в 4К; ближайшее событие предварительные отгрузки 2026, январь-февраль
- Аренадата: взгляд Покупать; ориентир на 12 мес., руб. 110–125; главный риск плоское 2П, падение валовой маржи; ближайшее событие МСФО 9М26
- Базис: взгляд Держать, покупать на откатах к 130–135; ориентир на 12 мес., руб. 165–190; главный риск акция на максимуме, 4К ~45% года; ближайшее событие итоги 2026, конец февраля
- Астра: взгляд Держать до отчёта; ориентир на 12 мес., руб. 210–250; главный риск отрицательный денежный поток, рост долга; ближайшее событие МСФО 9М26, около 25.11
- Диасофт: взгляд Держать; ориентир на 12 мес., руб. 1200–1400; главный риск невыполнение прогноза; ближайшее событие МСФО 1П ФГ, конец ноября
- Софтлайн: взгляд Обходить стороной; ориентир на 12 мес., руб. 45–60; главный риск долг 3,3x, прибыль на прочих доходах; ближайшее событие МСФО 9М26, 20.11
Календарь ближайших событий:
- 20 ноября – Софтлайн, отчёт за 9 месяцев: денежный поток, долг, маржа собственных решений.
- Около 25 ноября – Астра, отчёт за 9 месяцев: рост отгрузок, операционный поток, дебиторка.
- Конец ноября – Диасофт, отчёт за полугодие финансового года.
- Ноябрь-декабрь – Аренадата, отчёт за 9 месяцев.
- 18 декабря – заседание ЦБ по ставке.
- Январь-февраль 2027 – предварительные итоги года у Позитива, Астры и Базиса.
Материал подготовлен "Усиленными Инвестициями" по отчётности компаний, данным Мосбиржи и отраслевым исследованиям. Значения 2026П и 2027П, ориентиры, вероятности сценариев и прогноз бюджетов – наши оценки, а не консенсус брокеров. Не является индивидуальной инвестиционной рекомендацией.
Источники: отчётность и пресс-релизы компаний; ЦБ РФ (решение по ставке 23.10.2026); CNews (опрос КРОК 15.05.2026, РУССОФТ 05.10.2026, бюджет 15.10.2026); ComNews (Т1, 31.08.2026); Коммерсантъ (Strategy Partners 19.06.2026, бюджет 07.10.2026); Интерфакс (ВТБ 11.09.2026); TAdviser; Открытые системы (OCS, 05.10.2026); D-Russia (постановление 1937); Anti-Malware (КИИ); Финмаркет (Совкомбанк, Эйлер); Market Power; Smart-Lab.
Поддержите лайком и подпиской, если такое полезно! Обсудить разбор можно в Telegram-канале Усиленные Инвестиции, а живые мультипликаторы по каждой компании – на её карточке на портале.