Крупный бизнес в убытке: почему компании уходят в минус и кто за это заплатит
Усиленные ИнвестицииКаждая третья средняя и крупная компания в России работает в убыток: 32,9% за восемь месяцев 2026 года против четверти по итогам 2023-го. За январь–август 2026 года убытки убыточных организаций достигли 7,9 трлн руб., на 35% больше, чем годом ранее. В минусе оказались те, кто много лет зарабатывал стабильно: угольщики и металлурги, лесопромышленники, машиностроители, девелоперы, ритейлеры электроники, каршеринг. Разберём, сколько они теряют, чем закрывали дыру до сих пор и на кого ляжет счёт дальше.
- Публичные компании из нашей выборки теряют около 0,5 трлн руб. в год. С АФК Системой, угольщиками и непубличными госкомпаниями сумма доходит примерно до 1 трлн. Во всей экономике, по Росстату, убытки убыточных организаций выросли с 5 трлн руб. в 2023 году до 8,9 трлн в 2025-м и идут к 11–12 трлн в 2026-м.
- Причина в ножницах. Выручку давят дешёвое сырьё на экспорте, крепкий рубль и остывший внутренний спрос. Издержки растут: ставка почти вдвое выше нейтральной, тарифы, налоги, зарплаты при нехватке людей, логистика.
- Капитал, накопленный в 2021–2023 годах, уже потрачен. Шестнадцать компаний потеряли около 0,9 трлн руб. собственного капитала, у Мечела, М.Видео, Сегежи и АФК Системы он отрицательный. Допэмиссия Сегежи на 113 млрд руб. была съедена убытками примерно за полгода.
- Дальше дыру закрывают банки. Доля проблемных корпоративных кредитов выросла до 13,2%, непокрытых резервами 7,2 трлн руб. По нашей прикидке, в 2027–2028 годах банкам придётся признать около 3 трлн руб. потерь, треть их прибыли за эти годы.
- Малый бизнес чувствует то же самое раньше. Почти половина МСП закончила 2025 год без прибыли, впервые как минимум за 9 лет компаний закрывается больше, чем открывается.
Убыточных компаний стало вдвое больше, и это не только сырьевики
В базе отчётности МСФО портала Frontier 98 крупных нефинансовых компаний. В 2021 году с убытком закончили год 9 из 84, в 2025-м – 24 из 98.
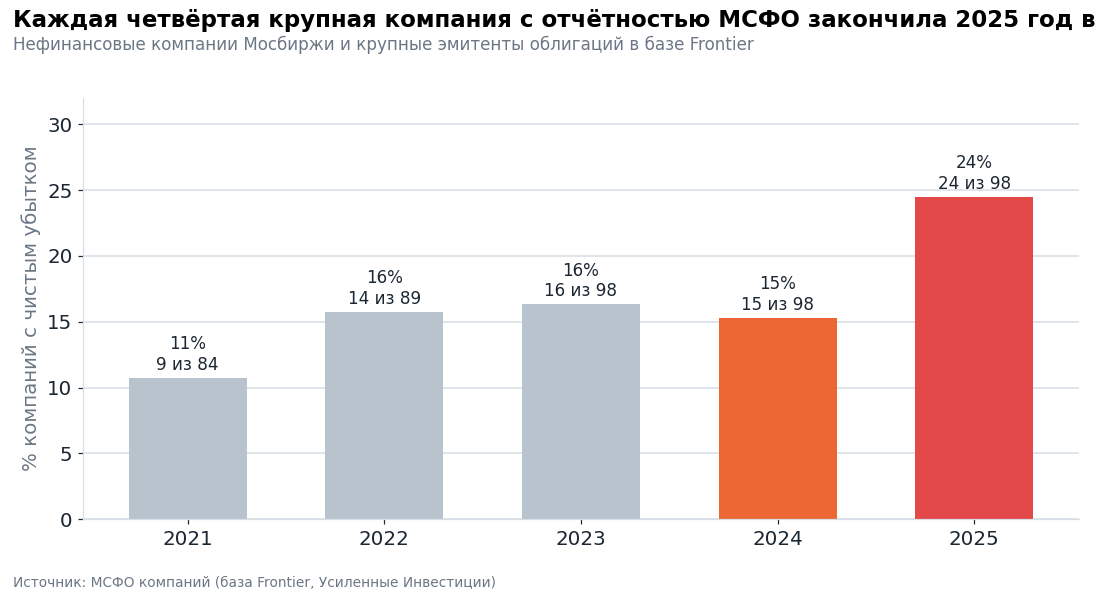
Список убыточных пёстрый. Это угольщики и металлурги Мечел, Распадская и ММК, лесопромышленная Сегежа, трубная ТМК и КАМАЗ. Есть девелоперы Самолёт и Эталон, ритейлеры Магнит и М.Видео, Алроса, каршеринг Делимобиль и самокаты Whoosh. Объединяет их одно: в 2019–2023 годах почти все были прибыльными.
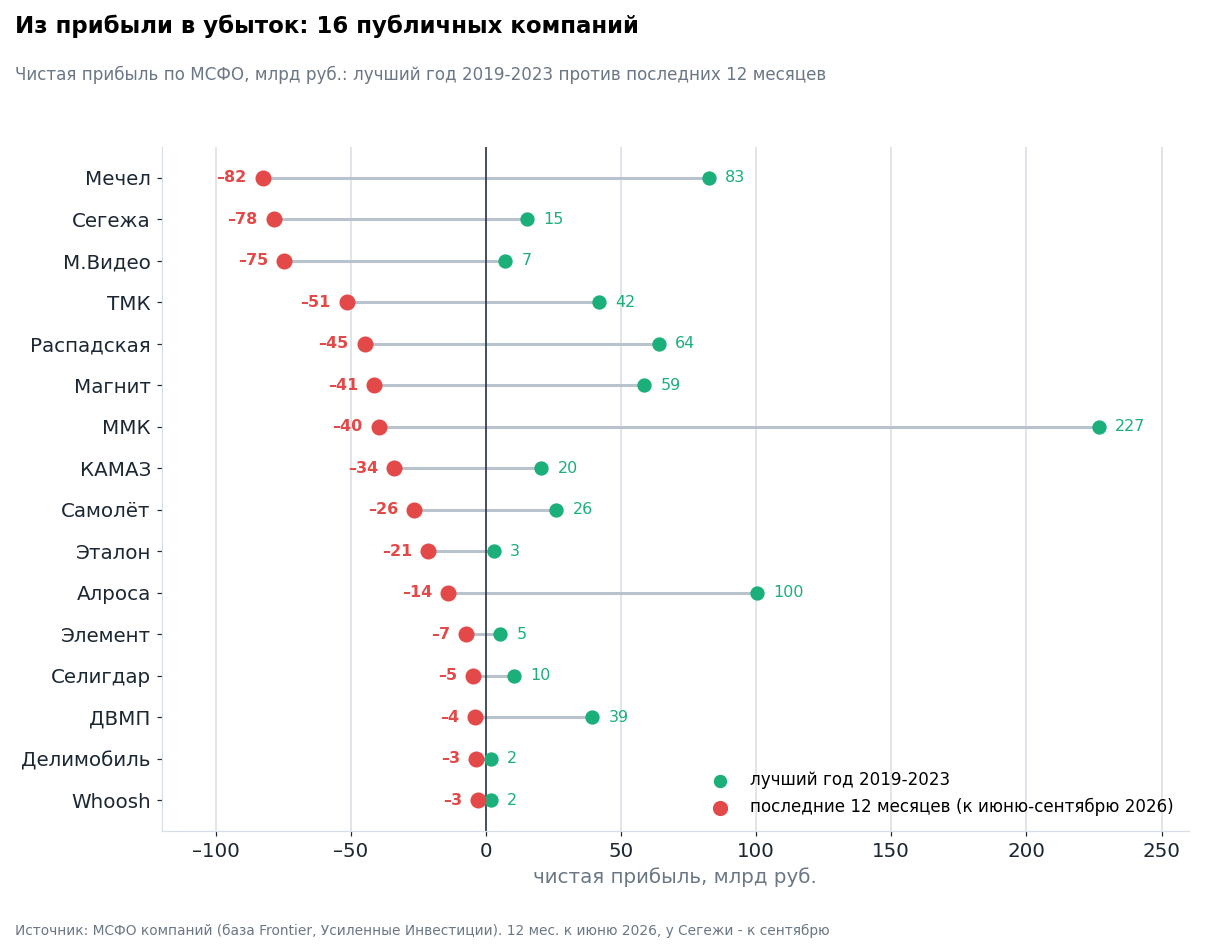
- Мечел: –82 млрд руб. за 12 месяцев против прибыли 83 млрд в лучший год. EBITDA за 1П 2026 отрицательная (–6,1 млрд), чистый долг 290 млрд, 89% кредитов – от госбанков.
- Сегежа: –78 млрд, процентные расходы за 9 месяцев 2026 года в 5,7 раза больше OIBDA. Аудитор указал на существенную неопределённость в способности продолжать деятельность.
- М.Видео: –75 млрд, выручка в 1П 2026 упала на 37%, магазинов 638 против более 1100 годом ранее.
- ТМК: –51 млрд, загрузка мощностей около 50%, финансовые расходы 70–80 млрд руб. в год.
- Магнит: –41 млрд. После покупок и инвестиций валовый долг вырос до 922 млрд, финансовые расходы съедают почти всю операционную прибыль.
- КАМАЗ: –34 млрд, рынок тяжёлых грузовиков в 2025 году сократился на 54%.
Отдельный случай у ЛСР. Её убыток 57,6 млрд за 1П 2026 почти целиком разовый: компания продала "дочку" связанной стороне со списанием 46,8 млрд. Без этого убыток около 11 млрд. О'кей формально тоже показывал убыток, но продал гипермаркеты вместе с 47 млрд долга и в 2026 году прибыльна. В подборку они не вошли.
Что это значит. Убыток стал обычным состоянием для целых отраслей, а не историей отдельных неудачников.
Росстат видит то же самое во всей экономике: убытки выросли до 9 трлн в год
Статистика Росстата охватывает средние и крупные компании без банков и малого бизнеса. Сальдо всё ещё положительное: прибыльные заработали за восемь месяцев 23,6 трлн руб. Но разрыв между ними и убыточными быстро растёт.
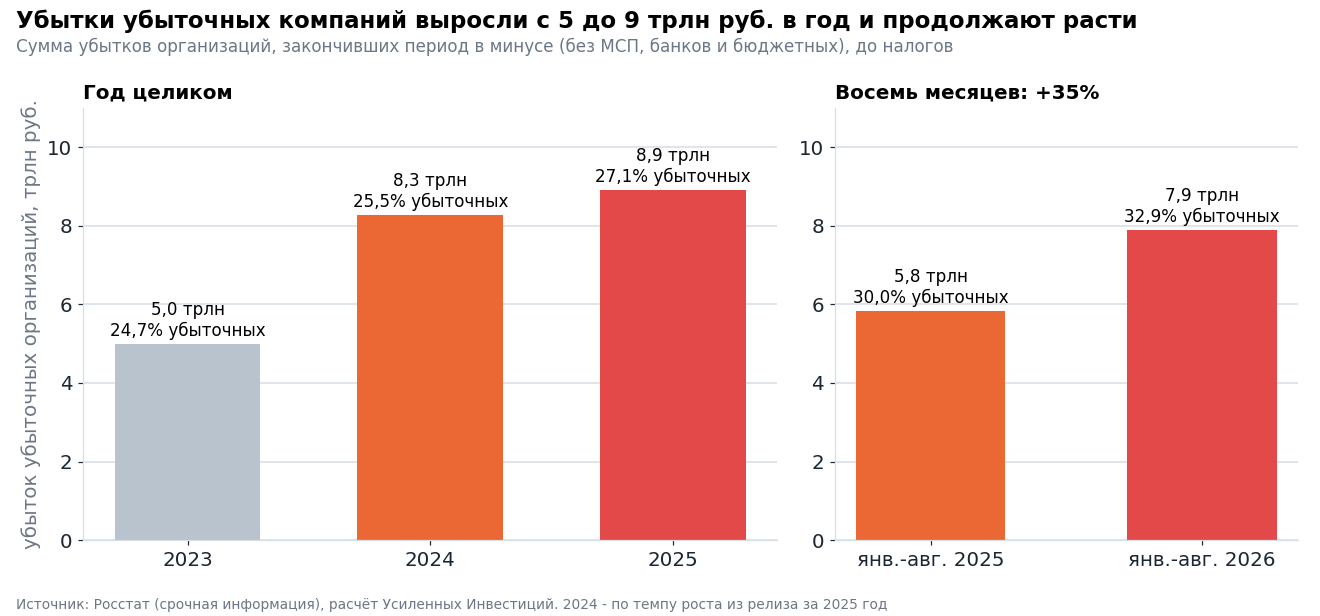
- 8,9 трлн руб. убытков за 2025 год у 17,2 тыс. организаций, это 27,1% от всех.
- 7,9 трлн за январь–август 2026 года, +35% к тому же периоду. Убыточных 32,9%.
- Число отраслей в минусе выросло с 3 до 11 из 79 за январь–июль. Металлургия за январь–июль 2026 года ушла в минус на 269 млрд, а за первое полугодие 2025-го заработала 806 млрд.
- Угольщики потеряли около 408 млрд за 2025 год. Убыточны около двух третей угольных компаний.
В эти убытки входят и бумажные статьи: переоценки валютных остатков, списания активов. Поэтому убыток Росстата больше реального оттока денег. Но тренд от этого не меняется, а суммы растут каждый квартал.
Что это значит. Если темп восьми месяцев сохранится, убытки 2026 года составят 11–12 трлн руб., вдвое больше 2023-го.
Сколько стоит дыра: около 0,5 трлн в год у публичных компаний и до 1 трлн с непубличными
Сумма убытков 16 публичных компаний за последние 12 месяцев составила 530 млрд руб. Оценка консервативная.
- АФК Система в подборку не вошла, чтобы не считать Сегежу и Элемент дважды. Её собственный убыток за 2025 год 232 млрд, проценты за полугодие 2026 года 132 млрд.
- Угольная отрасль теряет 300–400 млрд в год, большая часть угольщиков не торгуется на бирже.
- Металлоинвест за год сократил прибыль на 87%, головная компания по РСБУ показала убыток 178 млрд.
- Почта России теряет больше 20 млрд в год, её чистый долг в 28 раз больше EBITDA.
- Русал закончил 2025 год с первым с 2014 года убытком, 455 млн долларов.
- РЖД по РСБУ за 9 месяцев 2025 года показали первый с 2020 года убыток, 4,2 млрд. По МСФО прибыль 2025 года упала примерно до 2 млрд против 51 млрд годом ранее. Проценты за 9 месяцев выросли вдвое, до 332 млрд. В 1П 2026 прибыль вернулась, 32,5 млрд, но в ней есть бюджетная субсидия 20 млрд.
Вместе с этими компаниями дыра в балансах крупного бизнеса составляет порядка 1 трлн руб. в год.
Что это значит. Это деньги, которые каждый год приходится где-то брать: у акционеров, банков или бюджета.
Ножницы: выручка сжимается, а издержки растут одновременно
Убытки появились не из-за одной ошибки. В 2024–2026 годах у многих компаний одновременно упали цены продажи и выросли почти все статьи затрат.
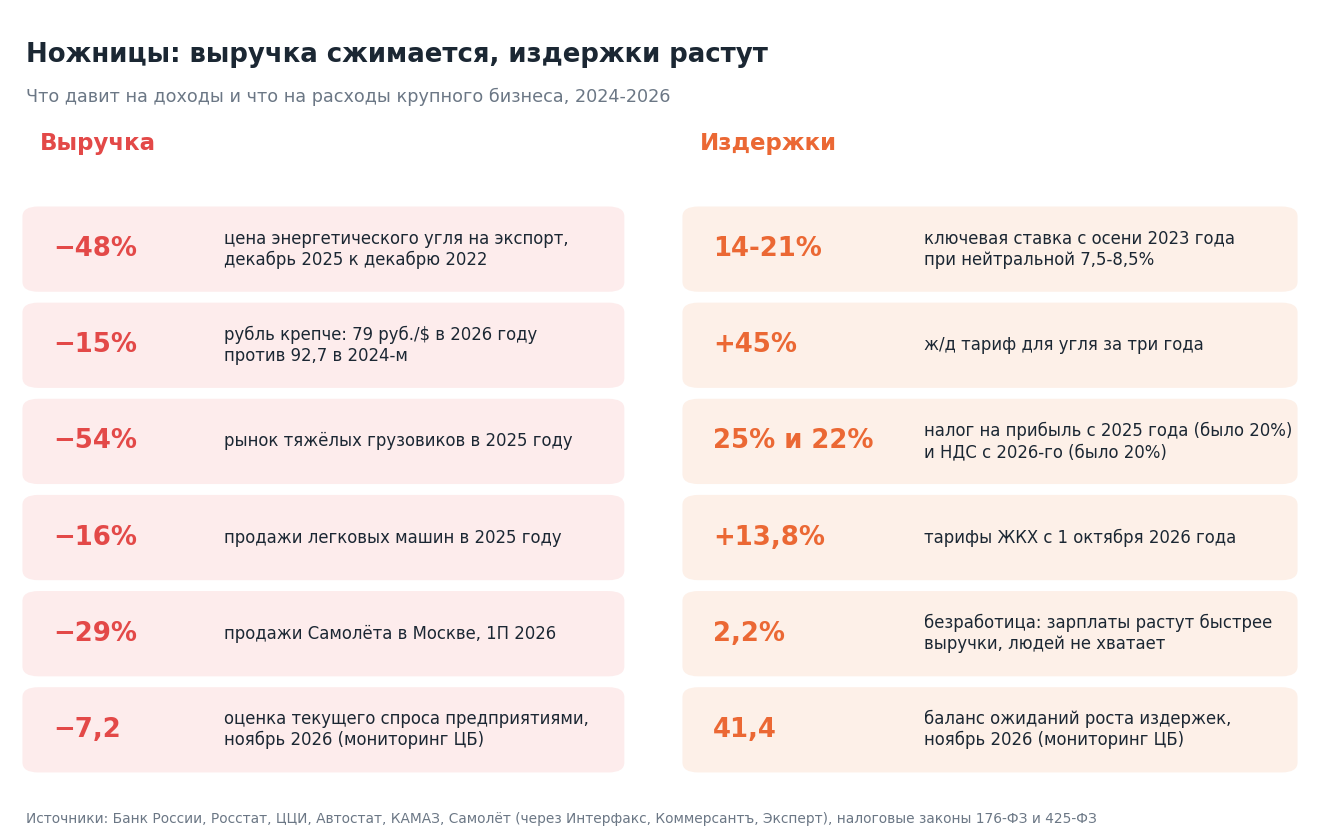
Внешний спрос. В целом экспорт России в 2026 году вырос на 17% в долларах: после закрытия Ормузского пролива подорожали нефть и металлы. Но для угля, стали, леса и алмазов рынки сбыта сузились. Покупатели в Азии берут с большой скидкой, а путь на восток дорогой и узкий. Энергетический уголь на Дальнем Востоке в декабре 2025 года стоил 82 доллара за тонну против 159 в декабре 2022-го.
Крепкий рубль. Средний курс в 2026 году – 79 руб. за доллар против 92,7 в 2024-м. Экспортёр получает на 15% меньше рублей за ту же тонну, а затраты у него в рублях. Банк России прямо называет крепкий рубль одной из причин проблем угольщиков.
Внутренний спрос. Мониторинг предприятий Банка России в ноябре показал снижение текущего спроса в большинстве отраслей. Продажи легковых машин в 2025 году упали на 16%, грузовиков – на 54%. Продажи Самолёта в Москве в 1П 2026 сократились на 29% после отмены массовой льготной ипотеки. Инвестиции в основной капитал в первом полугодии 2026 года снизились примерно на 10%.
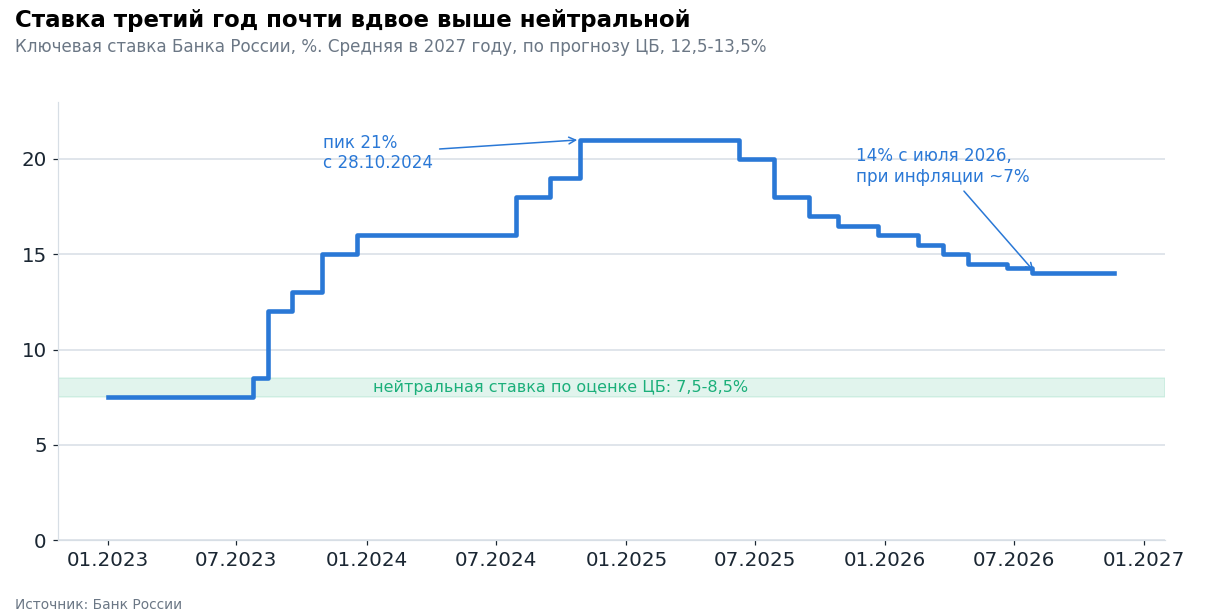
Ставка. Ключевая ставка с конца 2023 года держится в диапазоне 14–21%, при нейтральной 7,5–8,5%. Около двух третей корпоративных кредитов выданы под плавающую ставку, поэтому рост ставки сразу бьёт по процентам.
Тарифы и логистика. Железнодорожный тариф для угля за три года вырос больше чем на 45%, логистика составляет 70–80% конечной цены угля. Тарифы РЖД снова проиндексированы с 1 октября 2026 года, ЖКХ – в среднем на 13,8%.
Люди. Безработица 2,2%, свободных рук нет, зарплаты растут быстрее выручки. Одновременно растёт скрытая безработица. В IV квартале 2025 года неполное время и простой охватывали около 1,6 млн человек, максимум после пандемии (Банк России). АвтоВАЗ и ГАЗ переходили на четырёхдневку, КАМАЗ её готовил.
Что это значит. Каждый фактор по отдельности компании переживали и раньше. Вместе они разрезали маржу у всех, кто продаёт сырьё на экспорт или товары длительного пользования внутри страны.
Налоги и пошлины выросли тогда, когда прибыль начала падать
Бюджету нужны деньги, и с 2023 года налоговая нагрузка на бизнес растёт почти каждый год.
- Налог на прибыль с 2025 года – 25% вместо 20%. Для прибыльной компании налог вырос на четверть. Убыточной он не страшен, но пограничную переводит в минус по чистой прибыли.
- НДС с 2026 года – 22% вместо 20%. Порог, с которого упрощенцы платят НДС, снижен с 60 до 20 млн руб. выручки; дальнейшее снижение предложено заморозить.
- Страховые взносы IT-компаний с 2026 года выросли с 7,6% до 15%.
- Утильсбор растёт ежегодно с осени 2024 года и поднимает цены машин, а значит, режет спрос на автопром.
- Курсовые экспортные пошлины в 2023–2024 годах забирали у экспортёров часть выручки, разовый налог на сверхприбыль 2023 года – ещё около 0,3 трлн.
- На 2027–2029 годы готовится временный налог на сверхдоходы горнодобывающих компаний от роста рублёвых цен на руды и удобрения.
По нашей оценке, налоговые изменения 2023–2027 годов в сумме забирают у бизнеса около 2,9 трлн руб. в год, примерно 11% прибыли. Подробный расчёт – в статье "Налоги за пять лет".
Что это значит. Налоги повышали в расчёте на прибыль 2022–2023 годов. Сейчас эта прибыль сжалась, а налоговая нагрузка осталась.
Проценты съедают операционную прибыль: деньги бизнеса уходят банкам
Главная статья расходов убыточных компаний – проценты. У многих операционный бизнес до сих пор зарабатывает, но всё уходит на обслуживание долга.
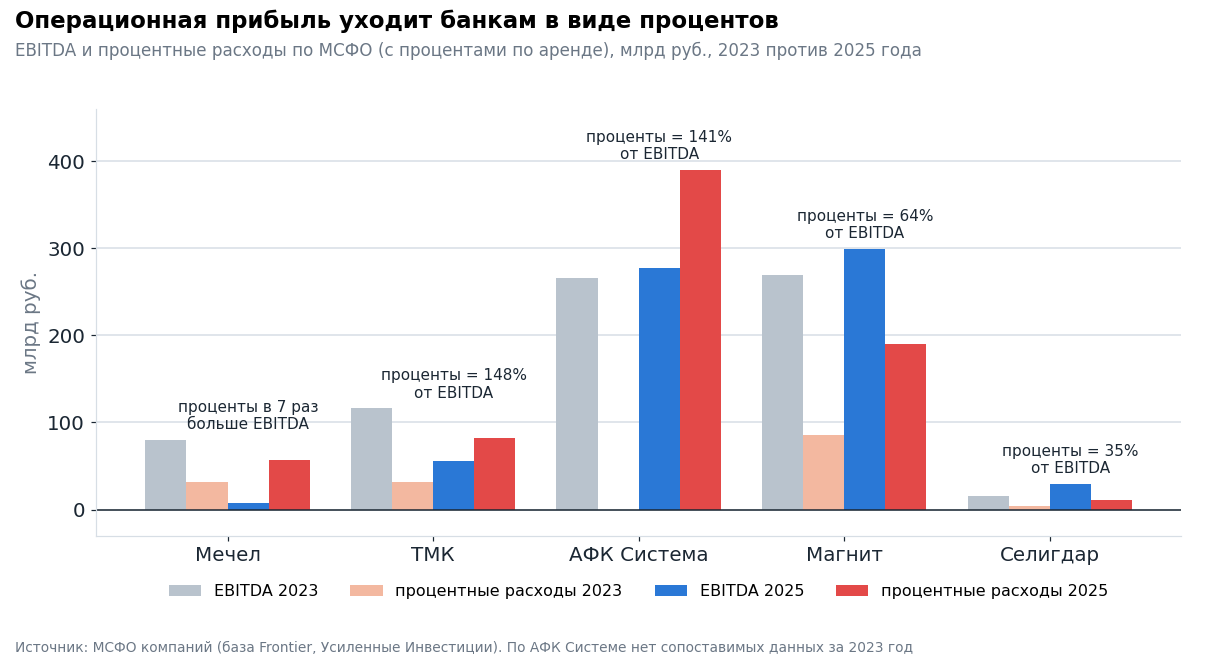
- ТМК: проценты 148% от EBITDA.
- АФК Система: 141%, финансовые расходы группы 390 млрд руб. за 2025 год.
- Магнит: 64%, финансовые расходы выросли с 85 до 191 млрд за два года.
- КАМАЗ: проценты 35,6 млрд при убытке 43 млрд, рост на 66% за год.
- Синара – Транспортные машины: по оценке АКРА, деньги от операций покрывают проценты лишь на 0,8x, прогноз рейтинга негативный.
По данным Банка России, у 9% крупнейших компаний операционная прибыль не покрывает процентов. Две трети долга выборки приходится на компании с повышенной долговой нагрузкой.
Что это значит. Высокая ставка перекладывает прибыль заёмщиков в банки. Пока заёмщик платит, банк зарабатывает. Когда платить становится нечем, убыток возвращается банку.
Металлурги и угольщики потеряли от двух третей до всей операционной прибыли
Самый резкий разворот у тех, кто был опорой экономики в 2021–2022 годах.
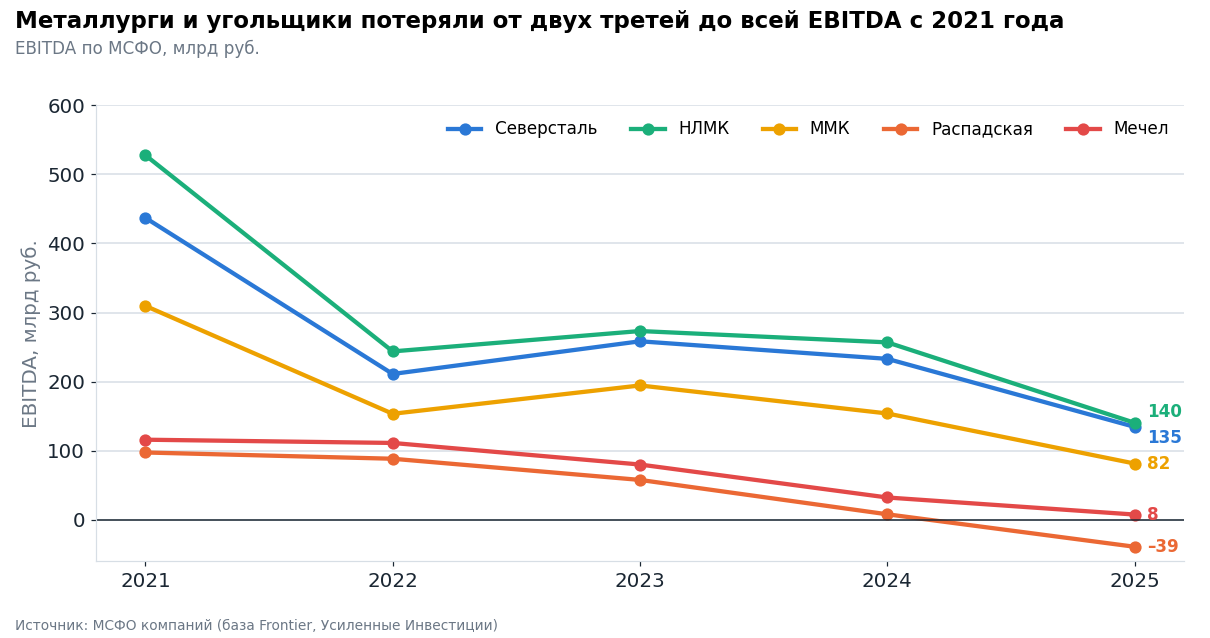
- Северсталь: прибыль за 9 месяцев 2026 года 19,3 млрд (–61%), свободный денежный поток отрицательный, дивидендов нет.
- ММК: убыток 19,1 млрд за 1П 2026, обесценение угольного сегмента 20 млрд.
- НЛМК: прибыль за 1П 2026 упала на 46%, головная компания по РСБУ заработала 1 млрд против 42 млрд.
- Распадская: EBITDA за 2025 год –16,6 млрд, добыча на разрезе "Распадский" остановлена.
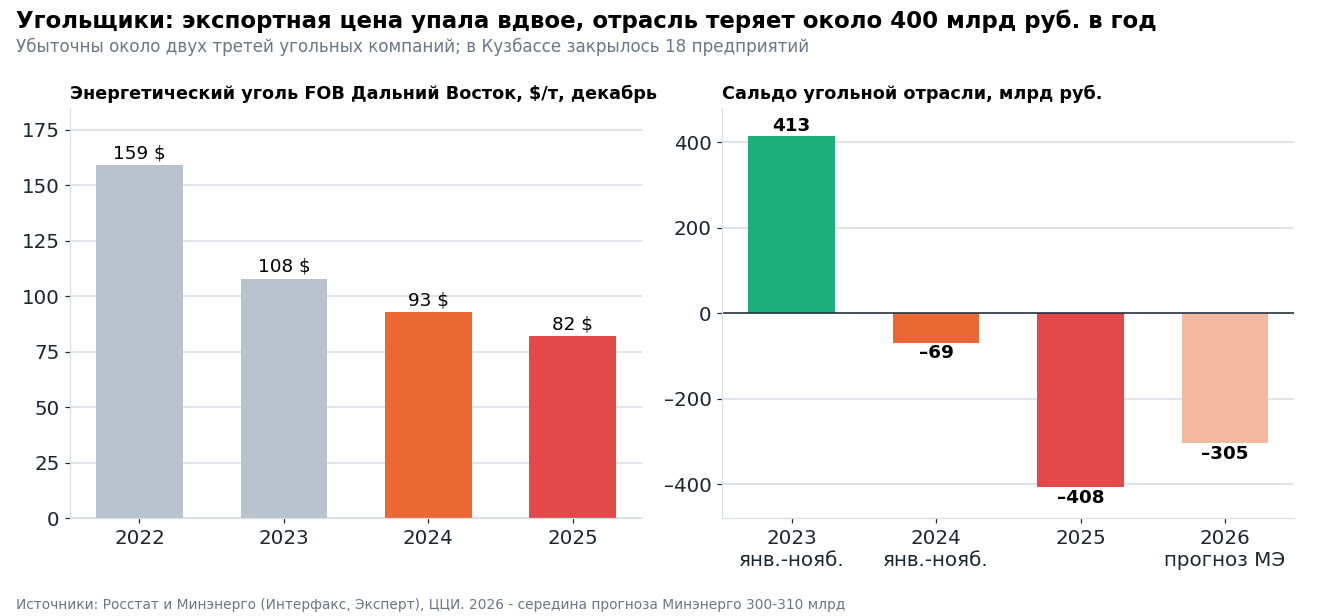
Государство уже поддерживает угольщиков. С июня 2025 года 138 компаний получили отсрочку по НДПИ и страховым взносам на 75 млрд руб., из них 53 млрд у 86 компаний переведены в рассрочку до конца 2026 года. РЖД компенсируют часть экспортного тарифа. В Кузбассе закрылись 18 угольных предприятий.
Что это значит. Отсрочка налогов переносит проблему на 2026–2027 годы, но не решает её, если цены и курс не изменятся.
Новая экономика тоже в минусе: каршеринг, самокаты и стартапы
Компании, которые росли на дешёвых деньгах и потребительском спросе, столкнулись с той же ставкой.
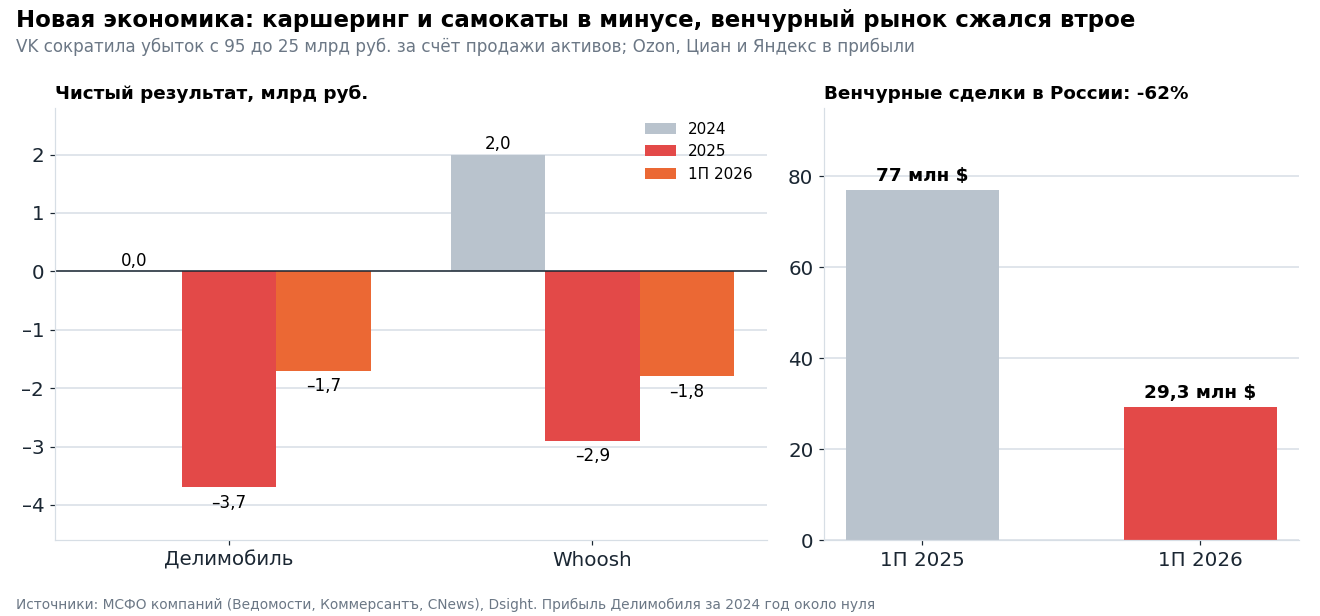
- Делимобиль: убыток 3,7 млрд руб. за 2025 год и 1,7 млрд за 1П 2026, финансовый долг 36 млрд. Основатель открыл компании кредитную линию на 10 млрд для погашения облигаций. Поездок в каршеринге в III квартале 2026 года стало на 18% меньше.
- Whoosh: после прибыли 2 млрд в 2024 году – убыток 2,9 млрд в 2025-м и 1,8 млрд в 1П 2026. Компания не наращивает парк в России.
- VK сократила убыток с 95 до 25 млрд руб., в основном за счёт продажи активов. Ozon, Циан и Яндекс прибыльны, Хэдхантер теряет прибыль.
Громкие закрытия 2025–2026 годов:
- Ритейл: Selgros, Л'Этуаль закрывает 150 магазинов, Desport (бывший Decathlon) в банкротстве, Oomph подал на собственное банкротство, универмаги Slava Concept закрываются.
- Общепит: в Москве и Петербурге закрылись "Хлеб насущный", Fornetto, сети баров. Бывший франчайзи Rostic's подал на банкротство. Заведений в городах-миллионниках стало на 5% меньше.
- Технологии: SMS-Activate, криптобиржа EXMO, клиент "Телега", стартап "Анабар" после pre-IPO, Skypro закрыл направление для частных клиентов.
Венчурный рынок в первом полугодии 2026 года сократился на 62%, до 29 млн долларов. Корпоративные венчурные фонды – с 4,8 до 1,2 млрд руб.
Что это значит. При безрисковой доходности 14% рискованный бизнес почти не может привлечь деньги. Новые компании не появляются, слабые закрываются.
Малый и средний бизнес: почти половина без прибыли
Росстат малый бизнес в сальдо не включает. Но опросы и данные ФНС показывают ту же картину, только резче.
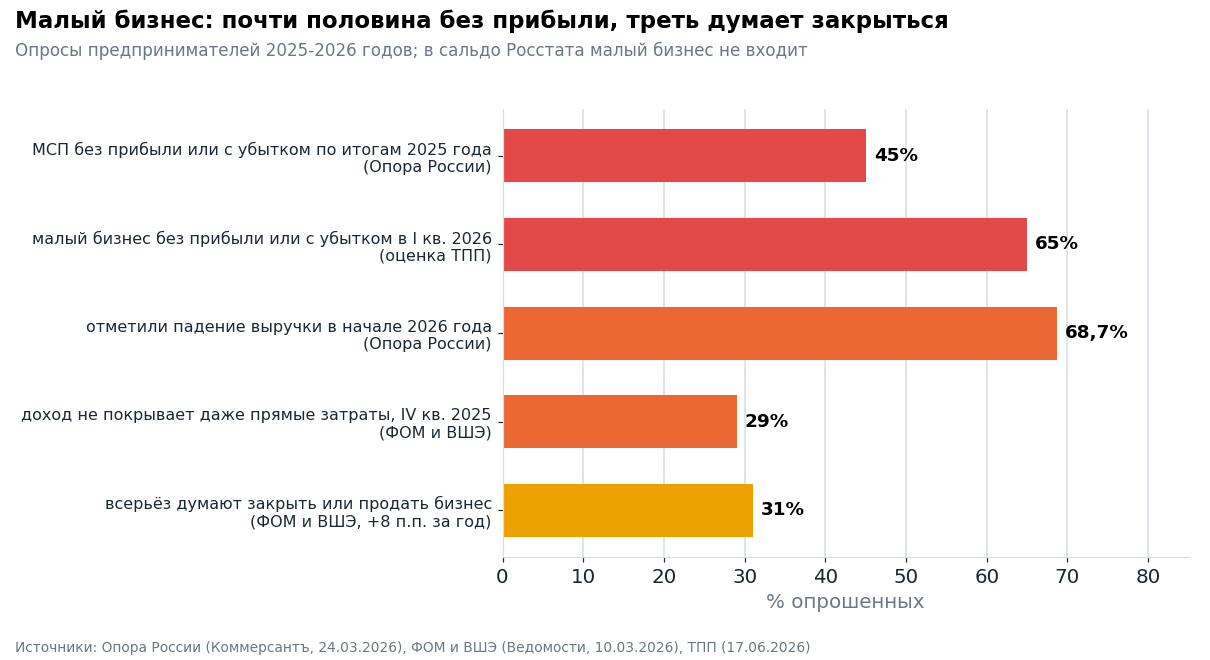
- 45% МСП закончили 2025 год без прибыли или с убытком (Опора России, 3,3 тыс. респондентов). У 68,7% в начале 2026 года упала выручка.
- Около 65% малого бизнеса провели I квартал 2026 года без прибыли или с прямым убытком, по оценке ТПП.
- Реальные доходы предпринимателей в I квартале 2026 года снизились на 4,2% (ВШЭ по данным Росстата).
- 31% собственников всерьёз думают закрыть или продать бизнес, на 8 п.п. больше, чем годом ранее. У 29% доход не покрывает даже прямых затрат.
- По экономическим причинам закрываются 12–15 тыс. компаний в месяц, втрое чаще прежнего, и закрытий больше, чем открытий. Регистрации новых компаний снизились на 24–27%.
Главные удары 2026 года по малому бизнесу: НДС для упрощенцев с выручки от 20 млн руб., отмена льготных взносов и дорогой кредит.
Что это значит. Малый бизнес не может реструктурировать долг в госбанке. Он просто закрывается, и это быстрее всего бьёт по занятости в регионах.
Капитал, накопленный в хорошие годы, съеден за полтора-два года
Убыток уменьшает собственный капитал компании. Пока капитал положительный, компания может занимать и дальше. Когда он уходит в минус, долги больше всех активов.
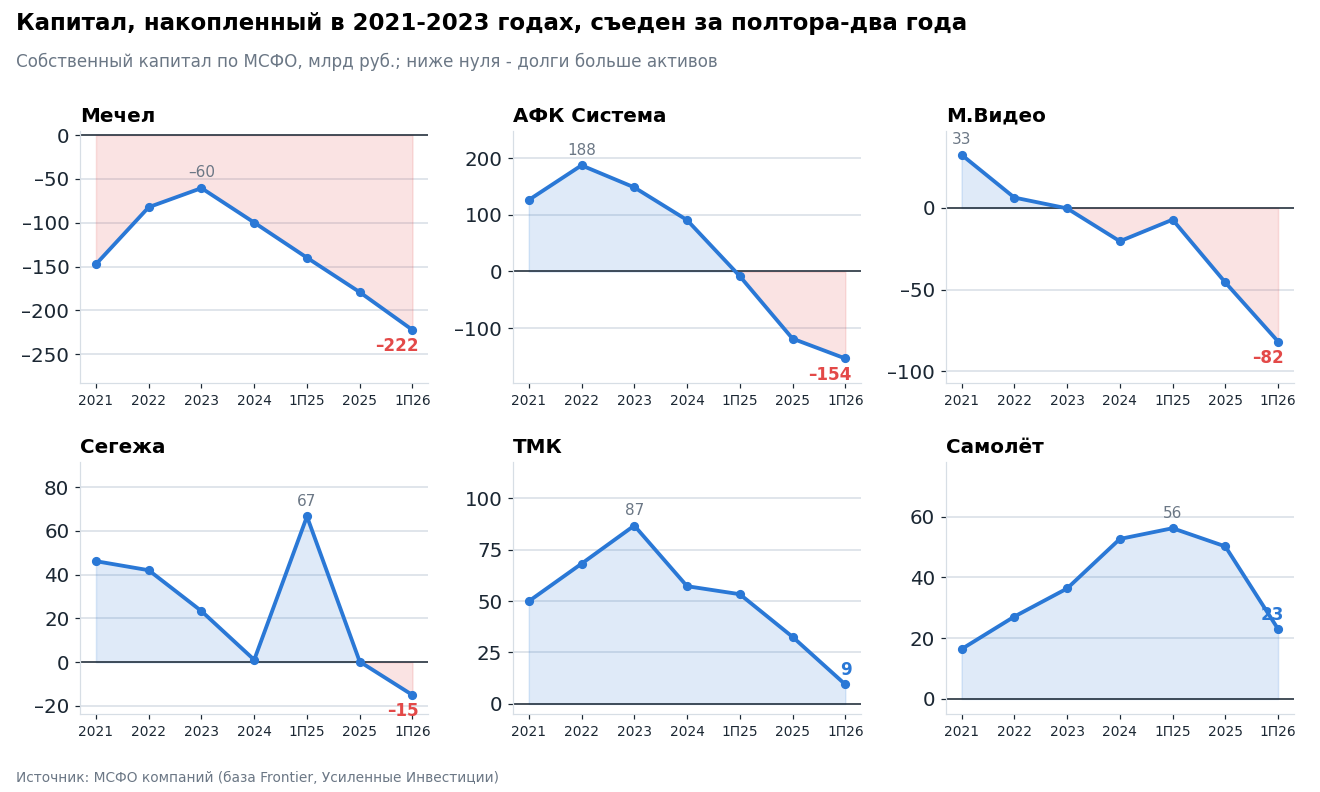
- Мечел с 2019 по 2023 год сократил отрицательный капитал с –234 до –60 млрд руб. К июню 2026 года он снова –222 млрд.
- АФК Система: капитал –154 млрд против +188 млрд в 2022 году, у акционеров материнской компании –206 млрд.
- М.Видео: –82 млрд при +33 млрд в 2021 году.
- ТМК: 9,5 млрд при 87 млрд в 2023 году.
- Шестнадцать компаний из подборки потеряли 0,86 трлн руб. капитала от пика, АФК Система – ещё 0,34 трлн.
Последние полтора года дыру пытались закрыть деньгами акционеров:
- Сегежа, июнь 2025: допэмиссия на 113 млрд руб. Деньгами пришёл 51 млрд, остальное, судя по отчётности, оплачено зачётом долга. Капитал поднялся до 67 млрд и к концу года снова был около нуля, к сентябрю 2026 года –22 млрд.
- Эталон, февраль 2026: допэмиссия на 18,4 млрд, почти всё выкупила АФК Система.
- М.Видео: 30 млрд от акционеров в 2025 году и допэмиссия примерно на 25 млрд в ноябре 2026-го, с возможностью оплаты зачётом требований.
- КАМАЗ: акционеры одобрили закрытую подписку на 11,7 млрд по номиналу. По словам главы Ростеха, деньги даёт государство.
Всего примерно 200 млрд руб. за полтора года. За то же время эти четыре компании потеряли около 300 млрд. Главный спаситель, АФК Система, сам с отрицательным капиталом и долгом 1,5 трлн руб.
Что это значит. Акционеры больше не могут закрывать дыру в прежнем темпе. Следующие деньги придут либо от кредиторов, либо от государства.
Долг растёт быстрее капитала: следующий счёт получат банки
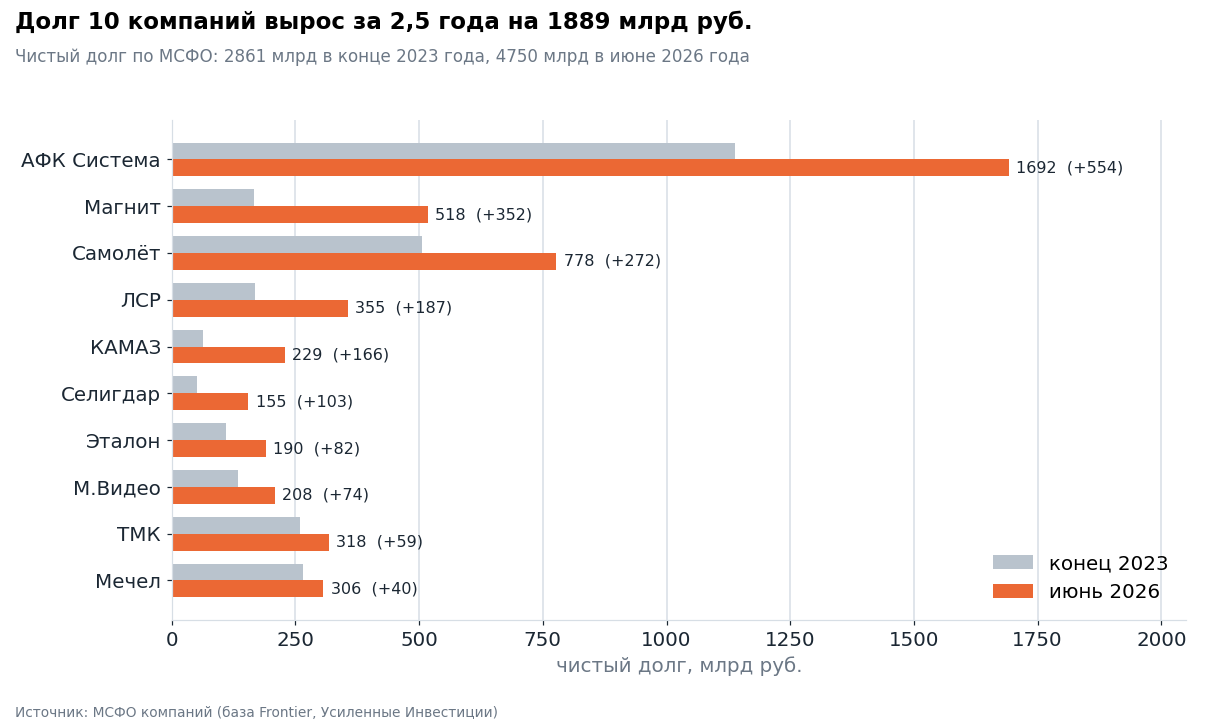
Убыток, который не покрыт капиталом, финансируется долгом. У десяти компаний подборки чистый долг за два с половиной года вырос на 1,9 трлн руб.
Банки этот риск видят. Доля проблемных корпоративных кредитов за 9 месяцев 2026 года выросла с 11,2% до 13,2%, а покрытие их резервами и залогом снизилось с 51% до 45%. Непокрытый проблемный долг – 7,2 трлн руб., около 70% запаса капитала банков сверх нормативов. Всплески реструктуризаций в декабре 2025 и марте 2026 года пришлись в основном на уголь и металлургию.
При этом банки сами пока зарабатывают рекордно: 3,6 трлн руб. за 9 месяцев, +36%. Это обратная сторона той же ставки. Банк России уже повысил прогноз стоимости риска на 2027 год до 1,3–1,7%.
Как это выглядит на практике:
- Мечел в конце 2024 года перенёс погашение 35 млрд на 2027–2030 годы, вейверы по ковенантам получены не от всех банков. Челябинский меткомбинат получил налоговую рассрочку на 9,2 млрд.
- Самолёт в феврале 2026 года просил льготный кредит около 50 млрд и получил отказ. В сентябре погашение облигаций пришло на день позже, в ноябре оферта не исполнена в срок по техническим причинам. Сбер и ВТБ, у которых около 360 млрд его долга, согласовали программу оздоровления без конвертации долга в акции.
- АФК Система провела структурную сделку на 320 млрд с неназванным финансовым партнёром.
- М.Видео продлила кредиты до 7 лет, Элемент и Сегежа нарушили ковенанты.
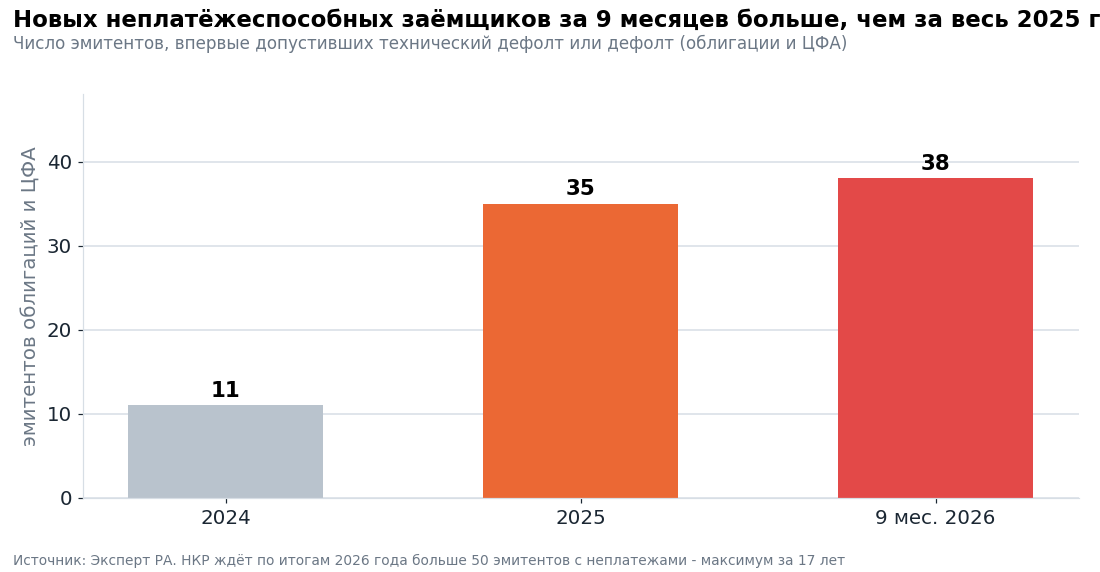
Облигационеры платят первыми. В 2025 году впервые допустили технический дефолт 35 эмитентов облигаций и ЦФА, за 9 месяцев 2026 года – 38. ЕвроТранс допустил дефолт по всем 10 выпускам на 27 млрд руб., в отношении компании введено наблюдение.
Что это значит. Реструктуризация уже идёт, но тихо: сроки переносят, ковенанты прощают. Часть процентов, которые банки сейчас записывают в доходы, заёмщики заплатить не смогут, и это будет видно по отчётности банков в 2027 году.
Банки уже несут потери, но признают их медленно: прикидка – около 3 трлн руб. за 2027–2028 годы
Официально плохих кредитов (IV–V категорий) с начала 2026 года стало больше всего на 3%. Проблемных, включая рискованные реструктуризации, – на 23%, до 13,3 трлн руб. Банк России сам пишет о более медленном признании потерь по крупным кредитам и продлил рекомендацию реструктурировать долги компаний до конца года.
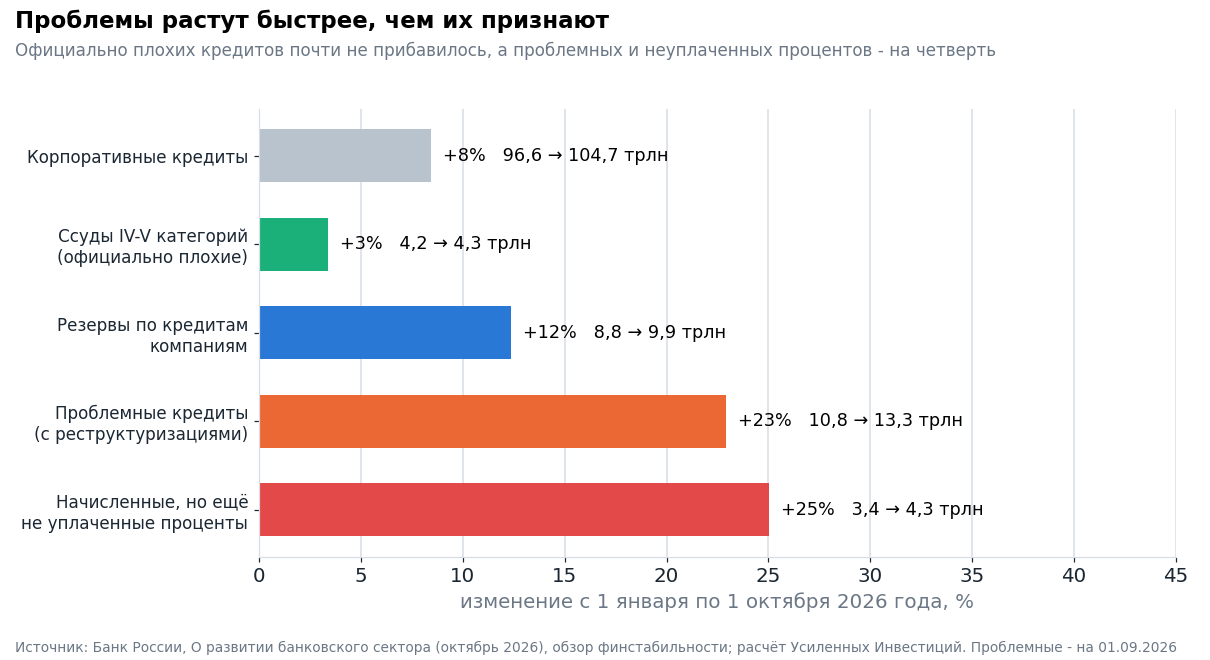
- Начисленные, но не уплаченные проценты по кредитам компаниям выросли на 25%, до 4,3 трлн руб., при росте кредитов на 8% и снижении ставки. Часть процентов банки записывают в доходы, не получая денег.
- Резервы выросли на 12%, поэтому покрытие проблемных кредитов упало с 51% до 45%.
- Банки уже теряют на активах, забранных за долги: у Сбера убыток от непрофильного бизнеса за 2025 год составил 156 млрд руб.
Сколько из непокрытых 7,2 трлн станет убытком, зависит от ставки и цен на сырьё. Расчёт авторов: в убыток переходит 20, 40 или 60% непокрытого долга плюс новые проблемные кредиты.
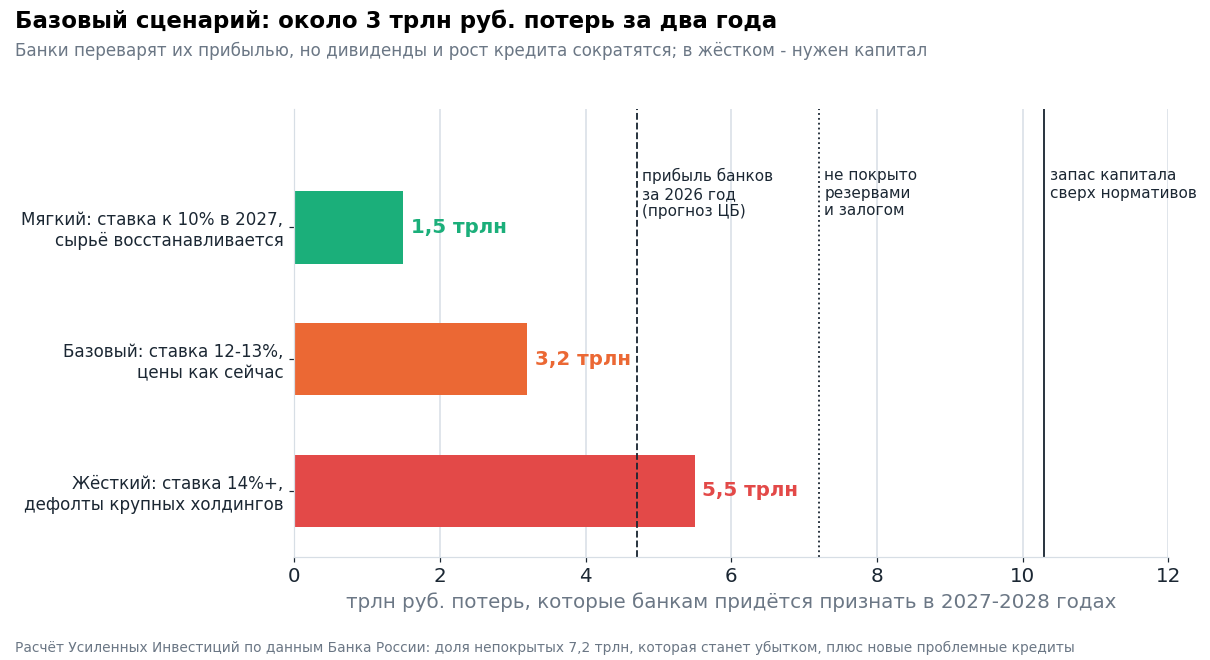
- Мягкий сценарий, 1,5 трлн руб. Ставка снижается к 10% в 2027 году, сырьё дорожает. Это 1,4% корпоративного портфеля и 7% капитала банков, рентабельность капитала снижается с 21% до 18%.
- Базовый, 3,2 трлн. Ставка 12–13%, цены как сейчас. Это 3% портфеля, 14% капитала и около трети прибыли за два года. Рентабельность – 15–16%, дивиденды госбанков и рост кредита сокращаются.
- Жёсткий, 5,5 трлн. Ставка 14% и выше, дефолты крупных холдингов. Больше годовой прибыли сектора и половина запаса капитала. Потери сосредоточены в госбанках, и банкам с тонким запасом, например ВТБ (норматив 10,5% при минимуме 10,0%), понадобится капитал от государства.
Сроки определяет календарь: отсрочки налогов угольщикам заканчиваются в конце 2026 года, проверка бизнес-планов по реструктуризациям наступает в 2027-м, у Мечела погашения перенесены на 2027–2030 годы. После 2008 и 2014 годов плохие долги достигали пика через полтора-три года после шока.
Что это значит. В базовом сценарии банки переварят потери прибылью. Но основная часть корпоративного долга приходится на госбанки, поэтому счёт в итоге получит бюджет – через меньшие дивиденды Сбера и ВТБ, а в жёстком сценарии через деньги в их капитал.
Пока платят акционеры и облигационеры, дальше очередь банков и бюджета
Убыток в 1 трлн руб. в год не исчезает. Он делится между несколькими сторонами.
- Акционеры теряют капитал и дивиденды. Дивиденды отменили Северсталь, НЛМК, Алроса, Газпром, КАМАЗ, Селигдар. Миноритарии Сегежи и М.Видео размыты допэмиссиями.
- Банки платят реструктуризациями и резервами, а в пределе получают акции должников вместо денег. Около 90% кредитов Мечела выданы госбанками, у Самолёта крупнейшие кредиторы Сбер и ВТБ.
- Государство даёт отсрочки налогов, субсидии и деньги в капитал. Угольщикам отсрочили 75 млрд налогов, РЖД получили 20 млрд субсидии, КАМАЗ – 73 млрд бюджетных компенсаций в 2025 году. Плюс бюджет недополучает налог на прибыль.
- Работники попадают в простой, на неполную неделю и под сокращения. Число работников, которых планируют уволить, за 10 месяцев выросло на 43% (Ведомости, апрель 2026).
- Инвесторы в облигации получают дефолты. Потери инвесторов Мосбиржа оценивает примерно в 45 млрд руб.
- Покупатели платят ценами. 83% предпринимателей повышали цены, чтобы переложить издержки.
Что это значит. Нагрузка смещается от акционеров к банкам и бюджету, у которых ресурсов больше, но и они не бесконечны.
Следующий этап: смена собственников, конверсия долга и закрытия
Когда капитал отрицательный, а акционер не может добавить денег, вариантов три.
- Конверсия долга в акции. Кредиторы становятся владельцами. Так частично была устроена допэмиссия Сегежи, где участвовали ключевые кредиторы, и допэмиссия М.Видео с оплатой зачётом требований.
- Смена собственника через суд. Российские активы Евраза с апреля 2026 года перешли к ПАО "Евраз" (бывший НТМК) в счёт долга по решению суда. Параллельно идут изъятия по искам Генпрокуратуры по другим основаниям: у основателя Русагро в доход государства обращены 65% акций. Государство всё чаще оказывается владельцем, и для проблемных заёмщиков это тоже возможный путь.
- Закрытие. В Кузбассе закрылись 18 угольных предприятий.
- Банкротство. ЕвроТранс прошёл путь от IPO в 2023 году до наблюдения в ноябре 2026-го за три года.
Вероятнее всего, крупных системных заёмщиков будут реструктурировать с участием госбанков. Для мелких и средних компаний чаще будет банкротство. Акционерам компаний с отрицательным капиталом нужно готовиться к размытию.
Что это значит. Убыток 2025–2026 годов в итоге превратится в акции в руках банков и государства. Эта волна смены собственников только начинается.
Остановить сползание могут ставка, пауза в тарифах и налогах и понятные правила реструктуризации
Ни одна мера по отдельности ножницы не закроет. Но набор понятен.
- Быстрее снижать ставку. Банк России ждёт в 2027 году среднюю ставку 12,5–13,5%. Для заёмщиков с ICR около 1 разница между 13% и 10% – это разница между реструктуризацией и банкротством.
- Ограничить тарифы инфляцией. Сети, газ, РЖД индексируются быстрее цен продукции многих потребителей. Скидки на экспортный тариф для угля – правильная мера, но точечная.
- Заморозить налоговые изменения на 3–5 лет. Бизнесу сложно планировать инвестиции, когда налоги меняются каждый год. Для малого бизнеса – вернуть порог НДС ближе к прежнему.
- Создать понятный механизм реструктуризации. Правила конверсии долга в акции для банков (капитал, резервы), внесудебные соглашения с кредиторами, быстрое банкротство с сохранением бизнеса вместо поддержки "зомби".
- Защитить собственность. Изъятия и пересмотр приватизации отпугивают частный капитал, который мог бы докапитализировать компании вместо банков и бюджета.
- Расшить логистику на восток и платежи. Это вернёт экспортёрам часть цены, которую сейчас забирают перевозка и посредники.
Без этих шагов сценарий понятен. Убытки 2026 года превратятся в реструктуризации 2027-го, госбанки станут крупными владельцами угольных, металлургических и девелоперских активов. Часть средних компаний и малого бизнеса просто закроется.
Инвестору: акции компаний с отрицательным капиталом опасны даже после падения
- Акции компаний с отрицательным капиталом и ICR ниже 1 рискованны даже на дне. Почти любой выход из ситуации предполагает размытие или смену собственника.
- Покупка облигаций таких эмитентов означает ставку на реструктуризацию. Высокая доходность компенсирует риск только при широкой диверсификации.
- Главный триггер разворота – снижение ставки. Первыми выиграют компании с большим долгом, но живым операционным бизнесом. Пример – Магнит, у которого EBITDA растёт, а убыток создают проценты.
- Качество активов банков становится главным риском 2027 года. Рекордные прибыли 2026 года частично построены на процентах, которые заёмщики уже не могут платить.
Источники
Список источников к статье – на отдельной странице.
Еженедельная аналитика по рынку – в телеграм-канале Усиленные Инвестиции. Карточки компаний с отчётностью – на портале Frontier.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями и не является индивидуальной инвестиционной рекомендацией.
Больше таких разборов – на канале Усиленные Инвестиции: https://t.me/eninv