Отчётный сезон 1П 2026: кто ускоряется, кто замедляется и почему рынок платит за предсказуемость
Усиленные ИнвестицииЗа последние две недели российские эмитенты представили операционные результаты за 1П/2К 2026 года и первые МСФО-отчёты за полугодие. В материале - ключевые цифры сезона и то, что видно поверх отдельных отчётов: почти повсеместное замедление выручки при растущей марже, разворот капитальных затрат у зависимых от внутреннего спроса компаний и дивидендная повестка, которая в майнинге стала важнее самих результатов. Подготовлено Усиленными Инвестициями (t.me/eninv).
Потребительский сектор: рост есть, но даётся всё труднее
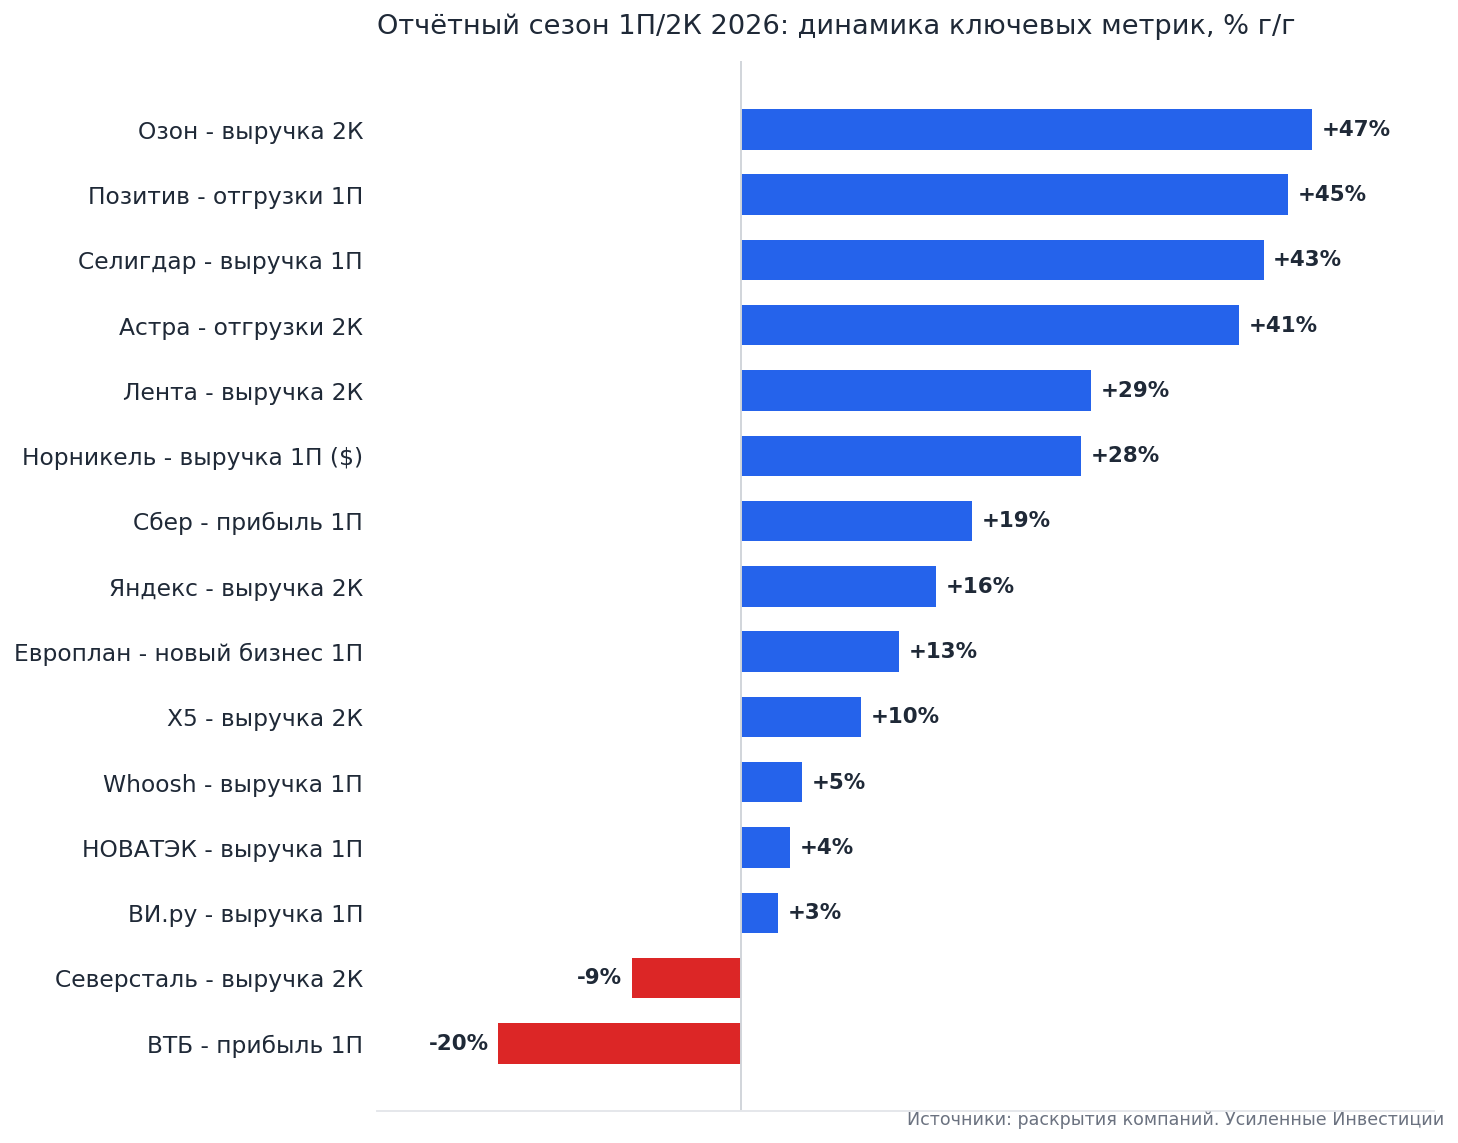
X5 увеличила выручку во 2К на +9,9% до 1,29 трлн руб - темп замедляется (в 1К было +11,3%). Сопоставимые продажи выросли на 4,2%: трафик вернулся в плюс (+1,2%), но рост среднего чека сбавил вдвое (+3,0%). Жёсткий дискаунтер Чижик (134,8 млрд руб) уже догнал Перекрёсток (138,9 млрд) - следующий вопрос к компании: что произойдёт с маржой при таком сдвиге форматов.
Лента растёт быстрее всех в продуктовом ритейле: выручка 2К +28,8% до 341,6 млрд руб при сопоставимых продажах +6,5%. Обратная сторона экспансии (О'КЕЙ, Реми, ОБИ Россия): чистая прибыль снизилась на -18,8% до 8,0 млрд руб, рентабельность EBITDA сжалась до 6,1% - интеграция приобретений пока стоит дороже, чем добавляет.
ВИ.ру - выручка 1П +3% до 89,6 млрд руб, 2К в плюсе после -4,1% в 1К. Рост идёт за счёт среднего чека и B2B-сегмента (~78% выручки), при этом в штуках заказы снижались - до уверенного восстановления спроса ещё далеко.
Whoosh вернулся к росту: выручка +5% после падения годом ранее, 56,5 млн поездок. Российский рынок кикшеринга взрослеет - драйвером теперь выступает Латинская Америка (+23% по поездкам).
Европлан - разворот: новый бизнес 1П +13% до 49,1 млрд руб после падения на 49% за весь 2025 год. База низкая, и полноценное восстановление автолизинга менеджмент сам связывает со снижением ключевой ставки.
IT и интернет: высокие темпы, но год решает четвёртый квартал
Озон показал самый быстрый рост среди крупных имён сезона: оборот (GMV) 2К +37% до 1,3 трлн руб, выручка +47% до 334,2 млрд, скорректированная EBITDA +48% до 57,9 млрд руб, квартал закрыт с чистой прибылью. Компания опередила консенсус по всем ключевым метрикам.
Позитив нарастил отгрузки за 1П на +45% до 10,7 млрд руб - выше собственного прогноза (ждали от 8,5 млрд), годовой таргет 40-45 млрд подтверждён, расходы удержаны на 13% ниже прошлого года. Нюанс: у софтверных компаний основной объём продаж приходится на 4-й квартал - именно на нём компания промахнулась в 2024 году, поэтому доверие к гайденсу ещё в процессе восстановления.
Астра ускоряется: отгрузки 2К +41% после слабого 1К (1,9 млрд), за полугодие +26% до 7,3 млрд руб; параллельно идут обратный выкуп и дивиденды. Вопрос тот же, что и к Позитиву: полугодие - малая часть года, всё решит 4К.
Яндекс - выручка 2К +16% до 386 млрд руб: рост замедляется (в 1К было ~+22%), зато скорректированная чистая прибыль выросла на +56% до 48 млрд - фокус компании заметно сместился с роста на эффективность.
Банки: разрыв в устойчивости расширяется
Сбер заработал за полугодие 1,02 трлн руб чистой прибыли (+19% г/г), 2К вышел лучше ожиданий рынка - жёсткую денежно-кредитную политику банк проходит заметно лучше сектора.
Дом.РФ - самый быстрорастущий результат в финансовом секторе: чистая прибыль 1П 57,2 млрд руб (+46%) при рентабельности капитала 23,8%. Чистые процентные доходы +30%, комиссионные +47%, отношение расходов к доходам снижено с 28,3% до 23,7%; менеджмент ориентирует на 117 млрд руб прибыли за год (+30%).
ВТБ - прибыль 225 млрд руб (-20% г/г): контраст с лидерами сектора продолжает нарастать.
Скорость изменений: поквартальная картина
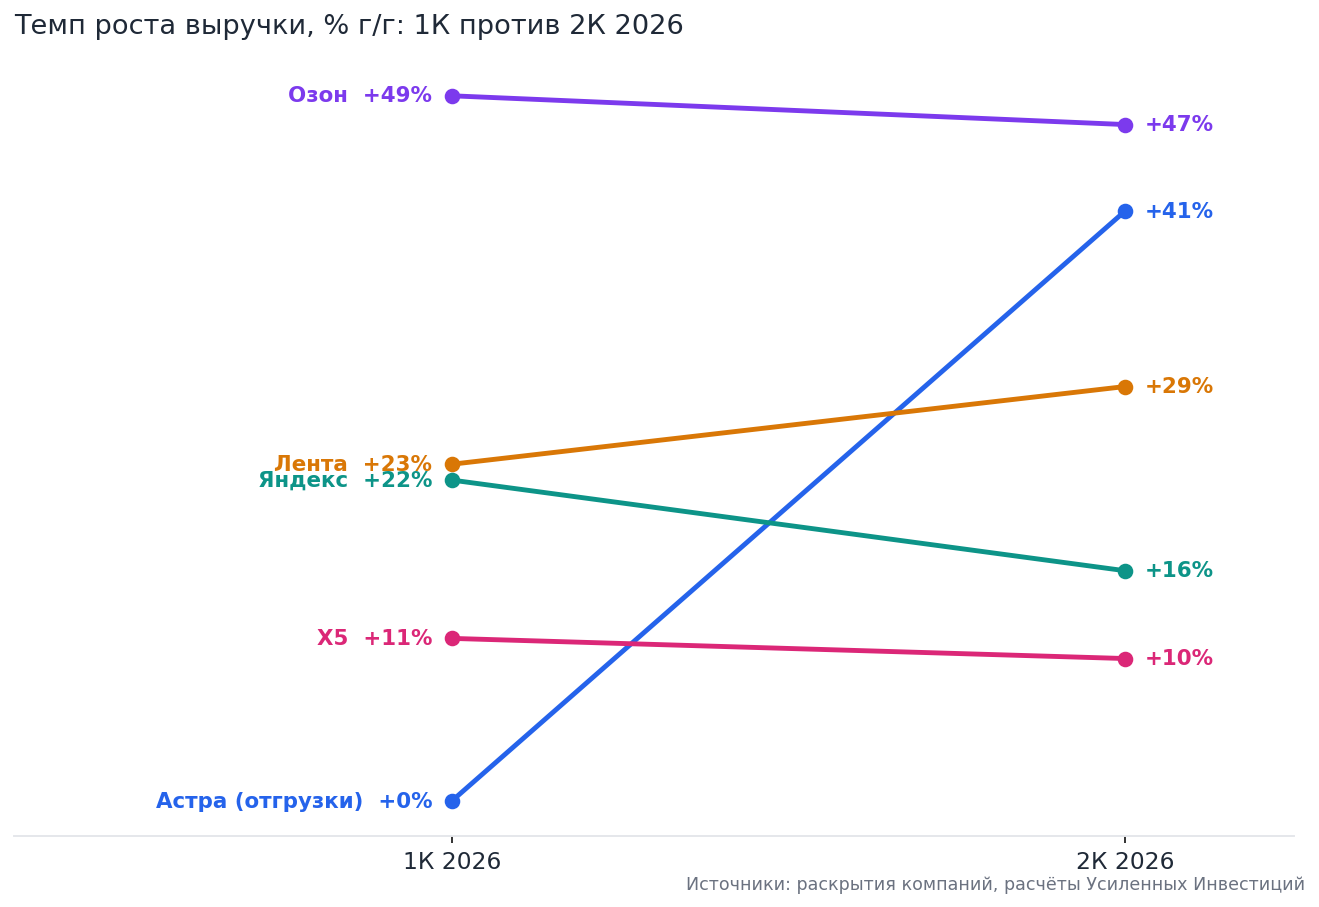
Если смотреть не на уровни, а на первую производную - скорость изменения темпов, - сезон распадается на три группы:
- Замедляются плавно: X5 (+11,3% → +9,9%), Яндекс (~+22% → +16%), Озон по выручке (+49% → +47%). Это не обвал спроса, а его постепенное охлаждение - критичным станет, если тренд продолжится в 3К
- Ускоряются: Лента (~+23% → +28,8%, эффект консолидации приобретений), Астра (около нуля в 1К → +41% во 2К - отложенные сделки закрылись во втором квартале)
- Разворачиваются из минуса: ВИ.ру (2К в плюсе после -4,1%), Европлан (+13% после -49% за 2025), Whoosh (+5% после падения). Общее у всех троих - разворот случился при всё ещё жёсткой ставке, то есть на собственных мерах, а не на макропопутном ветре
Паттерн сезона: выручка замедляется, маржа растёт
Самый устойчивый сквозной сюжет сезона - расхождение между динамикой выручки и прибыли. Компании перестали покупать рост любой ценой и защищают маржу затратами:
- Яндекс: выручка +16%, скорректированная прибыль +56%
- Позитив: отгрузки +45% при расходах на 13% ниже прошлого года
- ВИ.ру: ещё в 1К EBITDA выросла на +26% при снижении выручки на 4,1%
- Дом.РФ: отношение расходов к доходам снижено с 28,3% до 23,7%
- Озон: EBITDA растёт вместе с оборотом при рекордной рентабельности к GMV
Контрпримеры ровно два, и оба объяснимы: Лента сознательно жертвует маржой ради экспансии, Северсталь находится под давлением цикла. Вывод: корпоративный сектор адаптировался к дорогим деньгам через управление затратами - но этот ресурс конечен. Следующая нога роста прибыли потребует восстановления спроса, а значит - снижения ставки.
Капитальные затраты: инвестцикл разворачивается, но не у всех
Ответ на вопрос «сокращаются ли капвложения» - да, но избирательно:
- Северсталь урезала инвестпрограмму 2026 года на 24% (до 112 млрд руб с планировавшихся ~147 млрд), в 1К капзатраты снижены на 34% г/г; на 2027 год ориентир ещё ниже - около 85 млрд. Слабый спрос на сталь сделал часть проектов нерентабельными
- Норникель, напротив, нарастил денежные капзатраты за полугодие на ~24% (до \$1,36 млрд по данным отчётности) - экологические обязательства и поддержание фондов сокращать сложнее, чем проекты роста
- Полюс и Селигдар держат курс на мегапроекты (Сухой Лог; Кючус и Хвойное) - у обоих капекс фактически конкурирует с дивидендами за денежный поток
- IT-компании с чистой денежной позицией направляют излишки не в капекс, а в обратные выкупы и дивиденды (Астра, Позитив)
Картина логичная: капвложения режут те, кто зависит от внутреннего циклического спроса; продолжают инвестировать либо обязательные программы (экология), либо проекты с горизонтом за пределами текущего цикла.
Сырьё, металлурги и энергетика: сильные цифры сами по себе не двигают котировки
Северсталь отражает состояние всей чёрной металлургии: выручка 2К -9% до 169,6 млрд руб, EBITDA 24,4 млрд (маржа 14%), чистая прибыль -74%, свободный денежный поток отрицательный (-29,8 млрд руб). Долговая нагрузка при этом низкая (0,9х EBITDA) - запас прочности есть.
Селигдар операционно показал один из сильнейших отчётов сезона: производство золота +20% (3 337 кг), олово +17%, суммарная выручка +43% до 40,8 млрд руб.
НОВАТЭК прошёл полугодие слабее прошлого года: выручка +4%, EBITDA -9%, прибыль -3%; давление оказало в том числе весеннее снижение загрузки комплекса в Усть-Луге. Ключевой вопрос второго полугодия - темпы восстановления переработки.
Норникель отчитался заметно выше ожиданий: выручка $8,3 млрд (+28% г/г), EBITDA $3,9 млрд (+50%, маржа 47% против 41% годом ранее), чистая прибыль $2,0 млрд (рост в 2,4 раза). Процентные платежи после реструктуризации долгового портфеля снизились на 37%.
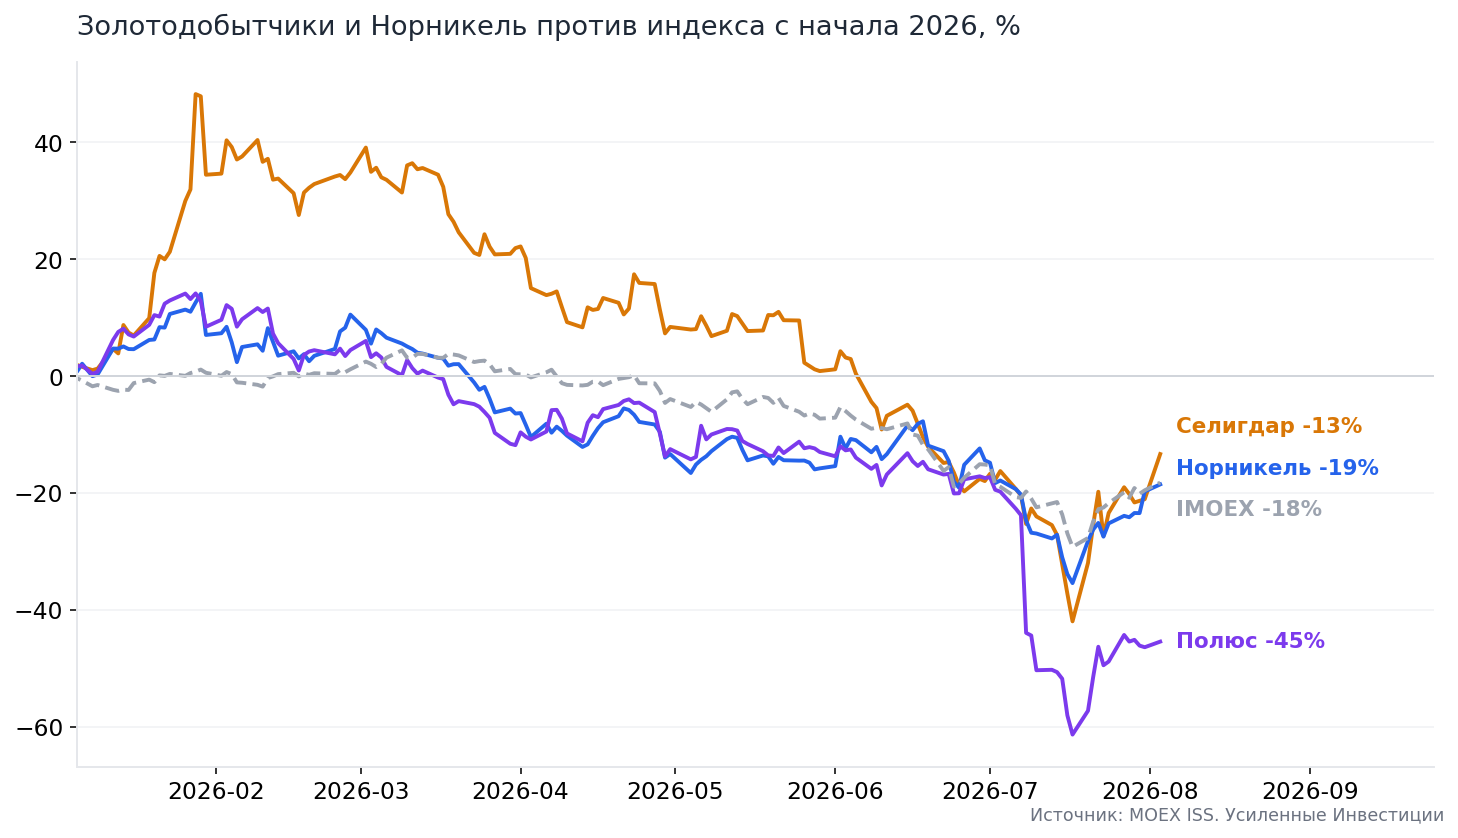
При этом котировки сектора живут не операционными результатами: динамику с начала года определила дивидендная повестка - обвал Полюса 8 июля (-26% за день) случился не из-за производства, а на новости об отказе от выплат.
Дивидендный вопрос: где правила понятны, а где нет
Полюс объявил, что выплат до 2030 года не будет - жёстко для акционеров, но горизонт и причина (масштабная стройка Сухого Лога) сформулированы прямо.
Северсталь не платит седьмой квартал подряд, однако и здесь логика прозрачна: дивидендная политика привязана к свободному денежному потоку, а он в инвестфазе и при слабом спросе на сталь отрицательный. Вернётся поток - вернутся и выплаты. Похожая ситуация у ММК.
У Селигдара выплаты привязаны к долговой нагрузке: при чистом долге около 4х EBITDA дивидендная политика выплат не предполагает - собрание акционеров решило не платить за 2025 год, ориентир возврата к выплатам - 2027 год при снижении долга.
По Норникелю финансовый директор по итогам отчёта допустил возврат к промежуточным дивидендам. Предпосылки в отчётности есть: маржа развернулась вверх, ослабление рубля работает в пользу экспортёра, обслуживание долга подешевело. Нюанс в методике: дивидендные возможности менеджмент оценивает не по полному свободному денежному потоку ($1,15 млрд за полугодие), а по «скорректированному» показателю - $243 млн. Из потока при этом вычитаются уплаченные проценты, аренда и дивиденды миноритариям Быстринского ГОКа - Интерросу (36,66%) и китайскому фонду Hopu (13,33%), которые за полугодие выросли на 20% до $276 млн.
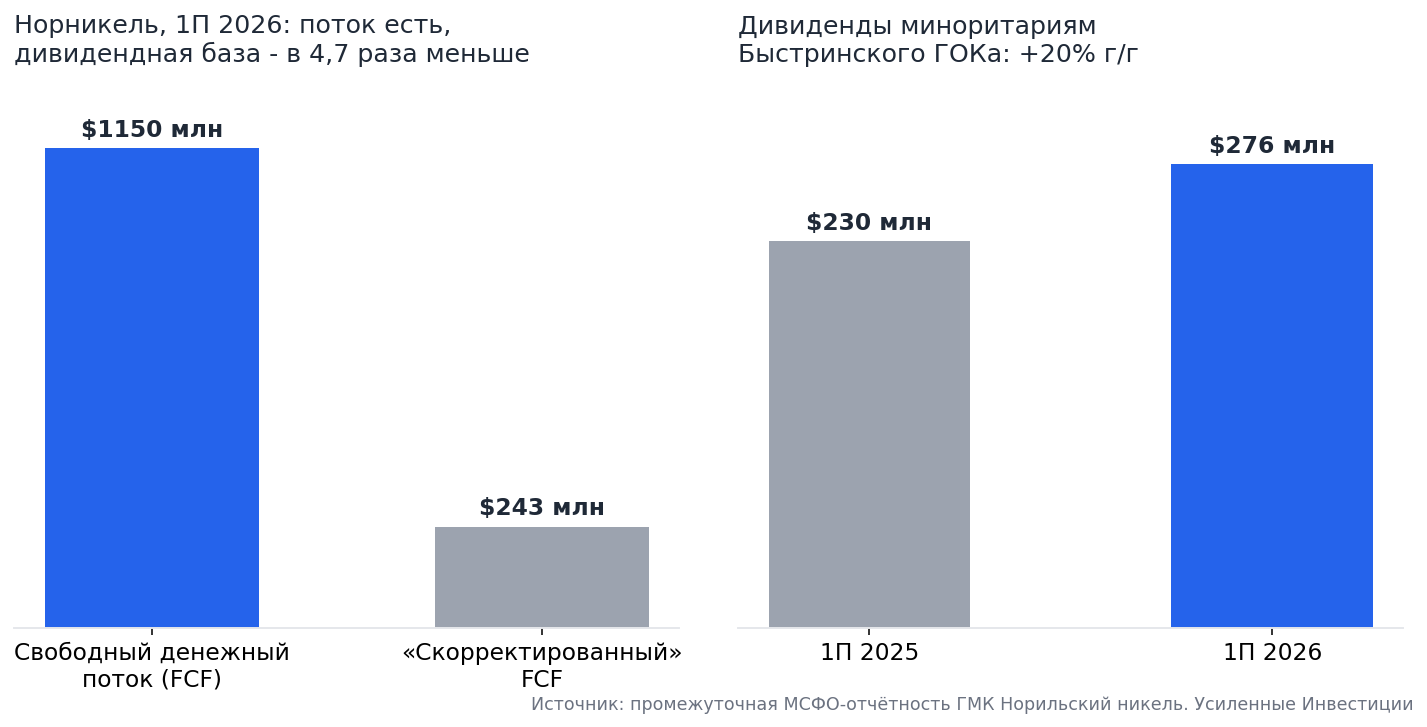
Складывается асимметрия: внутри группы дивиденды платятся и растут, на уровне ПАО - пауза третий год, а сама база для оценки будущих выплат уменьшается с каждым платежом дочерней компании. Ключевой вопрос для инвесторов - не сам факт паузы, а прозрачность правил: понятная логика дивидендной базы стоила бы компании недорого, а неопределённости сняла бы много.
Точечные сигналы из РСБУ-отчётов
РСБУ головных компаний холдингов не отражает консолидированную картину, но у операционных компаний это быстрый ранний индикатор - несколько цифр из свежих раскрытий:
- Алроса: выручка 1П -36% до 74,2 млрд руб, чистый убыток 10,7 млрд против прибыли 39 млрд годом ранее - алмазный кризис в острой фазе, отчёт по МСФО стоит ждать слабым
- Транснефть: выручка +2,7%, прибыль +3,2% (78,7 млрд руб) - тарифная модель работает как амортизатор цикла; любопытная деталь из отчёта: в июле компания приобрела долю 7,52% в неназванной организации на 40 млрд руб
- ФСК-Россети: выручка +12%, но чистая прибыль -18% (64,7 млрд руб) - индексация тарифов не успевает за ростом затрат
- Норникель (РСБУ материнской компании): прибыль +31% - иллюстрация ограничения метода: консолидированная МСФО-картина, как показано выше, отличается кратно
Календарь: за чем следить дальше
Ближайшие точки календаря (даты по корпоративным календарям и агрегаторам, предварительные):
- 5 августа - Ростелеком, МСФО за 1П
- 6 августа - Юнипро, МСФО за 1П (РСБУ компания уже засекретила - интрига, раскроют ли консолидацию)
- август - Т-Технологии, Мосбиржа, Татнефть и нефтянка с МСФО за полугодие
- МСФО Полюса за 1П - первый финансовый срез после отказа от дивидендов до 2030
- конец октября - производственные итоги Норникеля за 9 месяцев; на горизонте - решение совета директоров по промежуточным дивидендам
Тикеры
X5 · LENT · OZON · POSI · ASTR · LEAS · VSEH · WUSH · SELG · SBER · DOMRF · VTBR · YDEX · GMKN · NVTK · CHMF · PLZL · ALRS · TRNFP · FEES - расширенные карточки на нашем портале: frontier.eninvs.com/region/ru
Итог: четыре вывода сезона
- Выручка замедляется почти везде за пределами e-commerce - экономика охлаждается, и 3К покажет, тренд это или пауза
- Прибыль защищают затратами: у половины отчитавшихся маржа растёт при замедляющейся выручке. Ресурс конечен - следующая нога роста прибыли потребует снижения ставки
- Капвложения сокращают избирательно: режут проекты, зависящие от внутреннего спроса; экологические программы и сырьевые мегапроекты продолжаются и конкурируют с дивидендами
- Дивиденды стали главной валютой доверия: в майнинге котировки определяет не операционка, а ясность правил распределения прибыли - и это самый дешёвый ресурс роста капитализации из доступных эмитентам
Еженедельная аналитика - в телеграм-канале «Усиленные Инвестиции»: t.me/eninv
Материал подготовлен «Усиленными Инвестициями» по данным раскрытий компаний, пресс-релизов и биржевой статистики MOEX; отдельные квартальные темпы рассчитаны из полугодовых и квартальных раскрытий; не является индивидуальной инвестиционной рекомендацией.