Сети после нового прогноза тарифов: кого брать из дочек Россетей
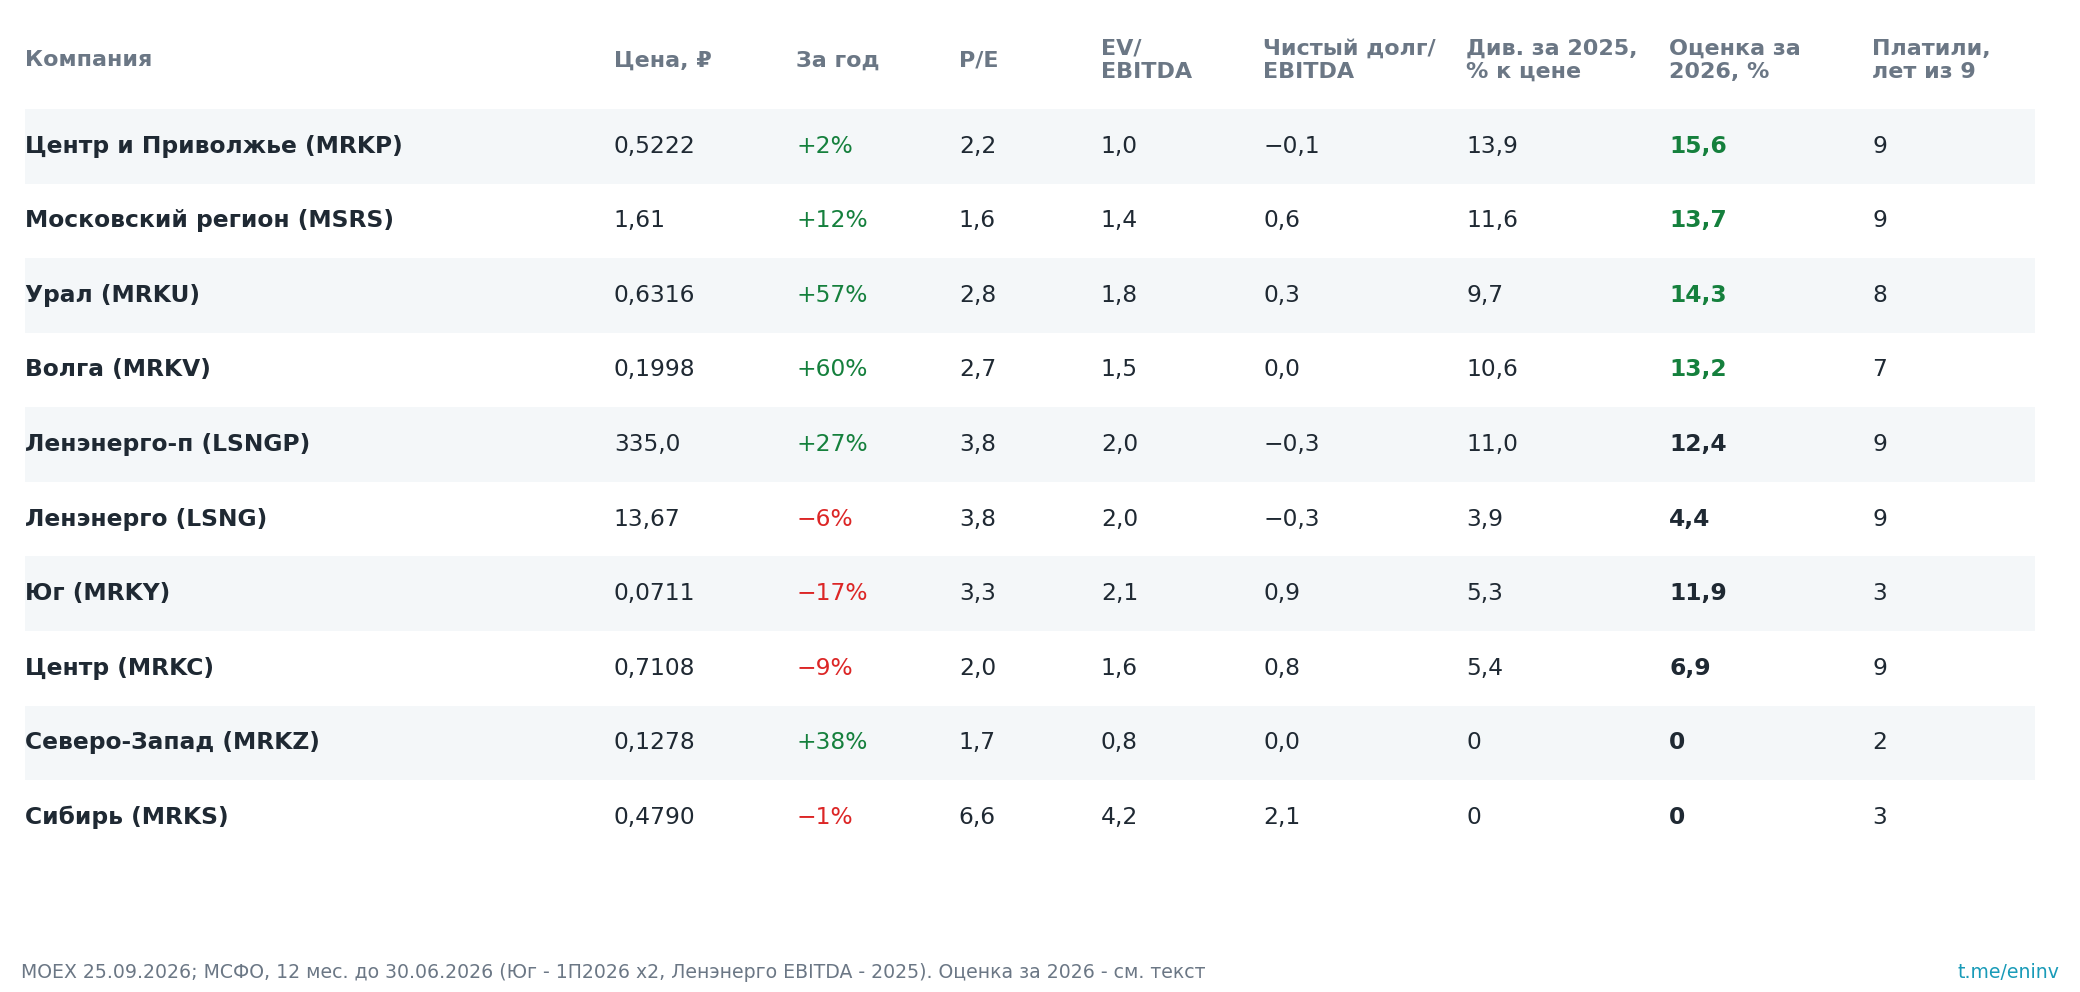
Усиленные ИнвестицииРегиональные сети стоит держать в портфеле. Дочерние компании Россетей стоят 1-2 годовых EBITDA и 2-3 годовых прибыли, а ожидаемая дивидендная доходность за 2026 год у лучших из них составляет 13-16%. Новый прогноз Минэкономразвития добавляет к тарифам 2027-2029 годов еще около 3,5% сверх прежнего плана. Лучшее сочетание дивиденда, баланса и истории выплат – у Россети Центр и Приволжье, Россети Московский регион и привилегированных акций Ленэнерго. Урал и Волга платят сопоставимо, но за год уже выросли на 57-60%. Северо-Запад остается самой дешевой бумагой сектора, но это ставка на возобновление дивидендов, а не выплата сегодня.
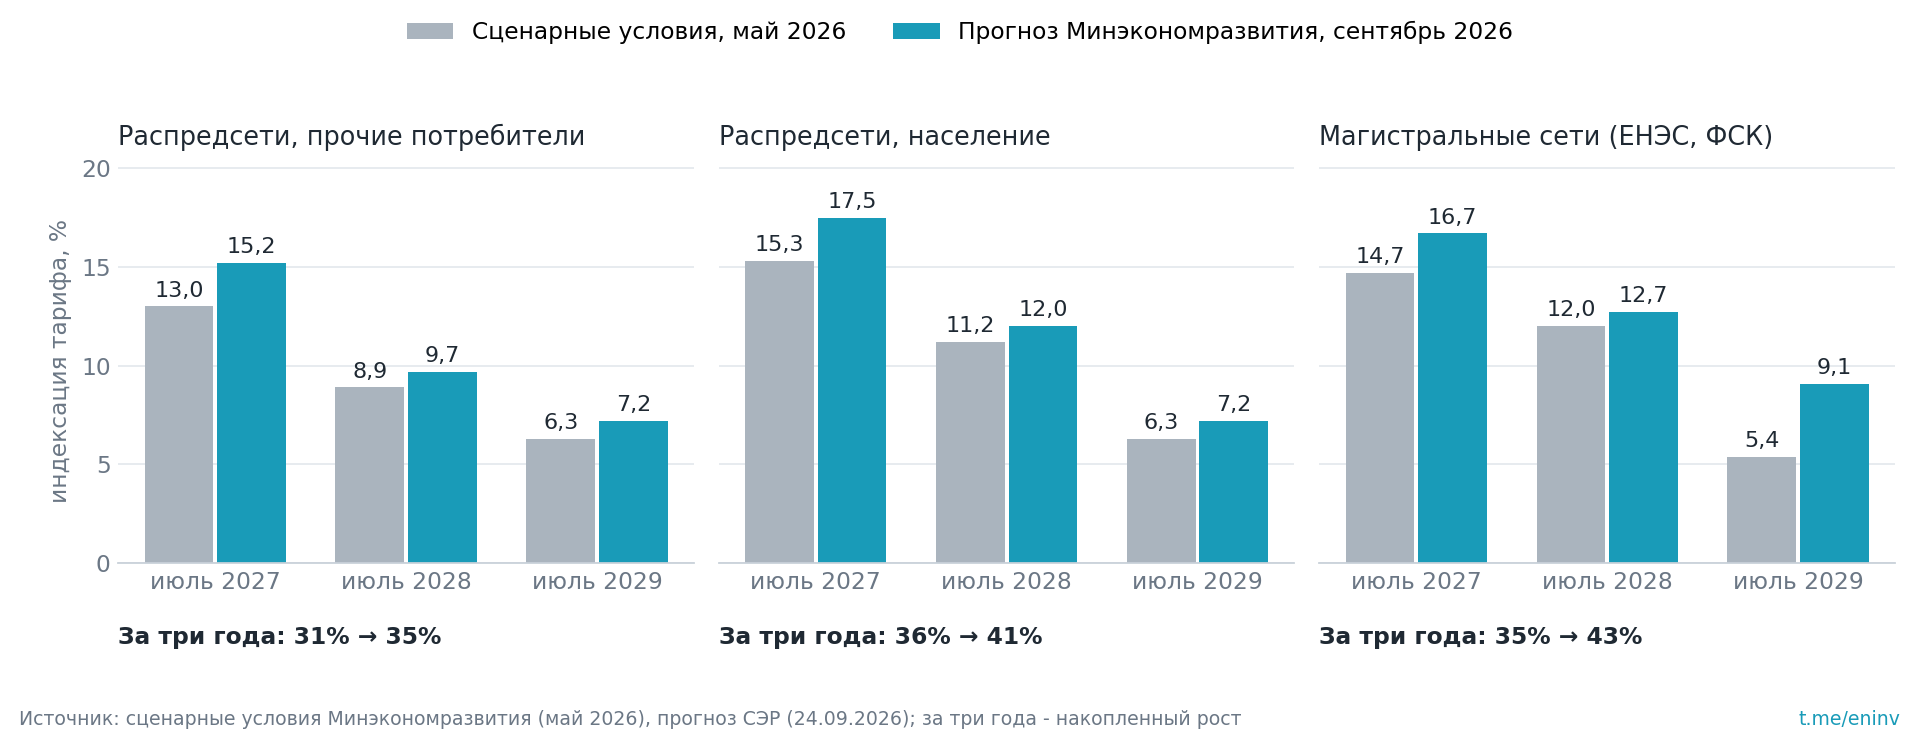
- Прогноз индексации тарифов распредсетей на июль 2027 года подняли с 13-15,3% до 15,2-17,5%, на 2028-2029 годы еще на 0,8-0,9 п.п. в год.
- Для прибыли это заметнее, чем для выручки: при марже 8-16% лишние 2,3% выручки в 2028 году дают 7-22% прибыли. Реалистично ждать примерно вдвое меньше.
- Дивидендная доходность 13-16% ниже ОФЗ (16,5%), но дивиденд сетей растет вместе с тарифом, а купон облигации фиксирован.
- История выплат различает компании сильнее мультипликаторов: Центр срезал дивиденд за 2025 год до 14% прибыли, Северо-Запад и Сибирь не платят с 2020 года.
- Инвестпрограммы в 2025 году исполнены близко к плану, а по дивидендам план перевыполнили Центр и Приволжье, Ленэнерго, Московский регион и Волга.
Минэкономразвития подняло прогноз тарифов сетей на 2027-2029 годы на 0,8-2,2 п.п. в год
24 сентября Минэкономразвития опубликовало прогноз социально-экономического развития на 2027-2029 годы. Тарифы на передачу электроэнергии по распределительным сетям (плата, которую потребитель платит сетевой компании за доставку электричества, основная часть выручки региональных "Россетей") в нем индексируются сильнее, чем в сценарных условиях мая 2026 года.
- Распредсети, прочие потребители: 15,2% с июля 2027 года (было 13%), 9,7% в 2028 году (было 8,9%), 7,2% в 2029 году (было 6,3%).
- Распредсети, население: 17,5% (было 15,3%), 12% (было 11,2%), 7,2% (было 6,3%).
- Магистральные сети ЕНЭС, которыми владеет ФСК: 16,7% (было 14,7%), 12,7% (было 12%), 9,1% (было 5,4%).
Министерство объясняет пересмотр более высокой инфляцией, опережающей индексацией цен на газ и крупными инвестпроектами: магистральными сетями для Московской энергосистемы, накопителями энергии на Юге и "финансированием распредсетевого комплекса". Конечная цена электроэнергии для населения с июля 2027 года вырастет на 14,4%.
Ближайшая индексация остается прежней. С 1 октября 2026 года тарифы распредсетей растут на 15,2%, ЕНЭС на 16%, после 15 месяцев без повышения (прошлая индексация была 1 июля 2025 года). Эффект этой индексации сети покажут в отчетах за четвертый квартал.
Для прибыли пересмотр весит в несколько раз больше, чем для выручки
Тариф индексируется с 1 июля, поэтому в 2027 году повышение успевает поработать полгода. Средний за год тариф распредсетей выше прежней траектории на 1% в 2027 году, на 2,3% в 2028 году и на 3,1% в 2029 году.
Расходы сетевой компании от этого решения почти не зависят: зарплаты, ремонт и амортизация растут с инфляцией. Поэтому прибавка к выручке сильно увеличивает прибыль. Если весь прирост дойдет до прибыли до налога (налог 25%), каждый 1% выручки добавляет к чистой прибыли 0,75%, деленные на чистую маржу. При марже 15% это 5% прибыли, при марже 8% уже 9%.
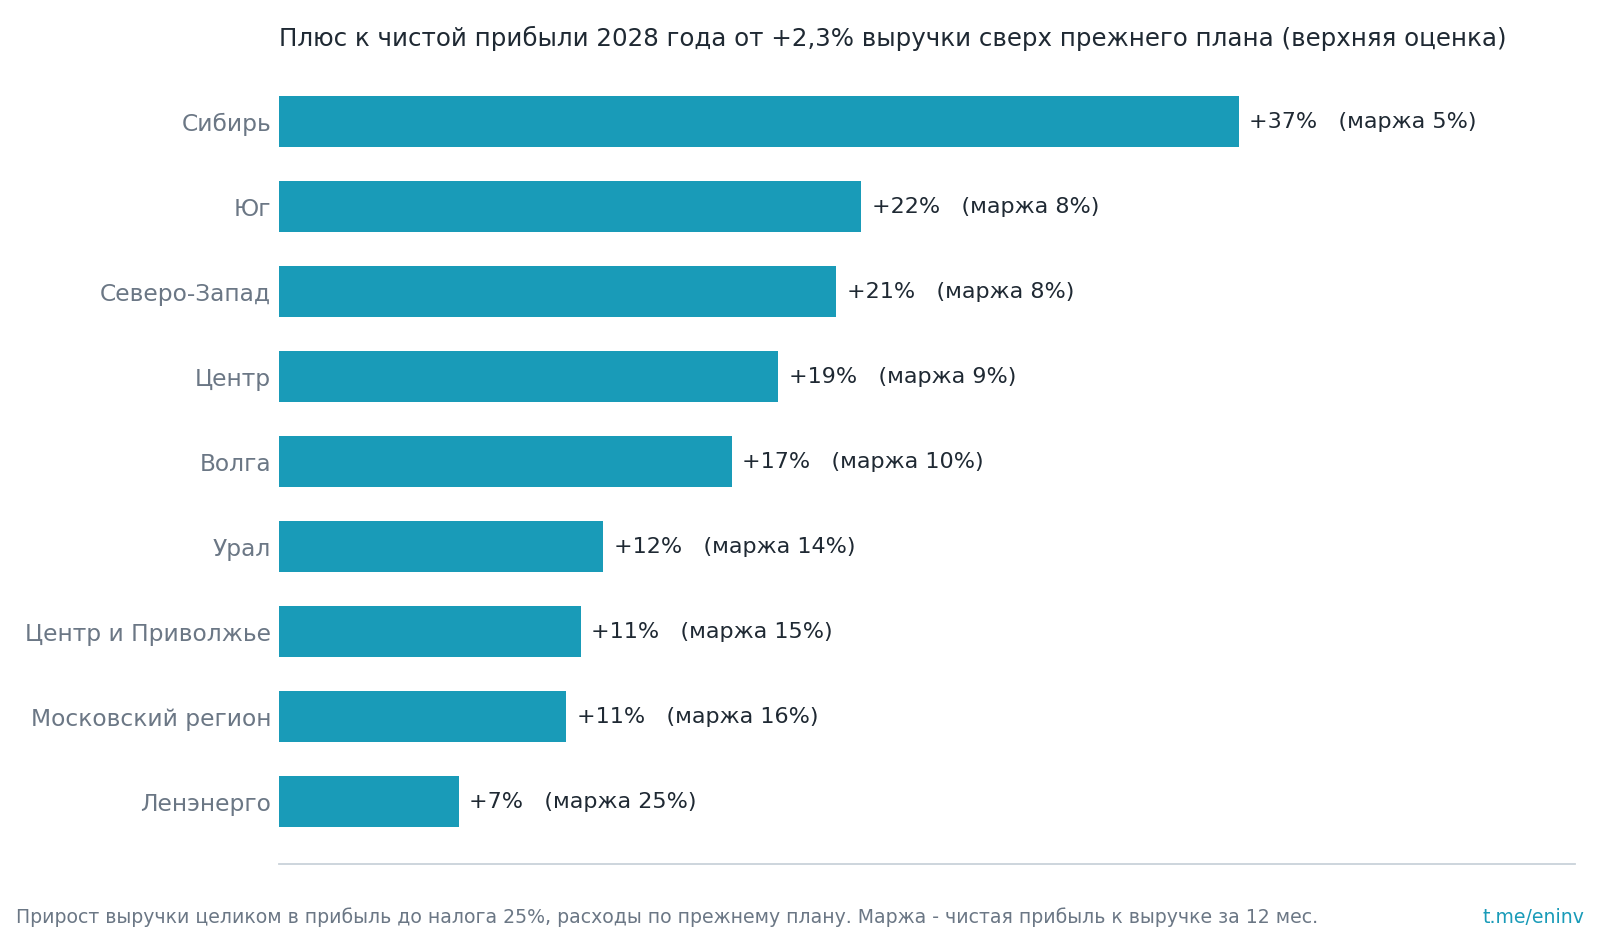
Эта оценка завышена по трем причинам.
- Тариф ФСК подняли так же сильно, а платежи ФСК за магистральные сети входят в расходы региональных компаний.
- Потери электроэнергии в сетях компании покупают по оптовой цене, а газ для электростанций будут индексировать на 3 п.п. выше инфляции.
- Часть прибавки регулятор закладывает под более крупные инвестпрограммы, то есть деньги уйдут в стройку.
Реалистично рассчитывать примерно на половину: плюс 3-11% к прибыли 2028 года в зависимости от компании. Это дополнительный рост сверх того, что уже заложено индексацией 15,2% в октябре.
Сектор стоит 1-2 годовых EBITDA и платит 13-16% при ОФЗ под 16,5%
EBITDA – операционная прибыль до амортизации, приближенно денежный поток от основной деятельности. EV/EBITDA показывает, сколько таких годовых прибылей стоит весь бизнес вместе с долгом. У большинства дочек Россетей показатель от 1 до 2. P/E, цена к годовой прибыли, от 1,6 до 3,8. Почти у всех чистый долг меньше одной годовой EBITDA, а у Центра и Приволжья и Ленэнерго денег на счетах больше, чем долга.
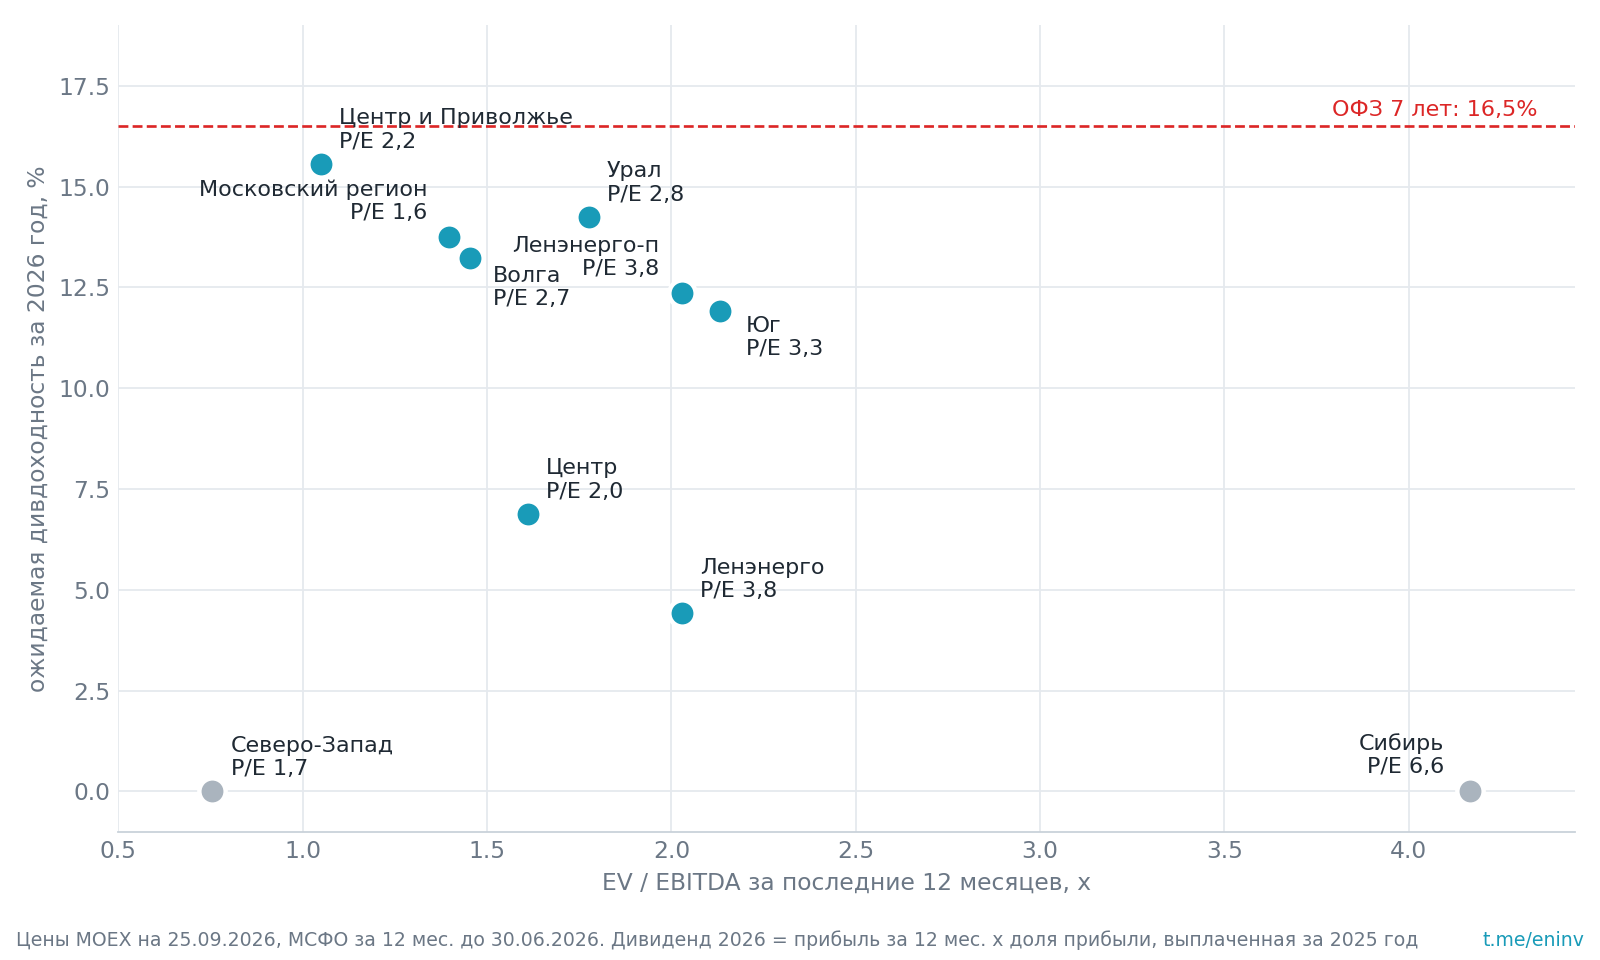
Ключевая ставка Банка России 14%, решение принято 11 сентября, следующее заседание 23 октября. Семилетние ОФЗ дают 16,5%, то есть рынок не ждет быстрого снижения ставки. Ожидаемая дивдоходность лучших сетей ниже доходности ОФЗ. Разница в том, что купон облигации фиксирован, а дивиденд сетевой компании зависит от прибыли, которая растет вместе с тарифом: 15,2% в октябре 2026 года и 15,2-17,5% в июле 2027 года. Средний тариф 2027 года будет выше среднего за 2026 год примерно на 19%. По нашей оценке, с учетом роста расходов дивиденд за 2027 год при неизменной доле выплат может оказаться на 10-20% выше дивиденда за 2026 год. Тогда у лучших компаний доходность к текущей цене сравняется с ОФЗ или превысит ее.
Оценка дивиденда за 2026 год сделана так: прибыль по МСФО за последние 12 месяцев (июль 2025 - июнь 2026) умножена на долю прибыли, которую компания направила на дивиденды за 2025 год. Октябрьская индексация в эту прибыль еще не попала, поэтому оценка скорее с запасом.
История выплат важнее мультипликатора: Центр срезал дивиденд, Северо-Запад и Сибирь не платят с 2020 года
Формально дочки Россетей похожи: одна материнская компания, один регулятор, тарифы по одной формуле. Но решение о дивиденде принимает совет директоров каждой компании, и здесь разброс большой. За 2025 год компании выплатили от 14% до 47% прибыли по МСФО. У Центра и Приволжья и Волги доля 35%, у Урала 40%, у Юга 47%, у Московского региона 22%, у Центра 14%.
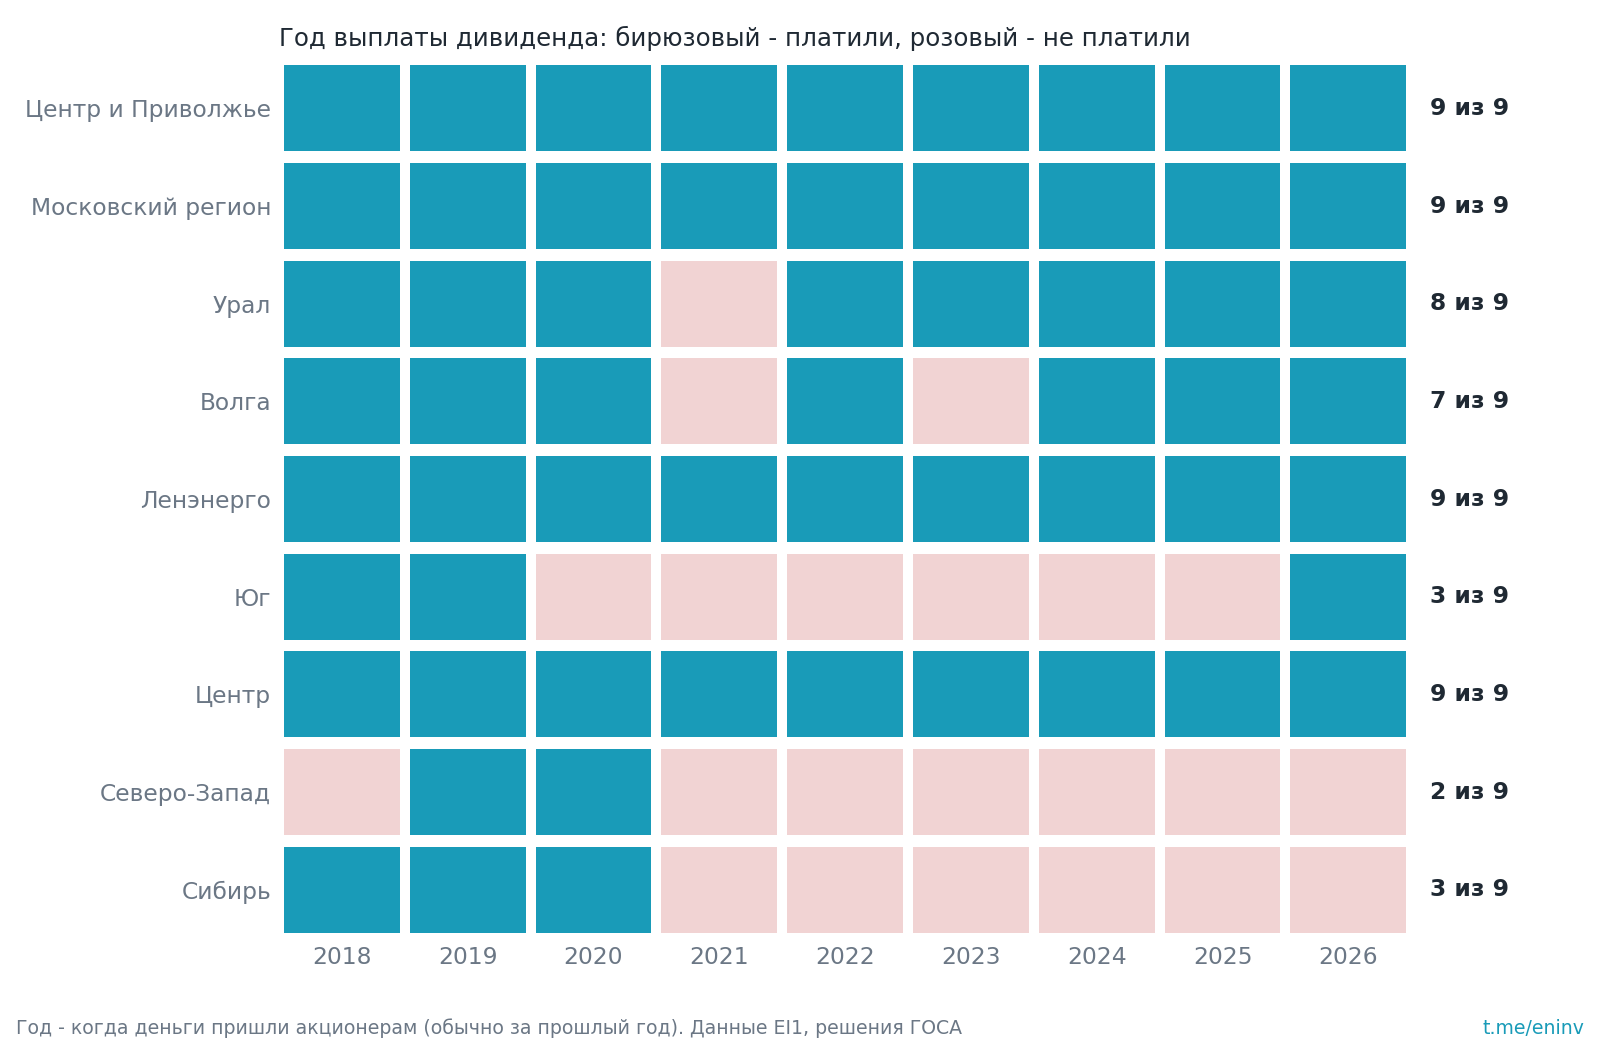
Главный урок 2026 года дал Центр. Прибыль за 2025 год выросла до 11,6 млрд руб., в финансовом плане инвестпрограммы на дивиденды было заложено 4,5 млрд руб. Совет директоров рекомендовал 0,0385 руб. на акцию, всего 1,6 млрд руб. (годом ранее компания выплатила 44% прибыли), и 18 июня собрание акционеров это утвердило. В день рекомендации акция упала на 17%. Бумага стоит 2 годовые прибыли, но пока компания не покажет, что прошлогоднее решение было разовым, рассчитывать на высокую выплату нельзя.
Инвестпрограммы исполнены близко к плану, дивидендный план выполнили четыре из пяти платящих компаний
Инвестиционную программу (ИПР) каждой сетевой компании утверждает Минэнерго. В ней записаны капвложения на пять лет вперед и источники денег на них, а в финансовом плане (Форма 19) – прогноз прибыли и дивидендов. Это единственный официальный прогноз дивидендов, поэтому полезно проверить, насколько компании ему следуют.
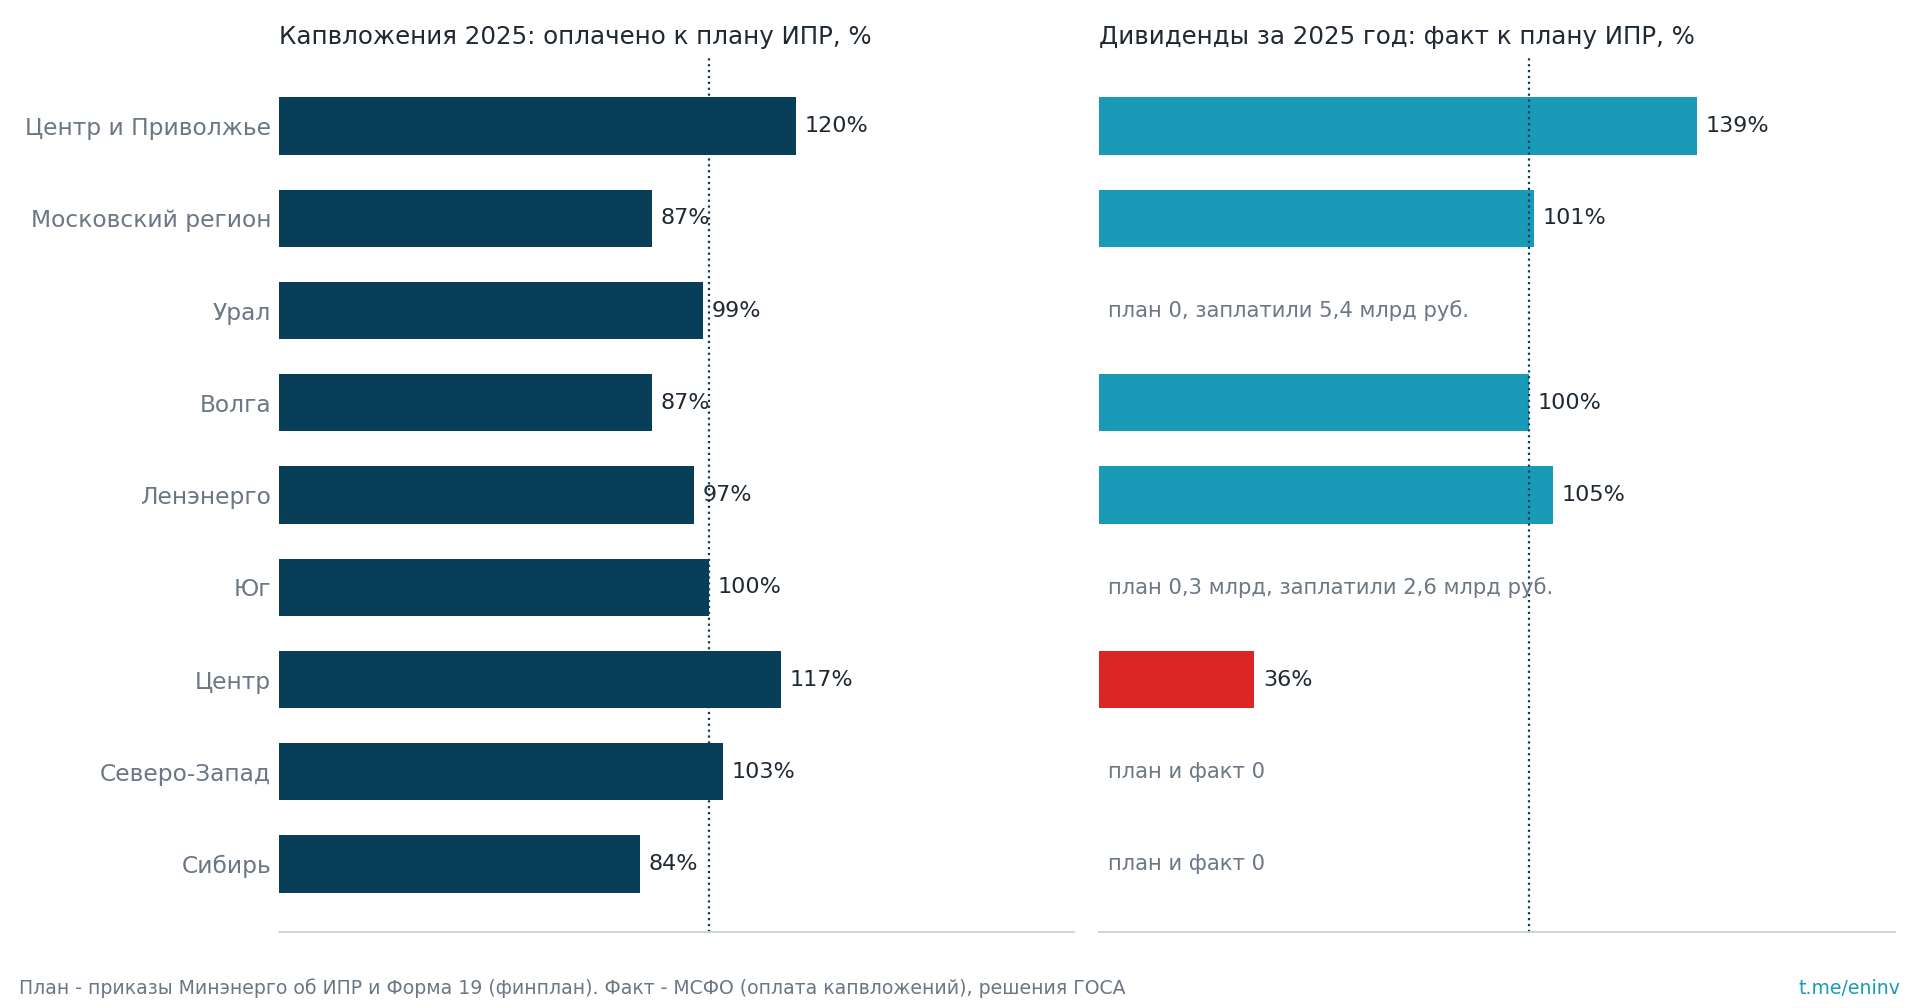
По капвложениям большинство компаний уложились в 85-120% плана. Центр и Приволжье потратили на 20% больше плана и все равно выплатили дивидендов на 39% больше, чем было в ИПР. Московский регион, Волга и Сибирь освоили 84-87% плана. Для акционера недовыполнение капвложений само по себе не плохо: оно оставляет деньги в компании.
Важнее, куда идут инвестпрограммы дальше.
- Московский регион наращивает стройку. По программе, утвержденной в декабре 2025 года, капвложения составят 121 млрд руб. в 2026 году и 161 млрд в 2027 году, прибыль, направляемая на инвестиции, 51 и 90 млрд. Финплан той же программы при этом закладывает дивиденд 13,8 млрд руб. за 2027 год.
- Северо-Запад удваивает стройку. План 2026 года – 22,4 млрд руб. против 10,4 млрд в 2025 году, в 2027 году 19,6 млрд, затем падение до 8,8 и 6,3 млрд. Именно поэтому совет директоров отказался от дивиденда за 2025 год.
- Сибирь наращивает программу: 16,5 млрд в 2025 году, 27,4 млрд в 2029 году. При долге 2,1 годовой EBITDA денег на дивиденды это не оставляет.
- У Центра и Урала по программам, обновленным в конце 2025 года, пик капвложений приходится на 2026 год, дальше они снижаются. У Центра и Приволжья стройка держится около 29-31 млрд руб. в год. В декабре Минэнерго утвердит новые корректировки, и рост инвестиций из прибыли – главный риск для дивидендов.
Центр и Приволжье – лучший баланс дивиденда и надежности
Россети Центр и Приволжье (MRKP) обслуживает сети девяти регионов, от Нижегородской области до Удмуртии. Долга у компании нет: на 30 июня денег на счетах на 4,9 млрд руб. больше, чем кредитов. Прибыль за первое полугодие 2026 года выросла на 24%, до 14,8 млрд руб. Дивиденды платятся каждый год, за 2025 год выплачено 0,0725 руб. на акцию (8,2 млрд руб., на 39% больше плана ИПР). При той же доле выплат дивиденд за 2026 год составит около 0,081 руб., или 15,6% к цене. За год акция выросла на 2%, рост прибыли в цене почти не отражен.
Московский регион – самая низкая цена прибыли, но растущая инвестпрограмма
Россети Московский регион (MSRS) владеет крупнейшей распределительной сетью страны в Москве и области. P/E 1,6 самый низкий в секторе, прибыль за полугодие выросла на 46%, до 24,4 млрд руб. Компания платит лишь 22% прибыли: за 2025 год 0,1865 руб., 11,6% к текущей цене. При той же доле дивиденд за 2026 год составит около 0,22 руб., 13,7%. Поднять долю выплат будет сложно: по новой программе капвложения в 2027 году вырастут до 161 млрд руб. Чистый долг 67 млрд руб., 0,6 годовой EBITDA, не мешает. Часть нового прогноза тарифов министерство прямо связало с развитием московской энергосистемы.
Префы Ленэнерго – дивиденд по формуле, а не по решению совета
У привилегированных акций Россети Ленэнерго (LSNGP) дивиденд записан в уставе: 10% чистой прибыли по РСБУ делится на число префов. Это защищает от решений вроде того, что принял Центр. За 2025 год выплачено 36,72 руб. (11% к цене). Прибыль по РСБУ за первое полугодие 2026 года выросла на 21,5%, до 24,2 млрд руб. По прибыли за последние 12 месяцев (38,6 млрд руб.) дивиденд за 2026 год составит 41,4 руб., 12,4%. Если второе полугодие вырастет так же, как первое, получится около 45 руб., 13,3%. Дивиденд по обыкновенным акциям Ленэнерго (LSNG) определяет совет директоров, за 2025 год он составил 0,5379 руб., 3,9% к цене. Для дивидендного портфеля они неинтересны.
Урал и Волга – сильные отчеты, но переоценка уже прошла
Россети Урал (MRKU) удвоила прибыль за полугодие, с 5,25 до 11,5 млрд руб. При доле выплат 2025 года дивиденд за 2026 год составит около 0,09 руб., 14,3%. Акция за год выросла на 57%. Решение об объединении с национализированными в регионе сетевыми активами (СУЭНКО, Облкоммунэнерго) Россети планируют принять не раньше чем через год, до этого нельзя сказать, выгодна ли будет такая сделка акционерам Урала.
Россети Волга (MRKV) нарастила прибыль за полугодие на 62%, до 7,3 млрд руб. Оценка дивиденда за 2026 год около 0,026 руб., 13,2%, и она совпадает с планом ИПР (5,0 млрд руб.). Минус в том, что в 2021 и 2023 годах компания дивидендов не платила, а акция за год выросла на 60%.
Юг – доходность зависит от нового периметра
Россети Юг (MRKY) с 1 декабря 2025 года присоединила Россети Кубань, поэтому сравнивать результаты с прошлым годом нельзя. Прибыль за первое полугодие 2026 года составила 7,4 млрд руб., EBITDA 20,8 млрд руб., годовой темп вдвое больше. За 2025 год компания впервые с 2019 года заплатила дивиденд, 0,00377 руб. (5,3%). План ИПР на 2026 год 5,9 млрд руб., это 0,0085 руб. и 11,9% к цене. Проверить, что компания ему следует, пока можно только по одной выплате.
Центр – дешевый, но с подорванным доверием к выплате
Россети Центр (MRKC) торгуется за 2 годовые прибыли, прибыль за полугодие выросла на 58%. Если компания снова выплатит 14% прибыли, доходность за 2026 год составит 6,9%. Если вернется к плану ИПР (5,1 млрд руб. за 2026 год), дивиденд составит 0,12 руб., 17%. Между этими сценариями выбирает совет директоров, и ставить на второй лучше после первых сигналов, например по итогам 9 месяцев.
Северо-Запад – самая дешевая бумага и ставка на возобновление дивидендов
Россети Северо-Запад (MRKZ) стоит 0,8 годовой EBITDA и 1,7 годовой прибыли, долга почти нет. Это самый низкий мультипликатор среди дочек Россетей, и у компании самая высокая чувствительность к тарифу: при марже 8% дополнительные 2,3% выручки в 2028 году в верхней оценке добавляют 21% прибыли. Прибыль за первое полугодие 2026 года выросла вдвое, до 3,8 млрд руб. Дивидендов компания не платит с 2020 года, за 2025 год тоже отказалась: в 2026 году капвложения по ИПР удваиваются. Финансовый план ИПР закладывает дивиденды 1,7 млрд руб. за 2026 год и 10,9 млрд руб. за 2027 год, это 14% и 89% текущей капитализации. План выглядит амбициозно, но даже его частичное выполнение для бумаги с капитализацией 12 млрд руб. дает большой потенциал. За год акция выросла на 38%.
Сибирь – дорогая, с долгом и без дивидендов
Россети Сибирь (MRKS) вернулась к прибыли (5,4 млрд руб. за полугодие против убытка годом ранее), а в июле Верховный суд вернул группе около 5 млрд руб. по старому спору. Но чистый долг равен 2,1 годовой EBITDA, P/E 6,6, собрание акционеров в июне отказалось от дивидендов, а инвестпрограмма растет до 2029 года. По всем метрикам компания хуже соседей.
Материнская компания Россети (FEES) устроена иначе. Тариф ЕНЭС подняли сильнее всех, но дивидендов нет, мораторий действует по 2026 год включительно, инвестпрограмма 2026 года составляет 900 млрд руб., а в июне акционеры одобрили допэмиссию около 903 млрд акций по 0,5 руб. в пользу государства. Миноритарию тарифный рост здесь почти не достается.
Главные риски – ставка, перенос индексации и решения советов директоров
- Прогноз тарифов пока не приказ. Индексацию 2026 года уже переносили с июля на октябрь, могут перенести и следующую.
- При доходности ОФЗ 16,5% бумаги с дивдоходностью 13-15% уязвимы, если снижение ставки откладывается.
- Минэнерго может расширить инвестпрограммы под новые тарифы, и тогда больше прибыли уйдет в стройку, как у Северо-Запада.
- Совет директоров может сократить выплату, как у Центра. Защищены от этого только префы Ленэнерго.
Итог: брать сети имеет смысл, приоритет – компаниям с историей выплат
Новый прогноз тарифов улучшает и без того дешевый сектор: 13-16% дивидендной доходности за 2026 год и, по нашей оценке, еще 10-20% роста выплаты за 2027 год. Порядок, в котором стоит смотреть на бумаги:
- Центр и Приволжье: 15,6% за 2026 год, денег больше долга, платит каждый год.
- Московский регион: 13,7%, минимальный P/E, но инвестпрограмма растет до 2027 года.
- Ленэнерго-п: 12,4-13,3%, дивиденд по уставу.
- Урал и Волга: 13-14%, но значительная часть роста уже в цене.
- Северо-Запад: для тех, кто готов ждать возобновления выплат ради самого низкого мультипликатора.
- Юг и Центр: только после подтверждения дивидендов. Сибирь и обыкновенные акции Ленэнерго дивидендному инвестору не подходят.
Итоги первого полугодия по всем сетевым компаниям подробно разобраны в обзоре 31 августа. Карточки всех компаний с финансовыми данными, инвестпрограммами и расчетом дивидендов есть на портале Frontier.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки все равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями на основе открытых данных (МСФО и РСБУ компаний, приказы Минэнерго об инвестпрограммах, прогноз Минэкономразвития, котировки MOEX на 25.09.2026) и не является индивидуальной инвестиционной рекомендацией.