Трёхлетние модели по российским компаниям: как устроены и что показала проверка
Усиленные ИнвестицииМы собрали на портале трёхлетние модели по российским компаниям. Каждая считает выручку, маржу, прибыль и дивиденды на три года вперёд, оценивает компанию на выходе и выводит ожидаемую доходность вложения. Ниже - как это устроено, что показала проверка и какие выводы мы из неё сделали.
Итоговый рейтинг
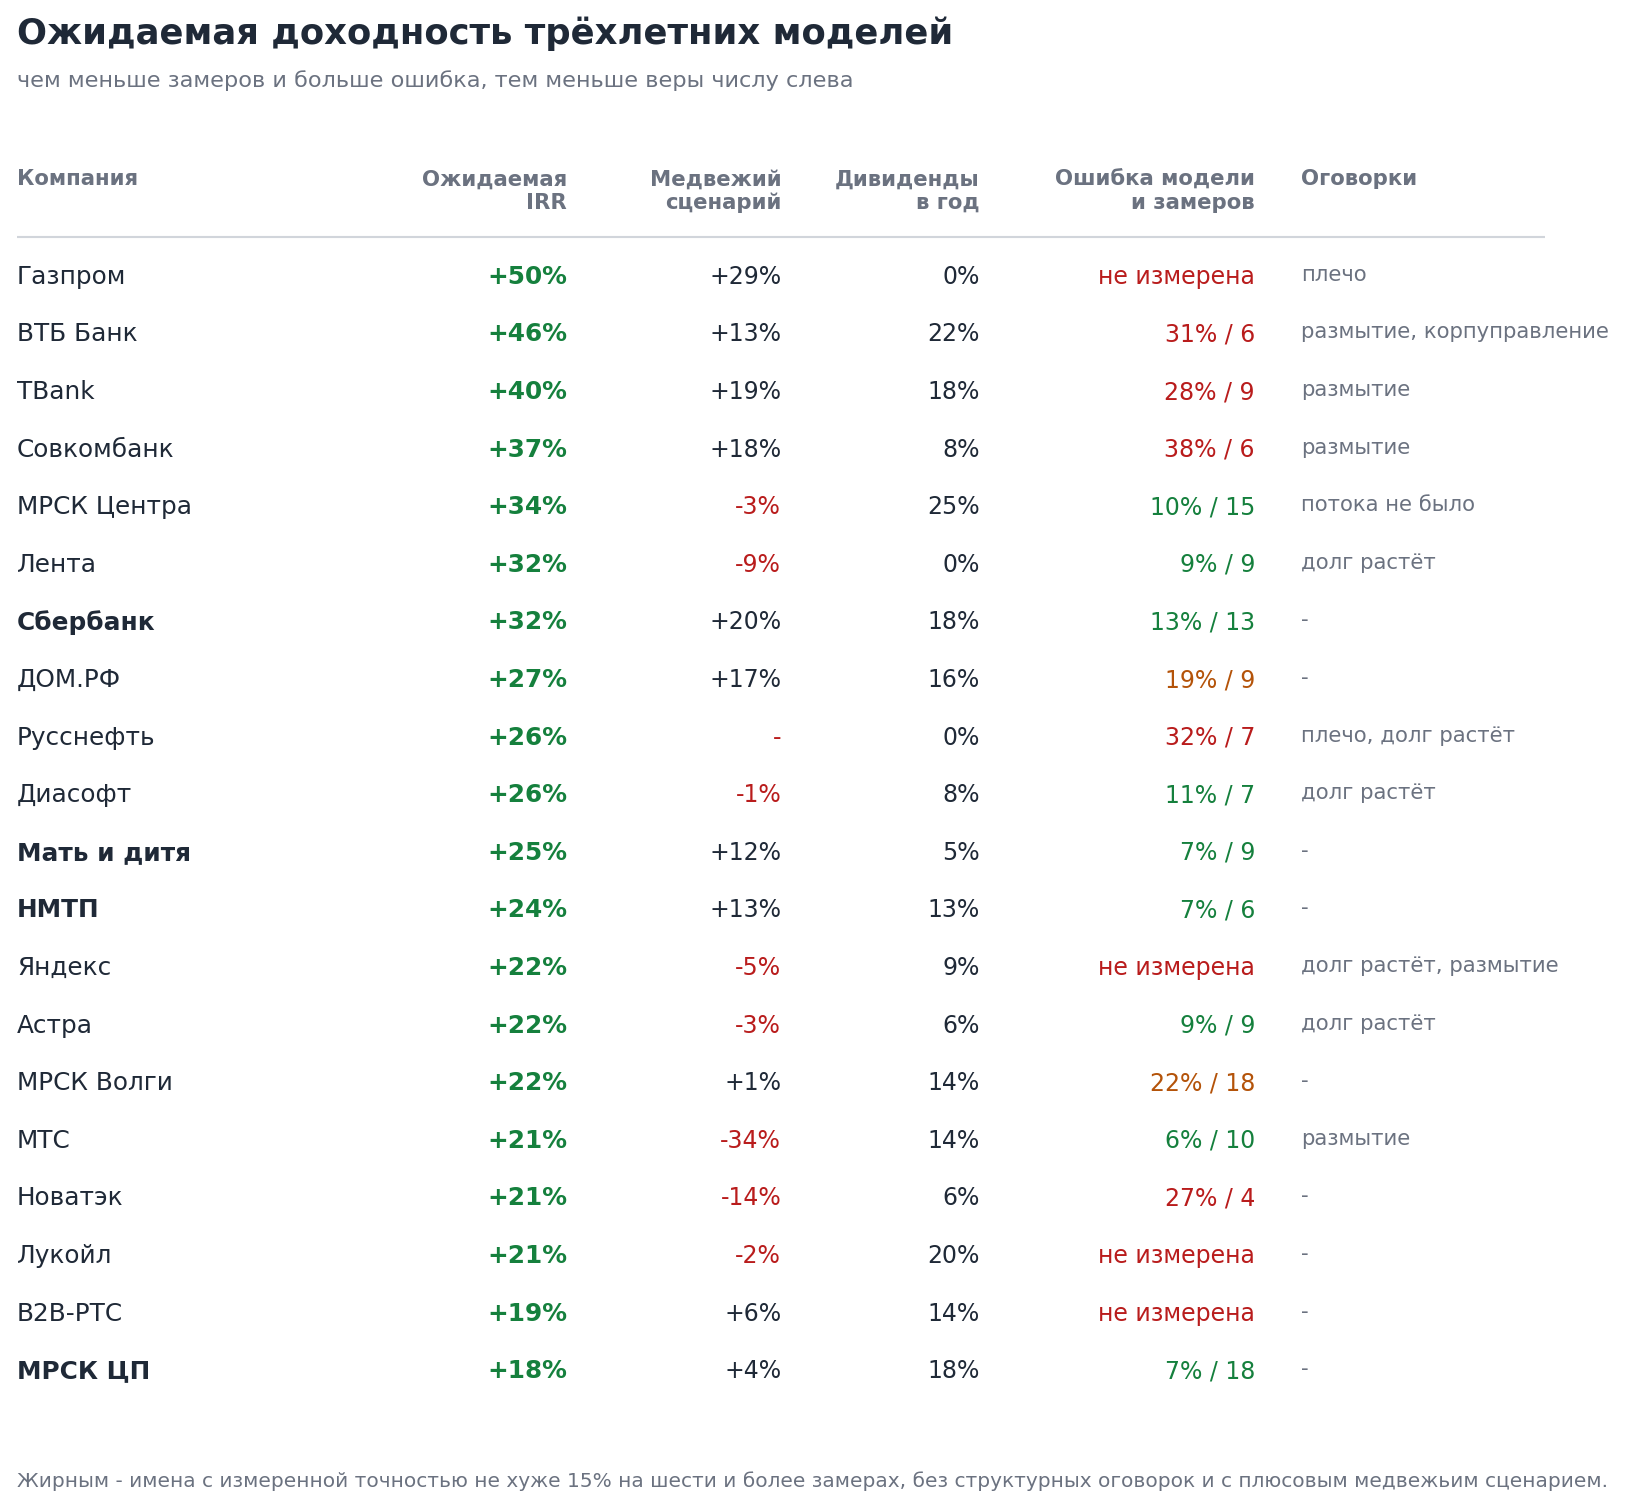
Полный список из 34 моделей с допущениями построчно - на странице моделей.
Модель стоит на четырёх независимых источниках роста
Темп выручки не берётся из одного места. Модель складывает четыре взгляда с весами, и каждый из них можно проверить отдельно.
- Рынок. Опережающие данные по связанным рынкам, которые мы парсим сами - цены на сырьё, курс, тарифы, расходы населения по категориям. Для нефтяников это цена Urals, для сетей - индексация тарифа, для маркетплейсов - данные СберИндекса.
- Гайданс компании. С поправкой на то, как компания выполняла свои прошлые ориентиры. Если она дважды понижала прогноз и всё равно промахнулась, её обещание входит в модель со скидкой.
- Независимые исследования. Прогнозы рынка от отраслевых источников.
- Фактический темп. LTM год к году с поправкой на ускорение или замедление. Отдельно учитывается последний квартал - замер по 430 точкам показал, что он предсказывает направление, но не уровень, поэтому он даёт наклон с потолком в три пункта, а не заменяет собой темп.
Пятый вход - консенсус аналитиков из терминала. Он участвует в блендe и отдельно служит сверкой построчно, по выручке, EBITDA, прибыли и чистому долгу.
Точность меряется по финрезультатам, а не по угаданной цене
Это принципиальный выбор. Модель ставится в каждую прошлую отчётную дату, ей разрешено видеть только данные, доступные на тот момент, и её прогноз на год вперёд сравнивается с тем, что вышло на самом деле. Так мы меряем, умеет ли модель считать бизнес, а не совпадает ли её целевая цена с чужими.
Шкалы две. Относительная ошибка показывает, насколько промахнулись в процентах. Промах в пунктах маржи показывает, насколько ошиблись в структуре. Число снимается с публикации только когда плохи обе - иначе мелкая компания с копеечной EBITDA вылетала бы из-за арифметики.
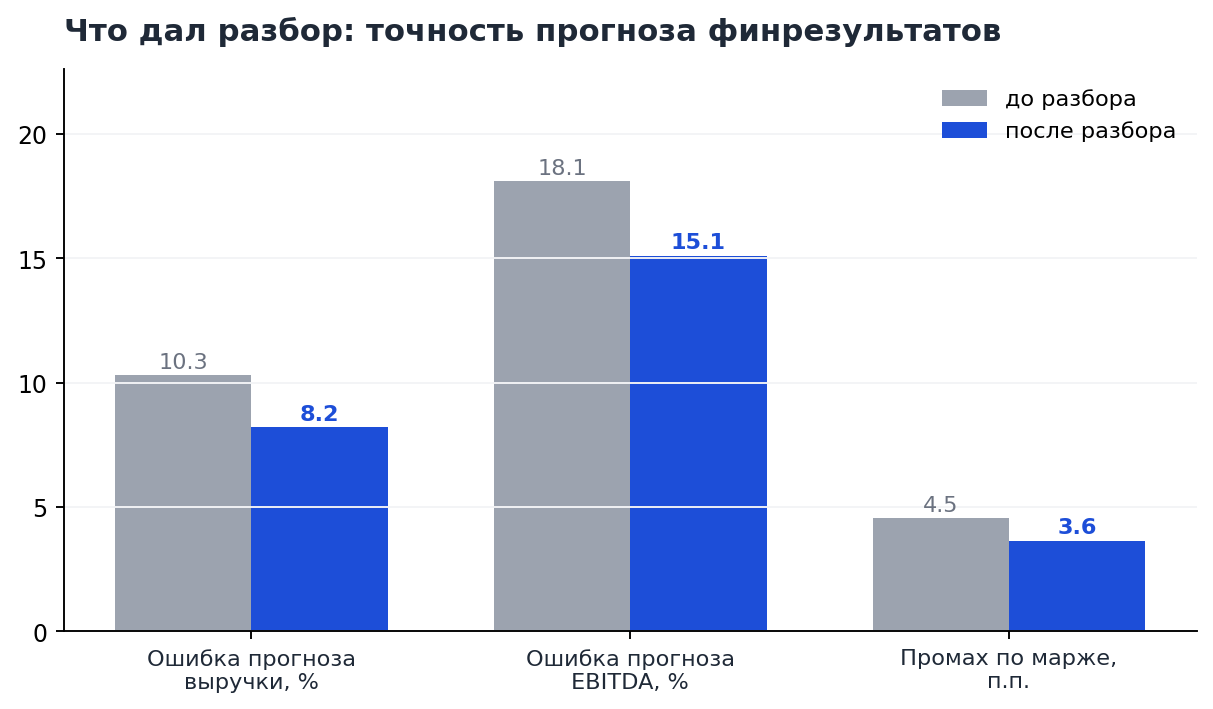
День проверки вскрыл семь дефектов, и все они завышали доходность
Проверку вели вручную по именам, которые выглядели слишком хорошо. Каждое подозрение упиралось либо в данные, либо в допущение, которое никто не измерял.
1. Отдельные кварталы под метками накопленных периодов. Формула LTM требует нарастающих итогов. В базе у части имён лежат только отдельные кварталы, а иногда квартал стоит под меткой полугодия. У МРСК Центра и Приволжья годовой темп из-за этого выходил плюс 53 процента вместо плюс 16, у Яндекса плюс 5 у компании, растущей на 30. Достроили 279 накопленных строк сложением, отбросили 87 кварталов под чужими метками. После этого бэктест улучшился по всем метрикам сразу.
2. Долг, который прибавляется сам. Модель катала чистый долг просто - минус свободный поток, плюс дивиденды. На деле долг растёт ещё и от новых договоров аренды и покупок, которые не проходят через денежный поток. По 91 имени такой прирост положителен у 69, медиана - 4,9 процента выручки в год. У Ростелекома 6,6 процента, то есть около 66 млрд в год при выручке в триллион. Без этой поправки модель показывала гашение долга там, где он растёт семь лет подряд.
3. До живых денег доходит меньше, чем даёт формула. Сравнили свой расчёт свободного потока с отчётом о движении денежных средств по каждому имени. У Ростелекома до денег доходит 45 процентов формулы, у Интер РАО 75, у Астры 93. Поправка измеряется по своим отчётам и применяется в обе стороны. Там, где формула, наоборот, недосчитывает - как у Лукойла, где отношение 1,72 три года подряд - поток увеличивается, но с потолком 1,3 и требованием трёх лет подтверждения.
4. Остатки не переносились из года в год. Расчёт шёл двумя циклами, и второй каждый год заново брал остатки базы. Долг не накапливался, проценты все три года считались от исходного баланса. У X5 дивиденд первого года превышал поток на 129 млрд, долг вырастал до 440 млрд и в следующем году возвращался к 311, как будто выплаты не было. Циклы слиты в один.
5. Два класса акций считались по разным базам. Мультипликатор выхода брался по капитализации, включающей привилегированные акции, а цель делилась на одни обыкновенные. У ВТБ это давало P/B 0,49 вместо настоящих 0,28 и лишние 150 процентов капитализации из воздуха. Теперь стоимость выхода делится между классами в той же пропорции, в какой их делит рынок.
6. Размытие. Число акций - знаменатель всего, что мы публикуем, и модель держала его неизменным. По факту у Софтлайна оно выросло с 280 до 400 млн, у ВТБ с 2,6 до 12,9 млрд. В базе оставляем сегодняшнее число, но измеренный темп продолжается в медвежьем сценарии.
7. Маржа возвращалась в историю без оснований. Правило тянуло маржу к медиане прошлых лет. Для компании, у которой она рухнула за один год, это означало отыграть обвал целиком - у Whoosh модель ставила целью 41,6 процента после падения до 28,6, и на этом строился апсайд в 383 процента у компании с убытком. Для компании, которая наоборот взялась за эффективность, правило тянуло маржу назад. У Яндекса оно ставило целью 18,9 процента при фактической марже последних двенадцати месяцев 22,4 и марже последнего квартала 29,6. Теперь резкий слом за год не отыгрывается, а последние 12 месяцев входят в ряд наравне с годовыми.
Самые высокие доходности стоят там, где модель проверена хуже всего
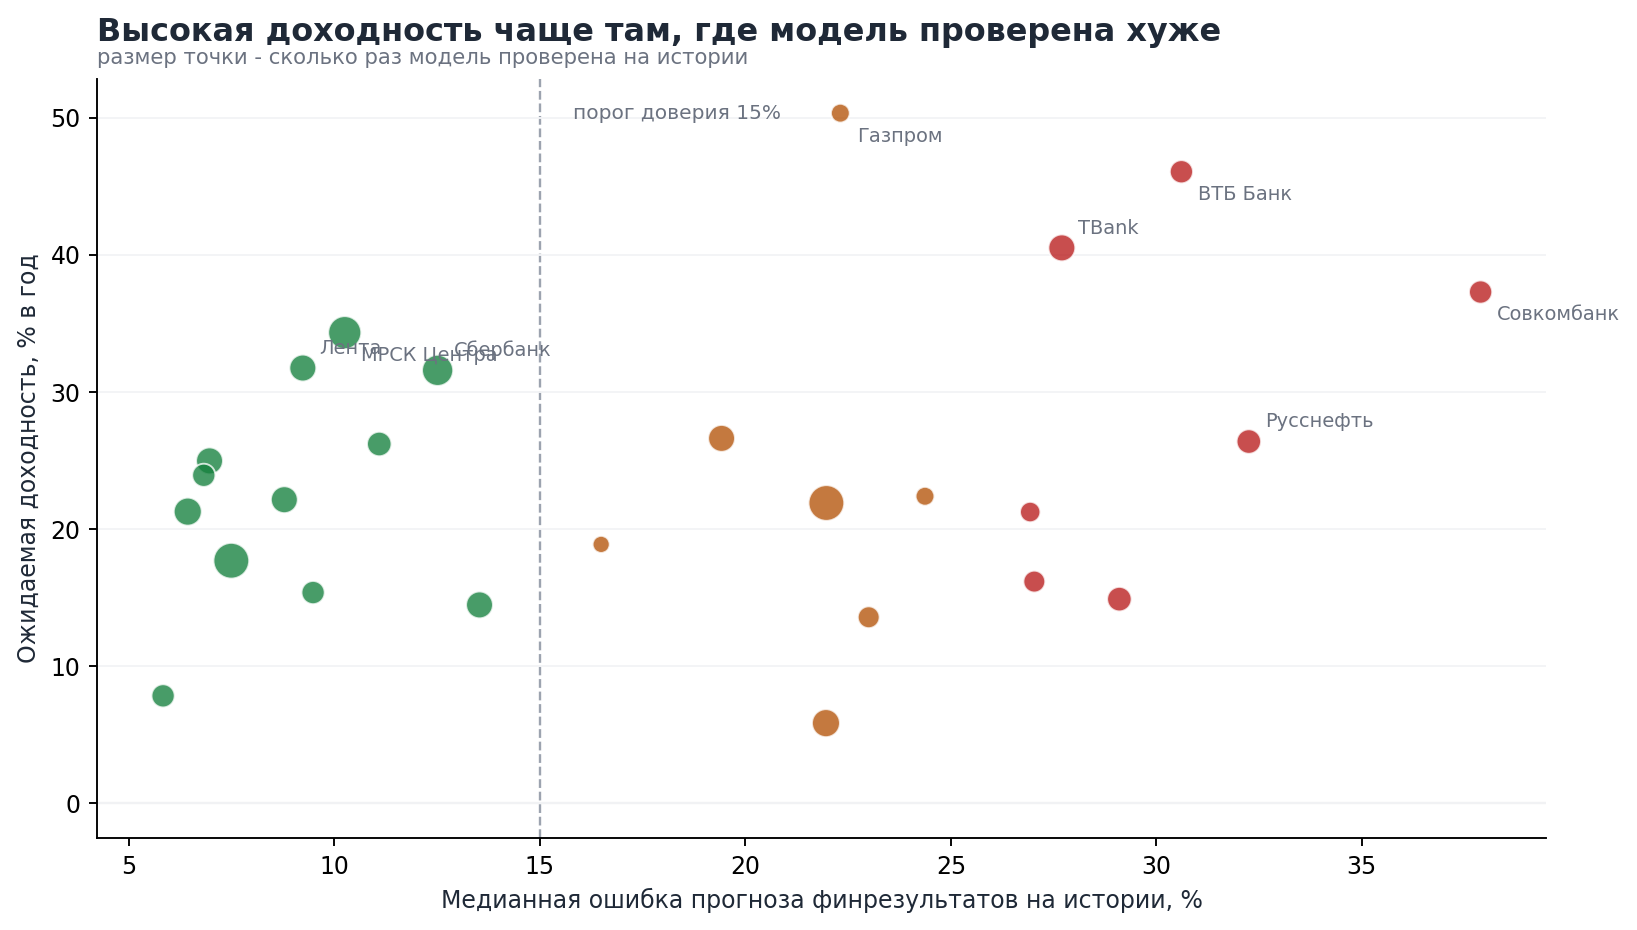
Это главный вывод, и он неудобный. Наверху рейтинга стоят имена с худшей измеренной точностью. У Озона ошибка прогноза 60 процентов на пяти замерах, у Софтлайна 41 на восьми, у Газпрома 29 на четырёх. Их числа - это скорее мы не знаем, чем дёшево.
Слева внизу сидят имена, которым можно верить. Лучшая проверенность у Ростелекома - 4 процента ошибки на пятнадцати замерах. Но у него капитализация составляет 14 процентов стоимости предприятия, поэтому ход стоимости бизнеса множится на акции всемеро, а медвежий сценарий минус 23 процента. Это ставка с плечом на снижение ключевой ставки, и читать её надо именно так.
Чему можно верить
Имена с измеренной точностью не хуже 15 процентов на шести и более замерах, без структурных оговорок и с положительным медвежьим сценарием.
- НМТП - доходность 34 процента, медвежий сценарий плюс 24, ошибка модели 7 процентов на шести замерах, дивиденд 15 процентов в год.
- Сбербанк - 33 процента, медвежий плюс 21, ошибка 12 на тринадцати замерах, дивиденд 19 процентов.
- Мать и дитя - 25 процентов, медвежий плюс 12, ошибка 7 на девяти.
- Лукойл - 24 процента, из них 21 это дивиденд. Цена в модели прибавляет всего 11 процентов за три года, потому что выходим по трёхлетней медиане мультипликатора, а она ниже сегодняшнего.
- Татнефть - 21 процент, медвежий минус 1, ошибка 10 на восьми замерах.
Чего мы не знаем
- У десяти имён прирост долга сверх потока измерить не удалось, и прогноз идёт без этой поправки. Там, где её удалось измерить, она добавляет к долгу около 5 процентов выручки в год.
- У имён с банком внутри группы - Озон, МТС - операционный поток раздут притоком клиентских средств, и сверить прогнозный поток с отчётом нельзя вовсе.
- Четырнадцать имён не публикуются: у трёх нет согласованной базы в данных, у остальных модель либо не проверена на истории при структурных изъянах, либо её число держится на допущении о марже, а не на измерении.
Модели пересчитываются автоматически, когда выходит новая отчётность или меняются данные связанных рынков. Всё, что описано выше, лежит в открытом виде на карточке каждой компании - источники темпа, допущения построчно, сверка с аналитиками и результаты проверки на истории.