РЕЕСТР ЭКСПЕДИТОРОВ (часть 2)
Начало здесь https://t.me/impact_transport/490
Например:
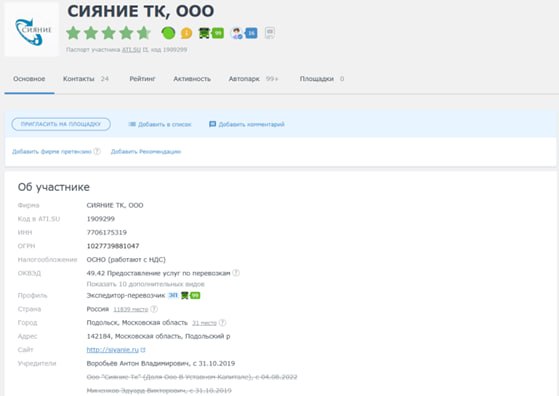
Под номером GL-B044-00112-00/00000487 в реестре возможно увидеть ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "СИЯНИЕ ТК" из Подольска Московской области
https://ati.su/firms/1909299/info
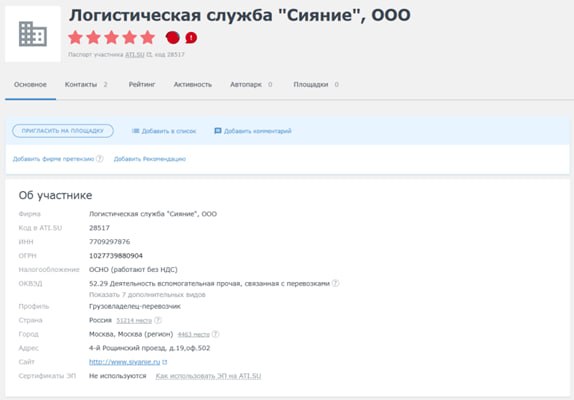
https://ati.su/firms/28517/info
Из информации на сайте компании https://siyanie.ru/about
«Со дня создания компании, наш подход к бизнесу был честным и прямым. Он остается таким и сейчас, благодаря слаженной работе профессионального коллектива и контролю соблюдения стандартов»
Из решения суда: А40-152353/22-140-2860
«В связи с тем, что представитель ООО «С-Сервис», а также главный бухгалтер взаимозависимой Обществу ООО «Сияние ТК» - Попова Е.И., предоставляла отчетность от имени спорных контрагентов, суд пришел к выводу о согласованности действий участников сделок, направленных на создание формального документооборота между Обществом и спорными контрагентами».
Из письма ФНС БВ-4-7/3060@ от 10.03.2021г.
Поскольку для целей налогообложения оцениваются последствия исполнения сделок, а также юридические факты, возникающие в гражданском (хозяйственном) обороте, то применяемый в обороте стандарт обоснованного выбора контрагента (коммерческая осмотрительность) применим и в налоговых правоотношениях.
Из письма ФНС БВ-4-7/3060@ от 10.03.2021г.
Таким образом, негативные последствия неисполнения контрагентом, ведущим экономическую деятельность, обязанности по уплате налога на добавленную стоимость в должном размере могут быть возложены на налогоплательщика в виде отказа ему в праве на применение вычетов сумм данного налога при условии, если налоговым органом будет доказано, что налогоплательщик знал о налоговых правонарушениях, допущенных контрагентом (в том числе в результате не выполнения контрагентом требования подпункта 2 пункта 2 статьи 54.1 Кодекса в отношении привлекаемых им поставщиков (субподрядчиков, соисполнителей), и извлекал выгоду из противоправного поведения контрагента за счёт причинения ущерба бюджету Российской Федерации. Данный подход основывается на правовой позиции, выраженной в определении Судебной коллегии по экономическим спорам Верховного Суда Российской Федерации от 25.01.2021 № 309-ЭС20-17277.
Налоговым органам следует доказывать, что налогоплательщик знал о нарушениях, допущенных контрагентом, в частности, в силу отношений взаимозависимости или иной подконтрольности, либо ввиду установления согласованных действий между указанными лицами, направленных на неуплату налога.
Следует также учитывать, что получение выгоды налогоплательщиком может выражаться в установлении цены приобретения товаров (работ, услуг) в размере, который существенно ниже рыночной стоимости.
Рекомендуем воспользоваться письмом ФНС БВ-4-7/3060@ от 10.03.2021г. для проявления коммерческой осмотрительности при выборе поставщика транспортных услуг
С уважением, ИМПАКТ