РЕЕСТР ЭКСПЕДИТОРОВ (часть 1)
Добрый день уважаемые коллеги и партнеры.
Реестр уведомлений о транспортно-экспедиционной деятельности — это государственная база. В неё попадают сведения о компаниях и ИП, которые подали уведомление о начале работы в сфере транспортно-экспедиционных услуг.
Главная цель — учесть всех участников рынка и повысить прозрачность их работы.
Ведение реестра организовано в электронной форме на национальной цифровой транспортно-логистической платформе «ГосЛог». А уполномоченным органом, который формирует и поддерживает реестр (размещает, изменяет, исключает записи), выступает Ространснадзор.
Скачать актуальный реестр можно по ссылке https://sicmt.ru/projects/reestr-uvedomlenij-o-transportno-ekspediczionnoj-deyatelnosti
Мы скачали актуальный реестр и сравнили с информацией, установленной в судебных спорах налогоплательщиков с Федеральной налоговой службой, в ходе которых, выявлялись факты взаимозависимости и подконтрольности лиц, применяющих недобросовестные налоговые практики на рынке грузоперевозок.
Например:
Под номером
GL-B044-00112-00/00019534
в реестре возможно увидеть ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "КВИК ЛАЙН" из Санкт-Петербурга
https://ati.su/firms/131824/info
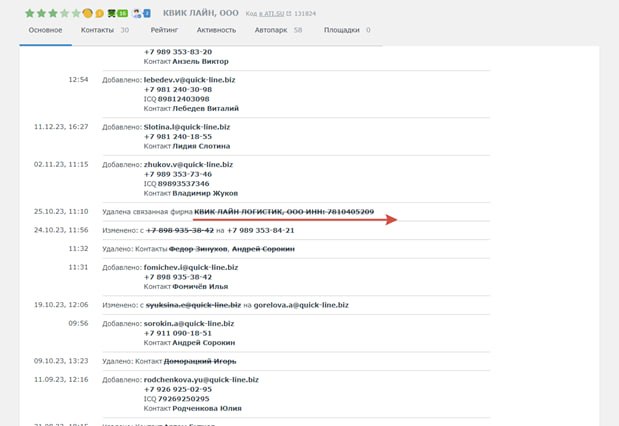
Из информации на сайте компании https://quickline.ltd/
«Опыт и добросовестность подтверждены рекомендательными письмами и благодарностями наших клиентов»в системе"
Из решения суда: А56-36455/2023
«При совершении операций для получения налоговой экономии по налогу на добавленную стоимость, налогоплательщик посредством формирования искусственных налоговых вычетов взаимодействовал с формально независимыми лицами, но фактически подчиненными, подконтрольными контрагентами ООО «Квик Лайн Логистик» и группе компаний «Квик Лайн», им предопределено движение денежных потоков и создан искусственный документооборот (акты выполненных работ/оказанных услуг; счета-фактуры)».
Из решения суда: А56-101691/2023
«Установленные в ходе проведения камеральной налоговой проверки обстоятельства в совокупности и взаимосвязи исключают факт случайности их совпадения, и указывают на наличие логически обоснованной цепочки предпринятых ООО «Квик Лайн Логистик» действий, направленных на создание формального документооборота и видимости осуществления реальной финансово-хозяйственной деятельности, с целью уменьшения налоговых обязательств, в отсутствие как реальных взаимоотношений со спорными контрагентами, так и самих фактов перевозок грузов".
Например:
Под номером
GL-B044-00112-00/00007648
в реестре возможно увидеть ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "СИБИРЬТРАНС" из Новосибирска
https://ati.su/firms/5606/info
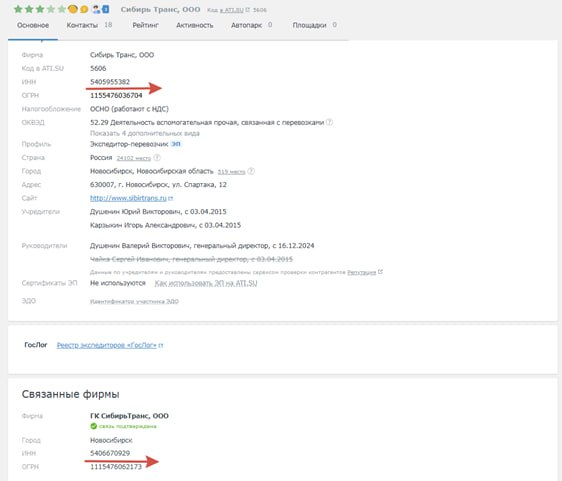
Из информации на сайте компании https://sibirtrans.ru/avtomobilnyye-perevozki
«Цель нашей компании в рамках автомобильных перевозок является безопасность грузов, а также точное соблюдение сроков доставки. Достичь высоких показателей нам позволяют: высокая квалификация сотрудников, оперативность работы, а также строгий отбор перевозчиков, надёжность которых проверена годами совместной работы».
Из решения суда: А45-28979/2018
«Выводы о получении необоснованной налоговой выгоды ООО «ГК Сибирь Транс» основаны на совокупности доказательств, при этом в ходе 38 А45-28979/2018 проверки налоговый орган не ограничился формальным подходом к исследованию доказательств, а провел целый комплекс мероприятий налогового контроля, направленных на сбор доказательств, подтверждающих умышленное создание налогоплательщиком формального документооборота с подконтрольными ему организациями – ООО «Модерн» и ООО «Радиант».
Из решения суда: А45-35773/2024
«Установленными в ходе налоговой проверки обстоятельствами и собранными Инспекцией доказательствами подтверждается, что неполная уплата НДС и налога на прибыль явилась следствием реализации налогоплательщиком схемы создания "искусственной" ситуации, при которой спорные сделки формально соответствуют требованиям закона, но фактически направлены исключительно на получение необоснованной налоговой выгоды».
продолжение следует....