Протоколы кредитования (Lending Protocols)
Егор ПопковскийБазовые понятия и механизмы работы
Предлагаю начать с просмотра видео:
Протоколы кредитования (англ. Lending Protocols) являются одним из ключевых элементов экосистемы децентрализованных финансов. По своей сути – это аналог банка в крипте.
Механизм работы: банки привлекают средства на депозиты и обещают за это определенную доходность человеку, который сделал депозит (депоненту). Затем банк выдает на эту сумму кредиты под более высокий процент. Разница между ставками на депозит и займ называется маржа, на этом банки и зарабатывают.
Этот же процесс реализован в крипте. При помощи протоколов кредитования вы можете разместить свои средства на «депозит» или взять необходимые вам активы в долг.
В крипте можно взять долг только предоставив свои средства в качестве залога. В сфере традиционных финансов это называется ломбардное кредитование.
Принцип: в ломбард заносится в качестве залога что-то ценное, допустим ты занес часы Rolex. После этого получил на руки 50% от стоимости перепродажи товара. Эти деньги ты получаешь в пользование под процент. Дальше ты можешь отдать свой долг и забрать часы. А если ты не вернешь долг, то ломбард просто продаст их.
В DeFi все работает точно так же. Только ты можешь выступать как в качестве кредитора, так и в качестве заемщика. То есть ты можешь давать деньги в пользование и получать за это проценты, а можешь брать кредит на свое обеспечение.
При этом сумма кредита всегда меньше суммы обеспечения. Вот здесь у тебя сразу может возникнуть вопрос: зачем кому-то брать в долг меньше денег, чем у него изначально есть?
💡 Давай рассмотрим на примере:
У нас есть 2 участника на рынке - Егор инвестор и Миша темщик.
Егор приходит на рынок кредитования и размещает на нем 1000 USDT. Он не хочет сильно рисковать, но хочет получить на эти средства доходность.
Второй участник Миша увидел привлекательную акцию на Bybit Launchpool, где за блокировку USDT на бирже можно получить токены нового проекта. Но у Миши есть только 1 ETH, который он не хочет продавать так как верит в его рост.
Миша приходит на рынок кредитования, заносит туда в качестве обеспечение свой 1 ETH и берет в займ 1000 USDT. За это он платит 10% годовых Егору, который фактически дал ему эти средства в пользование.
Через неделю Миша темщик выводит с Bybit свои USDT и доход с Launchpool. Он возвращает их Егору, платит процент за использование и забирает свой депозит в ETH.
Итого: Егор инвестор без риска получил 10% годовых на свои стейблы. Миша темщик заработал на акции Bybit несмотря на то, что стейблов у него не было.
Теперь рассмотрим нюансы в этом видео:
Мы рассмотрели базовый принцип работы протоколов кредитования. Теперь мы погрузимся немного глубже в механики их работы. Всё будем рассматривать на примере протокола AAVE, рынок сети Arbitrum.
❓ Какие активы я могу использовать?
Ты можешь увидеть список всех доступных активов во вкладке Dashboard.
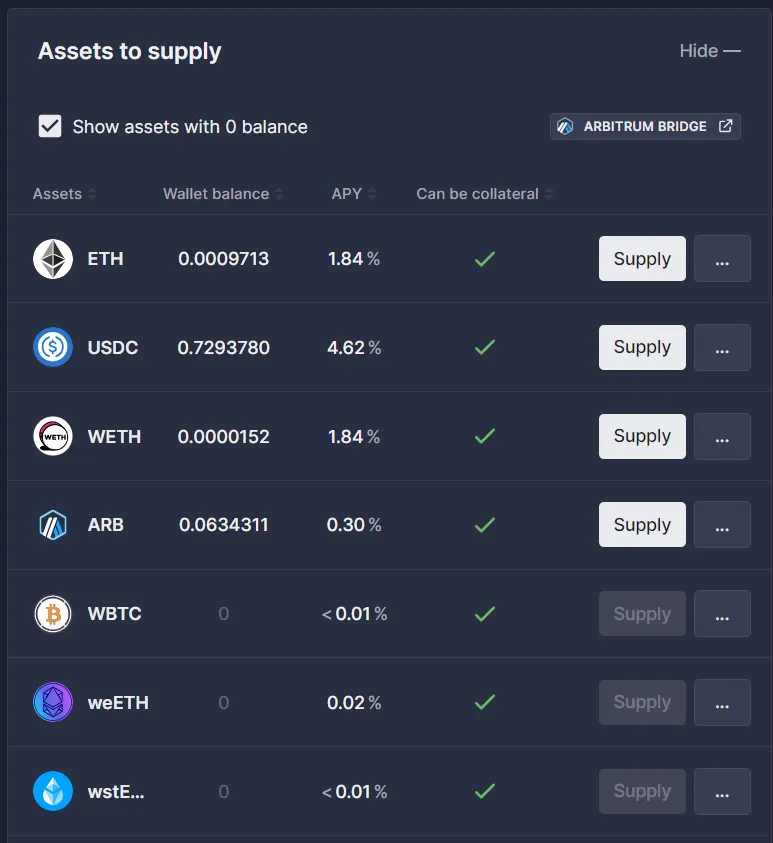
Слева обозначены активы, в которых ты моешь сделать депозит. Там же отображается баланс этих токенов на твоем кошельке и доходность за размещение твоих средств на протоколе. Еще одним важным параметром является столбик возможности использования в качестве обеспечения (Can be collateral). Если там стоит галочка, то ты можешь использовать этот актив в качестве обеспечения. То есть тебе дадут на него взять долг.
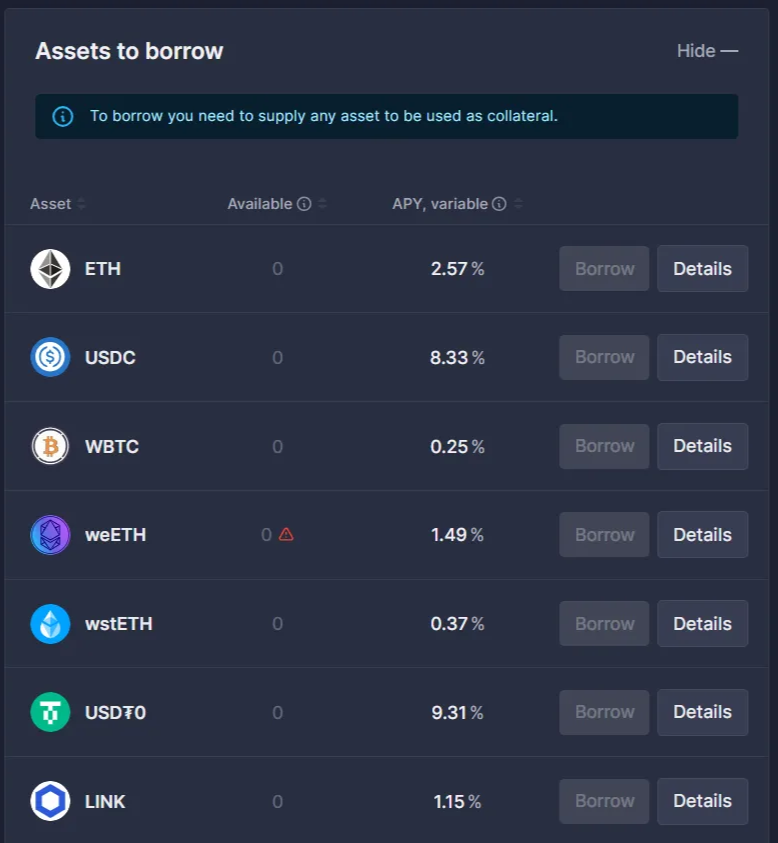
Справа есть аналогичная таблица с активами, которые ты можешь взять в долг.
При этом нет никаких ограничений по набору монет в обеспечении и в долг. То есть ты можешь предоставить в качестве обеспечения любой набор монет и взять в долг любые монеты из списка.
Временных ограничений на долг тоже нет - можешь держать долг сколько угодно.
❓Сколько денег я могу разместить?
Если перейти в раздел Markets, то можно увидеть данные о там насколько заполнен пул. В данном примере пул ETH заполнен на 78%. Тут же есть статистика с историей по средней доходности.

❓Сколько денег я могу взять в долг?
Это зависит от тех активов, которые ты предоставил в качестве обеспечения. У каждого актива есть условный кредитный рейтинг. Чем более стабильный актив, тем больше ты можешь взять в долг и наоборот.
Например для ETH этот показатель (LTV) составляет 80%. Это значит, что если ты занес данный актив в качестве обеспечения на сумму 1000$, ты можешь максимально взять долг в размере 800$.

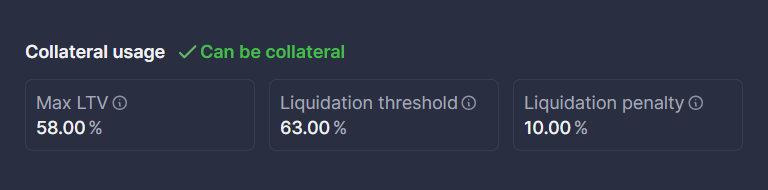
Для монеты ARB, как для более рискованного актива, этот показатель составляет 58%.
❓Как определяется процент который получают кредиторы и платят заемщики?
Процент определяется исходя из баланса спроса и предложения на токен в рамках математической модели плавающей ставки, которая зашита в смарт-контракт.
На момент написания в качестве обеспечения размещено 343 млн $, в займ взято 290 млн $. Это значит, что используются 84% активов, размещенных в качестве обеспечения.
Математическая модель следующая: если актив используется на 0-90%, то процент за займ низкий и составляет 0,5%-2,7%. Но если использование начинает расти выше 90%, то процент на займ повышается и может составлять до 82,7% годовых при полном использовании всех доступных средств.
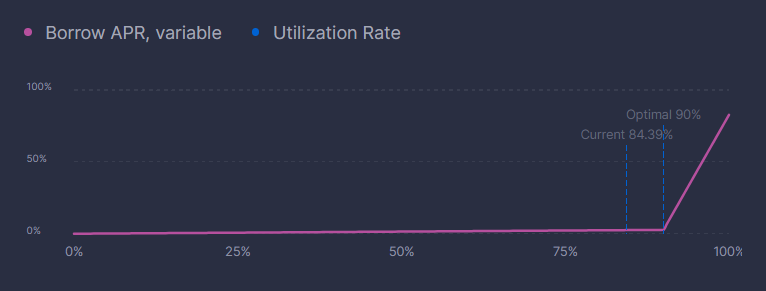
Этот механизм придуман для саморегуляции рынка. Если растет спрос на актив, то протокол автоматически повышает ставку займа. Ставки за предоставление средств и за займ взаимосвязаны и двигаются в тандеме. Это стимулирует заемщиков отдавать свой долг, чтобы не платить за него огромные проценты, а также поощряет тех, кто предоставляет ликвидность так как вместе со ставкой на займ поднимается ставка на предоставление актива в пользование.
❓Как начисляются проценты?
Механика работы протокола следующая: средства, предоставленные в качестве обеспечения отправляются на смарт контракт. В замен депоненты получают токен, который отображает их долю от всех токенов, предоставленных в качестве обеспечения. В него же зашита доходность на депозит. В AAVE эти токены называются ATOKENS и могут быть конвертированы обратно в токен, который пользователь предоставил в качестве обеспечения.
Аналогично работает и займ - сумма постепенно увеличивается согласно текущей процентной ставке.
Пример: вы сделали депозит в 1000 USDT и взяли займ в 0,1 ETH. Допустим, прошел год, ставка на обеспечение 10%, займ ETH стоил 2%. Итого: в обеспечении у вас 1100 USDT, займ составляет 0,102 ETH.
❓Как найти лучшую ставку?
Можно использовать агрегатор от DeFillama - выбираешь монету, которая у тебя есть и монету, которая нужна в долг. Получаешь 2 списка - надежные протоколы и более новые лендинги.
Так же можно находить рынки кредитования в различных сетях.

❓Как и почему происходит ликвидация?
Ликвидация - автоматический процесс в рамках которого средства в обеспечении будут использованы, чтобы погасить сумму задолженности. Это происходит если сумма вашего обеспечения больше не может поддерживать размер вашего займа. Этот механизм нужен, чтобы обеспечить гарантию возврата средств и обезопасить тех, кто предоставляет ликвидность.
Вернемся к нашему примеру с ETH. В деталях рынка есть показатель точки ликвидации (Liquidation threshold). Для ETH на AAVE эта точка - размера долга >84% от обеспечения.
Пример: вы положили 1000$ в ETH в качестве обеспечения и взяли максимальный долг в 800 USDT. После этого цена ETH упала на 5%. Сумма обеспечения стала 950$, долг остался 800$. Долг составляет >84% от обеспечения, начинается процесс ликвидации.
При ликвидации ваши средства в обеспечении используются для погашения до 50% вашего долга. К тому же за ликвидацию уплачивается штраф (Liquidation pendlty). В нашем примере он составляет 5%.
Возвращаемся к примеру: ликвидатор продает ETH из вашего обеспечения на сумму до 420 USDT; гасит твой долг на 400 USDT и забирает 20 USDT себе.
Итого после ликвидации остается: 530$ в ETH в качестве обеспечения и долг в 400 USDT.
❓Как не попасть под ликвидацию?
При открытии позиции у вас будет высчитываться показатель Health Factor. Он показывает насколько ваша позиция близка к ликвидации. Чем ближе к 1, тем выше риск ликвидации.
Helth Factor = (сумма обеспечения * точка ликвидации)/ сумма займа
Пример: вы положили 1000 $ в ETH в качестве обеспечения и взяли долг в 500 USDT.
Health Factor = (1000 * 0,84)/500 = 1,68
Общие рекомендации: для пар волатильных активов держать Health Factor не ниже 1.5, для пар волатильный актив - стейбл не ниже 2.
Если вы подходите к рискованным значениям по Health Factor, то нужно:
- Вернуть часть долга
- Увеличить обеспечение
❓Как посчитать свою точку ликвидации?
Минимальная сумма обеспечения = 1 Health Factor * сумма займа / точка ликвидации

Пример: вы положили 1000 $ в ETH в качестве обеспечения и взяли долг в 500 USDT.
На сколько должен упасть ETH для ликвидации:

Минимальная сумма обеспечения = 1*500/0,84 = 595,23 $ в ETH

Соответственно для ликвидации ETH должен упасть на 1-595/1000=40,5%
❓Как заработать на рынке кредитования
Размещение активов под доходность
Ты можешь размещать активы на лендингах и получать небольшой процент за это.
Например у тебя лежат стейблы для усреднения позиций. Ты можешь их положить в надежный лендинг под 5-15% годовых до момента пока они понадобятся тебе для покупок на рынке.
🪂Займ под акции или фарм дропов
Принцип очень простой - у тебя есть активы, которые ты держишь в долгосрок (допустим BTC); затем на рынке появляется возможность заработать разместив USDT на бирже или закинув ETH в стейкинг для заработка поинтов.
Ты идешь на рынок кредитования, закладываешь свой BTC в качестве обеспечения и берешь долг под свою идею заработка. После окончания акции ты закрываешь долг и возвращаешь свое обеспечение + заработок с активности.
Таким образом у тебя остается весь потенциал роста изначального актива (в нашем примере - потенциал роста BTC), а сверху ты получаешь доходность от той возможности, которую ты нашел в рынке. При этом это не требует от тебя дополнительных денежных вложений, но может помочь сгенерировать дополнительный доход.
⚖️Займ под большую доходность
Принцип идентичен предыдущей стратегии, только теперь ты размещаешь свой долг под более высокий процент, чем твоя ставка по займу.
Тот же пример: у тебя есть BTC и ты хочешь получить на него консервативную доходность особо не рискуя капиталом. Ты размещаешь BTC в качестве обеспечения, берешь долг в USDT под, допустим, 8%.
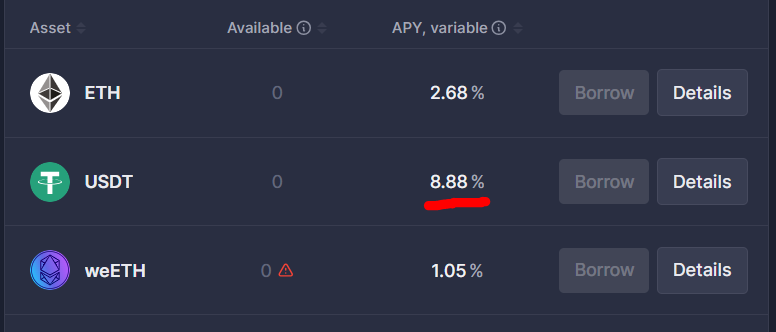
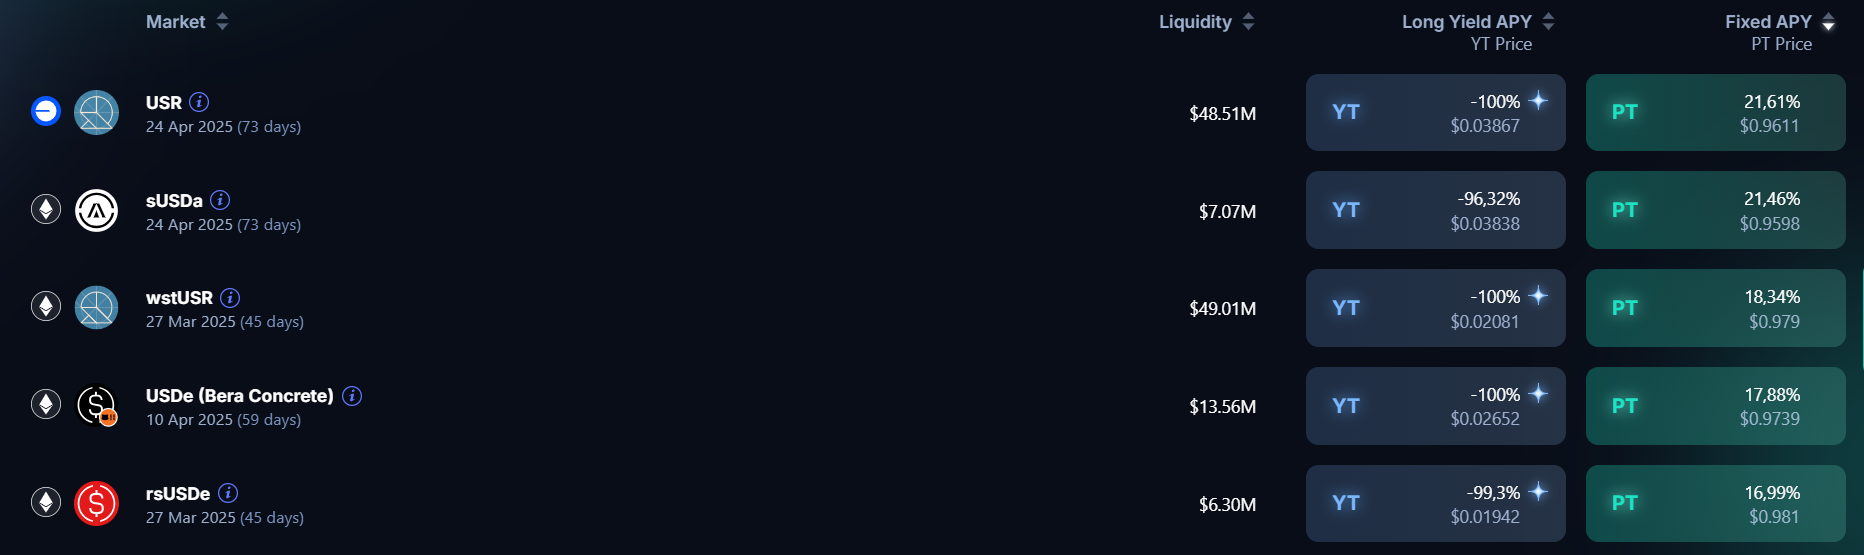
Затем ты размещаешь эти средства в более доходных инструментах, таких как стейблкоины с доходностью или PT от Pendle на эти же активы. Таким образом ты платишь 8% за займ, а получаешь 20% на эти активы. 12% годовых - твой чистый доход в этой стратегии.
🌊 Займ + предоставление ликвидности
Еще одна стратегия - брать займ в стейблкоинах и предоставлять в них ликвидность в пулах.
Эта стратегия работает хорошо в боковых движениях рынка и на росте монеты. Это позволяет обходить основную проблему предоставления ликвидности - непостоянные потери. Если вы будете размещать все свои монеты в пуле ликвидности, то существует риск при росте монеты перелиться в стейблкоины и остаться без монеты, смотря на ее рост.
В данной стратегии при росте вы зарабатываете как на росте самой монеты так как она находится у вас в обеспечении, так и в пуле ликвидности.
💡Пример: у меня есть 1000$ MNT. Если я ожидаю рост по этой монете, то я могу взять в долг 500 USDT и на них открыть пул MNT/USDT в соотношении 50:50. Если цена пойдет вверх, то сумма моего обеспечения станет, допустим, 1100$ MNT, а пул ликвидности полностью перельется в стейблкоины и станет 550 USDT. В этот момент я могу выплатить свой долг в 500 USDT и остаться с прибылью в 50 USDT при этом сохранив весь потенциал роста монеты MNT.
Итого вместо 100$ я заработал 150$ на росте курса.
Усреднение позиции без дополнительной ликвидности
Допустим у вас набрана позиция в монете ARB. Но она продолжает падать ниже и приходит в зону вашего интереса. Но у вас как на зло нет ликвидности усреднить позицию.
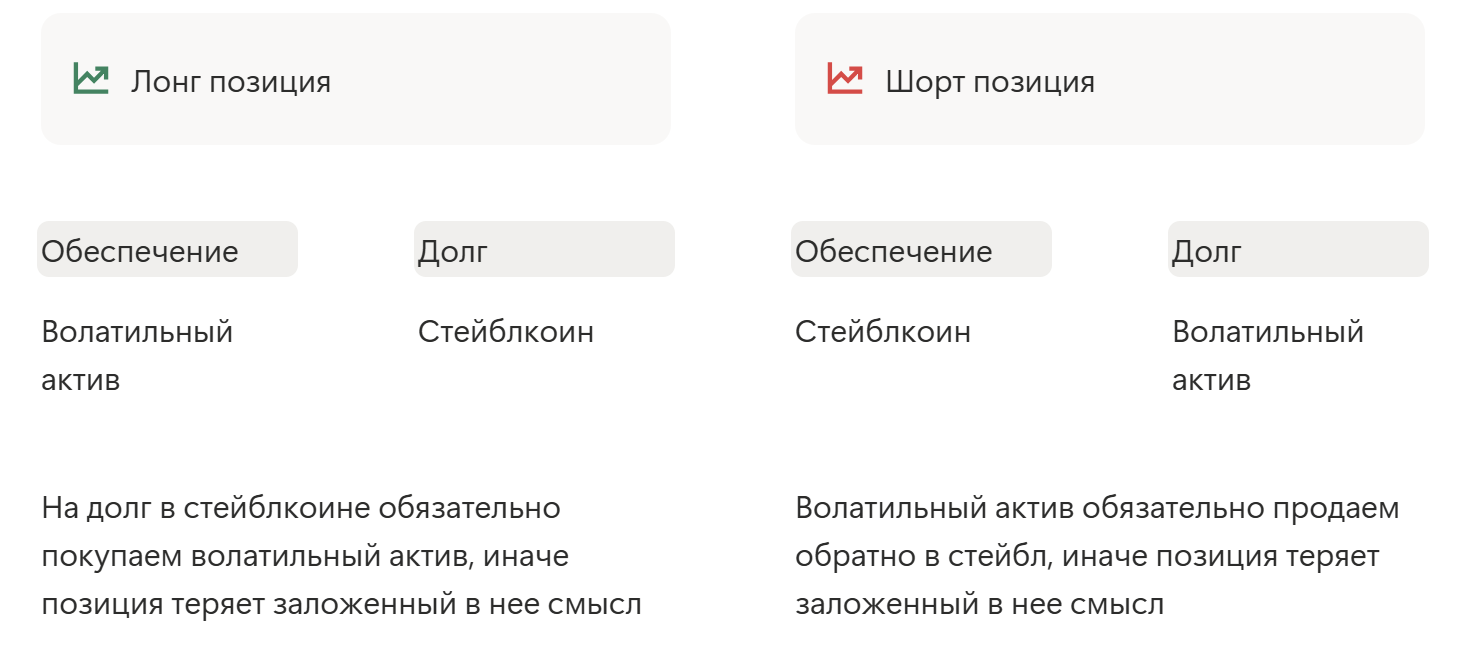
В этот момент вы можете положить ARB в обеспечение, взять на них долг в стейблкоинах, успеднить свою позицию докупив на них еще ARB.
✅Если цена пойдет вверх, то вы сможете продать свои ARB, выплатить долг и заработать больше, чем если бы вы не усреднили позицию.
⛔Но если монета будет падать и дальше, то вас может ликвидировать.
Плечо в лонг / шорт
Описанная выше операция и есть открытие лонг позиции. Вы берете в долг USDT и увеличиваете экспозицию на волатильный актив. Увеличивать плечо можно путем добавления купленных монет снова в качестве обеспечения и повторения операции по кругу.
♻️ Лупинг (Looping)
Операция накрутки количества средств в обеспечении. Обычно используется либо для фарма дропов за предоставление ликвидности, либо для получения доходности при разнице ставок на схожие активы.
💡Объясню на примере: я хочу получить доходность и дроп от Ether.fi. У меня есть 1 ETH. Если я просто куплю их обертку weETH, то я получу доходность в районе 4% и маленький дроп в конце сезона.
При этом, я могу пойти на AAVE, положить мой weETH в качестве обеспечения, взять в долг максимально возможные 0,8 ETH под 2%. Затем снова покупаю weETH и добавляю его в обеспечение, беру новый долг на 0,64 ETH и т.д.
Есть хорошая формула для рассчета возможного плеча с учетом LTV:
Плечо = 1/(1-LTV)
В нашем случае 1/(1-0,8) = 5 плечо

Считаем доходность:
Ставка обеспечения + (ставка обеспечения - ставка займа) * (плечо - 1)=
= 4% + (4%-2%) * (5-1) = 12%
Итого закрутив свою позицию в 5 раз по отношению к изначальному обеспечению я получаю доходность 12% и получаю в 5 раз больше поинтов, чем обычный пользователь так как у меня в обеспечении теперь 5 weETH.
⚠️Но есть одно большое НО. Сильно закручивать позицию можно только при использовании протоколом кредитования фундаментального оракула цены. Это значит, что цена weETH тянется не от рыночной оценки, а от официального курса обмена.
Это очень важно так как в моменты сильных потрясений рынка люди начинают спешно продавать обертки на Dex, чем могут вызвать отвязку (depeg) цены на обертку.
Если используется фундаментальный оракул, то он не смотрит на рыночную цену, а берет во внимание только курс конвертации. Это значит, что никакой обвал курса в моменте не может вызвать ликвидацию вашей позиции.
Как понять какой оракул используется? Иногда протоколы напрямую пишут об этом, но иногда необходимо заходить в смарт контракт и искать это в коде.
Приведу в пример AAVE рынок на weETH. В контракте оракула идем в Contract - Read Contract и ищем описание. В данном случае мы видим, что цена определяется не рыночной ценой weETH/USD, а идет через курс конвертации weETH-eETH, который в свою очередь привязан 1:1 к ETH.
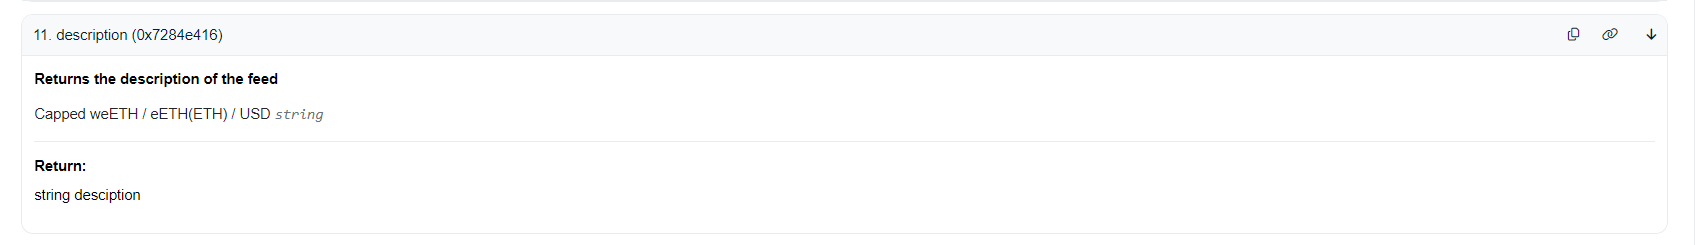
Так же в контракте можно посмотреть чей оракул используется. В данном случае Chainlink, посмотреть данные по текущим курсам можно на их сайте.