Промомед: выручка +76%, а акция стоит как на IPO
Усиленные ИнвестицииПромомед за два года превратился из середняка российского фармрынка в компанию номер один по объёму продаж. Выручка первого полугодия 2026 года составила 22,8 млрд руб., рост 76% год к году. Акция при этом торгуется по 414 руб., примерно там же, где компания разместилась на IPO в июле 2024 года по 400 руб. Выручка за это время выросла почти втрое.
Мы держим эту бумагу в российской стратегии и в августе увеличили позицию вдвое, докупая на падении рынка под сильное второе полугодие. Доля в модельном портфеле выросла с 5% до почти 11%, средняя цена августовских и сентябрьских покупок около 385 руб. Выводы ниже сделаны на основании отчётности, независимых данных по рынку, опережающих индикаторов и прямого общения с компанией.
Главные тезисы:
- Выручка выросла на 76%, и весь прирост дал один сегмент, эндокринология. Онкология просела на 39% из-за переноса тендеров на второе полугодие.
- Рынок препаратов от ожирения в России вырос втрое за год и обогнал собственные планы компании на несколько лет вперёд. Промомед занимает в нём больше половины.
- Рентабельность первого полугодия 34% против годового ориентира 45%. Для этой компании такая форма года обычная, весь вопрос в том, насколько сильным будет четвёртый квартал.
- Денежный поток остаётся отрицательным, рост оплачивается оборотным капиталом и долгом. Нагрузка при этом 1,79 EBITDA, ковенант 3,0.
- По EV/EBITDA бумага стоит 6,4 против собственной трёхлетней средней 9,4. Консенсус из шести домов даёт около 650 руб., наша модель 792 руб.
Что это за компания
Промомед производит и разрабатывает лекарства. В портфеле препараты от ожирения и диабета, онкология, антибиотики, противовирусные, неврология. Производственная площадка это завод "Биохимик" в Саранске. На бирже компания с 12 июля 2024 года, тикер PRMD, второй котировальный список, капитализация сейчас 88 млрд руб.
Главный продукт последних полутора лет это Тирзетта, первый российский препарат с действующим веществом тирзепатид. Он относится к агонистам рецепторов ГПП-1. Изначально этот класс делали для диабета второго типа, а массовым он стал как средство для снижения веса, мировые аналоги Ozempic и Mounjaro. Укол раз в неделю, курс от полугода. По данным DSM Group, Тирзетта стала брендом номер один по аптечным продажам в России уже в январе 2026 года, а в июне на неё пришлось 2,7% всего денежного объёма розничных продаж лекарств в стране. Для одного бренда это рекордная доля.
Права на молекулы у двух ключевых препаратов этого класса устроены по-разному. Тирзепатид в России в свободном обороте, действие патента на него прекращено в ноябре 2024 года, и свои препараты с этим веществом зарегистрировали сразу несколько российских производителей. По семаглутиду работает механизм принудительного лицензирования, когда государство разрешает выпуск препарата без согласия владельца патента. У Промомеда есть препараты обеих групп.
Выручка: рост 76%, и весь прирост дал один сегмент
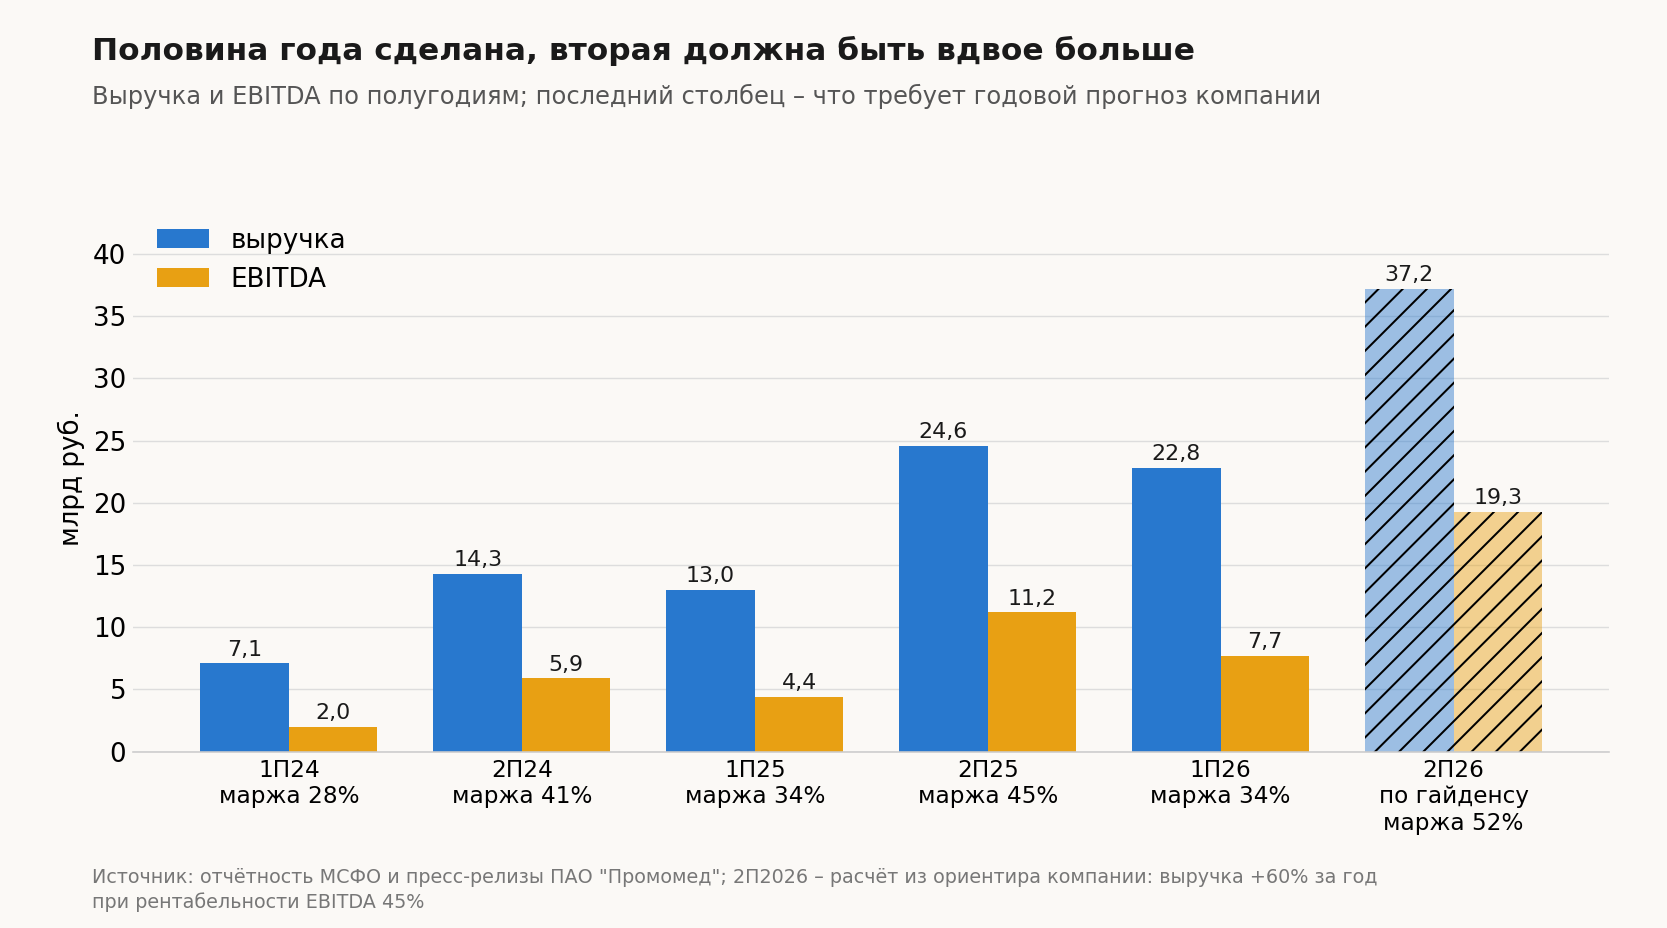
Выручка первого полугодия 22,8 млрд руб., EBITDA 7,7 млрд, чистая прибыль 2,6 млрд, все три показателя выросли примерно на 80%. Валовая рентабельность поднялась с 61% до 67%. Второй квартал дал 15,5 млрд выручки и рост на 83%, то есть после первого квартала темп ускорился.
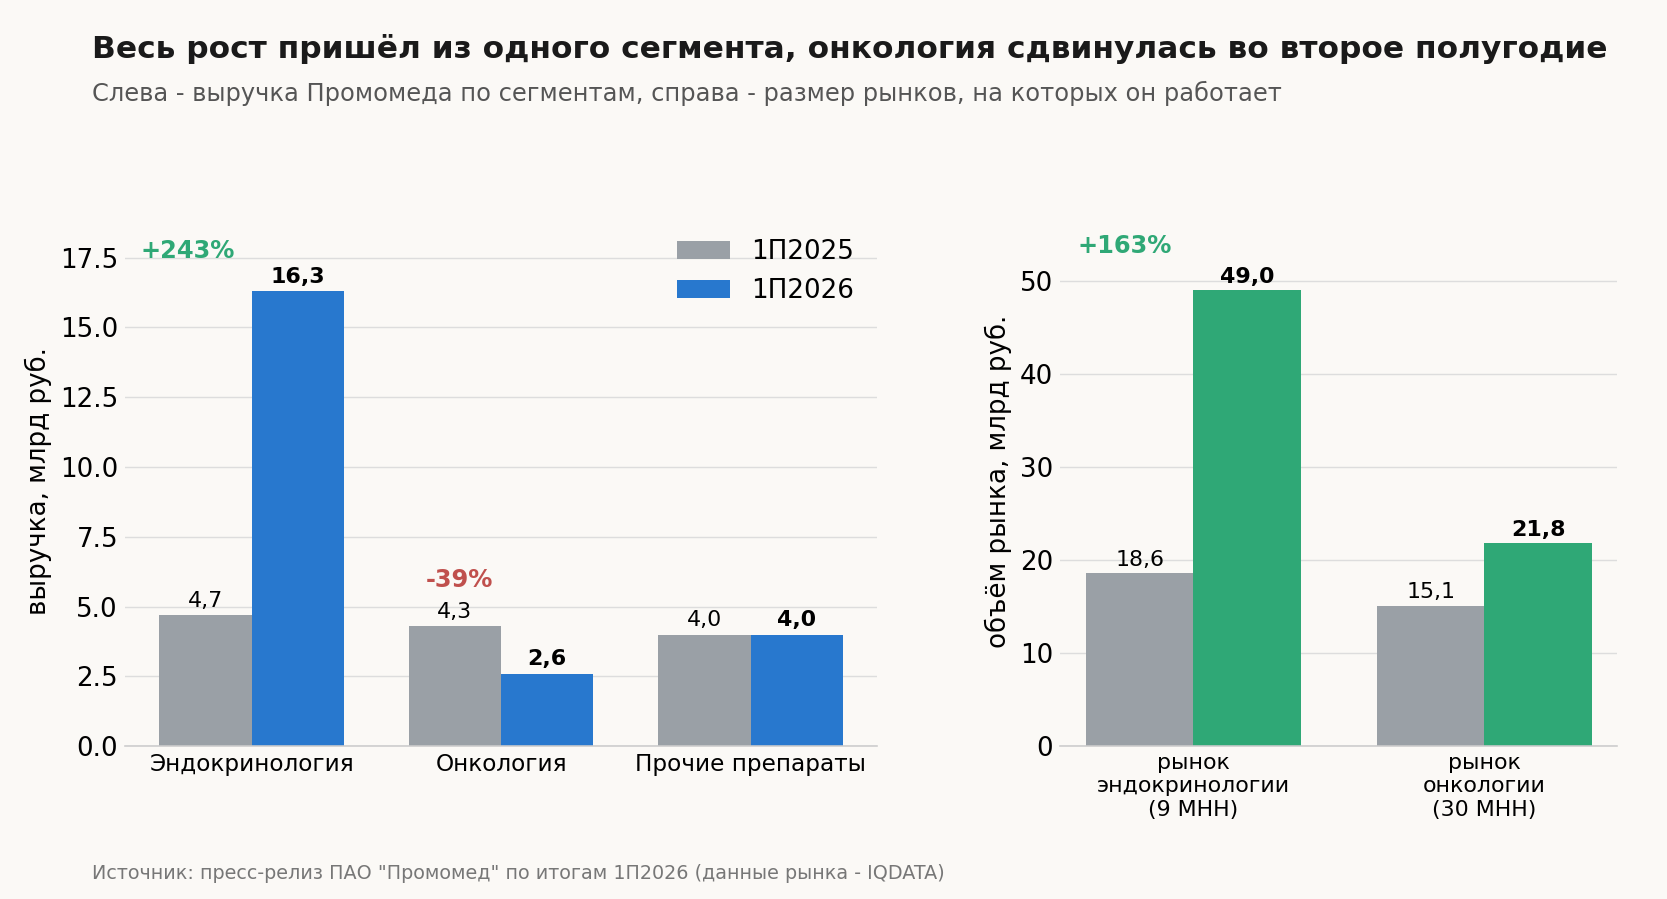
Эндокринология принесла 16,3 млрд руб. против 4,7 млрд годом ранее, рост в 3,4 раза. Релевантный для компании рынок эндокринологии из девяти действующих веществ вырос за то же время с 18,6 до 49,0 млрд руб. Компания росла даже быстрее собственного рынка и, по оценке IQDATA, занимает 59% розничных продаж ГПП-1 в деньгах.
Онкология упала на 39%, до 2,6 млрд руб., и это не потеря спроса, а сдвиг календаря. Онкопрепараты продаются через государственные тендеры, а ключевые для компании аукционы 2026 года сосредоточены во втором полугодии. Бюджет онкологической программы не сокращают, а индексируют, и по году в сегменте компания ждёт рост порядка 40%.
Сегмент прочих препаратов не вырос вообще, 4,0 млрд, как и год назад. Это старый базовый портфель, антибиотики, общая терапия, неврология. Он стоит на месте уже второй год подряд, и на нём видно, насколько бизнес сейчас зависит от одного класса препаратов.
Структура продаж изменилась радикально. Доля коммерческого канала против бюджетного стала 83/17 вместо 49/50 годом ранее. Доля препаратов из списка жизненно важных, где цены регулирует государство, упала с 75% до 37% выручки. Цена Тирзетты не регулируется.
Перспективы роста: рынок обогнал планы самой компании
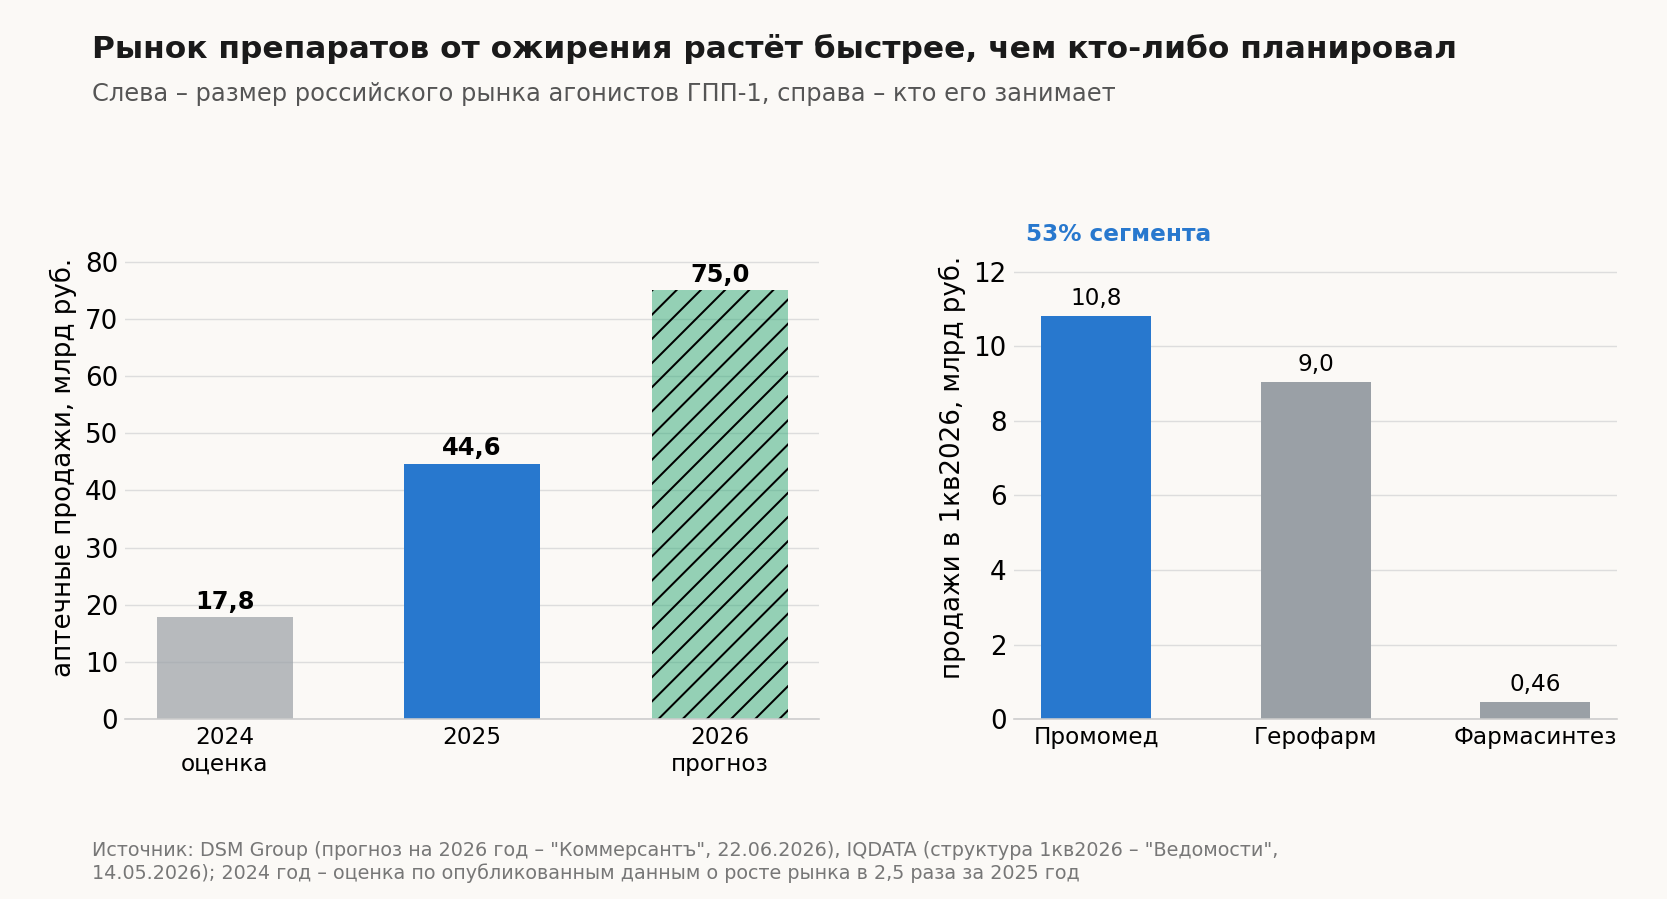
Российский рынок препаратов класса ГПП-1 за 2025 год составил 44,6 млрд руб., а в первом квартале 2026 года продажи выросли в 3,5 раза год к году, до 20,3 млрд руб. По данным IQDATA, тирзепатид в первом квартале впервые обошёл семаглутид, 10,6 млрд против 9,6 млрд. Промомед продал препаратов этого класса на 10,8 млрд руб., Герофарм на 9,04 млрд, у остальных семи производителей вместе меньше полумиллиарда.
DSM Group ждёт по итогам 2026 года около 75 млрд руб. в этом сегменте. За январь-апрель рынок уже дал 28,3 млрд, рост в 3,2 раза год к году в деньгах и в 2,8 раза в упаковках. Для сравнения, весь аптечный рынок России растёт на 15,8% в год.
Эта скорость обогнала и собственный план компании. Среднесрочный ориентир, рост выручки выше 40% в год в 2027-2029 годах, исходил из того, что рынок ГПП-1 придёт к 100 млрд руб. постепенно, за несколько лет. При нынешней динамике эта отметка будет пройдена гораздо раньше. Внутренние планы в течение года пересматривали вверх.
Годовой ориентир компании выглядит скорее консервативным. Публично он прежний, рост выручки на 60% при рентабельности EBITDA 45%. По данным DSM Group, за семь месяцев 2026 года только тирзепатид дал в аптеках 33 млрд руб., в 27 раз больше, чем годом ранее, а за восемь месяцев весь сегмент препаратов от ожирения подошёл к 50 млрд руб. против 44,6 млрд за весь 2025 год. Замедления компания пока не видит. Косвенно это означает, что публичный ориентир поставлен с запасом.
Отдельный драйвер на ближайшие два года это орфанные препараты. Это лекарства от редких заболеваний, их закупает государство через программу высокозатратных нозологий и фонд "Круг добра". Один аукцион там стоит от 2 до 5 млрд руб. Пара таких препаратов выходит в конце 2026 года, ещё четыре-пять в 2027-м. В коммуникации компании это направление было и раньше, отдельной группой его стали выделять недавно.
За полугодие компания получила регистрационные удостоверения на семь препаратов, включая первый отечественный аналог упадацитиниба и пролонгированные препараты от ВИЧ. В сентябре зарегистрировала тирзепатид в Казахстане, то есть начинает выходить за пределы российского рынка. Строить или покупать новые мощности при этом не планирует, действующих хватает.
Прогнозную структуру роста менеджмент не раскрывает, ссылаясь на конкуренцию. Рынок при этом можно анализировать самостоятельно, в том числе по нозологиям из пайплайна, опираясь на данные IQVIA, DSM и портала госзакупок. Долю компании в каждой нише каждый определяет сам, исходя из своего понимания рынка и уровня консервативности. Полезная деталь для тех, кто считает сам. В справочник аналитика на сайте компании добавлены ссылки на отчёты DSM и данные госзакупок, он обновляется раз в квартал.
Опережающие данные: розница разгоняется, госзаказ идёт ровнее
Полную отчётность компания публикует дважды в год, а сезонность такая, что квартальные сравнения мало что дают. Поэтому имеет смысл смотреть на данные, которые появляются раньше отчётов.
Уходимость из аптек растёт быстрее отгрузок. По данным DSM, продажи препаратов компании конечному покупателю выросли на 207,5% год к году, по данным системы маркировки МДЛП на 214%, продажи дистрибьюторов по IQDATA на 156%. Выручка группы при этом выросла на 76%. Когда товар уходит из аптек быстрее, чем компания отгружает, склад канала разгружается. Это хороший признак, а не затоваривание.
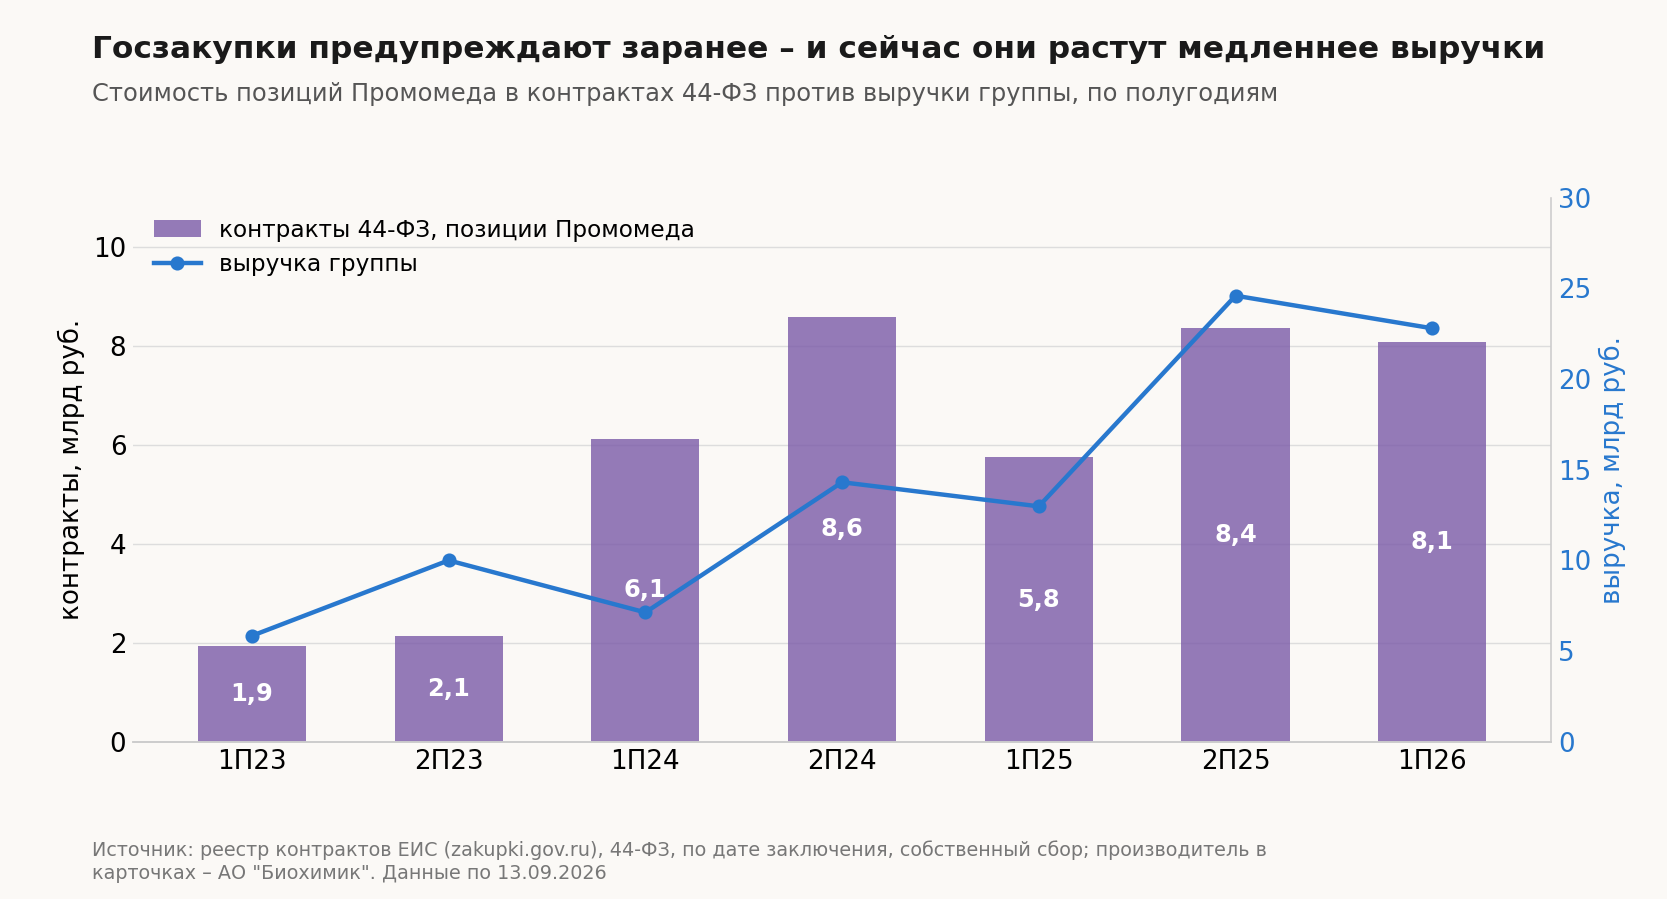
Государственный канал растёт ровно, без ускорения. Мы собираем контракты 44-ФЗ по производителю "Биохимик" напрямую из единой информационной системы закупок. За последние двенадцать месяцев это 13,1 тыс. контрактов на 32,8 млрд руб., рост 37% год к году. Свежий срез скромнее, июль и август 2026 года дали 2,4 млрд против 2,1 млрд годом ранее. Основные онкологические аукционы приходятся на осень, так что окончательную картину по бюджетному каналу дадут сентябрь и октябрь. Корреляция полугодовых сумм контрактов с выручкой группы равна 0,74 на семи наблюдениях, то есть индикатор рабочий, но не точный. Контракт не равен отгрузке, а федеральные закупки идут рывками.
Третий индикатор это потребительские расходы на лекарства по данным СберИндекса. Последняя неделя к 12 сентября дала плюс 8,3% год к году, в среднем за третий квартал плюс 10,2%. Это фон всего рынка, а не выручка конкретного производителя, но он показывает, что аптечный спрос в целом не проседает.
Рентабельность: первое полугодие у компании структурно слабее года
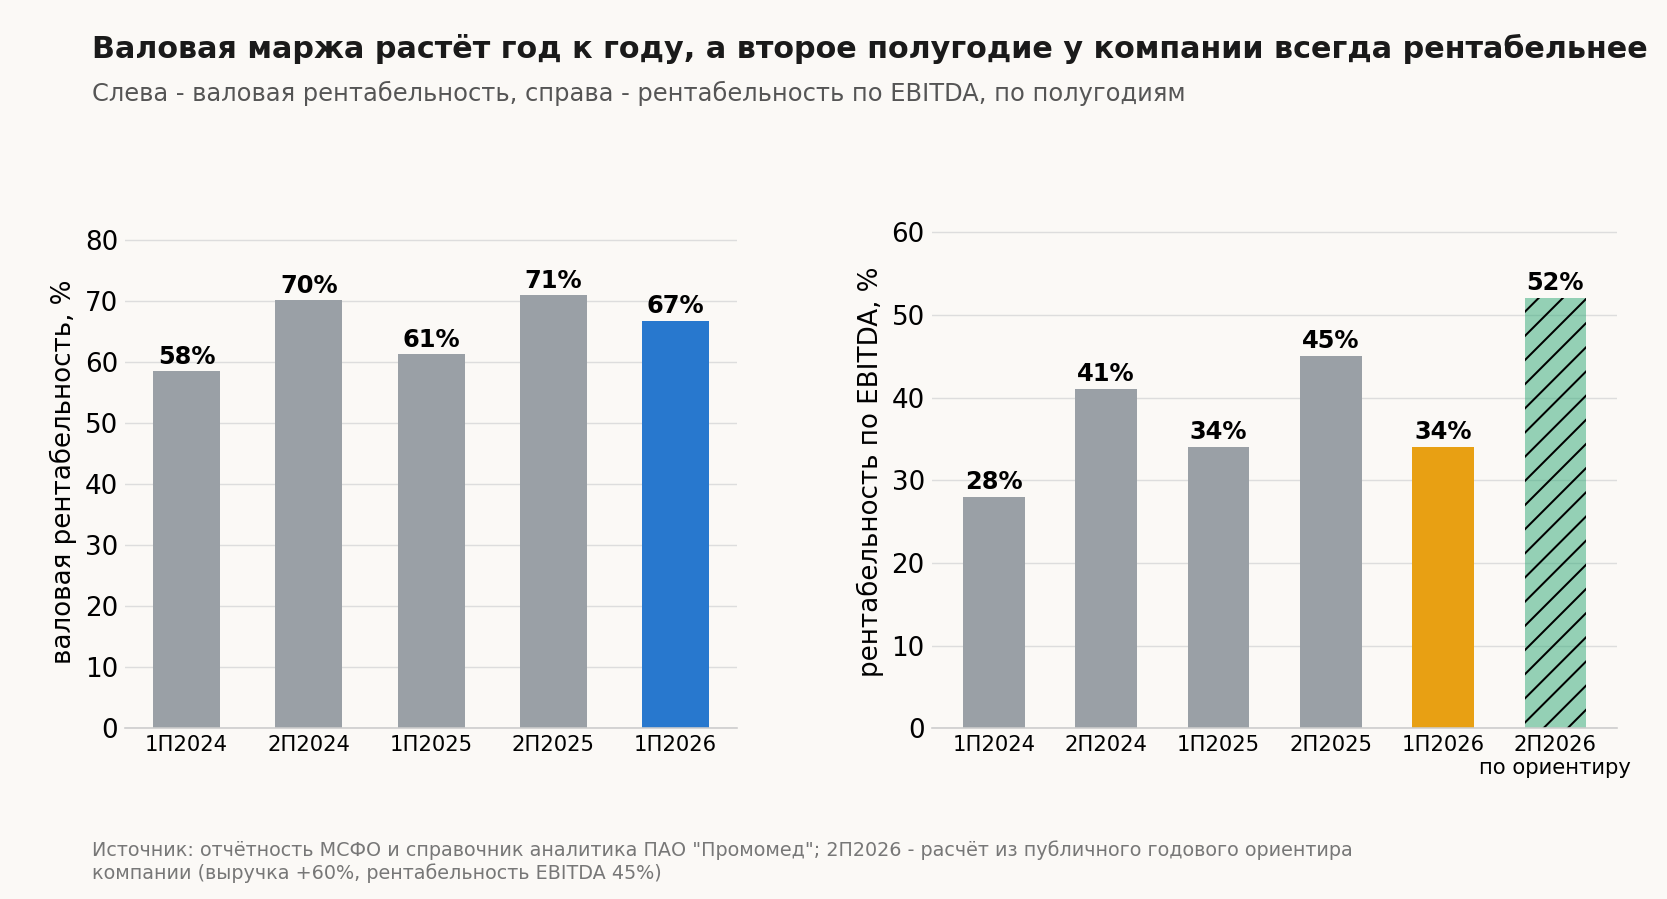
Рентабельность по EBITDA в первом полугодии 34%, ровно как и годом ранее, при годовом ориентире 45%. Это не ухудшение, а обычная для компании форма года. Около половины годовой выручки приходится на четвёртый квартал, потому что осенью идут госзакупки, а дистрибьюторы закупаются впрок под январь. Расходы на телерекламу и промо, наоборот, законтрактованы и списываются в начале года. В 2025 году картина была такой же, 34% в первом полугодии и 45% во втором, в 2024-м 28% и 41%.
Валовая рентабельность при этом растёт год к году, с 61% до 67%. Это и есть ответ на главный вопрос к такому росту. Продажи сместились в розницу, доля коммерческого канала дошла до 83% выручки, а работа с аптечными сетями всегда стоит денег. Если бы компания покупала рост ценой, валовая маржа падала бы. Вместо этого она прибавила шесть процентных пунктов за год.
Стратегическая цель понятная, сделать Тирзетту известным брендом в борьбе с лишним весом. Ориентир здесь Нурофен, который приносит 6-9 млрд руб. продаж при двух-трёх десятках дженериков на рынке. Около 40% продаж Тирзетты приходится на стартовые дозировки, и это картина растущего рынка, где приток обеспечивают новые пациенты, а не увеличение дозы у прежних.
Две технические детали, которые стоит держать в голове при сравнении периодов. В EBITDA первого полугодия попал роспуск резерва по сомнительным долгам на 0,86 млрд руб., без него рентабельность около 30%. И доля общехозяйственных расходов в выручке снизилась на 0,5 процентного пункта, до 13,1%, то есть административный рычаг уже работает.
Денежные потоки, долг и дивиденды
Операционный денежный поток отрицательный, минус 1,8 млрд руб., после капитальных вложений минус 4,5 млрд. Прибыль в отчёте есть, живых денег в компании пока нет. Причина не в убытках, а в оборотном капитале. Отсрочки дистрибьюторам достигают 120-150 дней, и деньги за проданный товар приходят через квартал с лишним после отгрузки. Свободный поток отрицателен четвёртый год подряд, компания финансирует рост банковским долгом и факторингом.
Факторинг стал основным инструментом работы с оборотным капиталом. Он безрегрессный, коммерческий канал покрыт почти полностью, обязательство на баланс не встаёт, в отчёте о прибылях виден только процентный расход. Летом компания раскрыла две существенные сделки по факторингу. Это обновление и расширение лимитов, а не разовые операции, раскрытие потребовалось из-за размера лимитов, как это бывает и с крупными кредитными линиями. Данных о самих выборках в раскрытии нет, поэтому эффект на оборотный капитал будет виден только в отчётности.
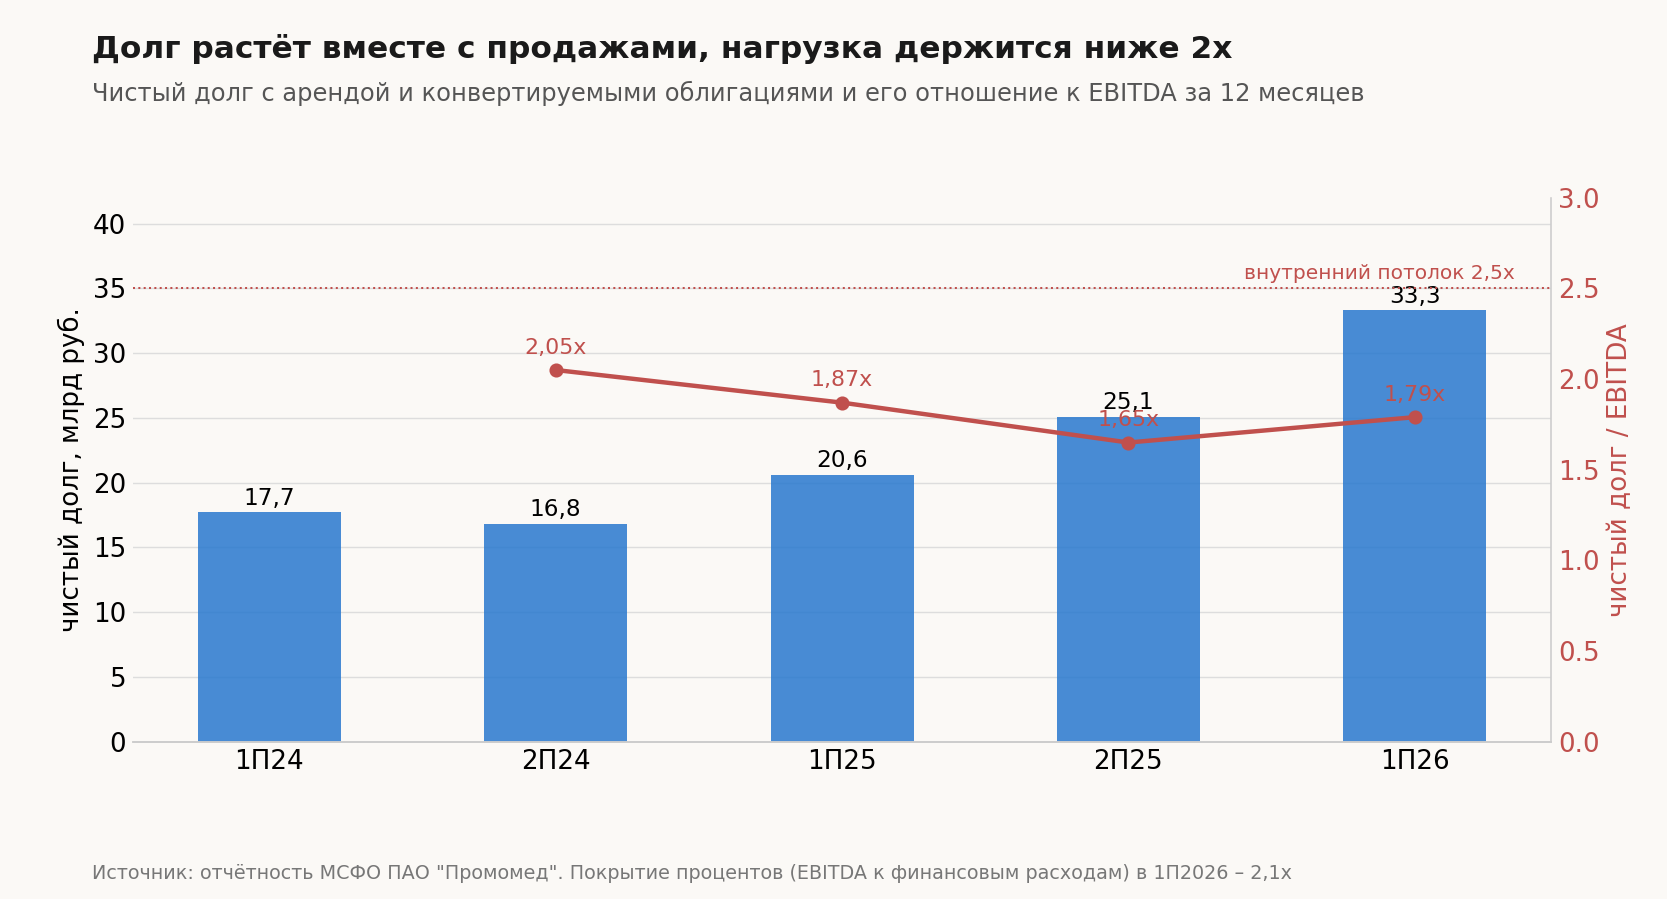
Чистый долг вырос до 33,3 млрд руб. с 25,1 млрд на конец 2025 года, отношение к EBITDA поднялось с 1,65 до 1,79. До ковенанта по облигациям в 3,0 далеко, по банковским кредитам ковенант около 3,5, внутренний ориентир компании не выше 2,5. Покрытие процентов 2,1 рубля EBITDA на рубль финансовых расходов. Сами финансовые расходы 3,73 млрд руб. за полугодие, рост 73%. При этом 91% портфеля привлечён под плавающую ставку, поэтому снижение ключевой ставки работает на компанию напрямую, а часть долга идёт по льготным программам, структурные облигации под 0% до августа 2027 года и займы Фонда развития промышленности под 1-3%. Кредитный рейтинг ruA со стабильным прогнозом, повышен в июне 2026 года.
Дивиденды компания заплатила впервые в истории, 8 руб. на акцию, доходность к текущей цене 2%. База для выплаты это не чистая прибыль, а прибыль за вычетом вложений в основные средства и разработки, плюс амортизация по ним. Дивидендная политика ступенчатая, и верхняя ступень с выплатой не менее половины базы включается при нагрузке ниже 1,0 EBITDA. Компания не исключает, что подойдёт к этому уровню по итогам 2027 года.
Оценка: дешевле собственной истории, и с этим согласен консенсус
Сейчас компания оценена в 6,4 EV/EBITDA за последние двенадцать месяцев при собственной трёхлетней средней 9,4. P/E равен 10,5. Бизнес, который растёт на 76% в год, торгуется с заметным дисконтом к тому, как рынок оценивал его же год и два назад.
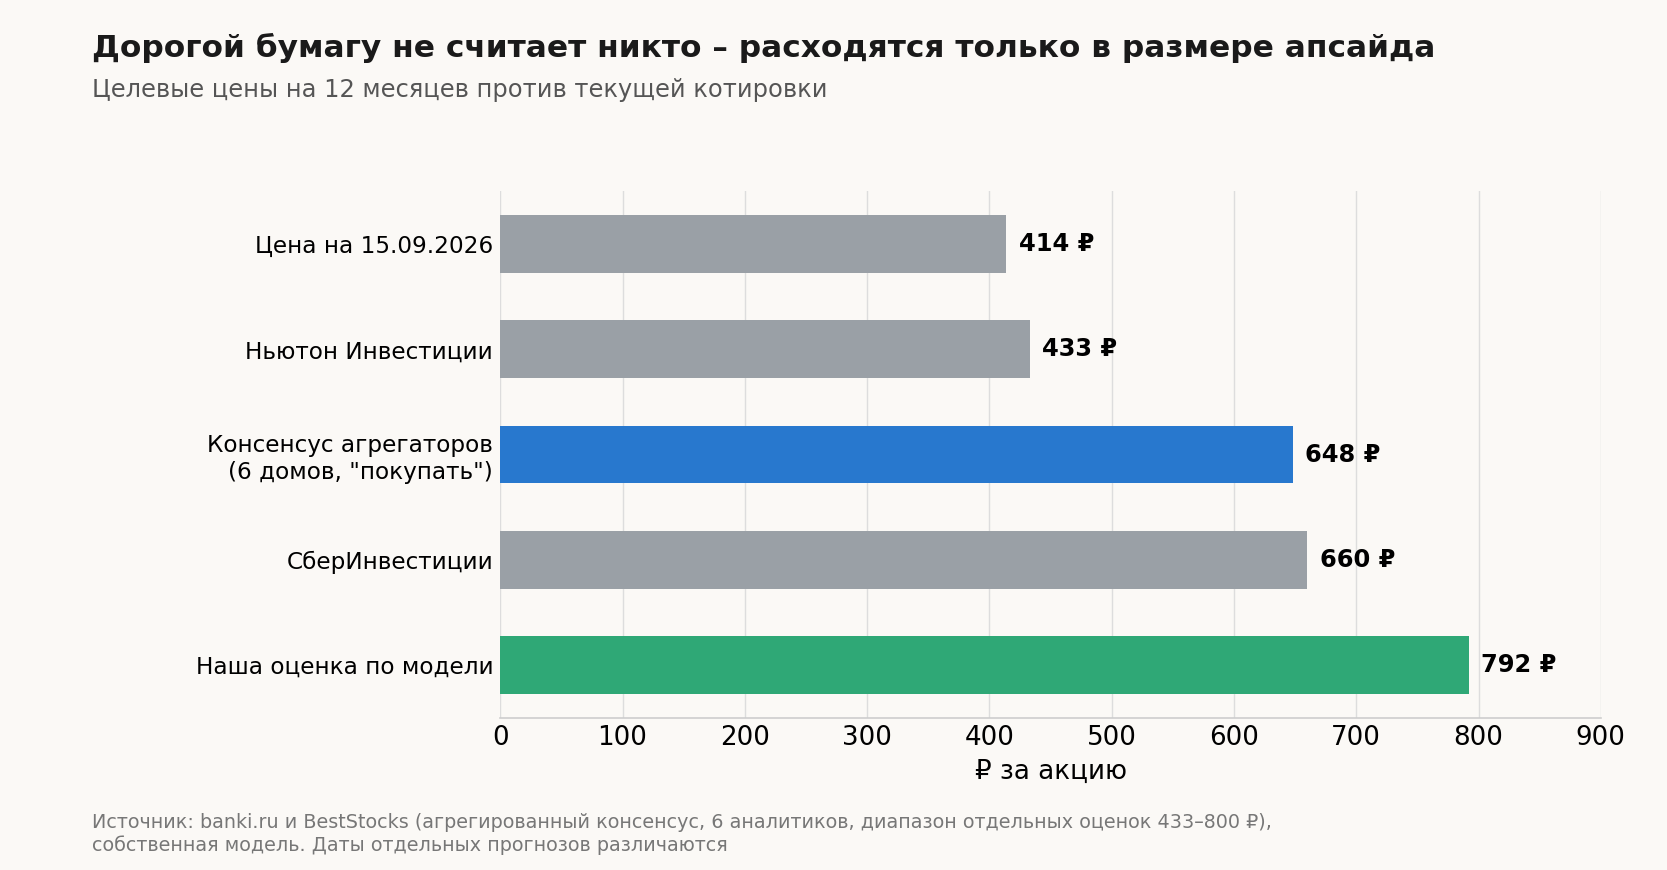
Консенсус аналитиков говорит "покупать", целевая цена около 650 руб. на горизонте года. По данным агрегаторов, в консенсусе шесть домов, средняя цель 648-660 руб., диапазон отдельных оценок от 433 руб. у Ньютон Инвестиций до 800 руб., у СберИнвестиций 660 руб. Продавать не рекомендует никто. Важная оговорка. Даты отдельных прогнозов различаются, часть из них могла выйти до отчёта за первое полугодие, поэтому консенсус здесь ориентир по направлению, а не точная цифра.
Наша модель даёт 792 руб. на горизонте года. Трёхлетняя модель с выходом по текущему мультипликатору даёт внутреннюю доходность около 57% годовых при выручке 73,7 млрд через год и снижении долговой нагрузки до 0,9 EBITDA. Модель при этом штрафует компанию на 18% за качество прибыли, потому что операционный поток не покрывает бумажную прибыль, и это честно вычитается из потенциала.
Стоит назвать и слабое место собственной модели. На шести исторических проверках она систематически недооценивала эту компанию, медианный прогноз EBITDA составлял 0,74 от факта. Ошибка односторонняя, то есть оценка скорее занижена, но точности это не добавляет.
Что мы сделали в портфеле
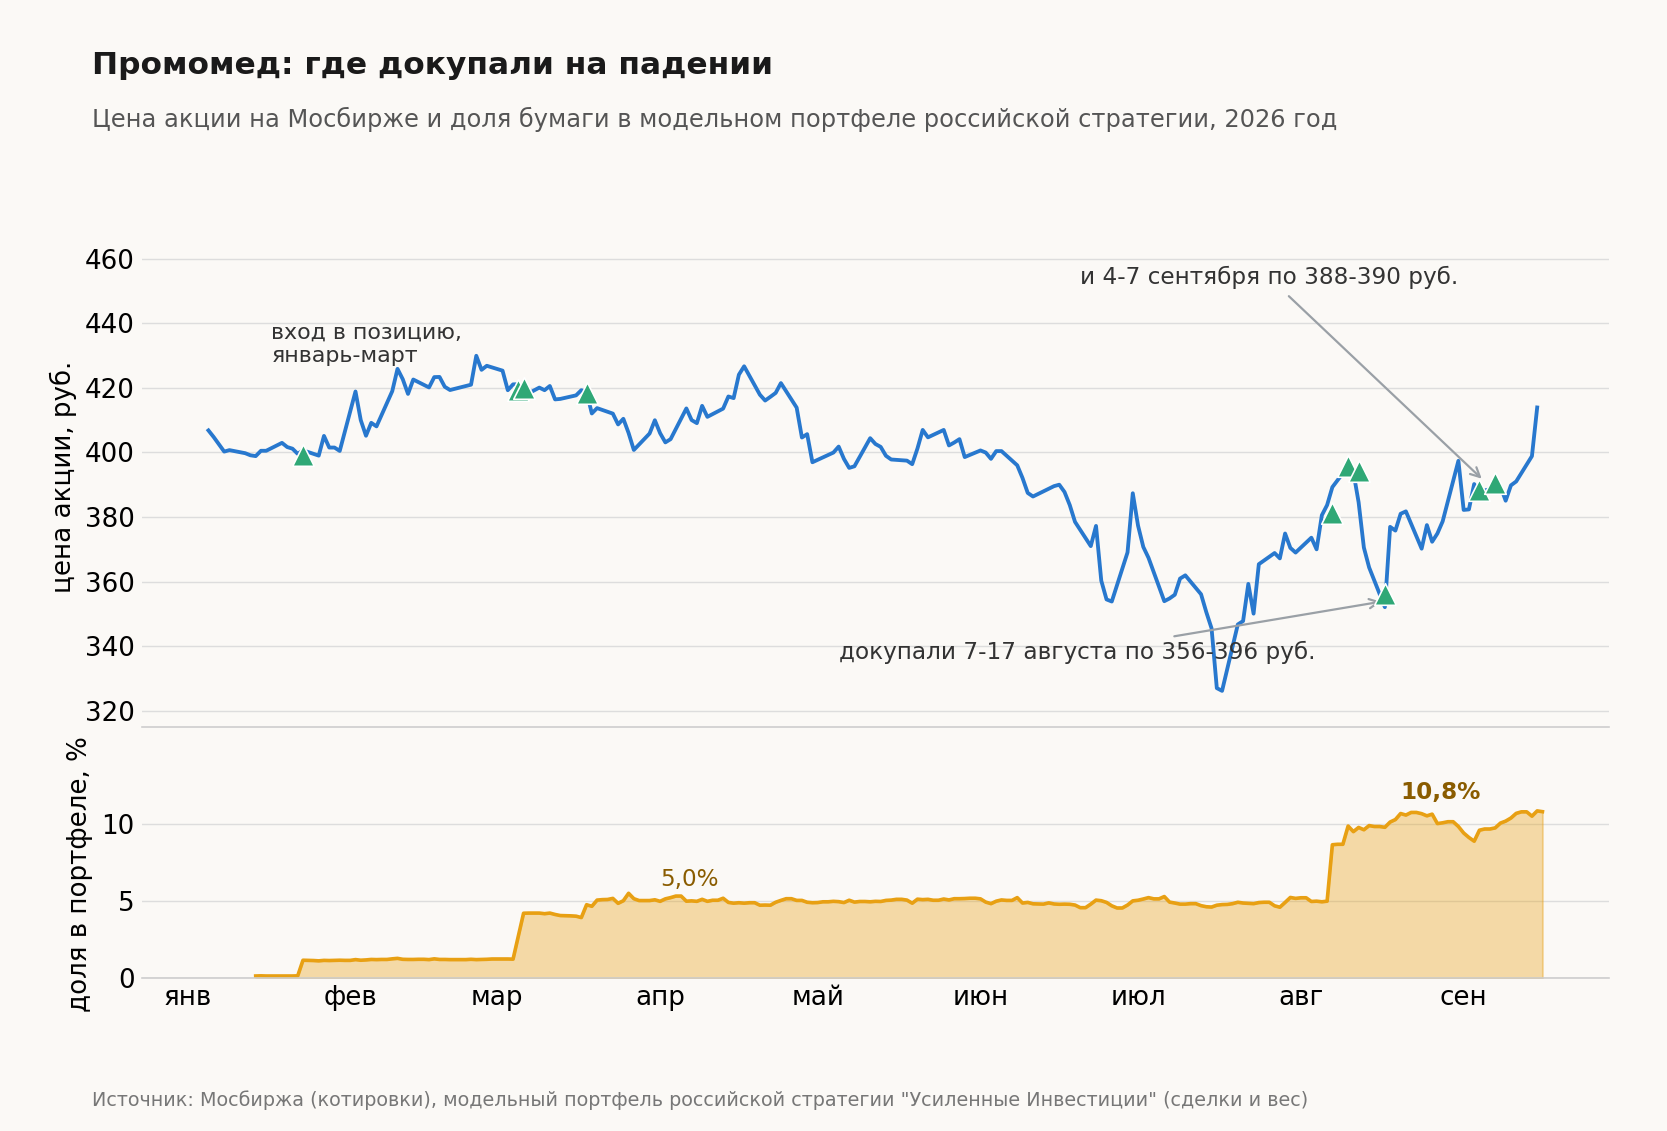
Позицию набирали в январе и марте, а в августе, когда падал весь российский рынок, увеличили её вдвое. Доля Промомеда в модельном портфеле российской стратегии выросла с 5,0% в начале августа до 10,8% сейчас, это одна из крупнейших позиций книги. Докупали 7-17 августа по 356-396 руб. и в начале сентября по 388-390 руб., средняя цена этих покупок около 385 руб. при текущей котировке 414 руб.
Логика была простая. В июле индекс Мосбиржи дошёл до 1 958 пунктов, минус 28% от уровня начала года, и Промомед упал вместе с рынком до 326 руб. При этом за неделю до минимума компания предварительно сообщила о росте выручки на 76% за полугодие, а основная выручка года у неё приходится на второе полугодие. Расхождение между ценой и операционными результатами и есть то, ради чего бумагу докупают.
С тех пор индекс отыграл часть падения, а Промомед прибавил около 27% от июльского минимума. С начала года бумага в небольшом плюсе против минус 14% у индекса Мосбиржи.
Что может пойти не так
Рентабельность второго полугодия может не дотянуть до ориентира. Тогда годовая рентабельность по EBITDA выйдет ближе к 40%, а не к 45%, и оценка сдвинется вниз. Проверить это можно будет только по годовой отчётности.
Денежный поток остаётся отрицательным четвёртый год подряд. Компания растёт на деньги банков и факторинга, а дивиденды платит при отрицательном свободном потоке. Пока выручка удваивается, это работает. При замедлении роста конструкция станет тяжёлой.
Бизнес сконцентрирован на одном классе препаратов. Базовый портфель не растёт, онкология зависит от графика госзакупок, а вся динамика держится на препаратах для снижения веса. Конкуренция в этом классе усиливается, Герофарм продаёт немногим меньше, о планах выхода заявляют и другие производители. Часть портфеля работает по принудительной лицензии на семаглутид, а это решение регулятора, которое может меняться. По тирзепатиду такого риска нет, там патент отозван правообладателем.
Количество акций растёт. Программа долгосрочной мотивации рассчитана на величину до 1% капитала, плюс есть вторая серия структурных облигаций с порогом 411 руб. и датой в августе 2027 года. Выше порога происходит конвертация в акции и free float растёт примерно до 10%, ниже инвестор выбирает между деньгами и акциями. По первой серии сконвертировались все. За два года число акций выросло примерно на 2,8% в год.
Компания не стремится к низкой долговой нагрузке. Ориентир в том, чтобы не превышать 2,5 EBITDA, а не спуститься к 1,0. Верхняя ступень дивидендной политики при таком подходе включается не раньше результатов 2027 года.
Календарь: что покажет ноябрь, а что только годовой отчёт
Отчётность у компании полугодовая. Международные стандарты она раскрывает дважды в год, за полугодие в конце августа и за год в апреле. Значит, рентабельность, денежный поток и долг мы увидим следующий раз только в годовом отчёте весной 2027 года.
20 ноября выходят операционные результаты за девять месяцев. Там будет выручка группы, разбивка на ключевой и базовый портфели, доля эндокринологии и онкологии и подтверждение или пересмотр годового ориентира. По прошлому году этот релиз давал именно такой набор. Это позволит проверить главное, вышли ли осенние онкологические тендеры в отгрузку и держится ли темп выручки.
Раньше него, в начале ноября, появится бухгалтерская отчётность юридических лиц группы по российским стандартам. Это не группа и не консолидация, поэтому годится только как направленный сигнал. И помесячно мы продолжаем считать контракты 44-ФЗ, они видны до любой отчётности.
Пока данные складываются в пользу компании. Рынок растёт быстрее её собственного плана, доля на нём больше половины, аптечная уходимость обгоняет отгрузки, а цена акции всё ещё примерно на уровне размещения двухлетней давности. Позицию держим, на просадках докупаем.
Карточка компании с живыми мультипликаторами, отчётностью и моделью: https://frontier.eninvs.com/company/RU_PRMD
Такие идеи мы ведём в стратегиях на портале. Подписка открывает состав российской книги, сигналы по сделкам и расчёт потенциала по каждой бумаге, оформить можно тут: https://eninvs.com/upgrade.php
Поддержите лайком и подпиской, если такой разбор полезен.
Это аналитический материал, а не индивидуальная инвестиционная рекомендация. У авторов есть позиция в разбираемой бумаге.