Про тренды
TradingPhronesisМногие ранние майнеры Bitcoin добывали его, когда BTC стоил всего несколько сотен долларов, и продажа после роста в несколько раз казалась отличным решением.
Те, кто рано поверил в Bitcoin и криптовалюты, вряд ли предполагали, что монета, стоившая в 2015 году всего несколько сотен долларов, в последующие годы превысит $100 тыс.
Очень многие упустили колоссальный рост цены Bitcoin. С момента своего появления Bitcoin встречал скепсис и даже насмешки. Например, в 2017 году глава J.P. Morgan Джейми Даймон назвал Bitcoin мошенничеством, а в 2018 году Уоррен Баффет охарактеризовал криптовалюты как «крысиный яд в квадрате».
Инвестирование в тренды выглядит привлекательным способом заработать сверхприбыль: заметить тренд, вложиться в него и затем искать место, куда складывать заработанные деньги.
Но всё не так просто. Успешность распознавания трендов становится очевидной только задним числом. Существуют трудности, которые должен понимать каждый инвестор:
1. тренд трудно распознать на ранней стадии;
2. тренды не всегда развиваются так, как ожидалось;
3. трудно найти выигрышную «иголку» в стоге конкурентов.
Трудно распознать рано
Основанная в 1881 году, на заре эпохи фотографии, компания Kodak была доминирующим производителем фотоплёнки в 20 веке. К 1970-м годам ей принадлежало 90% рынка плёнки и 85% продаж фотоаппаратов в США. Kodak была настолько тесно связана с фотографией, что моменты, достойные запечатления, называли «моментами Kodak».
Хотя по своей сути Kodak была плёночной компанией, именно инженер Kodak Стив Сассон в 1975 году изобрёл цифровую камеру.
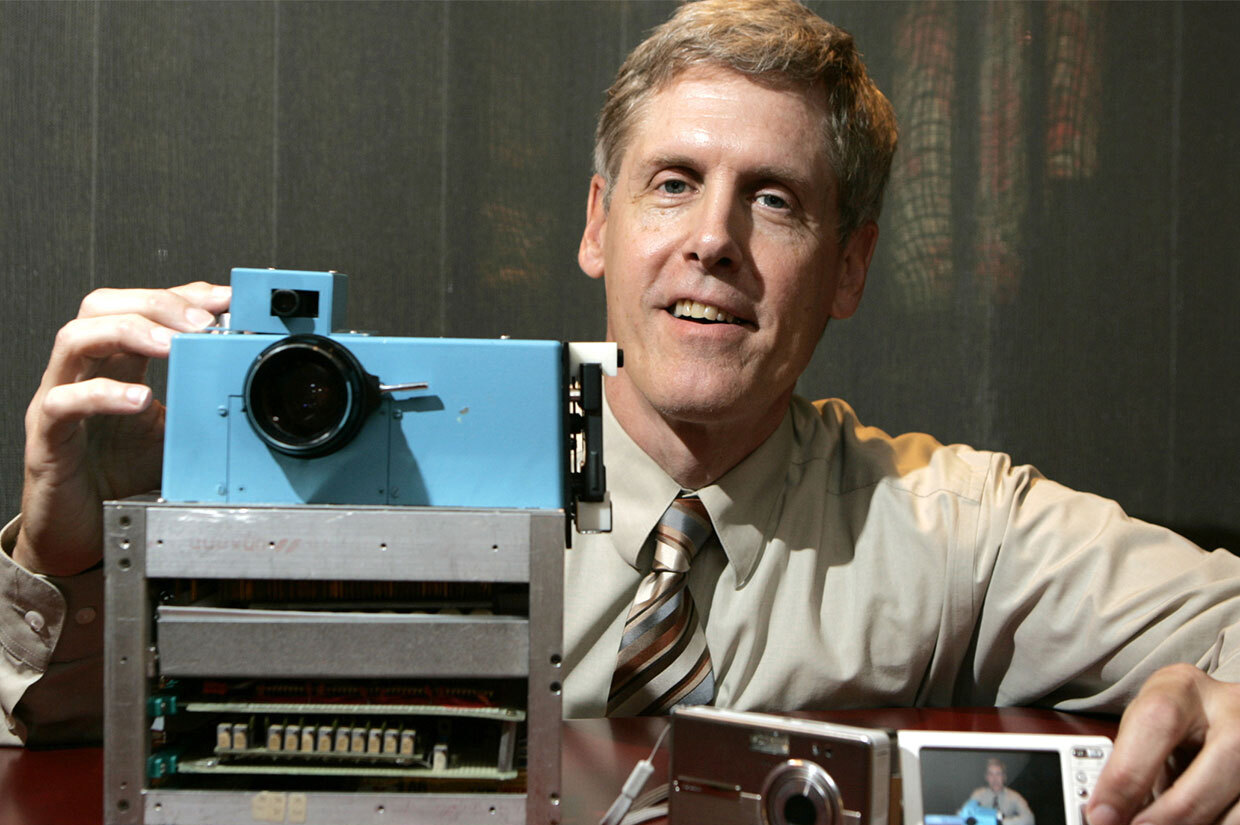
Руководство Kodak считало, что людям слишком важны тактильные ощущения от напечатанных фотографий, чтобы мир полностью перешёл на «цифру». Кроме того, цифровые камеры воспринимались как угроза главному источнику прибыли — плёночному бизнесу. Когда сначала цифровые камеры, а затем камеры в телефонах стали стремительно распространяться, выручка Kodak рухнула. В 2012 году Kodak объявила о банкротстве.
Однако не стоит слишком сурово судить руководство Kodak. Предсказать, как именно будет развиваться тренд, крайне трудно. В 1990-е можно было предположить, что цифровые камеры когда-нибудь вытеснят плёночные, но мало кто мог вообразить, что мобильные телефоны превратятся в устройства с качественными цифровыми камерами, а затем появятся приложения для обмена фото и видео вроде Instagram, Snapchat и TikTok. Любой, кто утверждает, что предвидел это заранее, скорее всего, лукавит.
Неспособность Kodak распознать и использовать трансформирующий тренд — скорее правило, чем исключение. На ранней стадии нового тренда или технологии очень трудно отличить фантазию от реальности, а великие идеи в начале пути нередко кажутся нелепыми. Таких примеров множество: в своё время в штыки принимались железные дороги, телефон, кино, телевидение, каталожная торговля, домашние компьютеры, видеоигры и даже интернет.
Вот некоторые характерные высказывания:
- «Никто не станет платить хорошие деньги за то, чтобы доехать из Берлина в Потсдам [на поезде] за один час, если туда можно бесплатно добраться на лошади за день». — король Вильгельм I Прусский, 1864
- «Этот “телефон” имеет слишком много недостатков, чтобы его можно было всерьёз рассматривать как средство связи. Для нас устройство не представляет никакой ценности». — Western Union, 1878
- «Кинематограф — это не более чем мода. Это консервированная драма. Зрители на самом деле хотят видеть живых актёров на сцене». — Чарли Чаплин, 1916
- «Телевидение никогда не станет серьёзным конкурентом радио, потому что людям придётся сидеть и не отрывать глаз от экрана; у средней американской семьи на это нет времени». — The New York Times, 1939
- «Потенциальный мировой рынок копировальных аппаратов — максимум 5000 штук». — IBM, 1959
- «Нет никаких причин, по которым кому-то мог бы понадобиться компьютер у себя дома». — Кен Олсон, президент, председатель и основатель Digital Equipment Corp., 1977
Недооценка ранних трендов — обычное дело. Когда-то казалось, что CD не вытеснят винил и кассеты. Потом казалось, что цифровые загрузки не заменят покупку дисков. Twitter многим представлялся бесперспективной идеей: мысль о том, что люди будут выражать себя в 140 символах, выглядела абсурдной. Даже текстовые сообщения когда-то вызывали скепсис: зачем писать, если можно позвонить или отправить e-mail?
Инерция статус-кво — мощное препятствие для способности замечать тренды. Люди обычно представляют будущее лишь немного отличающимся от настоящего. Даже выдающиеся произведения научной фантастики часто не способны предсказать, каким станет мир в относительно недалёком будущем.
Все очень усложняет экспоненциальный рост
Тренды трудно распознать на ранней стадии, потому что поначалу они почти не меняют картину мира. Обычно всё начинается с малого: изменения накапливаются медленно, выглядят незначительными и потому остаются незамеченными. Но в какой-то момент рост начинает усиливать сам себя, и тогда происходят уже не просто количественные, а фундаментальные сдвиги. Проблема в том, что человек по своей природе мыслит линейно и плохо чувствует тот момент, когда экспоненциальный рост начинает по-настоящему менять реальность. Именно поэтому самые большие перемены часто оказываются неожиданными: мы привыкли мыслить в логике линейного роста, тогда как мир нередко развивается по логике экспоненты.
Вторая половина шахматной доски
Футуролог Рэй Курцвейл ввёл выражение «вторая половина шахматной доски», отсылая к легенде об изобретении шахмат. Согласно этой легенде, мудрец, придумавший шахматы, представил игру царю. Тот был настолько восхищён, что предложил изобретателю самому назначить награду. Мудрец попросил количество пшеничных зёрен по простому правилу: одно зерно на первую клетку шахматной доски, два — на вторую, четыре — на третью и так далее, удваивая число до 64-й клетки. Царь, подумав: «Что такое несколько зёрен пшеницы?», согласился.
Разумеется, царь мыслит как обычный человек и не понимает, что постоянное удвоение приводит к двум миллиардам зёрен уже на 32-й клетке, а на 64-й клетке окажется 9,2 квинтиллиона зёрен — то есть в два миллиарда раз больше, чем на первых 32 клетках, то есть на первой половине доски. Если сложить всё вместе, получится более 18 квинтиллионов зёрен — примерно в 1700 раз больше, чем производит сегодня весь мир.
Складывание листа бумаги
Пока царь проклинает свою шахматную доску, можно задаться другим вопросом: какой толщины станет лист бумаги, если его сложить пополам 50 раз?
Лист бумаги имеет толщину около 0,1 миллиметра. После 10 сгибов получится 1024 слоя — около 10 сантиметров толщиной. После 20 сгибов — 1 048 576 слоёв, то есть около 105 метров. После 30 сгибов — 1 073 741 824 слоя, примерно 107 километров. Это примерно в десять раз выше, чем летают коммерческие авиалайнеры. После 40 сгибов — около 110 триллионов слоёв, почти 112 тысяч километров, что составляет почти треть расстояния до Луны. После 50 сгибов получится примерно 126 квадриллионов слоёв — почти 113 миллионов километров, что близко к расстоянию от Земли до Солнца.
Повторяющееся удвоение — одна из форм экспоненциального роста. Это взрывной процесс, к которому человеческий разум плохо приспособлен.
Мышление "ниже уровня воды"
Представим крупную компанию «Север», которая выпускает около 5 миллионов светодиодных ламп в месяц и считается лидером рынка. Руководство следит за конкурентами, но обращает внимание только на тех, кто достигает хотя бы 10% её объёма продаж, то есть 500 тысяч ламп в месяц. Всё, что ниже этого уровня, кажется слишком незначительным.
Потом появляется небольшая компания «Искра». Она производит лампы по новой технологии - они служат дольше, потребляют меньше энергии и стоят дешевле. Сначала у неё почти ничего нет: лишь несколько опытных образцов. Затем продажи начинают расти: 1 лампа в первый месяц, 2 - во второй, 4 - в третий, потом 8, 16, 32 и так далее. Продажи удваиваются каждый месяц.
Почти два года «Север» не замечает «Искру», потому что её объёмы слишком малы. Но на 20-й месяц «Искра» уже продаёт 524 288 ламп в месяц, то есть выходит на тот уровень, когда крупный игрок наконец обращает на неё внимание.
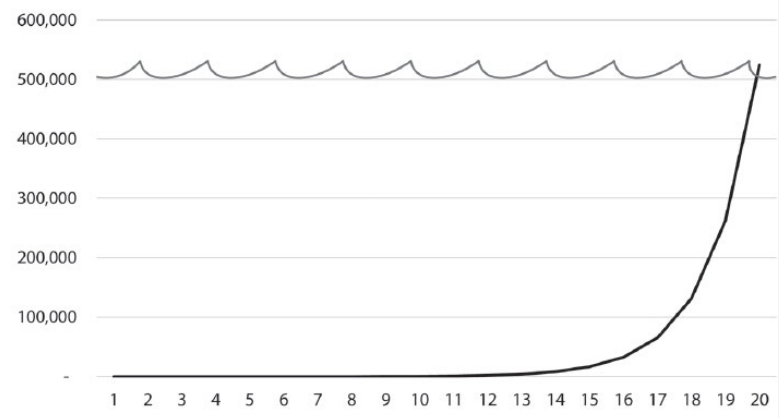
И только тогда руководство «Севера» начинает беспокоиться. Но проблема в том, что рост «Искры» не останавливается. Уже через несколько месяцев её продажи превышают миллион, потом два миллиона, четыре, восемь и так далее. Всего за пять месяцев «Искра» проходит путь от «небольшого конкурента» до компании, которая продаёт в несколько раз больше, чем лидер рынка.
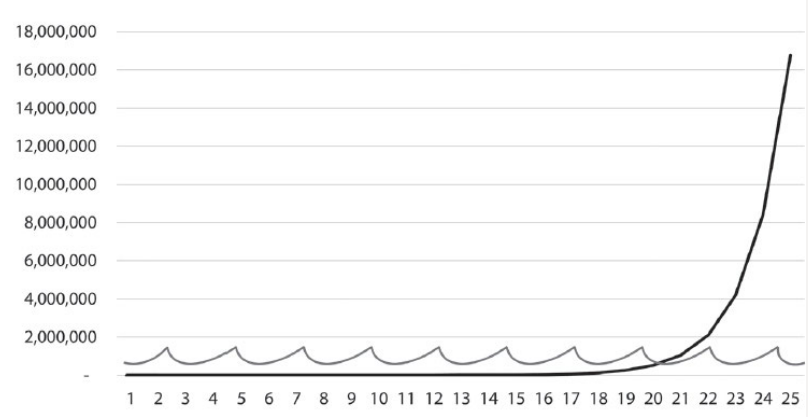
Со стороны это выглядит так, будто «Искра» возникла из ниоткуда. Но на самом деле она росла почти два года. Её просто не замечали, пока она была ниже «уровня воды». А когда заметили, реагировать оказалось уже поздно.
Примеры с шахматной доской, бумагой и ростом «Искры» предполагали удвоение, но для экспоненциального эффекта удвоение не обязательно. Экспоненциальный рост на 50%, 20% или 10% тоже может быть очень мощным.
Суть мышления «ниже уровня воды» в том, что процессы, растущие экспоненциально, сначала почти не сдвигают ситуацию, а затем, достигнув порога видимости, создают впечатление внезапного огромного скачка.
Многие растут экспоненциально
Не всякий рост бывает экспоненциальным. Но именно так нередко растут новые технологии, бизнес-модели и идеи, которые в итоге меняют рынок. Сначала они кажутся слишком маленькими, чтобы воспринимать их всерьёз. А когда их значение становится очевидным, бывает уже поздно. Хороший пример Netflix.
Сегодня Netflix ассоциируется со стримингом и собственным контентом. Но начинала компания совсем иначе. В первые годы это был сервис проката DVD по почте. В годовом отчёте за 2004 год Netflix описывала себя как крупнейшую онлайн-службу подписки на аренду фильмов: более 2,6 миллиона подписчиков, каталог свыше 35 тысяч фильмов и телепрограмм, ежемесячная подписка за 17,99 доллара, возможность держать дома до трёх дисков одновременно без сроков возврата, штрафов за просрочку и отдельной платы за доставку. Пользователь выбирал фильмы на сайте, получал их по почте и затем отправлял обратно в предоплаченных конвертах.
В тот момент многим казалось, что традиционные сети видеопроката, прежде всего Blockbuster, по-прежнему обладают очевидными преимуществами. Логика выглядела убедительно: людям нравится прийти в магазин, пройтись вдоль полок, выбрать фильм на месте, получить совет от сотрудника и сразу унести диск домой. На этом фоне ожидание доставки по почте казалось неудобным и заведомо проигрышным решением.
Но у Netflix были свои сильные стороны: огромный каталог, которого не мог предложить обычный видеосалон, персональные рекомендации на основе предыдущих просмотров и отсутствие штрафов за просрочку — одной из самых раздражающих особенностей традиционного проката. А главное, компания с самого начала двигалась не просто к более удобной аренде DVD, а к другой модели потребления контента.
Это стало особенно ясно позже. Стриминговый сервис Netflix запустила только в 2007 году, когда компании было уже десять лет. Иными словами, почти десятилетие она строила промежуточную модель, которая со стороны могла выглядеть как обычный бизнес по доставке дисков. Но в действительности эта модель была переходным этапом. Netflix наращивала клиентскую базу, привычку пользователей к подписке и инфраструктуру отношений с аудиторией, чтобы затем перейти к интернет-доставке контента.
Именно этого Blockbuster и другие офлайн-сети не увидели. В начале 2000-х Netflix всё ещё выглядела слишком маленькой на фоне традиционного рынка видеопроката. Те же 2,6 миллиона подписчиков в 2004 году для гиганта вроде Blockbuster не казались серьёзной угрозой. Но пока старые игроки смотрели на абсолютные масштабы бизнеса, Netflix росла по логике, которая редко выглядит опасной на раннем этапе и почти всегда становится очевидной слишком поздно.

В итоге именно она превратилась в ведущую мировую платформу подписного видеосервиса, а Blockbuster к 2012 году оказался в банкротстве под давлением нового способа потребления контента. Так работает экспоненциальный рост: сначала он кажется нишевым отклонением от нормы, потом — любопытной альтернативой, и лишь в самом конце становится ясно, что это уже не альтернатива, а новая реальность.
Экспоненциальное снижение
Иногда именно экспоненциальное снижение, а не рост, становится источником перемен. Хороший пример — солнечная энергия. В 1977 году средняя цена солнечной энергии составляла 77 долларов за ватт. К 2020 году стоимость упала ниже 20 центов за ватт, и солнечная энергия стала дешевле ископаемого топлива. Учитывая такую доступность, силы капитализма почти неизбежно приведут к серьёзному изменению способов производства энергии.
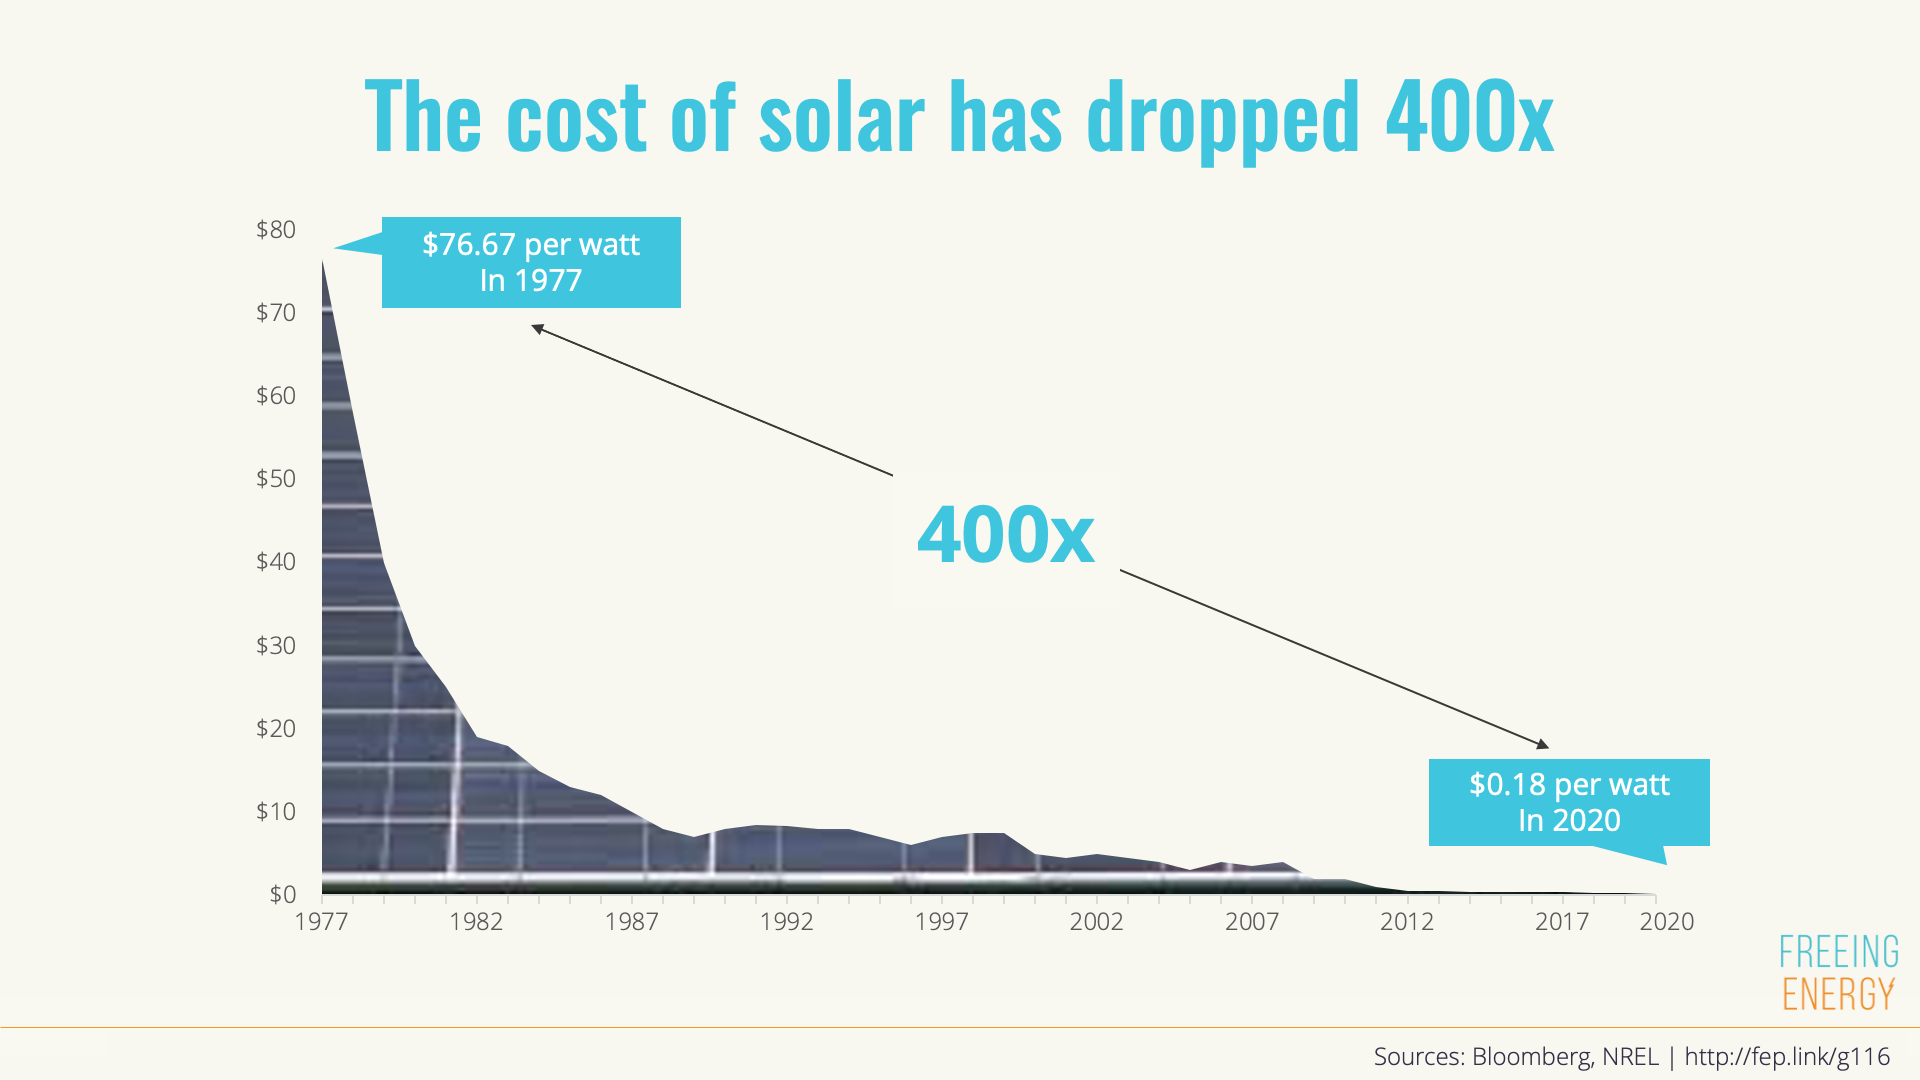
Даже специалисты отрасли недооценивали темпы этих изменений. Например, в 2014 году энергетические эксперты ожидали, что к 2020 году стоимость солнечной энергии снизится примерно на 10%. Реальное снижение составило около 50%.
Тренды развиваются не так, как их себе представляют
Устоявшиеся тренды часто кажутся вечными, но это не так. Инновации, новые идеи и технологии меняют траекторию существующих трендов и создают новые.
Мальтузианская катастрофа
Томас Мальтус, философ и экономист, в 1798 году предположил, что человечество неизбежно столкнётся с катастрофой: население растёт экспоненциально, а производство продовольствия — лишь линейно. Из этого следовал мрачный вывод: рано или поздно людей станет больше, чем способна прокормить земля, а значит, мир ждут голод, болезни, войны и массовая преждевременная смерть. Ошибка Мальтуса заключалась не в логике, а в том, что он не мог предвидеть промышленную революцию и последующий технологический переворот в сельском хозяйстве — от железного плуга и удобрений до селекции, механизации и новых способов хранения пищи. Именно эти изменения позволили резко увеличить урожайность и отсрочить предсказанную им развязку. До сих пор мальтузианская катастрофа не наступила, хотя вопрос о границах роста человечества по-прежнему остаётся открытым. Главный урок здесь в другом: даже самые устойчивые и долгосрочные тренды могут измениться, если в игру вступают технологии.

Восходящее и заходящее солнце
Фильм «Крепкий орешек» 1988 года точно уловил дух своей эпохи. Банда, выдающая себя за террористов, захватывает небоскрёб японской корпорации Nakatomi в Лос-Анджелесе, чтобы украсть 640 миллионов долларов в облигациях на предъявителя. В то время такой образ выглядел естественно: Япония казалась неудержимой экономической силой. Её автомобили и электроника задавали стандарт качества, её методы управления изучали американские компании, а японский капитал скупал знаковые активы в США — от Rockefeller Center до Columbia Pictures. Всё это создавало ощущение, что именно Япония станет следующим хозяином мировой экономики.
Но тренды редко движутся по прямой. В конце 1980-х японский пузырь достиг предела, Банк Японии в 1989–1990 годах резко повысил ставки, и за этим последовали обвал рынка и долгие годы экономической слабости. От пика конца 1989 года до начала 2009-го японский рынок потерял около 80% стоимости; на возвращение к историческому максимуму ушло более трёх десятилетий.
Сегодня роль главного экономического соперника США в массовом сознании занял уже Китай. И в этом, возможно, главный урок японской истории: даже самые грозные восходящие силы не растут вечно. Восходящее солнце тоже может зайти.
Революция фрекинга
До середины 2000-х годов Соединённые Штаты оставались одним из крупнейших импортёров природного газа в мире. В 2003 году около 15% внутреннего спроса покрывалось чистым импортом, главным образом из Канады, поэтому решение Cheniere построить в Сабин-Пасс крупный терминал для приёма сжиженного природного газа выглядело абсолютно рациональным. Логика была безупречной: Америка десятилетиями оставалась чистым импортёром, а значит, будущее, казалось, принадлежало всё более дешёвому привозному газу. Но именно в тот момент, когда эта картина выглядела наиболее убедительно, в стороне уже зрел другой сценарий. Mitchell Energy, а затем Devon Energy, довели до практического результата технологию гидроразрыва пласта в сочетании с горизонтальным бурением и сделали рентабельной добычу газа и нефти из сланцев. То, во что почти никто не верил, за несколько лет перевернуло весь рынок. Внутреннее предложение начало стремительно расти, спрос на импортный LNG рухнул, и уже в 2012 году Cheniere была вынуждена менять курс и перестраивать Сабин-Пасс под экспорт. К 2017 году США превратились из чистого импортёра природного газа в чистого экспортёра. Так один технологический прорыв не просто изменил отрасль — он сделал рациональные решения вчерашнего дня ошибочными уже завтра.
Кризис конского навоза
Промышленная революция резко ускорила урбанизацию. Фабрики создавали рабочие места и притягивали людей в города. В 1850 году в Нью-Йорке жили около 590 тысяч человек, а к 1900 году — уже 3,8 миллиона. Население Лондона за тот же период выросло с 2,6 до 6,5 миллиона.
Но быстрый рост городов породил серьёзные проблемы: загрязнение, антисанитарию, нехватку системы утилизации отходов и распространение болезней. Рабочие фабрик часто жили в тесных и тёмных трущобах.
До начала XX века главным городским транспортом были лошади. Поэтому рост населения означал и рост их числа. На рубеже веков в Нью-Йорке насчитывалось до 200 тысяч лошадей. Каждая из них ежедневно производила большое количество навоза и мочи, а также требовала много корма. Улицы были грязными, отходы привлекали насекомых и усиливали угрозу болезней.
Проблема казалась неразрешимой. В 1898 году на конференции по городскому планированию тема конского навоза фактически затмила все остальные вопросы. Но кризис исчез не благодаря лучшей уборке, а потому, что лошадей вытеснили автомобили.
Сегодня «Великий кризис конского навоза» напоминает: иногда неразрешимая проблема исчезает не из-за прямого решения, а потому, что технологический прогресс меняет всю систему.

Закон Стайна
Герберт Стайн, был известным экономистом и возглавлял Совет экономических советников при президенте Никсоне.
Именно Герберту Стайну принадлежит формулировка того, что позже стали называть законом Стайна:
«Если что-то не может продолжаться вечно, оно остановится».
Этот закон кажется почти банальным, но в нём заключено важное напоминание: если тренд по своей природе неустойчив, значит, рано или поздно он закончится. Даже то, что долго выглядит бесконечным, не длится вечно. Так закончилась история Римской империи; так со временем начал давать сбои и закон Мура, сформулированный в 1965 году и предсказывавший удвоение вычислительной мощности процессоров каждые восемнадцать месяцев.
Закон Стайна не говорит, когда именно тренд остановится. Он лишь утверждает, что если нечто не может продолжаться бесконечно, то однажды оно всё равно прекратится. Об этом особенно полезно помнить в моменты, когда кажется, что тренд будет тянуться ещё очень долго.
При этом завершение тренда — не всегда плохая новость. Часто оно становится следствием появления новых идей, технологий и инноваций, которые меняют саму систему.
Из закона Стайна можно вывести и два практических следствия для всего, что не может продолжаться вечно:
- такие явления обычно длятся дольше, чем кажется;
- и заканчиваются даже тогда, когда никто специально не пытается их остановить.
Трудно найти иголку в стоге сена
Даже если тренд удалось заметить рано и он действительно оказался устойчивым, зарабатывать на нём трудно из-за высокой конкуренции в молодых отраслях и технологиях.
Автомобили
Задним числом триумф автомобиля кажется неизбежным, но в 1900 году его будущее вовсе не было очевидным. На рубеже 20 века автомобиль оставался редкостью: на тысячу человек приходилось лишь 0,11 машины, тогда как лошадей, не считая сельскохозяйственных, было около пятидесяти. Асфальтированных дорог почти не было, заправочная инфраструктура отсутствовала, автомобили часто ломались. К тому же они стоили дорого: в начале 1900-х автомобиль обходился примерно в 850 долларов, тогда как лошадь с повозкой можно было купить за 50. Для большинства людей машина казалась лишь дорогой игрушкой для богатых.
Представим инвестора начала 20 века, который решил, что безлошадный экипаж — перспективный тренд. В целом он оказался бы прав. Перелом наступил около 1914 года: именно тогда число лошадей достигло пика и начало снижаться, а количество автомобилей стало быстро расти. К 1925 году число машин увеличилось на 1200% и превысило число лошадей.
Но даже правильно распознать тренд было недостаточно. Главный вопрос заключался в том, в какую именно компанию инвестировать. В 1902 году крупнейшими автопроизводителями США были Locomobile, Oldsmobile, Rambler, White, Knox, Packard, Stanley Automobile и Union. Задним числом известно, что Oldsmobile выжила и вошла в состав General Motors, а значит, это был бы удачный выбор. Но многие другие лидеры того времени в итоге проиграли.
Сложность усиливалась ещё и тем, что сама технологическая платформа тогда не была определена. В 1900 году автомобили в основном были не бензиновыми: лидировали паровые и электрические модели. Ирония в том, что спустя более века электромобили снова возвращаются. Остаётся лишь улыбнуться мысли: а не вернётся ли когда-нибудь и пар.
Выбрать победителя в начале 20 века было крайне трудно. С 1899 по 1919 год в отрасль вошло 775 автомобильных компаний, и 600 из них за тот же период исчезли. До наших дней из брендов, основанных до 1920 года, сохранились лишь семь: Buick, Cadillac, Chevrolet, GMC, Dodge, Ford и Lincoln.
И это не исключение, а типичная судьба многих отраслей. По мере их развития рынок обычно консолидируется. Телевизоры за всю историю выпускали более пятисот компаний, но сегодня 75% мирового рынка контролируют всего десять производителей. Мобильные телефоны производили более ста компаний, однако к 2021 году 78% американского рынка принадлежало лишь Apple и Samsung. В 1992 году Motorola занимала почти половину рынка США, а к марту 2021 года её доля сократилась до 4%.
Интернет
В 1995 году интернет всё ещё оставался почти незаметным явлением. Во всём мире насчитывалось около 35 миллионов пользователей — лишь 0,6% населения Земли. Даже увидев интернет своими глазами, тогда было трудно представить, во что он превратится и насколько сильно изменит повседневную жизнь.
Представим мысленный эксперимент: можно вернуться в 1995 год на один день, имея 10 000 долларов и возможность купить акции интернет-компаний. Во что стоило бы вложиться? Google тогда ещё не существовал. Facebook — тоже. Netflix ещё не был той компанией, которой стал позже. Microsoft и Apple могли бы показаться неплохими вариантами, хотя их трудно назвать чисто интернет-компаниями.
По данным венчурной фирмы Kleiner Perkins, десять самых дорогих интернет-компаний 1995 года были такими: Netscape, Apple, AxelSpringer, RentPath, Web.com, PSINet, Netcom On-line, IAC/Interactive, Copart, Wavo Corporation.
Apple явно выделяется в этом списке, но в период с 1995 по 1997 год компания потеряла две трети своей стоимости и тогда скорее выглядела кандидатом на место на свалке технологических неудач 1990-х, чем будущим гигантом.
Иначе выглядел и сам интернет-поиск. Пользователь открывал браузер, а затем выбирал один из поисковиков: Lycos, MSN, AltaVista, Yahoo!, Dogpile, Inktomi, Ask Jeeves. Один и тот же запрос нередко приходилось вводить в нескольких системах, потому что результаты заметно различались.
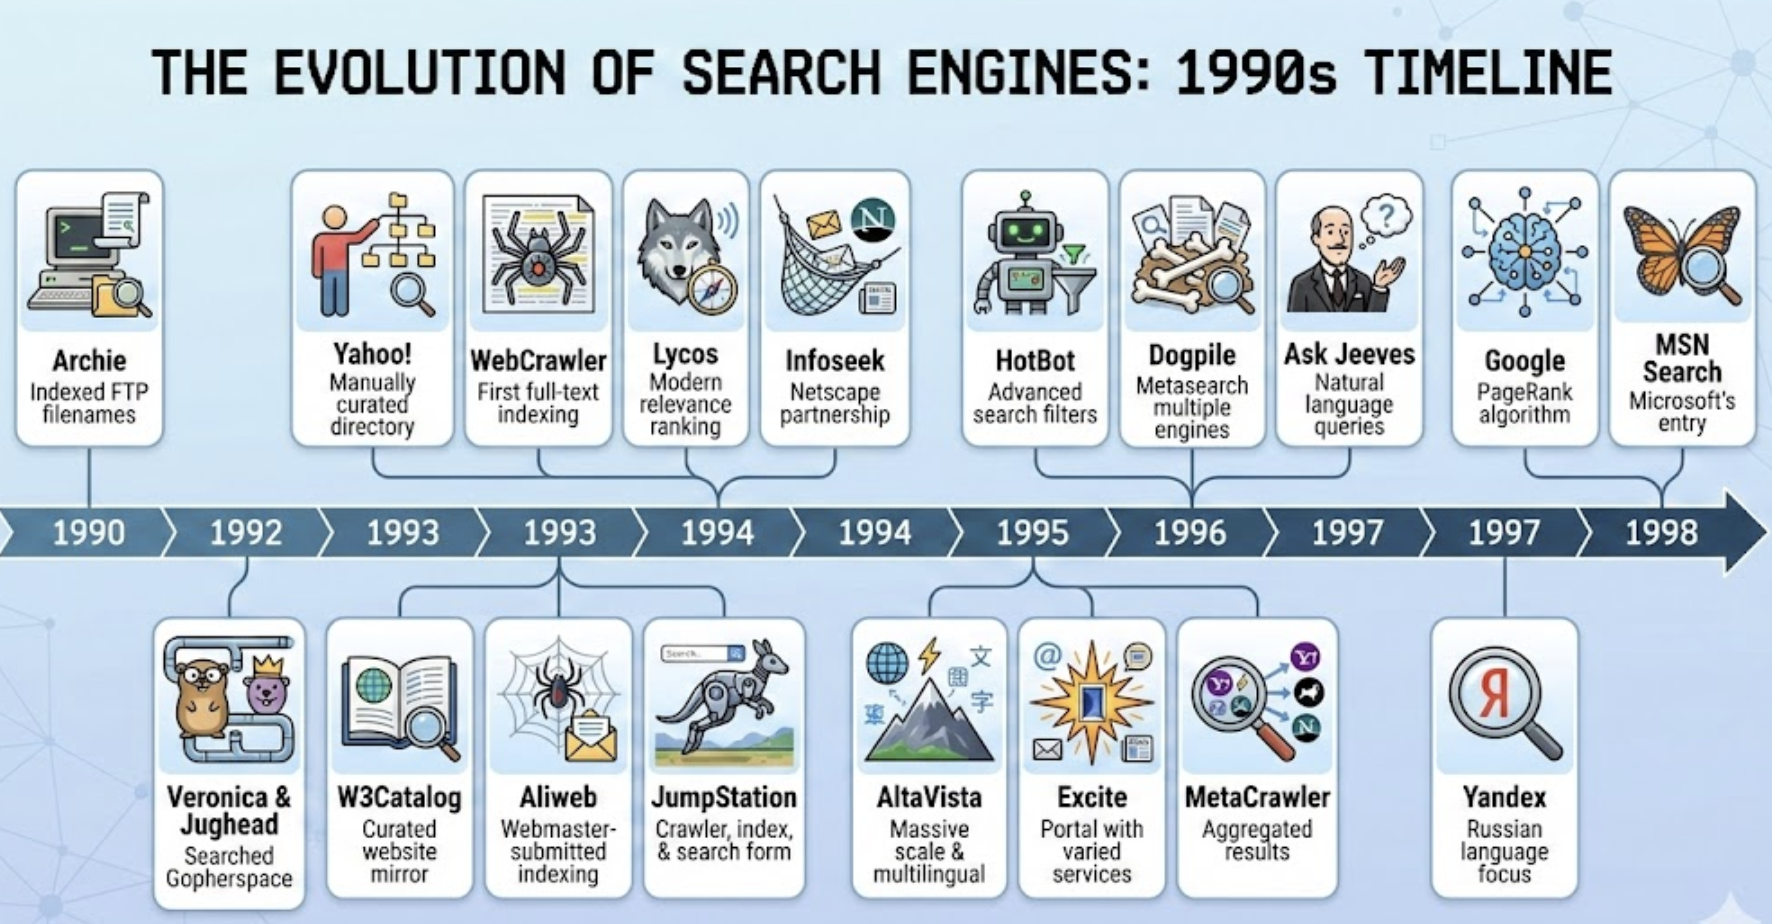
Затем появились Ларри Пейдж и Сергей Брин. Они поняли, что количество ссылок на сайт и с сайта может служить важным сигналом его качества и релевантности. На этой идее выросли поисковые алгоритмы нового типа. Google была основана в 1998 году и стала всего двадцать первым поисковиком - позже нашего Яндекс. IPO состоялось только в 2004 году.
Инвестиции в более ранние поисковые системы не принесли долгосрочной прибыли. И именно поэтому особенно важно помнить: тот факт, что Google был двадцать первым поисковиком, хорошо показывает, насколько рискованно ставить на ранних лидеров отрасли только потому, что они появились первыми.
Первопроходцы и быстрые последователи
Первые игроки в новой отрасли далеко не всегда становятся её долгосрочными победителями. До Facebook и Twitter социальные сети ассоциировались с MySpace и Friendster. iPod от Apple не был первым mp3-плеером, а iPhone — первым смартфоном, однако именно Apple в итоге стала лидером в обоих сегментах. Netscape, первый массовый браузер, в какой-то момент контролировал 90% рынка, но затем был почти вытеснен Internet Explorer от Microsoft, доля которого достигла 95% в 2004 году. Позже и его обошёл Google Chrome, которым сегодня пользуется большинство пользователей.
Компании, приходящие позже, но действующие быстро и умело, нередко получают наибольшую долю рынка. Исследование Университета Южной Калифорнии показало, что рыночные первопроходцы терпят неудачу примерно в половине случаев и в среднем удерживают лишь 7% долгосрочной доли рынка. Компании, которые в итоге начинают доминировать в молодых отраслях, в среднем выходят на рынок через 13 лет после первопроходцев. Одна из причин в том, что последователям не нужно нести столь большие затраты на исследования и разработки: продукт уже создан и частично проверен ранними игроками. Кроме того, они принимают меньше риска, поскольку рынок к этому моменту уже подтвердил наличие спроса.
Такое творческое разрушение, которое прошло через автомобильную индустрию и интернет, вообще типично для развития новых технологий. Под ним понимается постоянное обновление продуктов и процессов, при котором новые решения вытесняют старые. Оно вызывает взлёты и падения компаний как в молодых, так и в зрелых отраслях, но в развивающихся секторах проявляется особенно резко, потому что там инновация определяет всё.
Во многом это связано с тем, что тренды трудно распознать на ранней стадии. Пока тренд неочевиден, немногие готовы в него вкладываться. Но как только его потенциал становится заметен всем, в отрасль устремляются новые компании и инвесторы. Конкуренция растёт, оценки компаний завышаются, а шансы заработать на самом тренде снижаются.
Это хорошо видно на примере недавних технологических направлений: экономики совместного потребления, искусственного интеллекта, генетического редактирования, блокчейна, автономного транспорта и других. Как только рынок признаёт потенциал новой технологии, сразу появляется множество претендентов на лидерство. Например, автономные автомобили разрабатывают Google, Uber, Apple, Tesla, GM, Ford и многие другие. Но кто в итоге победит, на раннем этапе почти невозможно предсказать.
Резюме
Инвестировать в тренды с прибылью трудно по нескольким причинам.
Во-первых, тренды сложно распознать на ранней стадии. Одна из причин в том, что людям в целом трудно по-настоящему осознать природу экспоненциального роста.
Во-вторых, даже уже сформировавшийся тренд может быстро изменить направление под давлением новых конкурентов, технологий и обстоятельств.
В-третьих, очень трудно выбрать победителей. Когда новая технология создаёт целую отрасль, в неё обычно входят десятки и сотни компаний, и большинство из них в итоге терпит неудачу. Первопроходцы редко становятся долгосрочными лидерами. Гораздо чаще выигрывают быстрые и гибкие последователи.
Всё это не означает, что в тренды не стоит инвестировать вообще. Но делать это нужно с открытыми глазами. Отсюда следуют несколько практических выводов.
1. Сохранять скепсис.
Это помогает не поддаваться желанию немедленно прыгнуть в очередную «горячую тему».
2. Диверсифицироваться.
Как бы ни хотелось сделать ставку на одну многообещающую компанию, важно помнить: на раннем этапе победителей выбирать особенно трудно. Поэтому для инвестиций в тренд часто разумнее использовать тематические ETF, индексные инструменты, товарные корзины или наборы фондов. Это могут быть, например, фонды на геномику, медицинские инновации, финтех, робототехнику, кибербезопасность, чистую энергетику или блокчейн.
3. Использовать венчурные или специализированные фонды.
Если у инвестора нет особой информации, опыта или компетенций, которые дают преимущество в молодой отрасли, разумнее доверить отбор трендов и потенциальных победителей профессиональным управляющим. Венчурные инвесторы выстраивают сети контактов, глубже понимают рынок и лучше ориентируются в новых индустриях. Инвестиции через диверсифицированный фонд могут казаться менее захватывающими, чем самостоятельный поиск будущих звёзд, но вероятность заработать в таком случае обычно выше. Неприятная правда в том, что личная способность распознавать тренды редко оказывается по-настоящему прибыльной, если только не вмешается исключительное везение. Если о тренде уже знает частный инвестор, скорее всего, о нём давно знают и все остальные.
Наконец, не стоит слишком переживать из-за якобы упущенного нового тренда. Скорее всего, его влияние уже частично присутствует в портфеле. Диверсифицированный портфель публичных акций обычно включает компании, которые так или иначе выигрывают от новых направлений развития. Например, многие нефтегазовые и энергетические компании, входящие в широкие рыночные портфели, уже инвестируют в альтернативную энергетику. Владение акциями Amazon означает и косвенное участие в её ставке на облачную инфраструктуру. Владение Google или Apple даёт экспозицию к перспективам автономного транспорта. Samsung и Panasonic — это, помимо прочего, участие в развитии аккумуляторных технологий. Большинство крупных публичных компаний постоянно отслеживают новые тренды, способные изменить их отрасли.