Ozon за 3К2026: оборот +42%, EBITDA 93 млрд при 30 млрд убытков от БПЛА - доля растёт, а мультипликатор упал до 5,5x
Усиленные Инвестиции28 октября 2026 года Ozon опубликовал неаудированные результаты за третий квартал. Оборот с учётом услуг (GMV - стоимость всех товаров и услуг, проданных через площадку) вырос на 42% до 1 560 млрд руб., скорректированная EBITDA удвоилась до 93,0 млрд руб. (6,0% от GMV - рекорд), а удары беспилотников по одиннадцати складам обошлись в 30,1 млрд руб. резервов, которые съели почти всю чистую прибыль (3,7 млрд). Вердикт: лучший операционный квартал в истории компании, испорченный разовым, но ещё не законченным ударом по инфраструктуре; рынок ответил ростом акций на 3-4% к середине дня.
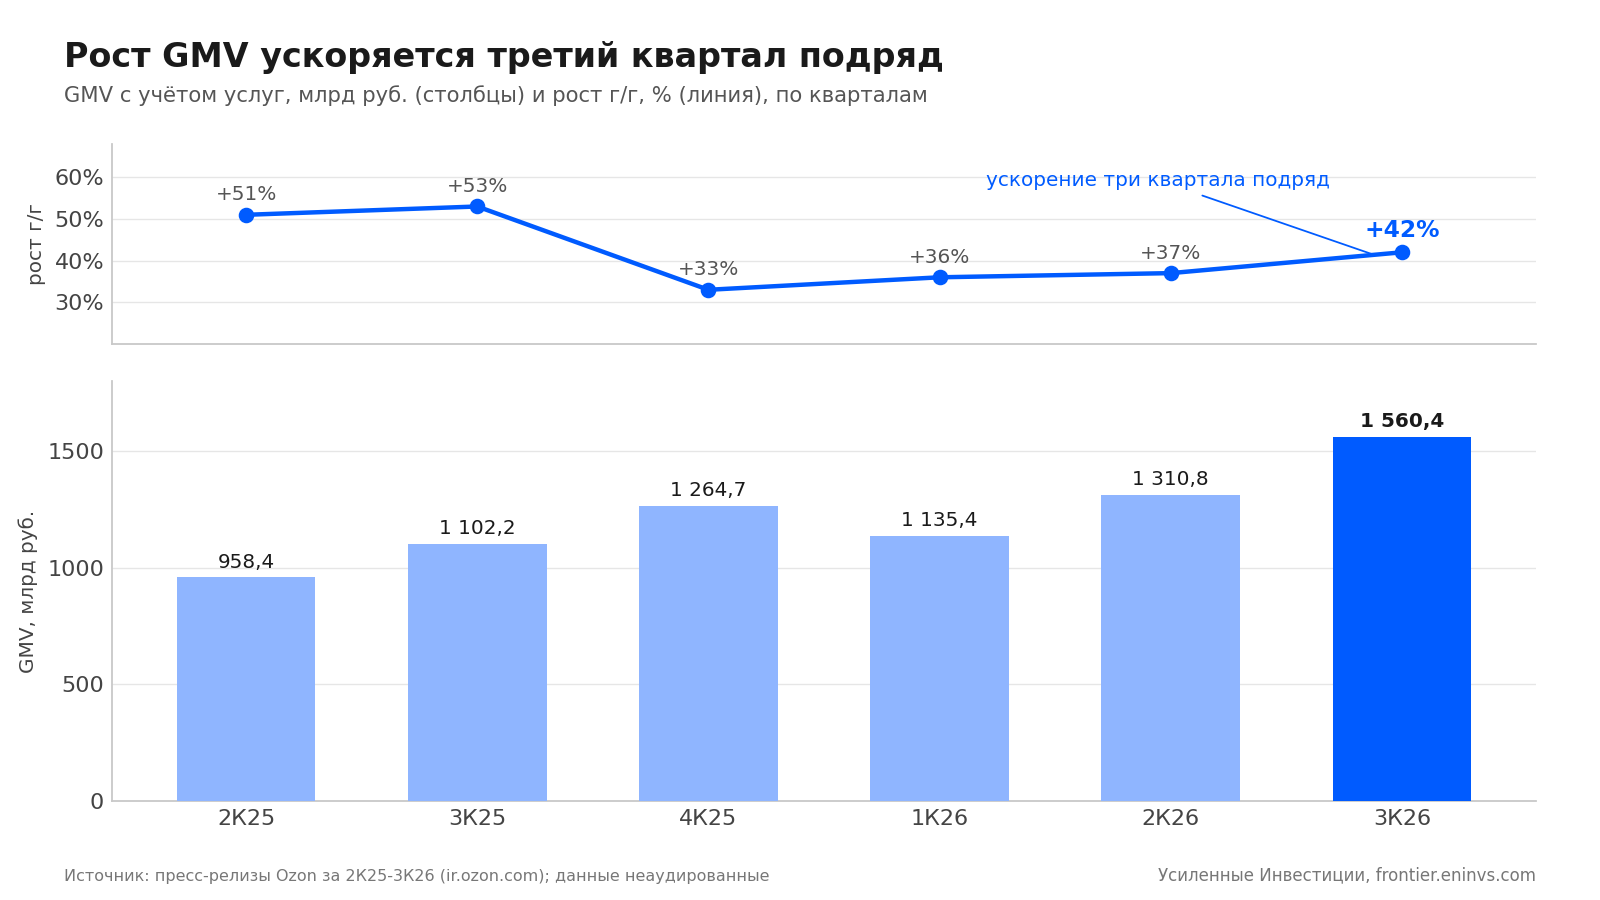
Рост GMV ускорился третий квартал подряд до +42% при росте рынка около +17-19% - самый широкий отрыв от рынка за 2025-2026 годы.
Рентабельность по скорректированной EBITDA достигла 6,0% GMV - среднесрочная цель 5-6% выполнена досрочно, а годовой ориентир 200 млрд закрыт за девять месяцев.
Финтех прибавил 57% по выручке и прибыли, но стоимость риска 14,3% и замедление притока средств клиентов до +10% за квартал - главный вопрос к качеству роста.
Удары БПЛА обошлись в 30,1 млрд руб. за квартал, страховка, по словам компании, возместит "несопоставимую" часть, а Петербург и Омск уйдут в 4К.
По методике компании EV/EBITDA упал с 4,0x до 3,3x, по нашей более строгой базе - с 6,0x до 5,5x; дивиденд за 2026 год может составить 69-139 руб., но покупают эту бумагу не за него.
Институциональные инвесторы продавали акции весь год и по доступным срезам позиции не вернули, а трафик продолжает перетекать от Wildberries - топливо для роста, если отчёты продолжат бить ожидания.
Продавшие "на отскоке" накануне первого пожара зафиксировали -40% от пика и упустили +25%, продавшие в панике на дне - упустили +65-75%, а идея, озвученная на дне, принесла +40%.
Рост GMV ускорился третий квартал подряд: +33%, +36%, +37%, +42%
Квартал в цифрах. GMV 1 560 млрд руб. (+42% г/г, +19% к предыдущему кварталу), выручка 421 млрд (+63%), заказов 1 175 млн (+76%), активных покупателей 73,5 млн - прирост 4,3 млн за квартал (по подсчётам Вектор Капитала, крупнейший с 2022 года), частота дошла до 51 заказа в год. Операционный денежный поток 275 млрд руб. раздут притоком средств клиентов банка, капитальные затраты 25 млрд - пик инвестпрограммы.
После +33% в 4К2025 рост шёл +36%, +37% и теперь +42%. Быстрее Ozon рос летом 2025-го (+51-53%), но тогда крупнейшие маркетплейсы прибавляли по 30% и больше, а весь рынок - около 19-25%; сейчас рынок растёт вдвое медленнее. Заказы растут в 1,8 раза быстрее оборота, средний чек падает - ставка на повседневные товары работает.
Сверка прибыли. Операционная прибыль 35,1 млрд руб.; к ней прибавляют амортизацию 23,3 млрд, выплаты акциями 4,6 млрд и убытки по инцидентам 30,1 млрд - получается скорректированная EBITDA 93,0 млрд. С этого квартала компания прямо вписала в определение показателя исключение "убытков и страховых возмещений, связанных с инцидентами", то есть скорректированная EBITDA по построению не видит ущерб от дронов. Ниже операционной прибыли - 16,3 млрд чистых финансовых расходов (их рост компания связывает с арендой, процентов по аренде в отчёте о движении денег 15,4 млрд), курсовой убыток 6,3 млрд и налог 8,6 млрд при прибыли до налога 12,3 млрд. Эффективная ставка около 70% - вероятно, из-за непризнания отложенных налоговых активов по убыточным компаниям группы, сама компания этого не поясняет. Без резерва квартальная чистая прибыль, по нашей оценке, составила бы 25-30 млрд руб.
Доля рынка растёт быстрее, чем когда-либо за 2025-2026 годы: рынок +17-19%, Ozon +42%
Рынок интернет-торговли, по данным АКИТ, вырос в первом полугодии на 18,7%; по СберИндексу траты на маркетплейсах замедлились с +36% в феврале до +17% в августе. Разрыв с Ozon - 17-25 п.п., самый широкий за 2025-2026 годы, и это прямой признак прироста доли. По оценке INFOLine за 2025 год Wildberries занимал около 34% онлайн-торговли, Ozon - около 27%.
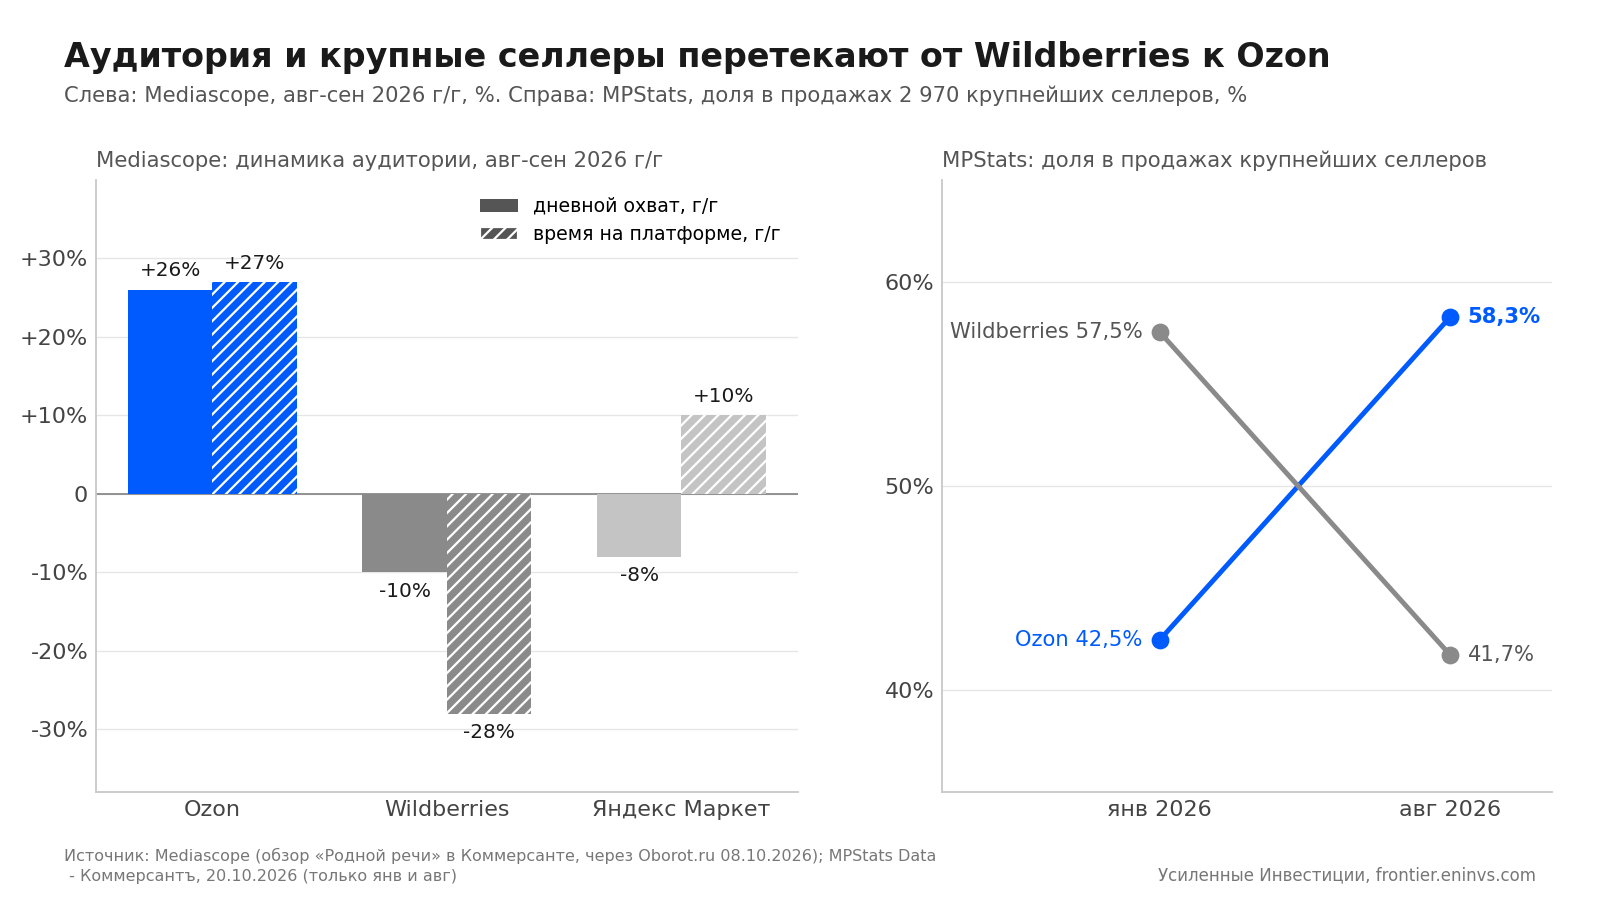
Косвенные замеры говорят, что разрыв закрывается быстро. По панели MPStats (2 970 крупнейших продавцов) доля Wildberries в продажах крупных селлеров упала с 57,5% в январе до 41,7% в августе, доля Ozon выросла до 58,3%. Data Insight в августе заявила, что Ozon "судя по всему" обогнал Wildberries по онлайн-продажам за 7,5 месяцев 2026 года - заявление качественное, первоисточник презентации мы не получили, а RWB квартальных цифр не раскрывает.
Причины на стороне конкурента. Удары по складам Wildberries начались 18 июля, на месяц раньше, чем по Ozon; по оценке IBC Global (через Коммерсантъ) WB лишился ~1,27 млн из 5,2 млн кв. м - около четверти мощностей, Ozon - ~235 тыс. С 7 июля WB поднял комиссии на 5-20 п.п. и признал удары форс-мажором в оферте, компенсировав селлерам в среднем ~20% стоимости товара. Остальные долю не подбирают: электронная коммерция Яндекса во 2К выросла по обороту всего на 2% (отчёт за 3К - 29 октября), Мегамаркет потерял 90% заказов за 2025 год (с 39,8 до 4,1 млн по Data Insight) и продолжает сжиматься, Магнит Маркет закрылся с 6 сентября. Рынок сжимается в дуополию.
Рентабельность 6,0% GMV: цель 5-6% достигнута досрочно, годовой ориентир закрыт за девять месяцев
Маржа скорректированной EBITDA росла с 3,4% в 4К2025 через 4,3% и 4,4% до 6,0%. Маркетплейс заработал 65,4 млрд руб. (4,2% GMV против 2,1% год назад), финтех - 27,5 млрд. Себестоимость услуг на заказ снизилась на 13% до 150 руб., административные расходы упали на 14% в абсолюте при выручке +63%. Валовая прибыль 7,8% GMV против 5,5% годом ранее.
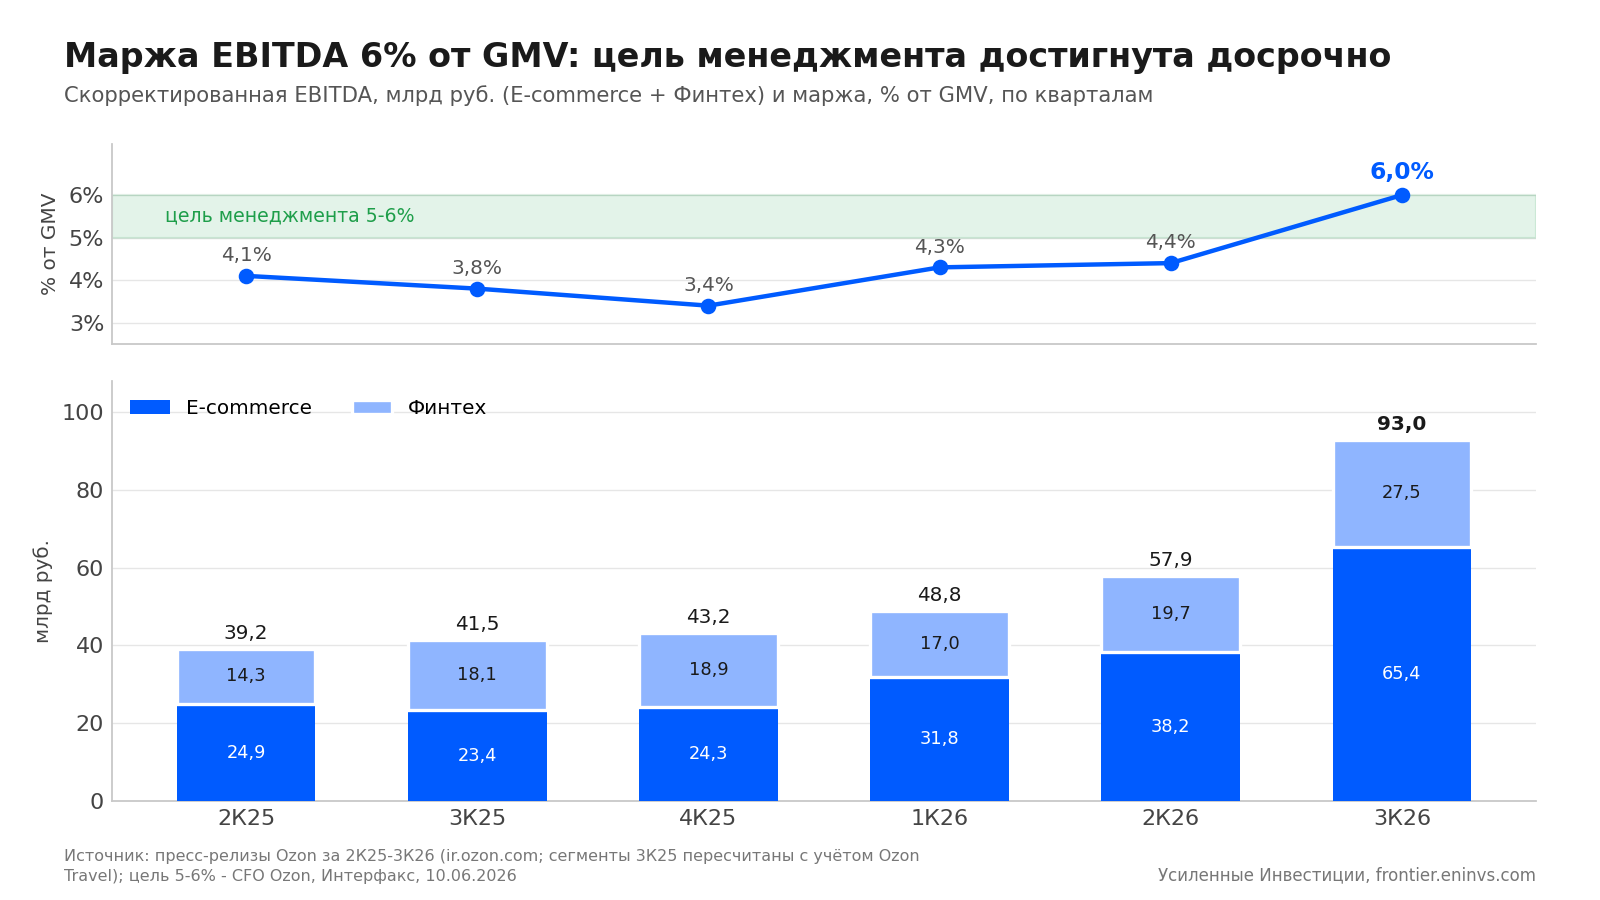
Финансовый директор в июне называла среднесрочной целью маржу 5-6% GMV - она достигнута в сезонно слабом третьем квартале. За девять месяцев скорректированная EBITDA составила 199,7 млрд руб., 99,8% февральского ориентира "около 200 млрд" на весь год; ориентир по GMV (+25-30%) при фактических +38% за 9М тоже перекрыт.
Официального обновления прогноза нет. Ни в релизе, ни в 20-страничной полной версии раздела о прогнозе на 2026 год не оказалось, цитат менеджмента тоже; конференц-звонок не анонсировался и в СМИ не упоминается (звонок по 2К компания в июле отменила без объяснений). Ориентир формально не подтверждён и не отозван. Расчётно, при сезонно сильном 4К годовая EBITDA может выйти на 270-300 млрд руб.; Freedom Global после отчёта поднял оценку до 265-280 млрд.
Финтех растёт на 57%, но стоимость риска 14,3% - главный вопрос к качеству роста
Выручка финтеха 85,2 млрд руб. (+57%), прибыль до налога 27,1 млрд (+57%), кредиты клиентам 204 млрд (+16% за квартал), средства клиентов 835 млрд (+10% за квартал). Доля финтеха в EBITDA группы снизилась до 30% с 44% год назад - маркетплейс просто вырос быстрее.
Качество роста ухудшается. Стоимость риска (доля кредитного портфеля, уходящая за год в резервы) выросла до 14,3% с 10,6% год назад и 12,8% в предыдущем квартале; резервы под кредитные убытки +138% до 7,8 млрд руб. Чистая процентная маржа 9,9%, после резервов 6,9% против 8,9% годом ранее. Покрытие проблемных кредитов резервами за квартал поднято до 1,45x с 1,27x - банк готовится к худшему и пишет об этом в релизе: "на фоне ожидаемого Компанией увеличения кредитных рисков".
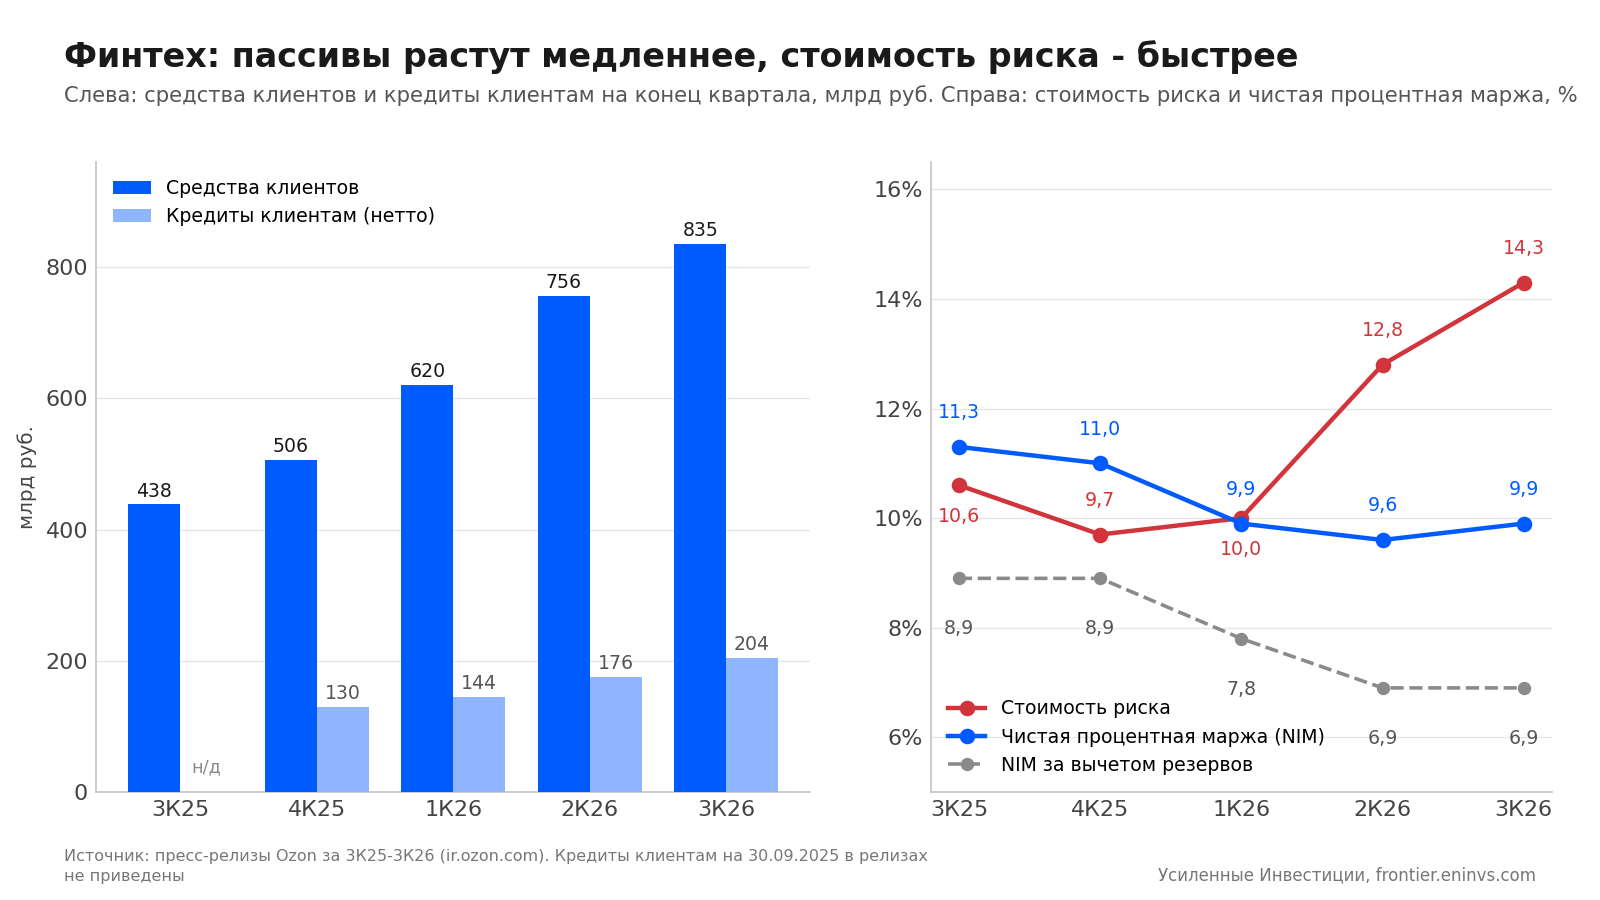
Второй сигнал - приток пассивов: средства клиентов росли по 22-23% за квартал в первом полугодии, теперь +10%. Финтех переходит от сбора депозитов к более капиталоёмкой кредитной фазе. Контекст: 24 июля Озон Банк попал под блокирующие санкции ЕС (активов и операций за рубежом у банка нет), а 15 октября Ozon зарегистрировал две страховые компании - вероятно, ответ и на закрытие программы страхования товаров, о котором ниже.
БПЛА: 30,1 млрд руб. в 3К, страховка покроет малую часть, Петербург и Омск уйдут в 4К
Хронология. 22 августа - Чапаевск, крупнейший центр в Поволжье; 23-го - Оренбург; в ночь на 24-е - четыре объекта на юге (Энем под Краснодаром, Махачкала, Адыгейск, Невинномысск); далее Уфа, Ростов, Белгород, 11 сентября - Саратов, 15-го - Таганрог. После отчётной даты - Петербург (18 октября) и Омск (24 октября). Резерв 30,1 млрд руб. по инцидентам третьего квартала включает ущерб по товарам для продажи, выбытие и обесценение основных средств и прочие расходы; разбивки по объектам нет.
Страхового возмещения в отчётности нет - ни дохода, ни дебиторской задолженности. Формулировка релиза: "Страховые выплаты, если будут получены, могут быть несопоставимы с понесенными убытками". Причины видны из практики рынка. По позиции Всероссийского союза страховщиков удары БПЛА квалифицируются как теракт или диверсия, и в стандартный полис эти риски не входят; где покрытие куплено отдельно, франшизы для крупных объектов выросли до 250 млн - 1 млрд руб. (Росгосстрах, через Фонтанку). Прецедент самой компании - пожар в Истре в августе 2022-го: убыток 10,8 млрд руб. признан сразу, Ингосстрах выплатил 6,44 млрд в сентябре 2024-го - около 60% ущерба через 25 месяцев, и это был обычный пожар с понятным покрытием.
Два потока не нужно смешивать. 8,2 млрд руб., которые Ингосстрах перевёл примерно 90 тыс. продавцов 15-16 сентября по трём объектам, - страховка товаров селлеров, не деньги Ozon и не уменьшение его резерва. С 13 октября программа закрыта из-за изменения условий перестрахования (РНПК с 1 октября ужесточила условия по терроризму и диверсии), так что товары в Петербурге и Омске уже не были застрахованы. Ущерб по этим объектам компания не оценила - он войдёт в 4К вместе с уточнениями резервов по инвентаризации.
До отчёта страх был другого масштаба: Data Insight оценивала совокупные потери в 125-170 млрд руб., но это с товарами продавцов, которых на балансе Ozon нет. На собственном P&L компании - 30,1 млрд. Восстановление мощностей (Т-Инвестиции оценивали ~7 млрд руб. на склад в 80 тыс. кв. м) ляжет в капекс 2027 года.
Мультипликаторы: с 4,0x до 3,3x по методике компании, с 6,0x до 5,5x по нашей базе
Акций 216,4 млн. Последняя сделка 27 октября - 3 635 руб. (официальная цена закрытия Мосбиржи 3 594,5), днём 28-го бумага торговалась около 3 750 руб. (+3-4%; сессия на момент написания не закрыта), капитализация около 810 млрд руб. EV/EBITDA - стоимость компании с учётом чистого долга к годовой EBITDA; у Ozon результат зависит от двух определений, что считать долгом и что считать EBITDA.
Первый подход - тот, которым смотрят компания и большинство брокеров. Из долга вычитают деньги маркетплейса, аренду не учитывают, EBITDA берут скорректированную. Деньги вне банка на 30.09 компания отдельно не раскрывает (в отчёте есть только 872 млрд общих, включая деньги Озон Банка, долг 120,8 млрд и аренда 466,4 млрд), поэтому считаем на чистой денежной позиции e-commerce на 30.06 - около +20 млрд руб. Отчёт поднял скорректированную EBITDA за 12 месяцев со 191 до 243 млрд руб., поэтому даже при выросшей цене мультипликатор сжался с ~4,0x до ~3,3x; с арендой в долге - с 5,9x до 5,3x. На августовском дне по этому подходу было ~2,3x.
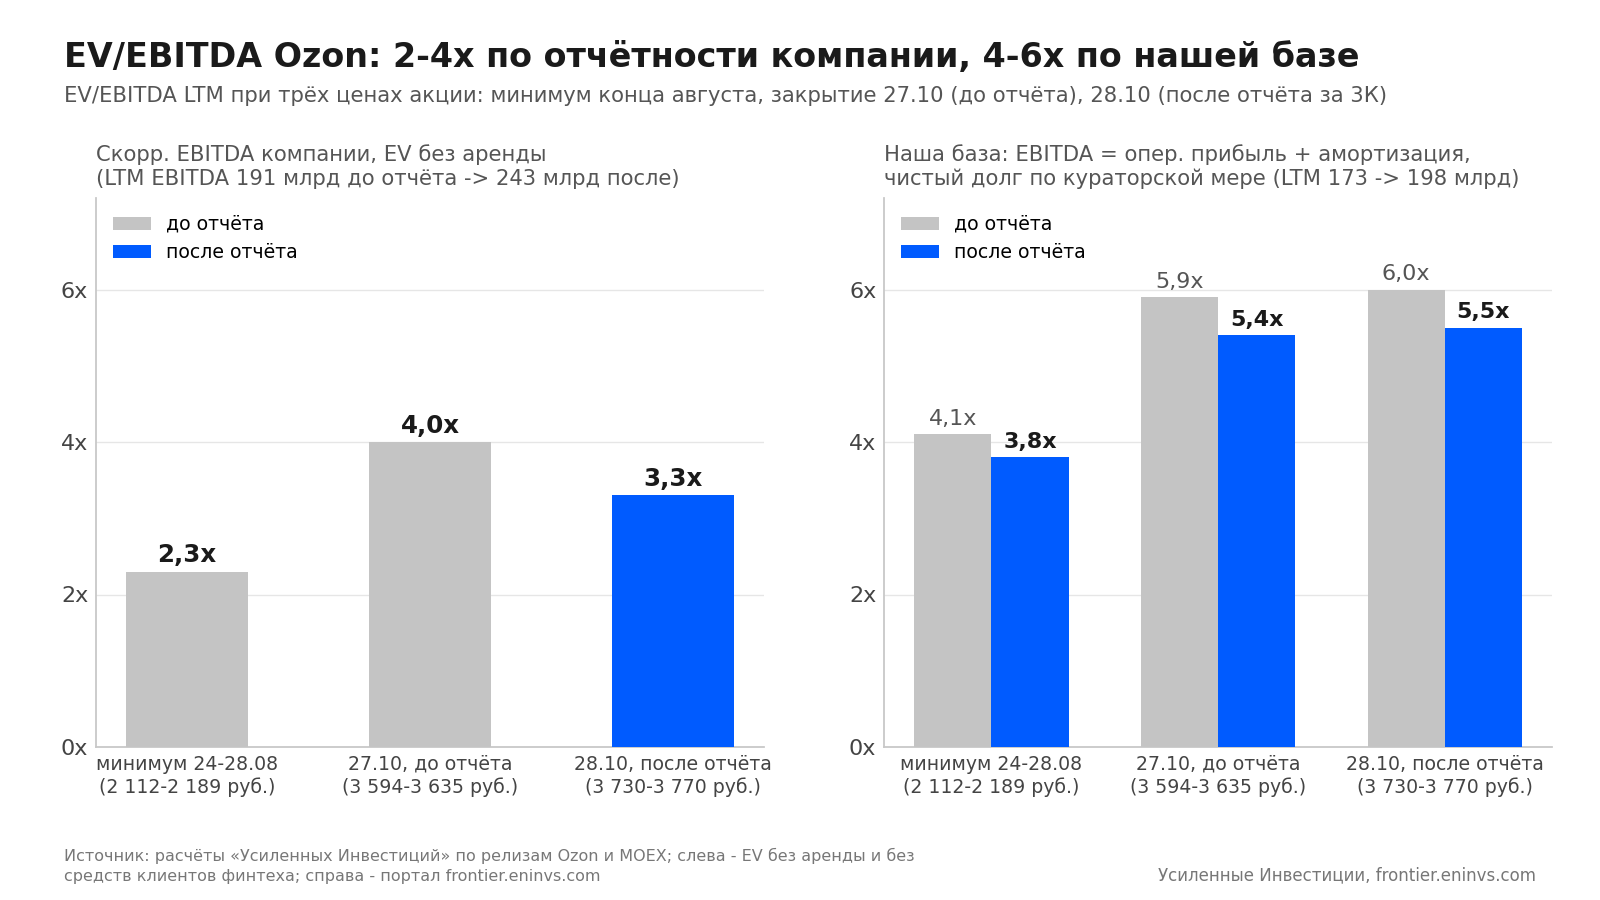
Второй подход - наш, на портале. EBITDA считаем как операционную прибыль плюс амортизацию, то есть после выплат акциями и после 30,1 млрд убытков: 58,3 млрд за квартал, 197,8 млрд за 12 месяцев. Чистый долг - по согласованной для Ozon мере, 279 млрд руб. на 30.09: средства клиентов Озон Банка не считаются долгом, но и деньги банка не считаются ликвидностью группы; значение курируется аналитиками, а не выводится из строк баланса. Мера заведомо консервативная. По ней EV/EBITDA до загрузки отчёта был ~6,0x, после - ~5,5x при той же цене; на дне - около 4,0x.
Расхождение в полтора раза - не ошибка, а разный ответ на вопрос "чей это кэш". Мы пользуемся строгим вариантом: он не записывает деньги вкладчиков в стоимость акционеров и не прощает разовые убытки, которые повторяются. Ориентиры: исторически Ozon торговался около 10x EV/EBITDA, Яндекс сейчас около 5x, HeadHunter 5-6x, MercadoLibre около 22x. По прибыли: при сценариях чистой прибыли 2026 года 44-64 млрд руб. (расчётно) P/E составляет 13-18x.
Дивиденд за 2026 год: от 69 до 139 руб. на акцию, но покупают эту бумагу не за него
Политика без формулы. Фиксированной доли прибыли нет, приоритет - развитие и долг. Выплачено 143,55 руб. за 9М2025 (отсечка 22.12.2025) и 70 руб. за 2025 год (отсечка 26.05.2026). Финансовый директор на ПМЭФ подтверждала план не менее 30 млрд руб. за 2026 год с остатком во втором полугодии. В релизе за 3К о дивидендах ни слова - год назад совет директоров объявил рекомендацию за три дня до публикации отчёта за 3К2025.
Ориентиры расчётно, при цене ~3 750 руб.:
- остаток плана 15 млрд - около 69 руб. на акцию, доходность ~1,8%;
- весь план 30 млрд в год - 138,6 руб., ~3,7%;
- 25% или 50% прибыли 2026 года в базовом сценарии 55 млрд - 64 или 127 руб.
Параллельно идёт выкуп акций под программу мотивации: лимит 25 млрд руб. до конца 2026 года, за 9М потрачено 11,9 млрд. Яндекс платит 110 руб. дважды в год (около 2,8%) - по доходности Ozon сопоставим, но смысл истории другой: рост прибыли в разы, а не текущая выплата.
Драйверы дальше: масштаб при марже 5-6%, реклама к 5% GMV, финтех с оговоркой на риск
Цель по марже достигнута, значит следующий этап - масштабирование при удержании рентабельности. Капекс 2026 года менеджмент называл пиковым (16 новых складов, 200+ сортировщиков), но восстановление ~5% повреждённых мощностей сдвигает повышенный капекс и на 2027 год.
Реклама даёт около 4,5% GMV с ориентиром 5% - самая маржинальная часть выручки от услуг, которая выросла на 70%. Финтех с 43-44 млн клиентов и целевой рентабельностью капитала выше 30% остаётся второй опорой, с оговоркой на стоимость риска. Международное направление (Казахстан, кросс-бордер в Киргизию, Беларусь, Армению) в раскрытии количественно отсутствует. Закон о платформенной экономике (289-ФЗ) действует с 1 октября, он симметричен для Ozon и WB и потолков комиссий не содержит.
Консенсус ещё не пересмотрен: ждали EBITDA 56 млрд, получили 93
До отчёта консенсус - "Покупать" со средней целью 5 430-5 620 руб. После атак цели резали. СберИнвестиции снизили с 7 100 до 5 500 (01.10), БКС с 5 200 до 4 700 (01.10), Т-Инвестиции в два шага с 6 500 до 5 000 (05.10), Финам держит около 4 826 (22.10). Выше остаются Синара 7 500, Альфа 6 320, ПСБ 5 450; Газпромбанк (5 000) и Freedom (4 700) - "держать".
Единственный найденный прогноз по EBITDA на 3К - Альфа-Банк (в пересказе): скорректированная EBITDA 55,9 млрд руб., GMV +36%; Т-Инвестиции ждали GMV +38,6%, Эйлер - чистый убыток около 25 млрд. Факт 93,0 млрд, +42% и прибыль 3,7 млрд - превышение на две трети по EBITDA, с оговоркой, что часть разрыва методологическая (резерв вынесен за скобки показателя). К середине дня 28 октября ни один брокер цель не изменил; Синара ограничилась комментарием "превысили ожидания; позитивно". Консенсусу по EBITDA 2026 года придётся двигаться вверх: 9М дали 199,7 млрд против ориентира 200.
Опережающие индикаторы: трафик уходит от Wildberries, а институционалы позиции не вернули
Mediascope за август-сентябрь (по обзору "Родной речи", опубликованному Oborot.ru): дневной охват Ozon +26% г/г, Wildberries -10%, Яндекс Маркет -8%; время на платформе Ozon +27%, WB -28%. Semrush: визиты ozon.ru за июль-сентябрь 231, 252 и 262 млн, wildberries.ru - 107, 92 и 87 млн. Similarweb за июль: 590 против 353 млн визитов, данные за август-октябрь закрыты платным доступом. Оговорка: по Similarweb трафик WB в сентябре вырос на 8,6% к августу, частичное восстановление по мере ремонта складов возможно, данных за октябрь ещё нет. Запросы по Wildberries в Wordstat падали год к году двенадцать месяцев подряд по май 2026-го.
Позиционирование. По обзорам ЦБ некредитные финансовые организации в доверительном управлении были крупнейшим нетто-продавцом акций весь 2026 год - около 175 млрд руб. за 9 месяцев (июль -37,9, август -33,8, сентябрь -7,1 млрд), покупали физлица. По Ozon отдельно ЦБ данных не даёт, но доступные срезы согласуются: фонд акций роста Альфа-Капитала "тактически сократил" Ozon в июле и к концу сентября не восстановил, другой фонд той же УК в сентябре позицию нарастил; у ВИМ-Акции вес 3,35% - на уровне индекса. В топ-10 "народного портфеля" Мосбиржи Ozon не входит, коэффициент free float (доля акций в свободном обращении) по данным биржи на середину октября - 26% против 33% год назад. По постам в Пульсе (не первоисточник) розничные шорты за неделю к 28 октября выросли на ~10%.
Вывод с оговоркой на неполноту данных: институциональные деньги из бумаги вышли и не вернулись, розница её не держит сверх индекса. Если отчёты продолжат бить ожидания, именно эти деньги станут топливом следующего движения.
Кто продал на дне и кто покупал: разовый удар по растущему бизнесу продают только один раз
От максимума 4 877 руб. внутри дня 24 февраля до минимума 2 112,5 руб. внутри дня 24 августа бумага потеряла 57%, по ценам закрытия - 52% (с 4 783,5 до 2 273,5) при падении индекса на 25%; минимум по закрытию - 2 189 руб. 28 августа. Торги акциями МКПАО после переезда возобновились 11 ноября 2025 года, так что весь путь бумага прошла уже на Мосбирже.
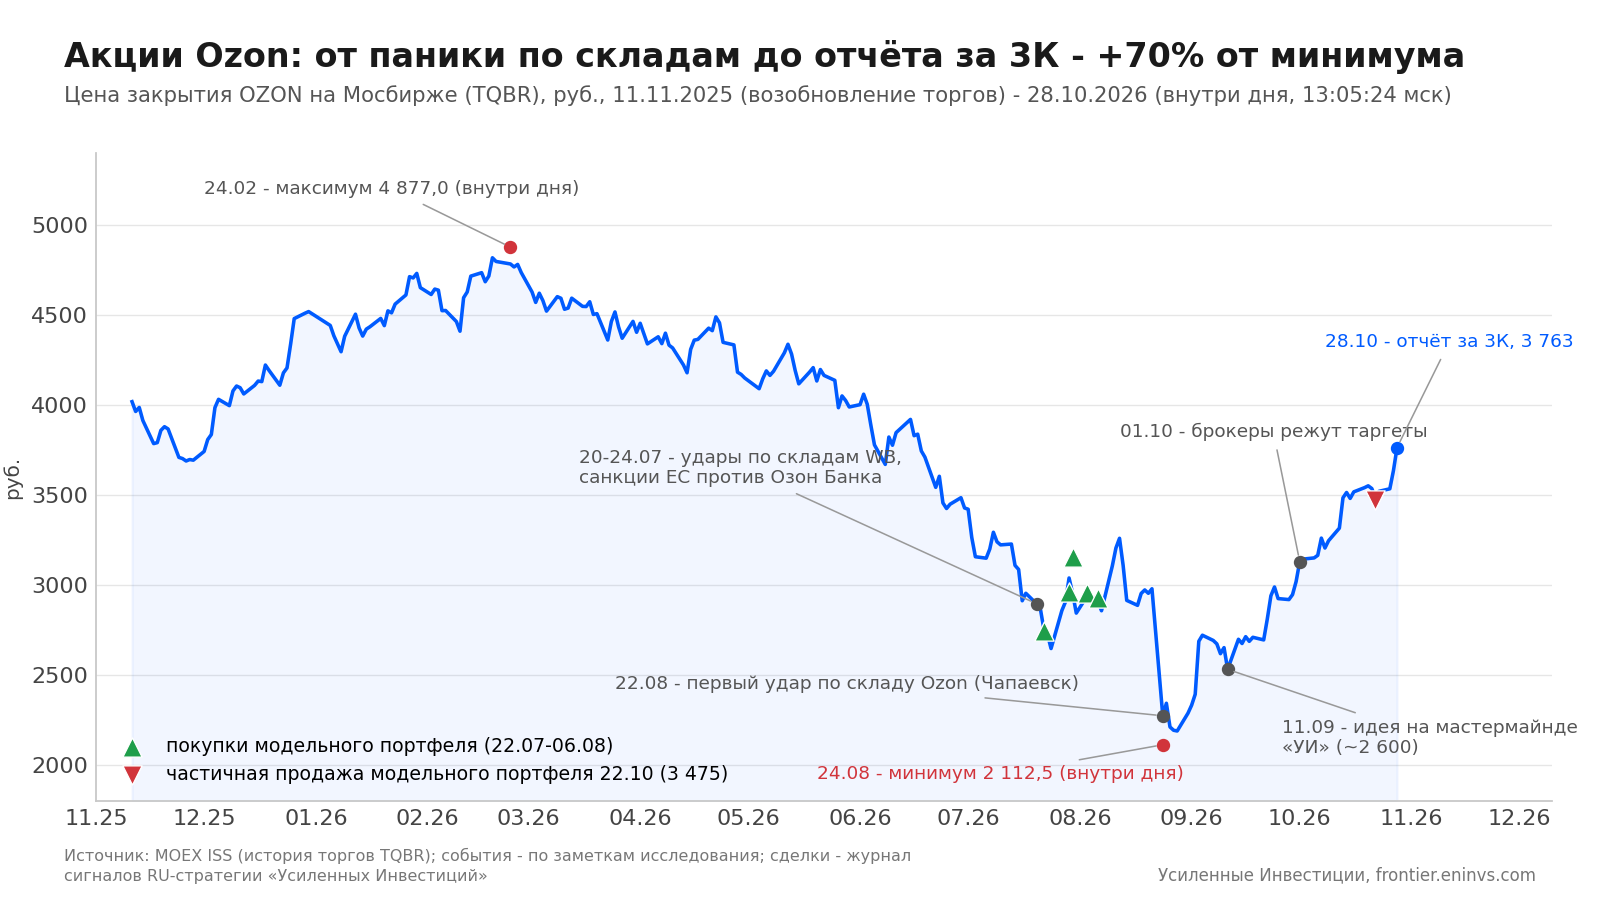
Самые громкие капитуляции пришлись на выходные 22-23 августа, перед понедельником, который стал дном. Управляющий фондом, у которого Ozon ещё в ноябре 2025 года занимал почти 45% стратегии автоследования, в субботу 22 августа, когда горел первый склад, написал, что продал "на отскоке везде" и до конца СВО акций не держит. Отскок перед выходными - это 2 950-3 050 руб., минус 40% от февральского пика; от тех уровней бумага сегодня дала около +25%. Те, кто продавал уже в панике 24-28 августа по 2 100-2 300, упустили +65-75%. Другой автор стратегий продал Ozon 11 августа с результатом +6% и 22-го заключил, что возвращаться смысла нет.
С другой стороны. На онлайн-мастермайнде "Усиленных Инвестиций" 11 сентября - в день удара по Саратову - Илья Воробьёв (Long Term Investments) представил идею OZON с тезисом перетока доли с Wildberries; идея выиграла голосование с 27% и к концу октября дала +40% (расчётная цена входа около 2 550-2 650 руб.). Наша книга, честно: RU-стратегия на портале докупала Ozon пятью сделками 22 июля - 6 августа по 2 740-3 150 руб., на первой волне распродажи (санкции на Озон Банк, удары по WB); дно 24 августа - 2 сентября прошла без продаж, но и без докупок; 22 октября часть зафиксировала по 3 475. Вес в стратегии сейчас около 6%. Угадать дно не удалось - продать на нём тоже.
Мораль без имён. Удар дронов - разовый убыток для бизнеса, который растёт на 42% и зарабатывает 6% маржи; те, кто продал новость на -40-50% от пика, зафиксировали убыток и упустили восстановление.
Итог: лучший операционный квартал в истории с открытым счётом за 4К
Операционно отчёт закрывает спор о том, выигрывает ли Ozon от кризиса конкурента. +42% при рынке +17-19%, прирост покупателей 4,3 млн за квартал, маржа 6% и выполненный за девять месяцев годовой ориентир по EBITDA. Мультипликатор по нашей строгой базе снизился до ~5,5x даже после роста акций на 70% от дна; по методике компании - до ~3,3x при историческом уровне около 10x.
Открытых вопросов три, и все про 4К и дальше: сколько резервов принесут Петербург и Омск и будут ли новые удары; получит ли компания хоть что-то от страховщиков (прецедент Истры - 60% через два года); остановится ли рост стоимости риска в финтехе. Честная оговорка: бумага выросла на 70% без значимой коррекции, и покупка на двухмесячном максимуме - не то же самое, что покупка в сентябре. Для долгосрочного держателя смысл не изменился: один из самых дешёвых растущих бизнесов на российском рынке, у которого разовый удар не сломал ни рост, ни рентабельность.
Если разбор был полезен - поддержите лайком и подпишитесь на канал t.me/eninv, а карточка компании с нашей базой по чистому долгу и мультипликаторам - на портале: frontier.eninvs.com/company/RU_OZON.
Разбор готовили с помощью ИИ и выверяли вручную, но ошибки возможны - если нашли неточность, напишите, исправим. Не является индивидуальной инвестиционной рекомендацией.
Источники
- Пресс-релиз Ozon за 3К2026 (веб-версия): https://ir.ozon.com/ru/sth/ozon-obyavlyaet-finansovye-rezultaty-za-tretiy-kvartal-2026-goda-918a6d93
- Полная версия пресс-релиза (PDF, 20 стр.): https://ir.ozone.ru/s3/sigma-static-e93b3ad2-6f0b-4ad0-a53e-192ad6466704/8bb641f1dde5319e.pdf
- Пресс-релиз за 4К2025 с ориентиром на 2026 год: https://ir.ozon.com/ru/sth/ozon-obyavlyaet-finansovye-rezultaty-za-chetvertyy-kvartal-2025-goda-i-2025-god-18833bbf
- Котировки OZON, Мосбиржа ISS: https://iss.moex.com/iss/engines/stock/markets/shares/boards/TQBR/securities/OZON.json
- Интервью CFO Ozon Интерфаксу, 10.06.2026 (маржа 5-6%, капекс, дивиденды): https://www.interfax.ru/interview/1095200
- Ведомости, 01.10.2026, пересмотр целевых цен: https://www.vedomosti.ru/investments/articles/2026/10/01/1233224-targeti-po-aktsiyam-ozon
- Коммерсантъ, 20.10.2026, панель MPStats по крупным селлерам: https://www.kommersant.ru/doc/9042629
- Коммерсантъ, 25.09.2026, IBC Global об ущербе складам и охлаждении рынка: https://www.kommersant.ru/doc/8974520
- АКИТ, интернет-торговля в 1П2026: https://akit.ru/news/internet-torgovlya-v-pervom-polugodii-2026-7-2-trln-rublej
- Oborot.ru, 08.10.2026, данные Mediascope за август-сентябрь: https://oborot.ru/news/mediascope-na-fone-atak-na-sklady-marketplejsov-wildberries-teryaet-auditoriyu-a-ozon-nabiraet-i280856.html
- Интерфакс, 09.10.2026, закрытие программы страхования Ozon и Ингосстраха: https://www.interfax.ru/russia/1121508
- Ведомости, 16.09.2024, выплата Ингосстраха по пожару в Истре: https://www.vedomosti.ru/kapital/insurance/news/2024/09/16/1062379-ingosstrah-viplatil-ozon
- Фонтанка, 23.07.2026, позиция страховщиков и ВСС по рискам БПЛА: https://www.fontanka.ru/2026/07/23/76550076/
- Банк России, Обзор рисков финансовых рынков, сентябрь 2026: https://cbr.ru/Collection/Collection/File/62434/ORFR_2026-9.pdf