آخرین وضعیت مالی 13 بانک کشور
افقنو - علی محسنیتوصیههایی برای سپردهگذاران و بانکها بر اساس تحلیل عملکرد مالی آنها
افقنو - علی محسنی: سهام بسیاری از بانکهای کشور در بازار سرمایه معامله میشود. از میان بانکهای مذکور، 13 بانک اطلاعات دورهای خود را به شکلی منظم به بازار ارائه میکنند بنابراین امکان کسب اطلاع از آخرین وضعیت مالی آنها فراهم است. جدول فوق، تلاشی است تا در سه جهت، اطلاعات مالی اخیر بانکها را بررسی کند:
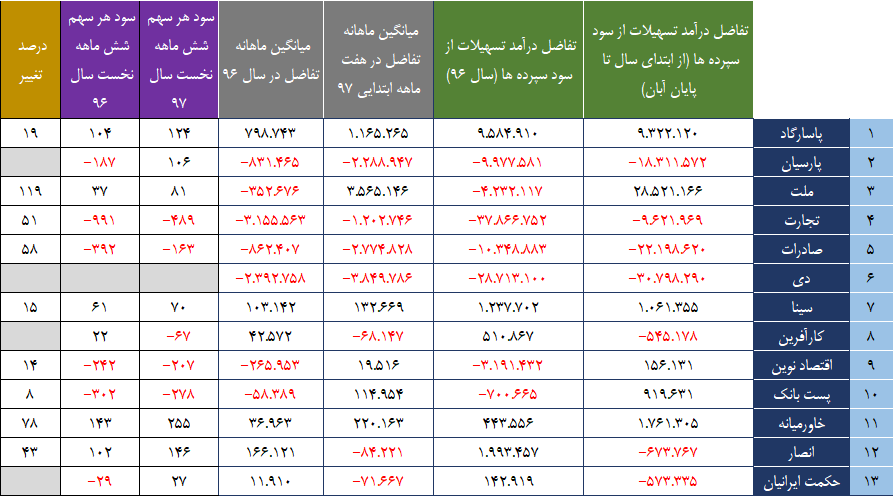
1- کسبوکار اصلی بانکها آن است که منابع را در قالب سپردهها جذب کنند و این منابع را به عنوان تسهیلات در اختیار وامگیرندگان قرار دهند. شرایط بانک در صورت برتری مجموع سود تسهیلات بر مجموع سود سپردهها، وضعیتی مطلوب است. همان طور که در ستون اول مشاهده میشود در دوره هشت ماهه تا پایان آبان، شش بانک پاسارگاد، ملت، سینا، اقتصاد نوین، پست و خاورمیانه با برتری سود تسهیلات بر سود سپردهها روبرو هستند. هفت بانک دیگر اما در سال جاری از این نظر شرایط مطلوبی ندارند چون بیش از درآمد تسهیلات، سود به سپردهها پرداختهاند.
در ستون دوم اما مشخص است که در طول سال 96، تفاضل درآمد تسهیلات از سود سپردهها به چه شکل بوده است.
2- در دو ستون سوم و چهارم میانگین ماهانه عملکرد کسبوکار اصلی بانکها، در سال جاری و سال گذشته نمایش داده شده است. در ستون سوم مشخص است که هفت بانک عملکردی بهتر از سال گذشته داشتهاند و شش بانک شرایط نامناسبتری پیدا کردهاند. علاوه بر بانکهایی که در نکته قبل به آنها اشاره شد، بانک تجارت نیز شرایط بهتری نسبت به سال قبل دارد چون گرچه همچنان سود سپردهها بیش از سود تسهیلات است، اما بانک در کاهش این فاصله موفق عمل کرده است.
3- در دو ستون پنجم و ششم، سود هر سهم بانکها در پایان شهریورماه نمایش داده شده که عملکرد نهایی نیمه نخست امسال را نشان میدهد. در این مقایسه، تنها این بانک کارآفرین است که عملکرد ضعیفتری در مقایسه با نیمه نخست سال 96 داشته و دیگر بانکها بهبود عملکرد داشتهاند.
توضیح ضروری آن است که بانک علاوه بر کسبوکار اصلی، درآمدهای دیگری نیز از محل سرمایهگذاریها، دریافت کارمزدها، مبادلات ارزی و درآمدهای متفرقه دارد که به نظر میرسد بانکها از درآمدهای دیگر خود موفق شدهاند یا از زیاندهی خارج شوند، یا زیان را کم کنند و یا بر سود خود بیافزایند. شرایط ارزی و تورمی اقتصاد امسال تا اندازهای در سود بانکها بازتاب یافته است.
از این سه نکته نتیجه میگیریم:
1- برخی بانکها شرایط مناسبی ندارند چون کسبوکار اصلی آنها سودده نیست. این البته لزوماْ به آن معنا نیست که شرایط بانک وخیم است چون درآمدهای دیگر میتواند زیان کسبوکار اصلی را پوشش دهد.
2- اصلاح نظام بانکی باید خود را در بهبود نسبت سود تسهیلات به سود سپردهها نشان دهد که به این منظور، نه تنها منابع بانکی شامل سپردهها باید ارزانتر تهیه شود (سود بانکی کاهش یابد) که از حجم تسهیلات بدون درآمد (مشکوکالوصول و معوق) نیز باید کاسته شود.
3- درآمدهای جانبی بانکها میتواند گسترش یابد، اگر این منابع به کسبوکار آنها ارتباط مستقیم داشته باشد. سرمایهگذاریهایی چون املاک و بنگاهها باید به فروش برسند تا بانک بر کسبوکار اصلی خود متمرکز شود. درآمدهایی چون مبادلات ارزی، انواع خدمات مالی و کارمزدها اما باید رشد داشته باشد.
4- محتوای این جدول به معنای آن نیست که حتما باید سپرده خود را به بانکهای مطمئنتر جابجا کنید اما باید از شرایط مالی بانک خود مطلع باشید تا در سپردهگذاری بتوانید این شناخت را دخالت دهید!
معمولاْ اگر کسبوکار اصلی بانکها به خوبی مدیریت نشود و بانک دچار کسری منابع شود، بر سود سپردهها میافزاید تا با جذب سپردههای مردمی بر مشکل خود غلبه کند. این نکته را باید در نظر گرفت!
لینک مطلب در سایت:
افقنو در اینترنت و شبکههای اجتماعی:
تارنما: ofogheno.com
پست الکترونیک: info@ofogheno.com
ofogheno.com@gmail.com
تلگرام: https://t.me/ofogheno1
فیسبوک: https://www.facebook.com/Ofogheno1
توئیتر: https://twitter.com/ofogheno
آپارات: https://aparat.com/ofogheno