Обзор по TESLA
https://t.me/goodtradersНовостной фон:
Новые батареи!
Для начала давайте оценим саму презентацию:
Илон Маск объявил, что Tesla будет производить аккумуляторные элементы на своем заводе в Бранденбурге. Но текущая заявка на разрешение (строительство завода) не распространяется на производство элементов питания, да и необходимой технологии пока нет. Думаю, немецкие экологи могут "кое-что" сказать о планах Tesla ))
--- В Китае дешевле!
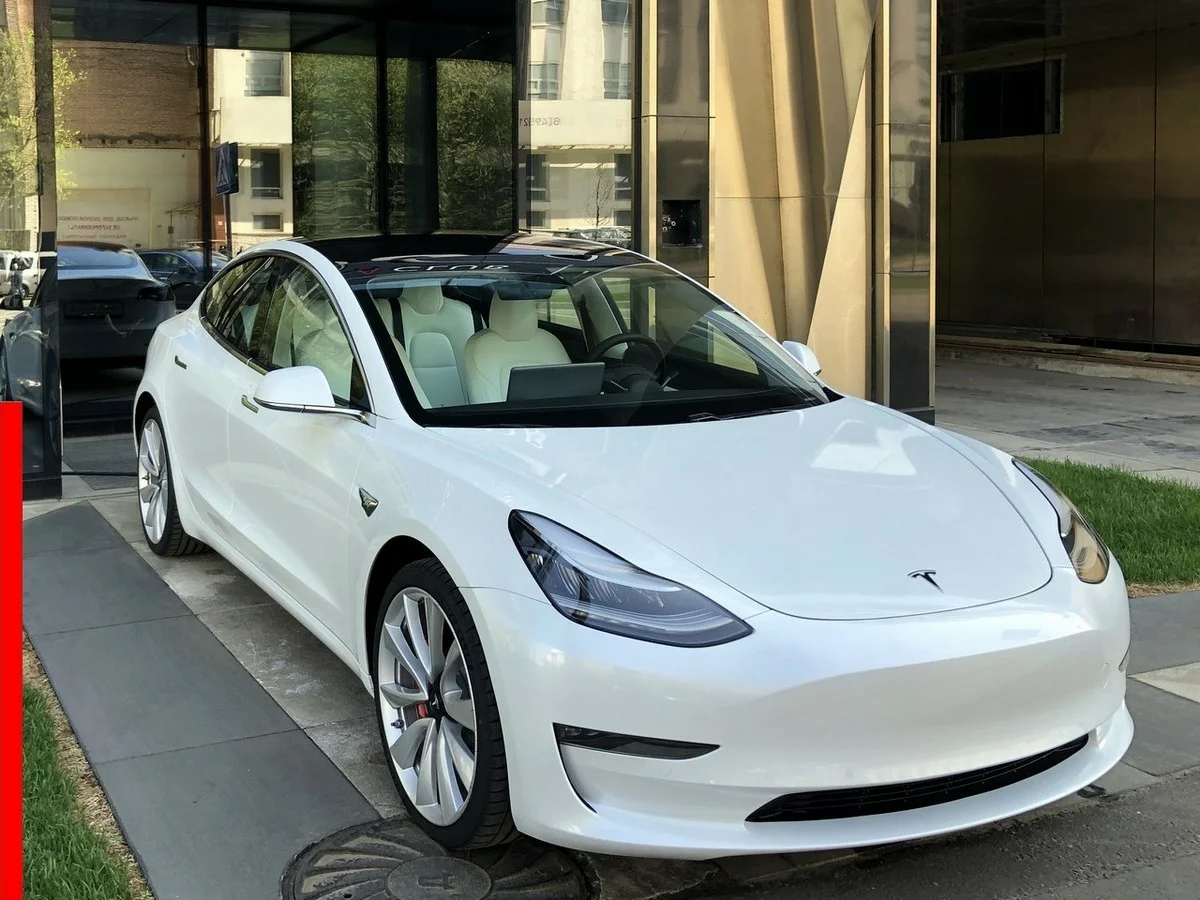
Tesla (NASDAQ: TSLA ) снизила цену на Model 3 в Китае с новой безкобальтовой литий-железо-фосфатной батареей, которая теперь является частью смеси.
Модель 3 для массового рынка будет продаваться за 249 900 юаней (36,8 тыс. Долларов) после государственных субсидий, которые сократят примерно 10% от старой цены.
В рамках долгосрочного плана компании ожидается, что более низкие цены во всем мире откроют новые сегменты покупателей Tesla.
Норвегия: перспективный взгляд на конкуренцию электромобилей
В большинстве стран продажи электромобилей составляют лишь небольшой процент от общих продаж легковых автомобилей. Единственным исключением является Норвегия - важный испытательный полигон для электромобилей, поскольку новые модели часто приходят сначала в Норвегию.
Результаты могут стать неожиданностью. Ниже приведена диаграмма, отслеживающая новые регистрации электромобилей в Норвегии, показывающая цифры как с начала года, так и за октябрь:
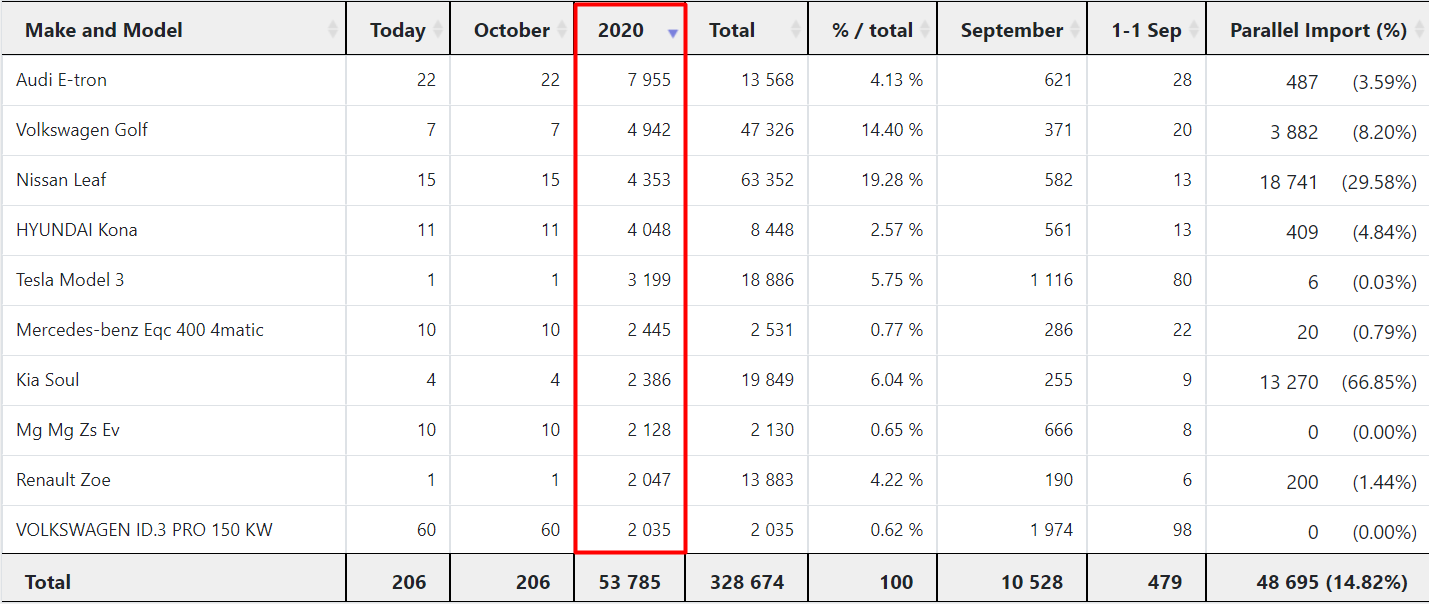
На приведенной выше таблице показаны только электромобили с минимум 1000 регистраций с начала года. У Tesla Model X с начала года было всего 410 регистраций, а у Model S - всего 203.
С начала года в Норвегии было зарегистрировано 53 785 электромобилей, и электромобили Tesla составили около 7% от этого общего количества. Очевидно, что конкуренция со стороны новых моделей электромобилей сильно повлияла на продажи Tesla в Норвегии.
И хотя Норвегия является лишь небольшим рынком, она представляет собой продвинутый взгляд на то, как может выглядеть более конкурентный рынок электромобилей на западных рынках. Фактически, с учетом того, что к 2022 году во всем мире будет доступно 500 моделей электромобилей, рынок электромобилей может стать еще более раздробленным и конкурентоспособным.
А что же Китай?
В Китае, крупнейшем рынке электромобилей в мире, Tesla Model 3, которая сейчас производится внутри страны, является самой продаваемой моделью электромобиля в этом году, с более чем вдвое большим количеством проданных единиц, чем у ближайшего конкурента.
В целом, доля Tesla на наиболее важном рынке электромобилей в этом году составляет 13% (на 1% меньше, чем в 2019 году), она занимает 2-е место после BYD с 15% и опережает SAIC с 12%. VW занимает более отдаленное 4-е место с долей рынка 6%.
Проблема для Tesla заключается в том, что до сих пор большинство моделей электромобилей, продаваемых в Китае, были небольшими китайскими моделями, включая микро-электромобили, которые на самом деле не были прямыми конкурентами Tesla Model 3.
Это меняется. Например, BYD только что выпустил свой новый флагманский седан электромобиля под названием Han, который представляет собой более прямого конкурента модели 3:

По размеру и характеристикам он конкурирует с Model 3, но при цене 32 800 долларов он значительно дешевле. И уже с 30 000 бронирований он станет бестселлером в Китае и сократит долю рынка Tesla.
Фундаментальный анализ:
С моей личной точки зрения, цена компании Tesla сильно переоценена. Она стоит БОЛЬШЕ 400 млрд$!!!!
Я не призываю шортить эту бумагу (Боже упаси!), но долгосрочных инвесторов должен предупредить о рисках:
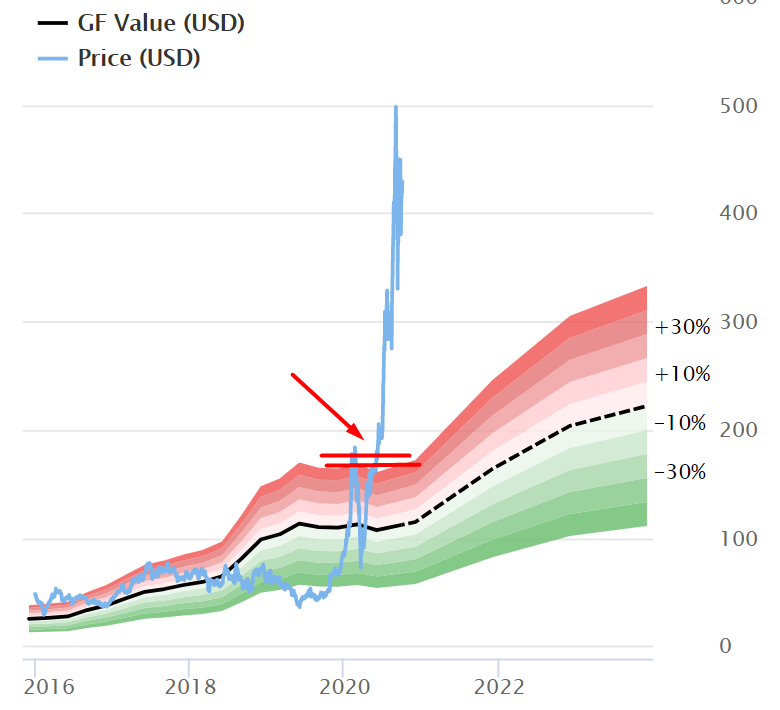
- Переоценена по мультипликаторам P/E P/S P/B:
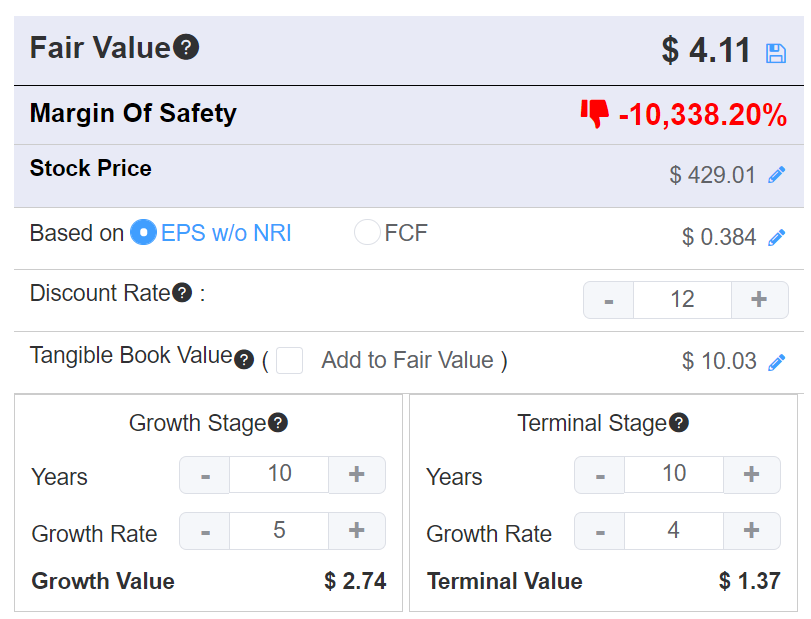
2. Если дисконтировать денежные потоки (DCF методика), то текущая капитализация сильно переоценена. Справедливая стоимость акции примерно 5$
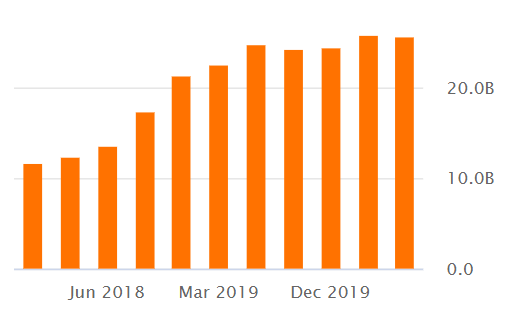
3. Компания относится к быстрорастущим, но текущая динамика выручки не сильно радует - прирост с 2019 года минимальный:
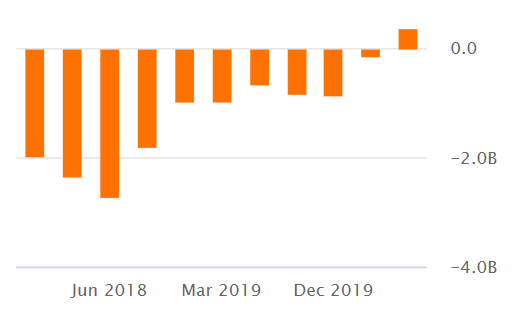
Но при этом компания вышла на окупаемость:
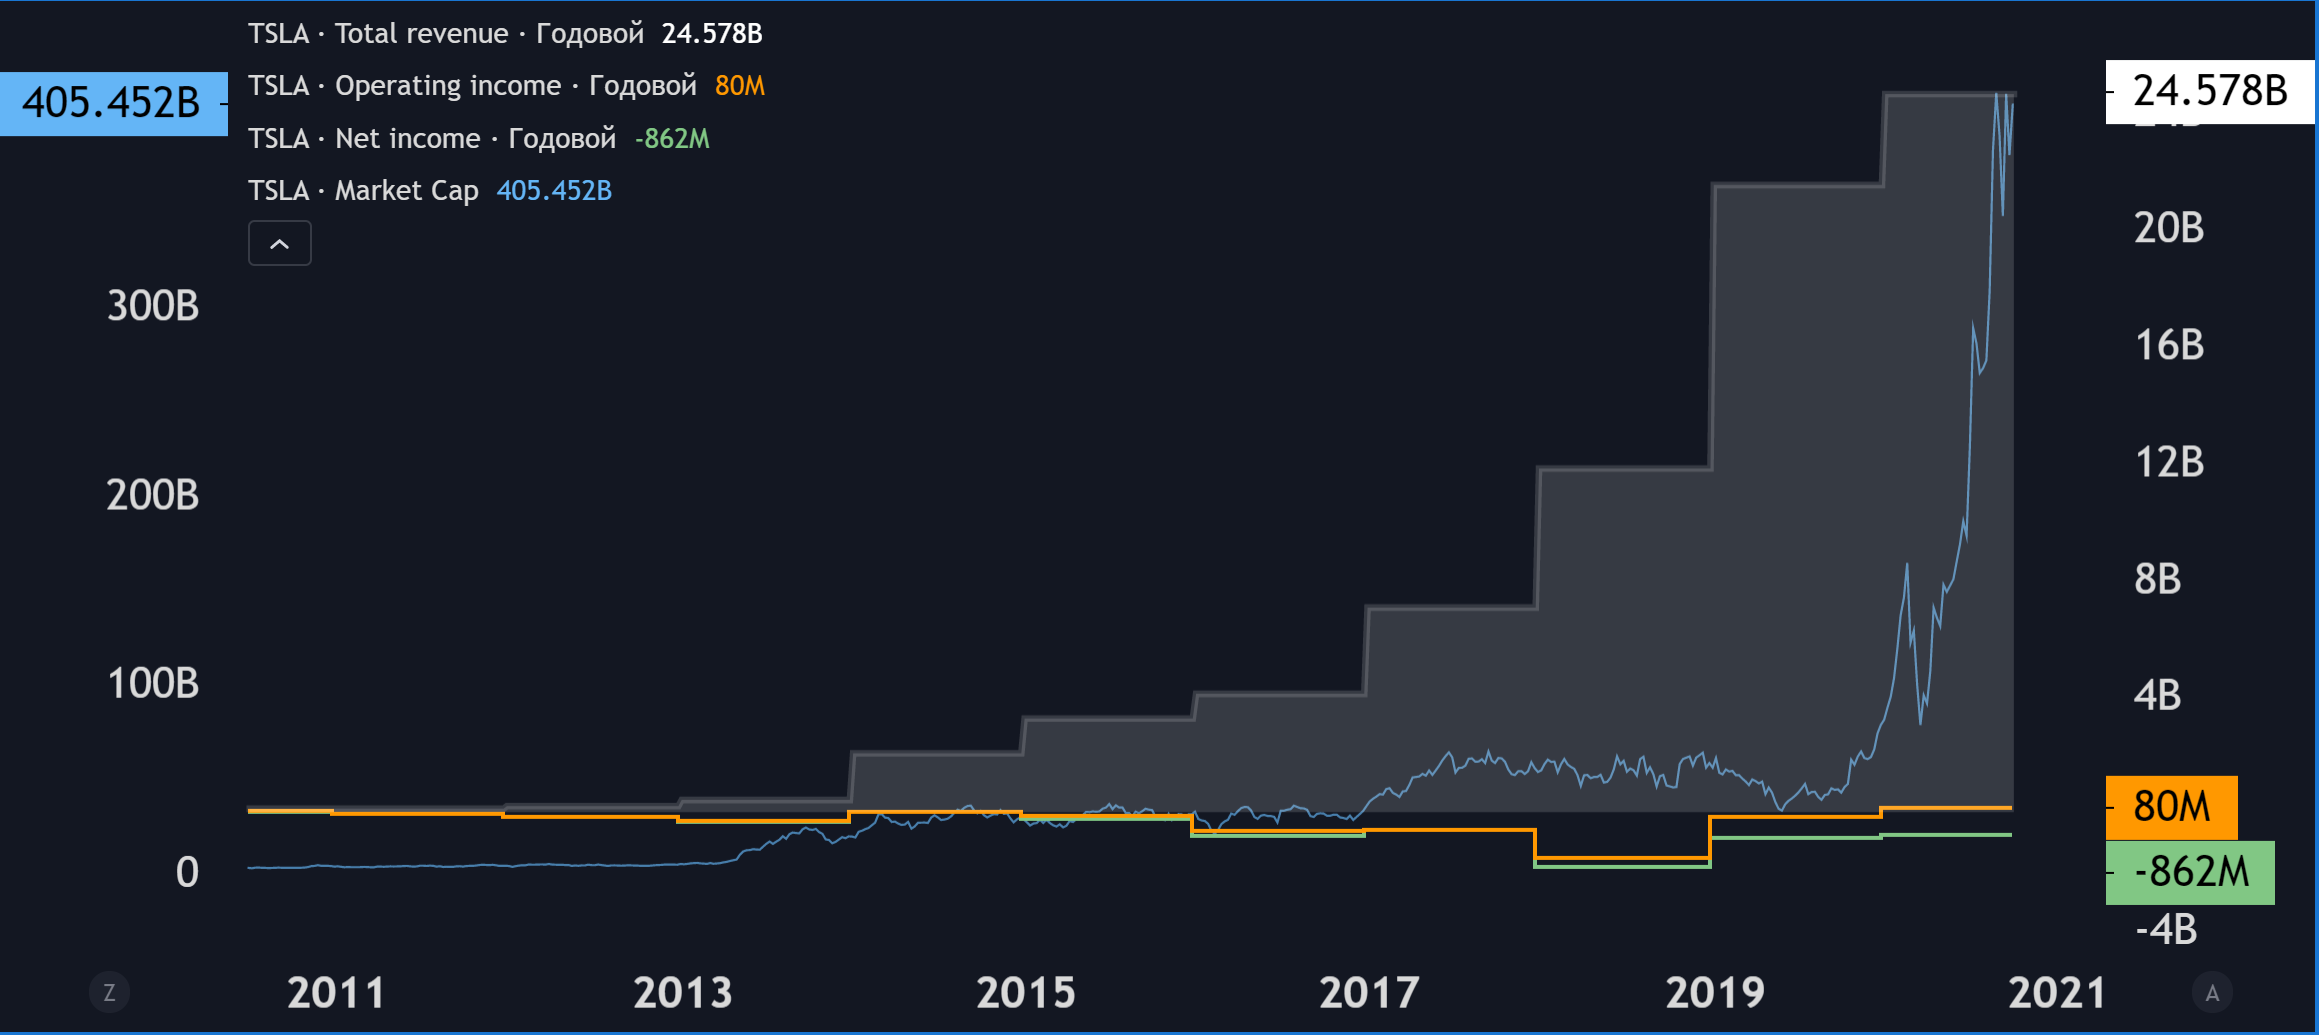
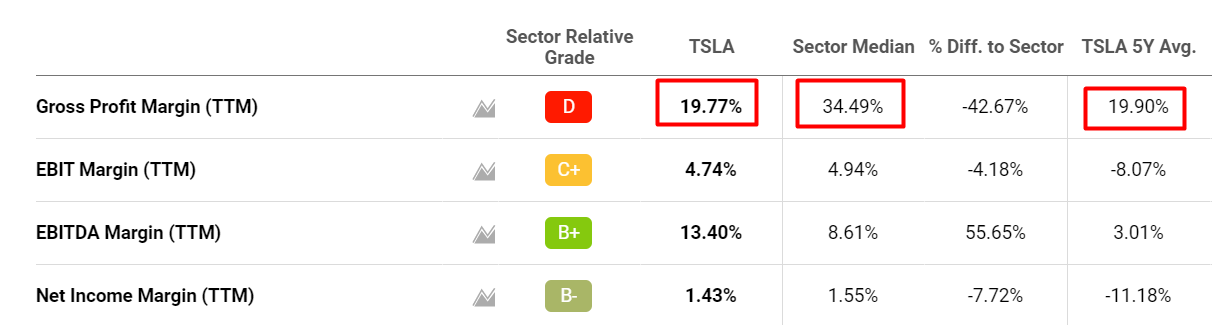
4. Маржинальность у компании не высокая и даже в случае дальнейшего роста выручки вряд-ли компания будет зарабатывать соответствующую капитализации прибыль...
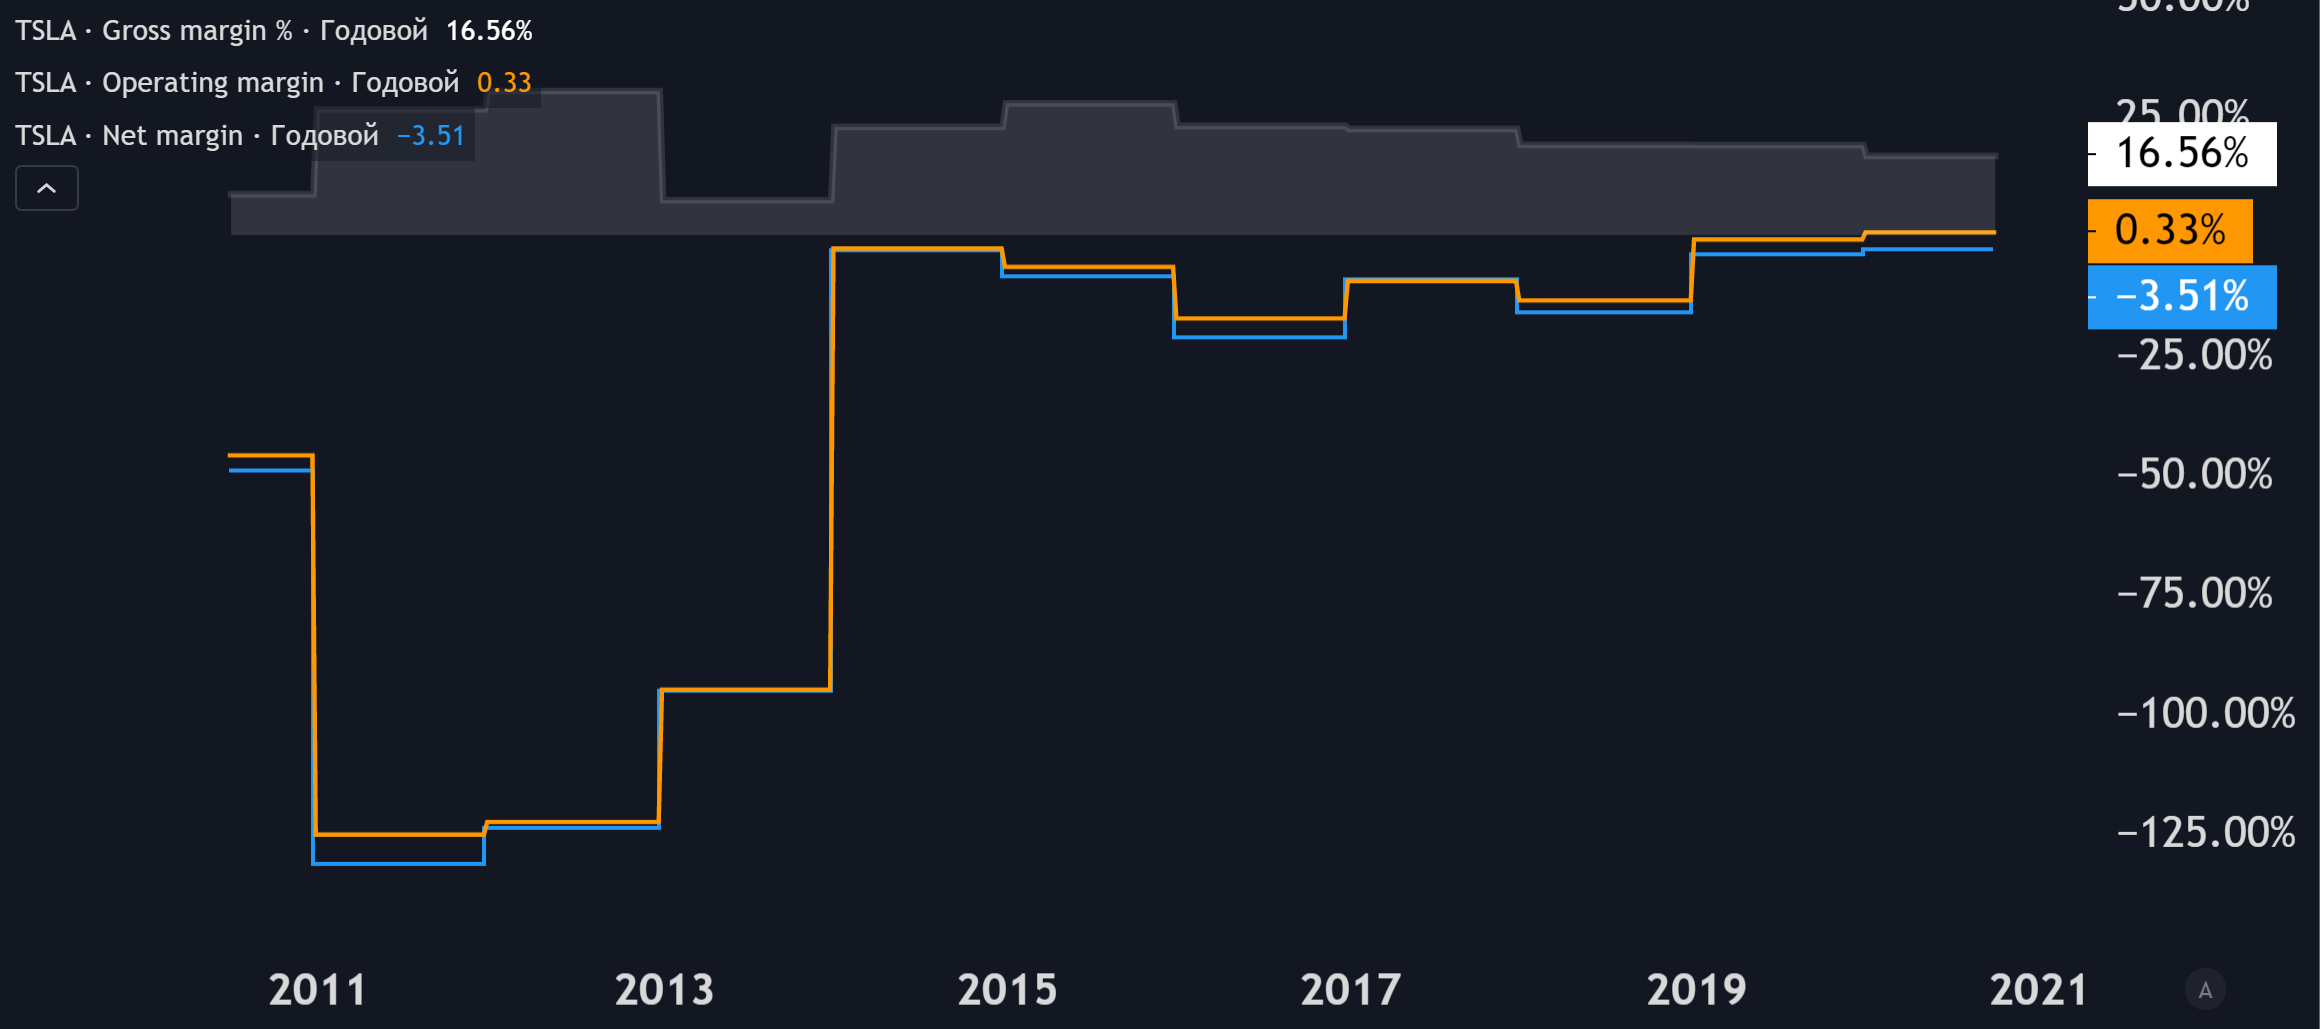
Средняя маржинальность при этом не меняется последние 5 лет - скорее всего это константа в обозримом будущем этой компании:
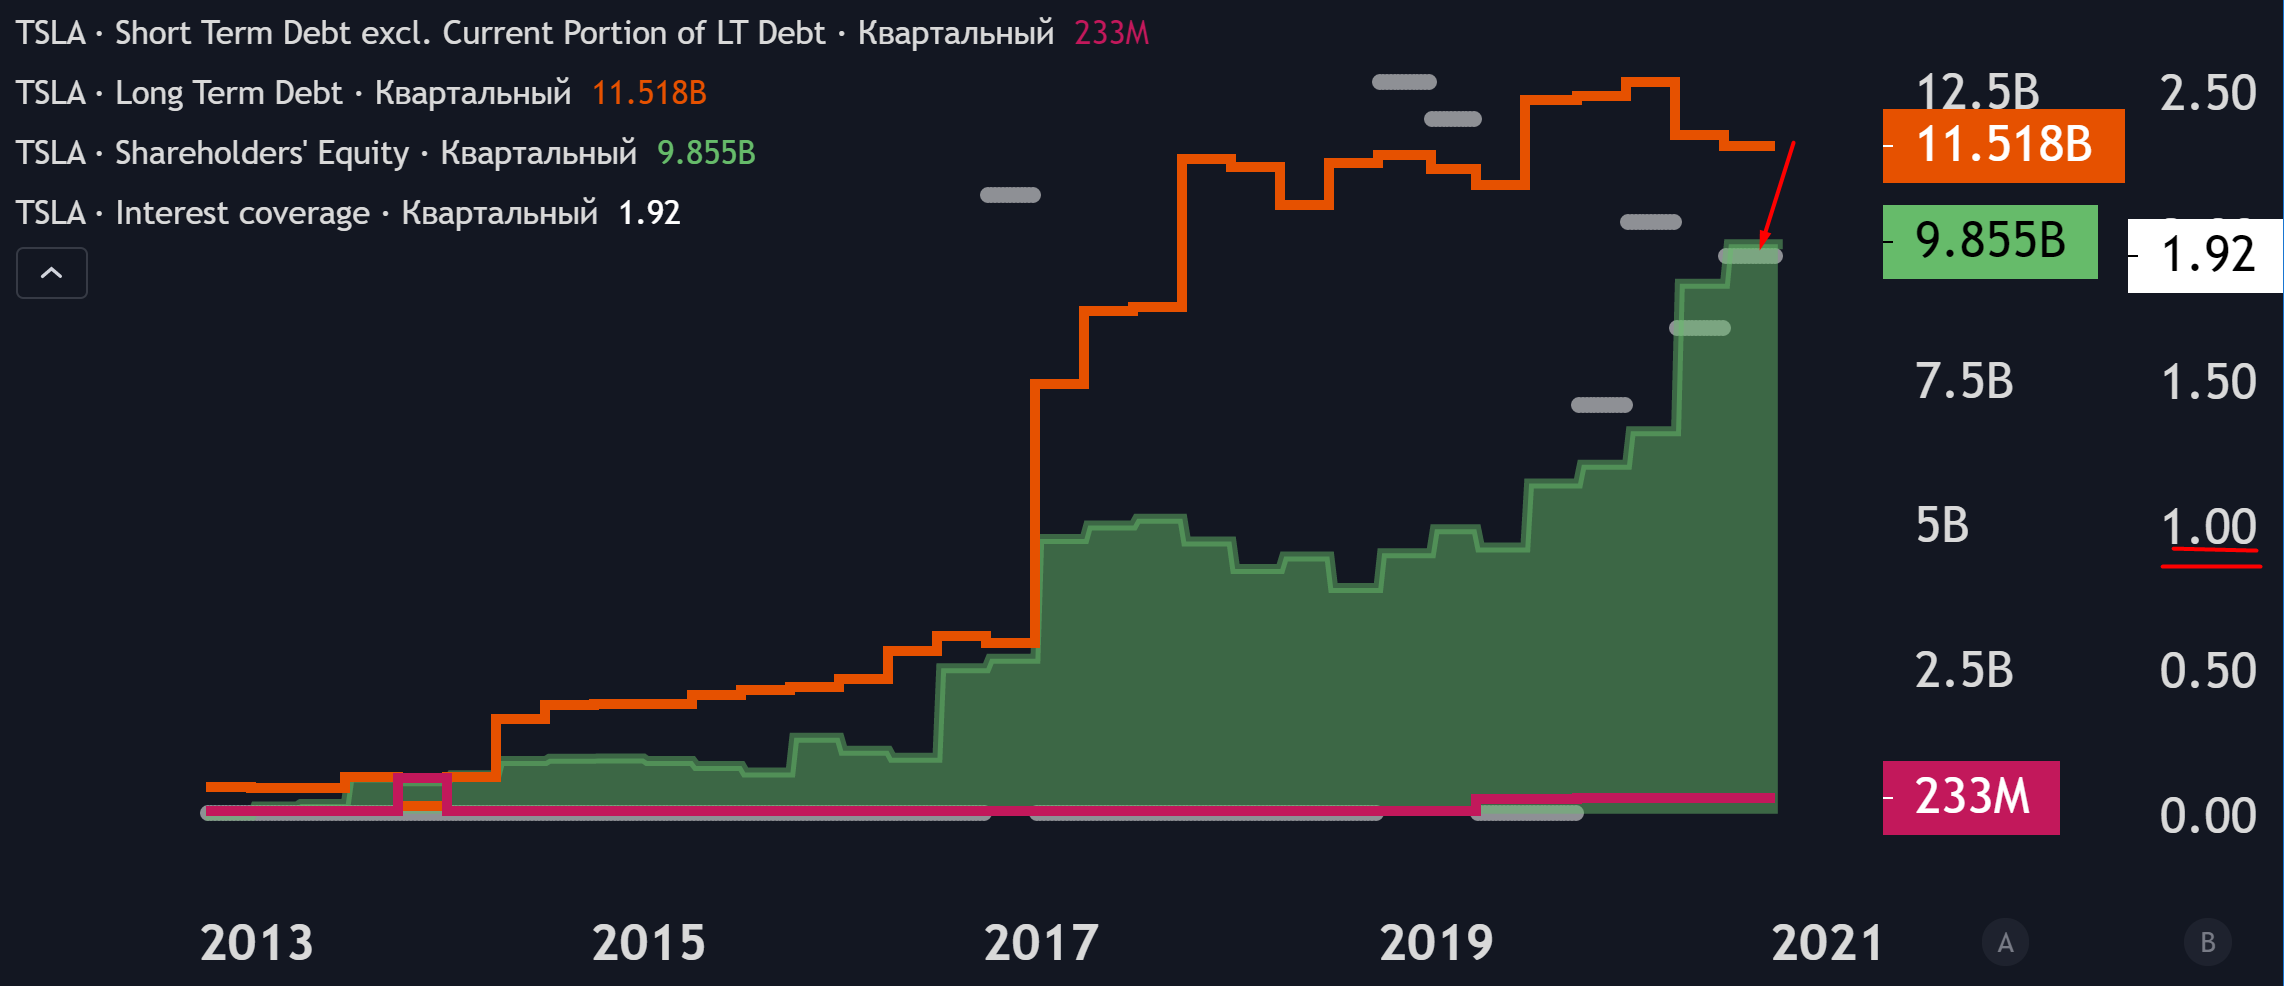
5. Долги у компании к капитализации небольшие, но к операционному денежному потоку достаточно существенные. При этом обслуживание долга пока не вызывает сложностей - коэфф. покрытия 2, но запаса хорошего у Илона Маска нет...
Технический анализ:
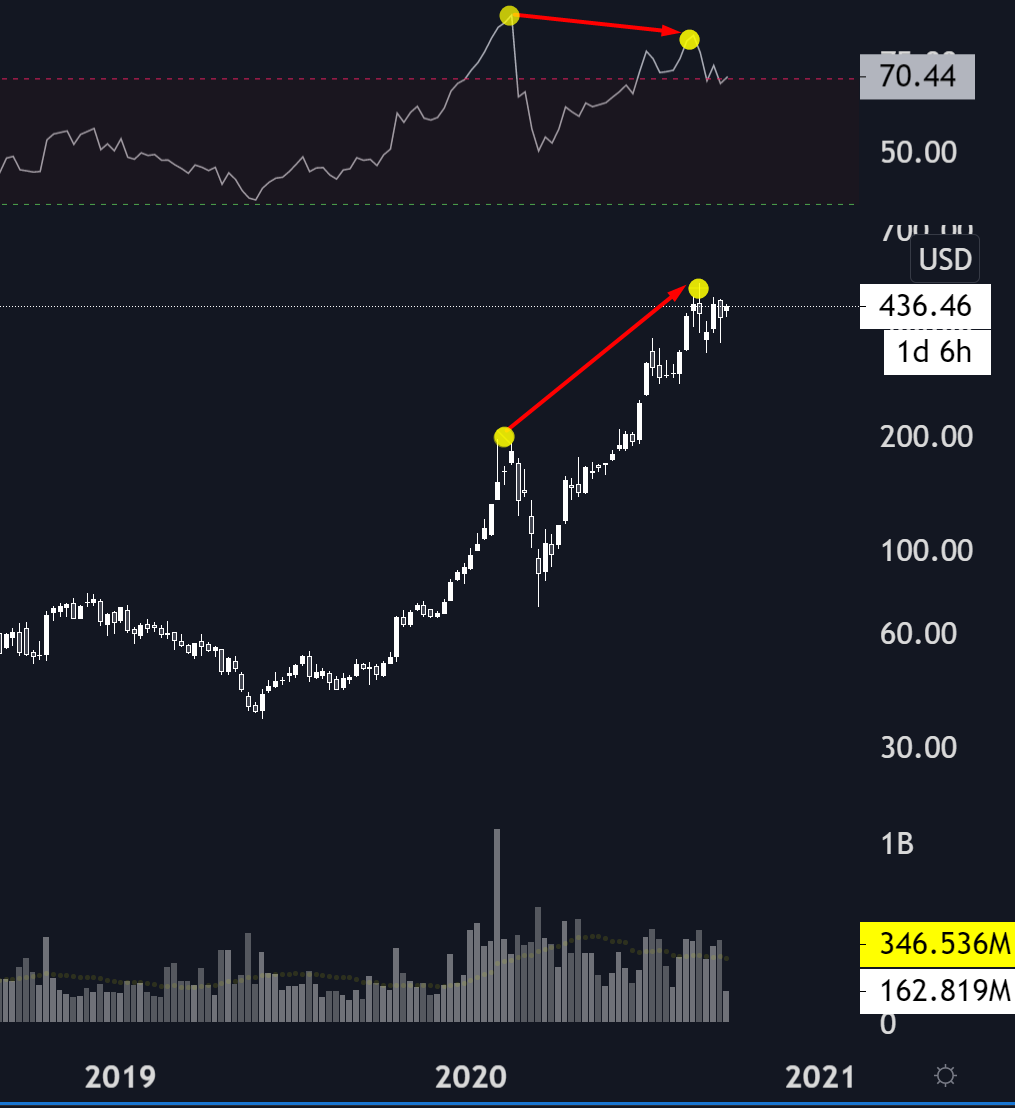
На недельном графике развивается распределение цены. Скорость роста замедляется - мы видим расхождение (дивергенция) на RSI:
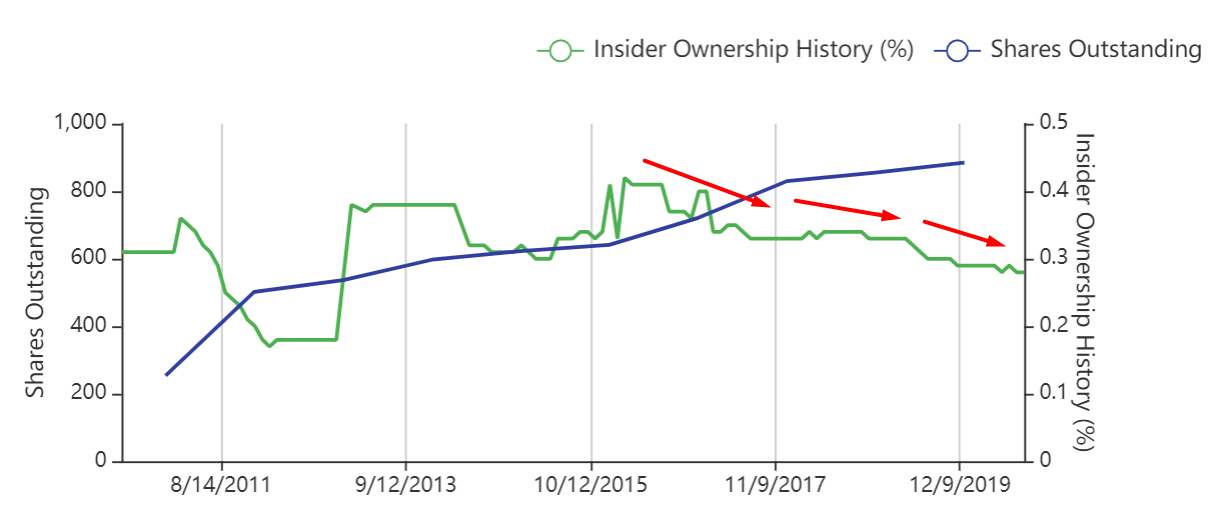
Мне кажется риски долгосрочного удержания акций данной компании сейчас очень высокие. Инсайдеры ещё с 2015 года сокращают свою долю в компании:
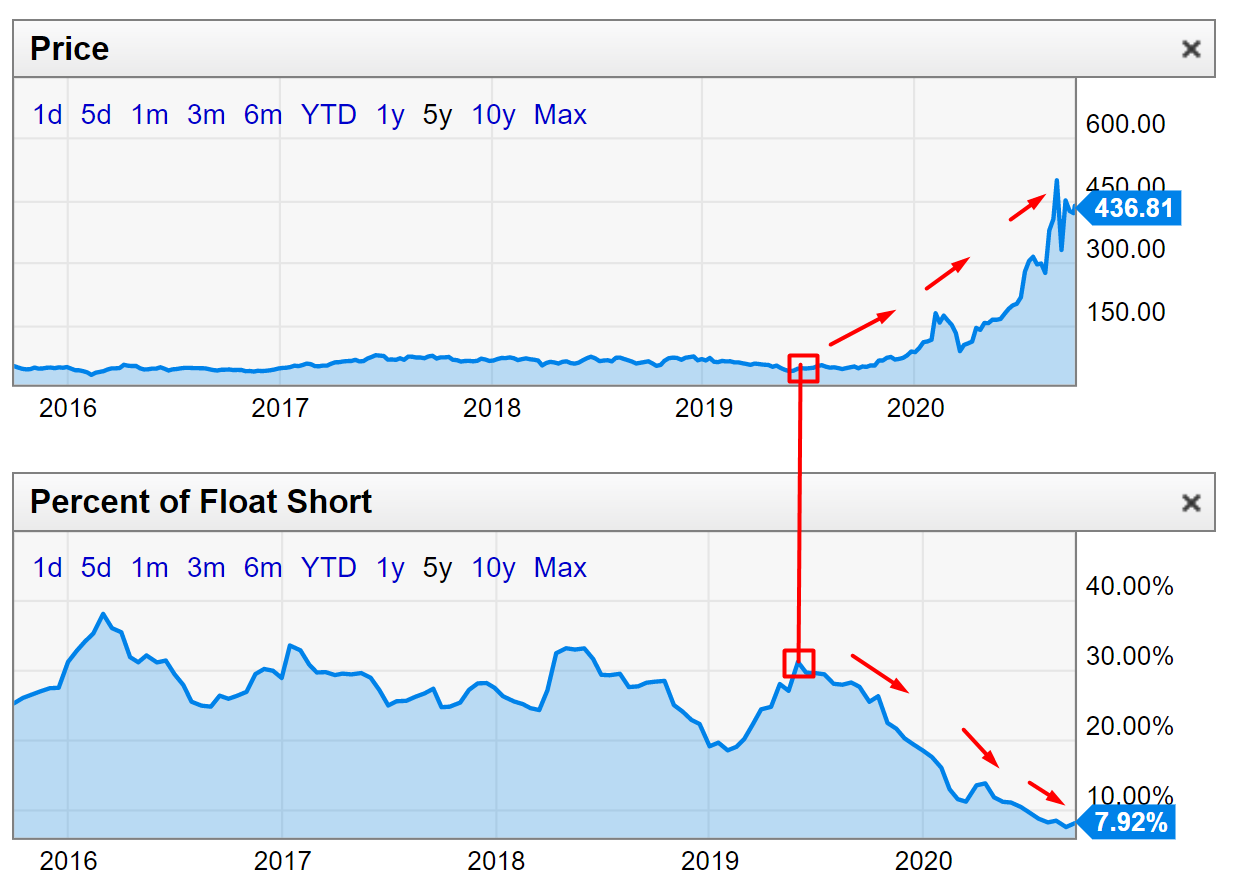
Основным триггером роста последнего в Tesla является SHORT SQUEEZE (покрытие шортов). На рынке ещё осталось топливо для роста (8%), но его не так много:
Подробнее на телеграм канале автора: https://t.me/goodtraders