Обзор компании Тинькофф (TCSG/TCS)
ВладиславСтоимость акции на момент написания = 4325р (TCSG), 57,6$ (TCS). Обзор год назад давался при цене 917р/TCSG, цель была на 3 года 2500р, данный прогноз считаю успешным.
Текущие показатели
Капитализация 839млрд.рублей, 11,3 млрд $. PE = 19, PEG ~1,1. Выручка 2019 -> 2020: 84,05 млрд. -> 104,5 млрд., +24% г/г. Чистая прибыль 2019 -> 2020: 36,12 млрд. -> 44,2 млрд., +22% г/г. Прибыль на акцию 2019 -> 2020: 193,6р -> 225,6р, +16,5% г/г.
Сейчас дорого?
Сейчас акции на максимумах и выросли за год в 4 раза. Если сравнивать с российским рынком, компания определенно дорогая, для американских банков PE = 20 сейчас - это нормальное явление.
Как будем расти
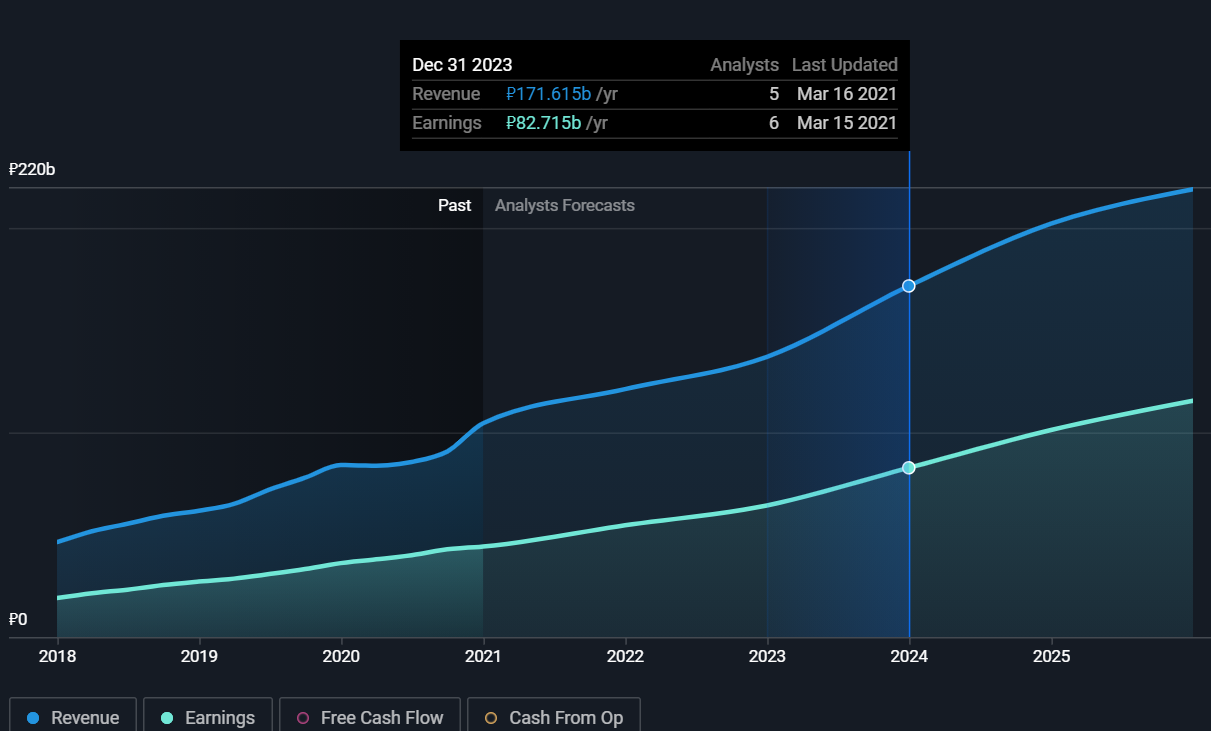
По прогнозам аналитиков через 3 года выручка банка вырастет на ~70%, чистая прибыль на 80%+.
По прибыли на акцию прогнозы даются также далеко - на 5 лет вперед, я буду рассматривать 3-летний горизонт. Нижнее значение - 358р/акцию, верхнее - 460р, среднее 414р.
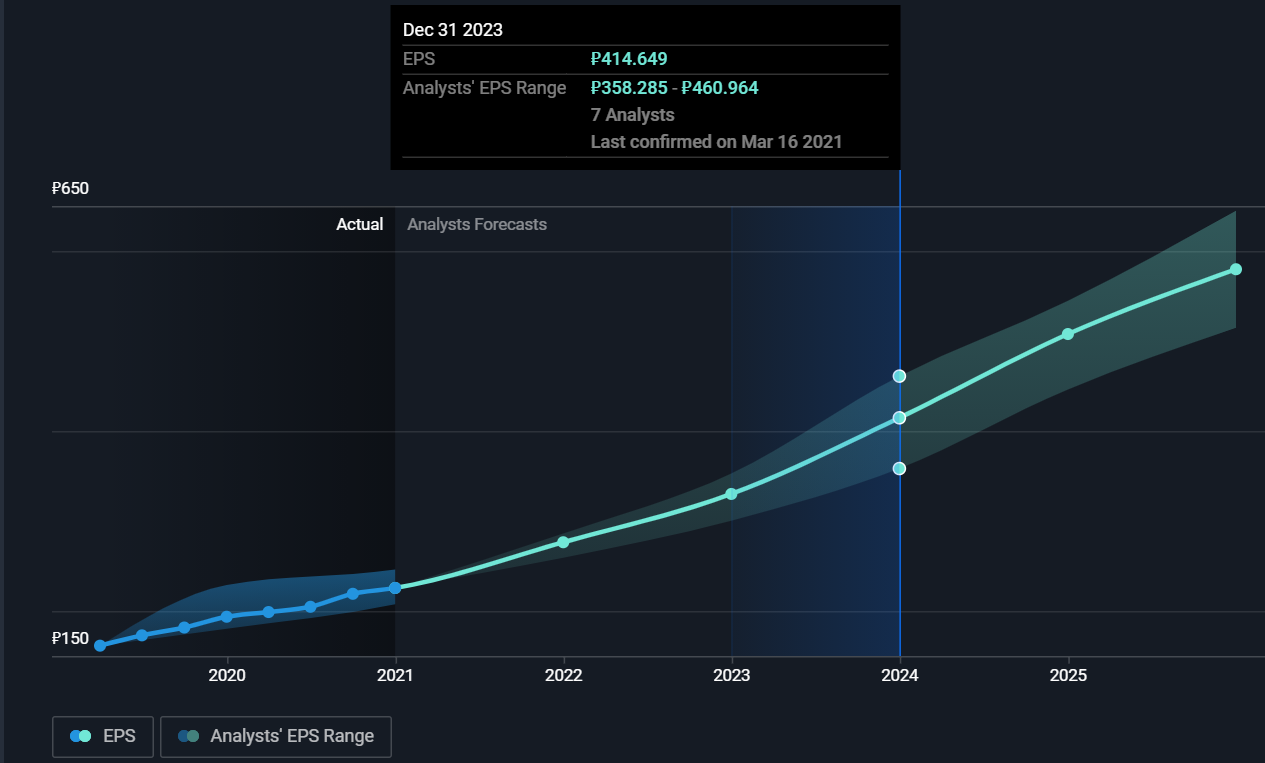
Предположу, что по результатам 2023 года EPS составит 400р на акцию, +77% к текущим 225,6р. Мой ценовой прогноз - 7300р / акцию, горизонт - до конца 2023 или ранее, ~18% годовых в рублях, если покупать по текущей цене.
У меня 71 акция компании, 42*TCSG и 29*TCS, сейчас доля ~20% портфеля. Позиция преимущественно набрана в марте 2020, средняя закупка ~ 1175р/акцию. Тинькофф на данный момент принес максимальную прибыль в портфеле из всех компаний ~220тр на момент написания статьи. Позицию фиксировать частично или полностью в ближайшие 2 года не планирую, но и докупать также на данный момент не собираюсь по той же причине, что и с Яндексом - во-первых, не хочу увеличивать долю по рублевым активам и во-вторых вижу более перспективные варианты.
Если верите в российский рынок, вас устроит 15-18% годовых в российской валюте и вы не боитесь хранить в ней сбережения, рекомендую дождаться просадки 20%+ от максимумов и покупать с горизонтом на 3 года+.