Новатэк: отчет за 2 кв. 2023 по МСФО. Раскрытие информации вернулось!
wsproНоватэк сегодня неожиданно отчитался за первое полугодие, хотя и не раскрыл показатели за 2022 год. Тем не менее, уже можно понять, что происходит в компании и на какие доходы рассчитывать. Также уже появляются ориентиры по дивидендам за первое полугодие. Что в итоге делать с акциями – в нашем обзоре.
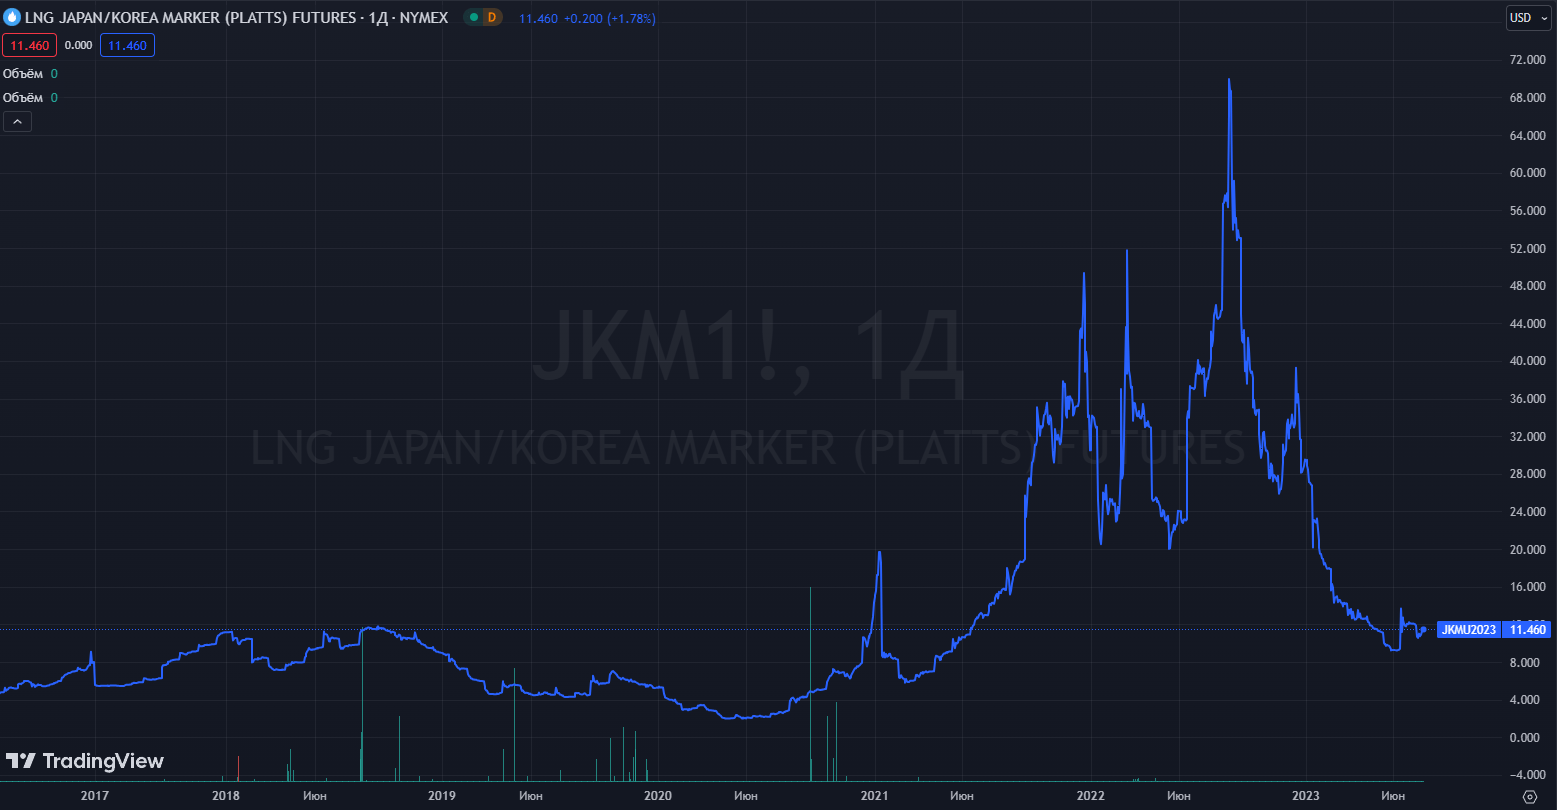
В начале давайте посмотрим на цену СПГ на споте. В долларах цена уже опустилась на высокие значения 2018 года. Т.е. ещё далеко от минимумов, но уже очень далеко от максимумов 2022 года.
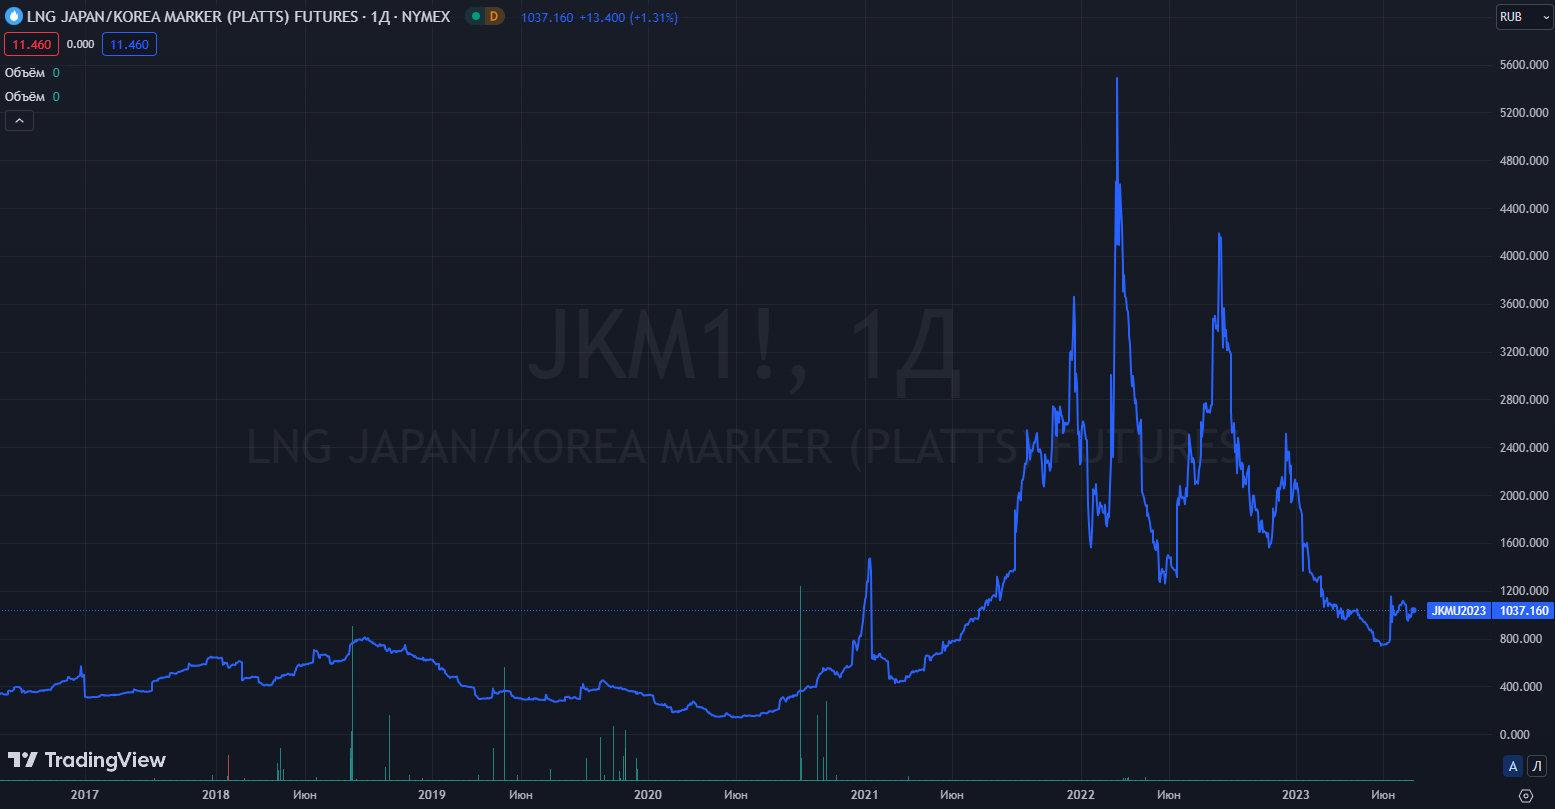
В рублях картина, конечно, лучше. Напомним, что у Новатэка в первую очередь долгосрочные контракты с привязкой к нефтяным ценам. А уже условные «излишки» он продает по спотовым ценам. Раньше пропорция была примерно 75 на 25 по СПГ.
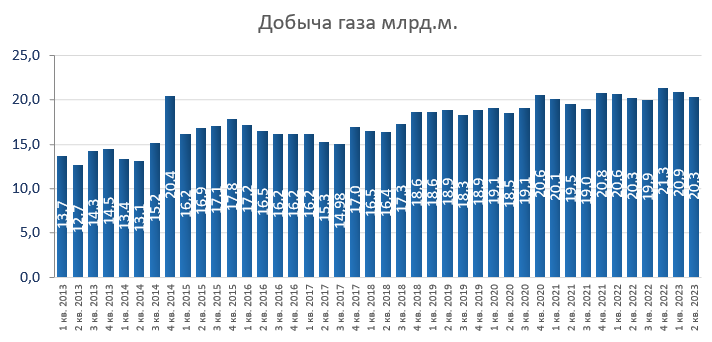
При этом в данных по добыче газа СПГ очень мало – только то, что приходится на долю Новатэка от СПГ проектов. Всего около 15%.
Самый сок в Новатэке – это его экспортный потенциал. Продавать газ внутри РФ не так интересно, как его экспортировать из-за низкой себестоимости и высокой цены. Здесь кроется сверхмаржинальность. С запуском Арктик СПГ-2 экспорт газа должен более чем удвоиться.
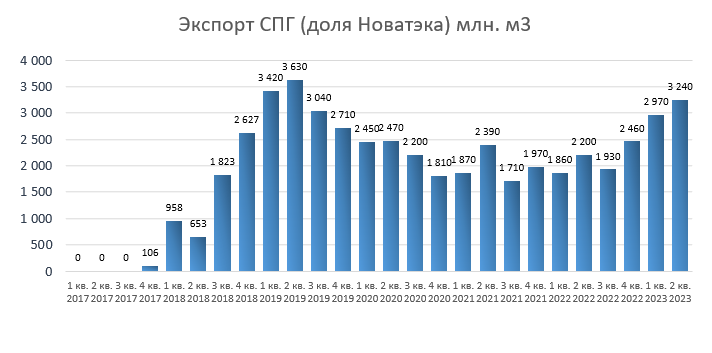
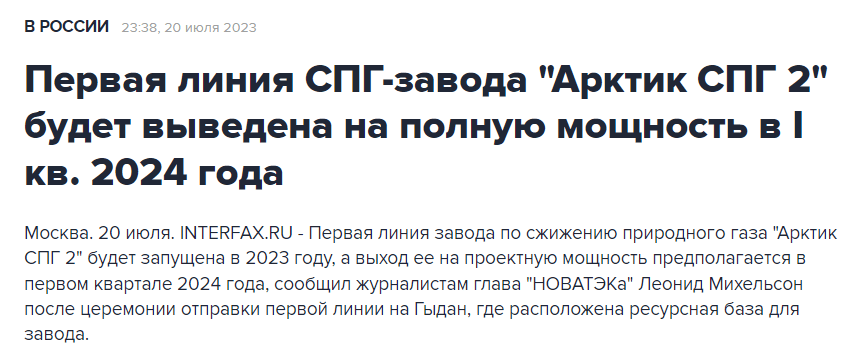
Первая линия Арктик СПГ-2 будет запущена уже в этом году, но выйдет на полную мощность только в первом квартале 2024 года. Всего будет 3 линии по 6,6 млн тонн, что сопоставимо с Ямалом СПГ. Пока весь газ будет продаваться в Японию.
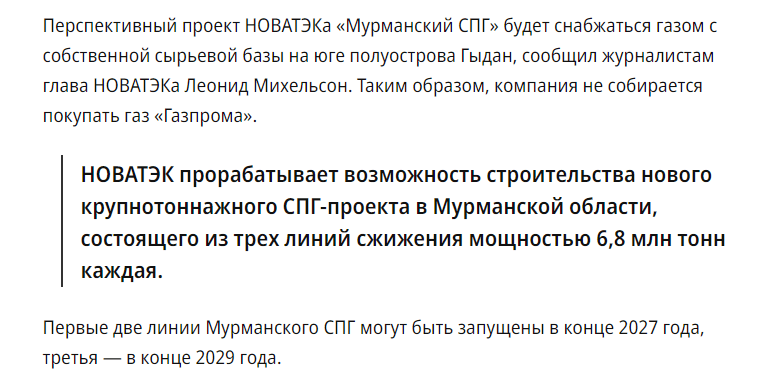
Также не стоит забывать и новом проекте Мурманский СПГ, который будет ещё больше Арктик СПГ-2.
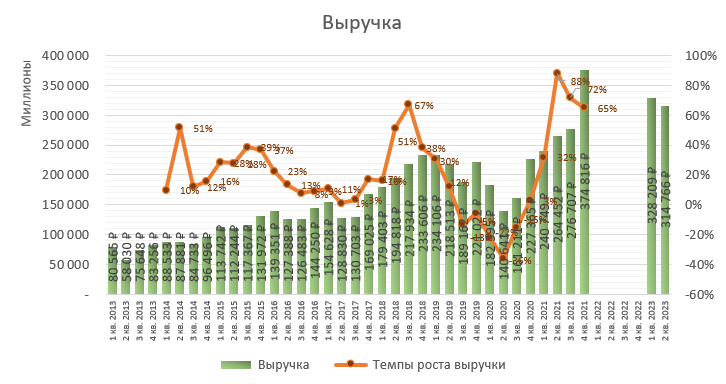
Так как данных за 2022 год нет, то интересно сравнить текущие показатели хотя бы с 2021 годом.
Выручка в первом полугодии 2023 выше, чем в 2021 году.
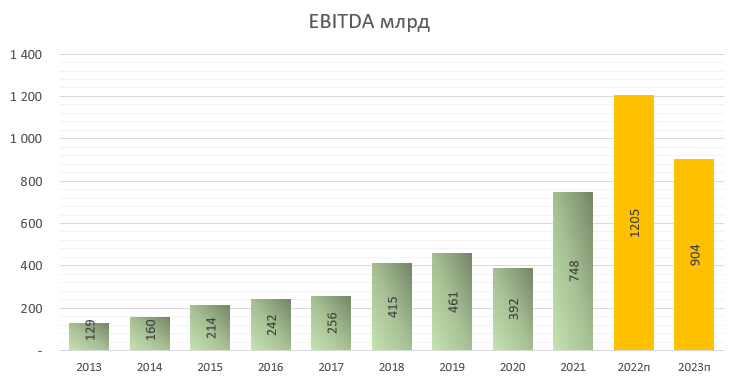
EBITDA также выше 2021 года.
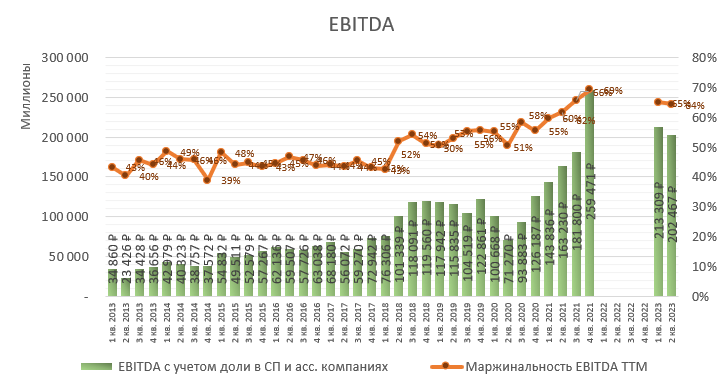
Однако глава Новатэка Леонид Михельсон в июне заявлял, что EBITDA 2023 будет ниже на 25% чем в 2022 году (данные неизвестны). Наши прикидки выглядят вот так:
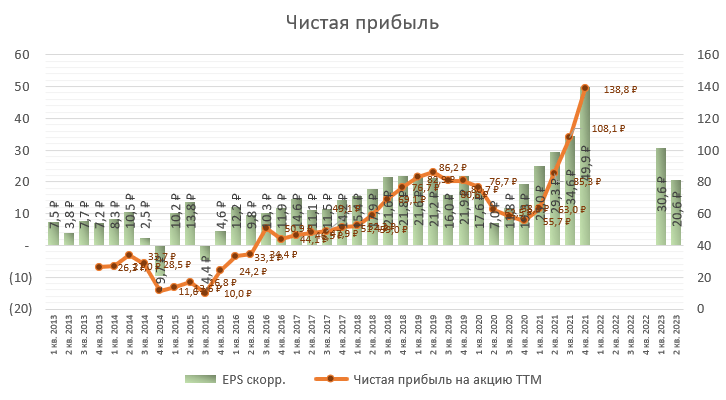
А вот с чистой прибылью ситуация иная. Новатэк не стал раскрывать скорректированные данные. Если сравнивать нескорректированную прибыль 2023 со скорректированной 2021 года, то разница небольшая.
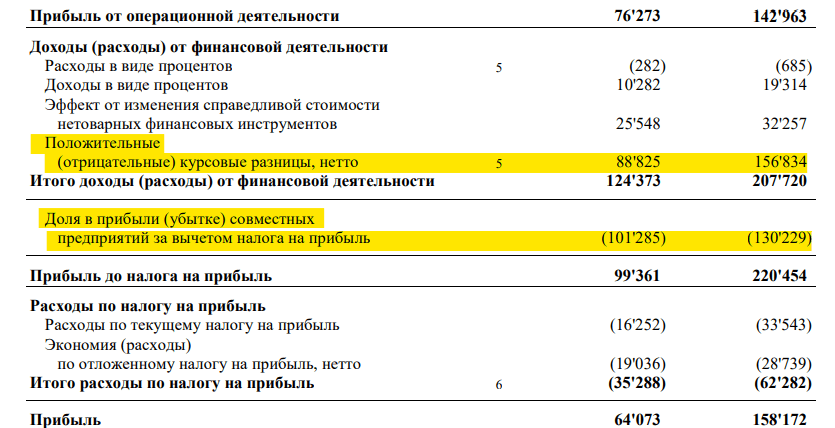
Корректировку выполнить точно не получается, ранее Новатэк её делал как-то по-своему. В отчете есть 2 огромные бумажные статьи: положительные курсовые разницы и убыток от СП. Убыток от СП в том числе от курсовых разниц. И какое там влияние именно этих курсовых разниц не понятно. Тем не менее, именно от скорректированной прибыли должны рассчитываться и выплачиваться дивиденды.
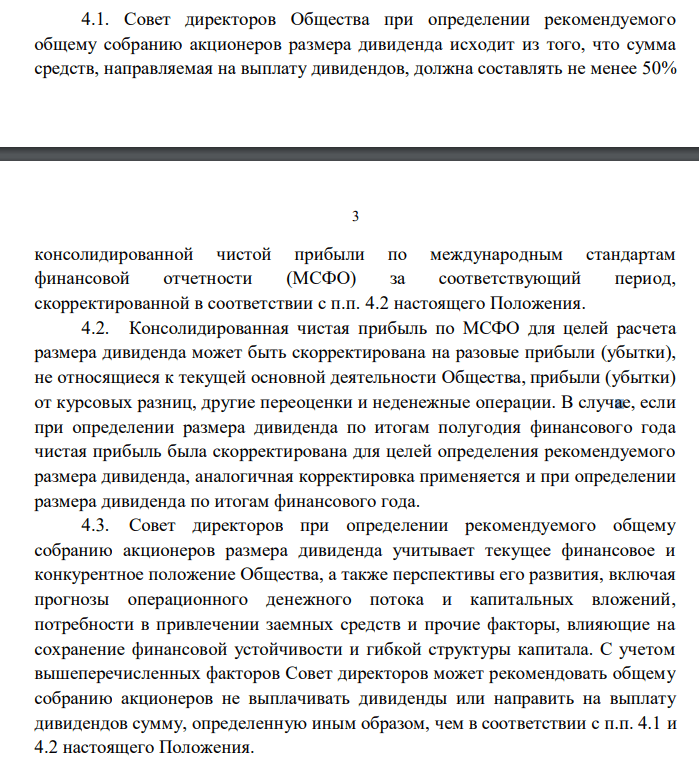
Дивидендная политика предусматривает все корректировки на бумажные статьи, а также предполагает, что выплата может и отличаться от 50% чистой прибыли МСФО, если на то есть веские причины.
Например, за 2022 год суммарно Новатэк заплатил 50% от чистой прибыли РСБУ, т.е. ядра компании, тем самым занизив выплату (особенно по первому полугодию). Не исключено, что и в этот раз будет рекомендация 50% от РСБУ. Тогда выходит 52,7 рубля. В таком случае «дивидендный аристократизм» Новатэка сохранится (было 45 рублей за I полугодие 2022).
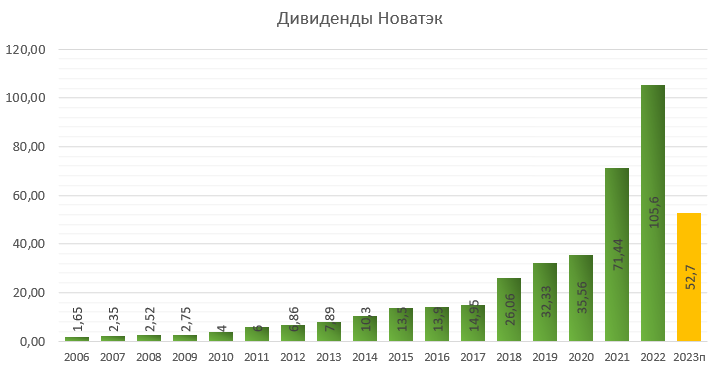
Однако в Интерфаксе посчитали дивидендную базу на основании текущей отчетности, и насчитали 30,5 рублей дивидендов. Синара говорит о 32 рублях, ПСБ о 25,6. ПСБ явно считает от нескорректированной прибыли.
Дивидендная политика "НОВАТЭКа" предполагает выплату не менее 50% от консолидированной чистой прибыли по МСФО, скорректированной на статьи, не относящиеся к основной деятельности и неденежные статьи.
Приведенную чистую прибыль компании по МСФО за первое полугодие 2023 года можно оценить в величину около 185 млрд рублей.
Исходя из этого, вклад первого полугодия 2023 года в дивиденды "НОВАТЭКа" - примерно в 30,5 рублей на акцию.
Инвестбанк "Синара" оценивает вклад полугодия в дивидендную копилку компании в 32 руб. на акцию. В ПСБ посчитали, что для дивидендов база за полугодие сформировалась на уровне 25,6 рубля на акцию.
Так и иначе, деньги у Новатэка есть только на выплату 26 рублей – это 100% от свободного денежного потока.
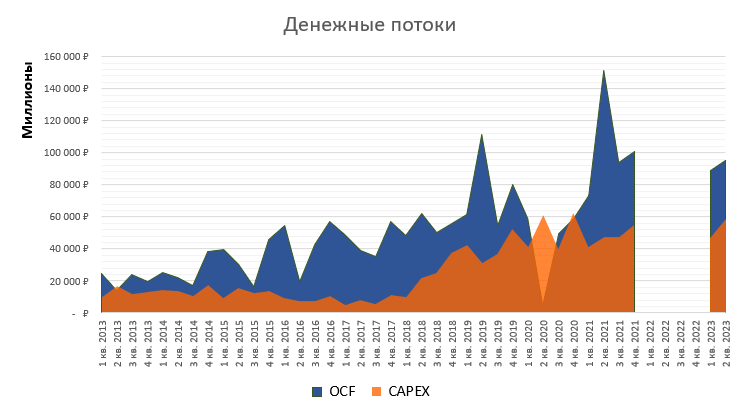
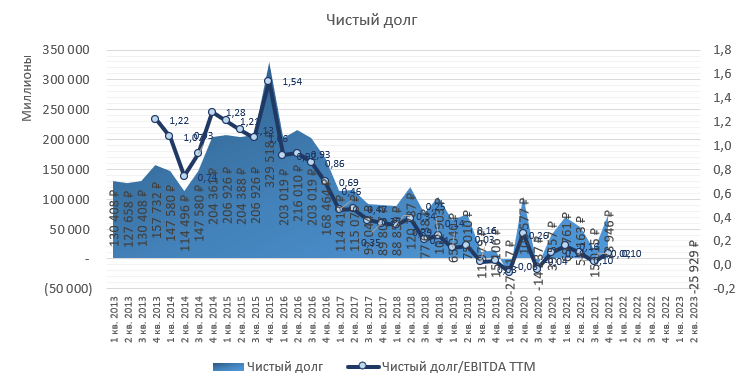
Но при этом долг без учета забалансового (долг на Ямале, Арктик СПГ и других СП) отрицательный. Поэтому могут заплатить и около 50 рублей.
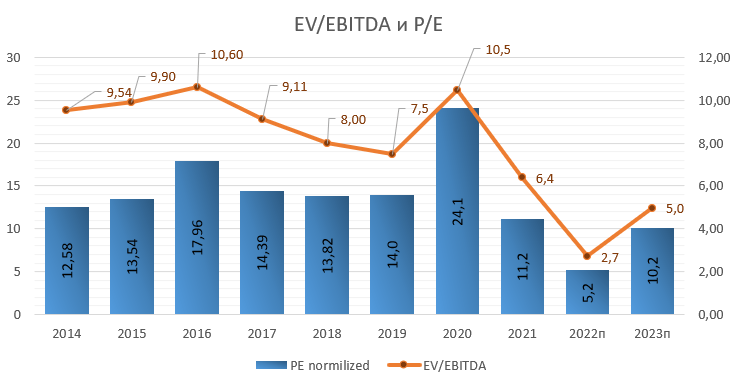
По нашим прикидкам Новатэк торгуется по форвардному EV/EBITDA 2023п 5х и по P/E 10.2. Это не очень-то и дорого, но уже не так привлекательно, как в 2022 году.
Наше мнение об отчете.
Спасибо, что хотя бы в такой форме Новатэк решил рассекретить данные. В целом всё ожидаемо. Доходы постепенно снижаются на фоне падения цен на нефть и СПГ, однако всё ещё остаются высокими относительно прошлых периодов. Главная интрига сейчас – вопрос дивидендов за первое полугодие. Наш диапазон 25,6-52,7 рубля. В целом они не так важны, так как впереди ожидается запуск больших экспортных проектов. Даже если Новатэк в этом году нарушит аристократизм, в 2024 году уже нивелирует за счет запуска первой линии Арктик СПГ-2. А далее и другие очереди и проекты. Поэтому хоть мы и не видим краткосрочных драйверов в Новатэке, но долгосрочно это всё ещё привлекательная компания. Поэтому просто удерживаем позиции.
Данный обзор, как и остальные обзоры на этом сайте – это лишь мнение автора относительно финансовых показателей той или иной компании, того или иного актива. Данный обзор не должен рассматриваться как побуждение (рекомендация) к покупке или продаже ценных бумаг. Помните, что торговля на финансовых рынках связана с риском как частичной, так и полной потери денег. Перед тем, как самостоятельно инвестировать денежные средства рекомендуем получить достаточные знания и опыт. Данный обзор представлен в информационно-развлекательных целях и не несет в себе руководство к действию.
Данный обзор и прочие обзоры, размещенные на сайте, не могут быть рассмотрены или использованы в качестве индивидуальной инвестиционной рекомендации. Проект The Wall Street Pro и его владельцы не осуществляют деятельность по инвестиционному консультированию и не являются инвестиционными советниками