Не могу тратить
На пенсию в 35 лет!Всем привет! Меня зовут Анар или Бабайкин, и я вышел на пенсию в 35 лет. Сегодня я хочу поговорить с вами про деньги и тревогу. Досмотрите мой ролик до конца, и вы узнаете:
· Можно ли перестать беспокоиться о финансовой безопасности уже будучи обеспеченным человеком
· Что такое финансовая терапия
· И почему проблемы с деньгами бывают не только у транжир, но и у сберегателей
Проклятие сберегателей
Итак, начнем. Всю жизнь я беспокоился о деньгах. Казалось бы, у меня есть солидная подушка безопасности. Она должна мне помочь стать пофигистом. Но ничего подобного не происходит. Я называю это проклятием сберегателя.
У проклятия сберегателя есть как очевидные плюсы, так и минусы. Плюс здесь в том, что параноики лучше приспособлены к выживанию в мире денег. Ну а главный минус в том, что за эту «суперспособность» приходится доплачивать.
Со временем я пришел к выводу, что моему мозгу комфортно находиться в состоянии тревоги. Тревога в моем случае чаще выступает в роли союзника. Но тут есть одна проблема. Наш мозг — штука достаточно коварная. Он плохо определяет, что для нас хорошо, а что нет.
Финансовый термостат
Здесь я приведу аналогию с термостатом. Вот у нас есть термостат в доме. Он не знает, какая температура для нас оптимальна. В него заложена какая-то простейшая программа. Если температура отклонилась от заданной нормы, то включай, там, обогрев или охлаждение.
Денежный термостат работает по тем же принципам. Приведу, опять же, парочку примеров:
· Допустим, вас уволили с работы. Скорее всего, в этот момент вам придется снизить потребление
· Или в семье появляется ребенок. В этот момент нужно искать способы роста доходов
· Или вы стали, к примеру, больше зарабатывать. Здесь разумным решением будет откладывать излишки
Но иногда (а точнее достаточно часто) наши внутренние финансовые приборы подводят нас. Они заставляют паниковать, когда причин к панике нет. И толкают нас на необдуманные действия. Что делать в этом случае? Работать с нашим денежным термостатом. Термостат можно сбросить, можно перепрошить или даже обмануть.
За годы инвестирования у меня накопился солидный багаж знаний и опыта в этой области. И сегодня я попробую поделиться им.
Что мы знаем о тревоге
Отдельно подчеркну. Я не являюсь специалистом в области психологии, психотерапии и психиатрии. Просто делюсь личным опытом, опытом друзей и знакомых из моего окружения. Об этом опыте мало кто говорит в публичном пространстве, потому что говорить о таких проблемах вроде как неудобно, стыдно и небезопасно. Но, судя по косвенным признакам, проблема достаточно острая.
Для начала несколько вводных, чтобы мы с вами говорили на одном языке. Я считаю, что:
· Важно отличать депрессию и тревогу. В моем понимании тревога – она, скорее, смотрит в будущее, а депрессия – в прошлое и настоящее
· В большинстве случаев тревоги по поводу денег не являются патологическими. Это тоже важно понимать. То есть мы должны отдавать себе отчет, что не являемся сумасшедшими
Беспокоиться заранее
Двигаемся дальше. Возможно, что у кого-то после прослушивания ролика в голове возникнет мысль. К примеру, такая: «Это что ж получается, даже после того, как я накоплю приличную сумму на счету, мои тревоги полностью не исчезнут?». Да, коллега, ты все верно понимаешь!
Тогда какой смысл инвестировать? Ведь у нас в гробу карманов нету, и лучше жить здесь и сейчас и т.д.
Ну, вообще в жизни есть два вопроса, которые касаются буквально каждого. Это здоровье и деньги. И у нас не получится обойти проблему (проблему денег) при помощи поговорок и пословиц.
Вот вам другая поговорка. Не наша. Я ее подглядел в соцсетях американских инвесторов. За точность перевода не ручаюсь. Но звучит она примерно так. Если ты сейчас волнуешься, то тебе не о чем беспокоиться в будущем. Но если ты не волнуешься, то тебе рано или поздно придется беспокоиться.
Как у нас большинство людей купирует тревоги, связанные с деньгами? При помощи избегания. Избегание — это самая распространенная и понятная реакция. Однако избегание денежных проблем всегда приводит к еще большим проблемам. И в итоге мы становимся более беспокойными.
Я, например, сейчас не переживаю по поводу того, что завтра окажусь на улице. У меня нет такой тревоги. Я не думаю об ипотеке, которую нужно выплачивать в ближайшие 15-20 лет и что мой платеж уже 50% от моих доходов. Я не думаю о том, что мне завтра нечем будет заполнить холодильник. И я не думаю, во что одеть детей.
А ведь это повседневная жизнь обычного человека. И переносить такие страхи, особенно на протяжении длительного времени, достаточно трудно. Я для себя сделал вывод, что избегание мне как инструмент не подходит.
Денежное дерево
Давайте перейдем от теории к практике. Я приведу одну из самых известных цитат стоиков. В своем воображении мы страдаем чаще, чем в реальности.
Я отдаю себе отчет, что большая часть моих финансовых тревог – они ложные, и что мой мозг постоянно пытается забрать энергию на решение каких-то несуществующих проблем. И в такие моменты я начинаю вести себя как растение – как будто у меня нет никакого мозга.
Что у нас нужно растению? Это свет, свежий воздух, вода, питательная почва. Но, например, в моей среде, среде предпринимателей и инвесторов мы видим движение в обратном направлении:
· Все говорят о пользе питания, но питаются при этом отвратительно: ходят в рестораны, поглощают непонятную еду, пользуются службами доставки и заказывают фастфуд, ну, и так далее
· Также все говорят про отсутствие движения, но проводят в кресле по 12 часов
· Все говорят про стресс и перегрузки, но находятся в таком состоянии всю неделю
А вновь возникающие проблемы решаются при помощи экспериментов над собой и над организмом на фоне ютюботерапии и библиотерапии.
Я же стараюсь внедрять алгоритмы, которые позволят мне как растению не зачахнуть.
Бей понарошку
Разберу на примере. Вот всем вам наверняка известна животная реакция на страх и тревогу – бей, беги или замри. Спасибо эволюции и нашим предкам.
В реальности мы редко можем себе позволить бить по-настоящему. Но что, если бить понарошку?
Я как-то читал книжку про депрессию и тревожные расстройства. Ее автор рассуждал о конструктивных и разрушительных чувствах. Разрушительные – это такие, как вина, стыд и так далее. А конструктивные и позитивные – это любовь, благодарность и, как ни странно, гнев.
Автор, американец разумеется, рассуждал о выходе гнева, как о способе выплеснуть негативную энергию: что неплохо бы иногда кричать в подушку, бить кулаками по кровати и т.д. А в моей голове крутилась мысль: «Уважаемый автор, как вы себе это представляете?».
В то время я жил в квартире, где были картонные стены и отвратительная шумоизоляция. Привет всем любителям человейников за 20 миллионов рублей. По ночам я слышал, как соседи занимаются любовью, ссорятся и даже справляют нужду. Вот я представляю, как бы они отреагировали на еще более странного соседа, который бы выпускал пар (колотил стены), находясь в квартире.
Решение, конечно, было найдено. Это секция бокса и борьбы.
За несколько лет тренировок у меня еще ни разу не было тревоги в моменты, когда я выходил из спортзала после нескольких спаррингов. Такого просто не бывает.
Лично для меня этот вид тренировок не идет ни в какое сравнение с тем же железом по ощущениям после занятий. Железо я тоже люблю.
И вот я беру и внедряю простейший алгоритм: беру трекер привычек, добавляю туда посещение секции. Минимум 2-3 дня в неделю меня точно не будет накрывать тревога. Я это точно знаю. Перестал посещать спортзал? Получи тревожные мысли в голове.
Имитация побега
Идем дальше. Возвращаемся к формуле бей, беги или замри. Я сегодня пришел к выводу, что и побег тоже можно имитировать. Вот вам пример побега по-инвесторски.
Допустим, мы видим бурный рост фондового рынка, активы взлетают до небес. В Ютюбе именитые гуру вроде Рея Далио пророчат нам сильную коррекцию или даже крах фондового рынка. И нас, естественно, инвесторов, это тревожит.
Как себя ведет среднестатистический участник рынка? Он ведет себя как игрок. Он выходит в кеш на 100%. И это ставка, которая может сработать, а может и раздеть его до гола.
Дальше наш игрок начинает тревожиться по поводу бушующей инфляции, курса доллара, или кусает локти, если фондовый рынок продолжает расти.
Как себя ведут в такие моменты инвесторы? Они вообще не делают ставки. Вместо того, чтобы полностью продавать акции, можно провести ребалансировку, подравнять соотношение активов на случай какого-то неприятного сценария, который вы себе нарисовали. Например, продать то, что выросло. Но купить то, чего пока мало. То есть имитировать тот самый побег.
Я периодически именно так и поступаю. Вот, например, в октябре 23-го года я сократил долю подросших акций в портфеле и на эти деньги купил короткие облигации. Отдельно подчеркну: мои действия не являются персональной инвестиционной рекомендацией.
Крупные траты и тревога
Идем дальше. Давайте обсудим беспокойство по поводу крупных трат. Приведу пример. Весной 2023 года я купил дом в белорусской деревне, о чем даже снял ролик. Покупка и последующее обустройство обошлись мне в приличную сумму: я потратил более 3 миллионов рублей.
В какой-то момент мой внутренний голос начал сопротивляться и спорить, говорить со мной: «Ты отдал больше 3 миллионов рублей на эмоциональную покупку! Не является ли такое поведение нарушением твоих же принципов? А вдруг что-то пойдет не так?».
В таких случаях можно использовать элементы экспозиционной терапии или, если говорить простым языком, посмотреть страху в глаза. Суть этой техники состоим в том, что мы сталкиваемся с источником тревоги. Но так, чтобы наш мозг увидел, что никакой опасности нет.
Почему я, например, тревожился по поводу покупки дома? Потому что сталкивался с расходами на владение, когда строил родовое гнездо в Подмосковье. Тогда у меня дом вытягивал по 150 000 рублей ежемесячно (причем старыми деньгами, теми деньгами). И я, по сути, зарывал в землю все свои излишки.
В момент покупки деревенского дома я не понимал свои будущие расходы и боялся появления неожиданных счетов и обязательств, причем в ближайшем будущем. Но прошло какое-то время, расходы на дом все еще были микроскопическими.
Я стал опять же рассуждать следующим образом: «Повлила ли покупка дома на мой денежный поток? Почти нет. Снизила ли покупка дома размер моего капитала? Нет, он с тех пор даже вырос. Если вдруг что-то пойдет не так, то повлияет ли наличие недвижимости, такой недвижимости, на мое благосостояние? Скорее всего, нет. Ну, в крайнем случае, дом всегда можно продать». И я успокоился и пошел дальше.
А что, если
Следующее упражнение – мое любимое. Называется оно «А что, если?». Настоящий кайф для параноика. Мы берем лист бумаги или табличку в Экселе. И разбиваем лист на три колонки. Первая колонка – это название страшилки. Вторая колонка – как ее предотвратить. И третья колонка – как ее исправить.
Далее мы анализируем вторую колонку – колонку «Как предотвратить?» и превращаем ее в конкретные подзадачи. И добавляем их в трекер. Разберу на примере.
· Допустим у нас есть страшилка «Полная потеря капитала». Как ее предотвратить? Использовать диверсификацию. Как исправить в случае чего? Просто взять и выйти на работу. Далее мы диверсификацию превращаем в набор каких-то конкретных задач, маленьких, простых, и пытаемся их решить на протяжении года или какого-то, там, более длительного срока: например, там, купить золото немножко, купить коммерческую недвижимость (например, в бумажной форме), открыть счет у нескольких брокеров и так далее, и так далее
· Или еще одна страшилка. Допустим, мы ждем финансовую катастрофу: смерть долгового рынка, обвал рынка акций и так далее. Что нам в этом случае поможет? Ну, наверное, небумажные активы
Как получить небумажные активы? Иди строй бизнес, иди нарабатывай навыки, обзаводись связями и так далее. У меня про это очень много роликов на канале. Есть даже отдельный плейлист.
Эксель-терапия
Следующее упражнение – я его называю эксель-терапия. Раньше я думал, что ведение того же семейного бюджета необходимо нам для контроля и дисциплины, в первую очередь. Но сейчас я понял, что это скорее одна из форм медитации, финансовая медитация.
Допустим, вы тревожитесь и не понимаете, что с вами происходит? Просто возьмите и перенесите все в Эксель и в Гугл таблицы. Цифры действительно успокаивают, особенно сберегателя. Ты, с одной стороны, переживаешь, а приборы тебе говорят, что все нормально. Посмотри на денежный поток, он на прежнем уровне. Посмотри разницу между доходами и расходами, она только растет. Посмотри на подушку безопасности, ее хватит на несколько месяцев жизни или даже на год.
Зарплатный наркоман
Следующая мысль. Сейчас я расскажу вам, почему не люблю знаменитое правило 4% не с точки зрения цифр, а с точки зрения психологии, в первую очередь. Его придумали американские инвесторы, чтобы безопасно проедать капитал.
Допустим, у вас скопилась приличная сумма, и денег хватит на много лет вперед. Как их тратить? По правилу 4% мы можем ежегодно снимать не более тех самых 4% своего капитала, если, конечно, хотим, чтобы наша кубышка не истощилась в ближайшие годы.
И здесь мы сталкиваемся с проблемой зарплатного наркомана, о которой я говорил ранее. В моем понимании зарплата является настоящим наркотиком:
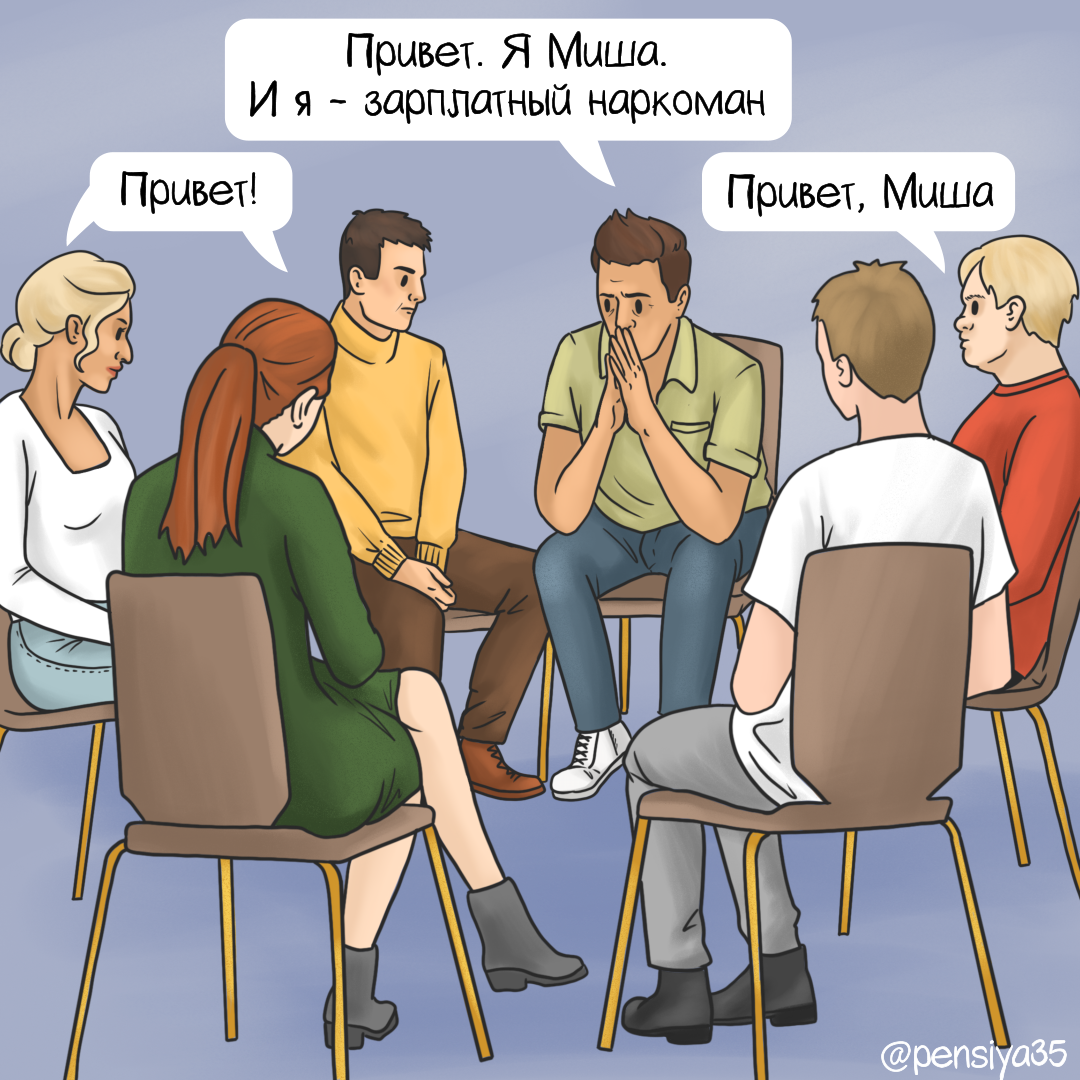
Почему я так думаю? Смотрите сами. Мы быстро привыкаем к дозе, мы привыкаем к частоте, мы стремимся к повышению дозы и при передозировке слетаем с катушек. Затем начинаем жить от дозы до дозы.
Что произойдет, если человеку перекрыть доступ к «зарплатной игле»? У него начинается ломка. Те, кто пропагандирует правило 4%, либо ни дня не жили с капитала, либо старательно скрывают, что ищут любые способы получения фиксированного денежного потока.
Например, мои коллеги вот я вижу, читаю соцсети, вижу, как они пытаются инвестировать в недвижимость, размещают деньги на вкладах, используют какие-то другие инструменты с понятным и фиксированным доходом.
Я – тоже зарплатный наркоман. И мой термостат почти всегда дает сбой, если на счет не капает денежка.
Много лет назад я перестал бороться с этим синдромом и просто перехитрил свой мозг. Во-первых, стал использовать доходную стратегию инвестирования, потому что она идеально подходит для зарплатных наркоманов. А, во-вторых, внедрил алгоритм регулярного поступления средств на счет:
· С мая по октябрь я получаю дивиденды от акций
· В неурожайные для акций месяцы на счет приходят купоны от ОФЗ
· Если в этом месяце нет купонов, меня спасают выплаты от объектов коммерческой недвижимости
· Мне очень нравится получать выплату роялти от продажи книг, там деньги хоть и небольшие, но все равно приятно. Можно, например, квартиру оплатить
· И большим подспорьем стали выплаты дивидендов от моего бизнеса. Напомню, что с недавних пор я стал партнером сети агентств недвижимости Vysotsky Estate. Это франшиза, школа агентов, у них несколько своих офисов
Единственный кормилец
Разберем еще одну страшилку. Летом 23-го года у меня выходил ролик про инфляцию образа жизни. В нем я говорил о таком явлении как социальный долг.
В данный момент я так или иначе забочусь о 10 членах своей семьи. Это дети, сестра с тремя племянниками, папа, бабушка, супруга, я сам и так далее.
В какой-то момент я подбил бюджет и понял, что четверть моих расходов – это помощь близким. И это обязательные для меня расходы.
Долгое время я считал эту проблему бухгалтерской. И, как следствие, решал ее тоже по-бухгалтерски. Вводил лимиты, пытался строить более устойчивую конструкцию, так чтобы каждый из членов семьи мог позаботиться о себе сам.
Но потом понял, что проблема не только в бухгалтерии, и обратился к одному из моих любимых инструментов для борьбы с тревогой – к психотерапии. Приведу в пример наш диалог со специалистом.
Я ему говорю: Вот слушай. У меня в голове прочно засела мысль, что я, вроде как, единственный кормилец в семье. Я очень переживаю за близких. Вдруг что-то пойдет не так, будет беда.
Он мне в ответ говорит: Слушай, не слишком ли ты много на себя берешь? Что будет, если ты на какое-то время перестанешь выполнять свои обязательства? Что, будет какая-то катастрофа? Близкие от тебя отвернутся?
Я говорю: Наверное, да.
Он говорит: А с чего ты взял? ты говорил с ними об этом?
Я говорю: Нет.
А ты возьми поговори.
В тот же день я написал сестре и задал ей вопрос: Сестра, что будет, если я перестану тебе помогать?
Она мне ответила: Ну, мне, конечно, будет непросто, но я справлюсь. И вообще ты не обязан это делать.
После этого разговора мне стало сильно легче.
Капитал не должен таять
Давайте разберем еще один вид тревоги. Выведу на ваши экраны две картинки.
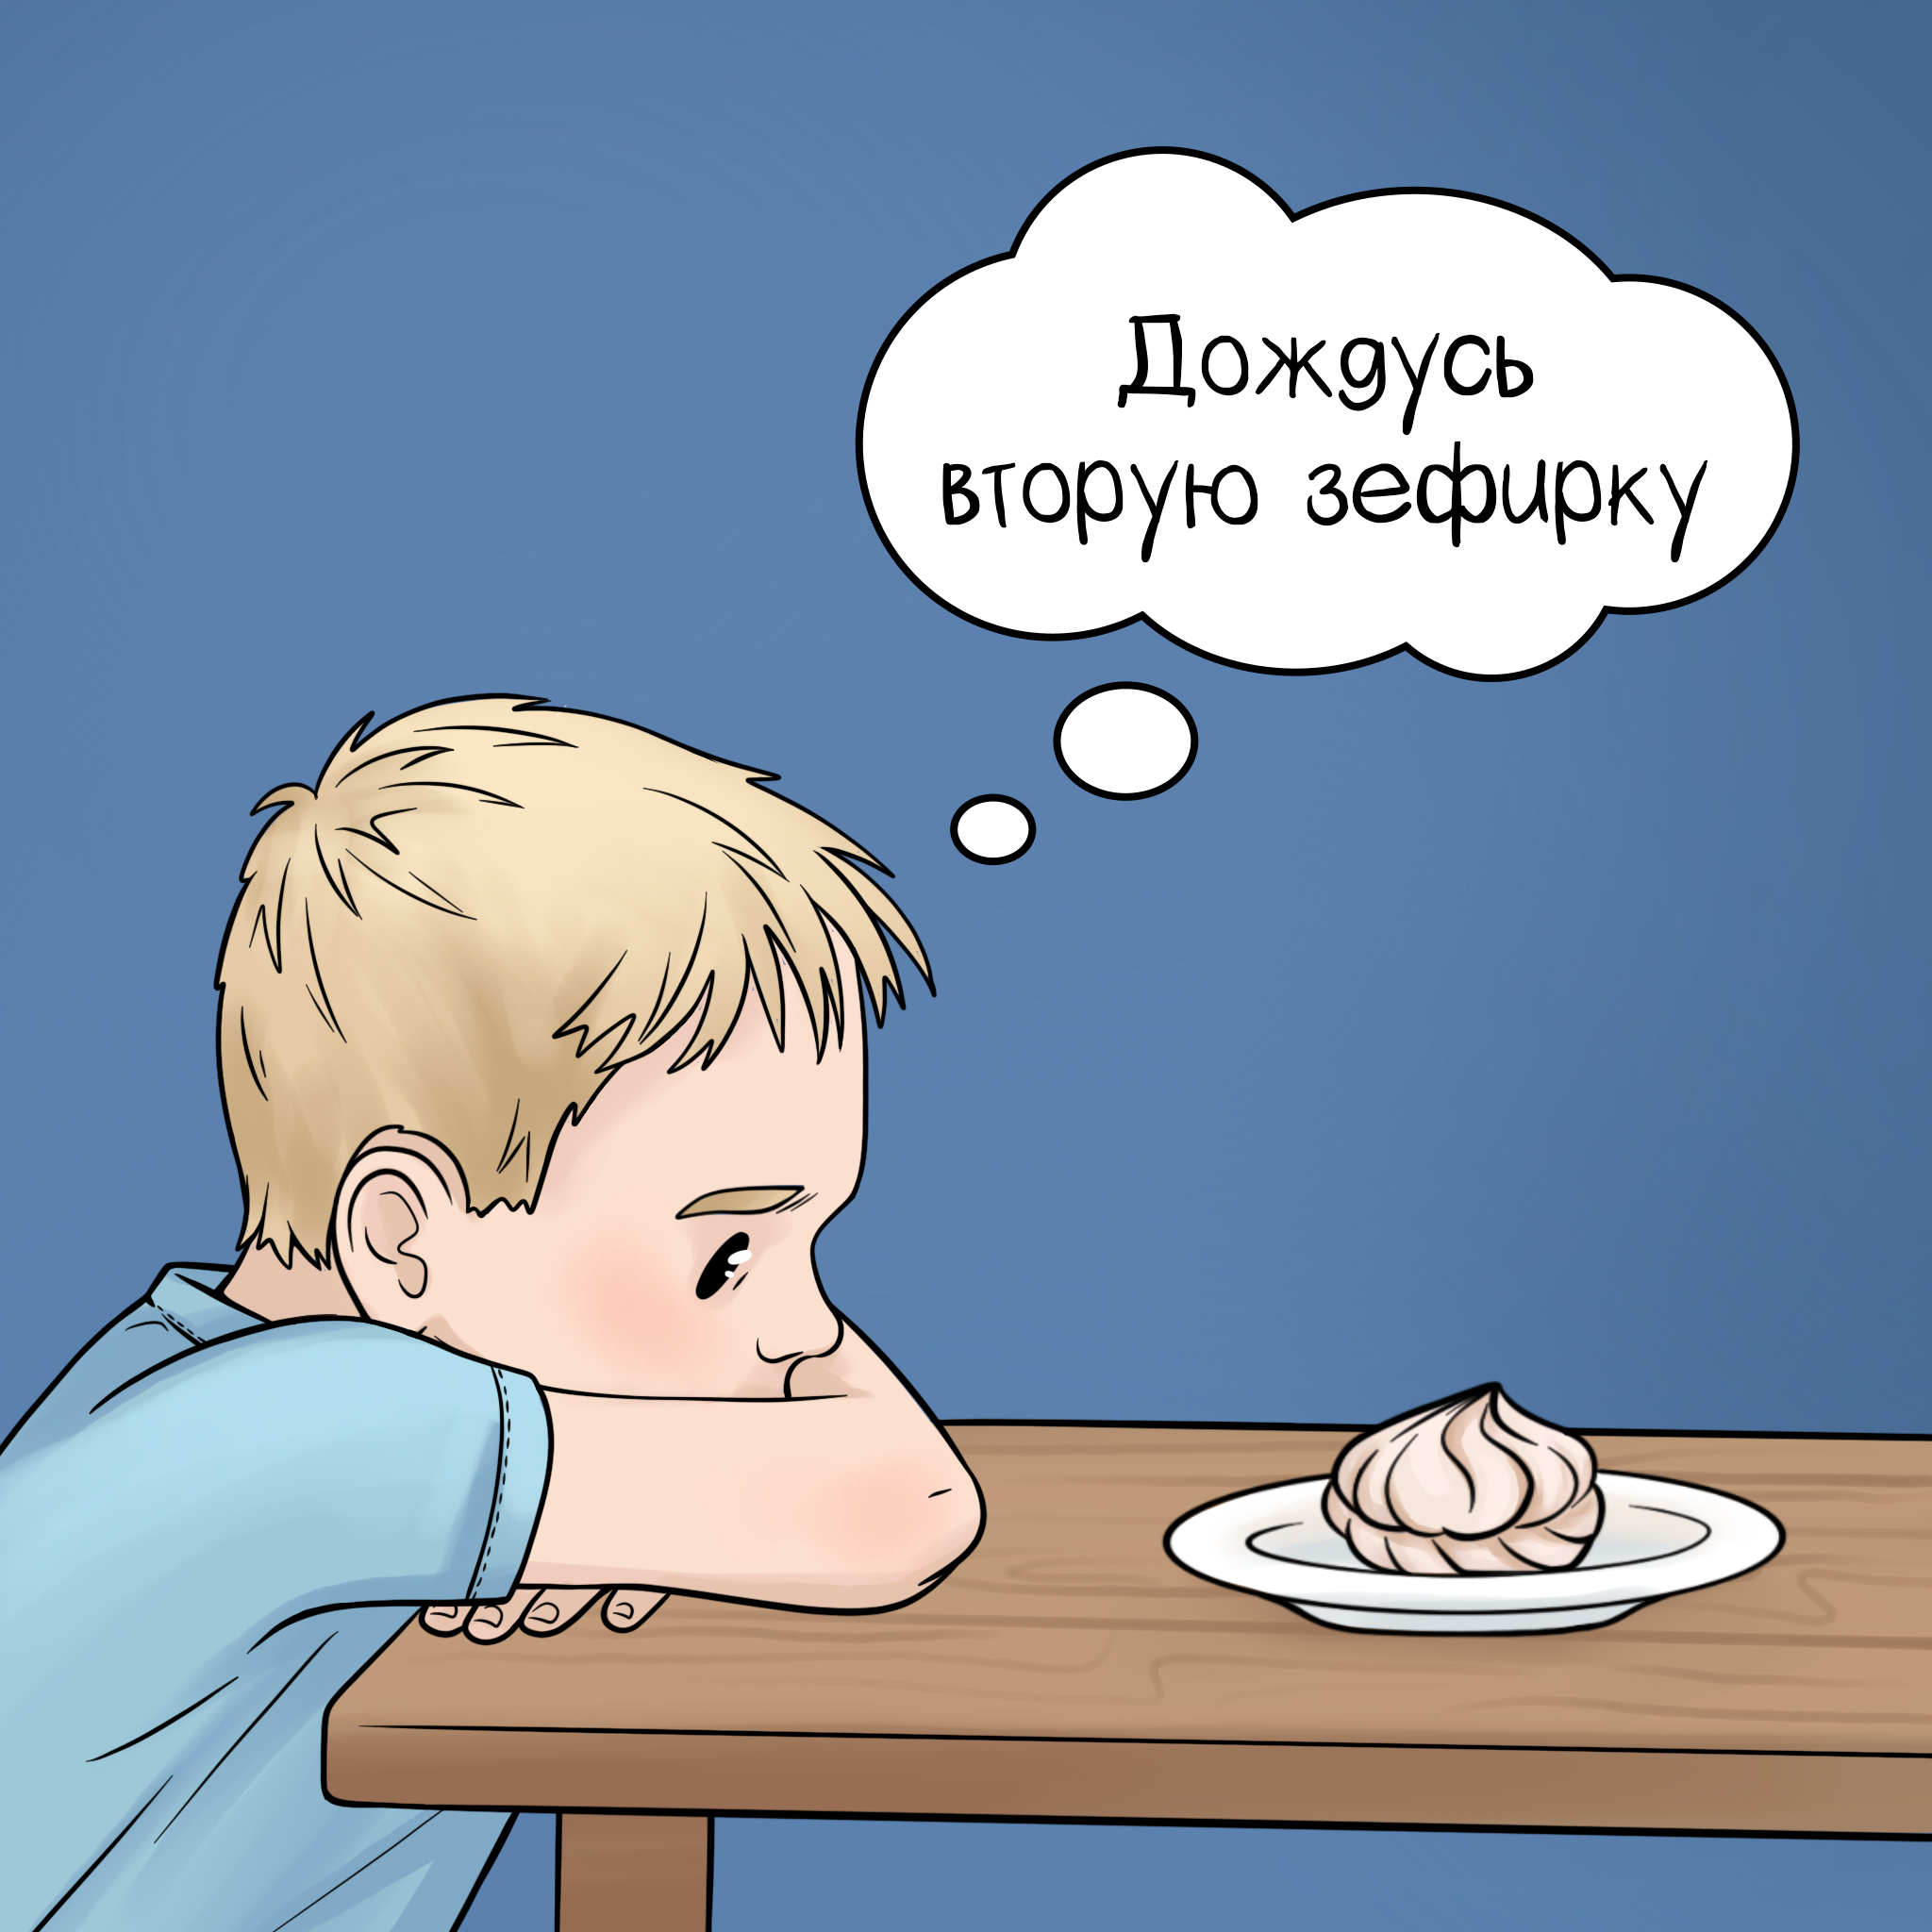
На первой картинке мальчик 10 лет проходит знаменитый зефирный тест и думает о том, чтобы дождаться второй зефирки:
И вторая картинка. Этот же мальчик, только спустя 60 лет в образе дряхлого старика. У него в комнате гора зефирок и он задается вопросом: А, может быть, пора съесть хоть что-нибудь?
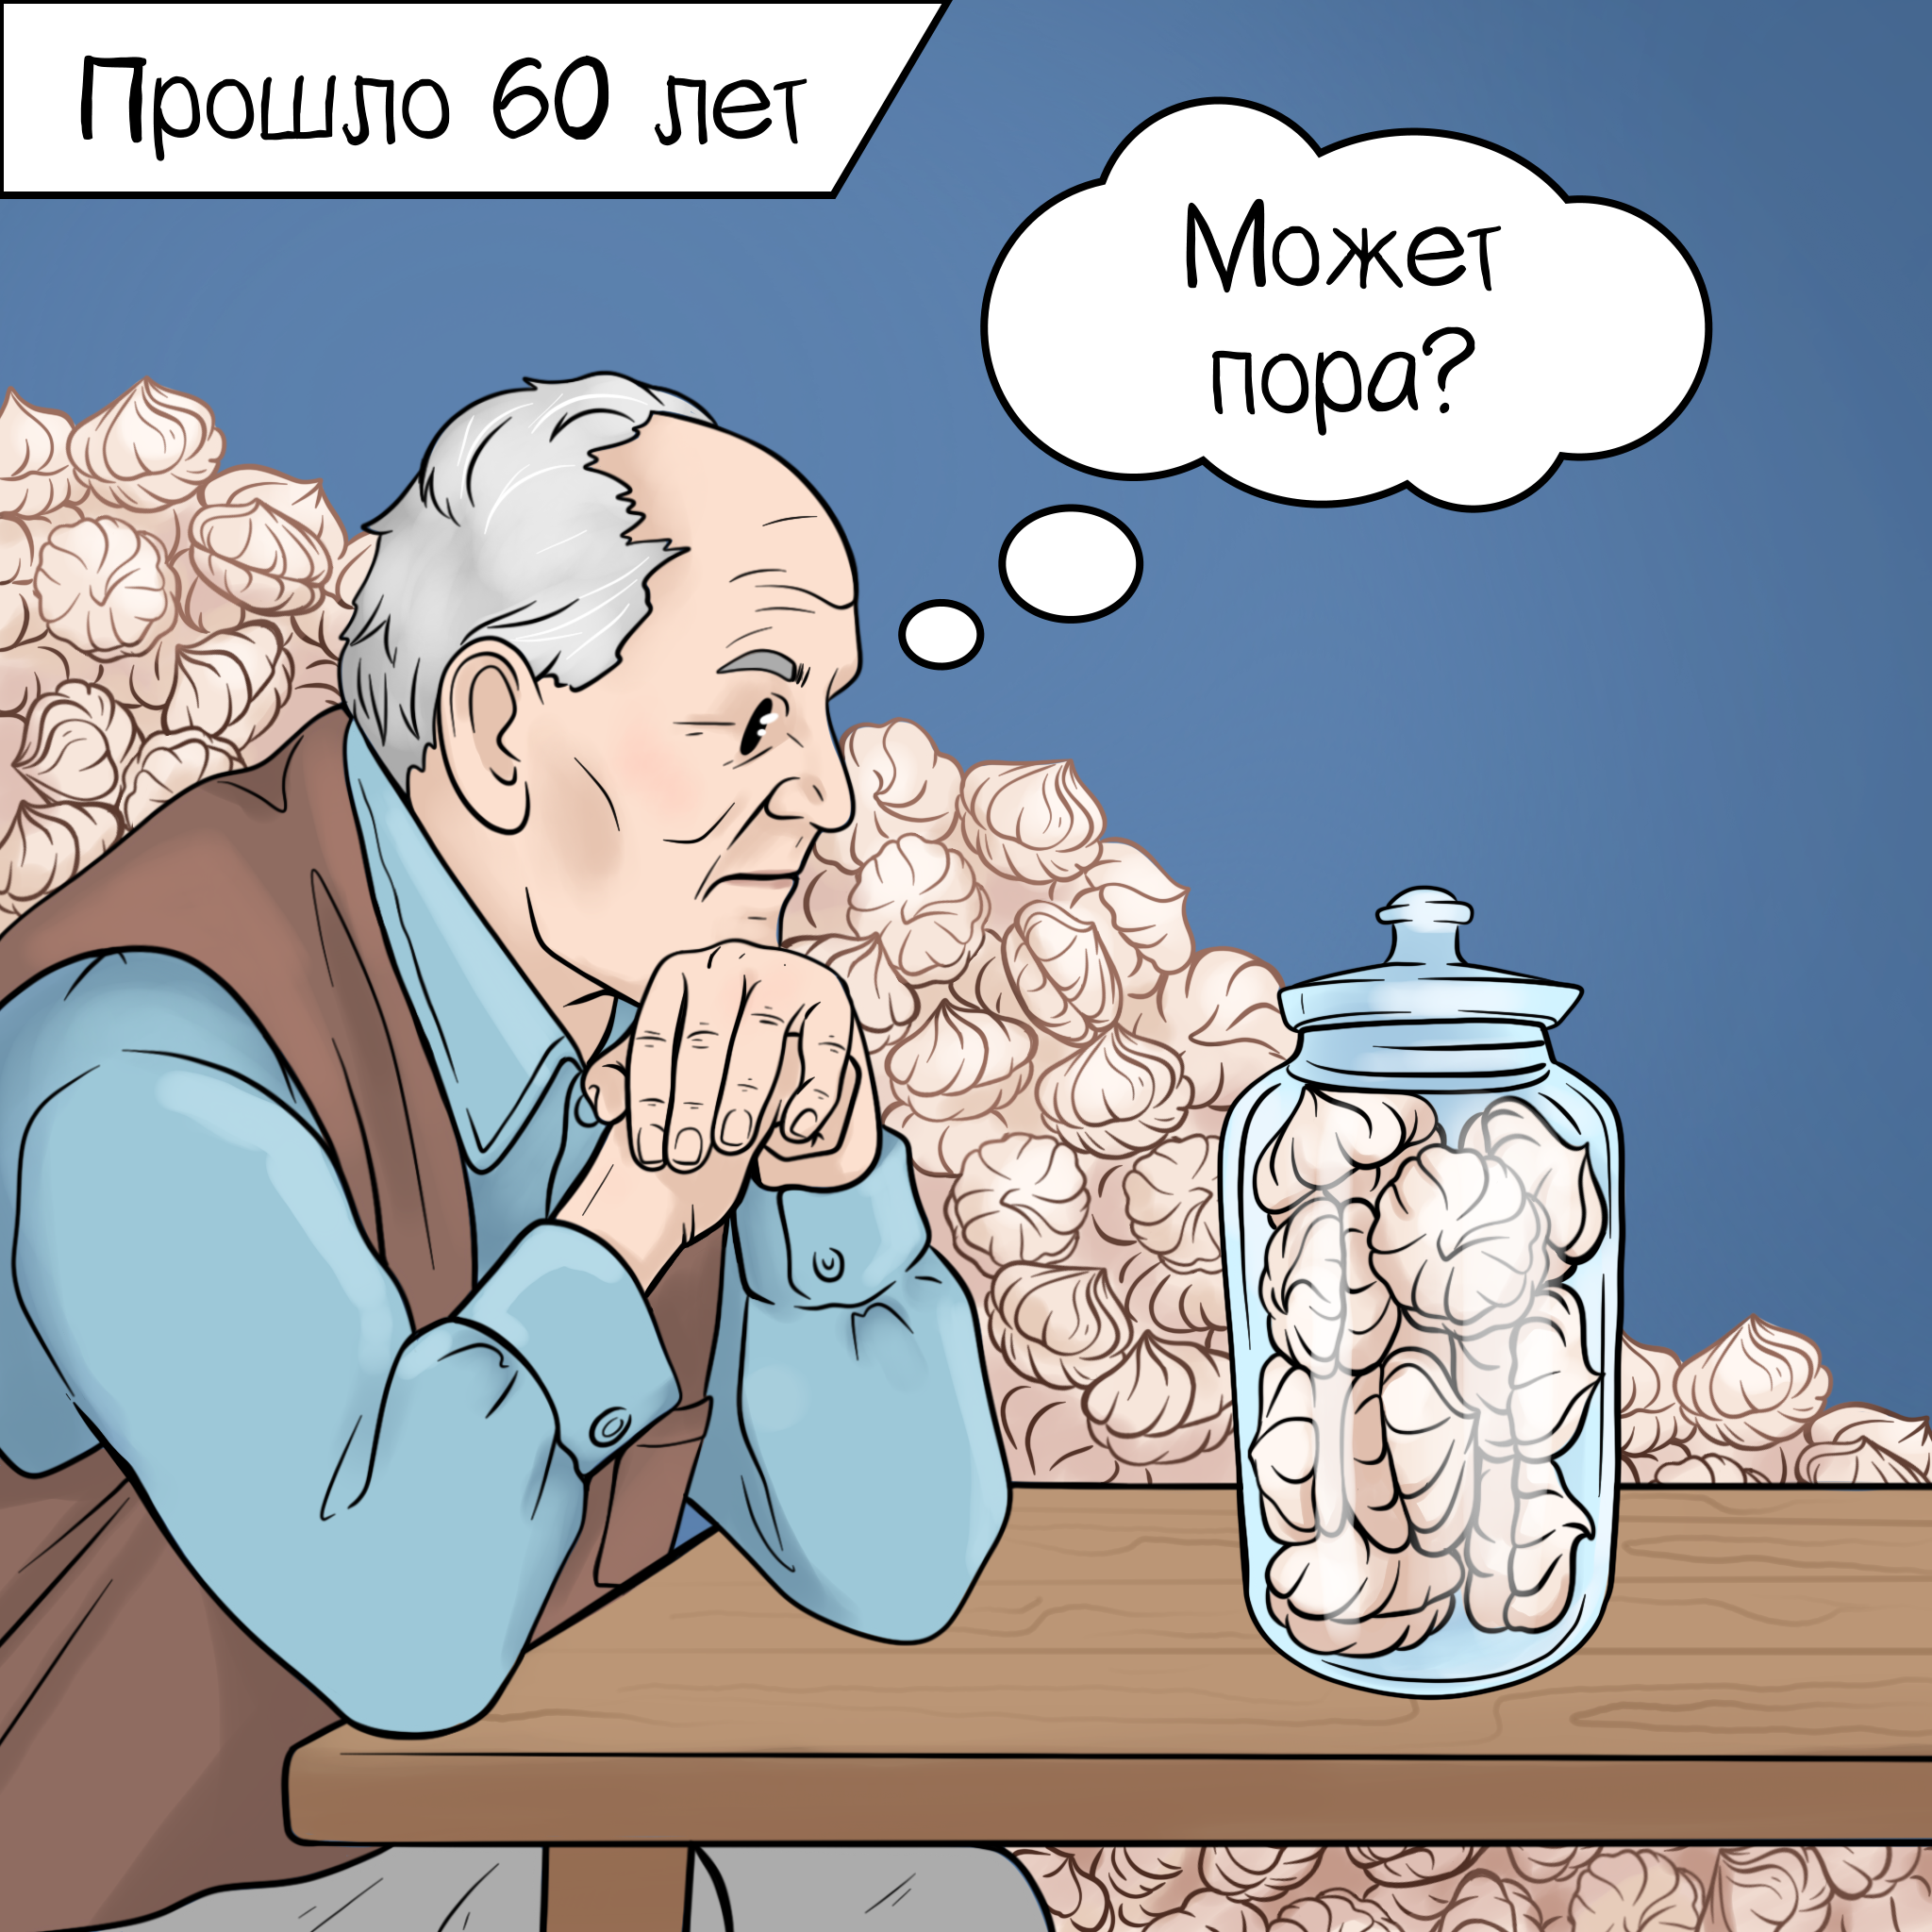
Это еще один пример проклятия сберегателей. Знаменитый зефирный тест можно провалить двумя способами. Первый способ – это слопать зефирку сразу и не получить вторую. Но есть и второй способ – не съесть вообще ничего, и в итоге умереть, так и не попробовав угощения.
Умом мы все это понимаем. Но мозг сберегателя сопротивляется желаниям потратить накопленное. В голове прочно сидит мысль, что капитал не должен таять! Капитал не должен таять! Капитал не должен таять!
Я думал, что так только у меня. Но ничего подобного. Вот я сижу и читаю соцсети американских инвесторов. И у них плюс-минус те же тараканы в голове.
Как решить этот вопрос? На самом деле, по-разному. Например, перепрошить свое мировоззрение.
Американский инвестор Билл Перкинс написал даже про это отдельную книгу под названием «Умри по нулям». Ее еще иногда переводят «Умри с нулем на счету». Ее еще нет на русском языке, к сожалению. Но я снимал по этой книге отдельный ролик. Обязательно его посмотрите. Ссылка будет в подсказках и в описании.
Есть и другие варианты решения проблемы. И я, например, использую костыль: когнитивную ошибку под названием ментальный учет. Мой мозг почему-то думает, что если проедать только дивиденды и купоны, то капитал вроде как не тает. Хотя математически это, конечно, не так.
Либо второй вариант ментального учета: мы делим входящие потоки по категориям, по качеству. Например, дивиденды и купоны мы храним на брокерском счету и стараемся использовать их по минимуму. Считаем вроде как эту форму, эту разновидность денежного потока более качественной, а живем на «шальные» деньги. Здесь слово шальные в кавычках. Это доход от бизнеса, это доход от рекламы и так далее.
Есть и математический подход. Это использовать правильный алгоритм проедания зефирок. Здесь я не буду смущать вас обилием цифр. Дам в описании ссылки на серию статей моего коллеги Дмитрия Никитенко. Он этой проблеме уделил достаточно большое внимание.
45-летние
Идем дальше. Еще одна страшилка. В 21-м году я опубликовал в Дзене статью под названием «Мы никому не нужны после 45 лет». Текст прочитали 234 000 человек. Затем я записал ролик на эту тему. И видео посмотрели более полумиллиона человек.
Я стал изучать тревогу 45-летних под микроскопом. И вот что понял. Нас не сильно беспокоит временная потеря дохода. Но мы до ужаса боимся того, что если вот сейчас, к примеру, в 45 лет нас уволят, то мы уже не сможем найти высокооплачиваемую работу.
Я думаю, что с этой тревогой один лишь психотерапевт не поможет. Тут придется работать в долгую.
Первый вариант проработки. В сытые годы мы приличную часть излишков направляем себе в будущее. Здесь мы конвертируем карьерный капитал, которого в избытке пока мы молоды, в финансовый капитал. То есть, нам нужно, чтобы финансовый капитал мог обеспечивать нас до глубокой старости.
Второй вариант. Мы пытаемся достичь того, чтобы карьерный капитал не протухал как можно дольше. Например, ищем профессии, в которых возраст не играет определяющую роль. Те же агенты по недвижимости с возрастом, например, могут зарабатывать даже больше. Потому что чем больше морщин, тем больше доверия. Или мы учимся строить бизнес, из которого нас нельзя уволить. Я думаю, что оба варианта можно и нужно комбинировать.
Мне конец
Теперь перейдем к проблемам посложнее. Иногда тревога может завести наш организм в штопор. Специалисты называют такое состояние тревожным расстройством.
Я был в таком состоянии пару раз в жизни, врагу не пожелаешь. Обычно ему предшествуют какие-то тяжелые события. У мужчин – это потеря бизнеса, банкротство и так далее.
В такие моменты мы попадаем под влияние катастрофизации. То есть, мы смотрим на угрозы через бинокль с десятикратным увеличением. Психотерапия в этом случае помогает редко, потому что человек говорит: «У меня вот настоящие проблемы. Как мне поможет работа с мыслями и чувствами?».
Вы должны понимать, что тревожное расстройство – крайне опасное состояние. Его нельзя преодолеть логикой, хитростью, медитацией, там, чтением книг о психологии или прослушиванием роликов на Ютюбе.
Есть несколько признаков того, что вы уходите в штопор. Выделю основные:
· Беру тесты на определение тревожности (их можно нагуглить в интернете). Если они показывают средний уровень и выше, то это повод для беспокойства
· Еще признаки. Вы теряете сон
· у вас меняется аппетит: либо пропадает, либо наоборот начинается жор
· и в голове у вас появляются суицидальные мысли
Если вы наблюдаете у себя что-то подобное, то обязательно просите помощи у близких и бегите на прием к специалисту.
Здесь вас будут поджидать подводные камни. Ну, во-первых, в вашу сторону полетит слишком много спасательных кругов. И это может сбить с толку.
Тут правильнее всего как поступить? Обратиться к тем, кто уже был в таком состоянии и, что важно, выбрался из него. Бросьте клич по приятелям бизнесменам, почти наверняка кто-то уходил в штопор хотя бы раз в жизни и их опыт более ценен.
И вторая проблема – это наш перфекционизм, желание вылезти из трясины здесь и сейчас. К сожалению, катастрофизация лечится только временем и маленькими шагами. То есть, планомерной работой. Мозгу нужно какое-то время, чтобы привыкнуть к новой реальности. Вам понадобится в любом случае от 2 до 6 месяцев. Может быть кому-то даже больше.
За это время важно не наломать дров с вашими сбережениями. И тут нам на помощь приходит та самая подушка безопасности – базовый инструмент для инвестора.
Эволюция тревоги
И в завершении вот такая мысль. Вы должны понимать, что наша финансовая тревога все время эволюционирует. Богатые люди беспокоятся о деньгах точно так же, как и бедные. Только их мозг крутит им другие фильмы ужасов.
Когда из бедняка я превратился в представителя среднего класса, то перестал беспокоиться, например, по поводу стоимости продуктов. Но сразу начал переживать по поводу разного рода нежданчиков и их стоимости. Это болезни, потеря дееспособности и так далее.
Затем размер моего капитала стал внушительным, мозг понял, что теперь я могу оплатить типовые нежданчики. И я стал фокусироваться на беспокойстве о будущем: судьбе бизнеса, судьбе капитала, судьбе страны и даже судьбе капитализма.
Можно ли совсем перестать беспокоиться по поводу денег? Я думаю, что нет. Можно ли снизить уровень беспокойства? Однозначно, да. Меня, например, как сберегателя греют две мысли. Первая – я не вру себе и работаю в этом направлении. И вторая – в реальности проблем все-таки больше у тех людей, которые вообще не беспокоится о деньгах.
Коллеги, в комментариях я призываю вас делиться опытом. Расскажите, пожалуйста, о своих тревогах (финансовых тревогах) и о том, как вы их преодолевали. Мне это очень интересно. Это тоже позволит обогатить мой опыт.
Ссылка на ролик:
Полезные ссылки:
🔗 Никитенко про жизнь капитала на российском рынке https://capital-gain.ru/posts/withdrawal-strategies-comparison/
🔗 Никитенко про риск последовательности доходностей https://capital-gain.ru/posts/sequence-of-returns-risk/
🔗 Никитенко про фиксированный доход https://capital-gain.ru/posts/fixed-income-strategies/
📺 Ролик про книгу Билла Перкинса https://youtu.be/6RoErBp9ja8