Нақд пул операциялари
@GoraBux
Мундарижа:
– нақд пул кассага қандай қабул қилинади;
– нақд пул кассага қабул қилинганда нима қилиш керак;
– нақд пул кирим қилинганини бухгалтерия ҳисобида қандай акс эттириш керак;
– ҳисоб-китоб ҳисобварағидан қайси мақсадлар учун пул олиш мумкин;
– ҳисоб-китоб ҳисобварағидан пул қандай олинади;
– нақд пул учун комиссия қандай ҳисобга олинади;
– пул кассадан қандай берилади;
– пул кассадан берилганда нима қилиш керак;
– пул ишончнома асосида қандай берилади;
– кассадан нақд пул берилиши бухгалтерия ҳисобида қандай акс эттирилади;
– касса қолдиғи лимити;
– нақд пул банкка қандай топширилади;
– банкка нақд пулни топшириш қандай расмийлаштирилади;
– банкка топширилган нақд пулни бухгалтерия ҳисобида акс эттириш;
– нақд пул сақланиши қандай таъминланади;
– касса ҳужжатларининг сақланиш муддатлари;
– касса операциялари тўғрисидаги қонун ҳужжатларига риоя қилмаслик учун жавобгарлик.
Юридик шахслар нақд пулни ҳисоб-китоблар ёки операцияларни амалга оширишда ишлатишади:
- жисмоний шахс билан (товарлар, ишлар, хизматларни сотишда нақд пул қабул қилиш, товарларни қайтаришда нақд пул бериш, ишлар ва хизматларни қабул қилишдан бош тортилганда);
- ходимлар билан (иш ҳақи, мукофот пули ва нафақани тўлашда, хизмат сафари учун нақд пулни ҳисобдор шахсга беришда, ортиқча берилган нақд пуллар ва ҳисобдор шахслар фойдаланмаган суммаларни қайтариб олишда);
- таъсисчилар билан жисмоний шахслар (устав капиталига улушларни қабул қилиш ва беришда, қарзлар, текинга берилган молиявий ёрдамлар, дивидендлар тўлашда);
- маҳсулот ишлаб чиқарувчилар ва товарларни улгуржи партияларда сотувчилар билан. Битта шартнома бўйича нақд тўланадиган сумма 100 баробар БҲМдан ошмаслиги керак 08.03.2019 й. 201-сон ВМҚ илова 2-б.;
- банк билан (банк кассасига нақд пул топширишда ва банк ҳисобварағидан уни олишда).
Қонунчилик корхоналар ва якка тартибдаги тадбиркорлар ўртасида ҳисоб-китобларда нақд пул ишлатишни таъқиқламайди 08.03.2019 й. 201-сон ВМҚ илова 2-б.. Бироқ амалда фақат нақдсиз шаклда ҳисоб-китоб қилинади, чунки банк бундай мақсадлар учун нақд пул бермайди ва барча нақд пул тушумларини инкассация қилиш керак бўлади.
Нақд пул кассага қандай қабул қилинади
Ташкилот кассасига нақд пул киритилади:
- операциячи-кассир (сотишдан нақд пул тушумлари);
- кассир (пуллар, чек бўйича банк ҳисобварағидан олинган ходимларнинг иш ҳақи ва бошқа тўловлари, умумий овқатланиш учун қишлоқ хўжалиги маҳсулотларини харид қилиш ва бошқалар учун);
- ҳисобдор шахслар (фойдаланмаган суммаларини);
- ходимлар (етказилган зарар ва қарзларни қайтаришида);
- таъсисчилар (устав капиталига улуш шаклидаги, молиявий ёрдам ёки қарзлар).
Нақд пул маблағлари қайси манбадан олинганидан қатъи назар, уни олган кунида ташкилот кассасига тушганлигини ҳужжатлаштиринг (кирим қилинг).
Нақд пул кассага қабул қилинганда нима қилиш керак
Кассага нақд пул қабул қилинганда:
- қабул қилинган суммага кирим касса ордери (ККО) расмийлаштиринг ва унга квитанцияни илова қилинг;
- ККОни кирим касса ордерларини рўйхатга олиш китобида рўйхатга олинг;
- пул топширган шахсга пулни қабул қилганингизни тасдиқловчи квитанцияни (ККОнинг ажратиладиган қисмини) ёки бошқа ҳужжатни (чек, талон) беринг;
- иш куни охирида керакли ёзувларни касса дафтарига киритинг.
Кассадаги касса кирим ордерлари билан тасдиқланмаган нақд пуллар кассадаги ортиқча пул ҳисобланади ва ташкилот даромадига киритилади Қоида 22-б., АВ рўйх. 2687 22.06.2015 й. Қоида 28-б. АВ рўйхат рақами 2687, 22.06.2015 й..
Нақд пул қабул қилинганини бухгалтерия ҳисобида қандай акс эттириш керак
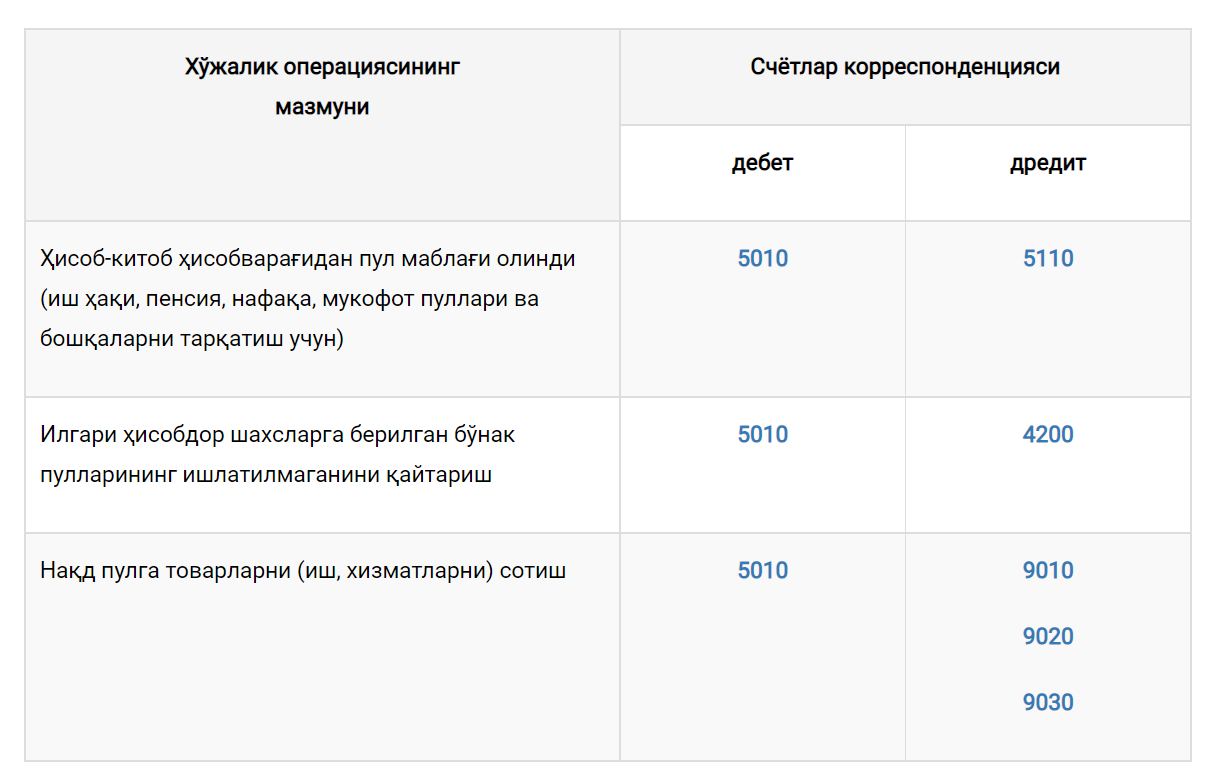
Пул маблағларини киритиш операцияларини 5010 «Миллий валютадаги пул маблағлари» счётининг дебетида счётлар корреспонденцияси асосларига биноан акс эттиринг.
Ҳисоб-китоб ҳисобварағидан қайси мақсадлар учун пул олиш мумкин
Банк ҳисобварағидан нақд пулни қуйидагиларни тўлаш учун олиш мумкин:
- иш ҳақи ва унга тенглаштирилган тўловлар;
- пенсия, нафақа, стипендия;
- хизмат сафари харажатлари;
- дивидендлар;
- умумий овқатланиш корхоналари ва тайёрлов корхоналари томонидан қишлоқ хўжалиги маҳсулотларининг хариди учун ҳисобли пул. 08.03.2019 й. 201-сон ВМҚ илова 2-б.
- 100 баробар БҲМ доирасида товарларни партияларда улгуржи сотувчилар ва маҳсулот ишлаб чиқарувчиларга.
Банкдан қабул қилинган пулларни ташкилот кассасига кирим қилинг. Банкдаги ҳисобварақдан олинган нақд пул операцияларини бухгалтерия ҳисобида акс эттиринг.
Ҳисоб-китоб ҳисобварағидан пул қандай олинади
Корхона нақд пулни фақат асосий ҳисоб-китоб ҳисобварағидан олиш ҳуқуқига эга.
Нақд пулни олиш учун:
- ҳар йили январь ойи охиригача банкка ҳисоб-китоблар тўғрисида маълумотнома тақдим этинг. Ҳисоб-китоб ҳисобварағини биринчи марта очганда ёки бошқа банкка ўтганда буни кейинги ойнинг бошланишига қадар бажаринг 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 6-б.;
- чек дафтарчасини расмийлаштиринг;
- нақд пулни қабул қилиб олувчига ишончномани тақдим қилинг;
- нақд пул олиш мақсадини ҳужжат билан асосланг.
Нақд пул олиш арафасида пулни захиралаш учун талаб қилинадиган миқдор ҳақида банкка хабар беринг. Уларни қабул қилиб олиш учун пул чекини тўлдиринг.
Банк пулни қуйидаги ҳолатда беради:
- чек қоида бўйича, бўяб ёзишлар ва тузатишларсиз тўлдирилган бўлса;
- чек тўлдирилган кундан 10 календарь кун ичида банкка тақдим қилинган бўлса, ушбу муддатга кирувчи 11.07.2008 й. АВ рўйх. рақами 1834-сон Йўриқнома 57-б.;
- пулни чекда кўрсатилган шахс қабул қилиб олади 11.01.2008й. АВ рўйх. рақами1834-сон Йўриқнома 34-б.. Олувчи шахсини тасдиқловчи ҳужжатни кўрсатиши лозим (паспорт, яшаш учун рухсати ёки ҳарбийлик гувоҳномаси).
Чекда нақд пулни олишнинг мақсадини кўрсатинг 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 30-б.. Қабул қилиб олинган нақд пулларни фақат шу мақсадлар учун ишлатинг.
Нақд пул олиш учун комиссия қандай ҳисобга олинади
Ҳисоб-китоб ҳисобварағидан нақд пул маблағлари олганда банк комиссия олади. У фоизларда ёки қатъий суммаларда белгиланади.
Нақд пулни олиш бўйича тариф банк билан тузилган хизмат кўрсатиш тўғрисидаги шартномада кўрсатилган бўлиши керак.
Нақд пул учун олинган комиссияни 9430 «Бошқа операцион харажатлар» счётининг дебетига олиб боринг, корреспонденцияси билан 5110 «Ҳисоб-китоб счёти» бўйича кредитига.
Buxgalter.uz тавсия қилади
Банк нақд пул олиш учун тўлов олади. Шундай қилиб, дивидендларни тўлаш мақсадида олинган нақд пул учун комиссия 10 фоизгача бўлиши мумкин. Дивидендларни таъсисчиларнинг картасига ўтказиш фойдалироқ бўлади. Бу операция учун комиссия 1-2 фоизни ташкил этади, холос.
Пул кассадан қандай берилади
Ташкилот кассасидан нақд пул бериш мумкин:
- корхона ходимларига (иш ҳақи ва унга тенглаштирилган тўловлар шаклида – мукофот, таътил пули ва бошқалар, моддий ёрдам, нафақа, ҳизмат сафари, ҳисобдор шахсларга ва бошқа мақсадлар учун);
- таъсисчиларга (дивидендлар, нақд олинган қарзларни қайтариш);
- фуқаровий-ҳуқуқий хусусиятдаги шартномалар бўйича иш ва хизматларни бажарган шахсларга (иш, хизматлар натижаларини қабул қилиш бўйича бўнак ва тўловлар);
- инкассаторга (сотишдан нақд тушум);
- кассир ёки бошқа ваколатли ходимга (банкка топшириш учун депонентланган сумма ва нақд пулнинг лимитдан ошиқчаси).
Вазият
Директор кассага кирим қилинган нақд тушум пулидан унга ҳисобот эвазига беришни буюрди. Кассир буни рад этди – Барча пул тушумлари кассага кирим қилиниши ва банкка топширилиши керак. Нақд пул тушумларини ходимлар ёки учинчи шахсларга тўлаш учун ишлатиш таъқиқланади. Нақд пул тушумидан фақат мижозлар ёки харидорларга қайтарилган товарлар, бажарилмаган ишлар, кўрсатилмаган хизматлар учун пул бериш мумкин, агар уларга нақд пул тўланган бўлса.
Пул кассадан берилганда нима қилиш керак
Кассадан нақд пул беришдан олдин ҳужжатларни расмийлаштиринг:
- иш ҳақи, мукофот ва бошқаларни тўлашда – ҳисоб-китоб тўлови, тўлов қайдномалари ёки чиқим касса ордери (ЧКО);
- ҳисобдор шахс, таъсисчилар ёки бошқа шахсларга бир марталик тўловларни бериш учун – чиқим касса ордери.
Банкка топшириш ва ташкилотнинг ҳисоб-китоб ҳисобварағига ўтказиш учун кассадаги нақд пуллар (тушум, депонентланган сумма ва бошқалар) ҳам чиқим касса ордерлари асосида берилади.
Шундан сўнг, ҳужжатларни бош бухгалтер ва раҳбарга имзолатиб, чиқим касса ордери рўйхатга олинадиган дафтардан ЧКОни рўйхатдан ўтказинг ва кассага беринг. Агар ЧКОга илова қилинган ҳужжатларда раҳбарнинг ижозат берувчи ёзуви бўлса, раҳбар ЧКОга имзо қўйиши шарт эмас.
Пул беришдан олдин кассир:
- бухгалтер ва раҳбарнинг имзоси мавжудлиги ва уларнинг мавжуд намуналарга мувофиқлигини;
- сўзлар билан ёзилган суммалар, рақамлар нақд пул маблағлари суммалари билан мос келишини;
- касса ҳужжатларида кўрсатилган тасдиқловчи ҳужжатларнинг мавжудлигини;
- қабул қилувчининг Ф.И.Ш.ни у томонидан тақдим қилинган шахсий ҳужжатлари маълумотларига мослигини текширади.
Агар пул чиқим ордери билан берилса, кассир пул олувчи томонидан тақдим этилган шахсий ҳужжатининг маълумотларини унга ёзиши ва ордерга қўл қўйиши керак.
Чиқим ордерлари бўйича нақд пулларни фақат у тузилган куни беринг. Тўлов ва тўлов ҳисоб-китоб қайдномалари бўйича буни расмийлаштирилган кунни ҳисобга олган ҳолда 3 кун ичида амалга ошириш мумкин. 22.06.2015 й. АВ рўйх. рақами 2867-сон Қоидалар 8-б.
Buxgalter.uz тавсия қилади
Пулларни санаётганингизда олувчи ҳаракатларингизни кузата олсин. Олувчи олинган нақд пулларни кузатувингиз остида санаб олишга ҳақли. Бу хато қилиш хавфини камайтиради ва кейинчалик олувчи томонидан бўладиган эътирозларнинг олдини олади.
Иш куни охирида кассир кунлик барча операциялар ва нақд пул қолдиғини касса дафтарига киритади. Унга имзо қўйиб, касса ҳужжатлари ва кассир ҳисоботини бухгалтерияга беради.
Пул ишончнома асосида қандай берилади
Ишончнома бўйича нақд пулни беришда:
- олувчи билан ЧКОда кўрсатилган ҳисоб-китоб тўлови ёки тўлов қайдномаси, ишончномада кўрсатилган ишонч билдирувчилар бир хил шахс ҳисобланишини;
- ишончномада кўрсатилган ваколатли шахснинг тўлиқ Ф.И.Ш. шахсини тасдиқловчи ҳужжат маълумотларига мос келишини текширинг.
Ҳисоб-китоб тўлови (тўлови) қайдномасида нақд пул олишга ваколат берилган шахснинг имзоси олдида «ишончнома бўйича» деган ёзувни киритинг.
ККОга илова қилинг (ҳисоб-китоб тўлови қайдномаси, тўлов қайдномаси):
- ишончнома бир марталик пул олиш учун берилган бўлса, унинг аслини;
- бир нечта тўловлар ёки турли ташкилотлардан пулларни олиш учун ташкилот томонидан тасдиқланган ишончнома нусхаси. Кассадан нақд пул берилиши бухгалтерия ҳисобида қандай акс эттирилади
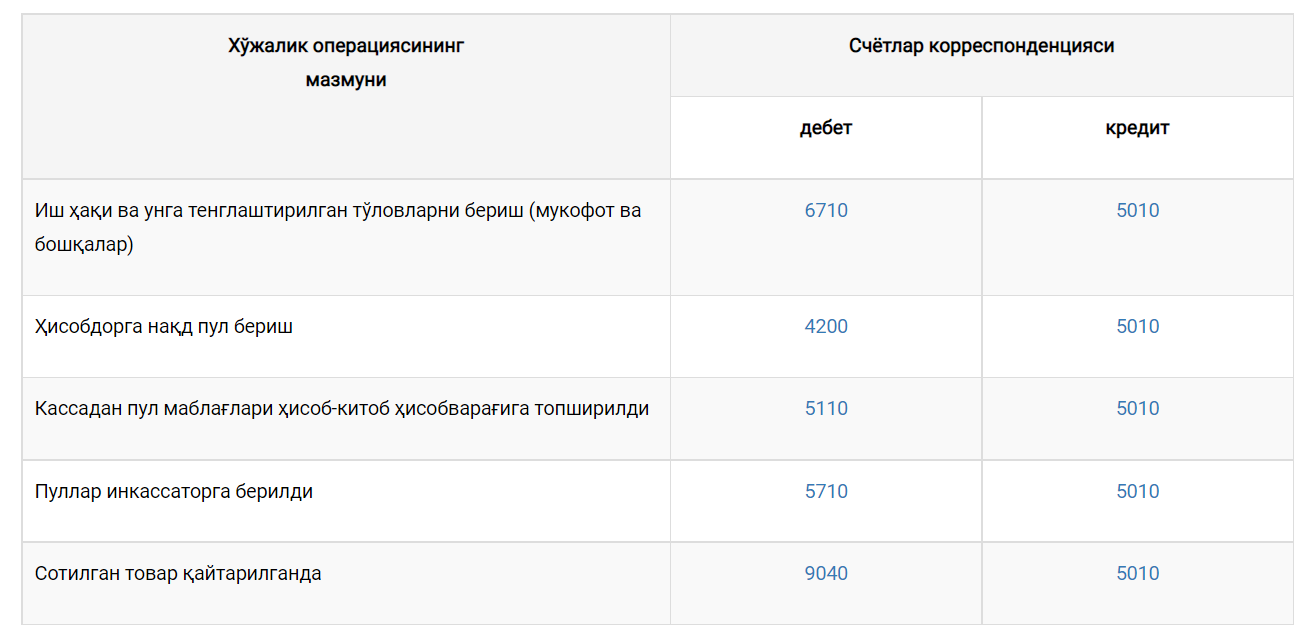
Кассадан нақд пул берилишини бухгалтерия ҳисобида рўйхатга олинг. Пул бериш бўйича операцияларни 5010 «Миллий валютадаги пул маблағлари» счётининг кредитида счётлар корреспонденцияси асосларига биноан акс эттиринг.
Касса қолдиғи лимити
Касса лимити – бу кун охирига сиз кассада қолдиришга ҳақли бўлган нақд пул суммаси. Нақд пул суммасини кассада фақат белгиланган чегаралар доирасида, яъни банк билан келишилган лимит бўйича сақланг 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 8-б..
Нақд пул тушумига эга бўлган корхоналар учун тўғри ҳисоблаб чиқилган ва банк билан келишилган касса нақд пул лимити муҳим. У корхона фаолиятини кейинги иш куни эрталаб давом эттириши учун керак. Масалан, кассир харидорга сотилган товар учун қайтим бериши керак бўлади.
Нақд пул тушумига эга бўлмаган корхоналар одатда касса лимитига эга эмас. Аммо, бу ҳолатда ҳам банк билан келишган ҳолда ўртача кунлик касса харажатлари чегарасида белгиланиши мумкин 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 18-б. .
Қишлоқ хўжалиги маҳсулотларини тайёрловчи корхона ва қайта ишловчилар кассасига нақд пул бўйича белгиланган лимит қолдиғига қишлоқ хўжалиги маҳсулотларини аҳолидан сотиб олиш мақсади учун банкдан олинган нақд пуллар киритилмайди 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 8-б.
Касса лимити корхонатомонидан йил бошида банк билан келишган ҳолда белгиланади. Январь ойининг охиригача асосий ҳисобварақ жойлашган банкка ҳисоб-китоблар тўғрисида маълумотномани тақдим этишингиз керак. Ҳисоб-китоб ҳисобварағини биринчи марта очганда ёки бошқа банкка ўтганда бундай маълумотномани кейинги ойнинг бошланишига қадар тақдим этинг.
Агар Маълумотномани топширмасангиз ва банк билан лимитни келишиб олмасангиз, корхона учун у ноль деб ҳисобланади ва банкка топширилмаган барча нақд пул – лимитдан ортиқча бўлиб қолади 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 21-б.
Агар касса айланмаси ёки тушумни топшириш шартлари ўзгарса, банк билан келишган ҳолда касса лимитини қайтадан кўриб чиқиш мумкин 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 22-б.
Белгиланган лимитни раҳбарнинг буйруғи билан барча таркибий бўлинмаларга етказиш шарт 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 19-б.
Лимитдан ошган пуллар, иш ҳақи ва унга тенглаштирилган тўловларни тўлаш учун банкдан олинган маблағлар бундан мустасно, ҳар куни банкка топширилиши керак 01.05.2018 й. АВ рўйх. рақами 3003-сон Йўриқнома 17, 23, 24-б.
Нақд пул банкка қандай топширилади
Кассада лимитдан ошган ҳамма нақд пулларни банкка топширинг. Агар корхонанинг ўртача кунлик нақд тушумлари қуйидагиларни ташкил этса:
- 20 БҲМдан юқори – уни ҳар куни банкка топширинг;
- 20 БҲМдан кам – пулни банкка топшириш учун ўзингизга қулай даврийликни танланг. Масалан, 2 кунда бир марта, ҳафтада бир ва бошқалар.
Пулни банкка қандай топшириш керак – инкассация хизмати орқали ёки шахсан ташриф буюриш орқали – ўзингиз ҳал қилинг 30.10.2018 й ПФ-5564.
Нақд пулни банкка топшириш қандай расмийлаштирилади
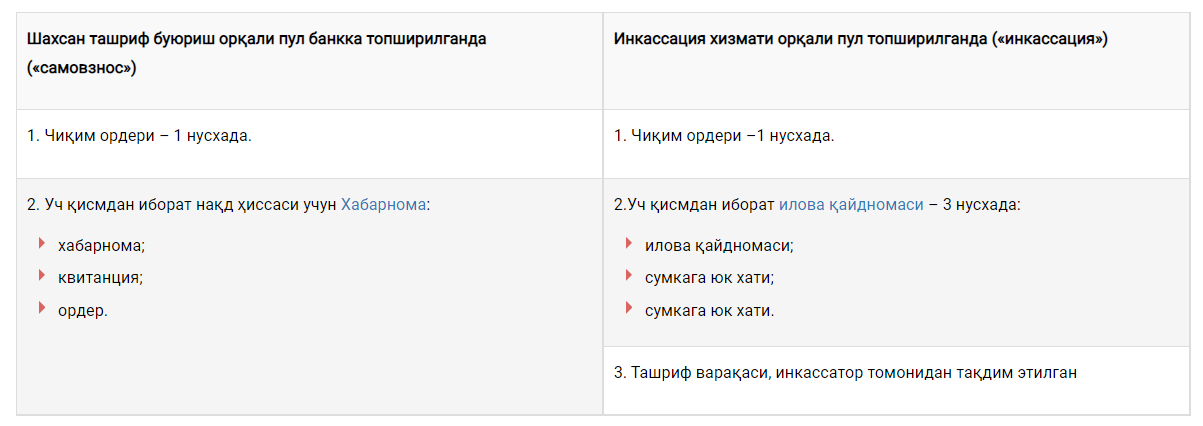
Нақд пулни банкка топшириш усулидан қатъи назар, чиқим касса ордери расмийлаштиринг ва касса дафтарига ёзув киритинг.
Сизга қуйидаги ҳужжатлар керак бўлади:
Банкка топширилган нақд пулни бухгалтерия ҳисобида акс эттириш
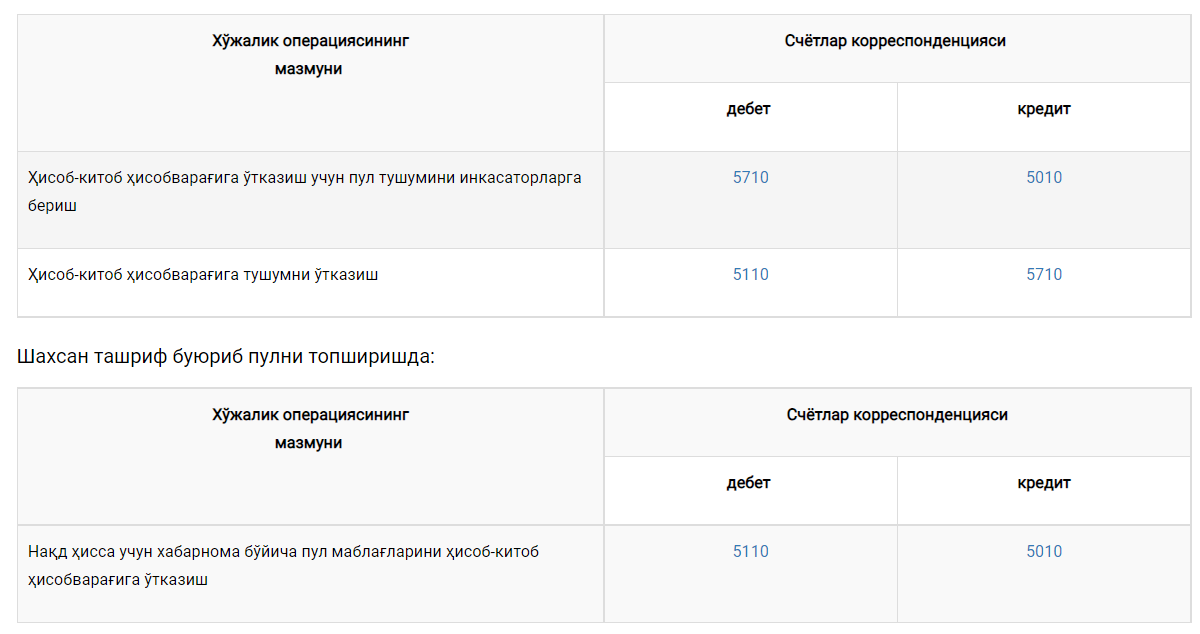
Бухгалтерия ҳисобида банкка нақд пулни топширишни акс эттиринг.
Инкассаторлар орқали пул топширилганда:
Нақд пул сақланиши қандай таъминланади
Нақд пул тўловлари учун ҳар бир ташкилотда алоҳида хона кўринишидаги кассага эга бўлиш керак. Агар нақд пул тўловлари бўлмаса, касса учун алоҳида хона бўлиши талаб қилинмайди.
Кўпинча ташкилотлар нақд пул тушумига эга бўлмайди, лекин иш ҳақи ва унга тенглаштирилган тўловларни тўлаш учун банкдан пул олади ва касса иши ташкил қилиш учун алоҳида хонага эга эмас. Бундай ҳолда, сейф сотиб олинг ва уни маъмурият хонасига жойланг. Иш ҳақи тўланадиган кунлари бу хона корхонанинг кассаси сифатида фойдаланилади. Ҳар қандай ҳолатда ҳам нақд пул сақланиши хавфсизлигини таъминлаш учун ташкилот раҳбарияти жавобгар бўлади.
Кассада қуйидагилар сақланиши керак:
- ташкилотга тегишли барча нақд пуллар;
- унинг барча пул ҳужжатлари – почта маркалари, авиабилетлар ва бошқалар.
Ташкилотга тегишли бўлмаган пул ва қимматбаҳо нарсалар сақланиши мумкин эмас.
Хавфсизликни таъминлаш мақсадида:
- касса эшикларини очиқ қолдирманг, нақд пул билан ишлаётганда уни ичкари томондан қулфлаб олинг;
- касса ишига алоқаси бўлмаган шахсларнинг хонага киришига йўл қўйманг;
- нақд пул ва бошқа қимматбаҳо нарсаларни фақат ёнғинга чидамли шкафларда (сейфларда) сақланг. Иш куни тугагач, уни калит билан қулфланг ва кассир муҳри билан муҳрланг.
Метал шкафлар калитлари ва муҳрлар кассирда сақланади. Уларни ёнингизда сақланг, бегона шахсларга берманг ва ҳисобга олинмаган дубликатлар тайёрлатманг.
Ҳисобга олинган дубликат калитларни ташкилот раҳбарида кассир томонидан муҳрланган ҳолда пакетда сақланг. Уларнинг мавжудлигини ҳар чоракда камида бир марта назорат тартибида текширинг. Бунинг учун ташкилот раҳбарининг буйруғи асосида махсус комиссия тузилади.
Агар калит йўқолганини аниқласангиз, ҳодиса ҳақида ички ишлар органларига хабар беринг ва метал шкаф қулфини алмаштиринг.
Кассадаги пулларнинг сақланиши учун бевосита кассир ёки унинг вазифасини бажарувчи ходим жавоб беради. У моддий жавобгар шахс ҳисобланади ва унинг айби билан етказилган зарарни иш берувчига тўлиқ миқдорда қоплашга мажбурдир МК 203-м. 1-хатбоши. Шунинг учун кассирни ишга қабул қилишда ёки унинг вазифалари бошқа ходимга ички ўриндошлик асосида юклатилганда:
- тўлиқ моддий жавобгарлик тўғрисида шартнома тузинг;
- ходимни, унинг ҳуқуқ ва мажбуриятлари акс эттирилган кассирнинг лавозим йўриқномаси ва юридик шахслар томонидан касса операцияларини юритиш қоидалари билан имзо асосида таништиринг.
Касса ҳужжатларининг сақланиш муддатлари
Бирламчи ҳужжатлар, шу жумладан касса ҳужжатлари ҳисобот давридан кейинги камида 5 йил мобайнида сақланиши керак. Бу Солиқ кодексининг 79- моддаси 1-қисмидан, «Бухгалтерия ҳисоби тўғрисида»ги қонуннинг 29-моддасидан, «Ўзархив» агентлиги томонидан ишлаб чиқарилган ва тасдиқланган бошқарув ҳужжатларининг Намунавий рўйхатидан келиб чиқади.
Касса операциялари тўғрисидаги қонун ҳужжатларига риоя қилмаслик учун жавобгарлик
Касса операцияларини юритиш тартибини бузганлик учун ташкилот мансабдор шахслари 10 дан 15 БҲМгача миқдорида жаримага тортилишлари мумкин МЖТК 175-м. 3-қ.
Агар сиз:
- ташкилотнинг нақд пул маблағларини кассага кирим қилмасангиз ёки тўлиқ кирим қилмасангиз;
- белгиланган лимитдан ортиқча нақд пулларни кассада сақласангиз;
- банкдан олинган нақд пулларни ўз мақсадларида эмас, балки бошқа мақсадларда ишлатсангиз;
- нақд пулни сақлаш қоидаларига амал қилмасангиз, жазоланасиз.
Вазият
Меҳмонхонада инкассация хизматининг кечқурунги ташрифидан кейин кечки сменадан кассага нақд пул тушуми кирим қилинди. Агар касса қолдиғи лимитдан ошса, ташкилот мансабдор шахсларини жазолашадими? – Инкассация хизматининг кечқурунги ташрифидан кейин кассага кирим қилинган нақд пуллар ўрнатилган лимитга кирмайди. Шунинг учун бу вазиятда қонун бузилиши ҳолати мавжуд эмас Йўриқнома 18-б. АВ рўйхат рақами 3003, 01.05.2018 й..