Моддий наф тарзидаги қандай даромадлар жами даромадга киритилади
@GoraBuxgalterov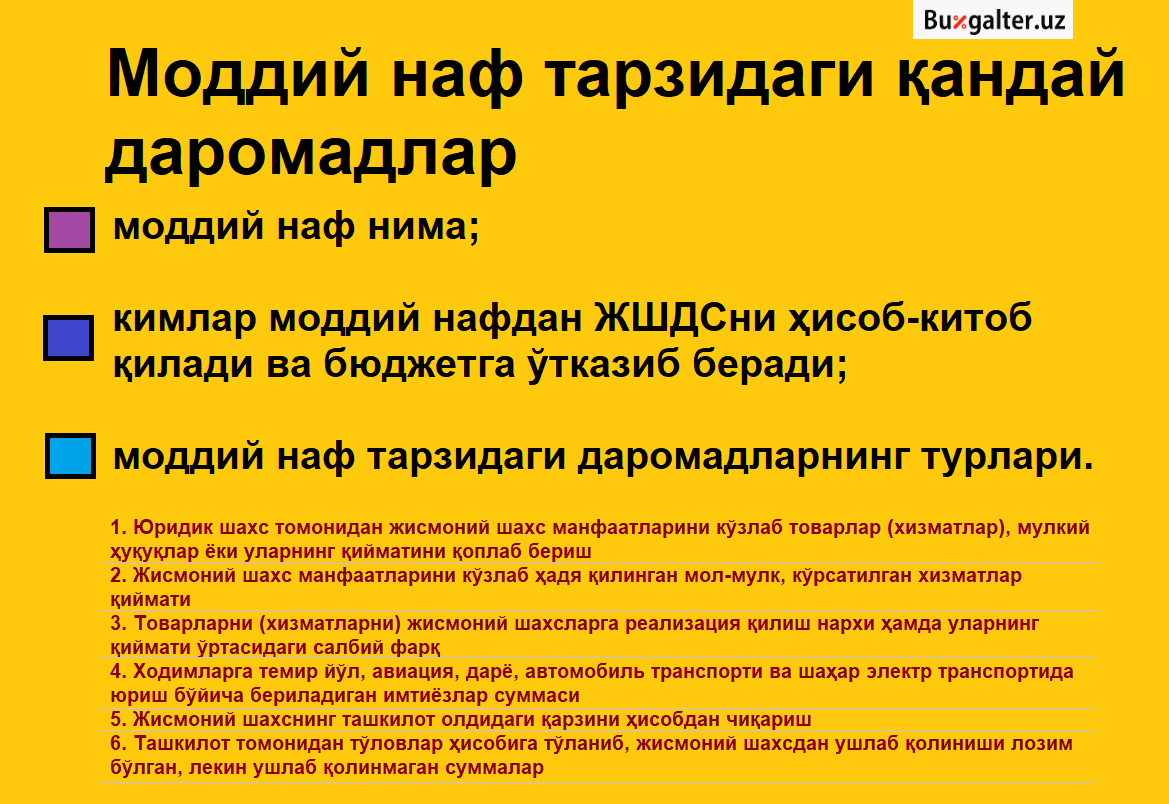
Моддий наф нима
Агар ташкилотингиз ходимларга маҳсулот ёки товарларни таннархидан паст нархларда берса, улар учун коммунал хизматлар, дам олиш уйларига йўлланмалар, санаторийларда даволаниш ва ҳ.к.ларни тўлаб берса, ходимлар моддий наф шаклидаги даромад оладилар. Яъни, моддий нафни шундай одам оладики, бунда унинг шахсий манфаатлари йўлида юридик шахс томонидан тўлиқ ёки қисман нима бўлса ҳам тўлаб берилади: маҳсулот, товар, хизмат, жарима ва ҳ.к. – ушбу суммани қоплаб бериш талаби қўйилмайди ёки қарзларидан воз кечилади.
Ким моддий нафдан ЖШДСни ҳисоб-китоб қилади ва бюджетга ўтказиб беради
Ушбу саволнинг жавоби мазкур даромадларни олувчи кимлар бўлиб ҳисобланишига боғлиқ. ЖШДС даромадларнинг тўлов манбаида ундирилади. Яъни, уни ташкилот – даромад манбаи ҳисоб-китоб қилади ва бюджетга ўтказиб беради. Бу қоида моддий наф тарзидаги даромадларга нисбатан амал қилади, лекин ҳар доим ҳам эмас.
Агар корхона ўзининг ходимига моддий наф тарзидаги даромадни тўласа, у ЖШДСни ушлаб қолишга мажбур.
Аммо, моддий нафни олувчи юридик шахснинг ходими ҳисобланмайдиган Ўзбекистон резиденти – жисмоний шахс бўлса, унда жисмоний шахснинг ёзма аризаси бўлганда ЖШДСни ушлаб қолмаслик мумкин СК 387-м. 2-қ..
Аризада жисмоний шахс қуйидагиларни баён қилиши лозим:
- даромад тўланганда ЖШДСни ушлаб қолмаслик тўғрисидаги илтимосни;
- декларация асосида унинг ўзи солиқни мустақил рвишда тўлаб беришини.
Мустақил тўлаш ҳуқуқидан фойдаланган жисмоний шахс ўтган йилдаги йиллик жами даромад тўғрисидаги декларацияни 1 апрелга қадар солиқ органларига тақдим этиши ва ЖШДСни мустақил равишда тўлаши шарт.
Моддий наф тарзидаги даромадларнинг турлари
Моддий наф тарзидаги даромадларга қуйидагилар киради СК 376-м.:
1. Юридик шахс томонидан жисмоний шахс манфаатларини кўзлаб товарлар (хизматлар), мулкий ҳуқуқлар ёки уларнинг қийматини қоплаб бериш
Тўлов қуйидагилар учун амалга оширилиши мумкин:
- болаларини мактабгача таълим ташкилотларида ўқитиш, тарбиялаш;
- коммунал хизматлар, уй-жойдан фойдаланиш харажатлари, ётоқхонадаги жойлар;
- ходим томонидан шахсий мақсадларда фойдаланиладиган уяли алоқа хизматлари;
- санаторий-курортларда даволаниш йўлланмалари, дам олиш, стационар ва амбулатор даволаниш;
- ходим учун газета ва журналларга обуна бўлиш, бассейнга абонементлар, театр томошаларига чипталар, концертлар ва бошқалар.
Моддий наф жисмоний шахсда нафақат унинг учун корхона тўғридан-тўғри тўловни амалга оширган ҳолатда пайдо бўлади. Баъзида у фақат ходимнинг ўзи амалга оширган тўловларни ва ушбу суммаларнинг ўрнини қоплаб беради, табиийки, улар ҳам мазкур ходим учун моддий наф бўлади.
Юридик шахс томонидан товарлар (хизматлар) ҳақини тўлашнинг ёки улар қийматини қоплаб берилишининг ҳар бири бўйича:
- корхона раҳбарининг буйруғини расмийлаштиринг;
- ходим билан тузилган меҳнат шартномасида ёки жамоа шартномасида тўловлар ёки қоплаб беришларнинг шартларини назарда тутинг.
Ушбу солиқ солиш объекти бўйича солиқ базасини аниқлаш учун уни пул шаклида баҳоланг. Ушбу ҳолатда ҳаммаси чиндан ҳам: жисмоний шахснинг манфаатларини кўзлаб амалга оширилган ёки ўрнини қоплаш тарзида унга тўлаб берилган тўловларнинг суммалари, уларни олувчининг моддий наф тарзидаги солиқ солинадиган даромадини ташкил этади.
2. Жисмоний шахс манфаатларини кўзлаб ҳадя қилинган мол-мулк, кўрсатилган хизматлар қиймати
Жисмоний шахсга (ходимга ёки бошқага аҳамияти йўқ) корхонада ишлаб чиқарилган маҳсулотлар, товарлар, қандайдир бошқа мол-мулклар (компьютер, стол, кресло ва ҳ.к.) беғараз тарзда (текин) берилиши мумкин. Юбилейи нишонланаётган кимсага қимматбаҳо совға беришади. Қурилиш фирмаси ўз ходимининг хонадонида беғараз тарзда таъмирлаш ишларини амалга ошириши мумкин. Бунинг барчаси моддий наф тарзидаги олинган даромадларга мисоллар.
Эътибор беринг
Ходимга текинга берилган қандайдир манфаатни (бу – моддий наф тарзидаги даромад) ва иш ҳақи ёки натура шаклидаги мукофот тўлашни (бу – меҳнатга ҳақ тўлаш) адаштирманг. Ушбу икки турдаги даромадлар – моддий наф ва меҳнатга ҳақ тўлаш тарзидаги даромад ЖШДСга тортилади. Аммо, моддий наф тарзидаги даромад меҳнатга ҳақ тўлаш тарзидаги даромаддан фарқли равишда ижтимоий солиққа тортилмайди.
Эслатиб ўтамиз, иш ҳақини натура шаклида тўлаш тақиқланган бўлиб, Ўзбекистон Республикаси ҳукумати томонидан белгиланган ҳоллар бундан мустасно МК 153-м..
Мол-мулк текинга олинганда ходимнинг даромади қуйидагиларга тенг бўлади СК 376-м. 2-қ.:
- ходимга ҳадя қилинган мол-мулкнинг корхона томонидан харид қилинган қийматига;
- корхонанинг ўзида ишлаб чиқарилган ҳадя қилинган мол-мулкнинг таннархига.
Агар товарларни (хизматларни) текинга бериш корхона учун акциз тўланадиган ва ҚҚС солинадиган бўлиб ҳисобланса, унда ушбу солиқларнинг суммаси ҳам моддий наф тарзидаги даромад таркибида ҳисобга олинади СК 376-м. 3-қ..
Мисол
Хизматлар текинга тақдим этилганда моддий наф тарзидаги даромадни аниқлаш Қурилиш корхонаси ходимининг хонадонини таъмирлашда ёрдам берди ва 4 000 сўм сарфлади. Корхона учун ўз ходимига текинга кўрсатилган хизматлар – бу ҚҚС солинадиган айланма.
ҚҚС қуйидагини ташкил этади:
4 000 х 15% = 600 сўм.
ҚҚС ҳисобга олинган ҳолда таъмирлаш ишларининг умумий қиймати:
4 000 + 600 = 4 600 сўм.
Ходим учун 4 600 сўм сумма ЖШДС солинадиган, моддий наф тарзидаги даромад.
Эътибор беринг
Солиқ кодекси солиқ даври мобайнида МҲТЭКМнинг 2,11 бараваригача бўлган қийматдаги қуйидаги даромадларга ЖШДС солинмаслигини назарда тутади СК 378-м. 10-б.:
- ходимлар натура шаклида олган совғалар;
- илгари мазкур иш берувчининг ходимлари бўлган ишламаётган пенсионерлар ва меҳнат қобилиятини йўқотган шахслар, вафот этган ходимнинг оила аъзолари томонидан олинган совғалар ҳамда бошқа турдаги ёрдамлар.
3. Товарларни (хизматларни) жисмоний шахсларга реализация қилиш нархи ҳамда уларнинг қиймати ўртасидаги салбий фарқ
Агар ташкилот жисмоний шахсга товарни (хизматни) ушбу товар сотиб олинган ёки ушбу товар (хизмат) ишлаб чиқарилишида йиғилган (жамланган) таннархидан паст нарх бўйича реализация қиладиган бўлса, жисмоний шахсда моддий наф тарзидаги даромад пайдо бўлади. Бу ушбу жисмоний шахсга реализация қилинган товарнинг (хизматнинг) нархи ва уни харид қилиш нархи (таннархи) ўртасидаги салбий фарқ сифатида аниқланади.
Мисол
Товарни ходимга уни харид қилиш қийматидан паст нархда топшириш Ташкилот 100 000 сўм суммага тушган (айланган) товарни ходимга топширди. Ходим харажатнинг бир қисмини компенсация қилди – ташкилот кассасига 60 000 сўм тўлади.
Компенсация қилинмаган қолдиқ (40 000 сўм) ходимнинг даромади бўлиб ҳисобга олинади СК 376-м. 1-қ. 3-б. ва ундан солиқ тўлашга тўғри келади. Яъни, ушбу 40 000 сўмни ходимнинг жами йиллик даромадига киритиш ва унга умумбелгиланган тартибда ЖШДС солиниши лозим бўлади.
4. Ходимларга темир йўл, авиация, дарё, автомобиль транспорти ва шаҳар электр транспортида юриш бўйича бериладиган имтиёзлар суммаси
Бундай имтиёзлар алоҳида меъёрий-ҳуқуқий ҳужжатларда кўзда тутилган.
Масалан:
- «Фахрий темирйўлчи» нишони билан тақдирланган темир йўл транспорти ходимлари йил мобайнида МДҲ бўйлаб бепул юриш ҳуқуқига (бориш ва келишга) эга ҳисобланади Қоидалар, 13.04.2012 й. 109-сон ВМҚга илова;
- ташувчи Ўзбекистоннинг қонун ҳужжатлари ва халқаро шартномалари ҳамда ташувчининг ташиш қоидаларига асосан йўловчиларнинг айрим тоифасига ташиш билан боғлиқ имтиёзлар берилиши мумкин Қоидалар 65-б., АВ рўхат рақами 2238, 29.06.2011 й..
5. Жисмоний шахснинг ташкилот олдидаги қарзини ҳисобдан чиқариш
Ходим иш берувчи олдида қарзларга эга бўлиши мумкин. Масалан, моддий зарар келтиради ёки корхонадан қарз олади. Корхона раҳбарияти ушбу қарзлардан воз кечишга қарор қилади. Мазкур ҳолатда воз кечилган қарз суммаси моддий наф тарзидаги даромад деб тан олинади ва ходимнинг солиқ солинадиган даромадига киритилади.
Мисол
Ходим қарзининг бир қисмини ҳисобдан чиқариш Ходим эҳтиётсизлик туфайли корхонага 1 000 сўм суммада моддий зарар етказди. Ундан ушбу суммани ундириб олиш тўғрисида қарор қабул қилинган эди.
Ходим қарзнинг ярмини (500 сўмни) қоплаб бергач, корхона қолган қарзни ундирмаслик ҳақида қарор қабул қилади.
Иш берувчи томонидан ҳисобдан чиқарилган қарзнинг 500 сўмлик қисми ходимнинг ЖШДС солиниши лозим бўлган даромади деб ҳисобга олинади СК 376-м. 1-қ. 5-б..
6. Ташкилот томонидан тўловлар ҳисобига тўланиб, жисмоний шахсдан ушлаб қолиниши лозим бўлган, лекин ушлаб қолинмаган суммалар
Агар жисмоний шахсда тегишли қарз мавжуд бўлса, масалан бюджет олдида, унда ушбу қарз ташкилот томонидан қопланиб берилган тақдирда жисмоний шахс бу операцияда ўзининг шахсий маблағларини сарфламаганлиги сабабли моддий нафга (фойдага) эга бўлади.
Мисол
Корхона мансабдор шахслари учун жарималар тўлаб берилганда даромадни аниқлаш Корхонада режали текширув ўтказилди, унинг натижасига кўра бир қатор қоида бузилишлар аниқланди. Корхона директори ва бош ҳисобчи маъмурий жавобгарликка тортилди – уларнинг ҳар бирига БҲМнинг 3 баравари миқдорида – 900 000 сўм (БҲМ – 300 000 сўмга тенг бўлганда) маъмурий жарима солинди.
Жарима корхонанинг мансабдор шахслари томонидан тўланиши лозим эди. Бироқ, жарима корхона ҳисобидан тўлаб берилди, шунингдек, ушбу сумма уларнинг иш ҳақидан ушлаб қолинмади.
Мазкур вазиятда 900 000 сўм ҳар бир ходимнинг (директорнинг ва ҳисобчининг) даромади таркибига киритилади ва умумбелгиланган тартибда ЖШДСга тортилади СК 376-м. 1-қ. 6-б.. Ушбу суммалар ижтимоий солиқ солиш объекти ҳисобланмайди, чунки улар меҳнатга ҳақ тўлаш тарзидаги даромадлар таркибига киритилмайди.