Макрообзор № 42 (2026)
Сергей БлиновЭто макрообзор за 42 неделю 2026 года.
ДАЙДЖЕСТ
Мировая экономика
- МВФ повысил свой прогноз роста мировой экономики в 2026 году до +3,1% (было +3,0%). Прогноз по Индии повышен, по России и Китаю снижен. Из представленных в прогнозе стран падение ВВП ожидается только в Саудовской Аравии.
- В Китае рост РДМ в сентябре замедлился до 6,3%. Рост ВВП в 3 квартале ускорился до 4,5% после роста на 4,3% во 2 квартале 2026.
- В августе рост РДМ Германии составил 0,7% к августу 2025 года. Рост ВВП во 2 квартале составил 1,0%. Экономика за 7 лет выросла всего на 1,3%.
- Падение реальной денежной массы (РДМ) в Японии по итогам сентября составило 0,7%. ВВП во 2 квартале показал рост 0,9% годовых. С 3 квартала 2019 года (за 7 лет) экономика Японии выросла всего на 2,3%.
- В сентябре падение РДМ Турции составило 0,6% к сентябрю 2025 года. Во 2 квартале рост ВВП Турции замедлился до 2,3% годовых после роста на 2,5% в 1 квартале 2026.
Экономика России
- МВФ снизил прогноз роста ВВП России в 2026 году до +0,9% (с +1,1%). По сравнению с 2025 годом (+1,0%) это означает замедление роста.
- На 1 октября 2026 года денежная база составила 33 трлн. рублей. Это новый исторический рекорд. Реальный рост составил +11% годовых. Это восьмой месяц роста подряд. Среднегодовые темпы роста находятся в более скромном плюсе (+3,3%).
- В начале 2026 года рост наличных и текущих счетов опережает рост денежной массы и вкладов, что может быть вызвано снижением ставок по вкладам и ростом доли наличных средств.
- Индикатор бизнес-климата Банка России в положительной зоне. В октябре он составил 1,2 пункта. Это худший октябрь за последние 4 года (2023-2026 годы). При этом динамика индикатора постепенно улучшается. Она была худшей в июне 2025 года.
- Минпромторг пересмотрел свои данные в лучшую сторону: в сентябре рынки легковых (+0,1%) и грузовых (+2,7%) показали рост. Рынки LCV (- 5,3%) и автобусов (-12,2%) показали падение.
- Рынок легковых автомобилей в октябре, судя по недельным данным, снизится на 22% и составит 130 тыс. штук. Это станет третьим месяцем падения подряд. Но итоги 10 месяцев, как и итоги года в целом, ожидаются выше прошлогодних.
- Инфляция по итогам октября может вырасти до 8,6%.
МИРОВАЯ ЭКОНОМИКА
МВФ: мировая экономика в 2026 замедлится
Но замедление будет не таким сильным, как ожидалось в июле.
13 октября вышел обновленный прогноз МВФ о развитии мировой экономики.
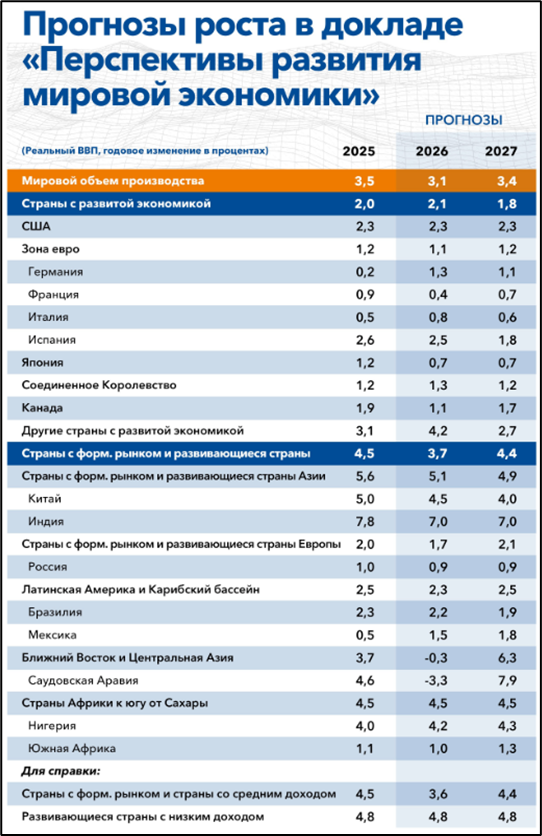
Сравнение с 2025 годом: в 2026 году (+3,1%) рост мировой экономики замедлится по сравнению с 2025 годом (+3,5%). МВФ ожидает, что рост в странах с развитой экономикой ускорится с 2,0 в 2025 до 2,1% в 2026. В странах с формирующимся рынком МВФ ожидает замедление роста с 4,5 до 3,7%, соответственно.
Из представленных в прогнозе стран в 2026 году падение ВВП ожидается только в Саудовской Аравии. Самый быстрый рост ожидается в Индии (+7,0%) и Китае (4,5%). Самый медленный рост ожидается в Японии (0,7%) и Франции (0,4%).
Сравнение с предыдущим прогнозом.
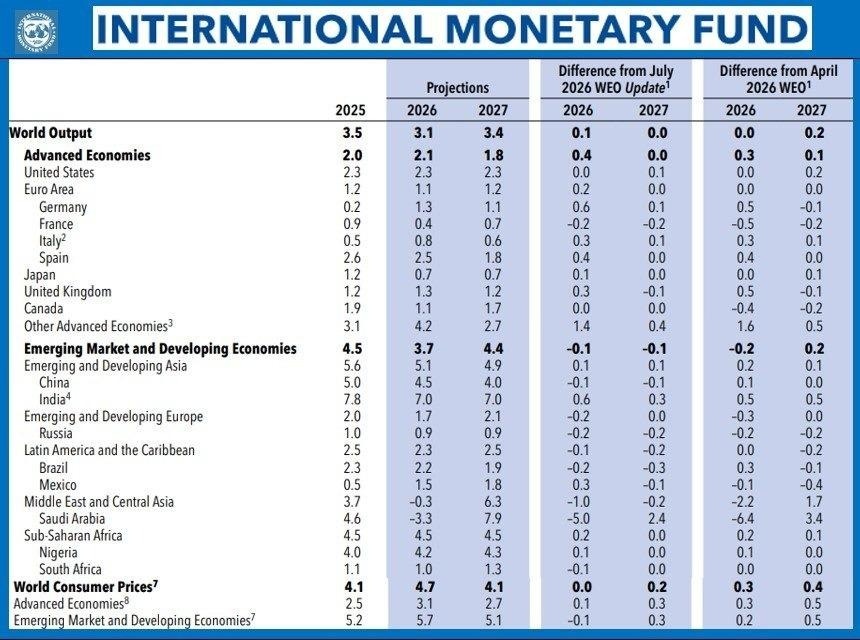
Отличия от июльского и апрельского прогнозов показаны в таблице ниже.
Источник иллюстрации: https://t.me/russianmacro/23571https://t.me/russianmacro/23571
По сравнению с прогнозом июля по крупнейшим экономикам изменения прогноза на 2026 год, следующие:
- Мир: повышение до 3,1% (было 3,0%).
- Китай: снижение до 4,5% (4,6%);
- США: без изменения 2,3%;
- Индия: повышение до 7,0% (6,4%);
- Россия: снижение до 0,9% (1,1%).
Самое большое снижение прогноза (на 5 процентных пунктов до -3,3%) – по Саудовской Аравии. Вероятная причина: события на Ближнем Востоке (хуситы, иранский кризис).
Наблюдение: в 2025 году экономика России (1%) отставала от мировой (3,5%). По прогнозу это отставание продолжится в 2026 и 2027 годах.
Китай: ВВП и РДМ замедляются
Денежная масса в сентябре выросла на 7,2% к сентябрю 2025 года.
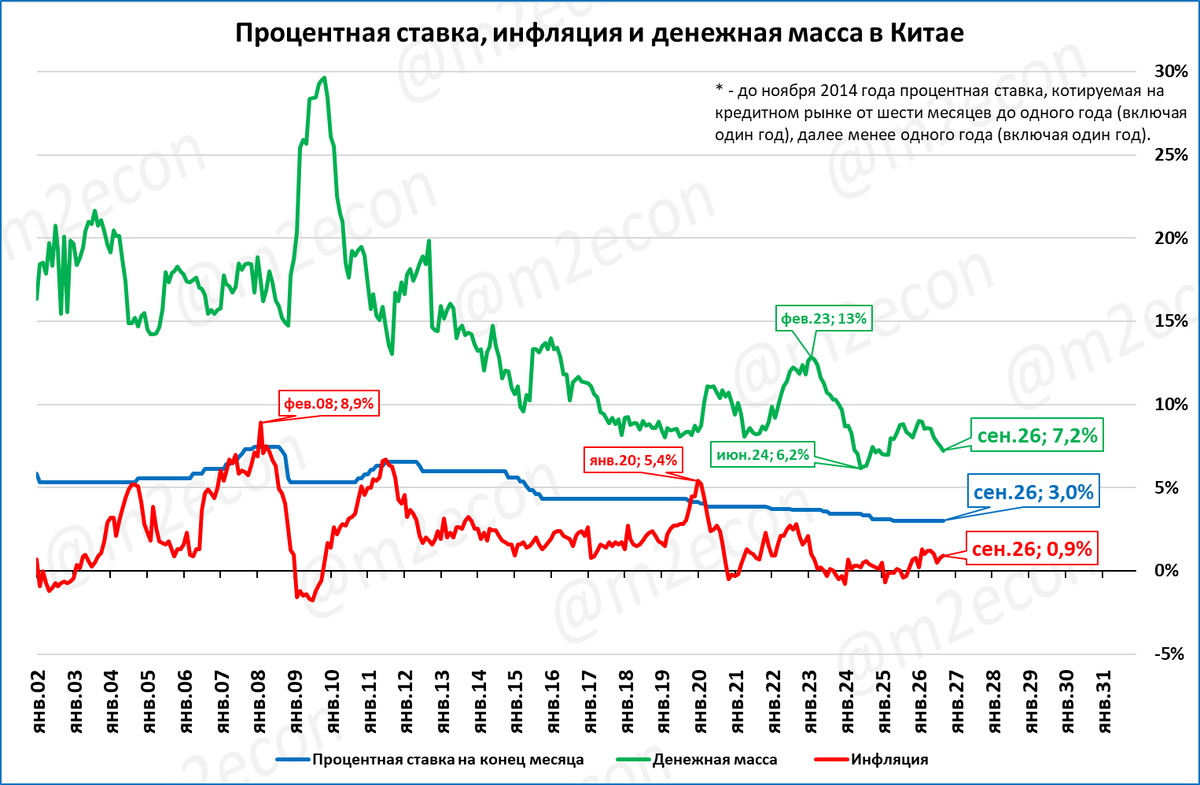
Инфляция за этот же период составила 0,9%.
Обратите внимание, как постепенно опускается «планка» роста денежной массы:
- До 2013 года – редко ниже 15%;
- 2013-2017 – слабее, но редко ниже 10%;
- 2017-2024 – ещё слабее, но редко ниже 8%;
- После 2024 – ещё слабее, и редко выше 8%.
Новым «дном» стал июнь 2024, когда рост денежной массы замедлялся до 6,2%.
В реальном выражении картина чем-то похожа. Рост реальной денежной массы (РДМ) в сентябре составил 6,3% к сентябрю 2025 года.
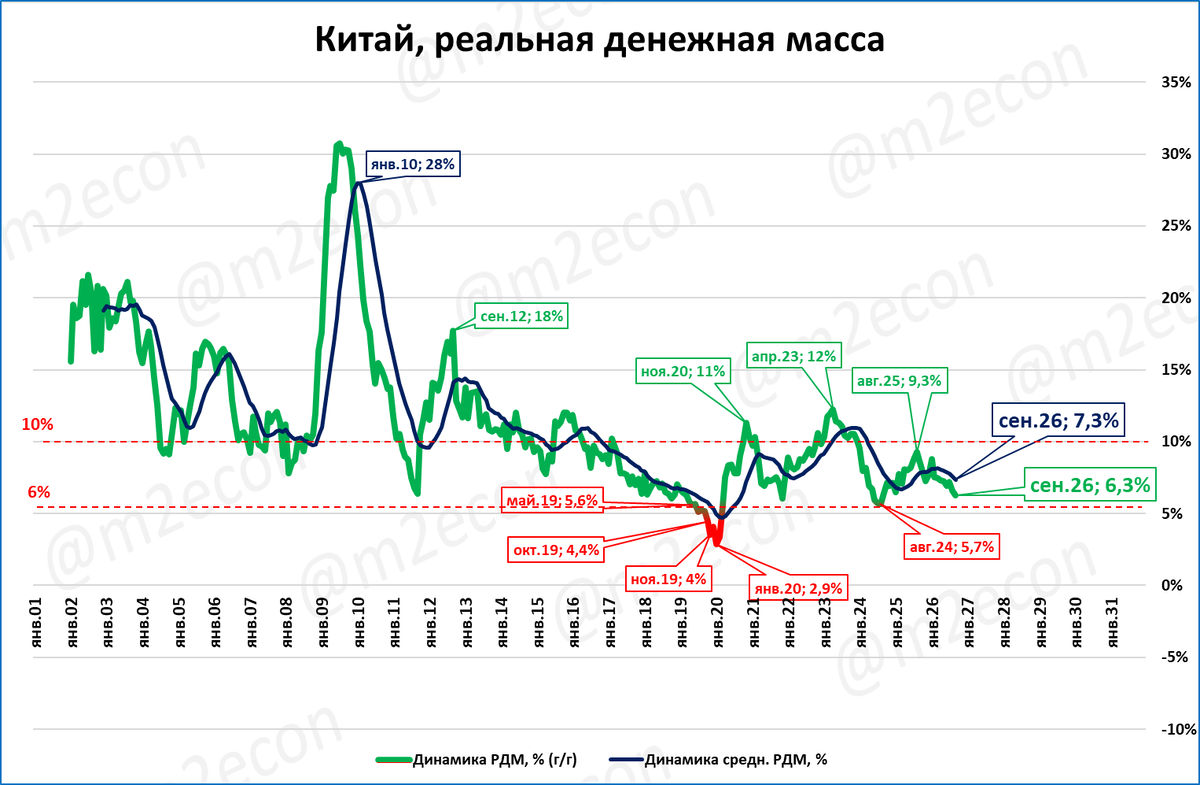
Обратите внимание: до 2016 года ниже 10% рост реальной денежной массы опускался редко (зелёная линия). С 2016 года всё наоборот: он редко поднимается выше этой отметки.
Сейчас темп роста РДМ замедляется с 9,3% в августе 2025 до 6,6%. Он приближается к нижней границе 6%, ниже которой опускался только в 2019 году, накануне пандемии.
Рост ВВП Китая во 3 квартале 2026 года составил 4,5% к 3 кварталу 2025 года.
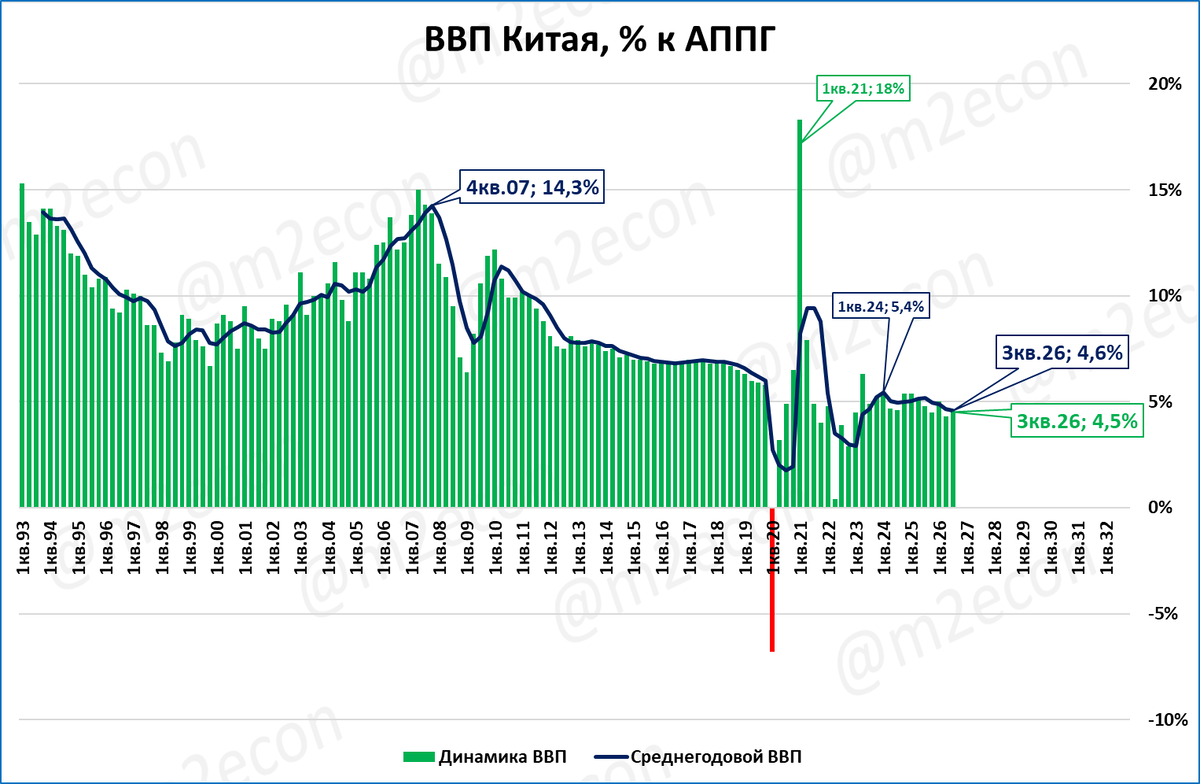
Рост во 2 квартале был скромнее, 4,3%. Но по среднегодовым темпам (синяя линия) видно, что рост замедляется с начала 2024 года. С 5,4% в начале 2024 года темпы замедлились до 4,6% по итогам 3 квартала.
Замедление отразилось и на прогнозах.
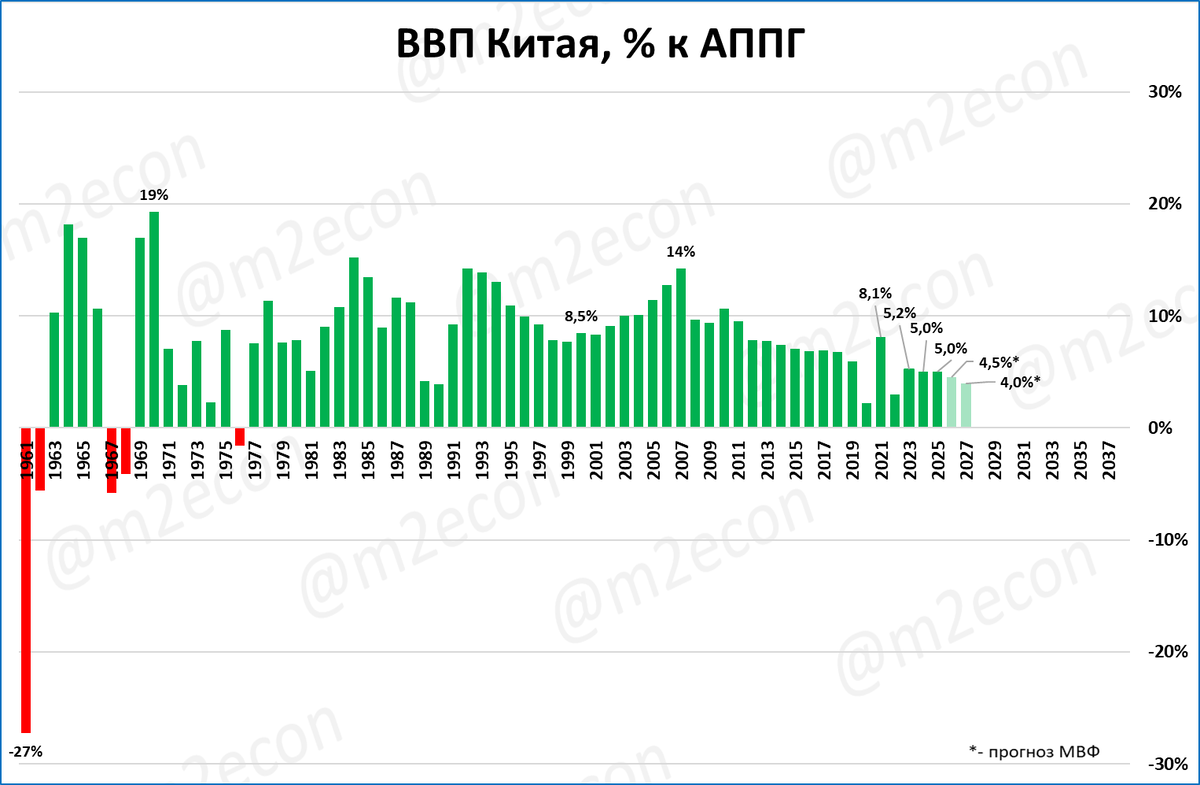
МВФ пересмотрел свой прогноз роста ВВП Китая в 2026 году с 4,6 до 4,5%. Это ниже роста прошлого года (5%), экономику Китая ждёт замедление.
Резюме: рост реальной денежной массы в Китае замедляется. Поэтому прогноз МВФ, предполагающий замедление роста ВВП в 2026 году, вполне оправдан.
Германия: слабый рост РДМ и ВВП
Денежная масса Германии в августе выросла на 3,7% к августу 2025 года.
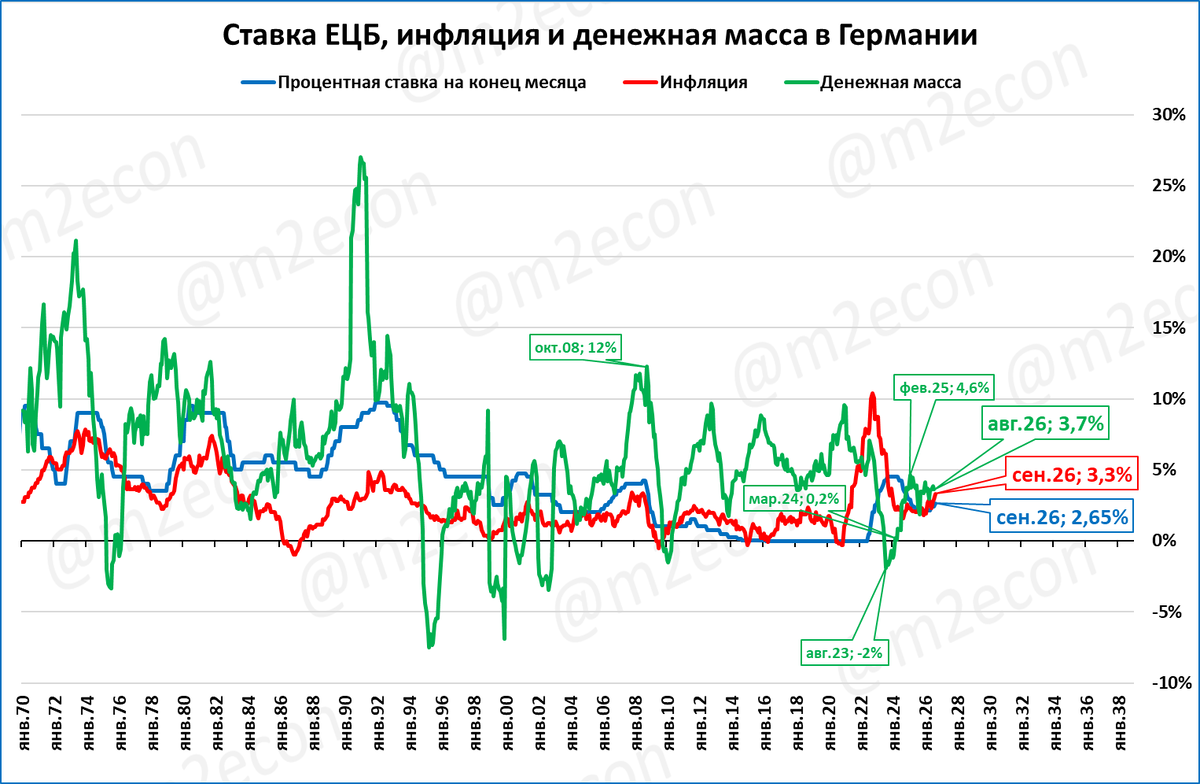
Инфляция за тот же период составила 2,9% годовых, а в сентябре ускорилась до 3,3%.
Рост реальной денежной массы (РДМ) в августе составил 0,7% к августу 2025 года.
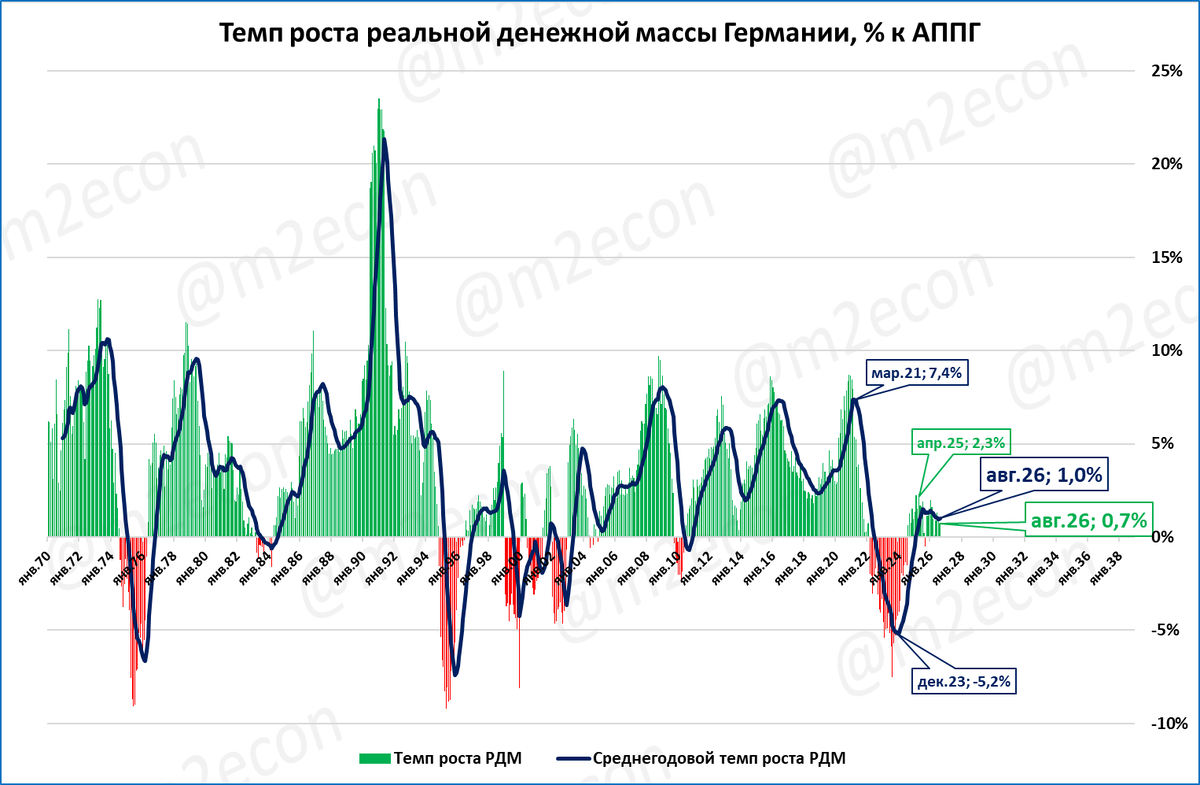
Рост РДМ продолжается практически 25 месяца. До этого 29 месяцев подряд РДМ сжималась. С весны 2025 года рост РДМ замедляется (см. синюю линию на графике). Учитывая рост инфляции, в сентябре замедление роста РДМ продолжается.
Рост ВВП Германии во 2 квартале 2026 года составил 1,0% к 2 кварталу 2025 года.
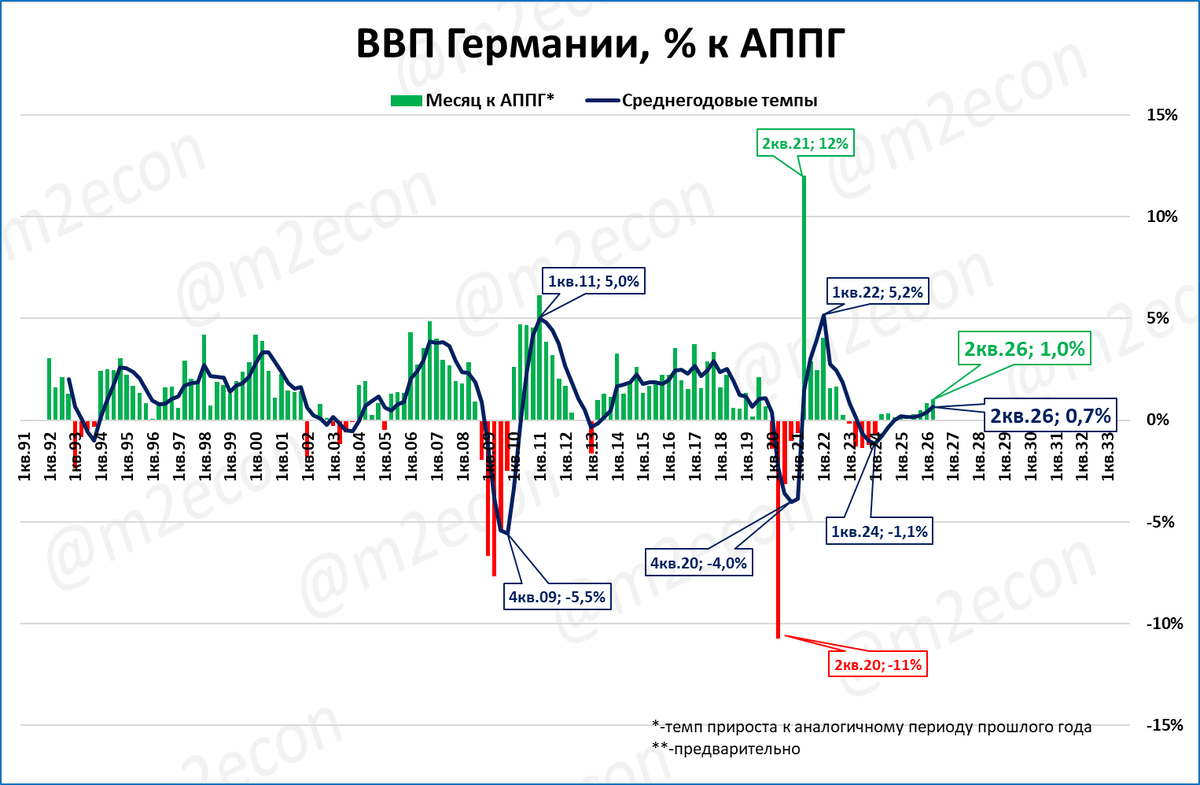
Это лучший рост с 2022 года. Но надо понимать, что это «буря в стакане воды». Ускорением рост на 1% выглядит только на фоне провальных «околонулевых» значений предыдущих кварталов.
В целом же рост ВВП в последние годы очень слабый. Это видно на следующем графике.
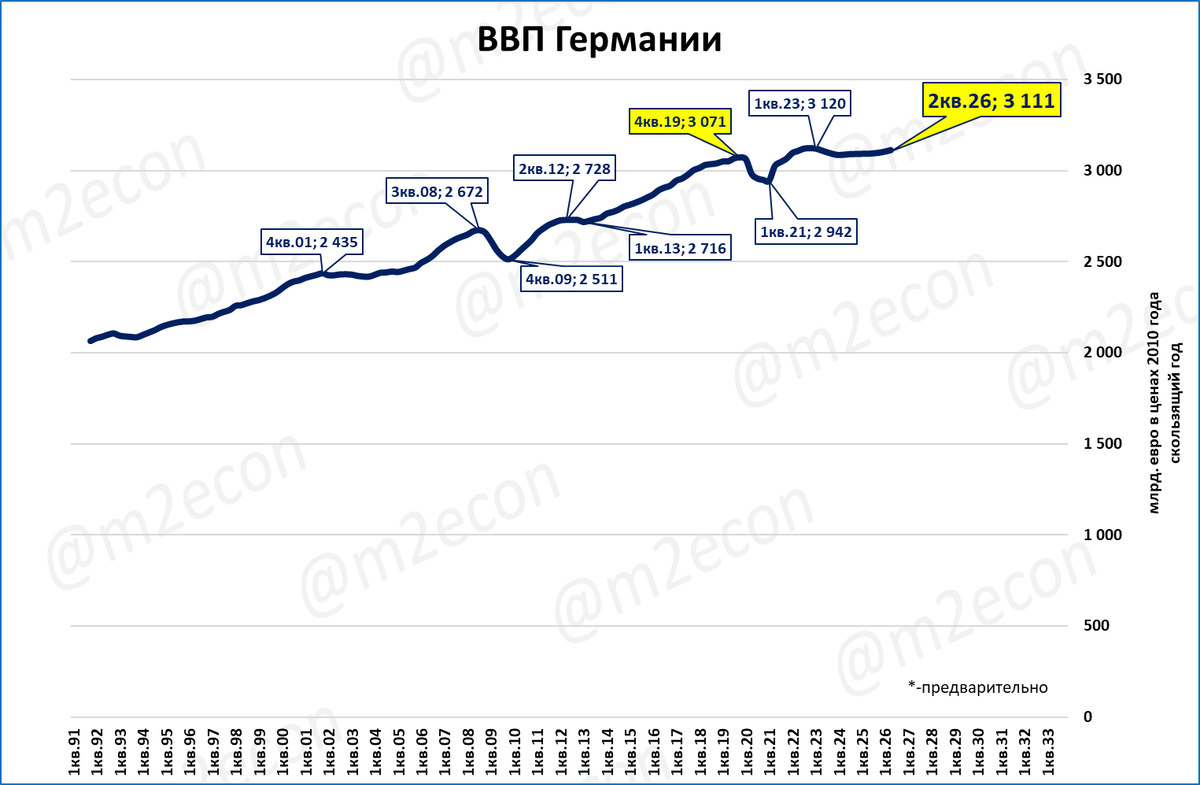
Сейчас экономика Германии всего на 1,3% больше, чем во время «доковидного максимума» 2019 года (две жёлтые выноски на графике).
ВВП в 2025 году вырос на 0,2%.
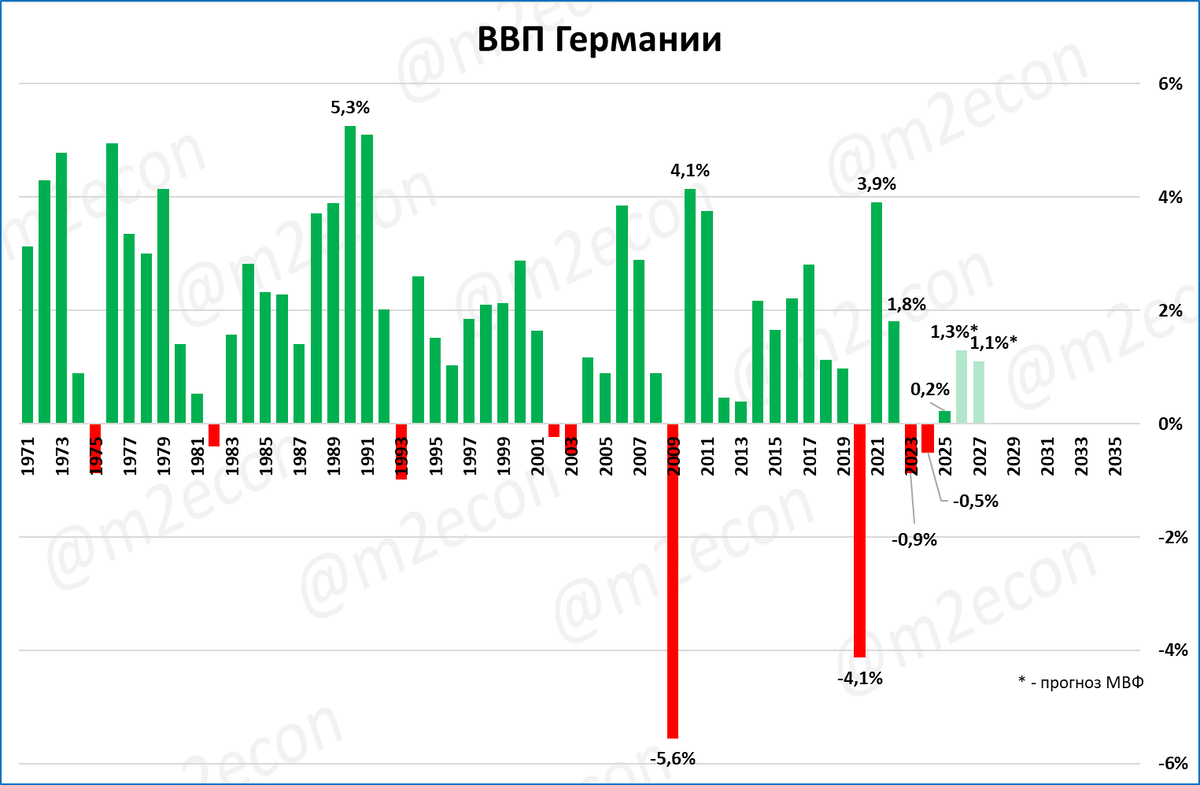
МВФ в октябре пересмотрел свой июльский прогноз роста ВВП Германии в 2026 году с 0,7 до 1,3%.
Резюме
Результаты первого полугодия показывают рост на 0,7%. Но, судя по динамике реальной денежной массы, не исключено замедление во втором полугодии. Мы считаем прогноз МВФ излишне оптимистичным.
Простой подсчёт подсказывает, что для исполнения прогноза МВФ необходимо, чтобы рост ВВП Германии во втором полугодии составил 1,6%. Учитывая замедление роста реальной денежной массы, этот сценарий выглядит нереалистичным.
Япония: РДМ падает
В Японии денежная масса выросла в сентябре на 2,0% к сентябрю прошлого года.
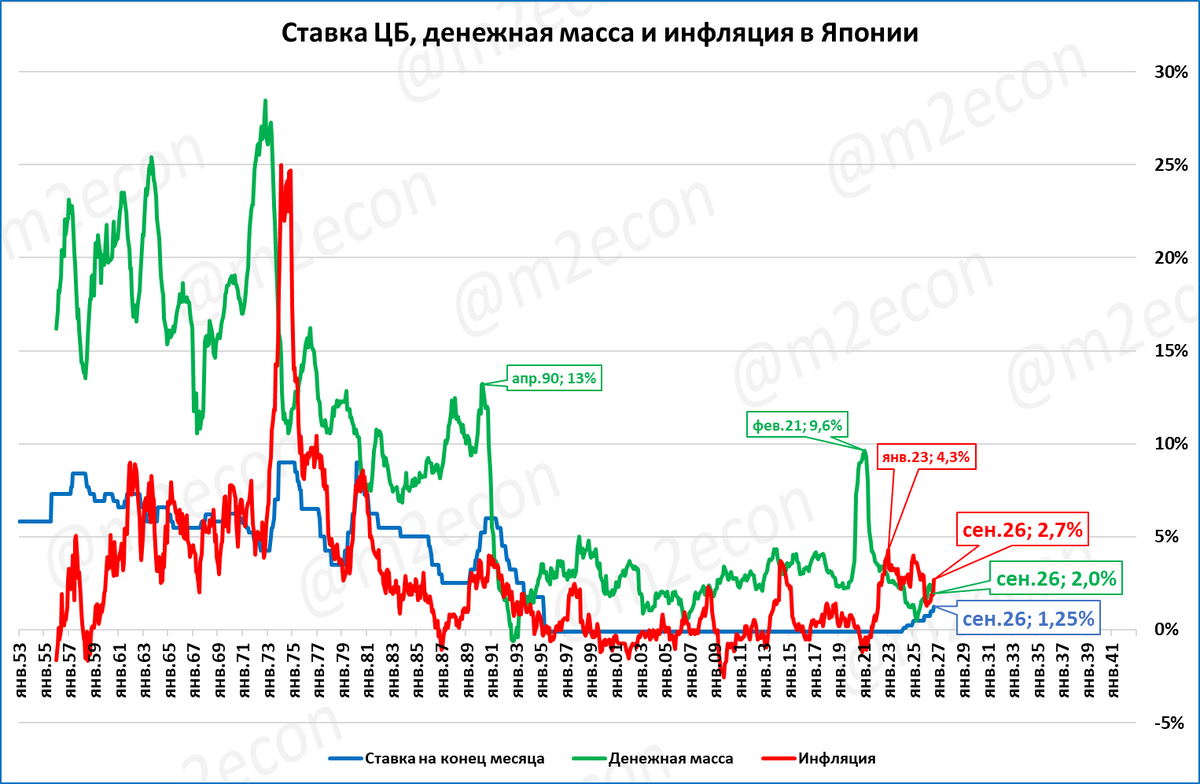
Инфляция за этот же период составила 2,7%. Денежная масса росла медленнее цен = сокращалась в реальном выражении.
Падение реальной денежной массы (РДМ) в сентябре составило 0,7% к сентябрю 2025 года.
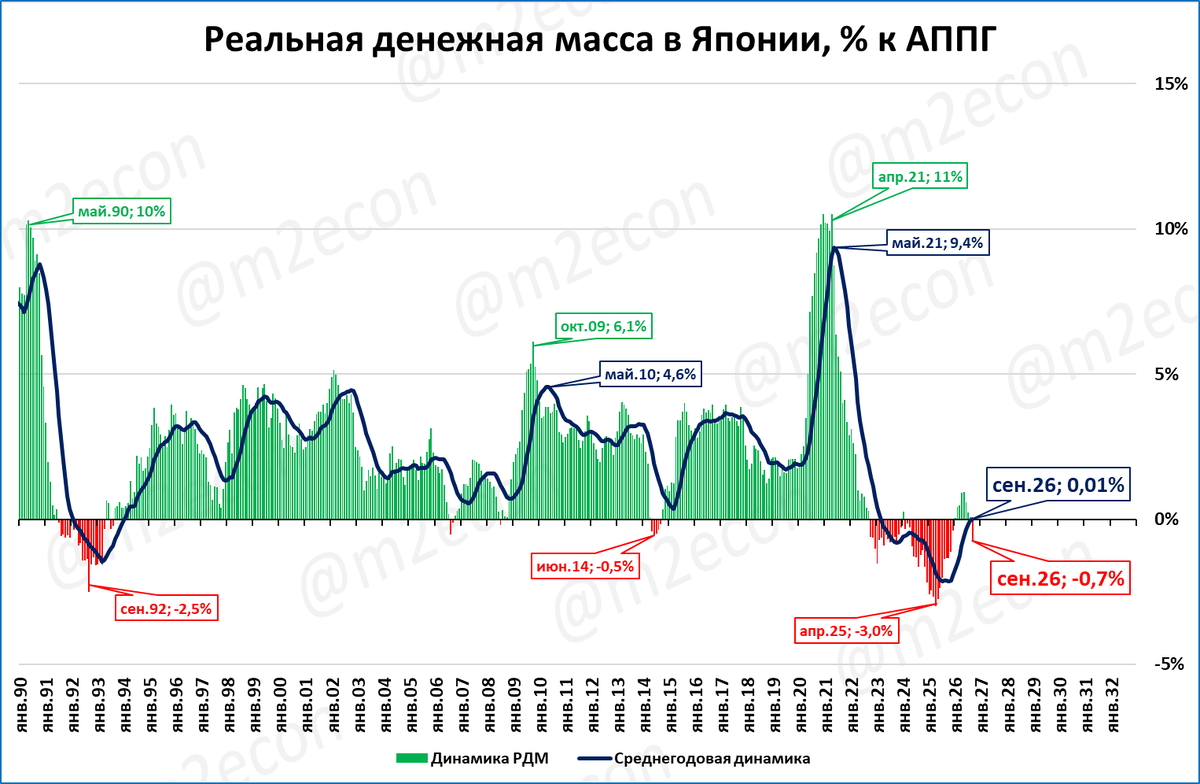
Сжатие РДМ означает ухудшение перспектив японской экономики.
Рост ВВП во 2 квартале составил 0,9%, к 2 кварталу 2025 года.
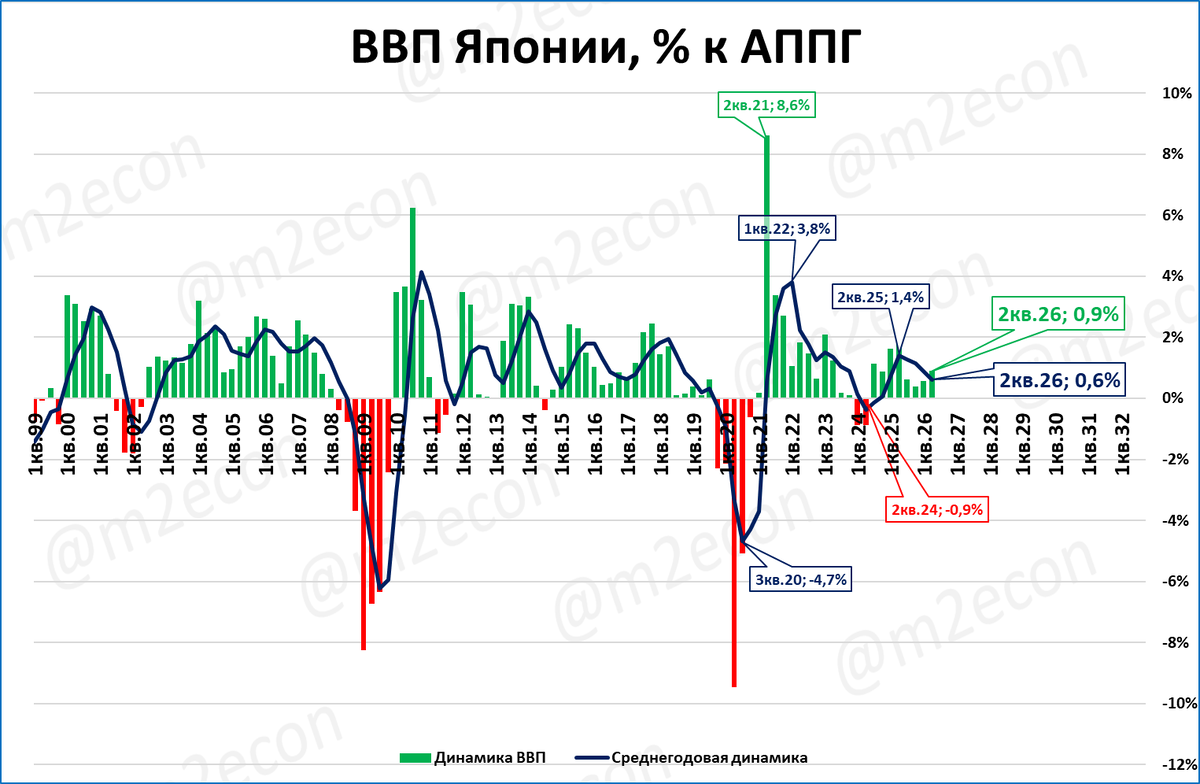
Это лучше, чем предыдущие три квартала, когда рост составлял всего 0,4-0,6%. Но среднегодовая динамика (синяя линия) при этом замедляется уже четвёртый квартал подряд. С 1,4% во 2 кв. 2025 она замедлилась до 0,6%.
МВФ пересмотрел свой прогноз роста ВВП Японии в 2026 году с 0,6 до 0,7%.
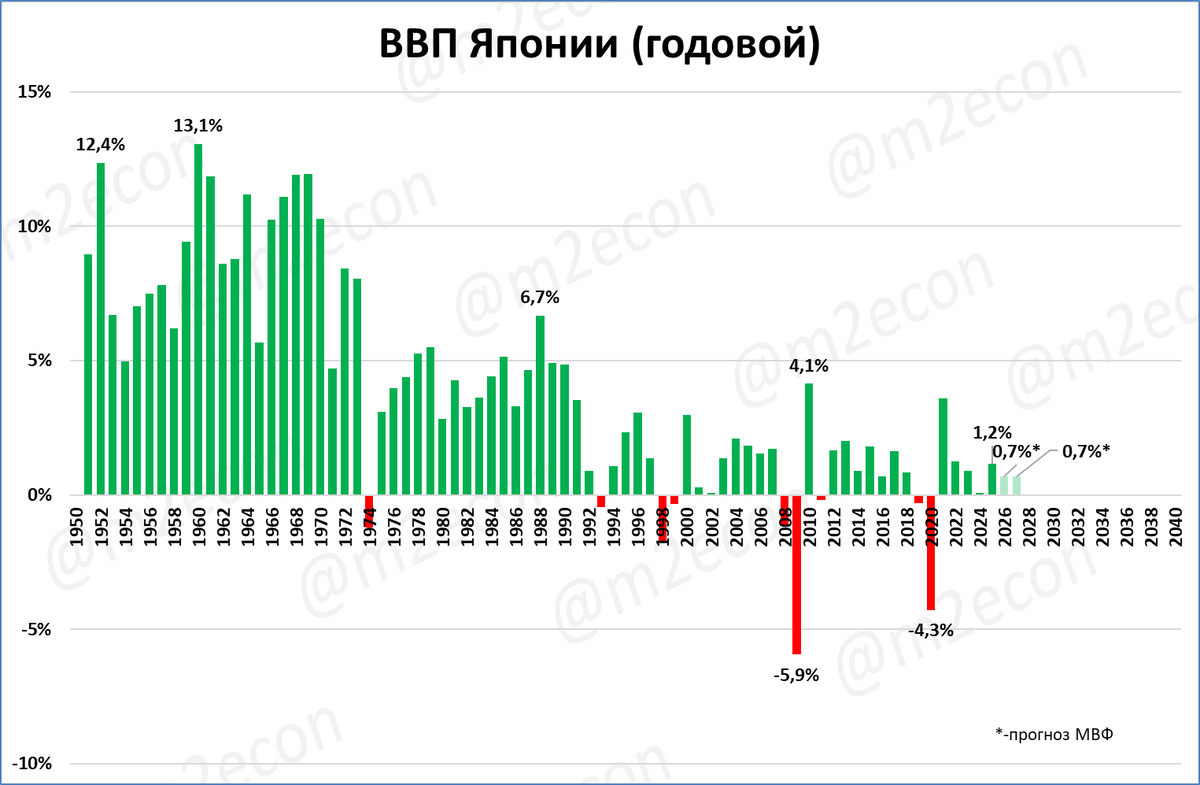
Это ниже на 0,5 процентного пункта, чем в 2025 году, когда ВВП вырос на 1,2%.
Резюме
С точки зрения динамики реальной денежной массы предпосылок для ускорения японской экономики нет. Поэтому даже рост на 0,7% по итогам 2026 года под сомнением.
Напомним также, что с доковидного максимума (с 3 кв. 2019), то есть за прошедшие 6,5 лет, экономика Японии выросла всего на 2,3%.
Турция: РДМ падает, рост ВВП замедляется
В сентябре рост денежной массы Турции составил 29% к сентябрю 2025 года (зелёная линия на графике).
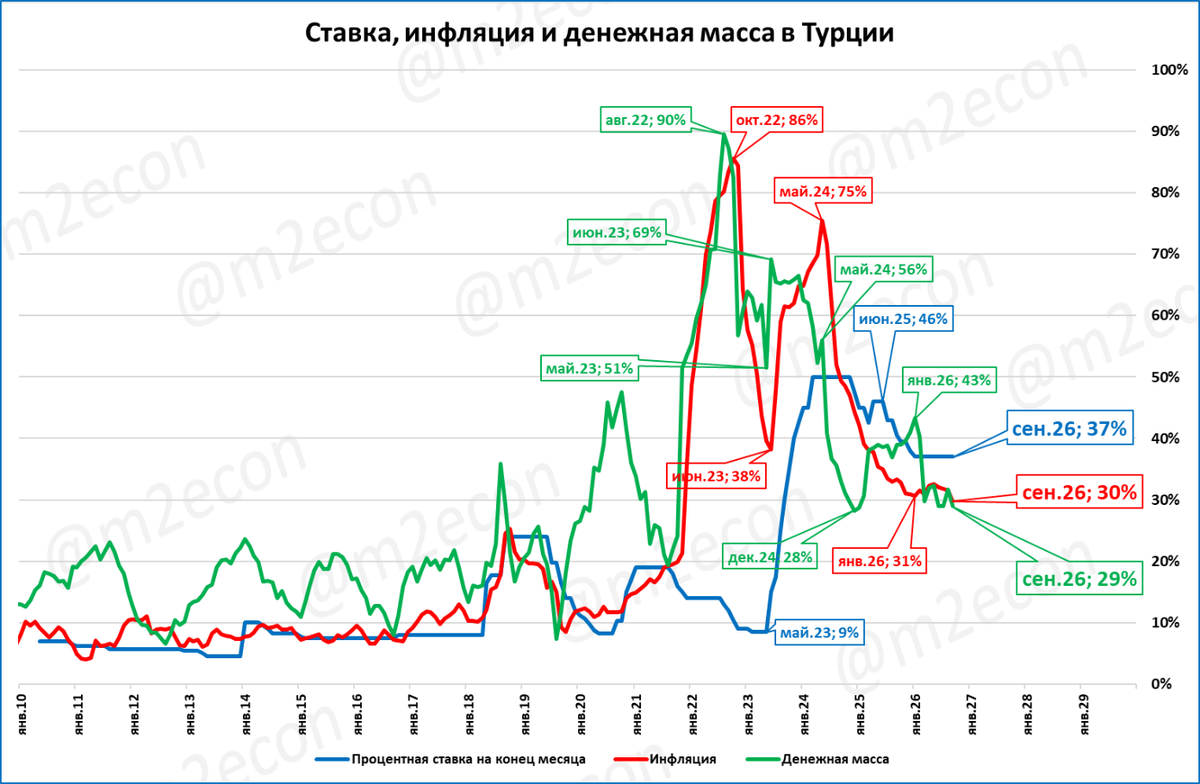
Инфляция за этот же период составила 30% (красная линия). Денежная масса растёт медленнее цен, значит, она сжимается в реальном выражении (= падает её покупательная способность).
Падение реальной денежной массы в сентябре составило 0,6% к аналогичному периоду 2025 года.
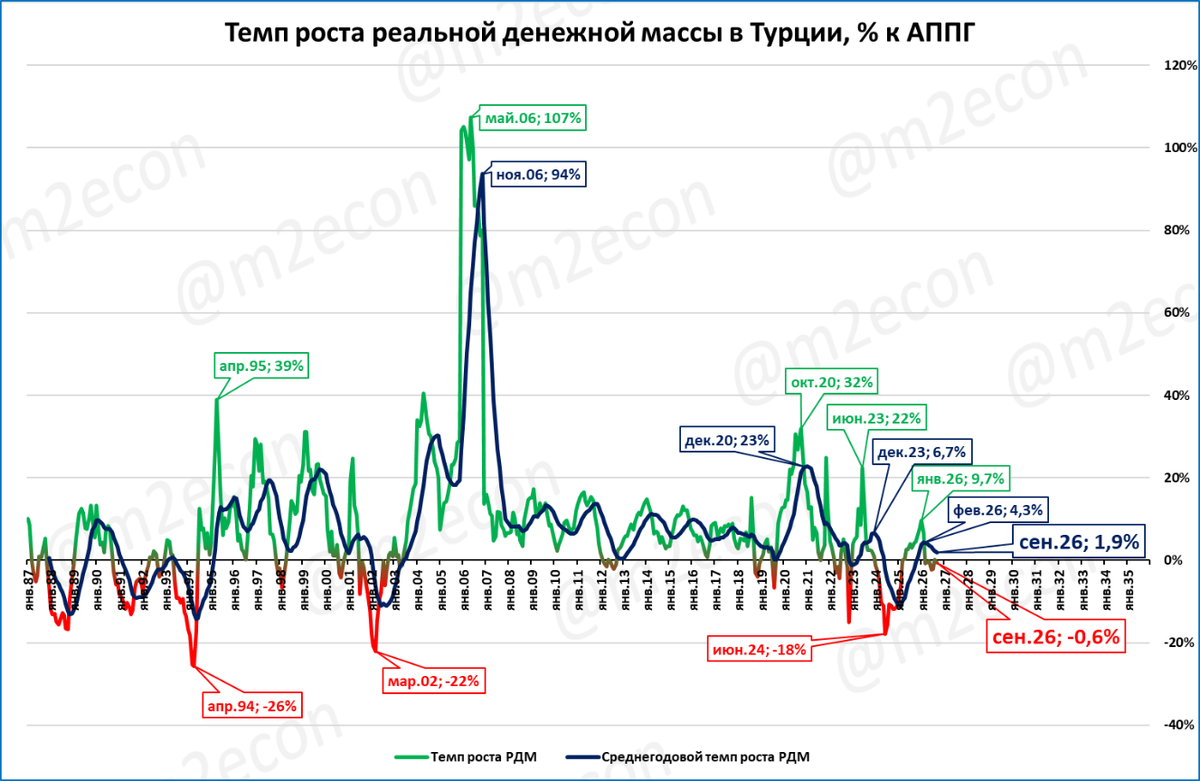
При этом среднегодовая динамика пока положительная (синяя линия на графике выше нулевой отметки).
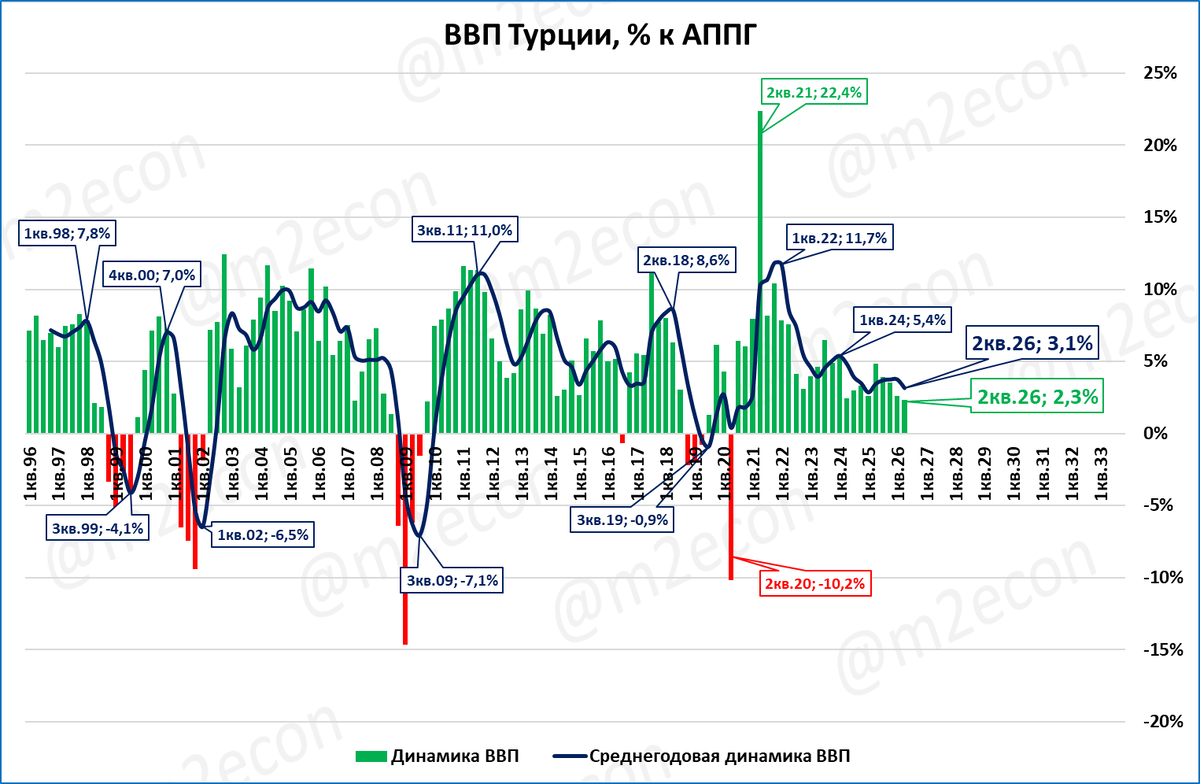
Во 2 квартале рост ВВП Турции составил 2,3% ко 2 кварталу 2025 года. Рост замедляется четвёртый квартал подряд. Во 2 квартале прошлого 2025 года ВВП рос быстрее, на 4,7%.
Экономика Турции в 2025 году выросла на 3,6% к 2024 году.
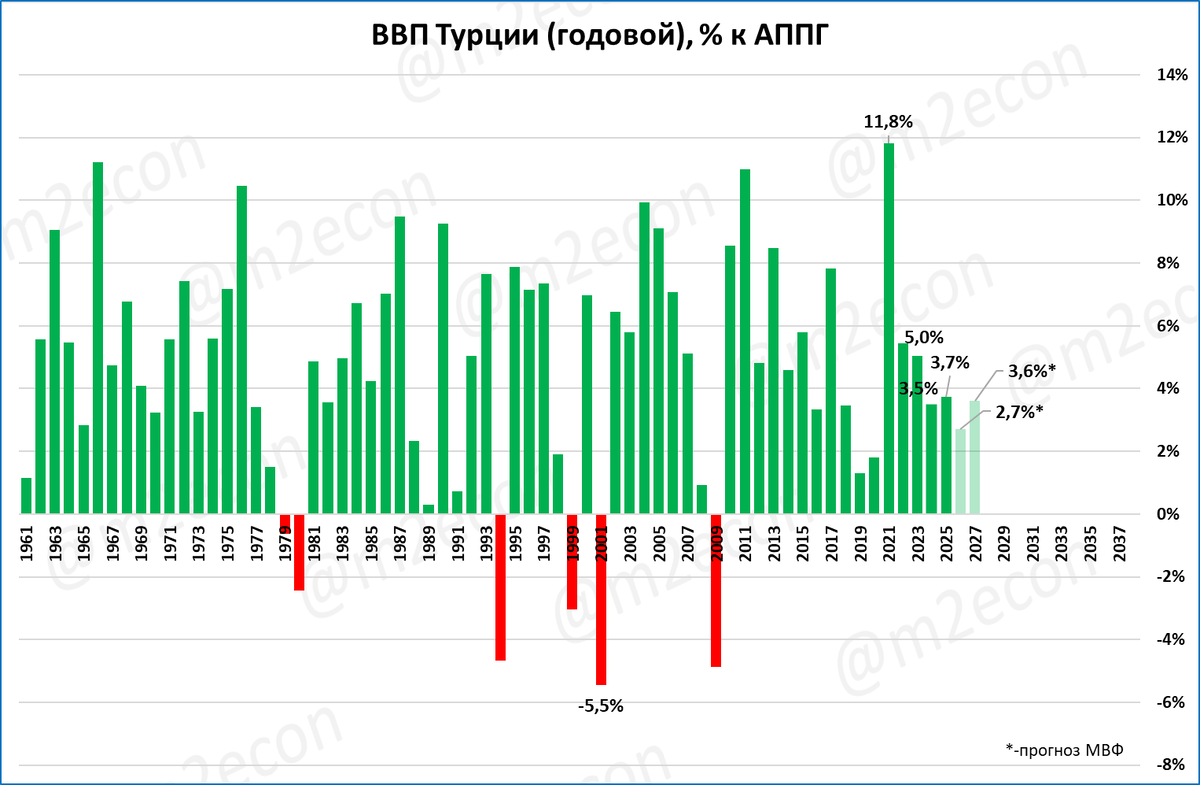
МВФ прогнозирует, что в 2026 году рост замедлится до 2,7%.
Прогноз: Учитывая падение РДМ, а также замедление ВВП во 2 квартале, ВВП Турции в 2026 году может замедлиться даже сильнее, чем ожидает МВФ, до 2,3-2,5%.
ЭКОНОМИКА РОССИИ
Прогноз МВФ: замедление вместо ускорения
13 октября в своём новом обзоре мировой экономики МВФ снизил прогноз роста ВВП России в 2026 году с 1,1 до 0,9%.
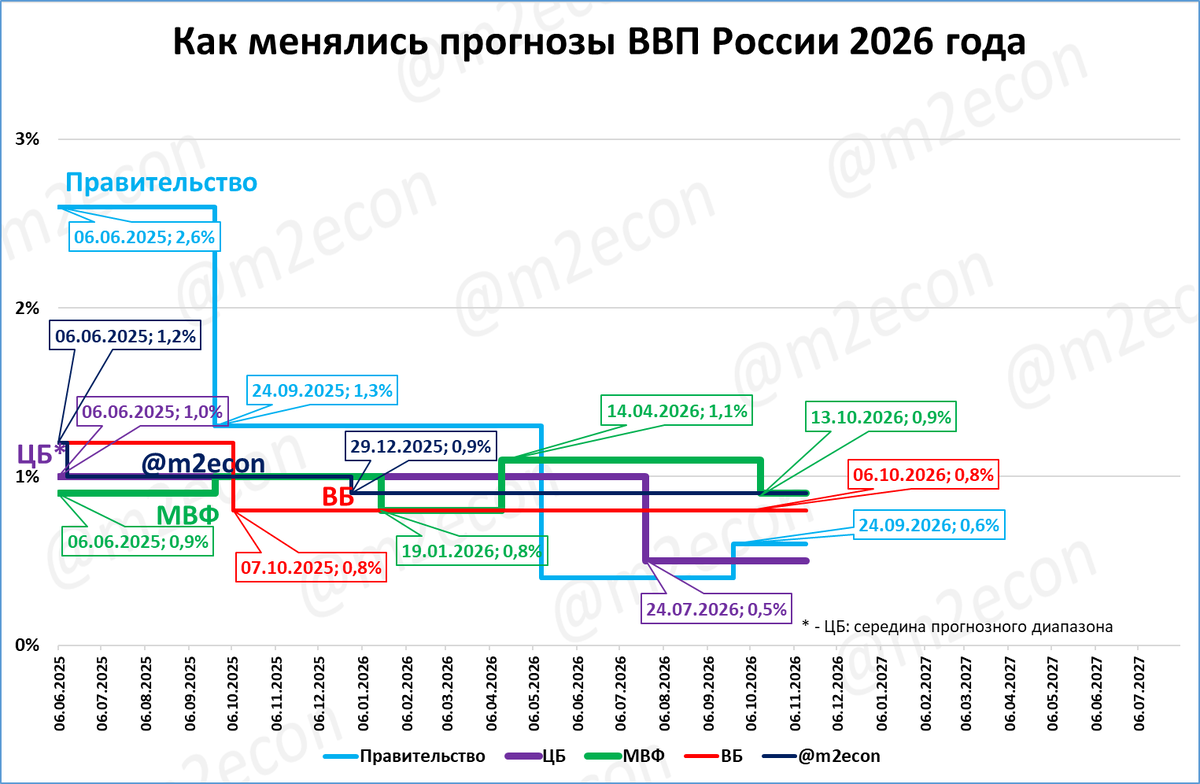
Добавим, что в вышедшем 6 октября обзоре всемирного банка по странам Европы и средней Азии прогноз роста ВВП России сохранён на уровне 0,8%.
Оценка
Казалось бы, пересмотр на 0,2 процентного пункта мало что значит. Но отличие принципиальное, если сравнивать с ростом на 1% в 2025 году:
- Рост на 1,1% означал ускорение экономики в 2026 году, пусть и слабое;
- Рост на 0,9% означает замедление.
Особенно важно это различие для инвестиционных отраслей экономики. Для падения инвестиций зачастую достаточно одного лишь замедления экономического роста.
Наглядный пример: рост ВВП в 2025 году (1%) резко замедлился по сравнению с ростом в 2024 году (4,9%). А инвестиции в основной капитал не просто замедлились, а упали на 2,9%.
Денежная база: реальный рост ускорился до 11%
На 1 октября 2026 года широкая денежная база составила 33 трлн. рублей. Это новый исторический рекорд.
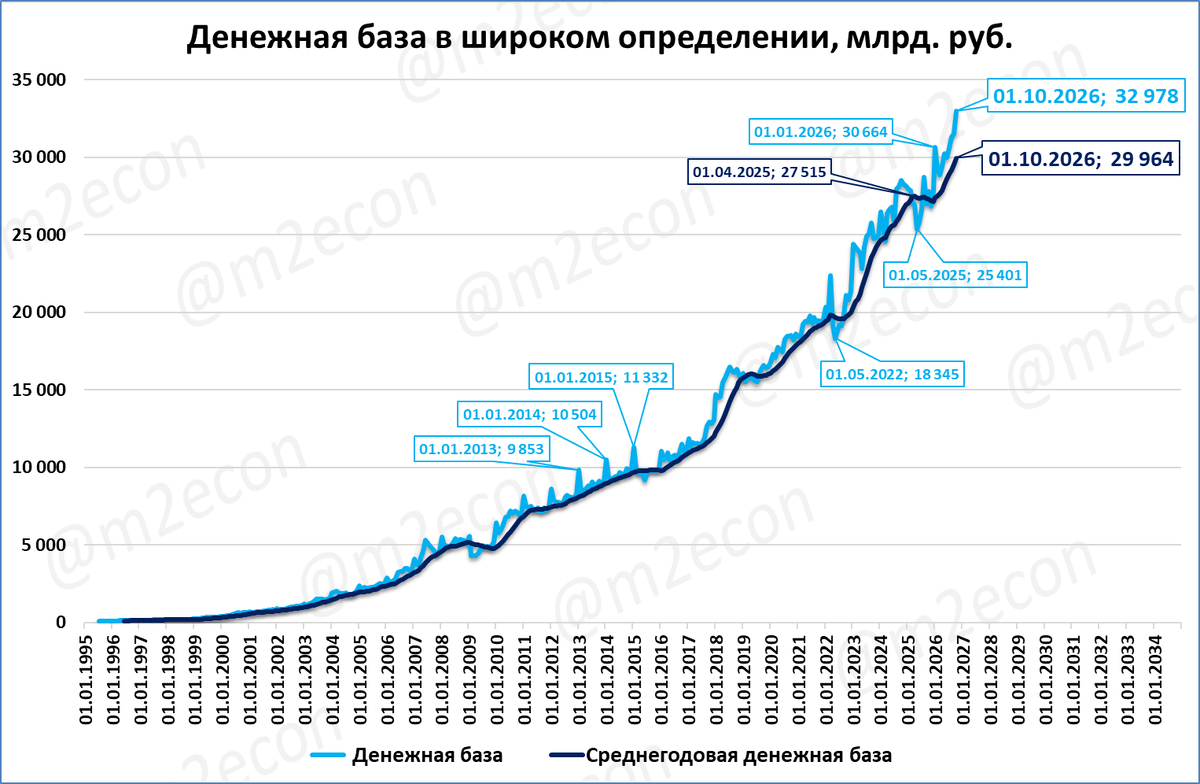
В реальном выражении тоже достигнут максимум.
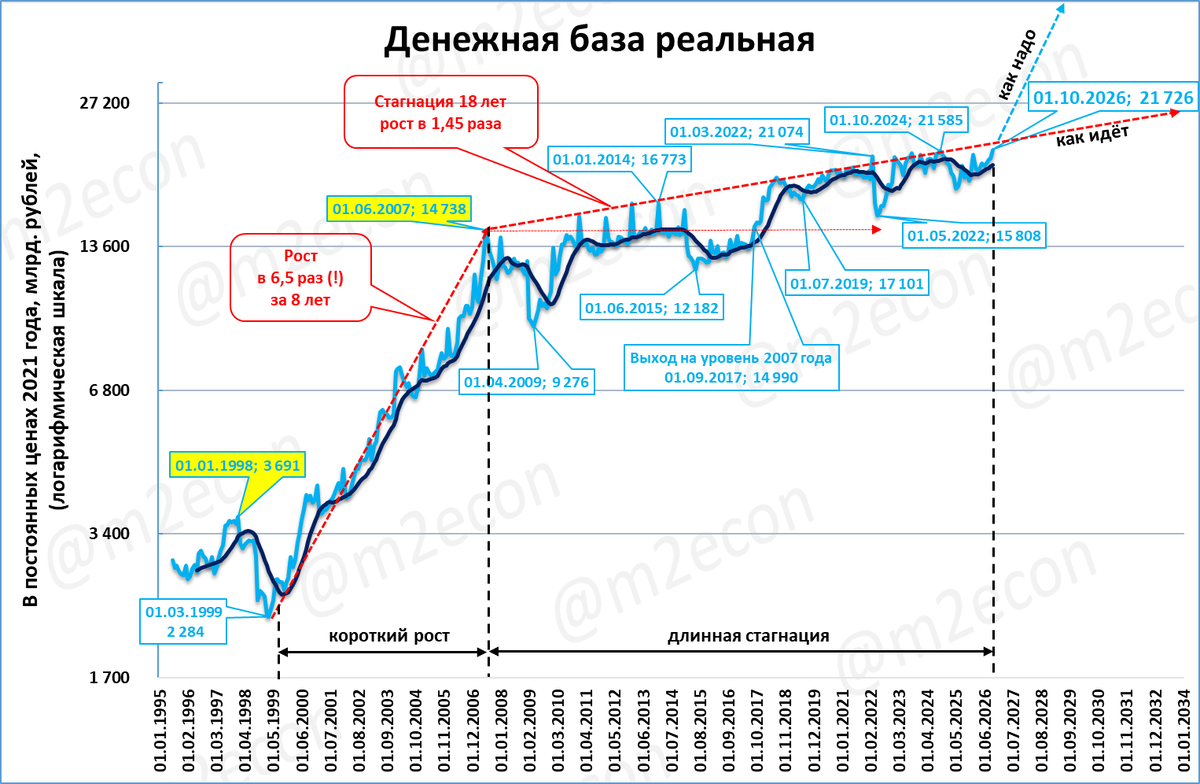
Реальная денежная база по итогам сентября стала рекордной за всю историю. До этого рекордным был показатель октября 2024 года, рекорд держался ровно два года.
Для выхода из многолетней стагнации Центробанку следовало бы поддерживать рост реальной денежной базы более высокими темпами (синяя пунктирная стрелка «как надо» на графике). Но в том, что рост денежной базы продолжится, есть большие сомнения.
На 1 октября прирост реальной денежной базы составил +11% годовых.
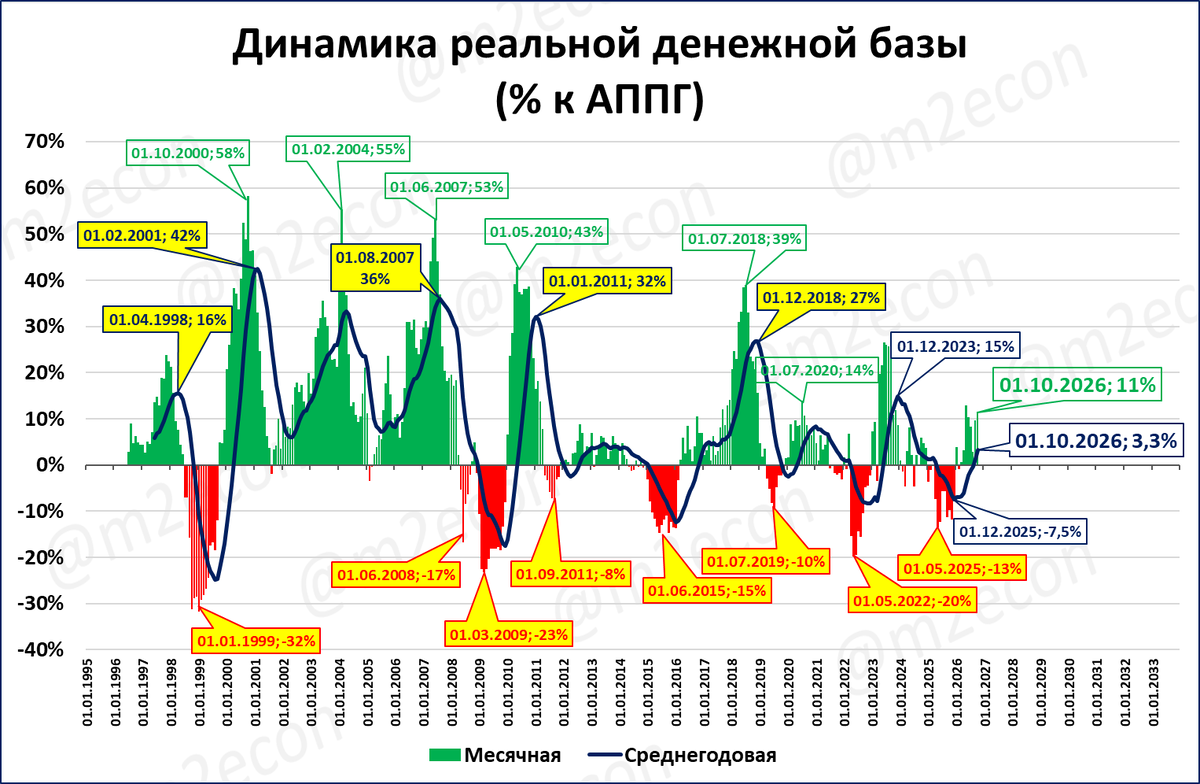
Реальная денежная база растёт всего лишь восьмой месяц подряд. До этого наблюдалось падение, которое началось в декабре 2024. Худшая динамика был зарегистрирована по итогам апреля 2025 (-13% на 01.05.2025).
Обратите внимание на среднегодовые темпы роста реальной денежной базы (синяя линия).
- 1999-2011. Темпы почти всегда выше 10%, и редко опускаются ниже. Среднее 13%.
- 2012-2026. Темпы почти всегда ниже 10% и редко поднимаются выше. Среднее 3%.
Сейчас среднегодовой прирост реальной денежной базы находятся в плюсе (+3,3%).
Почему продолжение быстрого роста под сомнением: рост денежной базы в значительной мере происходит из-за ухода людей в наличные, а не из-за осознанных действий ЦБ.
Подробнее см. в сюжете «Наличка побеждает вклады» далее.
Денежные переменные (инфографика)
На 1 октября денежная масса, по предварительной оценке ЦБ, составила 137,5 трлн рублей, а денежная база 33 трлн рублей.
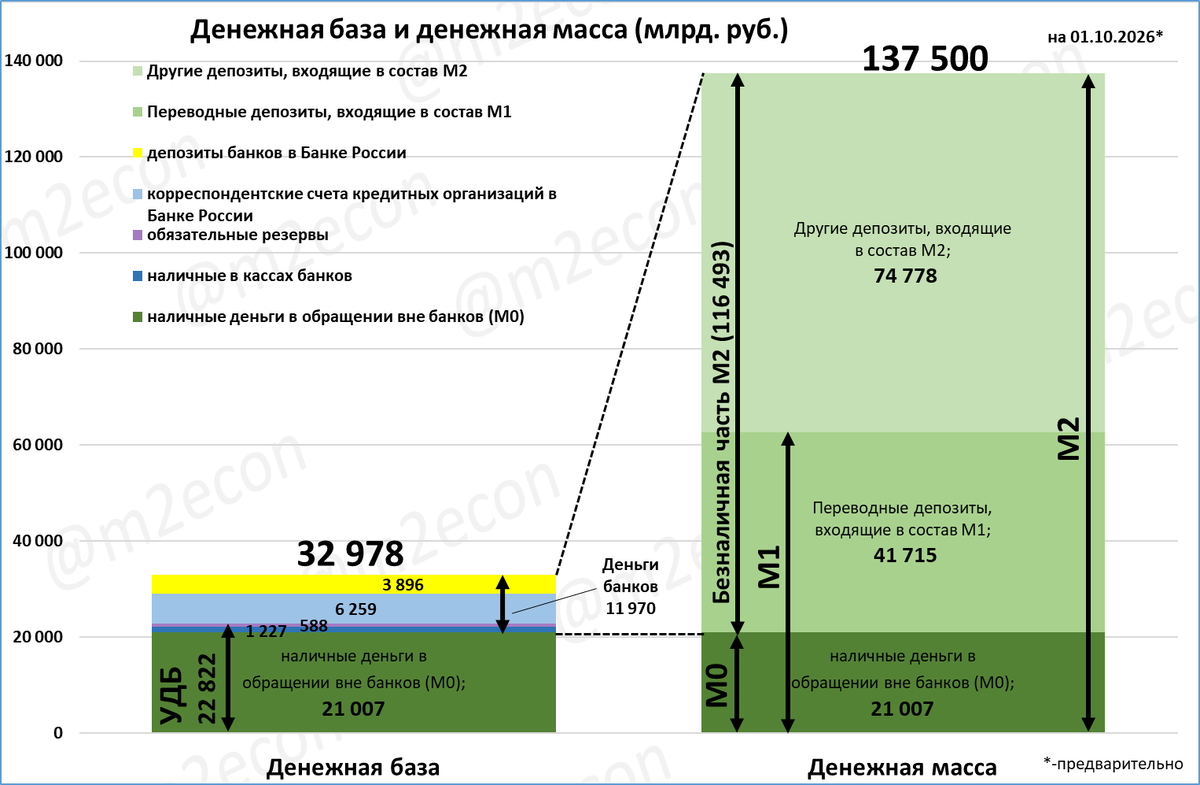
(УДБ — узкая денежная база)
Отношение денежной массы к денежной базе (денежный мультипликатор) на 1 октября 2026 года составило 4,2.
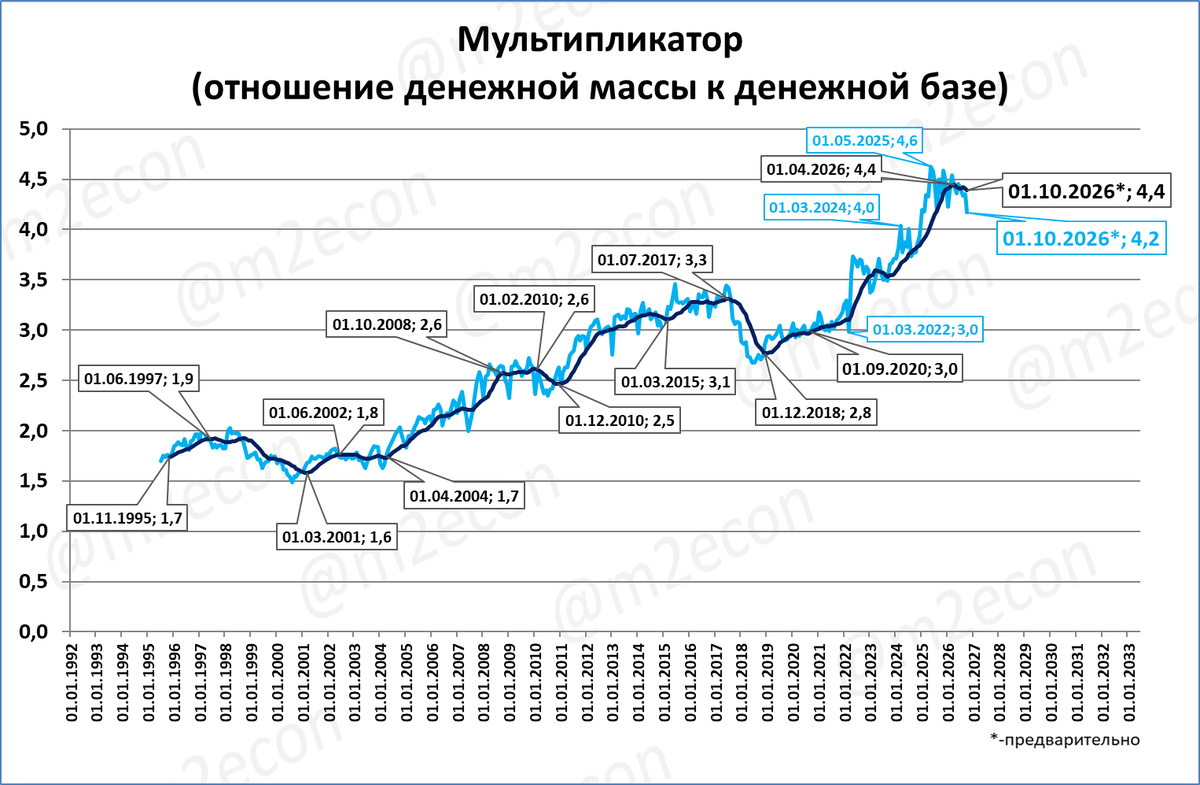
Напомним, что на 1 мая 2025 года, год назад, денежный мультипликатор в России установил исторический рекорд. Денежная масса на тот момент в 4,63 раза превышала денежную базу.
Банковский мультипликатор (безналичная ДМ / деньги банков) составил 9,7.
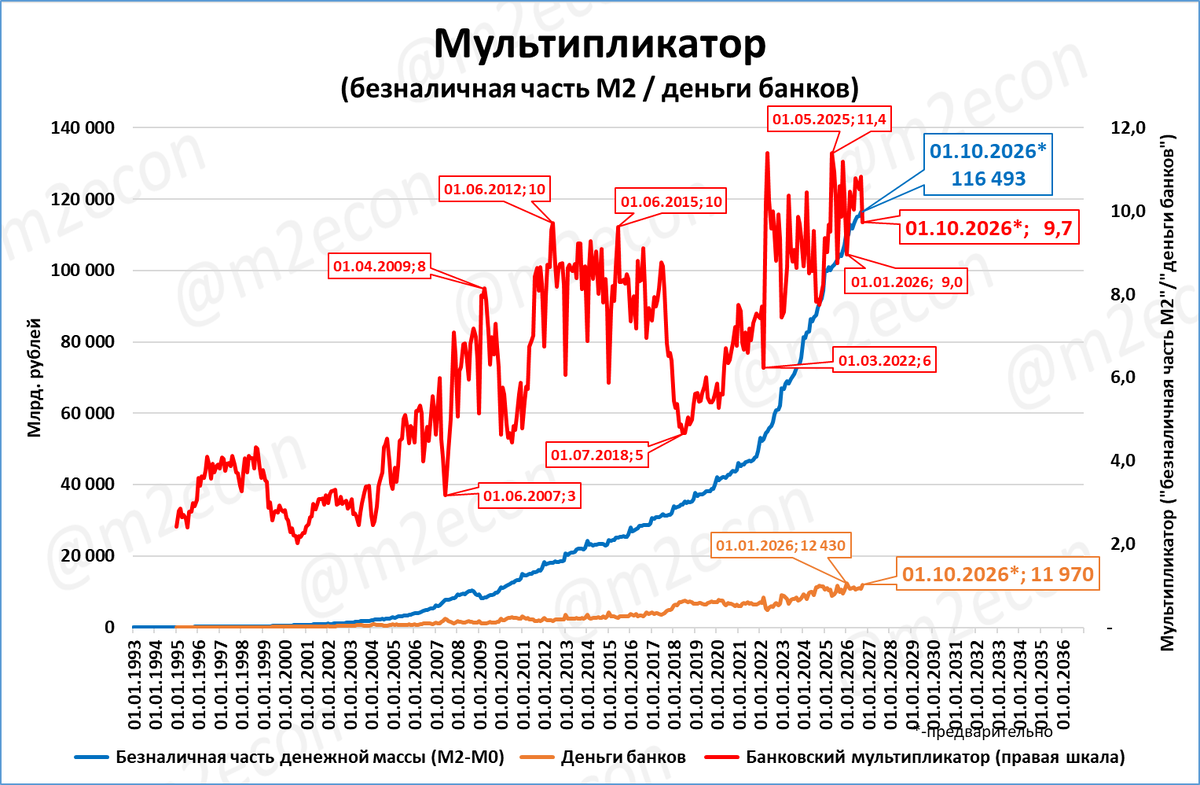
Это означает, что деньги банков (11,970 трлн. рублей) в 9,7 раза меньше, чем созданная благодаря им безналичная часть денежной массы (116,5 трлн. рублей).
Оценка
При прочих равных, чем выше мультипликаторы, тем выше риски банковской системы. ЦБ мог бы снизить эти риски, наращивая денежную базу. Но Банк России вплоть до последнего времени сокращал её (см. предыдущий сюжет).
Отметим, что исторически мультипликаторы в США были значительно выше, чем в России. Однако ситуация изменилась: показатели почти сравнялись. В США денежный мультипликатор составляет 4,3, а в России – 4,2.
Наличка побеждает вклады
Денежную массу М2 можно условно разделить на две составляющие:
- Вклады (депозиты), по которым люди и фирмы получают проценты;
- Наличные и текущие счета, по которым проценты не начисляются или являются мизерными.
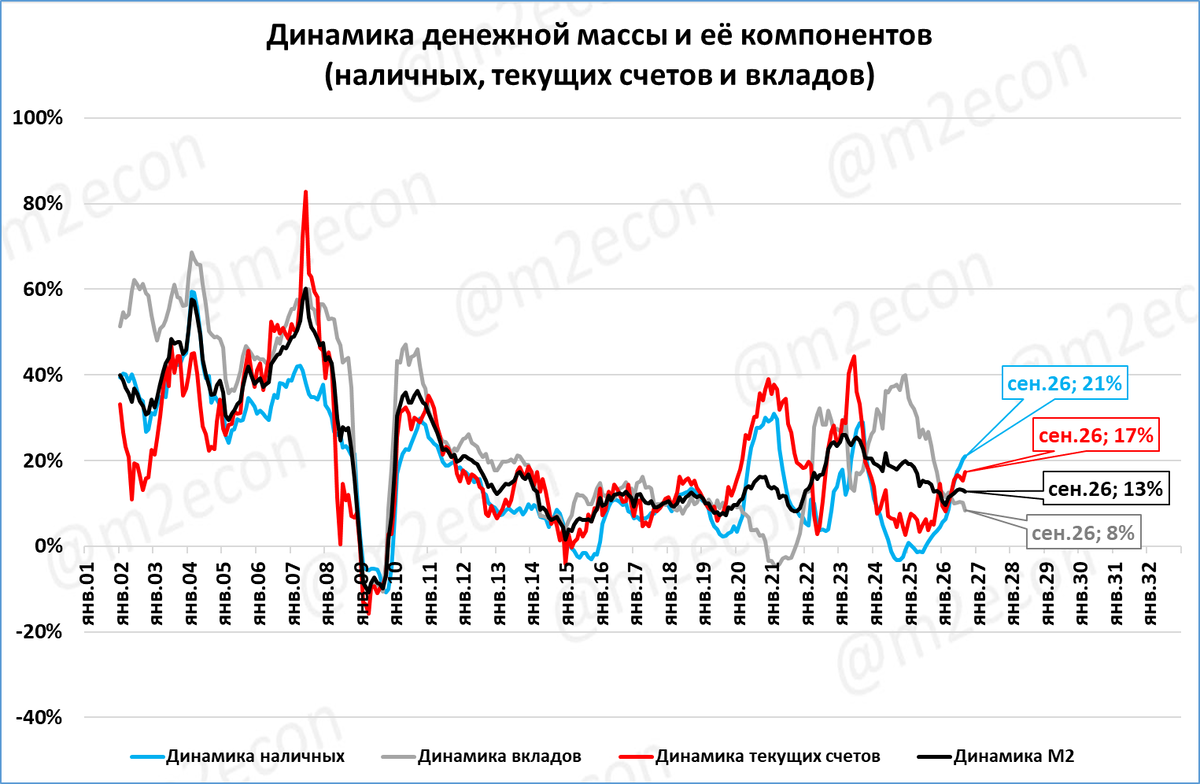
Соотношение динамики этих составляющих можно увидеть на графике ниже.
Наблюдения:
- С середины 2023 рост денег на вкладах опережал рост совокупной денежной массы М2 (серая линия выше чёрной). Рост наличных и текущих счетов, напротив, отставал (красная и синяя линии ниже чёрной).
- В начале 2026 года ситуация поменялась: рост денег на вкладах отстаёт от роста совокупной денежной массы М2. Рост же наличных и текущих счетов, напротив, опережает рост М2.
Причинами могут быть (а) снижение ставок по вкладам и (б) рост доли наличных расчётов.
Индикатор бизнес-климата вернулся в плюс
ЦБ сообщил, что в октябре индикатор бизнес-климата составил 1,2 пункта. Этот индикатор рассчитывается Центробанком на основе опросов предприятий.
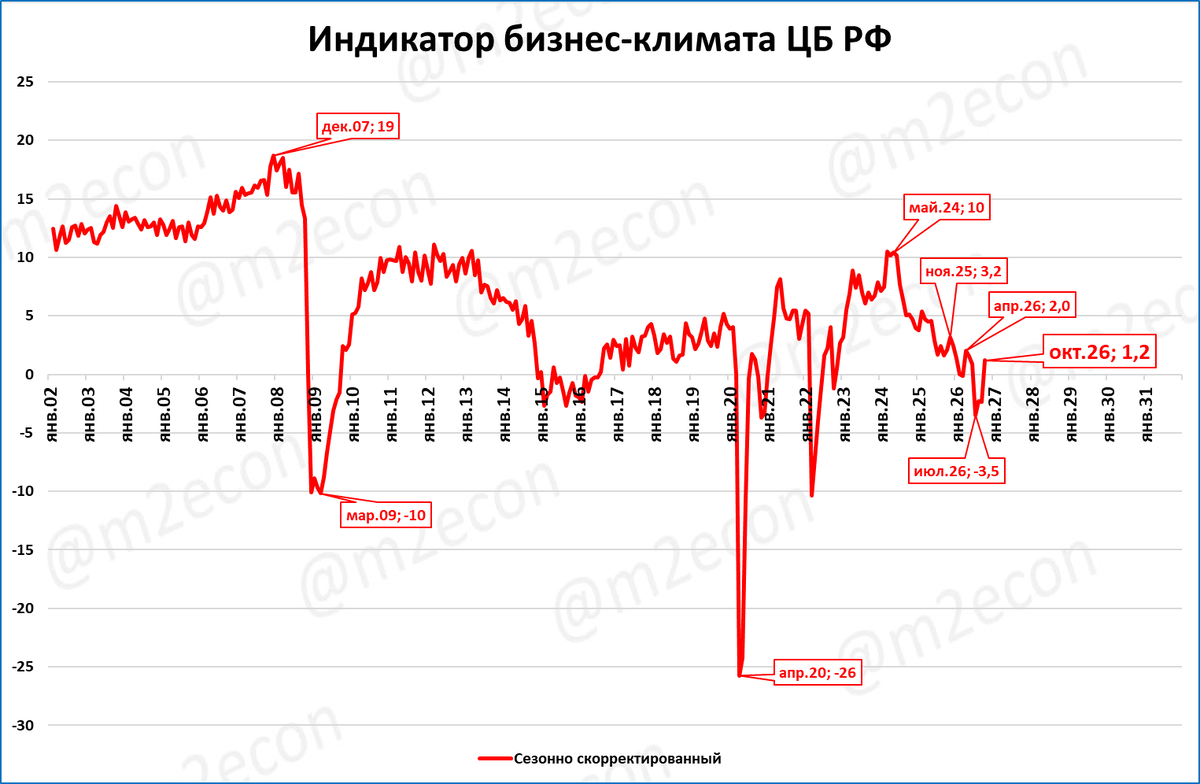
Минимальным индикатор в этом цикле был в июле (-3,5) и с тех пор постепенно движется вверх. Напомним, что ЦБ ориентируется на сезонно-сглаженный индикатор, он и приведён на графике выше.
Посмотрим на индикатор без сезонного сглаживания в октябре месяце разных лет.
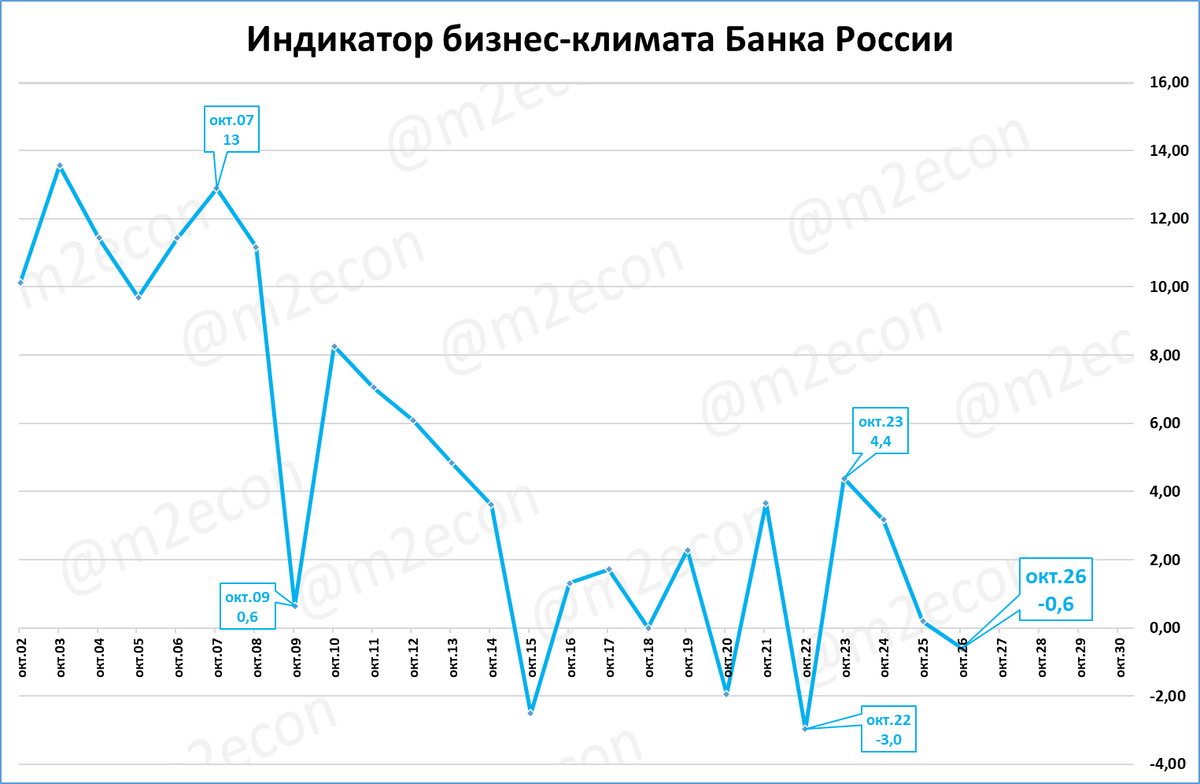
Это худший октябрь за последние 4 года (2023-2026) и четвёртый худший за всю историю.
Но ещё важна и динамика индикатора. В нынешнем цикле худшим месяцем по динамике остаётся июнь 2025 года (-6,5%). Последующие провалы не столь глубоки: -5,3% (февраль 2026) и -5,0% (июль 2026).
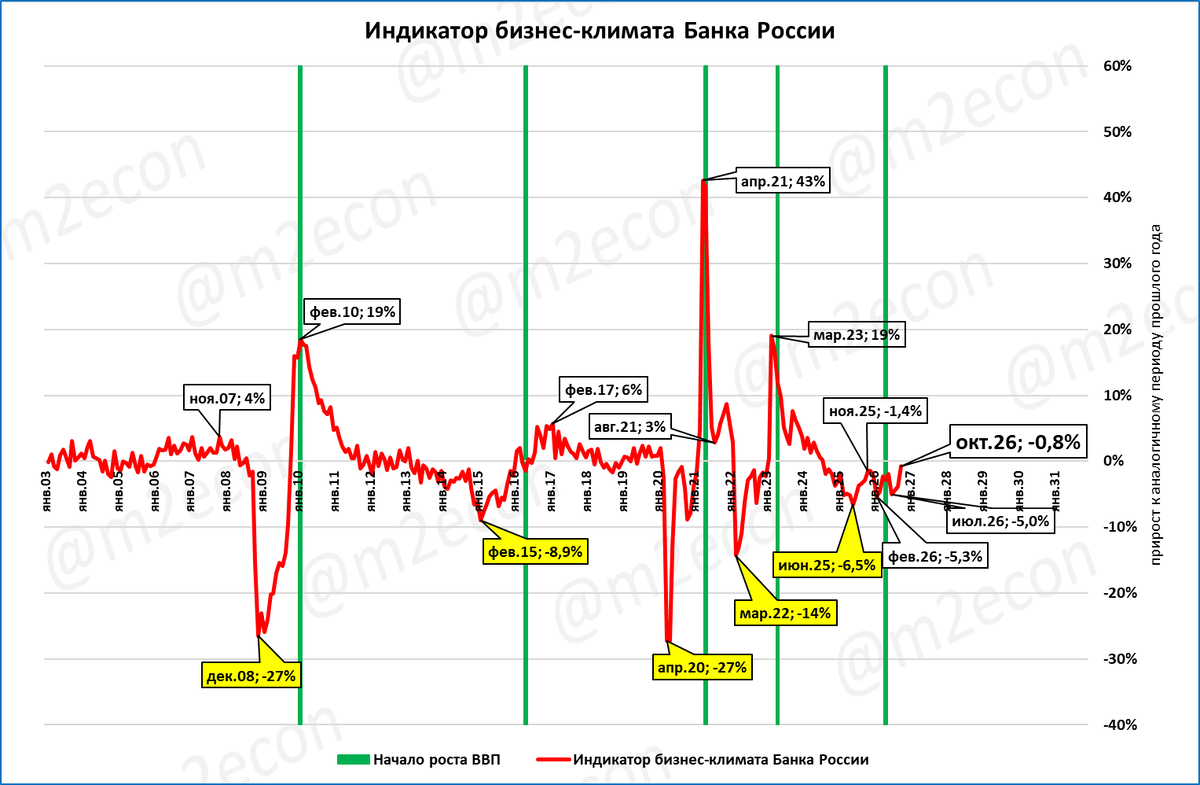
В очередной раз сработала отмеченная нами ранее последовательность: индикатор бизнес-климата проходит свою худшую точку по динамике (отмечены жёлтыми выносками на графике), затем в течение 10-14 месяцев возобновляется рост ВВП.
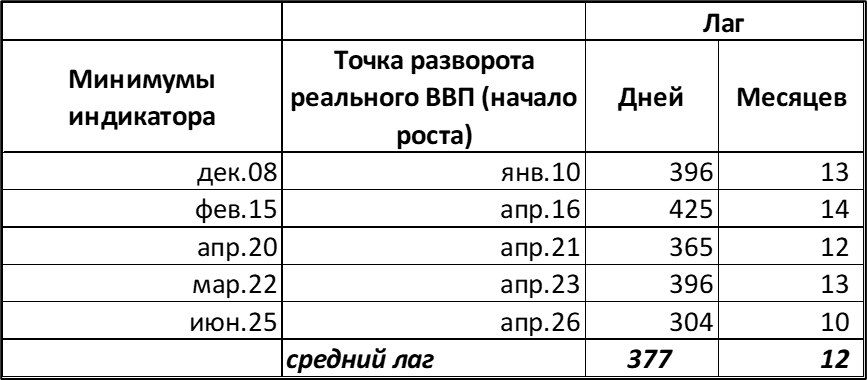
На этот раз худшую динамику индекс показал в июне 2025, а рост ВВП, по данным Росстата, начался во 2 квартале 2026 года, то есть, в апреле. Временной лаг между этими событиями составил 9 месяцев.
Особенностью последнего цикла стало то, что индикатор в июне 2025 «предсказал» будущий рост ВВП, когда ВВП ещё даже не падал. Кратковременное падение ВВП (-0,2%) было зафиксировано только в 1 квартале 2026 года.
Легковые, грузовые, автобусы: итоги сентября
В макрообзоре №40 мы писали про этот сюжет, но 9 октября Минпромторг пересмотрел свои данные. Приводим две ключевые таблицы обновлённого релиза.
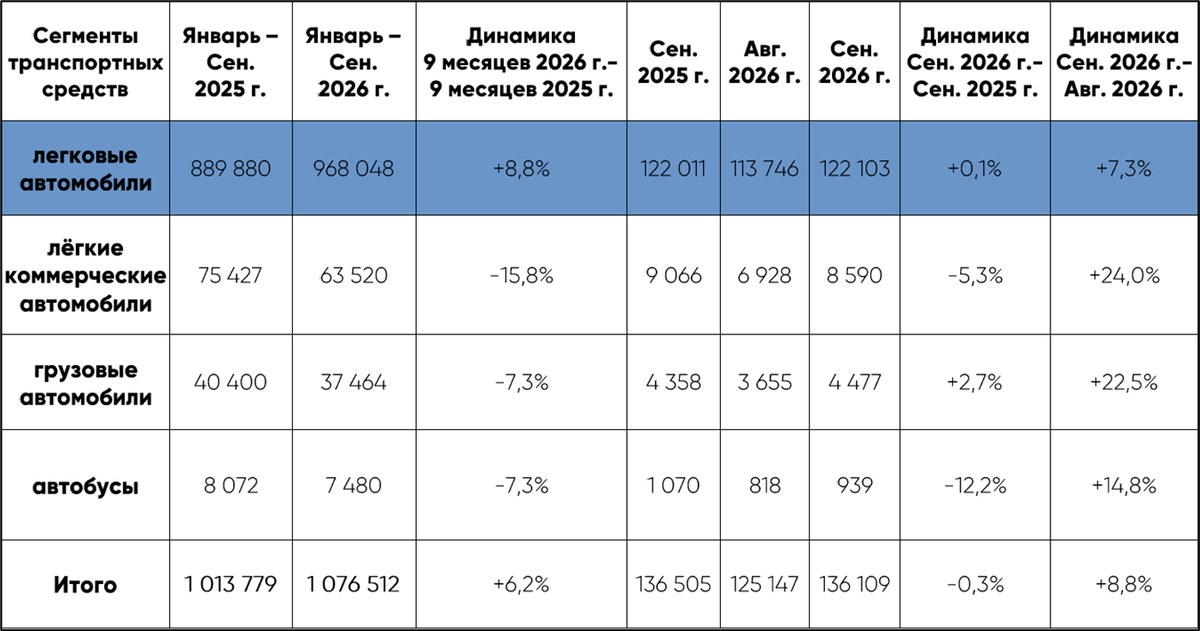
При пересмотре выяснилось, что динамика всех сегментов лучше, чем было в релизе от 2 октября:
- Легковые: +0,1%; (для сравнения: до корректировки было -6,2%);
- Лёгкие коммерческие: -5,3% (-11,8%);
- Грузовые (от 3,5 тонн): +2,7% (-5,4%);
- Автобусы: -12,2% (-16,1%).
Пересмотр связан с тем, что данные за 39 неделю попали в первоначальный релиз в «урезанном» виде из-за компьютерного сбоя.
Рынок легковых, 42 неделя: 26,3 тыс. (-23%)
По данным агентства «Автостат», регистрации легковых автомобилей на 42 неделе составили 26,3 тыс. шт. Это хуже, чем на 42-й неделе в 2025 и 2024 году, что ожидаемо, потому что в эти годы был осенний всплеск из-за изменений утильсбора.
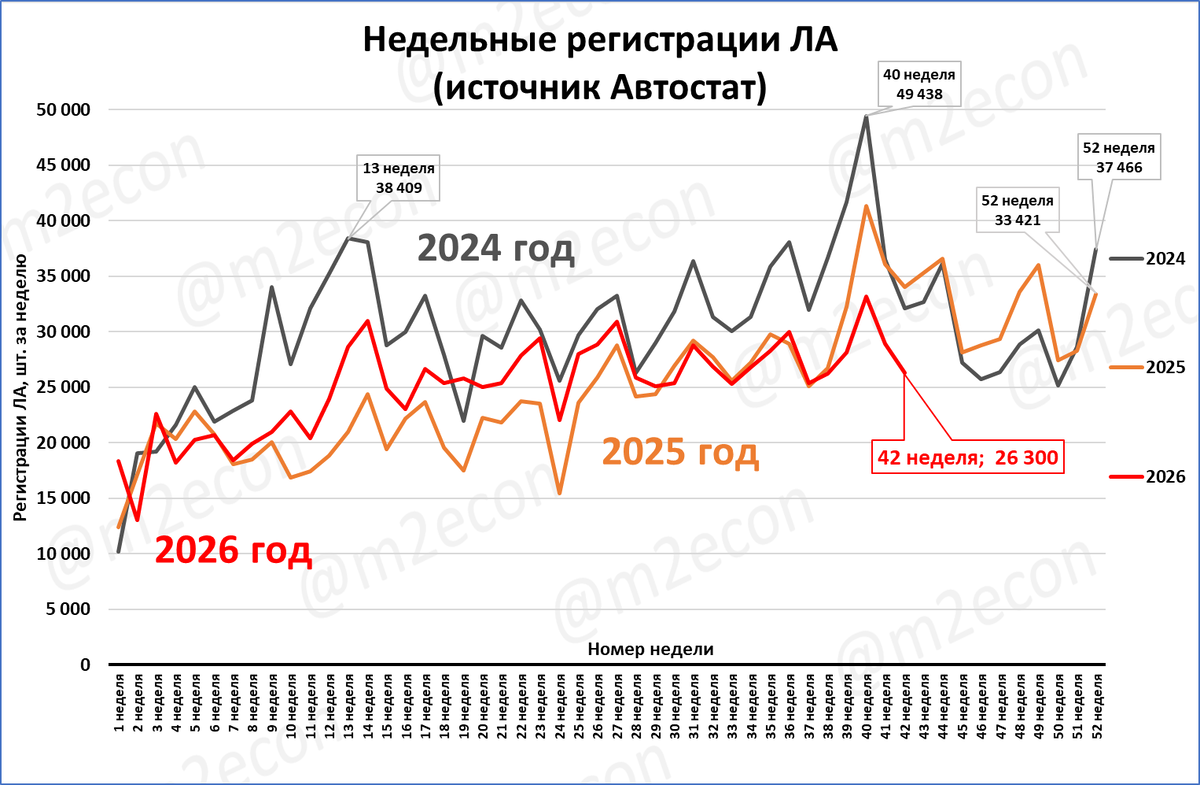
Итак, падение 42-й недели к аналогичной неделе 2025 года составило -23%.
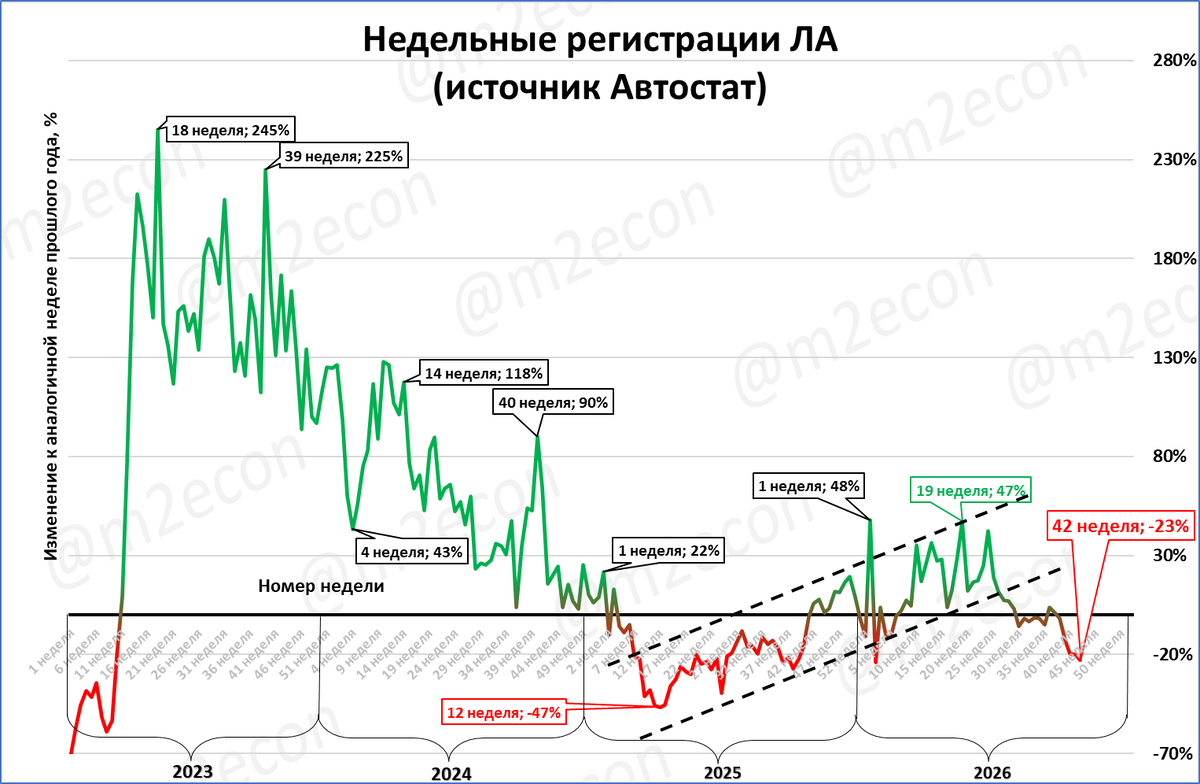
Темпы уже шестнадцать недель подряд находятся ниже коридора улучшающейся динамики (пунктиры на графике). До этого динамика колебалась около нулевой отметки. На 39-42 падение усилилось до -20...-23%. Такое падение было ожидаемым, так как октябрь прошлого года был аномально высоким из-за введения утильсбора.
Резюме: ухудшение динамики частично объясняется «аномалиями» сравнительной базы прошлого года. Именно из-за этих «утильсборных» искажений 40-я неделя в 2024 и 2025 становилась лучшей в году. В этом году искажений нет и лучшей может стать последняя неделя года.
Нарастающим итогом за 42 недели с начала года рынок сейчас (1 053 тыс.) выше, чем за сорок две недели в прошлом, 2025 году (998 тыс.). На графике: красный пунктир выше оранжевой линии.
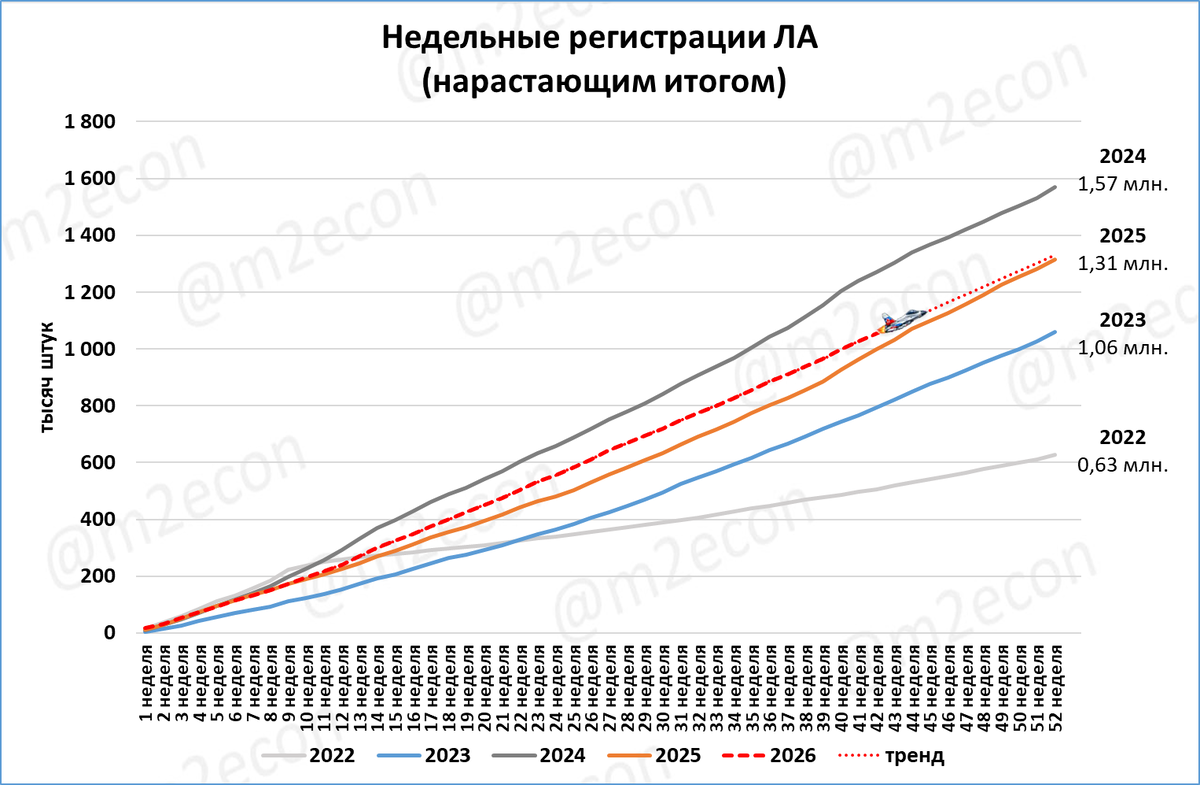
В целом за год рынок может показать результат чуть выше прошлого года. Туда ведёт «курс» рынка, если продлить его до конца года (см. курс самолёта на графике в виде красных точек).
Напомним, что во втором полугодии прошлого года рынок ускорялся перед введением повышенных ставок утильсбора на некоторые категории автомобилей. Но даже несмотря на это ускорение, он пока остаётся ниже рынка 2026 года нарастающим итогом.
Рынок легковых, оценка октября: 130 тыс. (-22%)
Судя по недельным данным и по нашим расчётам, регистрации в октябре составят порядка 130 тыс. шт.
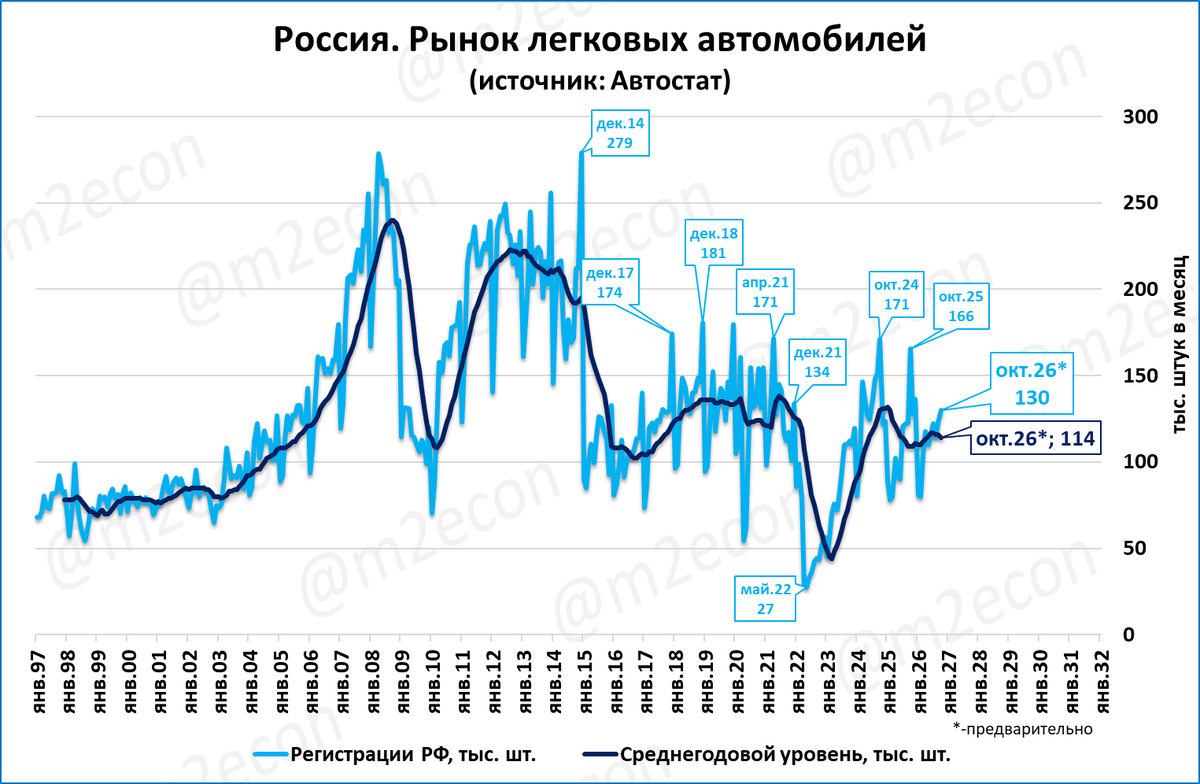
Октябрь 2026 года, по этой оценке, будет на 22% меньше прошлогоднего. После падения в августе и сентябре рынок продолжит падение в октябре.
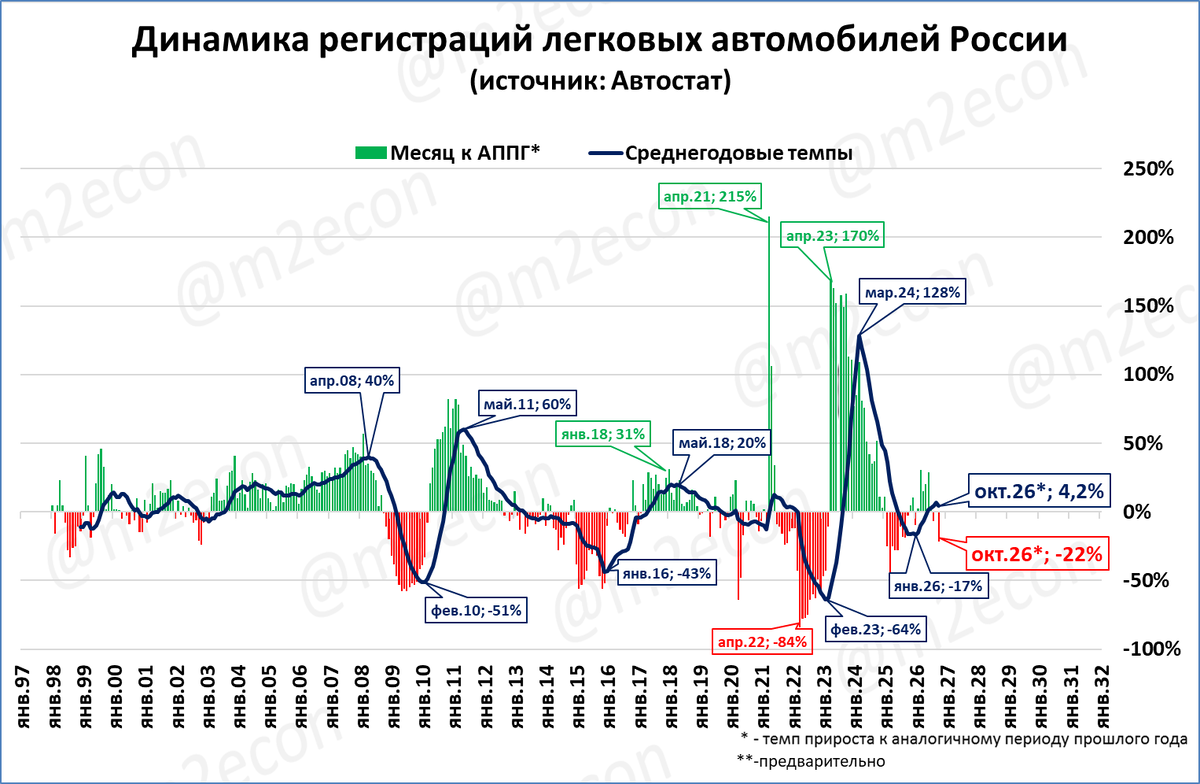
Впрочем, мы ожидали, что в сентябре-октябре месячные цифры могут быть ниже прошлогодних. И пока эти ожидания сбываются. Позитивные изменения динамики возможны в ноябре-декабре.
По итогам октября 12-месячные продажи (за скользящий год) составят без малого 1,36 млн., если оценка октября верна.
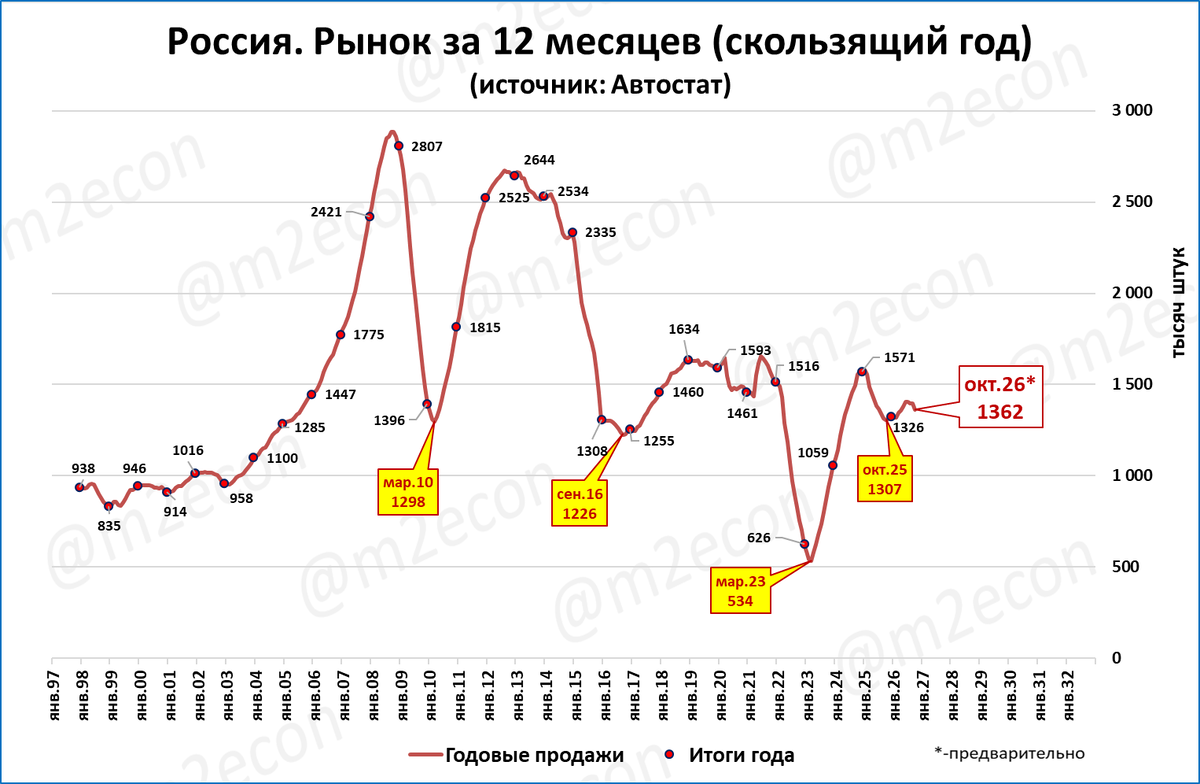
Это выше итогов прошлого года (1,33 млн.), но всего на 36 тысяч. Повторим, что это предварительные оценки октября на основе данных 42-й недели этого месяца.
Мы ожидаем, что после трёхмесячного снижения продажи за скользящий год в ноябре и декабре возобновят рост. Таким образом, итоги года буду выше, чем 1,36 млн.
Инфляция в октябре может вырасти до 8,6%
Среднесуточное изменение цен 1 по 12 октября составило 0,084%, сообщил Росстат.
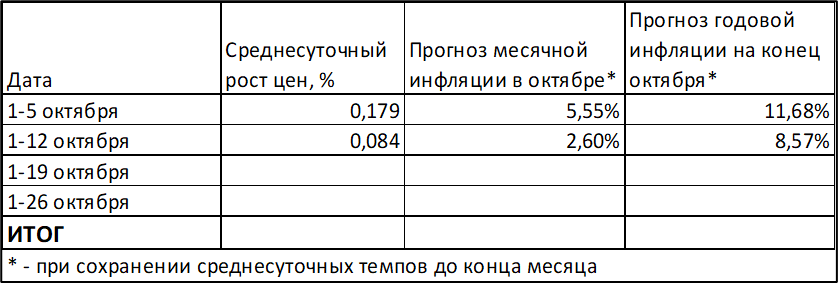
Это высокий темп, связанный с индексацией тарифов ЖКХ, но ниже, чем с 1 по 5 октября. Если такой темп сохранится до конца месяца, то по итогам октября инфляция вырастет до 8,6% годовых.
Но обычно в месяцы повышения тарифов среднесуточный темп постепенно снижается. Такое наблюдалось, например, в июле 2025 года (см. таблицу ниже), когда тоже проводилась индексация тарифов ЖКХ.
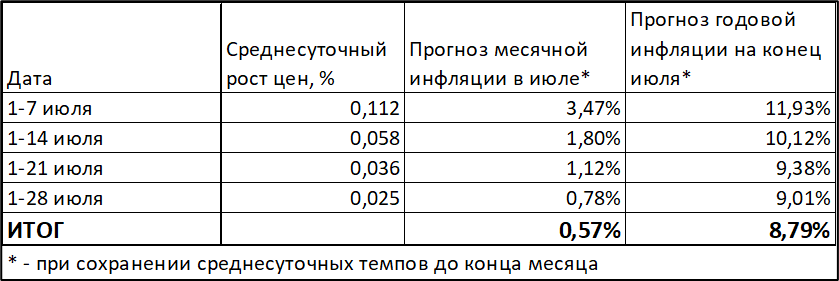
Тогда тоже по итогам первой недели среднесуточный темп «обещал» 11,9% годовых, но затем «обещания» последовательно снижались и в итоге остановились на 9% годовых.
Подобное происходит и сейчас, причём быстрее. Тогда к 9% оценка годовой инфляции опустилась только к концу месяца, а сейчас она ниже 9% уже на второй неделе. Но пока ожидания роста инфляции по итогам октября налицо.
Недельный рост цен (0,11% за 40 неделю) ниже, чем в прошлом году (0,23% за 40 неделю 2025 года).
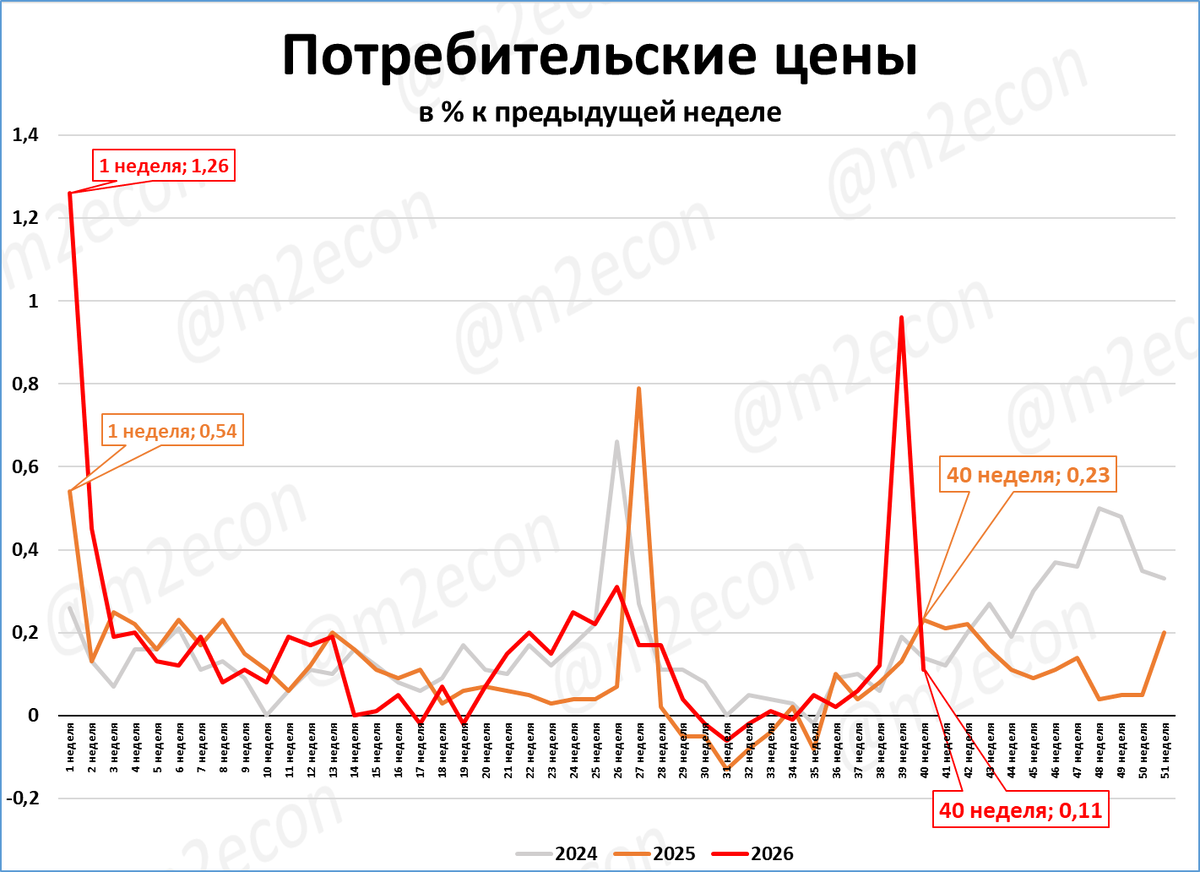
Это значит, что годовая инфляция на 40 неделе снижалась. На графике: красная линия ниже оранжевой = снижение годовой инфляции.
Наблюдение:
Всплеск недельной инфляции из-за индексации тарифов ЖКХ в 2026 году (0,96%) оказался выше, чем в 2025 (0,79%) и 2024 (0,66%) годах. Но уже на 40-й неделе рост цен вернулся на "доиндексационный" уровень.
В СЛЕДУЮЩЕМ ОБЗОРЕ
- Реальные цены производителей;
- Решение ЦБ по ставке;
- Другая информация.
===
Телеграм: @m2econ
Макс: https://max.ru/m2econ
Навигатор: hhttps://dzen.ru/a/ZPyf34uBfzz9x0prttps://dzen.ru/a/ZPyf34uBfzz9x0pr