Макрообзор № 38 (2026)
Сергей БлиновЭто макрообзор за 38 неделю 2026 года.
ДАЙДЖЕСТ
Мировая экономика
- В Китае рост РДМ в августе замедлился до 6,6%. Рост ВВП во 2 квартале замедлился до 4,3% после роста на 5,0% в 1 квартале 2026.
- В августе рост реальной денежной массы (РДМ) США составил 2,2% к августу 2025 года. ВВП во 2 квартале вырос на 2,1% ко 2 кварталу 2025 года. Оба показателя стабильно растут.
- По итогам июля рост РДМ в Еврозоне составил 1,5% к июлю 2025 года. Рост ВПП за 2 квартал 2026 года составил 1,2% ко 2 кварталу 2025 года. С 2019 года (за 6,5 лет) экономика Еврозоны выросла всего на 7,0%.
- В июле рост РДМ Германии составил 1,0% к июлю 2025 года. Рост ВВП во 2 квартале составил 1,0%. Экономика за 7 лет выросла всего на 1,3%.
Экономика России
- Планы ЦБ до 2029 года предполагают слабый рост денежной массы (8-9% годовых; для сравнения в 2000-2008 годах 30-60% годовых). Таким образом, ЦБ планирует сохранить стагнацию экономики до 2029 года.
- На 1 сентября 2026 года денежная база составила 31,5 трлн. рублей. Это новый исторический рекорд. Реальный рост составил +9,7% годовых. Это седьмой месяц роста подряд. Среднегодовые темпы роста вышли в плюс (+1,4%).
- Цены производителей по итогам августа выросли: +6,5% к августу 2025 года. Они растут чуть быстрее потребительских цен (+6,3%). В реальном выражении цены производителей растут четвёртый месяц подряд, до этого было 20 месяцев падения. Рост реальных цен производителей – это позитивный сигнал.
- Рынок легковых автомобилей в сентябре, судя по недельным данным, может вырасти на 5,9% и составить 130 тыс. шт. В этом случае после падения в августе рынок вернётся в зону роста.
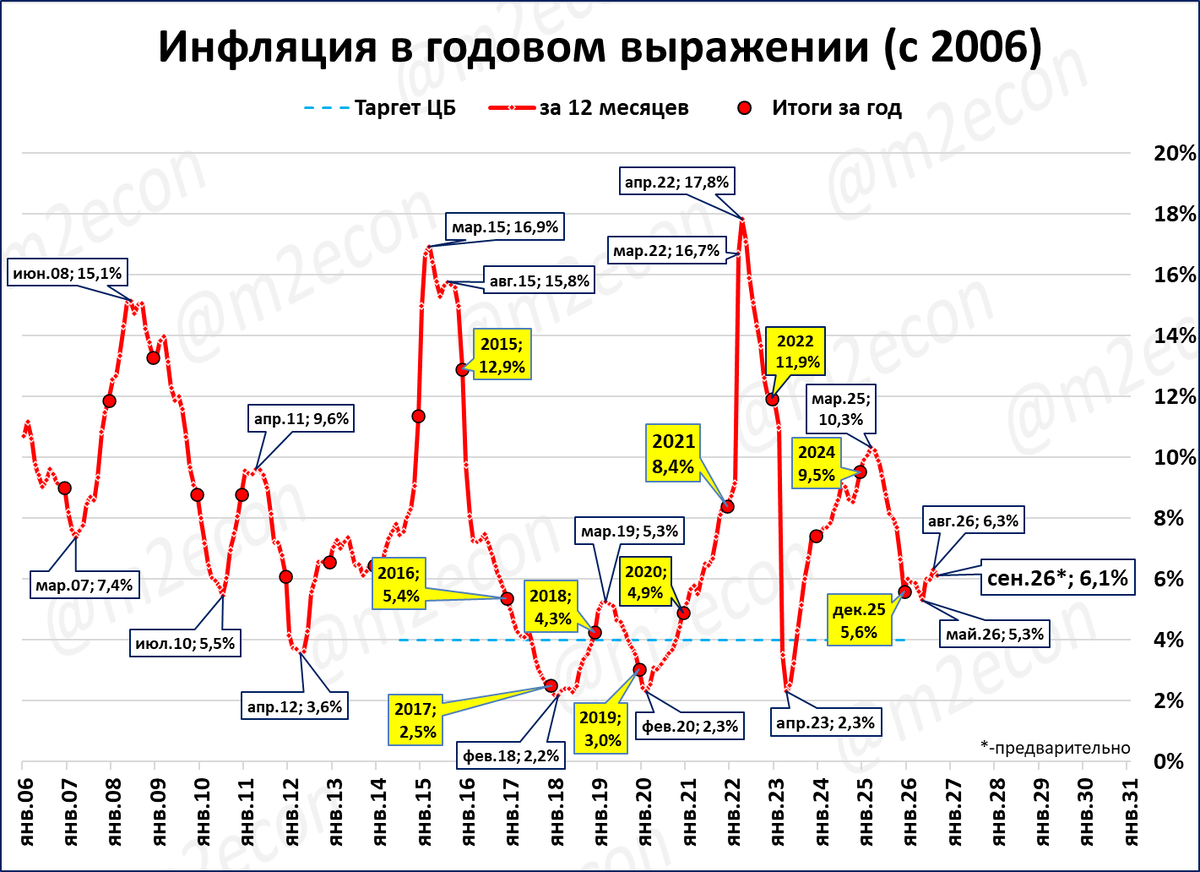
- Инфляция по итогам сентября может замедлиться до 6,1%.
Рынки грузовиков
- Мировой рынок: +2% в январе-августе. Такова оценка по данным девяти стран, занимавших 68% в структуре глобального рынка в 2025 году. Эта оценка не учитывает растущие рынки Индии и Евросоюза, данные по которым публикуются ежеквартально.
- Рынок Китая в августе: 57 тыс. шт. (-15%). Это второй месяц падения после четырёх месяцев роста подряд.
- Доля экспорта в структуре продаж китайских производителей в августе 2026 г. составила 34% (в июле 33%). Рост экспорта не смог компенсировать падение внутреннего рынка.
- В августе в США было продано 19 тыс. тяжёлых грузовиков (+3,9%). Рынок растёт третий месяц подряд. Рост заказов, отмеченный нами ранее (см. макрообзор № 31), начинает проявляться в росте продаж.
- Рынок Германии падает второй месяц подряд и по итогам августа составил 3,4 тыс. шт. (-8,0%). Германия пока опережает Россию в европейском рейтинге.
- Россия, структура рынка в августе: седельные тягачи лидируют. В общее падение (-1 060 шт.) отрицательный вклад внесли: спецтехника (-671 шт.); самосвалы (-400 шт.) и бортовые (-50 шт.). Сегмент тягачей продолжает рост (+61 шт.).
- Россия, 38 неделя: регистрации грузовиков полной массой 3,5 тонн и выше составили 985 штук (-8,5% к 38-ой неделе прошлого года).
- Россия, оценка сентября: рынок тяжелых грузовиков (более 14 тонн) может составить 4,0 тыс. шт. (-7,6%). Если оценка верна, то падение, возобновившееся в августе, продолжится и в сентябре.
МИРОВАЯ ЭКОНОМИКА
Китай: ВВП и РДМ замедляются
Денежная масса в августе выросла на 7,5% к августу 2025 года.
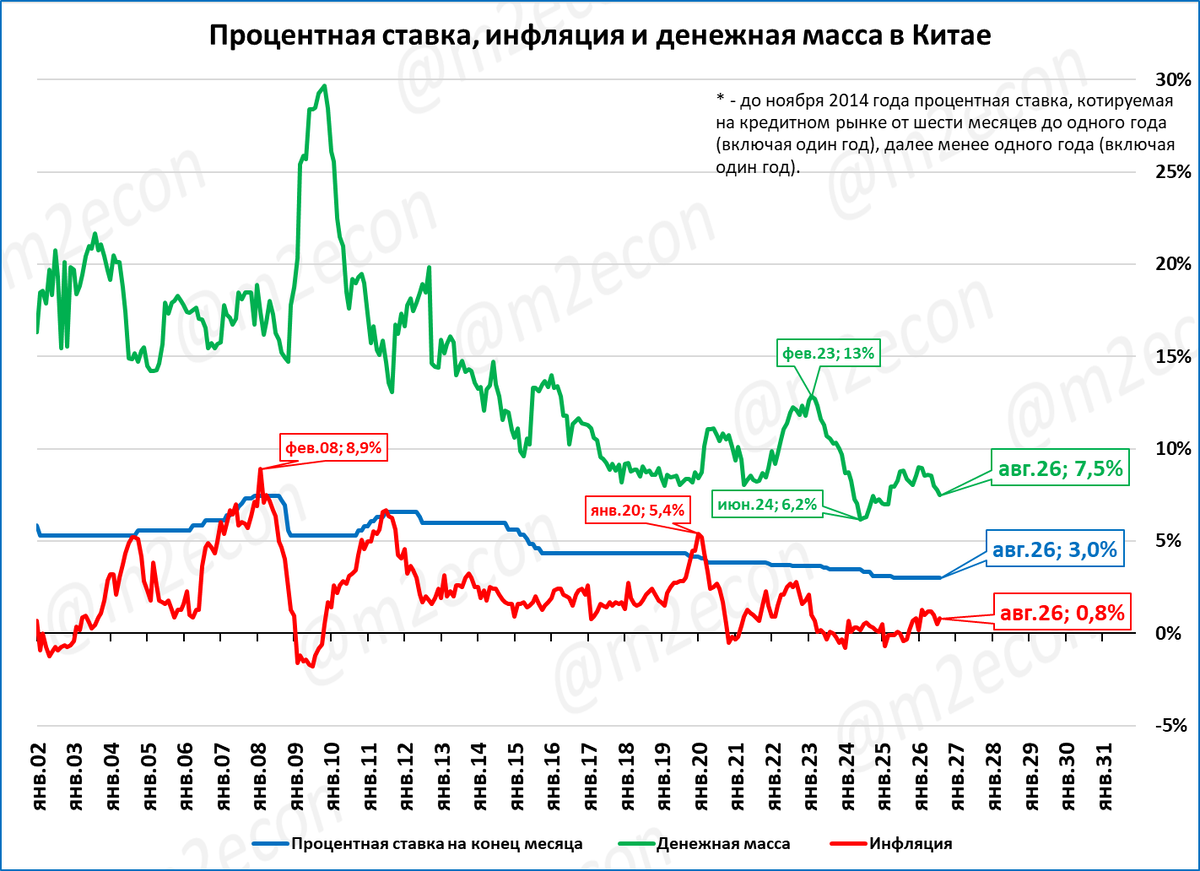
Инфляция за этот же период составила 0,8%.
Рост реальной денежной массы (РДМ) составил 6,6% к августу 2025 года.
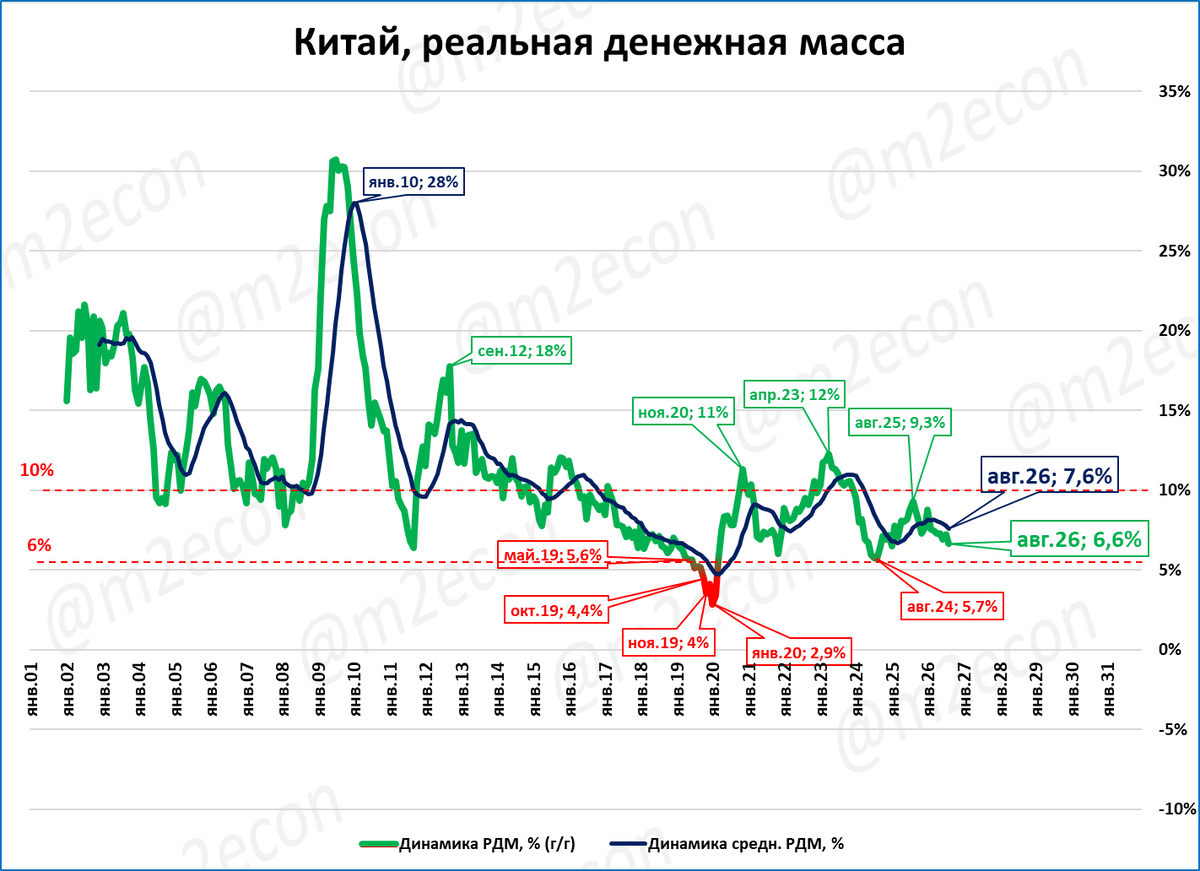
Обратите внимание: до 2016 года ниже 10% рост реальной денежной массы опускался редко (зелёная линия). С 2016 года всё наоборот: он редко поднимается выше этой отметки.
Сейчас темп роста РДМ замедляется с 9,3% в августе 2025 до 6,6%. Он приближается к нижней границе 6%, ниже которой опускался только в 2019 году, накануне пандемии.
Рост ВВП Китая во 2 квартале 2026 года составил 4,3% к 2 кварталу 2025 года.
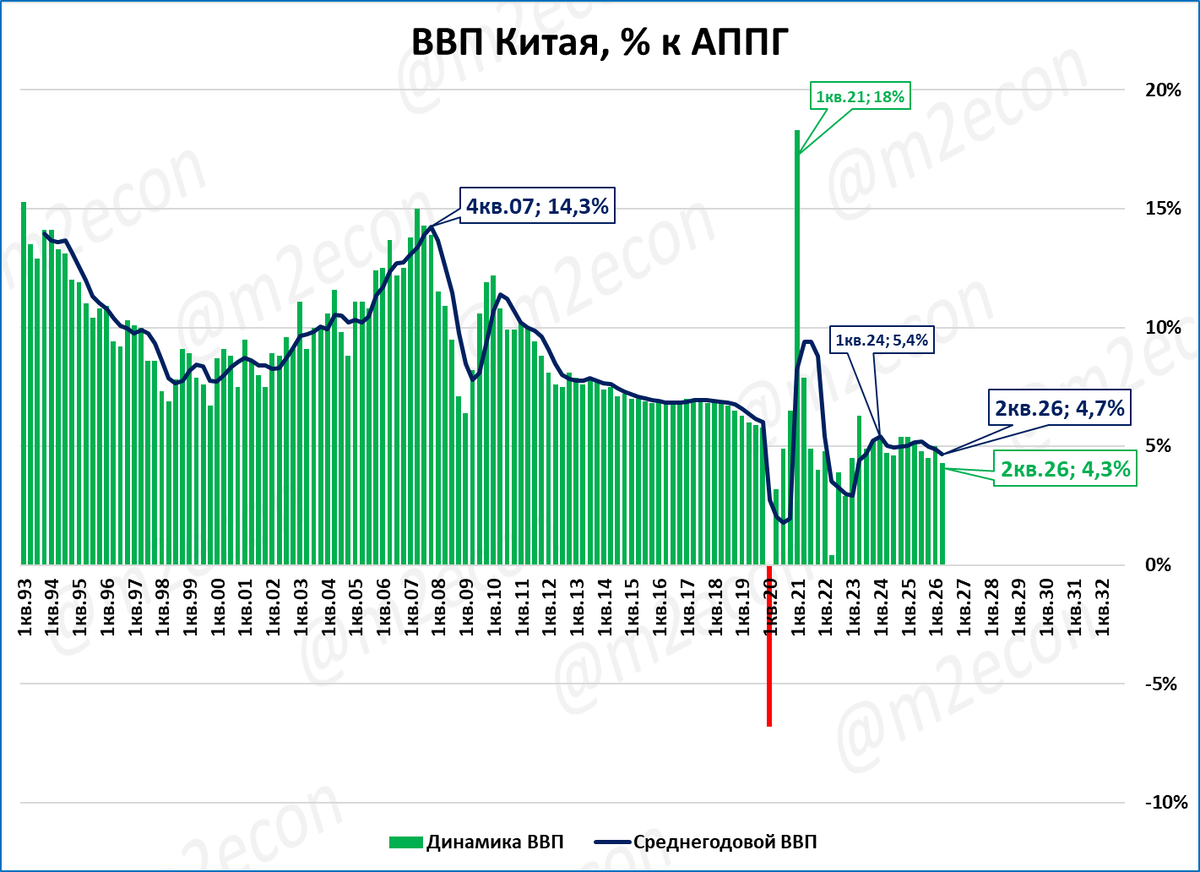
Рост по отношению к прошлому кварталу замедлился. Замедление заметно и по среднегодовым темпам (синяя линия). С 5,4% в начале 2024 года темпы замедлились до 4,7% по итогам 2 квартала.
Замедление отразилось и на прогнозах.
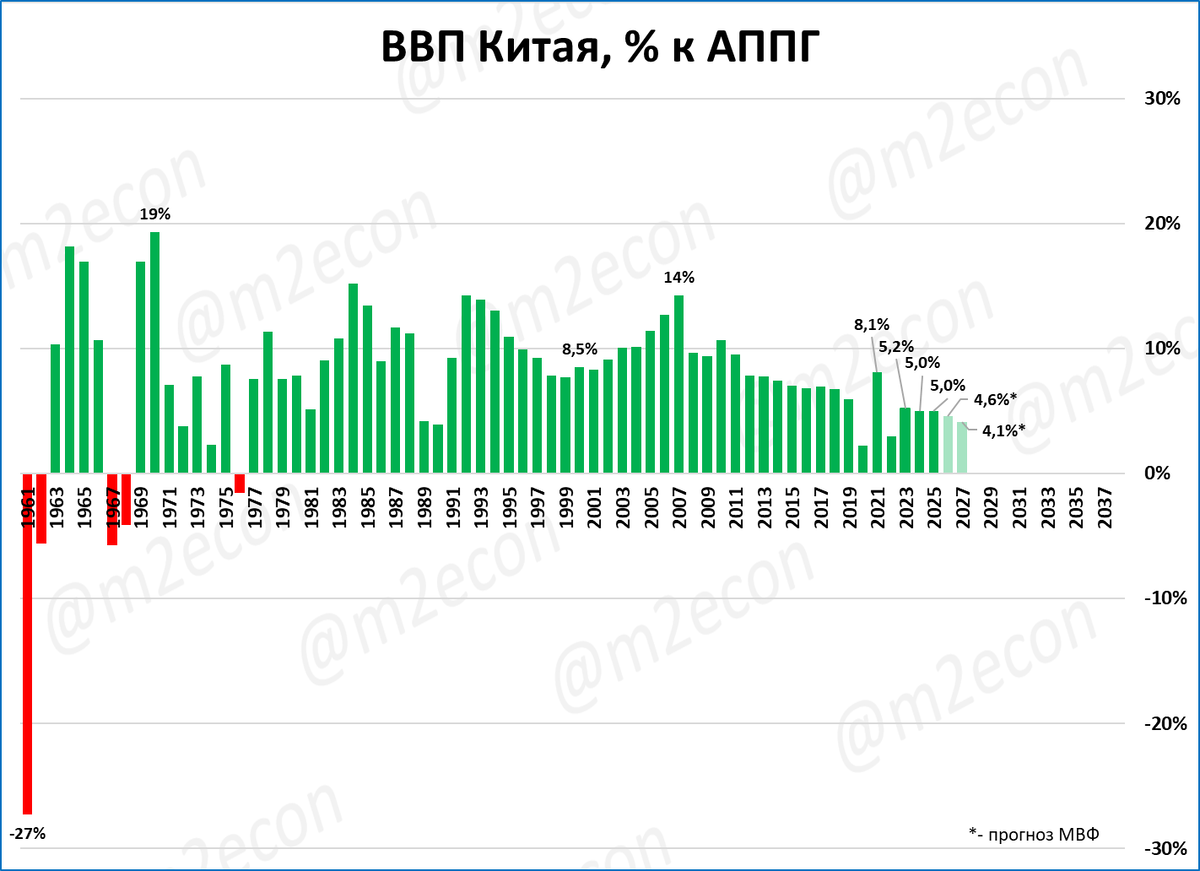
МВФ пересмотрел свой прогноз роста ВВП Китая в 2026 году с 4,4 до 4,6%. Но по отношению к росту прошлого года (5%) это всё равно замедление.
Резюме: рост реальной денежной массы в Китае замедляется. Поэтому прогноз МВФ, предполагающий замедление роста ВВП в 2026 году, вполне оправдан.
США: ВВП и РДМ растут
Денежная масса в августе ускорила свой рост до 5,7% к августу прошлого года. В последний раз подобные темпы наблюдались в июле 2022 года (5,7%), почти четыре года назад.
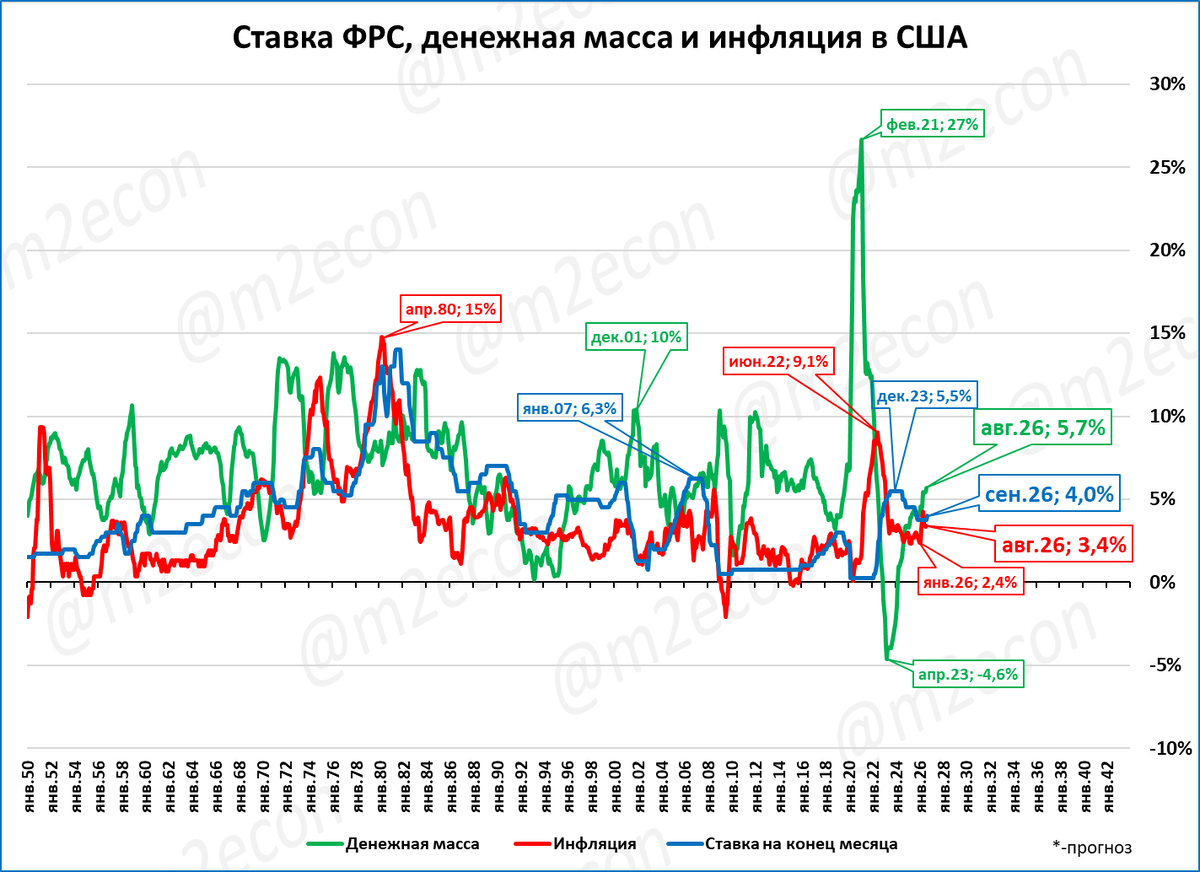
Инфляция по итогам августа составила 3,4% годовых.
Таким образом, рост реальной денежной массы (РДМ) в августе составил 2,2% к аналогичному периоду 2025 года.
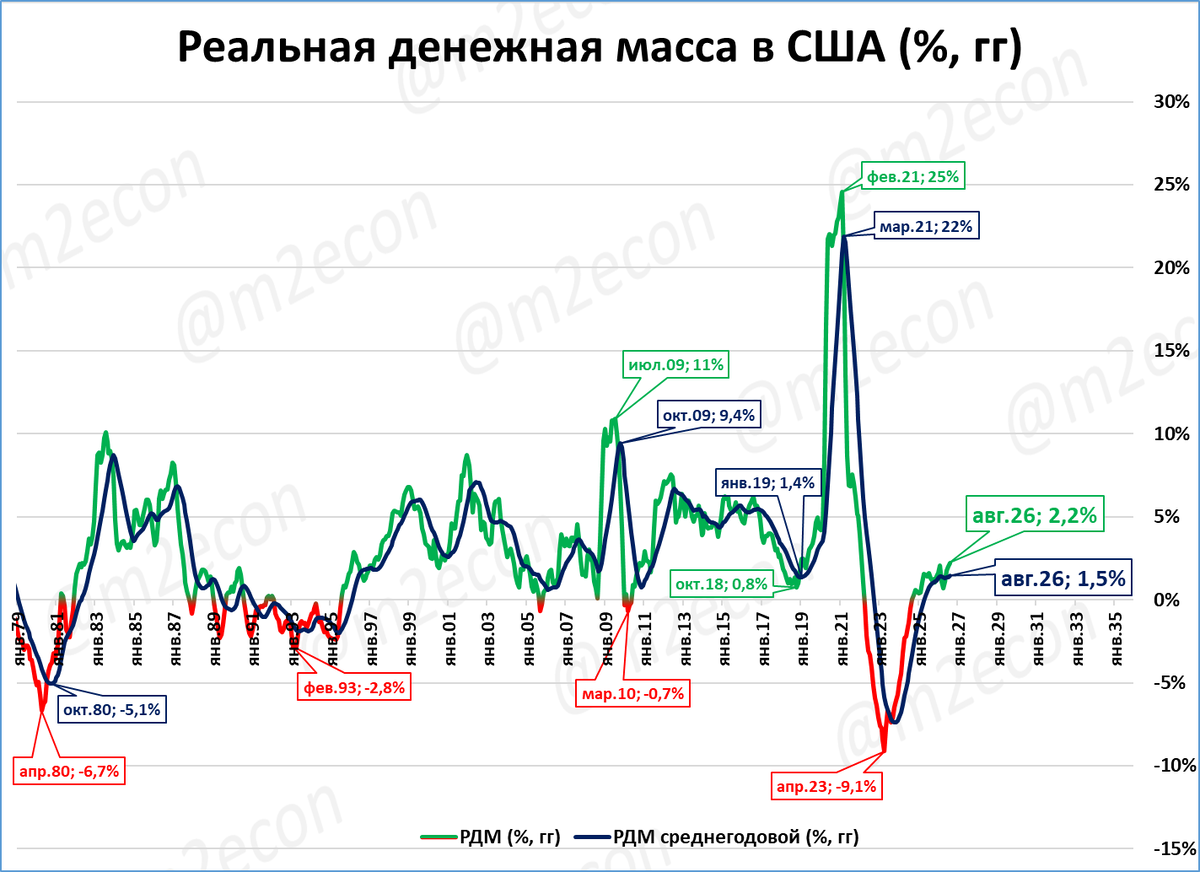
Это 24-й месяц роста РДМ подряд. До этого она падала 31 месяц.
Динамика номинальной и реальной денежной массы более чем за 110 лет (с 1907 года) показана на графике ниже.
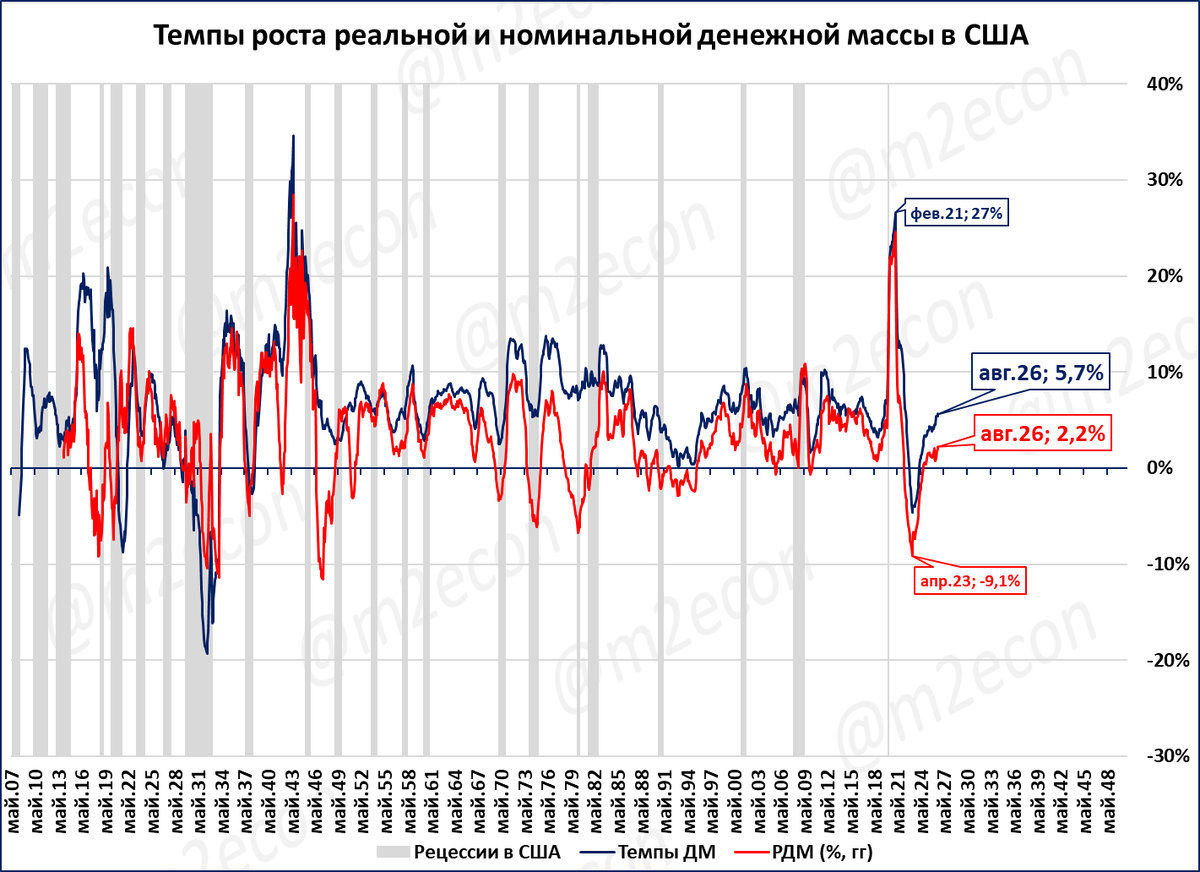
Напомним о «феномене США»: корреляция ВВП с номинальной денежной массой более высокая (R-квадрат 0,95), чем с реальной (R-квадрат 0,90).
ВВП во 2 квартале вырос на 2,1% ко 2 кварталу 2025 года.
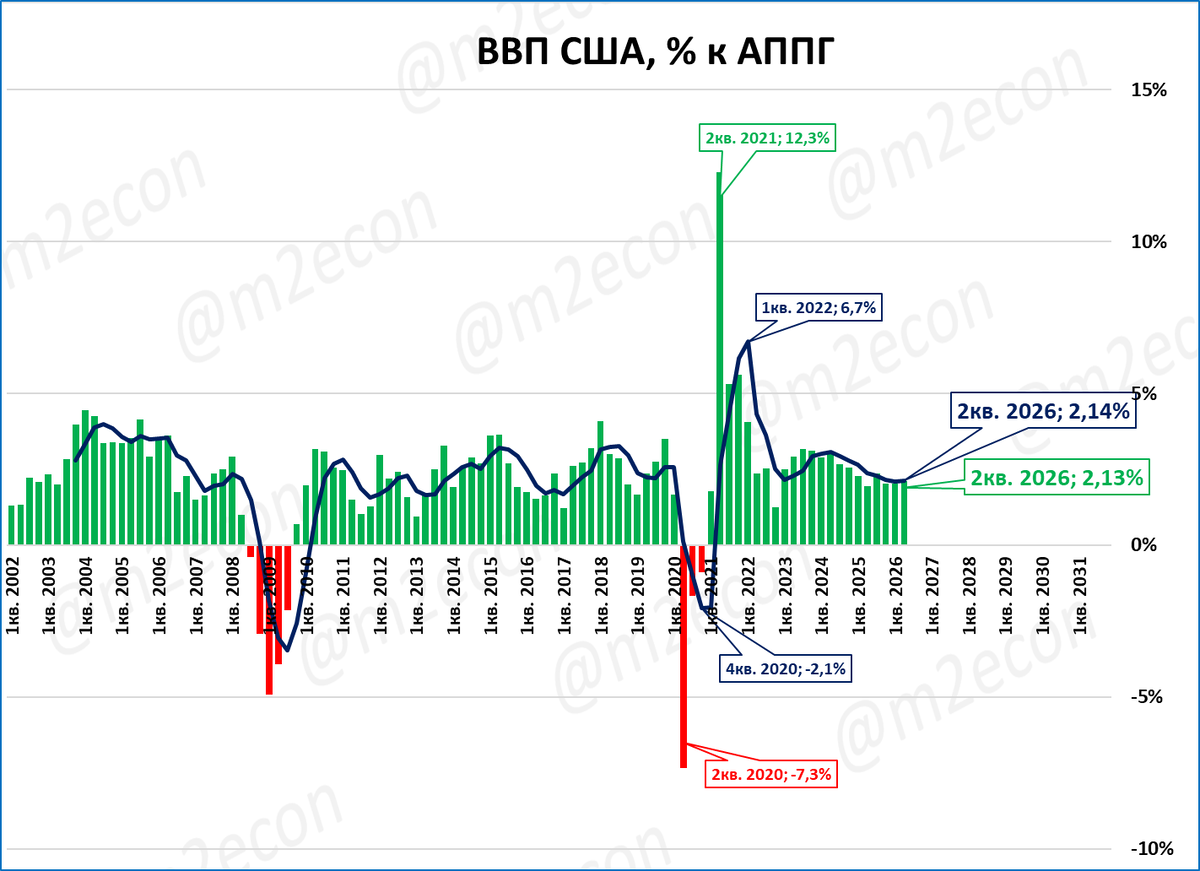
ВВП растёт достаточно стабильно. В целом рост ВВП выше, чем в доковидное десятилетие 2010-2019 годов.
МВФ прогнозирует, что рост ВВП в 2026 году составит 2,3%.
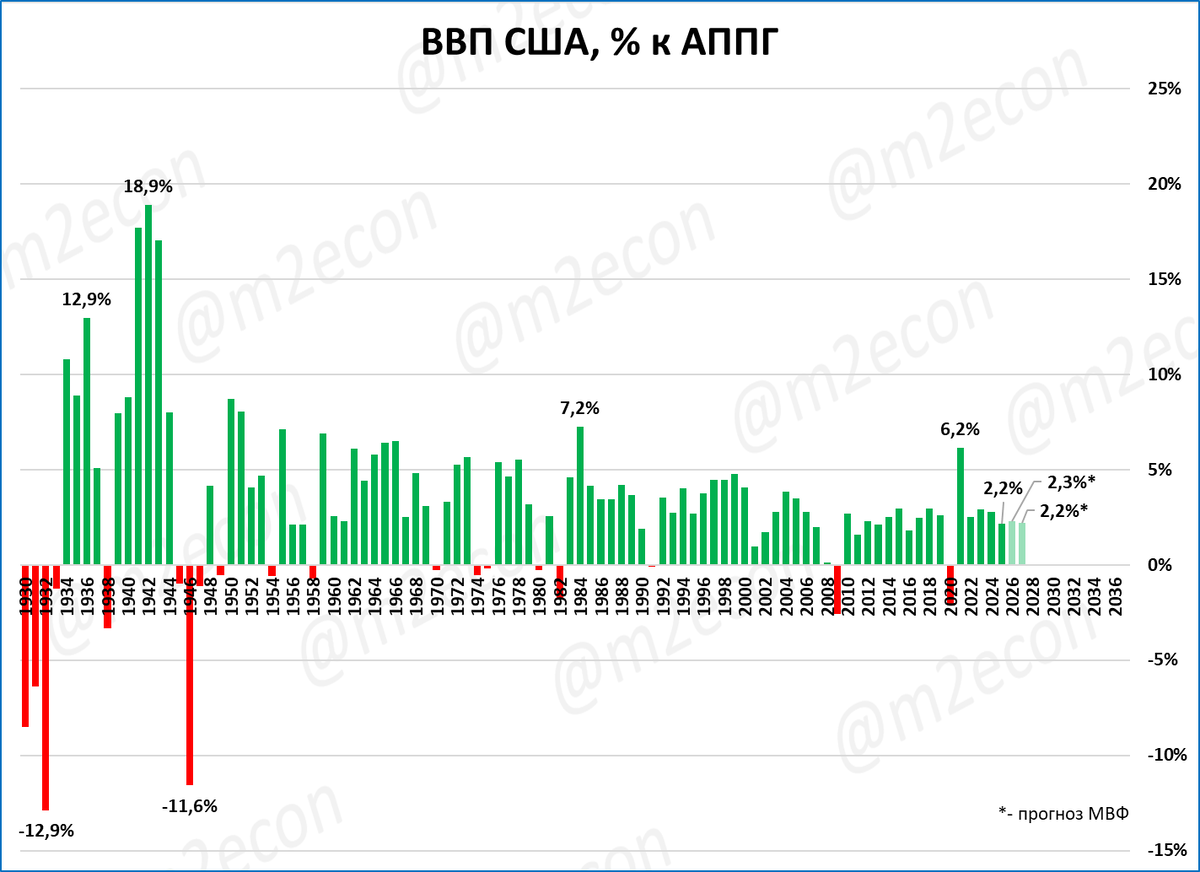
Это практически идентично росту в 2025 году (2,2%).
Комментарий: динамика денежной массы не противоречит такому прогнозу.
Еврозона: слабый рост ВВП и РДМ сохраняются
В июле денежная масса в Еврозоне выросла на 4,5% к июлю 2025 года. Это максимальный темп роста с 2022 года.
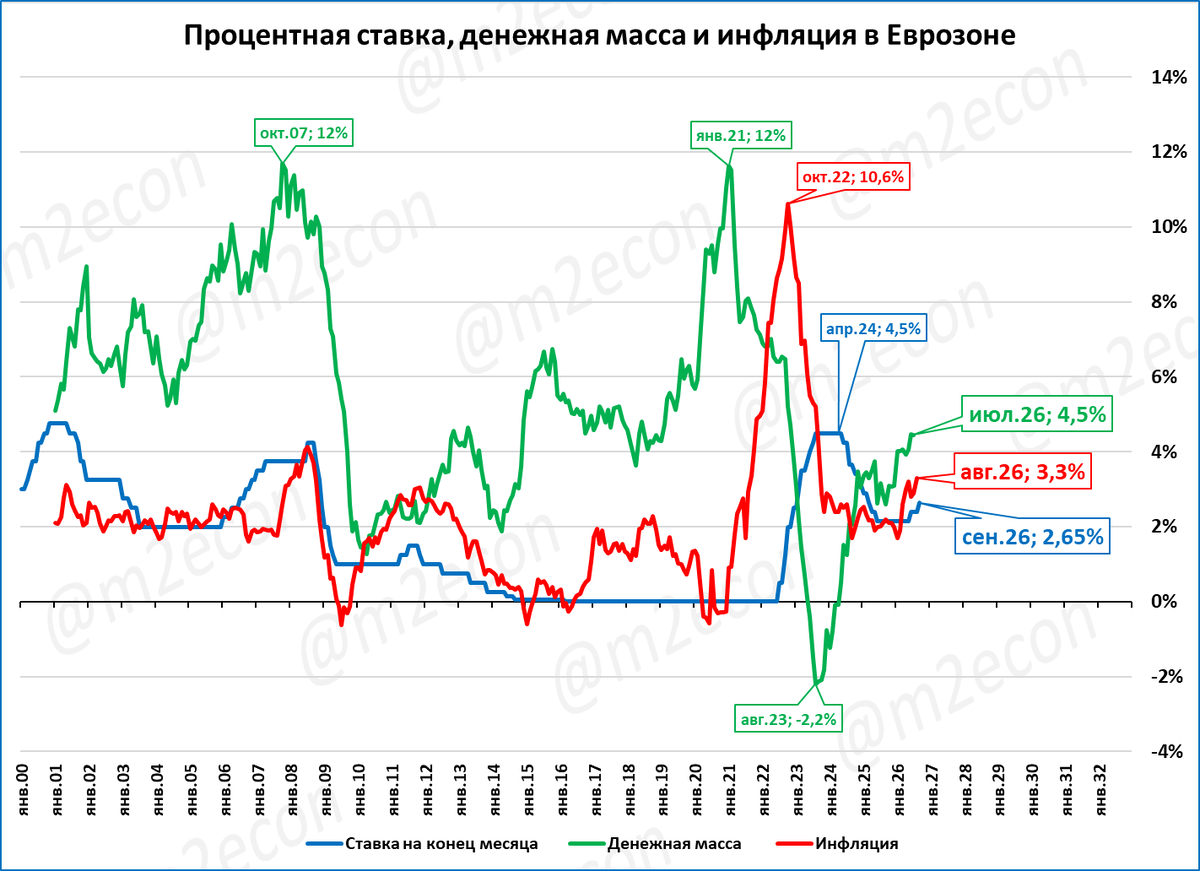
Инфляция за август составила 3,3%, максимум с 2023 года. Повышение ставки ЕЦБ в такой ситуации вполне оправданно.
Рост реальной денежной массы (РДМ) в июле составил 1,5% к июлю прошлого года.
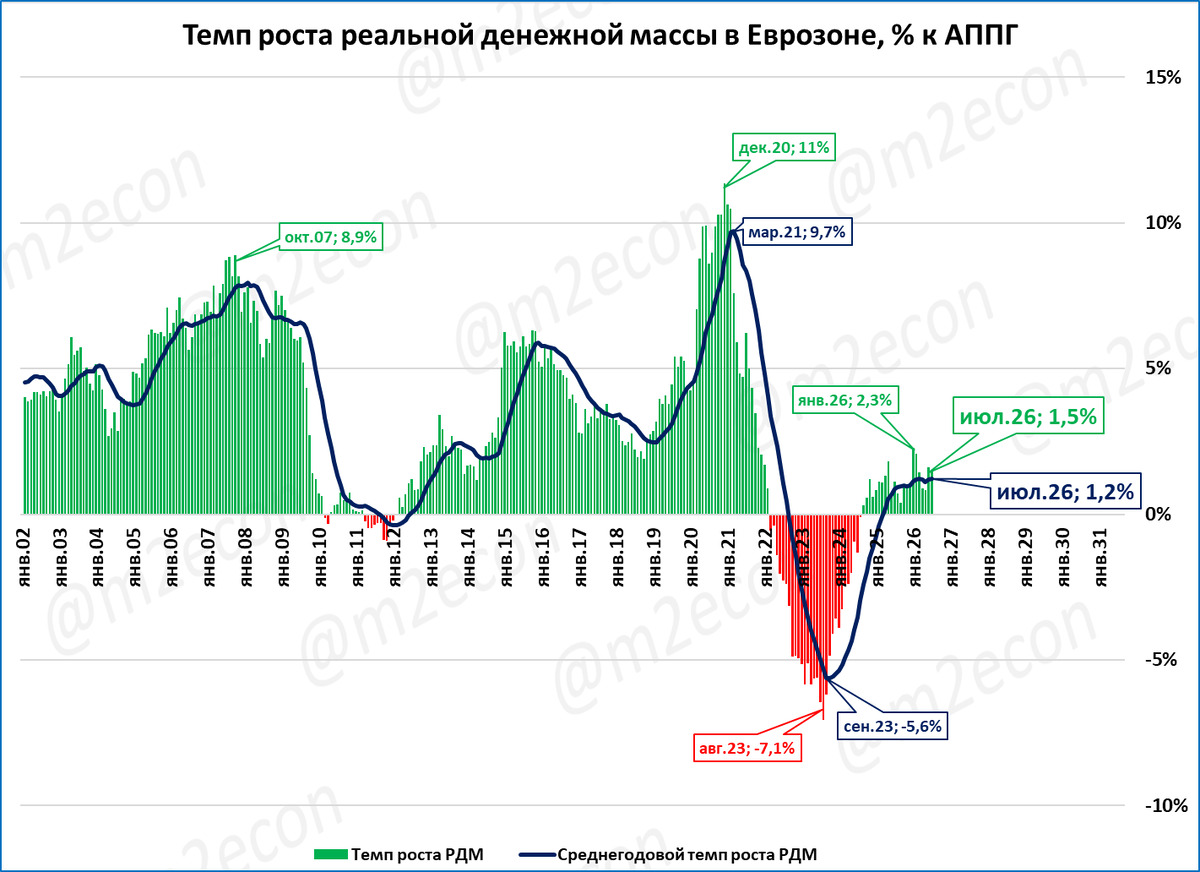
Среднегодовой темп роста РДМ стабилизируется на уровне +1,2%. По историческим меркам (см. 2002-2008 и 2015-2021 годы) нынешние темпы роста РДМ невысоки.
Рост ВВП во 2 квартале составил 1,2% к 2 кварталу 2025 года.
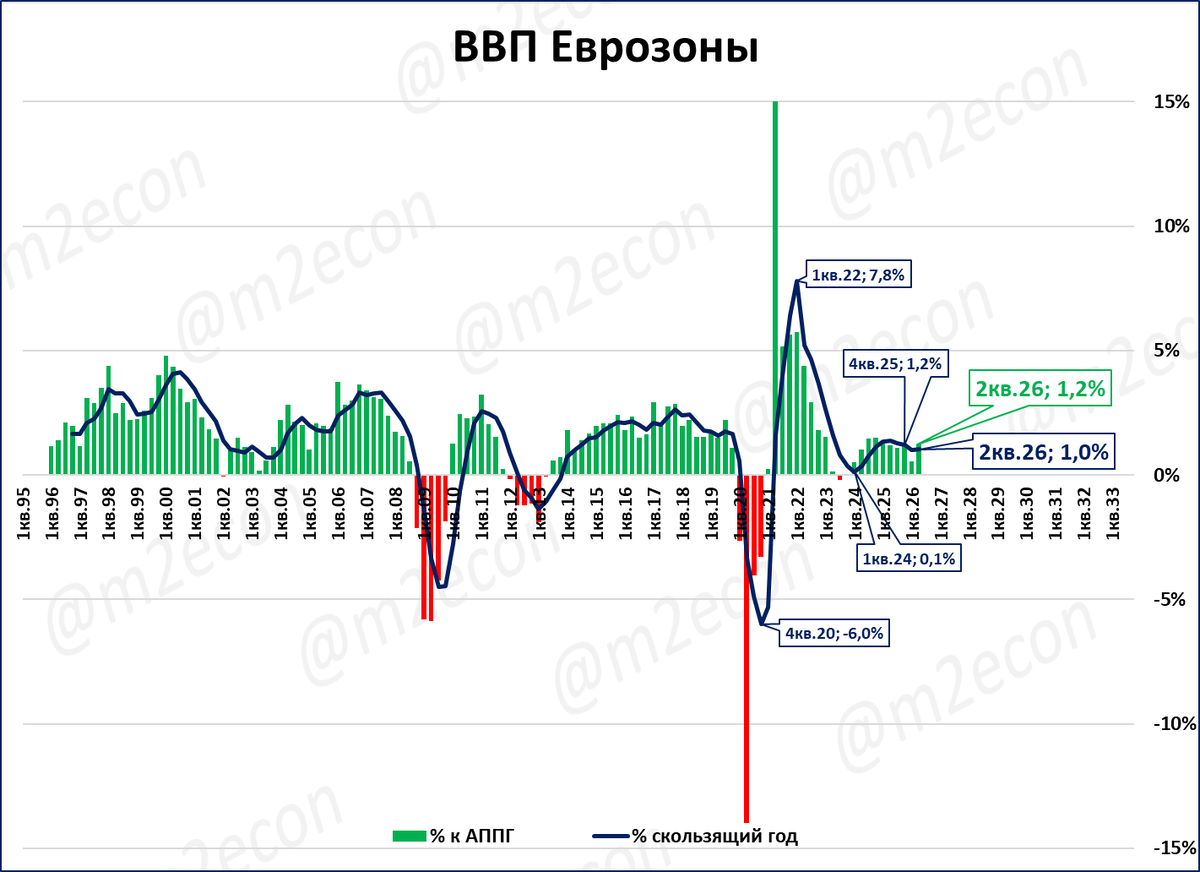
Рост ВВП очень слабый. Особенно хорошо виден слабый рост экономики Еврозоны за последние шесть с половиной лет на следующем графике.
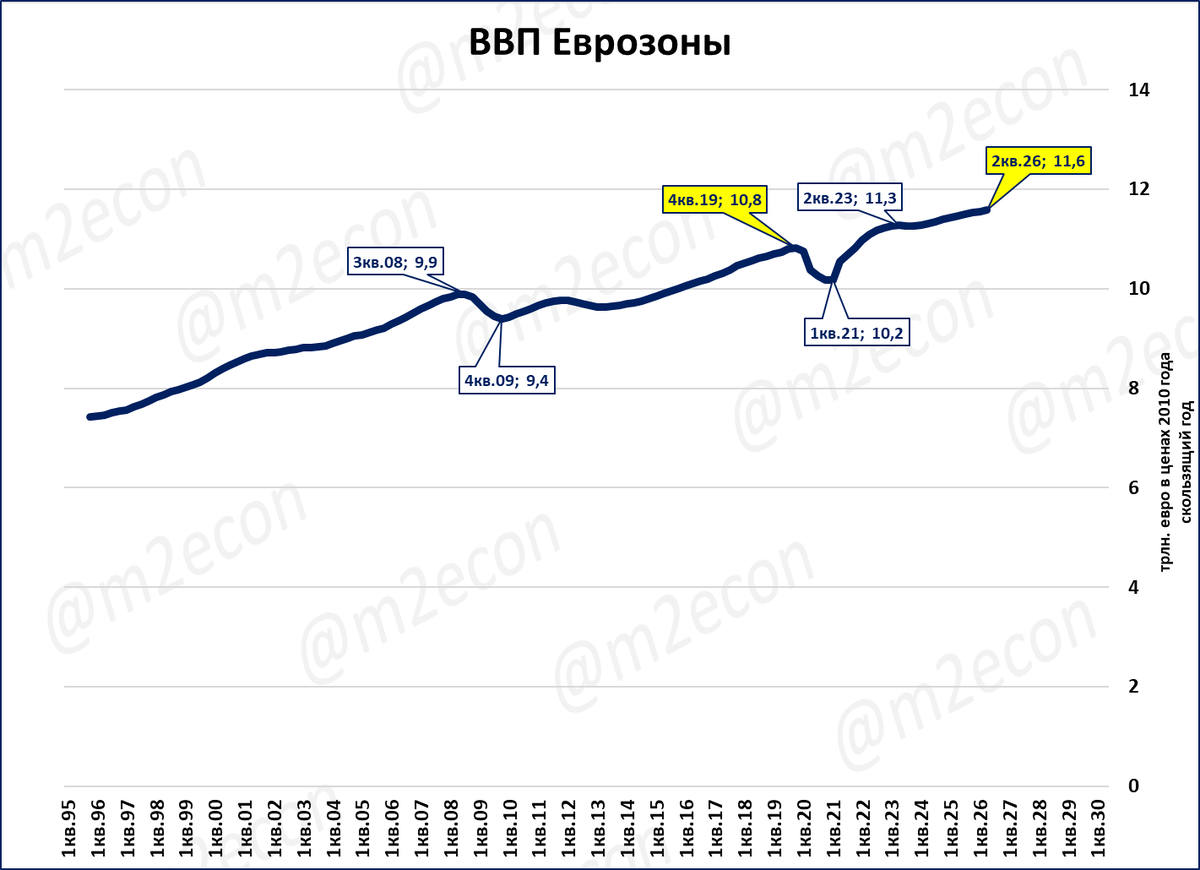
Сейчас экономика Еврозоны всего на 7,0% больше, чем во время «доковидного максимума) 2019 года (две жёлтые выноски на графике).
МВФ ожидает, что рост ВВП по итогам 2026 года замедлится до 0,9%.
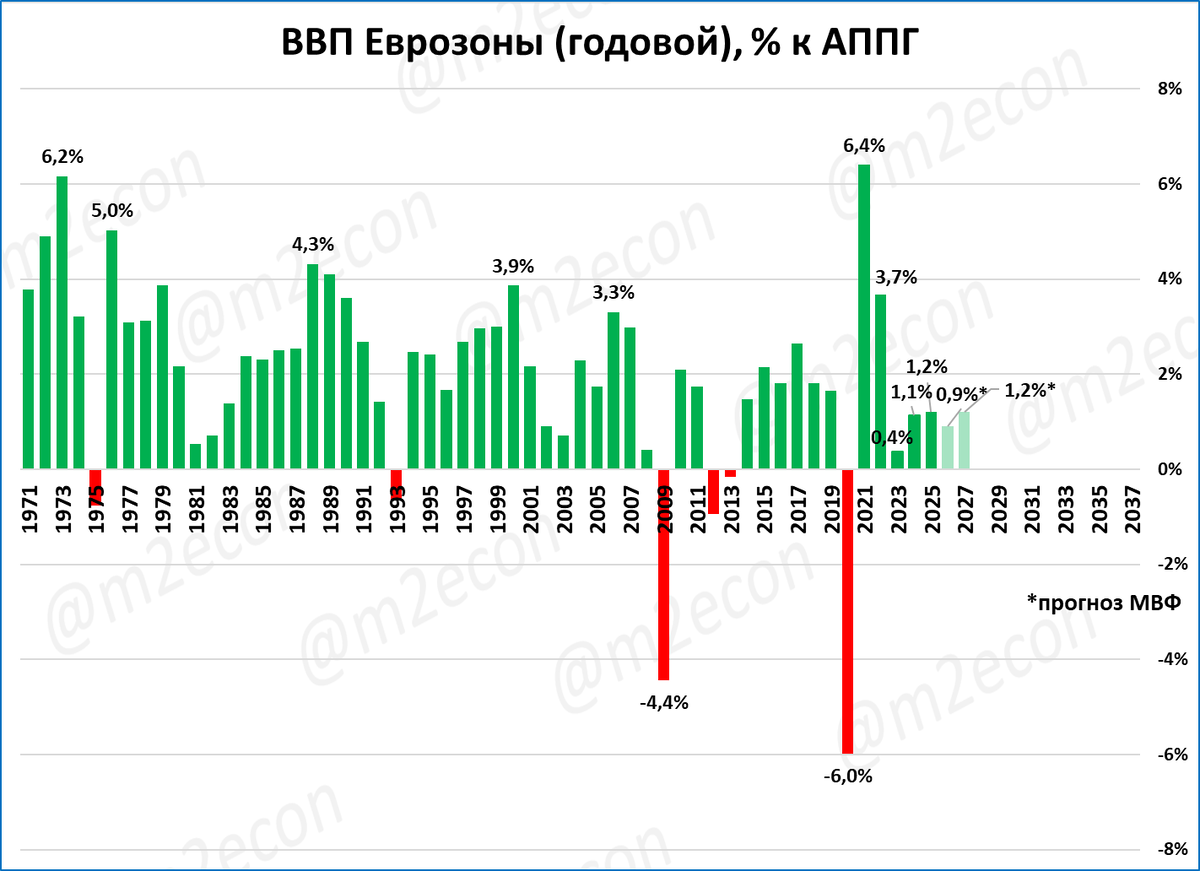
Низкие темпы роста реальной денежной массы говорят в пользу такого прогноза. Но относительно высокие результаты 2 квартала говорят о том, что такое замедление экономики Еврозоны пока не проявилось в полной мере.
Германия: слабый рост ВВП и РДМ
Денежная масса Германии в июле выросла на 3,8% к июлю 2025 года.
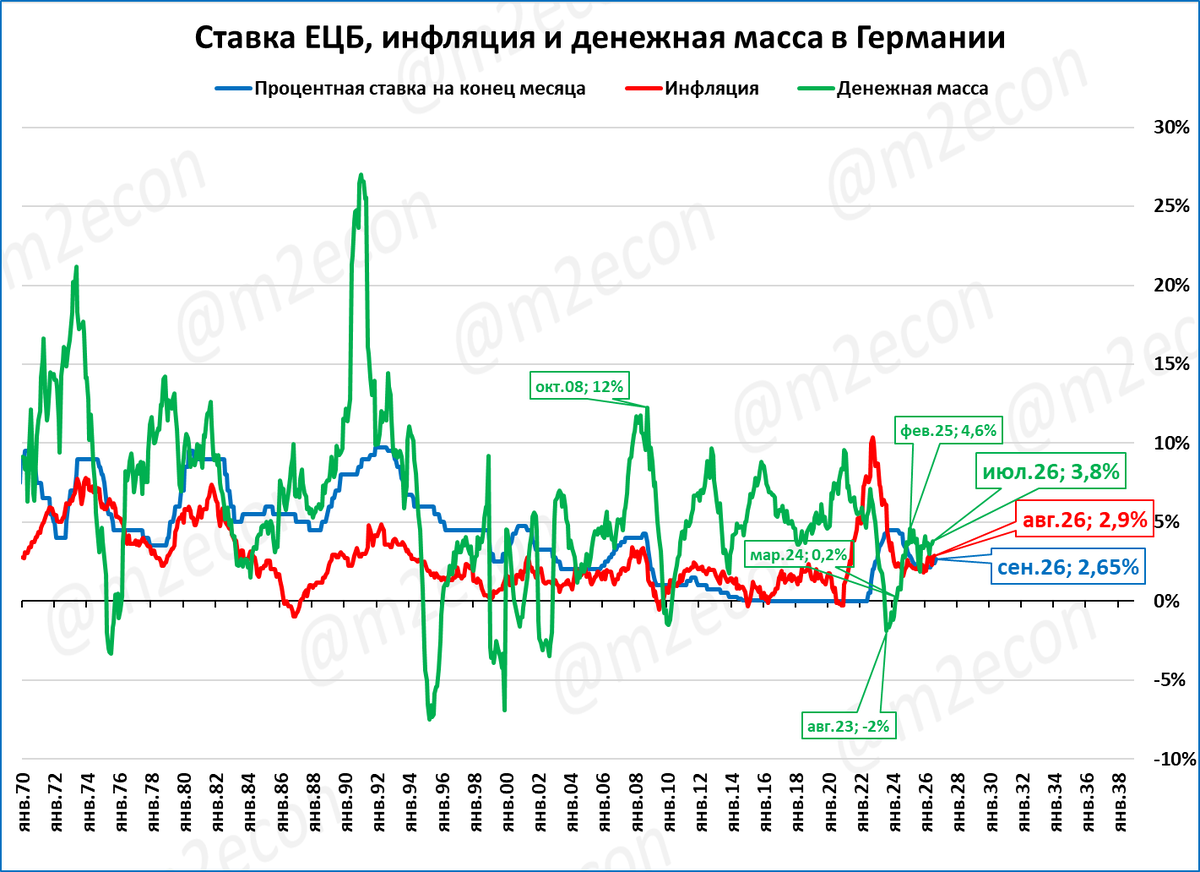
Инфляция за 12 месяцев по итогам августа составила 2,9% (в июле 2,8%)
Рост реальной денежной массы (РДМ) в июле составил 1,0% к июлю 2025 года.
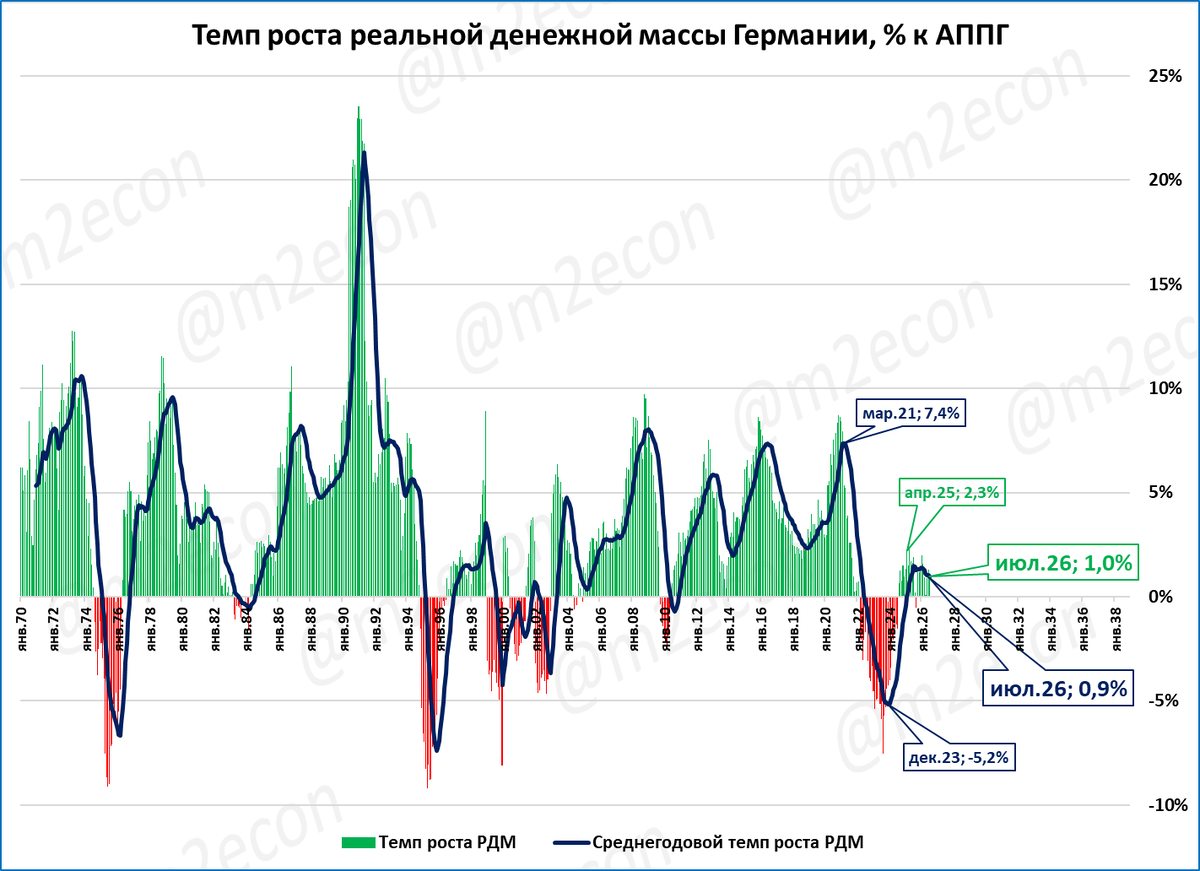
Рост РДМ продолжается практически 24 месяца. До этого 29 месяцев подряд РДМ сжималась.
Рост ВВП Германии во 2 квартале 2026 года составил 1,0% к 2 кварталу 2025 года.
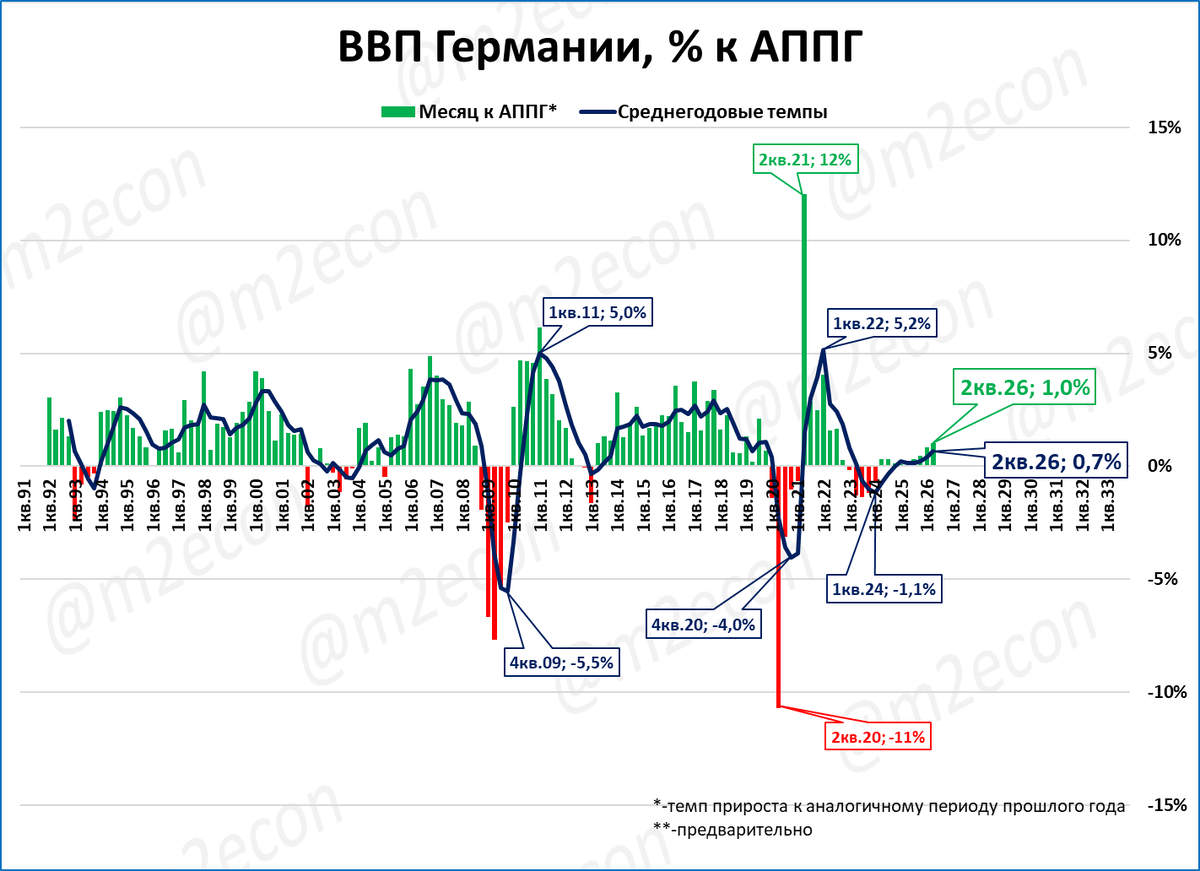
Это лучший рост с 2022 года.
Несмотря на это, рост ВВП в последние годы очень слабый. Это видно на следующем графике.
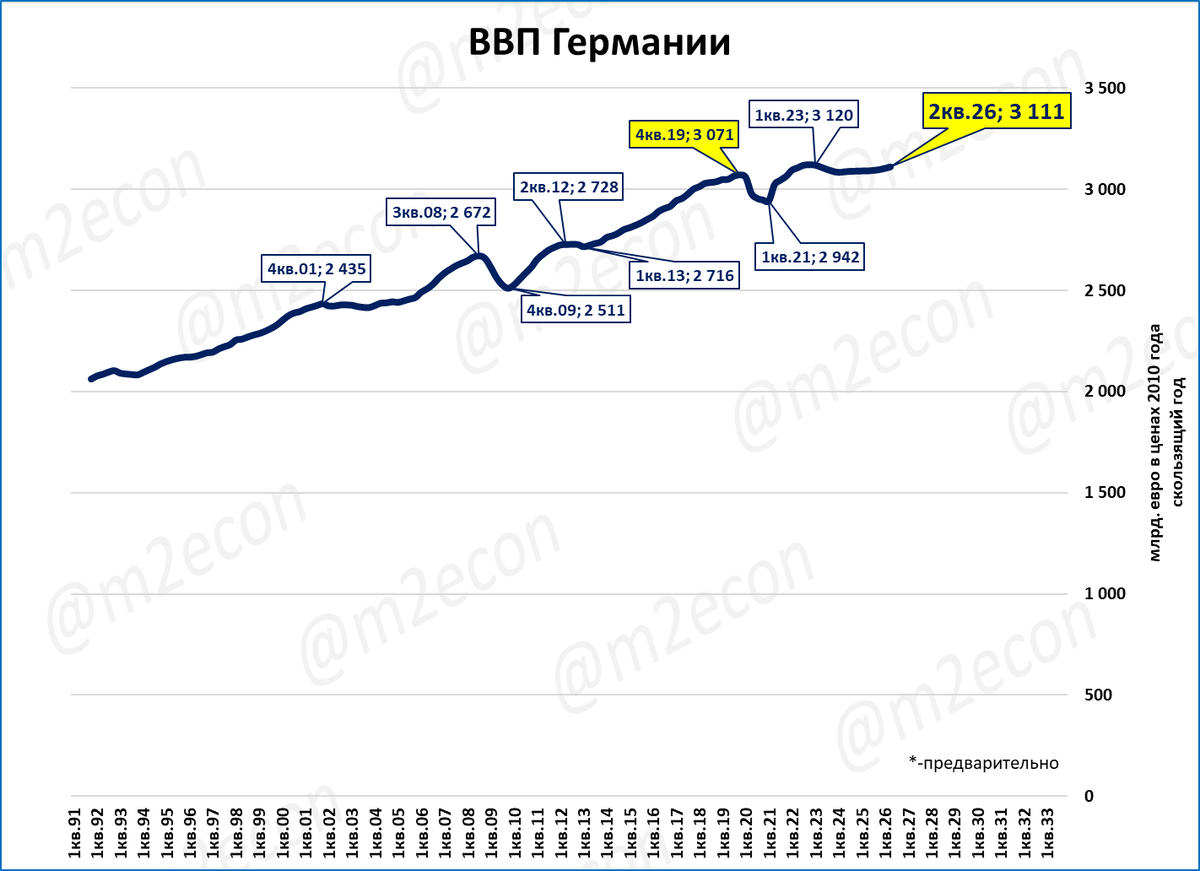
Сейчас экономика Германии всего на 1,3% больше, чем во время «доковидного максимума» 2019 года (две жёлтые выноски на графике).
ВВП в 2025 году вырос на 0,2%.
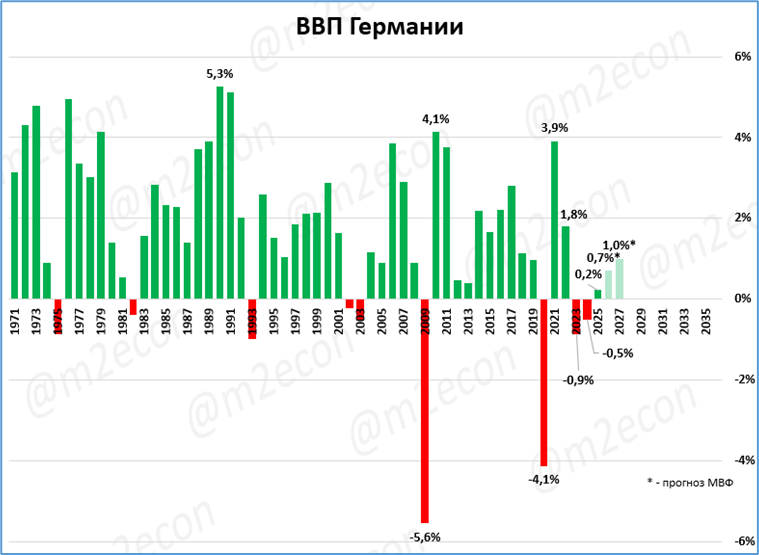
2026 году МВФ ожидает, что экономика Германии ускорится до +0,7%.
Результаты первого полугодия показывают рост на 0,7%. Но, судя по динамике реальной денежной массы, не исключено замедление во втором полугодии. Мы считаем прогноз МВФ излишне оптимистичным.
ЭКОНОМИКА РОССИИ
ЦБ обеспечит стагнацию экономики до 2029 года
Между ростом реальной денежной массы (РДМ) и ростом ВВП существует теснейшая взаимосвязь.
Опираясь на прогнозы ЦБ, мы можем оценить, каким будет рост РДМ до 2029 года включительно. Для этого достаточно использовать прогноз инфляции (первая строка таблицы ЦБ) и прогноз роста денежной массы (последняя строка таблицы).
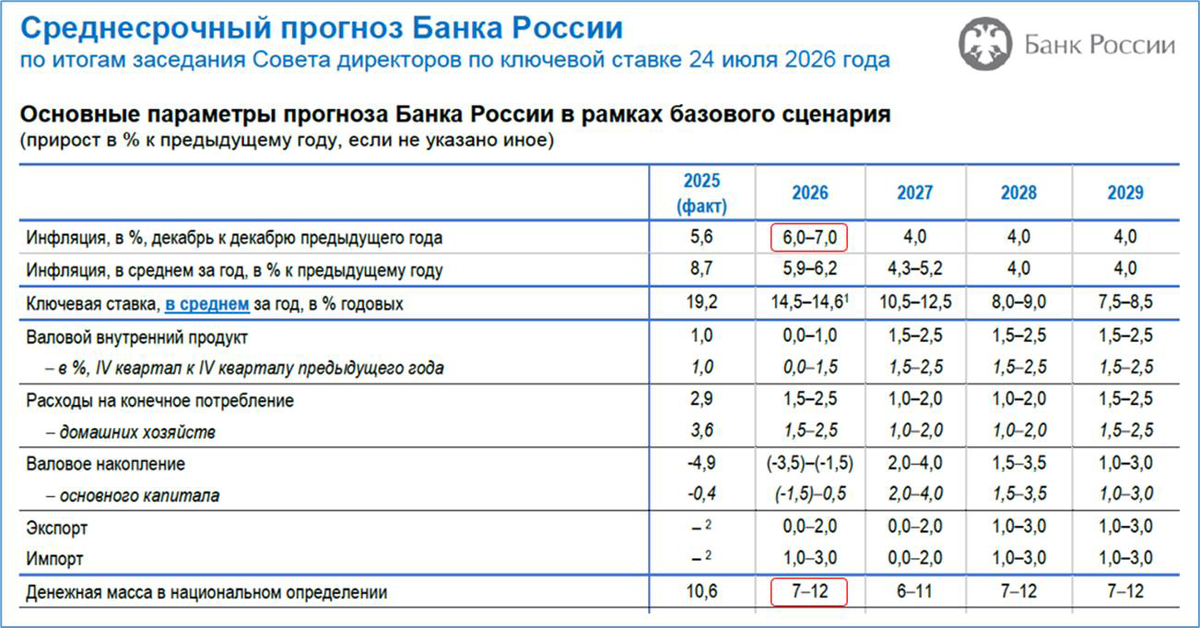
Каким будет в этом случае рост реальной денежной массы, показано пунктиром на нашем традиционном графике «денежный светофор».
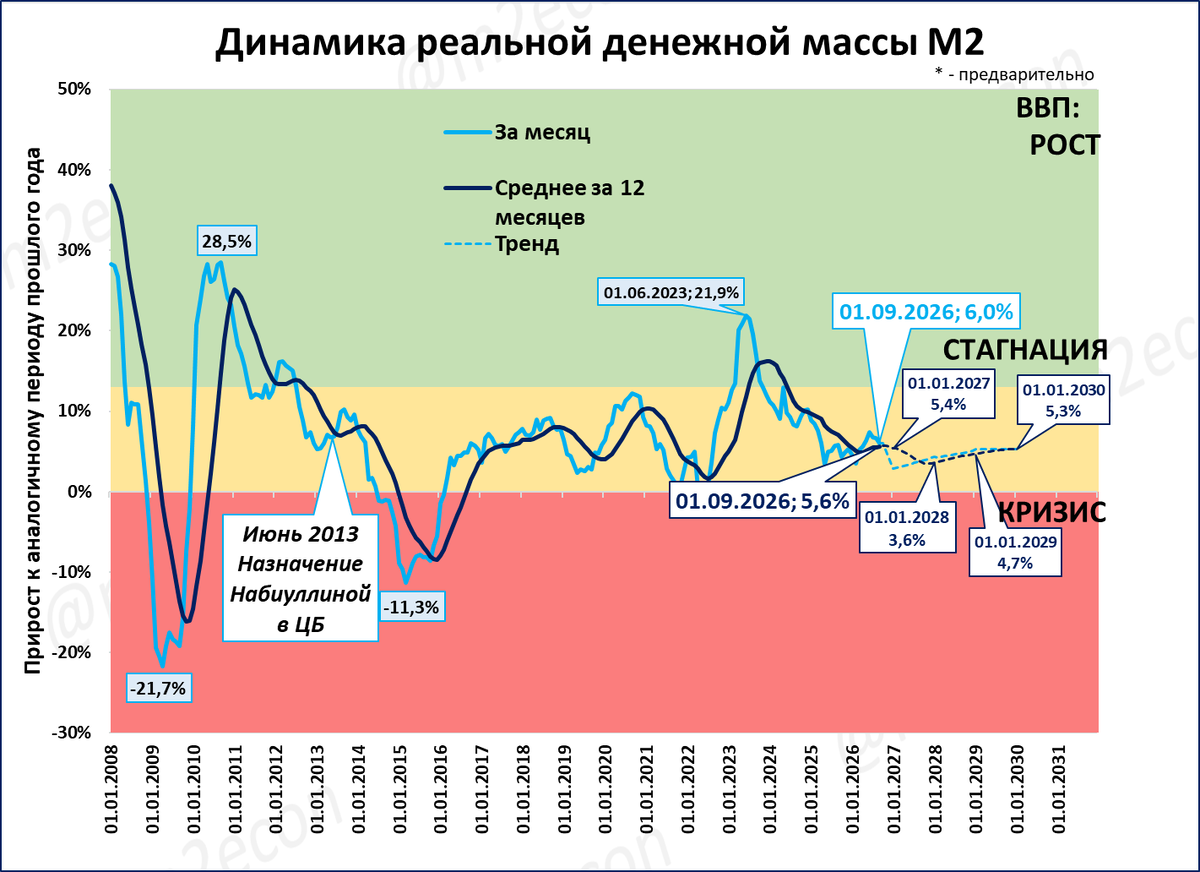
Как мы видим, в зелёную зону (быстрого роста ВВП) темпы роста РДМ за последние 10 лет выходили лишь один раз, в 2023-24 годах. Именно в эти годы в России наблюдался экономический рост выше, чем в среднем по мировой экономике.
Но затем ЦБ сделал так, что темпы роста РДМ снизились, опустились в жёлтую зону стагнации. Замедлился и экономический рост, сейчас наблюдается стагнация.
Резюме: планы ЦБ выхода из жёлтой зоны стагнации вплоть до 2029 года не предполагают. Если Центробанку удастся реализовать эти свои планы, то экономика России продолжит стагнировать до 2029 года включительно.
Денежная база: реальный рост ускорился до 9,7%
На 1 сентября 2026 года широкая денежная база составила 31,5 трлн. рублей. Это новый исторический рекорд.
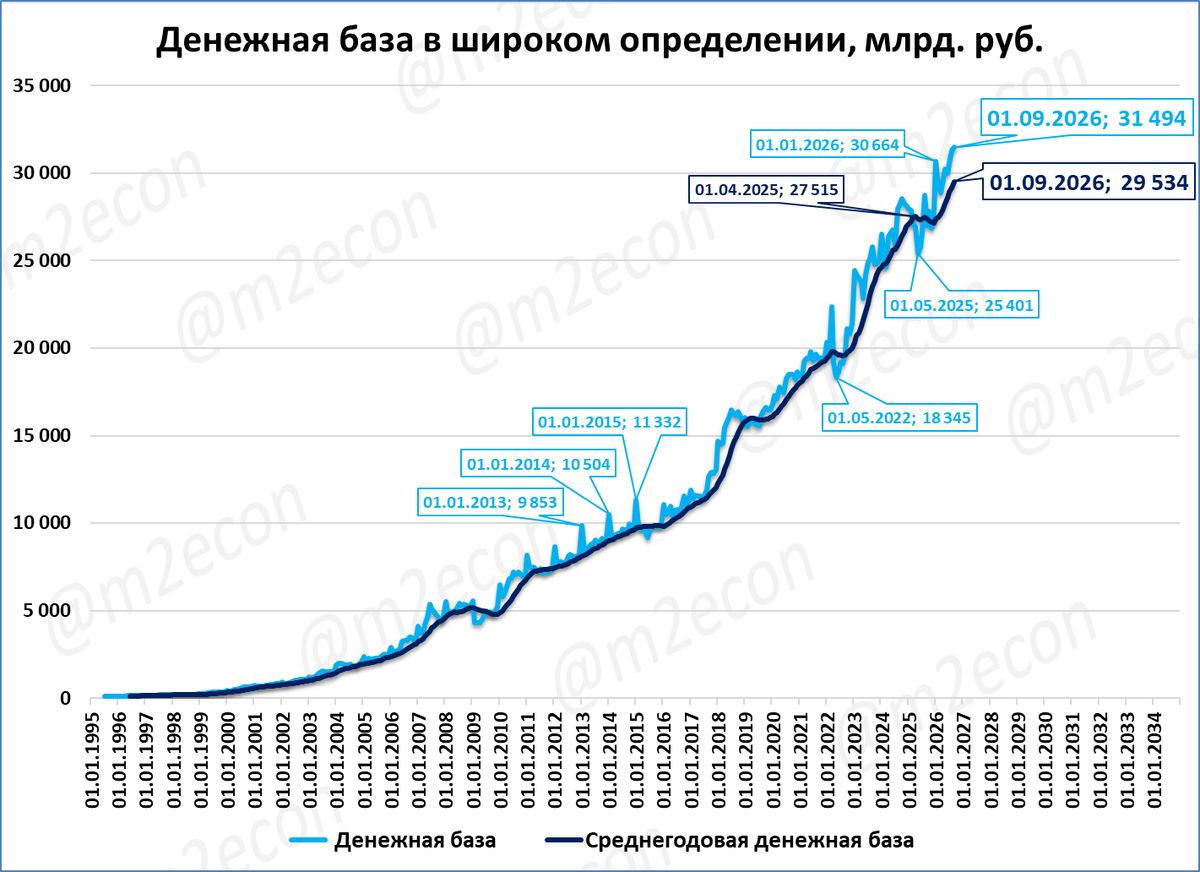
В реальном выражении до рекордов далеко.
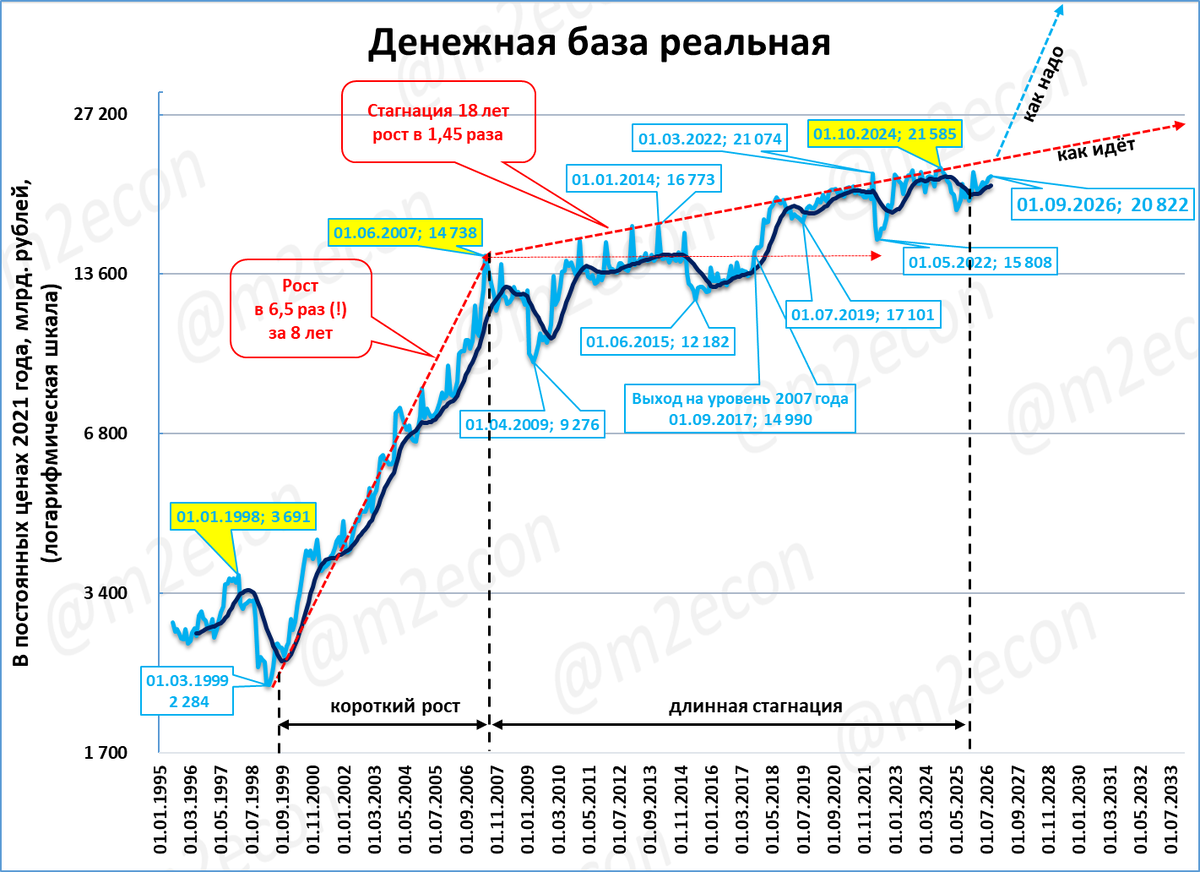
Рекордным остаётся результат полуторагодовой давности, октября 2024 года. Более того, сейчас реальная денежная база ниже, чем 4,5 года назад, в марте 2022 года.
На графике видно, что стагнация реальной денежной базы продолжается уже 18 лет.
На 1 сентября прирост реальной денежной базы составил +9,7% годовых.
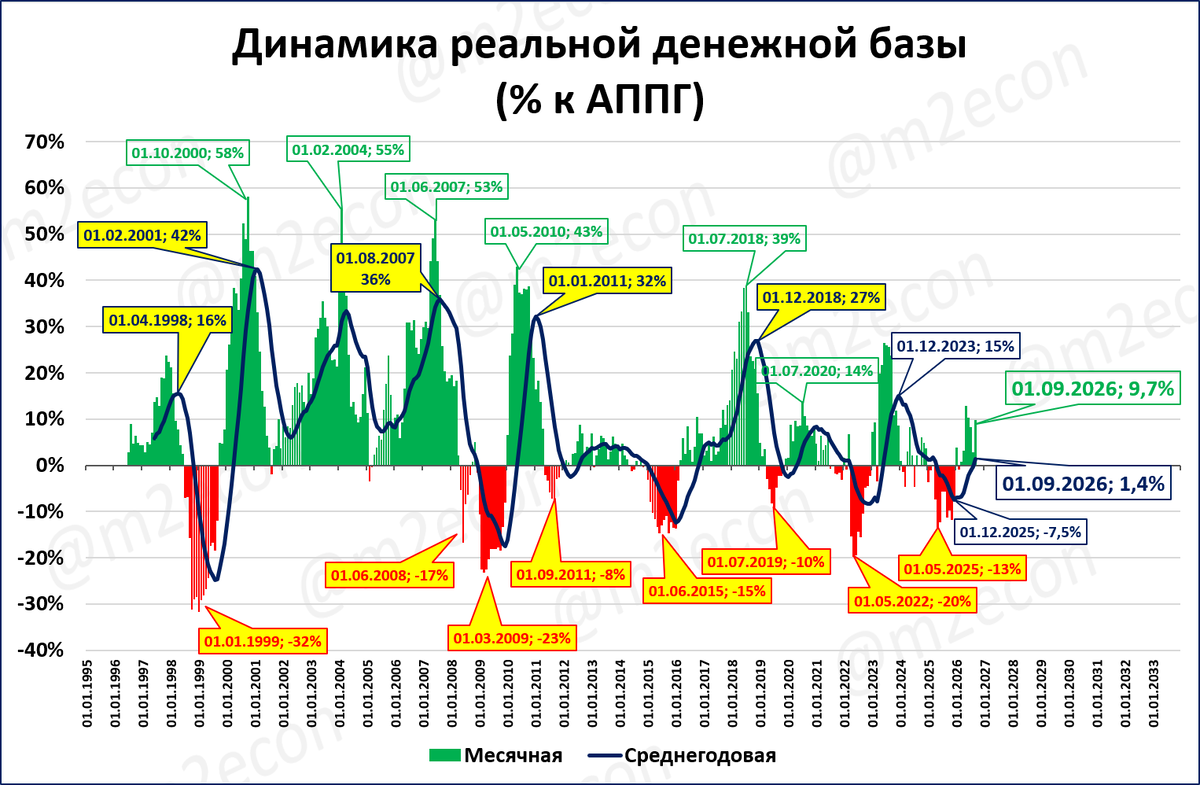
Реальная денежная база растёт всего лишь седьмой месяц подряд. До этого наблюдалось падение, которое началось в декабре 2024. Худшая динамика был зарегистрирована по итогам апреля 2025 (-13%).
Обратите внимание на среднегодовые темпы роста реальной денежной базы (синяя линия).
- 1999-2011. Темпы почти всегда выше 10%, и редко опускаются ниже. Среднее 13%.
- 2012-2026. Темпы почти всегда ниже 10% и редко поднимаются выше. Среднее 3%.
Сейчас среднегодовой прирост реальной денежной базы еле-еле выбрался в плюс (+1,4%).
Денежные переменные (инфографика)
На 1 сентября денежная масса, по предварительной оценке ЦБ, составила 137,3 трлн рублей, а денежная база 31,5 трлн рублей.
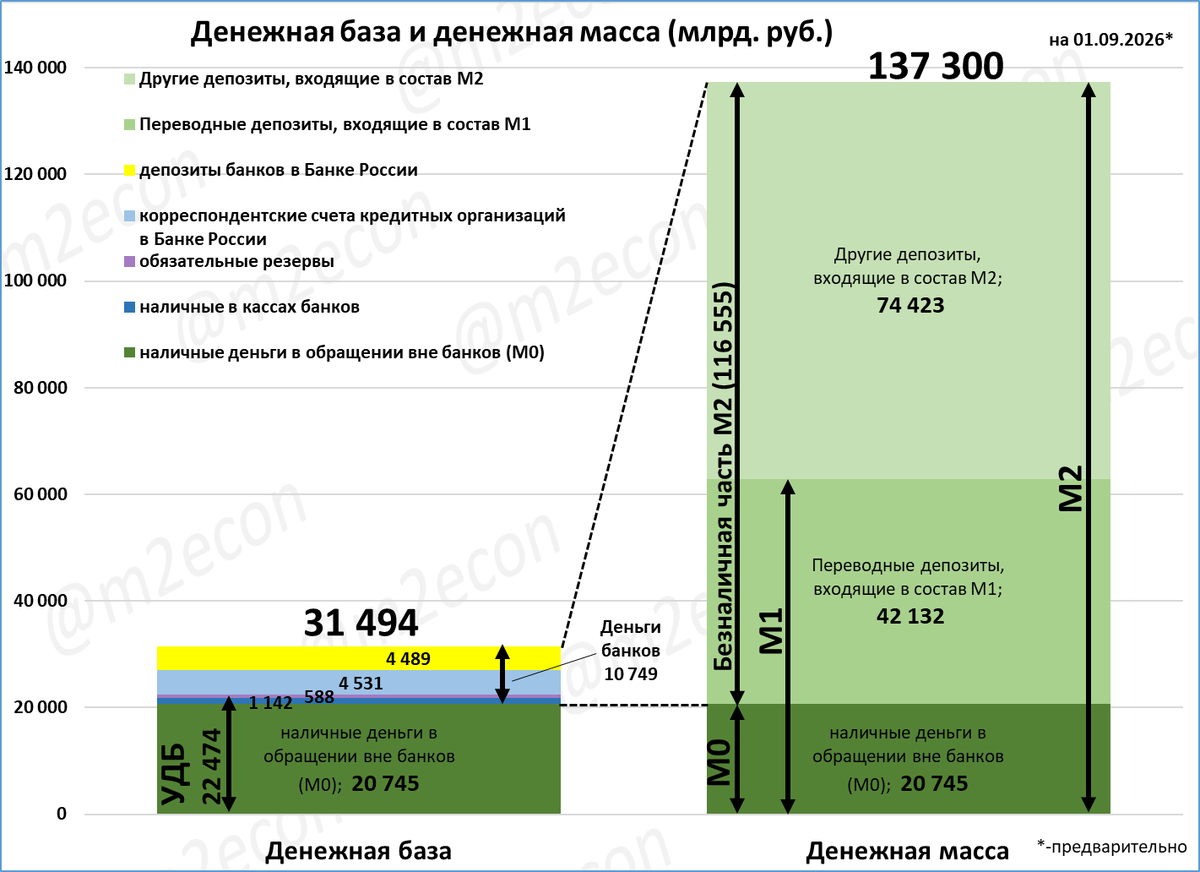
(УДБ — узкая денежная база)
Отношение денежной массы к денежной базе (денежный мультипликатор) на 1 сентября 2026 года составило 4,4.
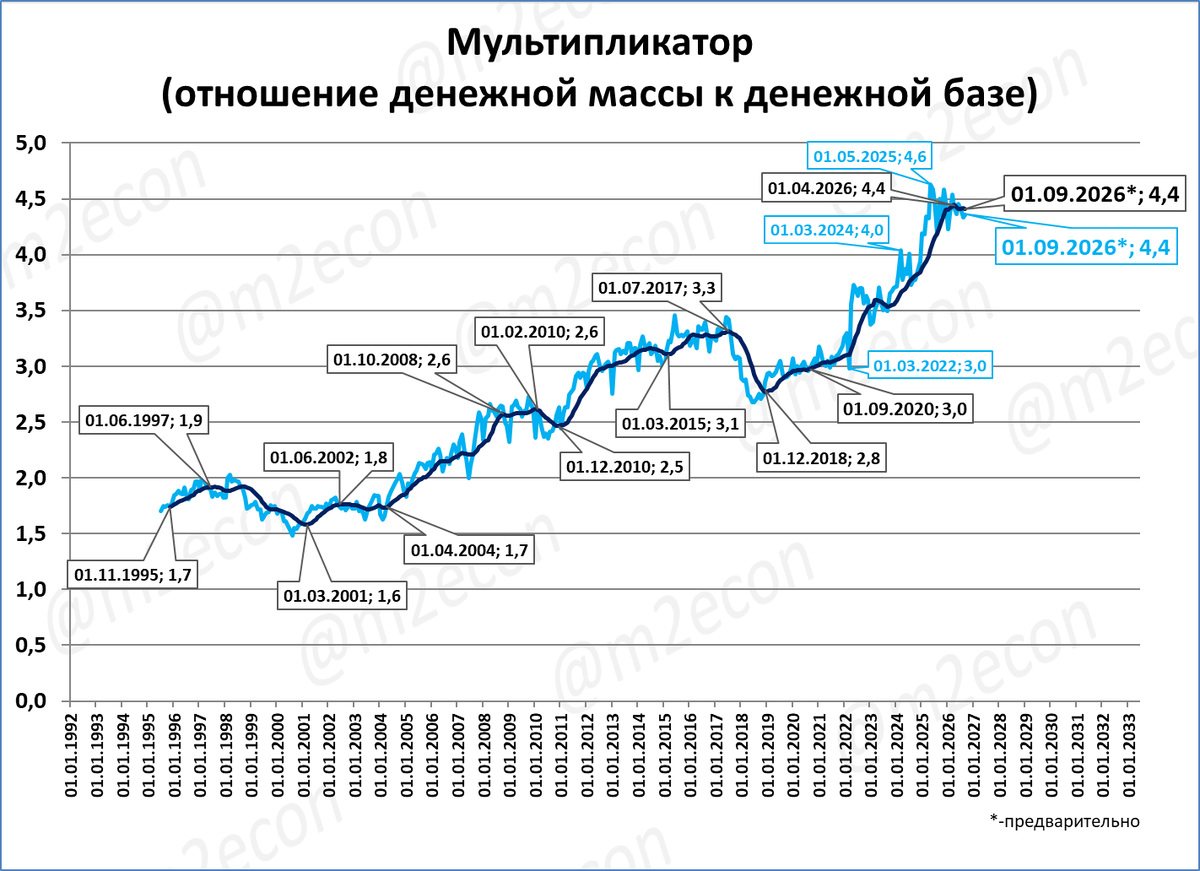
Напомним, что на 1 мая 2025 года, год назад, денежный мультипликатор в России установил исторический рекорд. Денежная масса на тот момент в 4,63 раза превышала денежную базу.
Банковский мультипликатор (безналичная ДМ / деньги банков) составил 10,8.
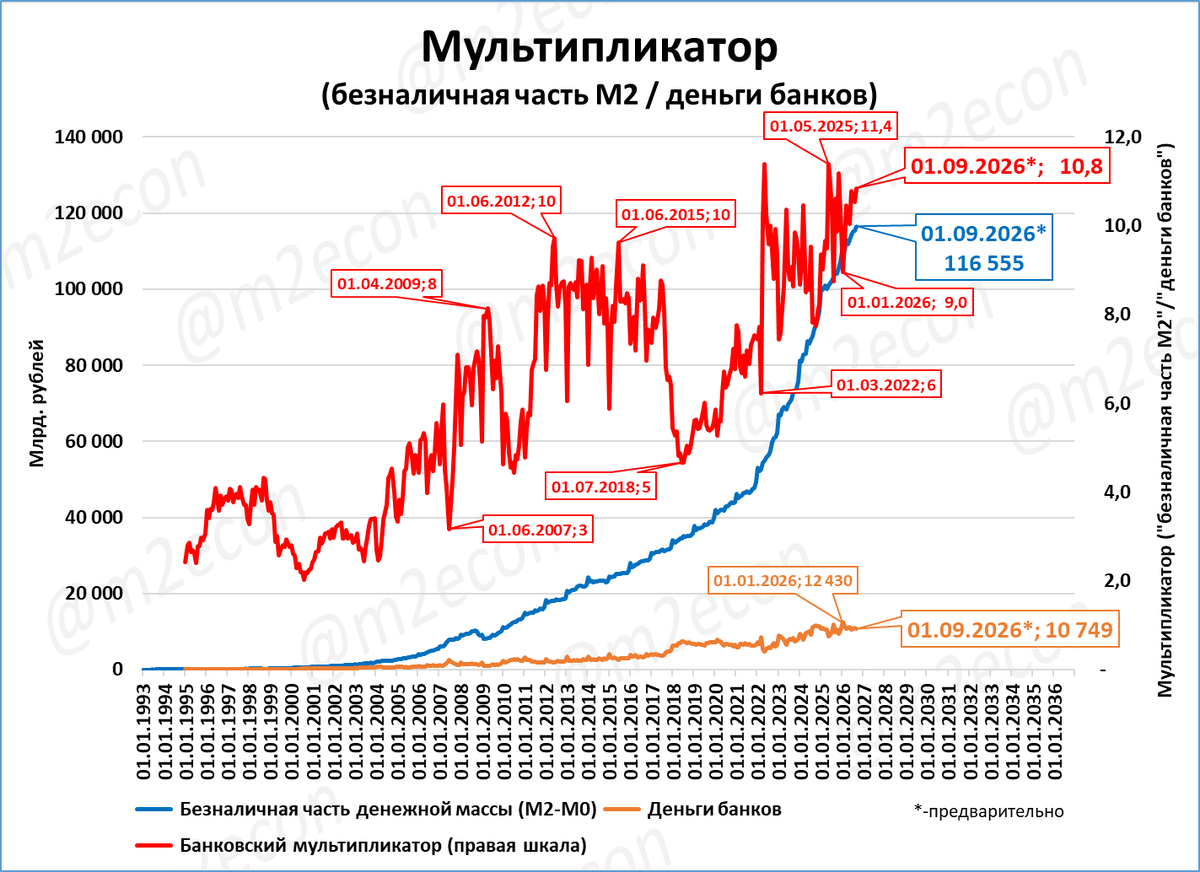
Это означает, что деньги банков (10,749 трлн. рублей) в 10,8 раза меньше, чем созданная благодаря им безналичная часть денежной массы (116,6 трлн. рублей).
Оценка
При прочих равных, чем выше мультипликаторы, тем выше риски банковской системы. ЦБ мог бы снизить эти риски, наращивая денежную базу. Но Банк России вплоть до последнего времени сокращал её (см. предыдущий сюжет).
Отметим, что исторически мультипликаторы в США были значительно выше, чем в России. Но сейчас ситуация обратная. В США денежный мультипликатор меньше (4,2), а в России – больше (4,4).
Реальные цены производителей: рост замедляется
Цены производителей в августе выросли на 6,5% к августу прошлого года.
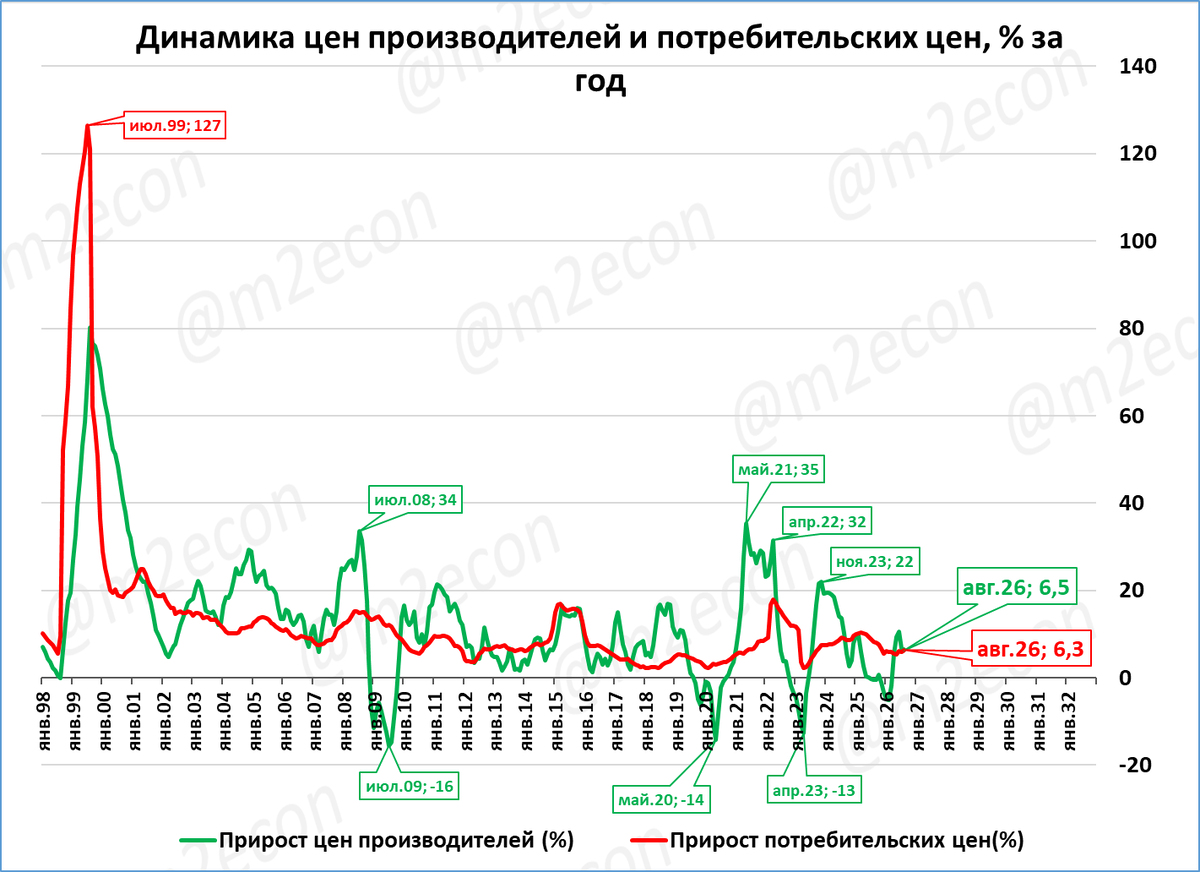
Это выше потребительской инфляции (6,3%), что является позитивным сигналом. Но превышение минимальное.
В реальном выражении цены производителей выросли всего на 0,2%.
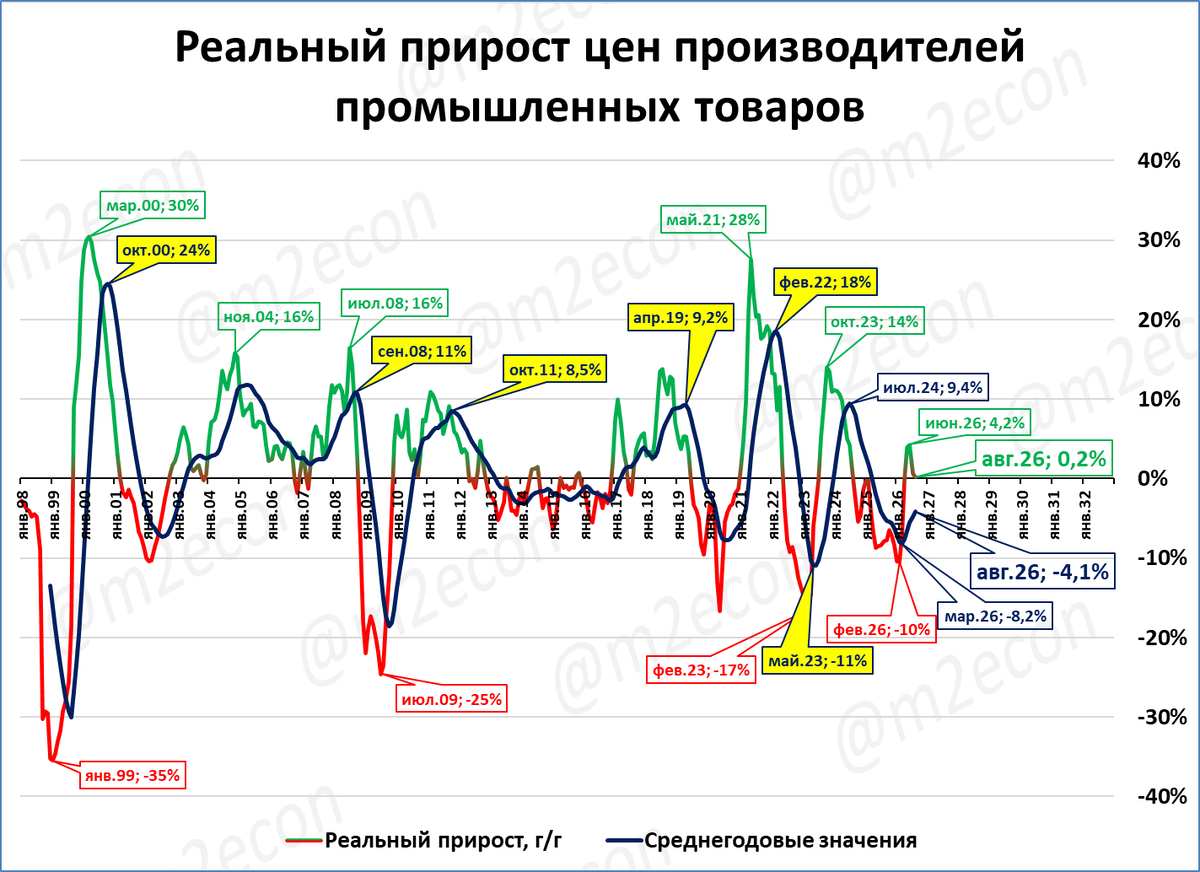
Это четвёртый месяц роста после падения в течение 20 месяцев подряд.
Почему рост цен производителей — это хорошо, см. «Когда рост цен говорит об улучшении в экономике».
Рынок легковых, 38 неделя: 26,2 тыс. (-1,8%)
По данным агентства «Автостат», регистрации легковых автомобилей на 38 неделе составили 26,2 тыс. шт.
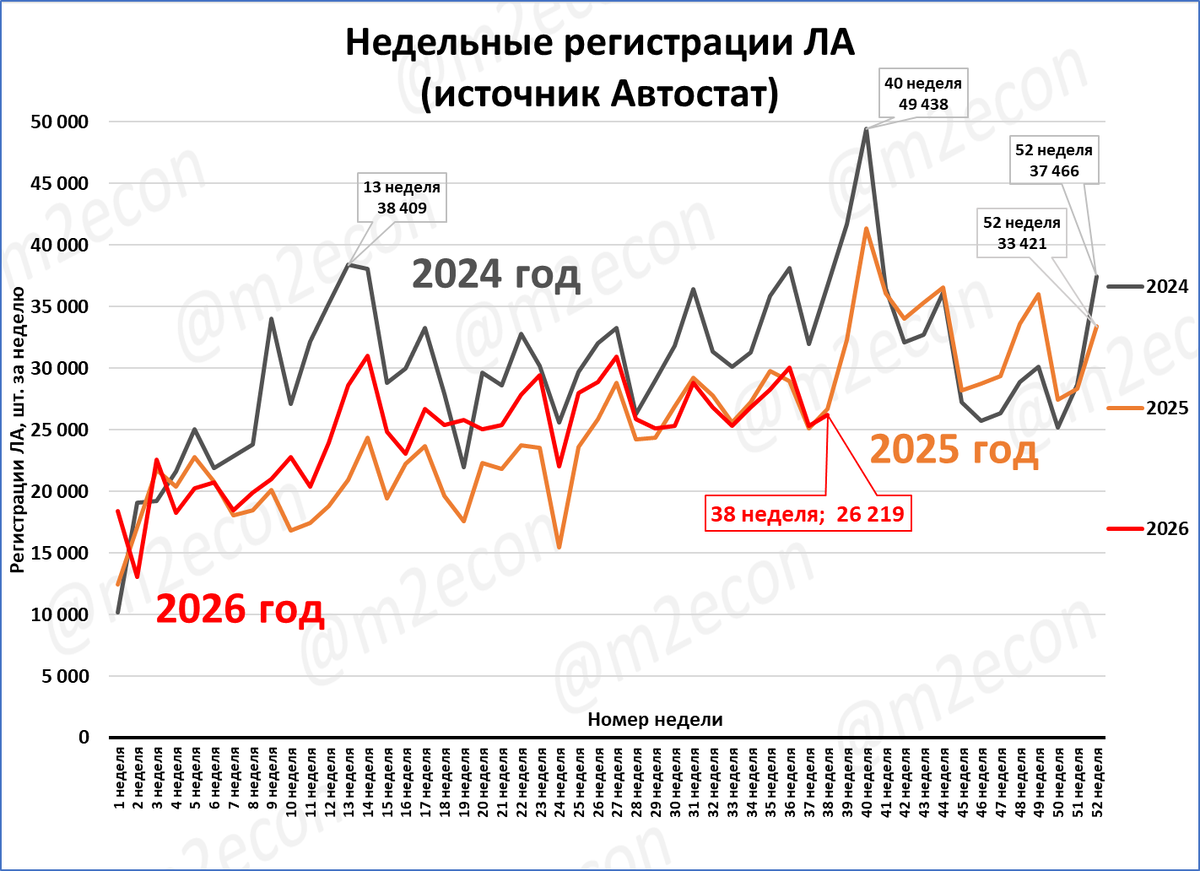
Это на 1,8% меньше аналогичной недели 2025 года. Это первая неделя падения после двух недель роста подряд. Суммарно первые три недели ноября в 2026 году на 1% выше, чем аналогичные три недели прошлого года.
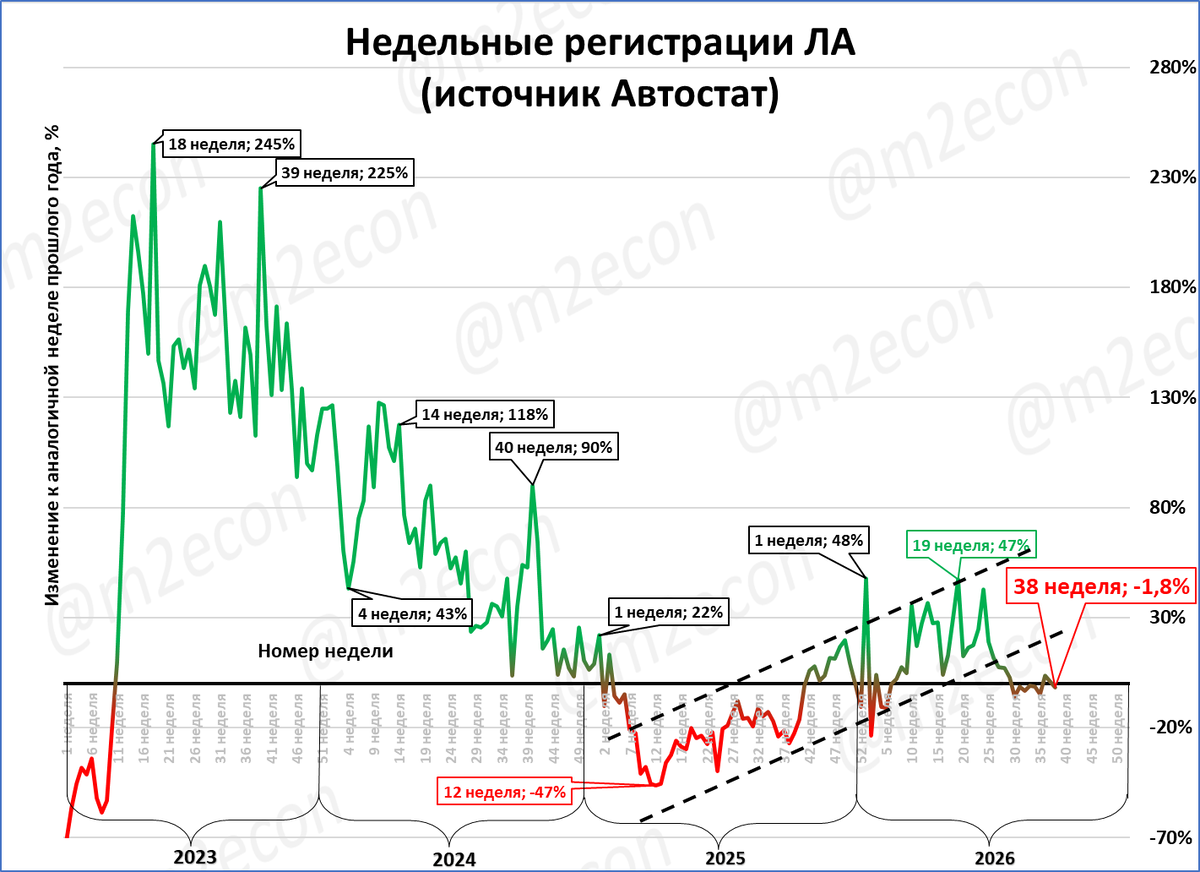
Темпы уже десять недель подряд находятся ниже коридора улучшающейся динамики (пунктиры на графике).
Ухудшение динамики частично объясняется «аномалиями» сравнительной базы прошлого года. Дело в том, что новость о повышении утильсбора на автомобили мощностью более 160 л.с. с 1 ноября привела к повышенному спросу в августе-октябре 2025 года. Таким образом, слабая динамика может сохраниться до октября, включительно.
Нарастающим итогом с начала года рынок сейчас выше, чем в прошлом, 2025 году. На графике: красный пунктир выше оранжевой линии.
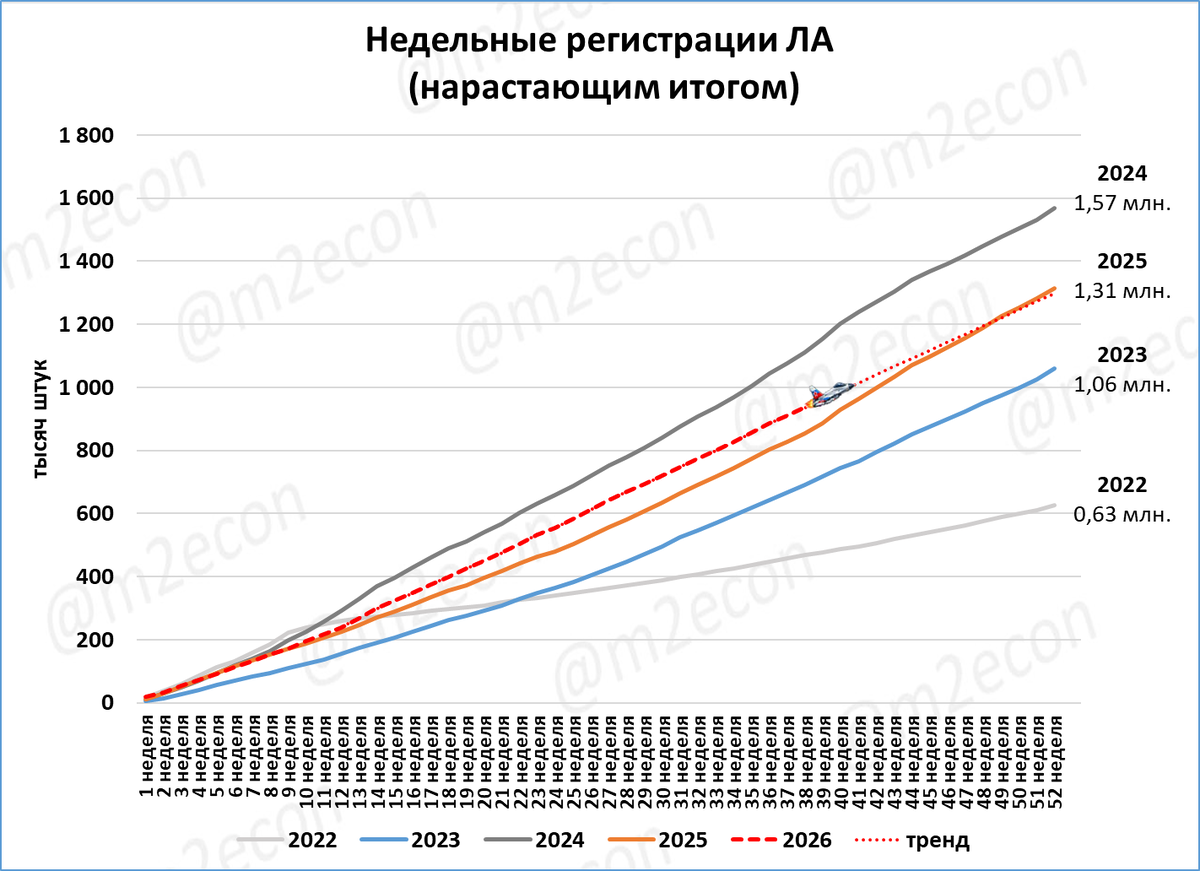
Если в этом году рынок не ускорится во втором полугодии, то он может показать результат немного ниже прошлого года. Туда ведёт «курс» рынка, если продлить его до конца года (см. курс самолёта на графике в виде красных точек).
Напомним, что во втором полугодии прошлого года рынок ускорялся перед введением повышенных ставок утильсбора на некоторые категории автомобилей. Такое ускорение во второй половине этого года пока не ожидается.
Как видно на примере 2022 года, траектория в течение года может заметно меняться. До 8 недели рынок 2022 года показывал лучшую динамику из пяти представленных на графике лет. Но затем траектория резко изменилась из-за начала СВО.
Рынок легковых, оценка сентября: 130 тыс. (+5,9%)
Судя по недельным данным и по нашим расчётам, регистрации в сентябре составят порядка 130 тыс. шт.
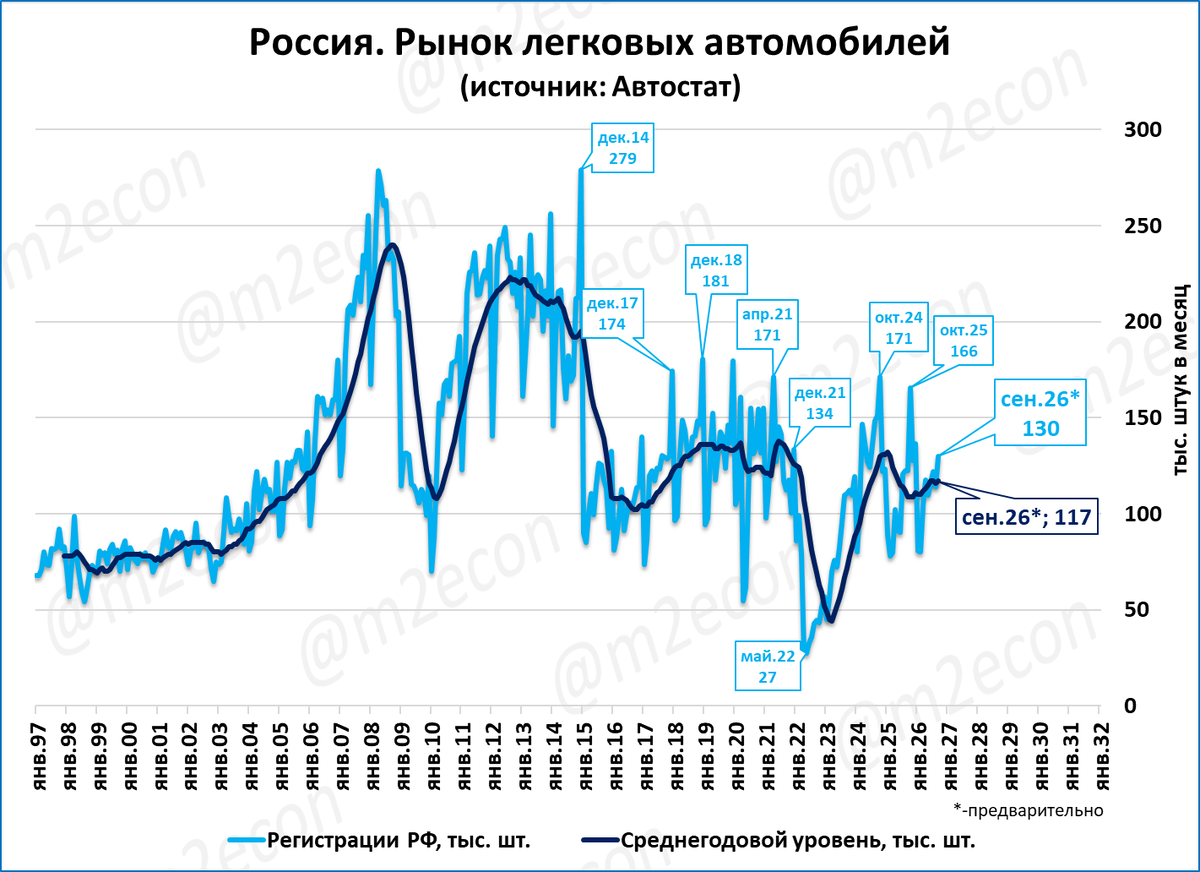
Сентябрь 2026 года, по этой оценке, будет на 5,9% больше прошлогоднего. После падения в августе рынок может вернуться в зону роста в сентябре.
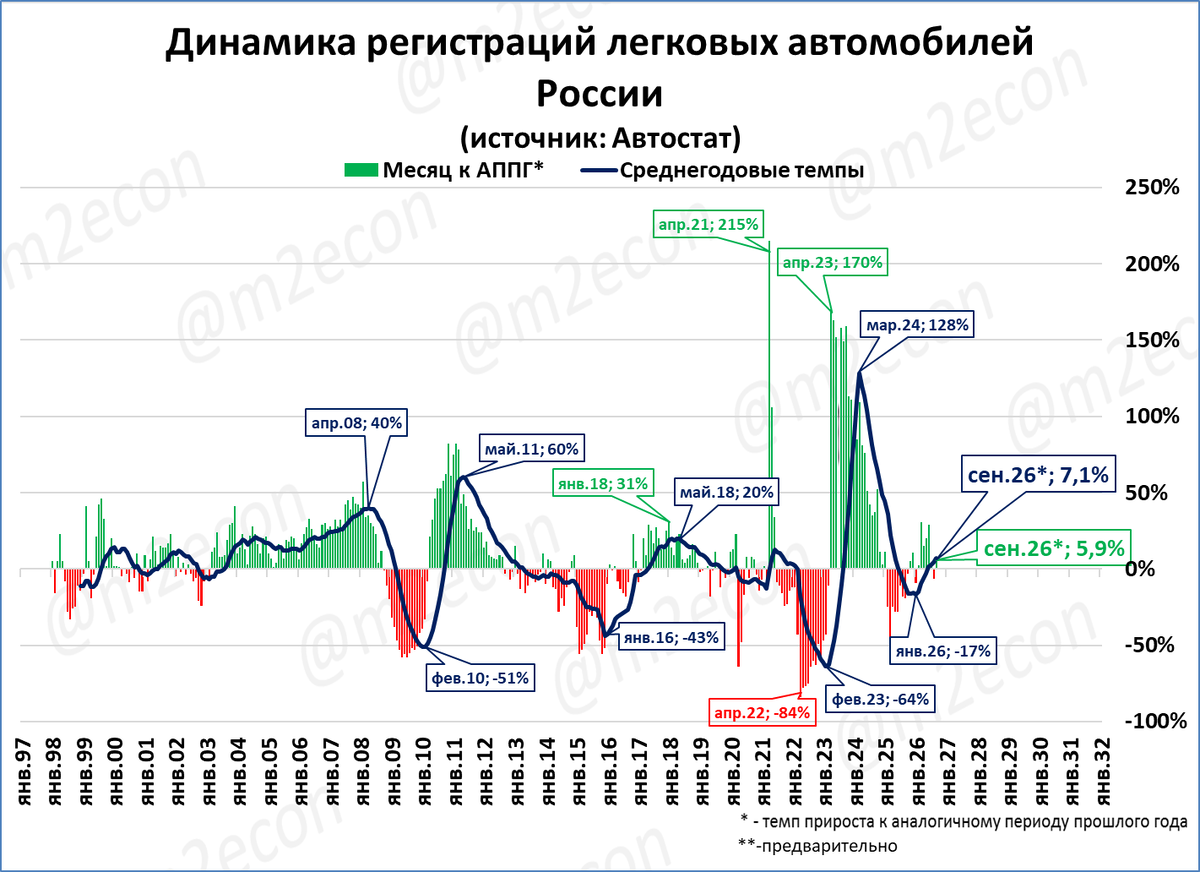
Мы ожидали, что в сентябре-октябре месячные цифры могут быть ниже прошлогодних. Но, судя по первым трём неделям августа, ситуация может оказаться лучше ожидаемого.
По итогам сентября 12-месячные продажи (за скользящий год) составят без малого 1,4 млн., если оценка сентября верна.
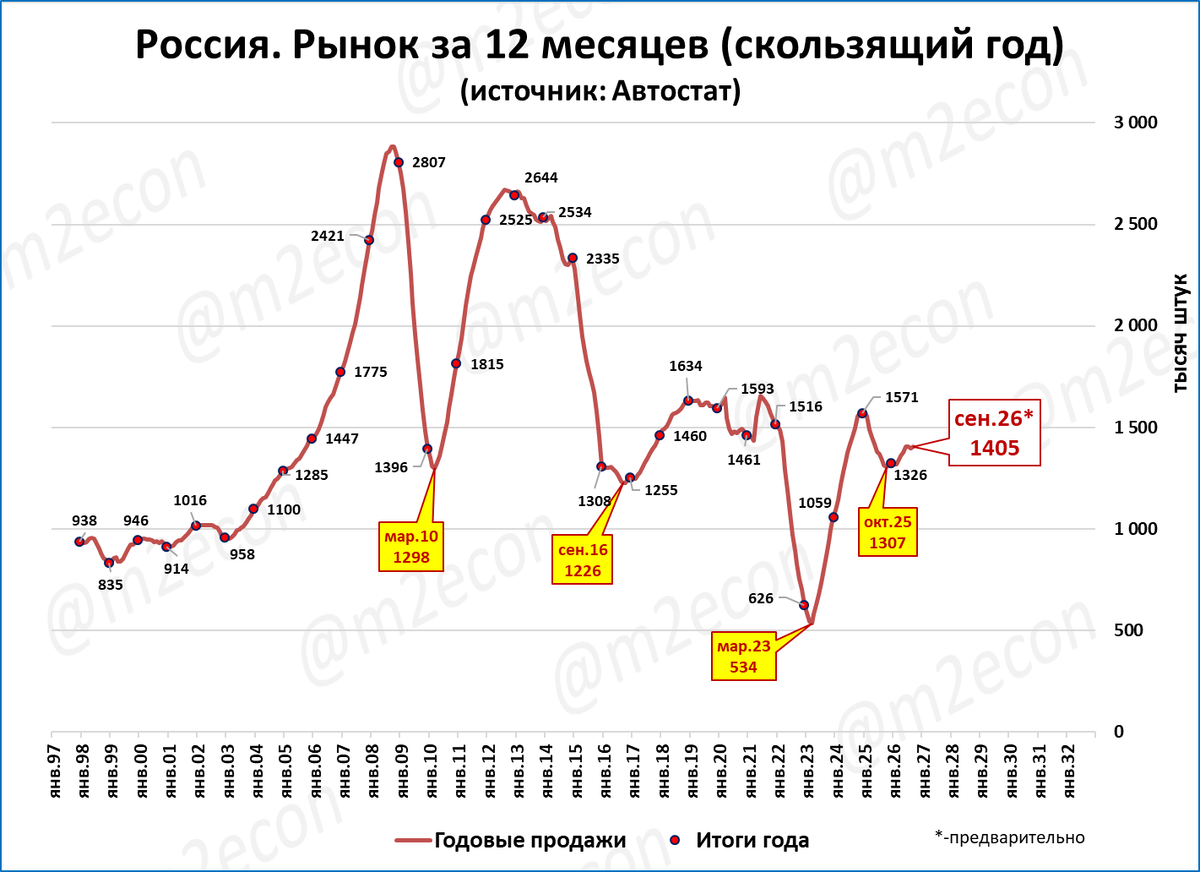
1,307 млн. по итогам октября 2025 были минимумом для этого цикла.
Сейчас продажи за 12 месяцев стабилизировались возле отметки 1,4 млн, что выше итогов прошлого года.
Повторим, что это предварительные оценки сентября на основе данных первых трёх недель этого месяца.
Мы допускаем, что до октября включительно цифры могут быть ниже прошлогодних. Связано это с тем, что в августе-октябре прошлого года продажи были выше обычных из-за повышения утильсбора.
Инфляция в сентябре может замедлиться до 6,1%
Среднесуточное изменение цен 1 по 14 сентября составило 0,005%, сообщил Росстат.
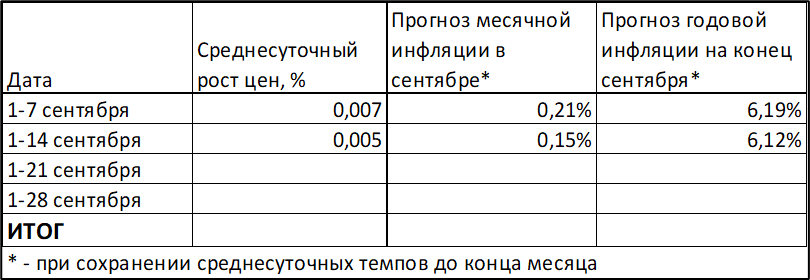
Если среднесуточная динамика цен сохранится на уровне 0,005%, то по итогам сентября годовая инфляция может замедлиться до 6,1%.
Недельный рост цен (0,02% за 36 неделю), ниже чем в прошлом году (0,1% за 36 неделю 2025 года).
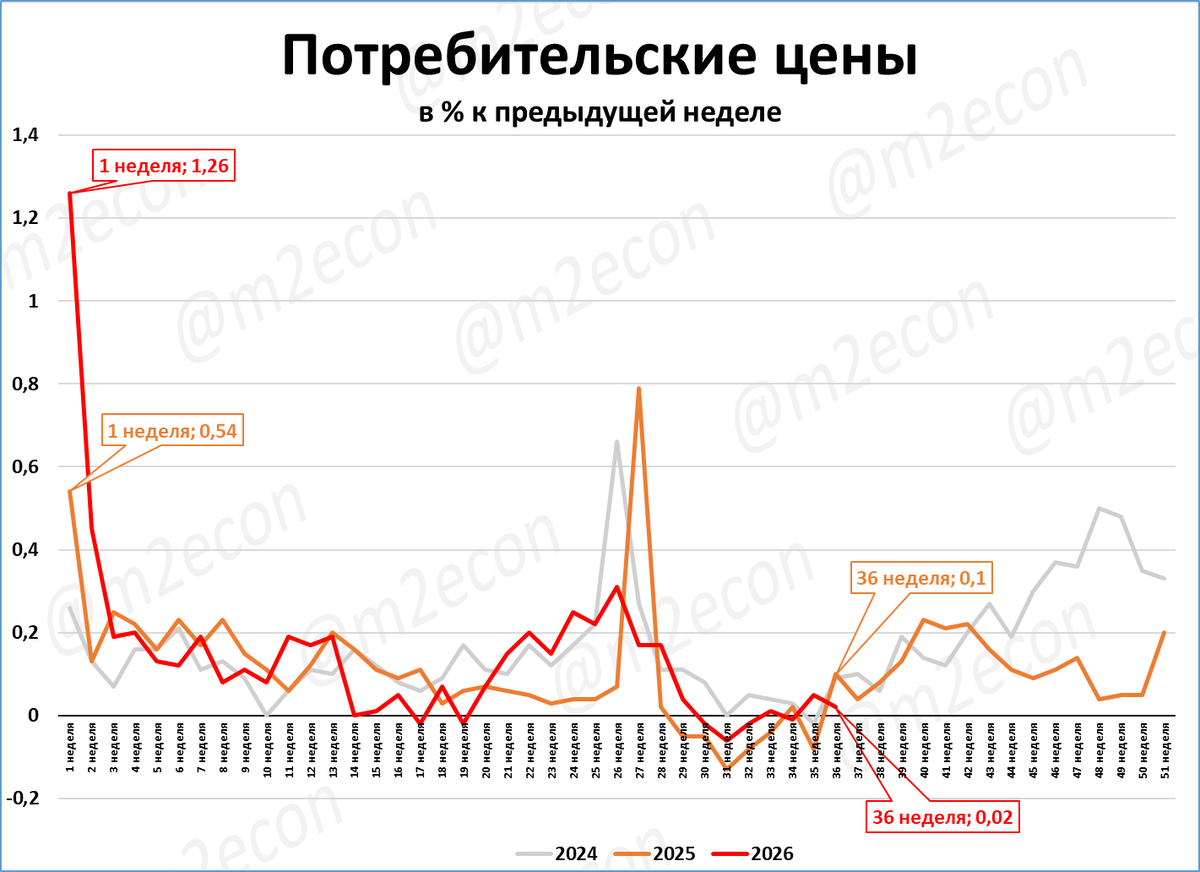
Это значит, что годовая инфляция на 36 неделе снизилась.
На графике: красная линия ниже оранжевой = падение годовой инфляции.
В СЛЕДУЮЩЕМ ОБЗОРЕ
- Промпроизводство по итогам августа;
- Экономика Бразилии;
- Другая информация.
===
Телеграм: @m2econ
Макс: https://max.ru/m2econ
Навигатор: hhttps://dzen.ru/a/ZPyf34uBfzz9x0prttps://dzen.ru/a/ZPyf34uBfzz9x0pr