МТС сменила дивидендную политику: что это меняет для акционера
Усиленные Инвестиции16 сентября МТС объявила новую политику возврата капитала на 2027–2028 годы. Акционерам пойдёт до 20% OIBDA в год, но не меньше 70 млрд руб. Из этой суммы 70% придётся на дивиденды, 30% на выкуп акций. Выплат будет три в год, первую рекомендует совет директоров в конце ноября вместе с отчётом за третий квартал. Выкупленные акции гасить не будут, они останутся у компании. В день объявления акции потеряли 7,5%, за три сессии – 13%, сейчас они стоят 174,9 руб.
OIBDA – операционная прибыль до амортизации, главный показатель, по которому МТС отчитывается о результатах.
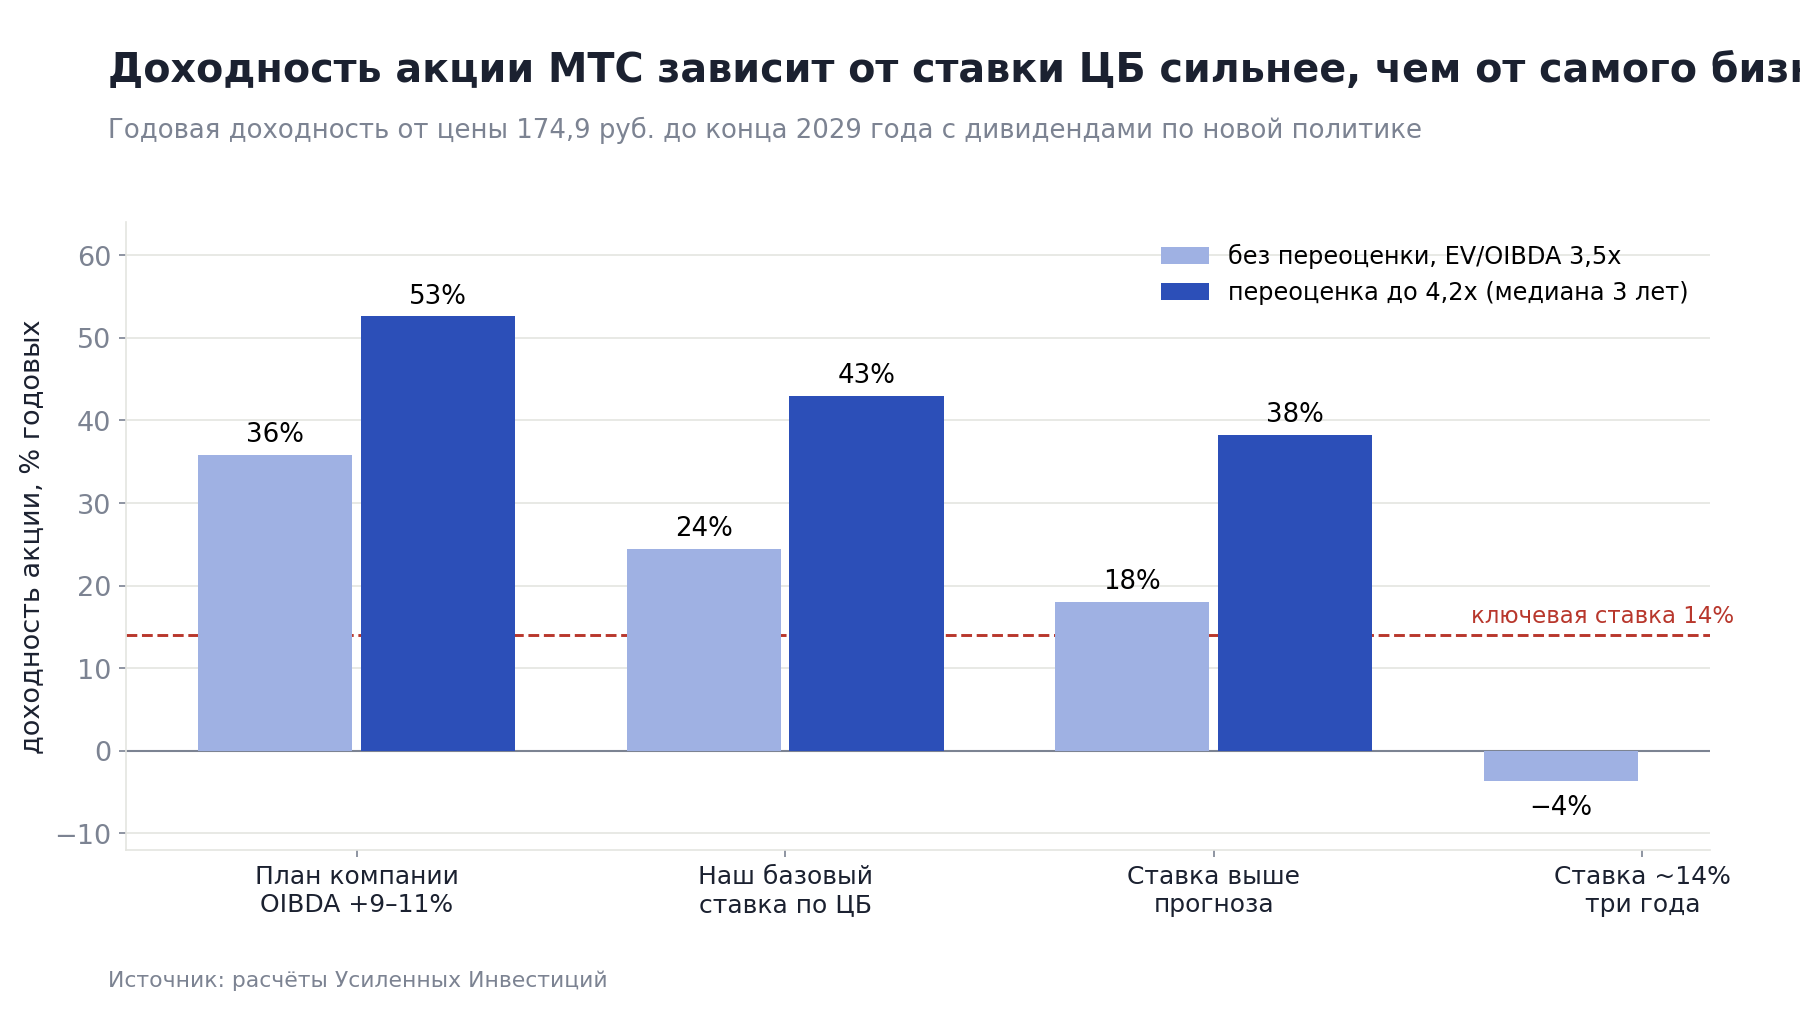
Главный вывод. Привлекательность бумаги снизилась, а неопределённости стало больше, но идея не сломалась. Денег акционеру приходит меньше, треть возврата уходит в выкуп, судьбу которого компания не объяснила. При этом бизнес растёт, долговая нагрузка второй год снижается, а по доходности МТС остаётся в верхней группе рынка. При снижении ставки по прогнозу ЦБ акция даёт около 24% годовых, а если компания ещё и продаст выкупленный пакет в рынок – за 40%.
- Сумма возврата не изменилась, изменилась форма: треть дивиденда заменили выкупом акций.
- Дивиденд действительно платится в долг, но нагрузка снижается: EBITDA растёт быстрее долга.
- Главное ограничение бухгалтерское: прибыли ПАО МТС по российским стандартам не хватает на прежнюю выплату.
- Опасения, что выкуп затеян ради выхода АФК Система, в разговоре с компанией не подтверждаются, но судьбу пакета так и не объявили.
- Ближайший дивиденд объявят в конце ноября, и он пойдёт целиком деньгами, без выкупа.
1. Треть дивиденда заменили выкупом, общая сумма возврата осталась прежней
За 2025 год МТС заплатила 35 руб. на акцию, всего 70 млрд руб. Нижняя граница новой политики те же 70 млрд. Из них 70%, то есть 49 млрд, пойдут на дивиденды, это 24,5 руб. на акцию. К текущей цене получается 14% доходности вместо 20% при прежних 35 руб. Ещё 21 млрд пойдёт на выкуп акций, это около 6% рыночной стоимости всего выпуска.
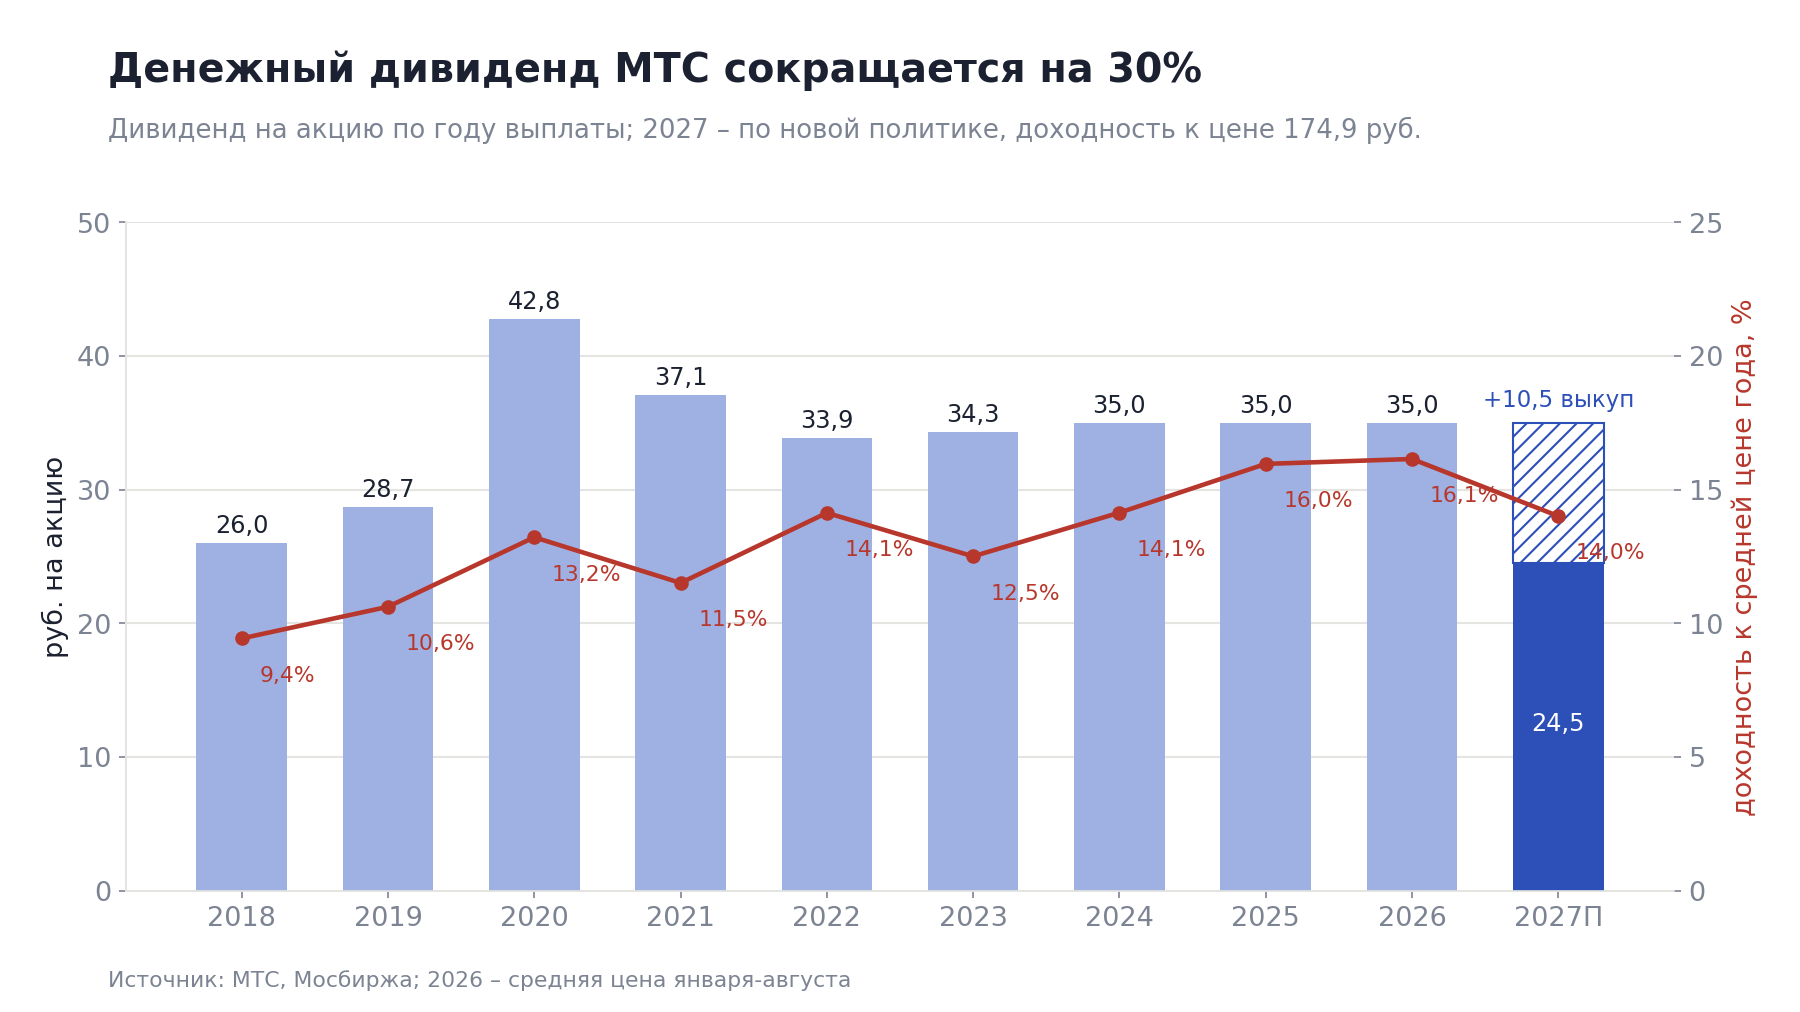
Взамен дивиденд перестаёт быть фиксированным. Прежняя политика работала как облигация с постоянным купоном: с 2022 по 2026 год выплата держалась в диапазоне 33,9–35 руб. и не реагировала ни на рост выручки, ни на инфляцию. Сама компания на дне инвестора назвала это недостатком. Сходство с облигацией во многом остаётся, только купон теперь может расти вместе с прибылью.
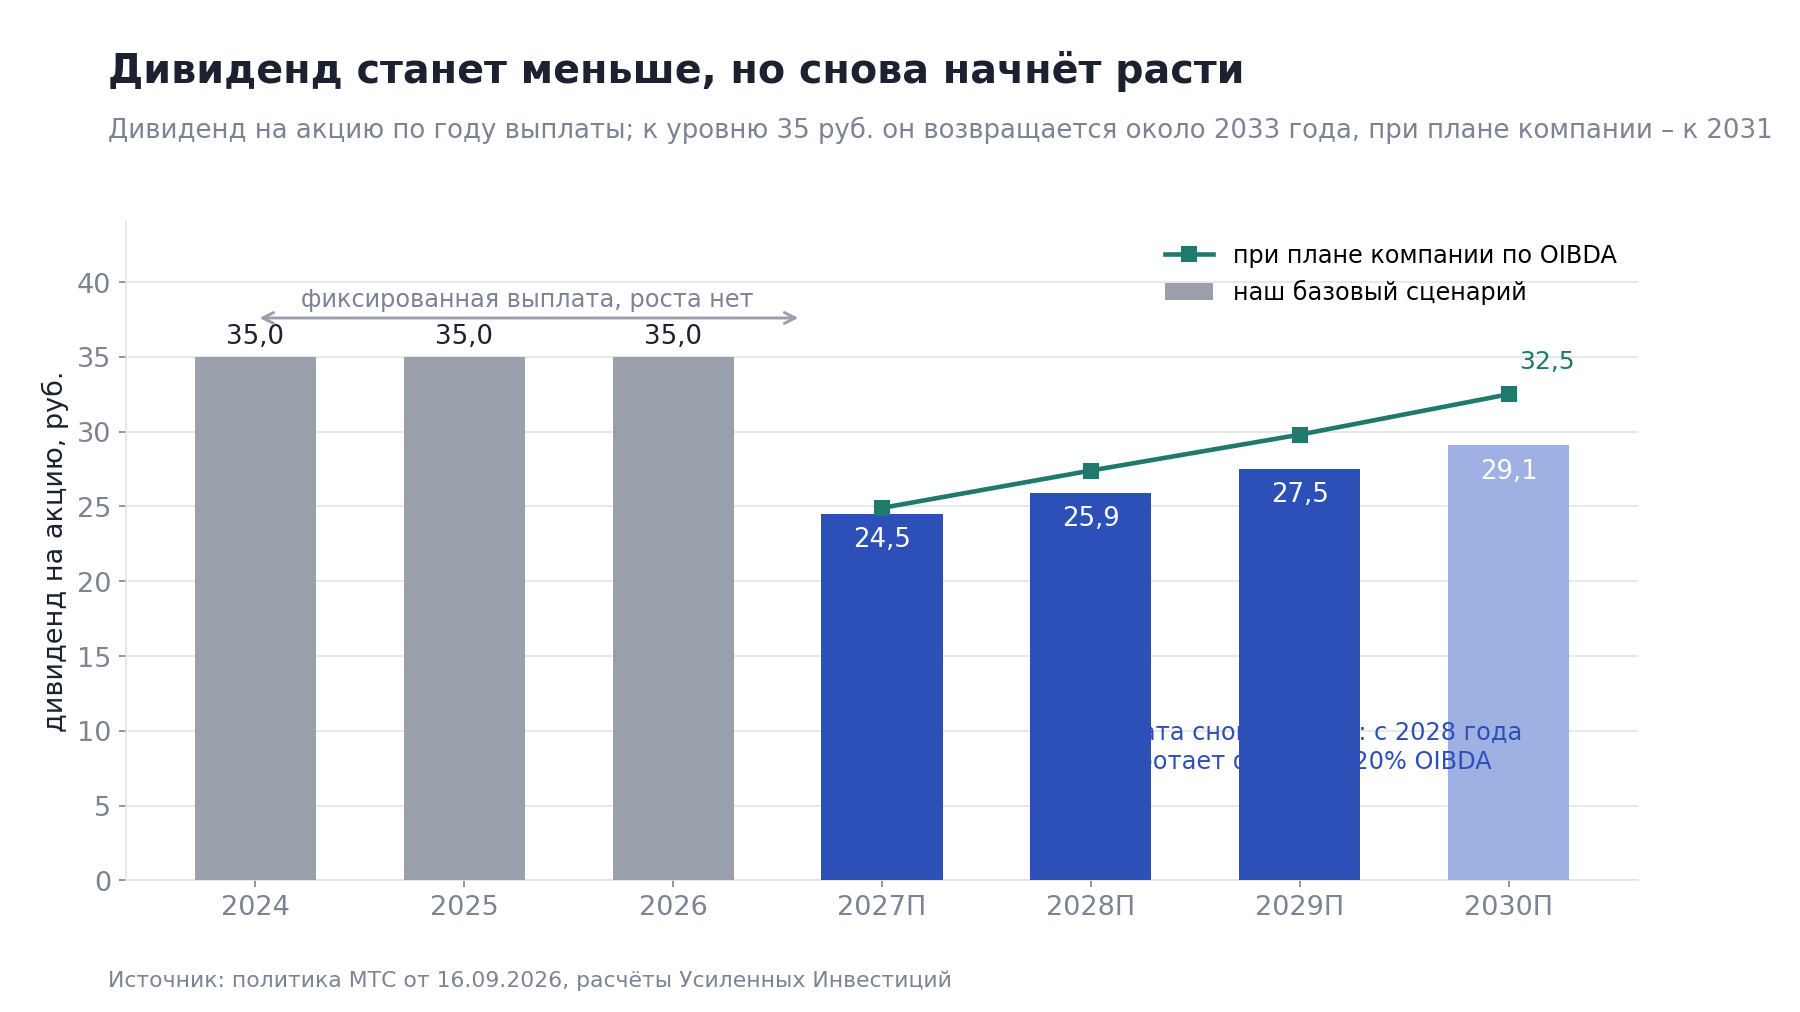
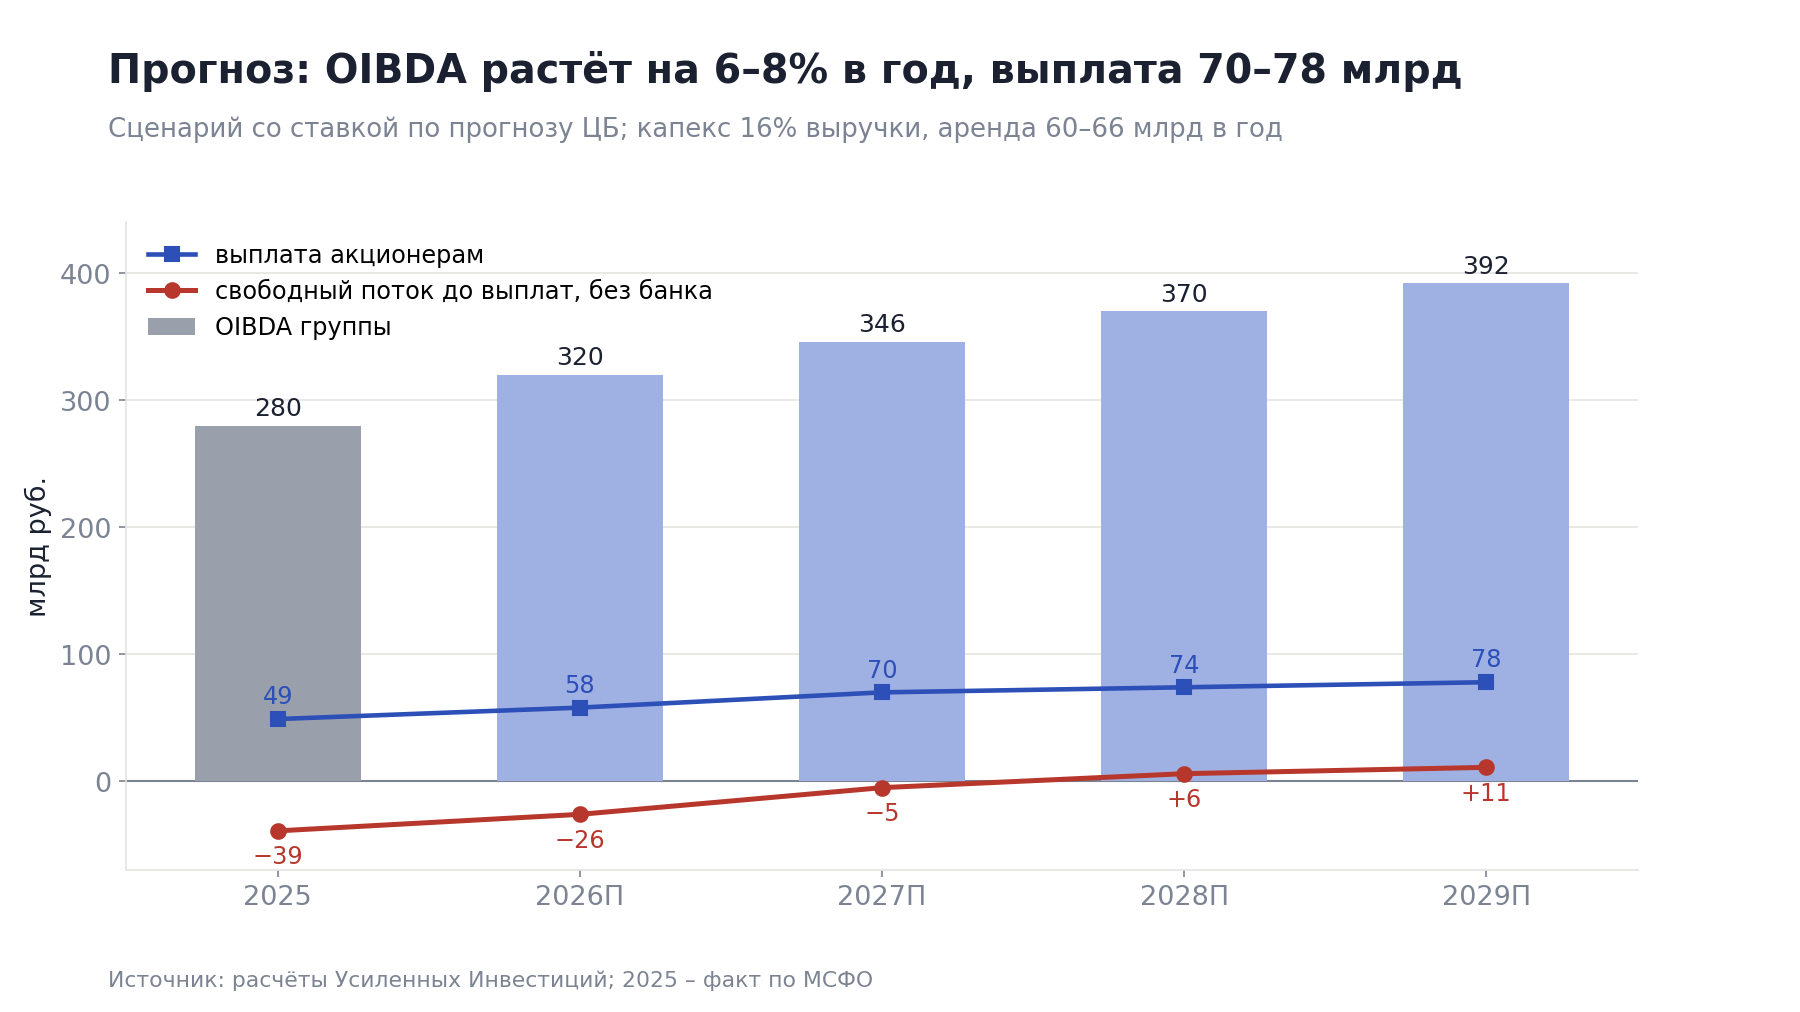
Новая формула привязана к OIBDA, но включается не сразу. Пока 20% OIBDA меньше 70 млрд, работает нижняя граница, а порог – OIBDA в 350 млрд. В 2026 году ожидается около 320 млрд, в 2027-м по нашему расчёту 346 млрд, в 2028-м 370 млрд. То есть выплата начинает расти с 2028 года, а если компания выполнит собственный план по двузначному росту OIBDA, то уже с 2027-го. Оговорка важная: политика говорит о возврате "до 20%" OIBDA, то есть 20% – это потолок, а не обязательство. Дивиденд ограничен ещё и прибылью ПАО по РСБУ, а у выкупа такого ограничения нет. Поэтому совету удобно держаться у нижней границы и добавлять сверх неё скорее выкуп. Наш расчёт роста исходит из выплаты по потолку; при выплате по нижней границе дивиденд остаётся около 24,5 руб. и в 2027, и в 2028 году.
2. Дивиденд платится в долг, но нагрузка не растёт, и это рабочая конструкция
Сначала про бизнес. OIBDA выросла с 246 млрд в 2024 году до 280 млрд в 2025-м и ещё на 17% в первом полугодии 2026-го. OIBDA телекома за полугодие прибавила 12,8%, в основном за счёт индексации тарифов. Выручка от услуг связи для бизнеса во втором квартале выросла на 16,6%, рекламы – на 16%, облачного направления MWS от внешних клиентов – на 18%. Компания целится в 1 трлн выручки к 2028 году.
Денежного потока на выплату при этом не хватает. Без МТС Банка свободный денежный поток в 2025 году составил минус 39 млрд руб., за последние 12 месяцев минус 16 млрд. Выплата акционерам идёт сверху и финансируется новым долгом.
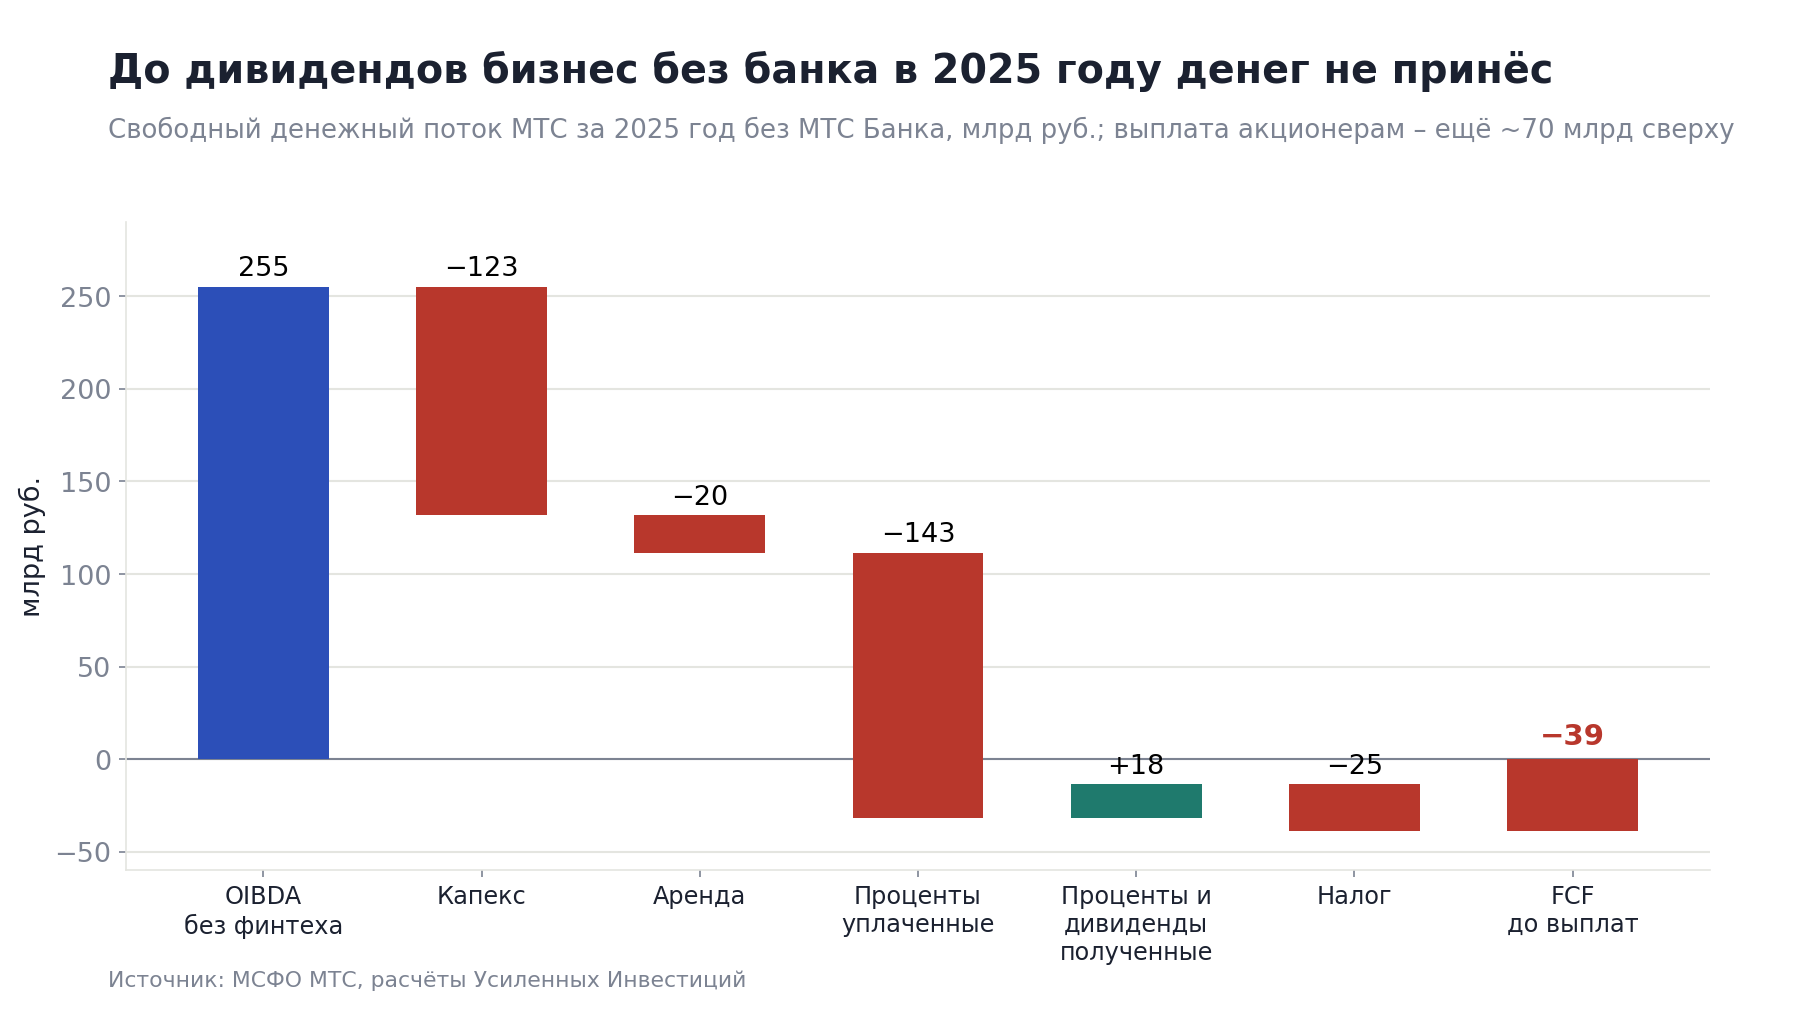
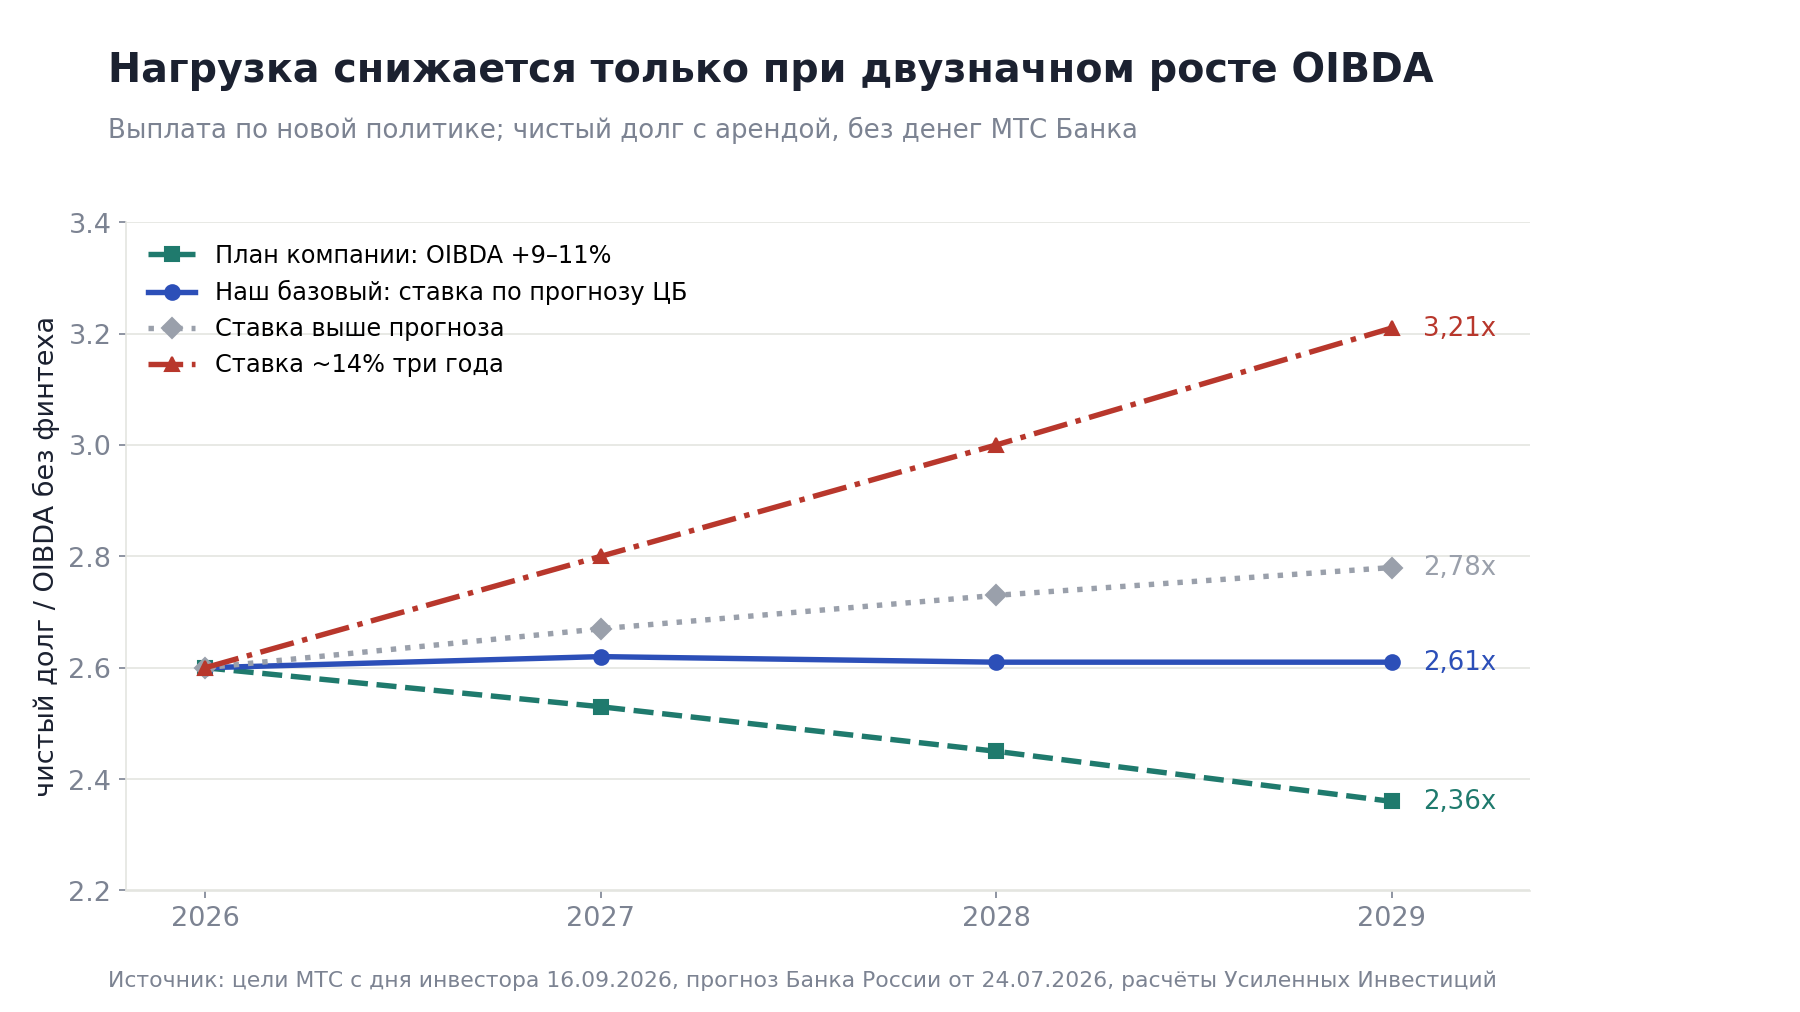
Само по себе это не приговор. Если EBITDA растёт, а компания держит отношение долга к EBITDA на одном уровне, долг может расти вместе с бизнесом, и стоимость при этом не разрушается. Вопрос в том, держится ли нагрузка.
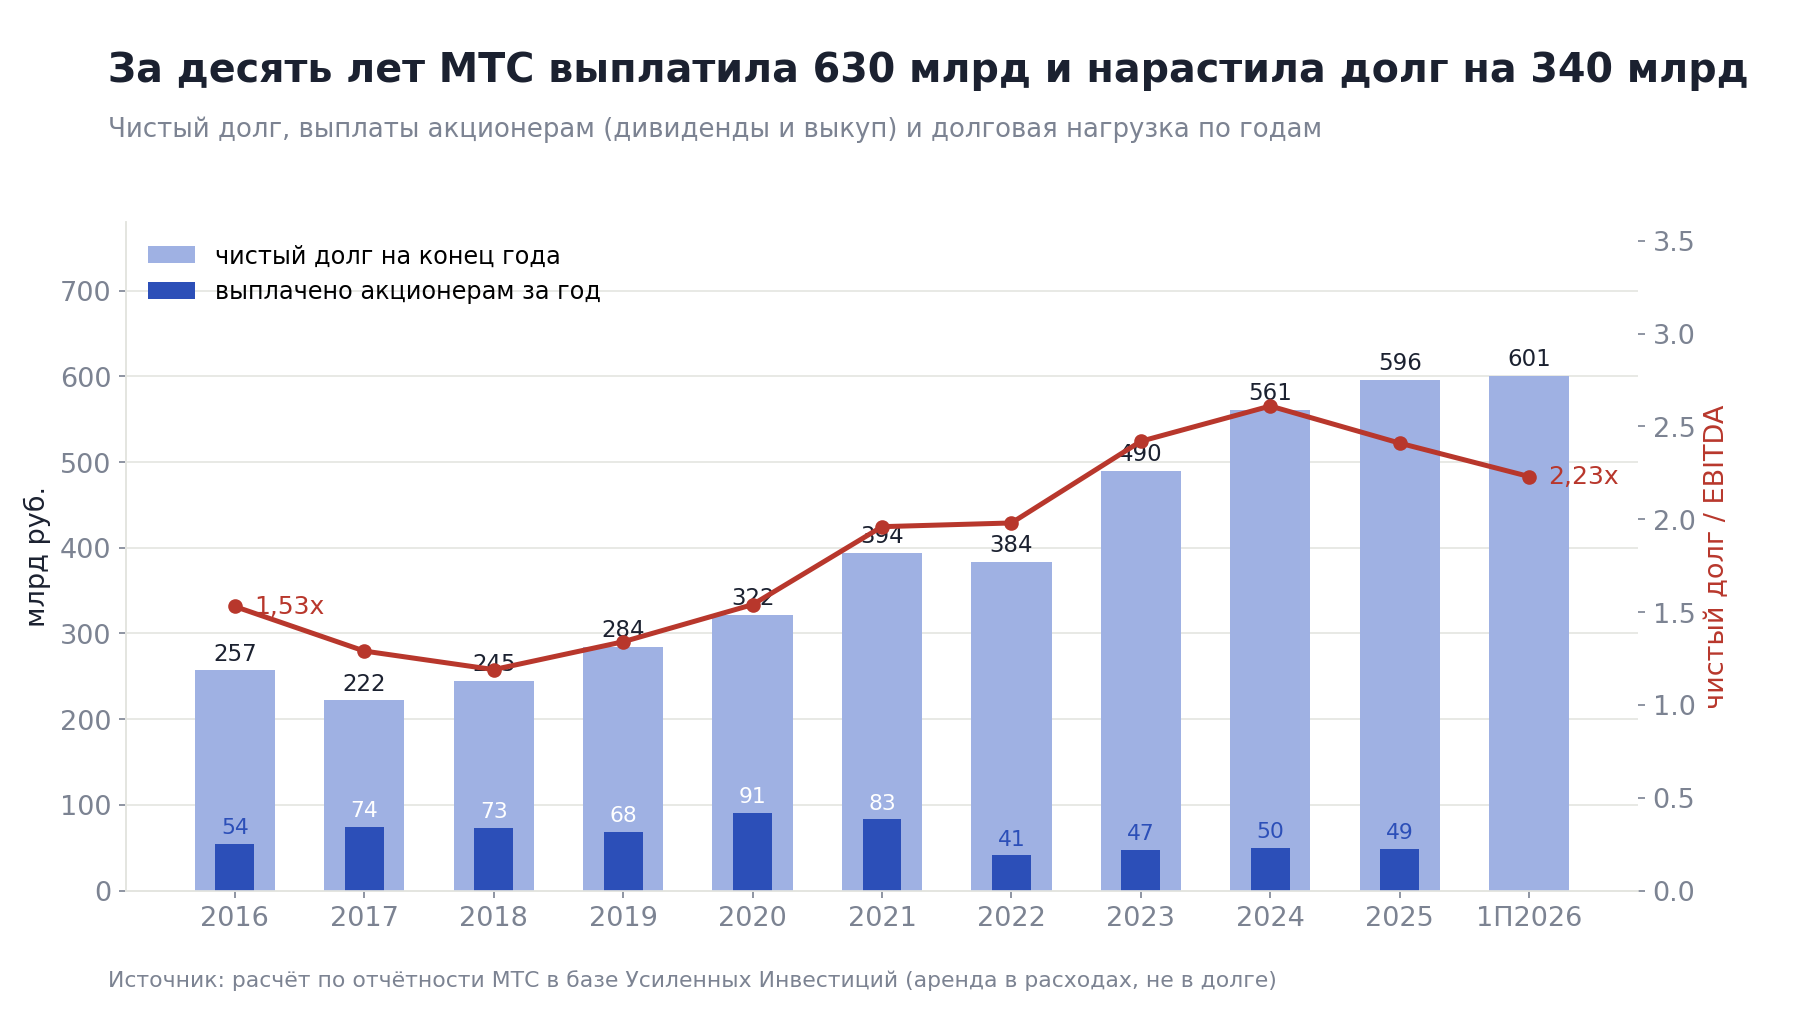
Разбивка последних лет показывает, за счёт чего это получается.
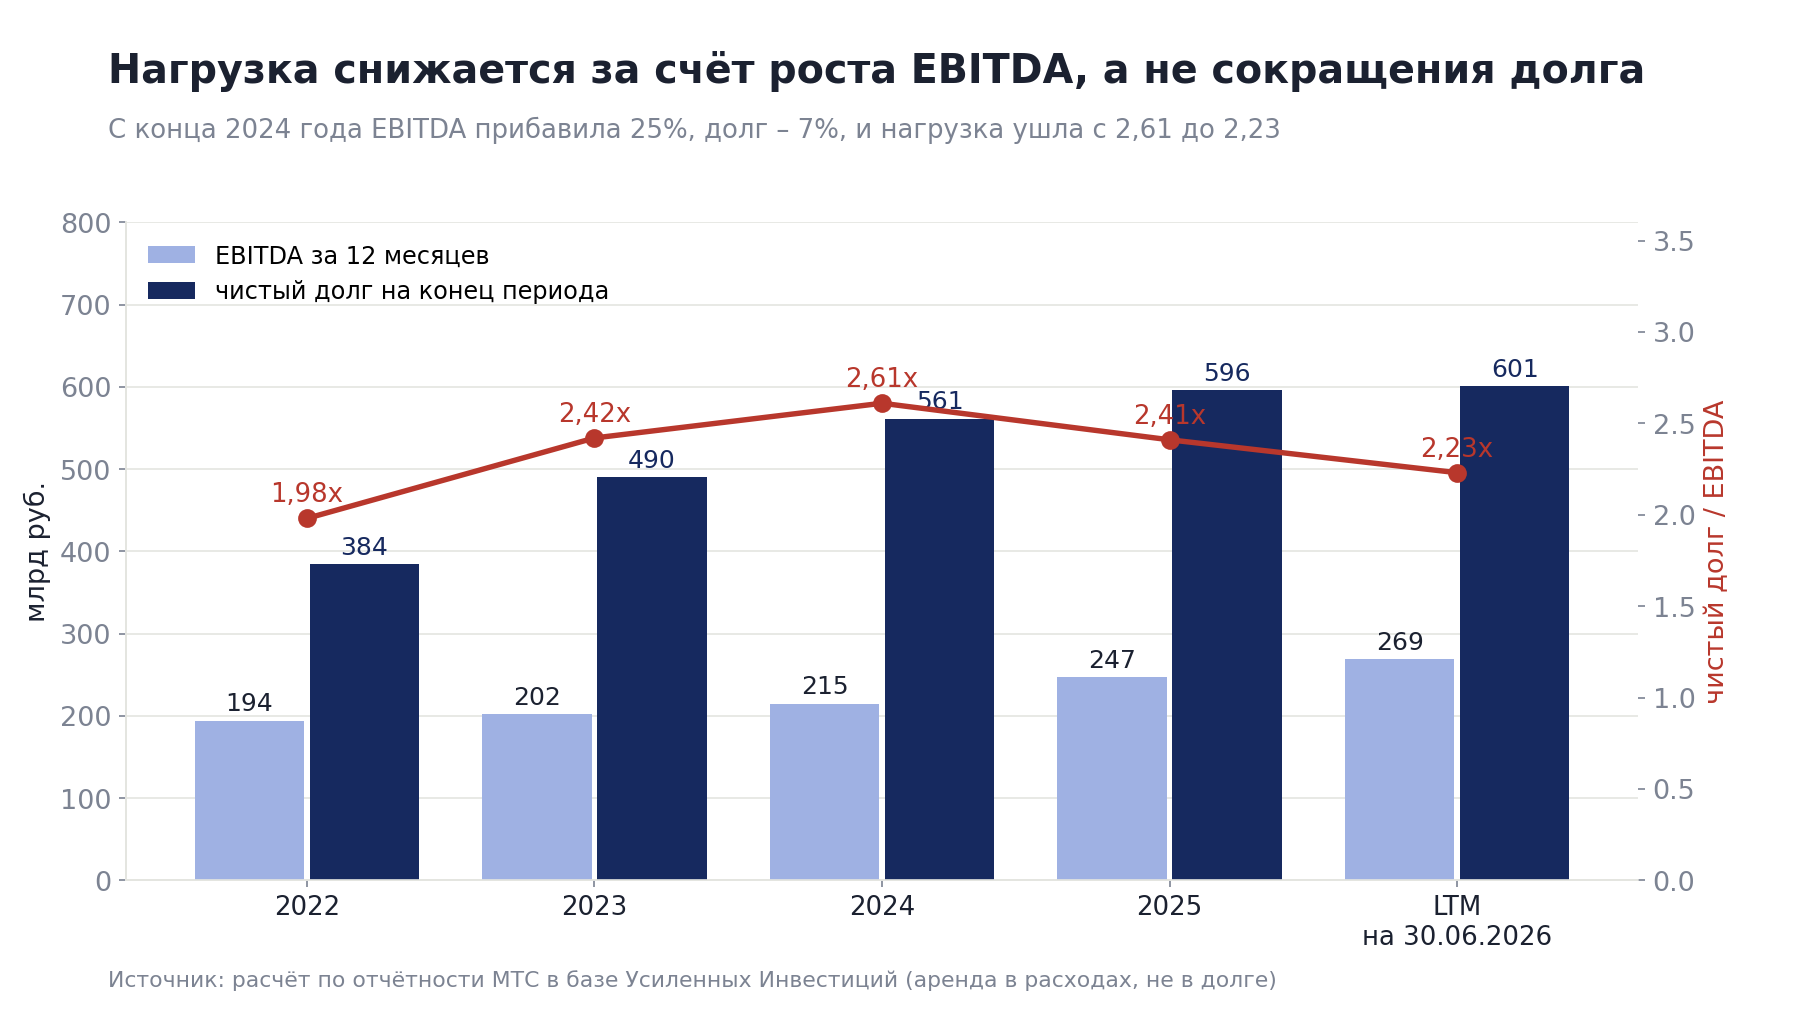
То есть долг не сокращается, но и не разгоняется, а знаменатель растёт быстрее. Это и есть конструкция, в которой выплата из заёмных денег работает: компания занимает под растущий бизнес. Капитал материнской компании при этом всё же тает, об этом в следующем разделе. Сломается она, только если EBITDA перестанет расти или ставка останется высокой настолько, что проценты съедят весь прирост.
Долг компания показывает мягче, чем он есть. МТС на 30 июня отчитывается о чистом долге 474 млрд и нагрузке 1,6x. В расчёт не входит аренда, хотя её на балансе 172 млрд, а OIBDA считается до арендных платежей. Кроме того, из долга вычитаются деньги всей группы, но почти все они лежат в МТС Банке: 60,6 млрд из 64,5. Для телекома это деньги вкладчиков, заплатить ими дивиденд нельзя.
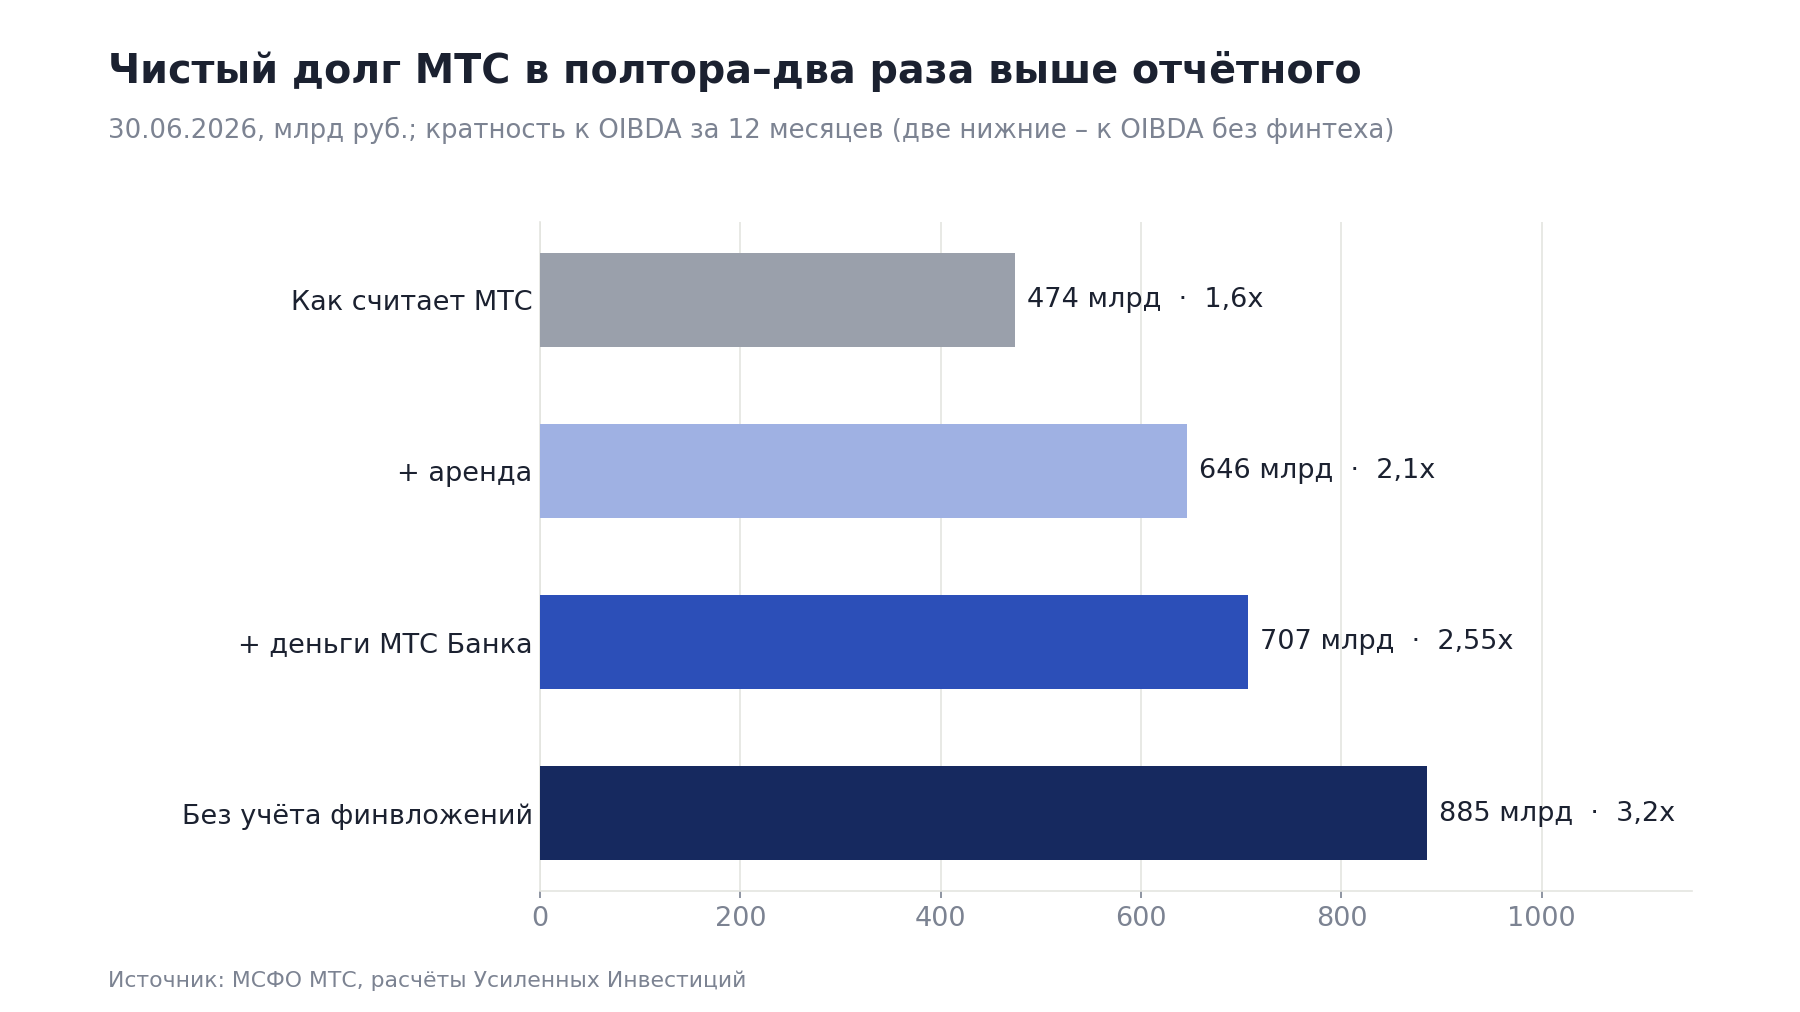
Ещё два сюжета, которых в отчётном долге нет. В декабре 2025 года МТС продала 165 млн своих акций с обязательством выкупить их через полгода: это заём на 35,9 млрд под залог собственных акций, и лежит он в строке "прочие финансовые обязательства". А в июне 2026 года компания продала 49,9% вышечной компании БИК. Баланс это улучшило: из баланса ушло 81,6 млрд долга, и ещё 21,7 млрд придут деньгами, вместе около 100 млрд. Взамен появилась аренда вышек на 65,6 млрд под 16,85% на семь лет, но 50,1% БИК по-прежнему принадлежит МТС, и примерно половина арендных платежей возвращается к ней через долю в прибыли. Даже по самой строгой мерке, с полной суммой аренды, баланс улучшился примерно на 38 млрд. В отчётности теперь виден и заём БИК на 47,9 млрд. Отдельной выдачи займа в движении денег нет, поэтому это, судя по всему, прежний внутригрупповой заём, а не новые деньги. Кроме того, при определённых событиях МТС может принять на себя кредитную линию БИК с лимитом до 86 млрд.
3. Главное ограничение бухгалтерское: прибыль ПАО МТС по российским стандартам
Дивиденды в России платят не из консолидированной прибыли группы, а из прибыли материнской компании по российским стандартам учёта (РСБУ). У ПАО МТС с этой прибылью тесно: за 2025 год она составила 26 млрд руб. при выплате 70 млрд. Разницу закрывают накопленной прибылью прошлых лет, и эта подушка тает.
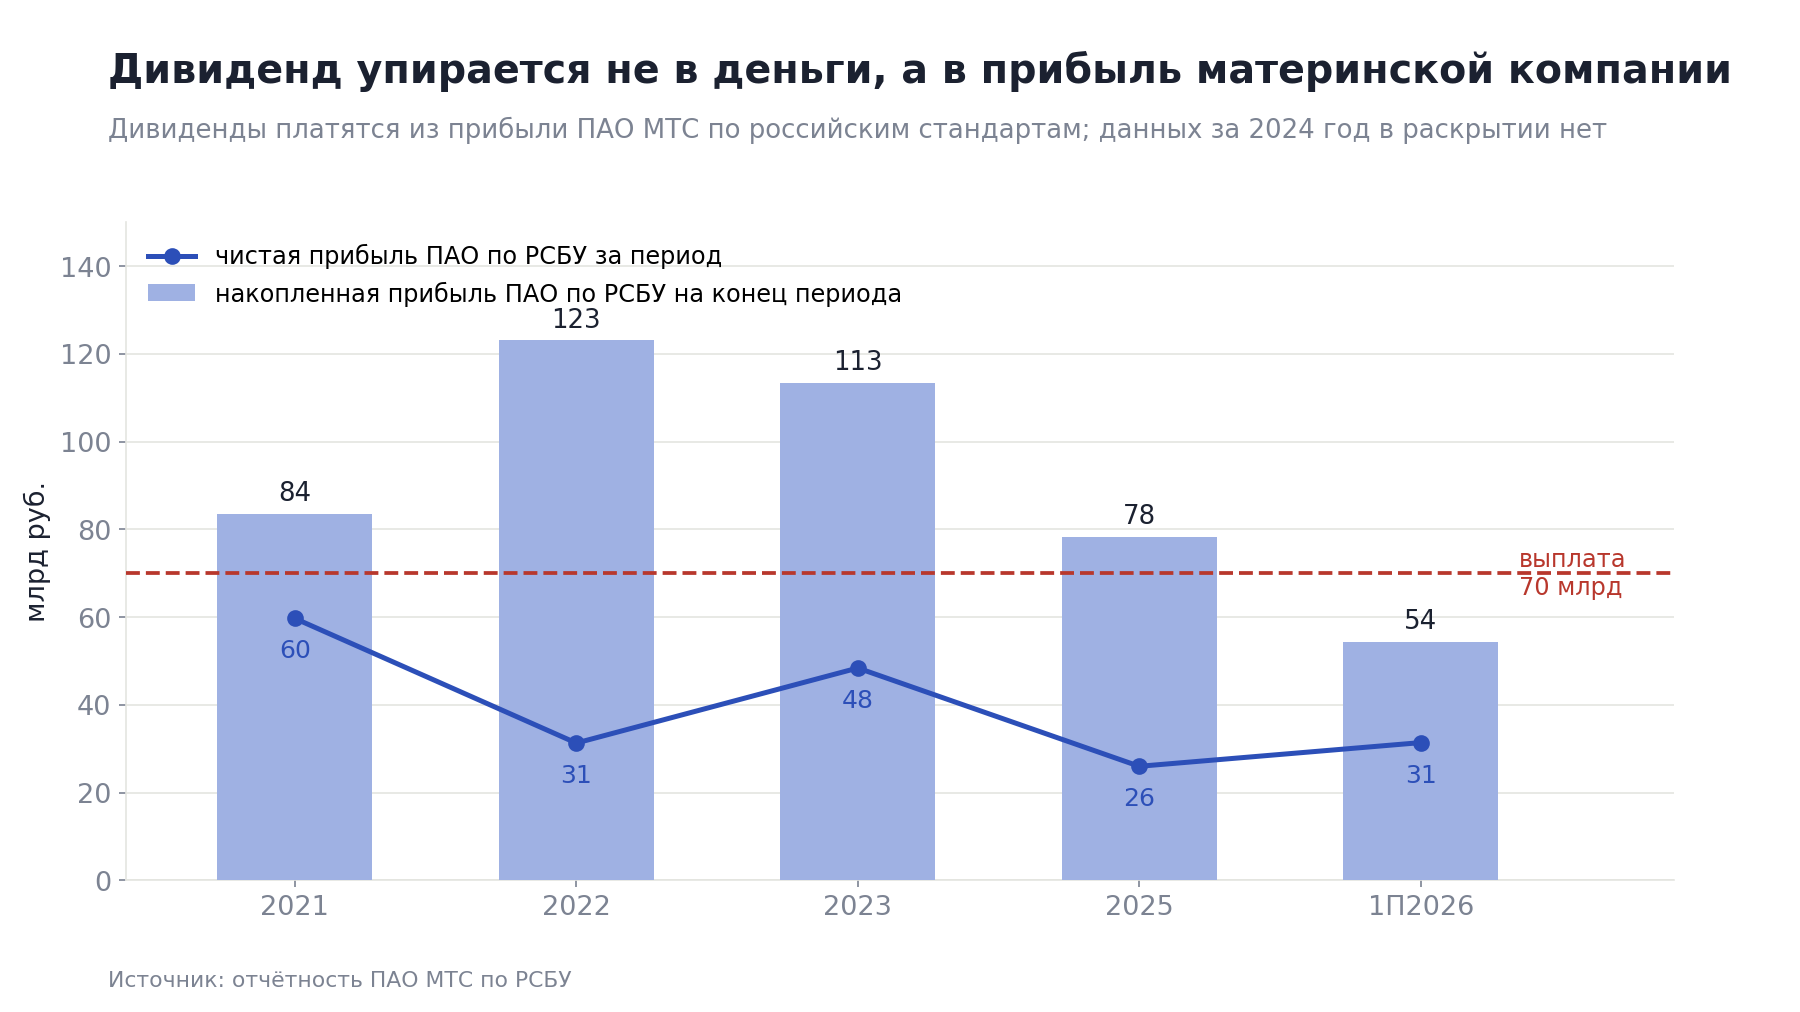
Продажа доли в башенной компании ситуацию не спасает. В консолидированной отчётности сделка дала 53,3 млрд прибыли, но 19 млрд из них – переоценка оставшейся у МТС доли, то есть бумажная величина. Деньгами причитается 21,7 млрд, и на 30 июня они ещё не поступили.
Отсюда и структура новой политики. Выкуп акций не требует распределения прибыли по РСБУ, а дивиденд требует. Замена трети выплаты на выкуп снимает часть нагрузки с материнской компании. По той же причине компания не гасит выкупленные акции: гашение уменьшает капитал, которого ей и так не хватает.
Ограничение это временное. Прибыль ПАО давят проценты: облигации на 353 млрд выпускает сама материнская компания, и каждый процентный пункт ставки по мере переоценки плавающей части стоит группе до 7 млрд руб. в год. По мере снижения ставки и роста бизнеса прибыль ПАО восстанавливается, и бухгалтерский потолок отодвигается.
4. Опасения, что всё затеяно ради выхода АФК, не подтверждаются, но судьбу пакета не объявили
Первая реакция рынка была такой: выкуп нужен, чтобы дать выйти АФК Система, у которой своя долговая нагрузка. Из общения с компанией это не подтверждается. Компания сообщила, что выкуп пройдёт пропорционально, одновременно среди действующих акционеров и на открытом рынке, чтобы сохранить текущую структуру акционеров. В кулуарах дня инвестора механику описывали подробнее: после каждой дивидендной отсечки МТС покупает акции на бирже равными объёмами, а в пятницу той же недели по той же цене докупает пакет у АФК. Доля материнской компании, 42,1%, при этом не меняется, и доли остальных акционеров тоже.
Если так, при выкупе на 21 млрд руб. в год около 12 млрд получают продавцы на бирже, около 9 млрд – АФК Система за свою пропорциональную часть. Вместе с дивидендом денежный поток АФК от МТС остаётся примерно прежним, около 29,5 млрд в год. Схема выхода из этого не складывается.
Что такое квазиказначейские акции. Выкупленные акции попадают либо на баланс самой компании (казначейские), либо на баланс её дочерних структур (квазиказначейские). В России чаще делают второе: казначейские акции по закону нужно продать или погасить в течение года, а у дочерней компании пакет может лежать сколько угодно. Дальше работают три эффекта.
- Дивиденд на такие акции остаётся внутри группы. Компания объявляет выплату на все выпущенные акции, но та часть, что приходится на собственный пакет, переходит из кармана в карман. Денег наружу уходит меньше, и это улучшает экономику для тех, кто держит бумагу.
- Акций у внешних акционеров становится меньше. Та же прибыль и тот же бизнес делятся на меньшее число акций. Экономически это близко к гашению.
- Пакет остаётся активом, который можно продать, когда акция стоит дороже.
У МТС такой пакет уже большой. В отчётности это видно по расчёту прибыли на акцию: она делится не на все 1 998 млн выпущенных акций, а на 1 669 млн. Разница, около 330 млн акций или 16,5% выпуска, принадлежит самой группе. Тот же порядок даёт и отчёт об изменениях капитала: дивиденды, объявленные в 2025 году, – 57,6 млрд, то есть около 1 645 млн акций по 35 руб. Часто называемые 8% – это 165 млн акций, которые МТС в декабре 2025 года продала с обязательством выкупить обратно, то есть только часть пакета.
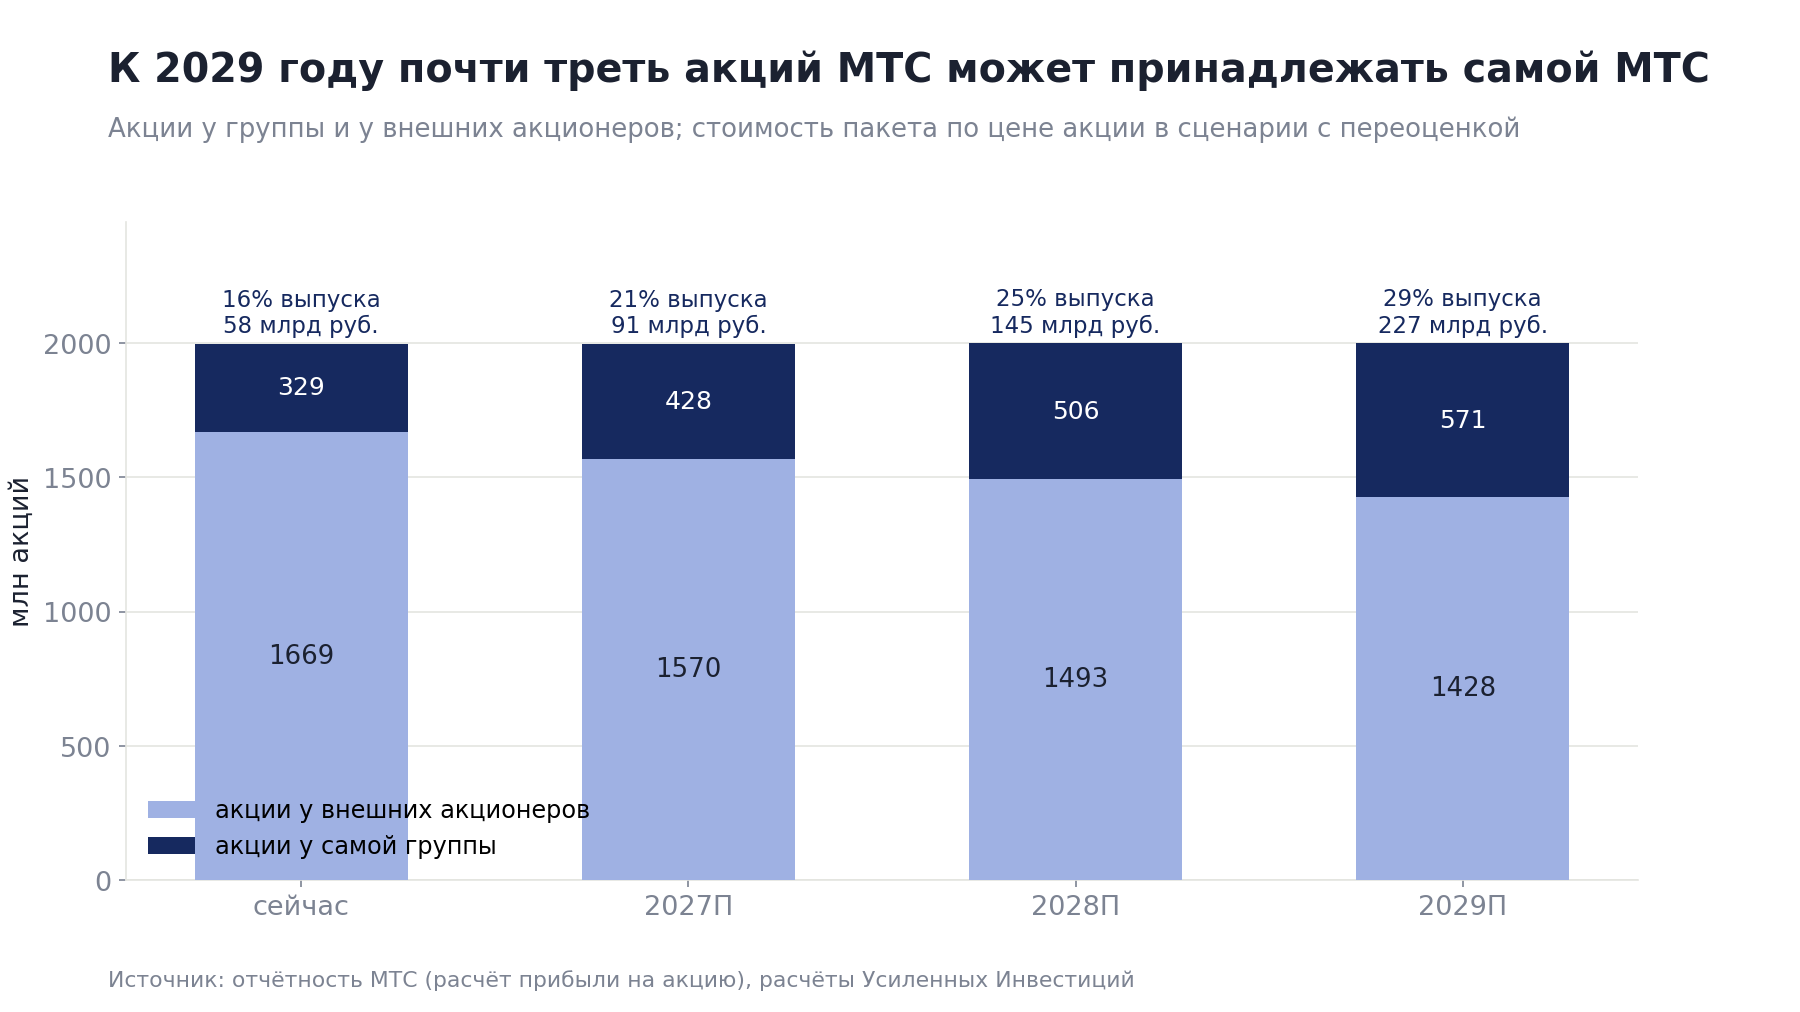
Слабое место здесь – коммуникация. Компания не сказала, что будет делать с пакетом: держать, гасить или продавать. На вопрос об этом в компании ответили, что подумают над более внятным раскрытием. Пока срока нет, рынок закладывает худший вариант. Опасения, что пакет уйдёт на мотивацию менеджмента, при этом выглядят преувеличенными: он уже сейчас несопоставимо больше любых программ вознаграждения.
5. Что получается по деньгам: хорошая доходность при снижении ставки и отличная при продаже пакета
Сначала предпосылки прогноза. Выручка растёт на 8% в 2027 году и замедляется до 6% к 2029-му, с 886 млрд до 1 085 млрд, то есть цель компании в 1 трлн к 2028 году наш расчёт закрывает. OIBDA растёт тем же темпом, с 320 до 392 млрд, маржа держится на 35%. Здесь мы консервативнее компании, которая обещает двузначный рост OIBDA в 2027–2028 годах. Капекс – 16% выручки, аренда 60–66 млрд в год. Ставка по долгу считается от прогноза ЦБ и выходит 13,8% в 2027 году, 11,6% в 2028-м и 10,8% в 2029-м: половина долга – облигации с фиксированным купоном 13,5–16%, они дешевеют только при погашении.
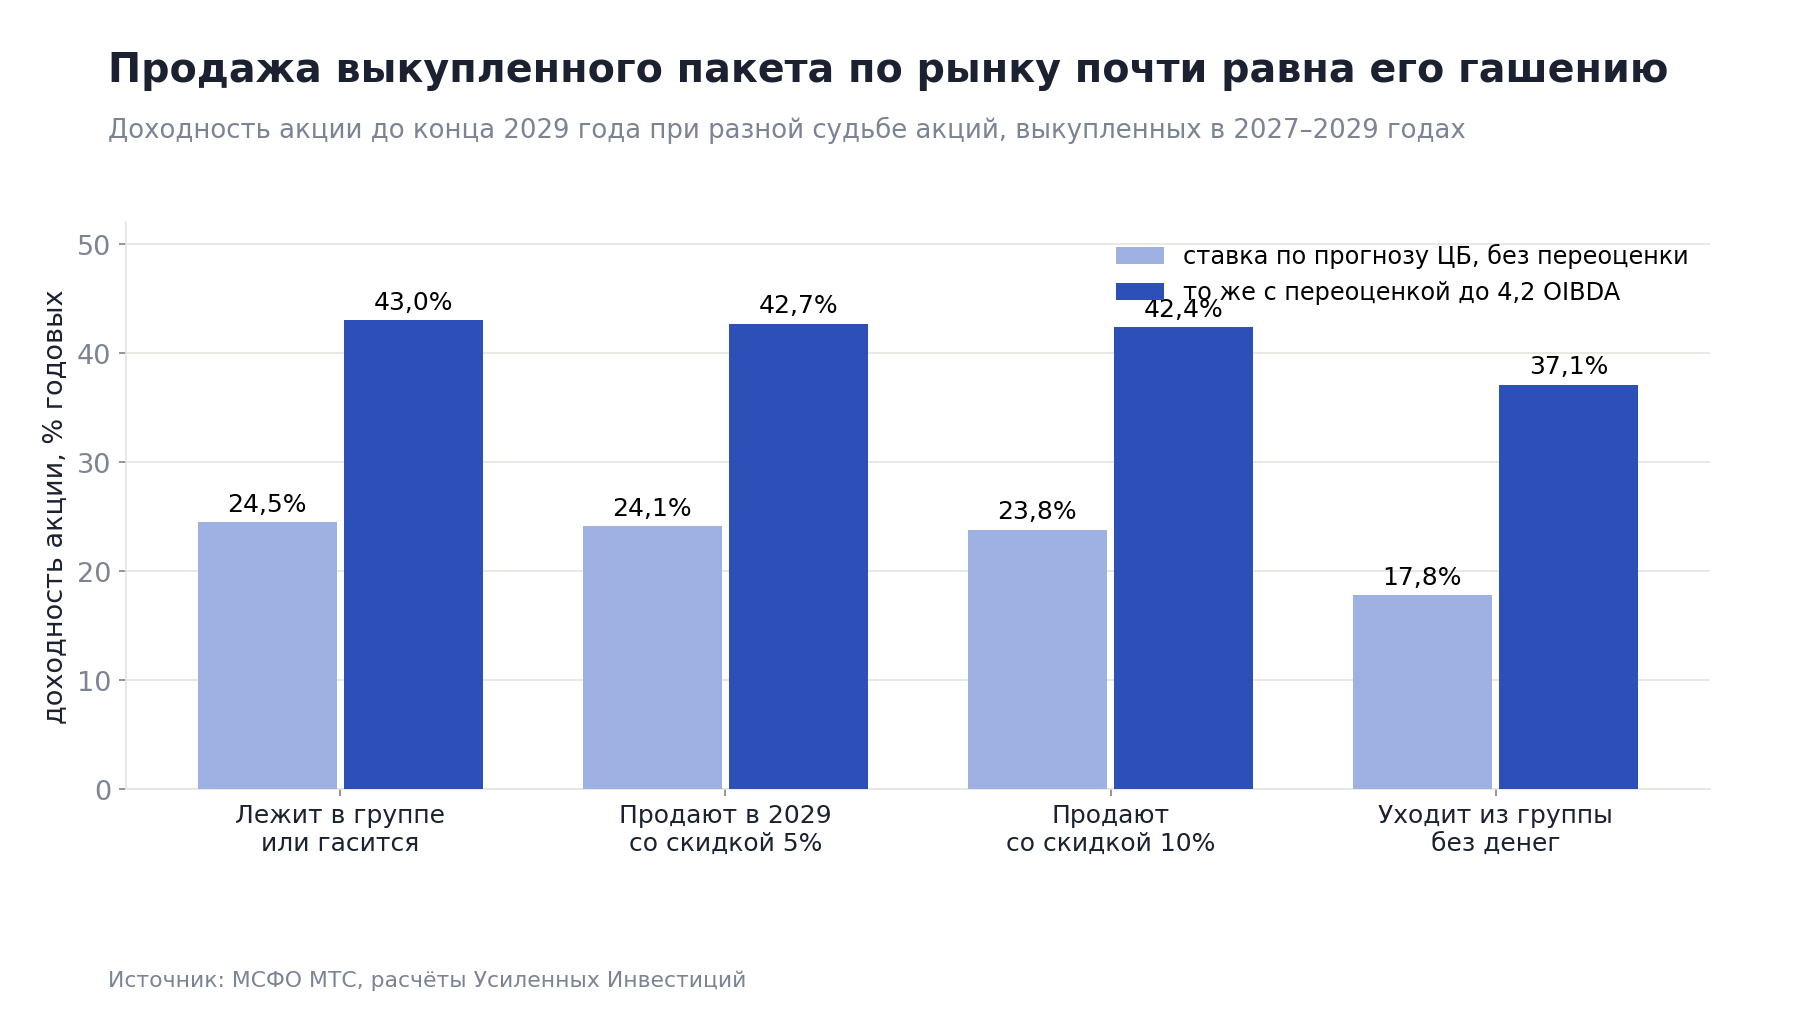
Теперь про выкупленный пакет. Пакет, выкупленный в 2027–2029 годах примерно за 67 млрд руб., в сценарии с переоценкой будет стоить к концу 2029 года около 95 млрд. Деньги вернутся в компанию и уменьшат долг. Продажа со скидкой к рынку в 5–10% обходится акционеру всего в 0,3–0,7 процентного пункта годовой доходности, то есть почти равна гашению.
В остальном доходность акции определяется ставкой ЦБ сильнее, чем всем прочим. Акций вне группы 1 669 млн, по текущей цене это 292 млрд руб., а стоимость всего бизнеса с долгом – около 1 трлн. Акционерам принадлежит меньше трети, поэтому сдвиг мультипликатора EV/OIBDA на 0,5x двигает цену акции примерно на 50%.
6. Новость негативная, но по доходности МТС остаётся в верхней группе рынка
За последние 12 месяцев МТС фактически выплатила 35 руб., это 20% к текущей цене. По новой политике годовая выплата составит 24,5 руб., то есть 14% деньгами плюс около 6% выкупом. В кассу ближайших 12 месяцев при этом попадут только две выплаты из трёх, около 20,5 руб. Даже без учёта выкупа это уровень ключевой ставки и уровень Сбера с Мосбиржей.
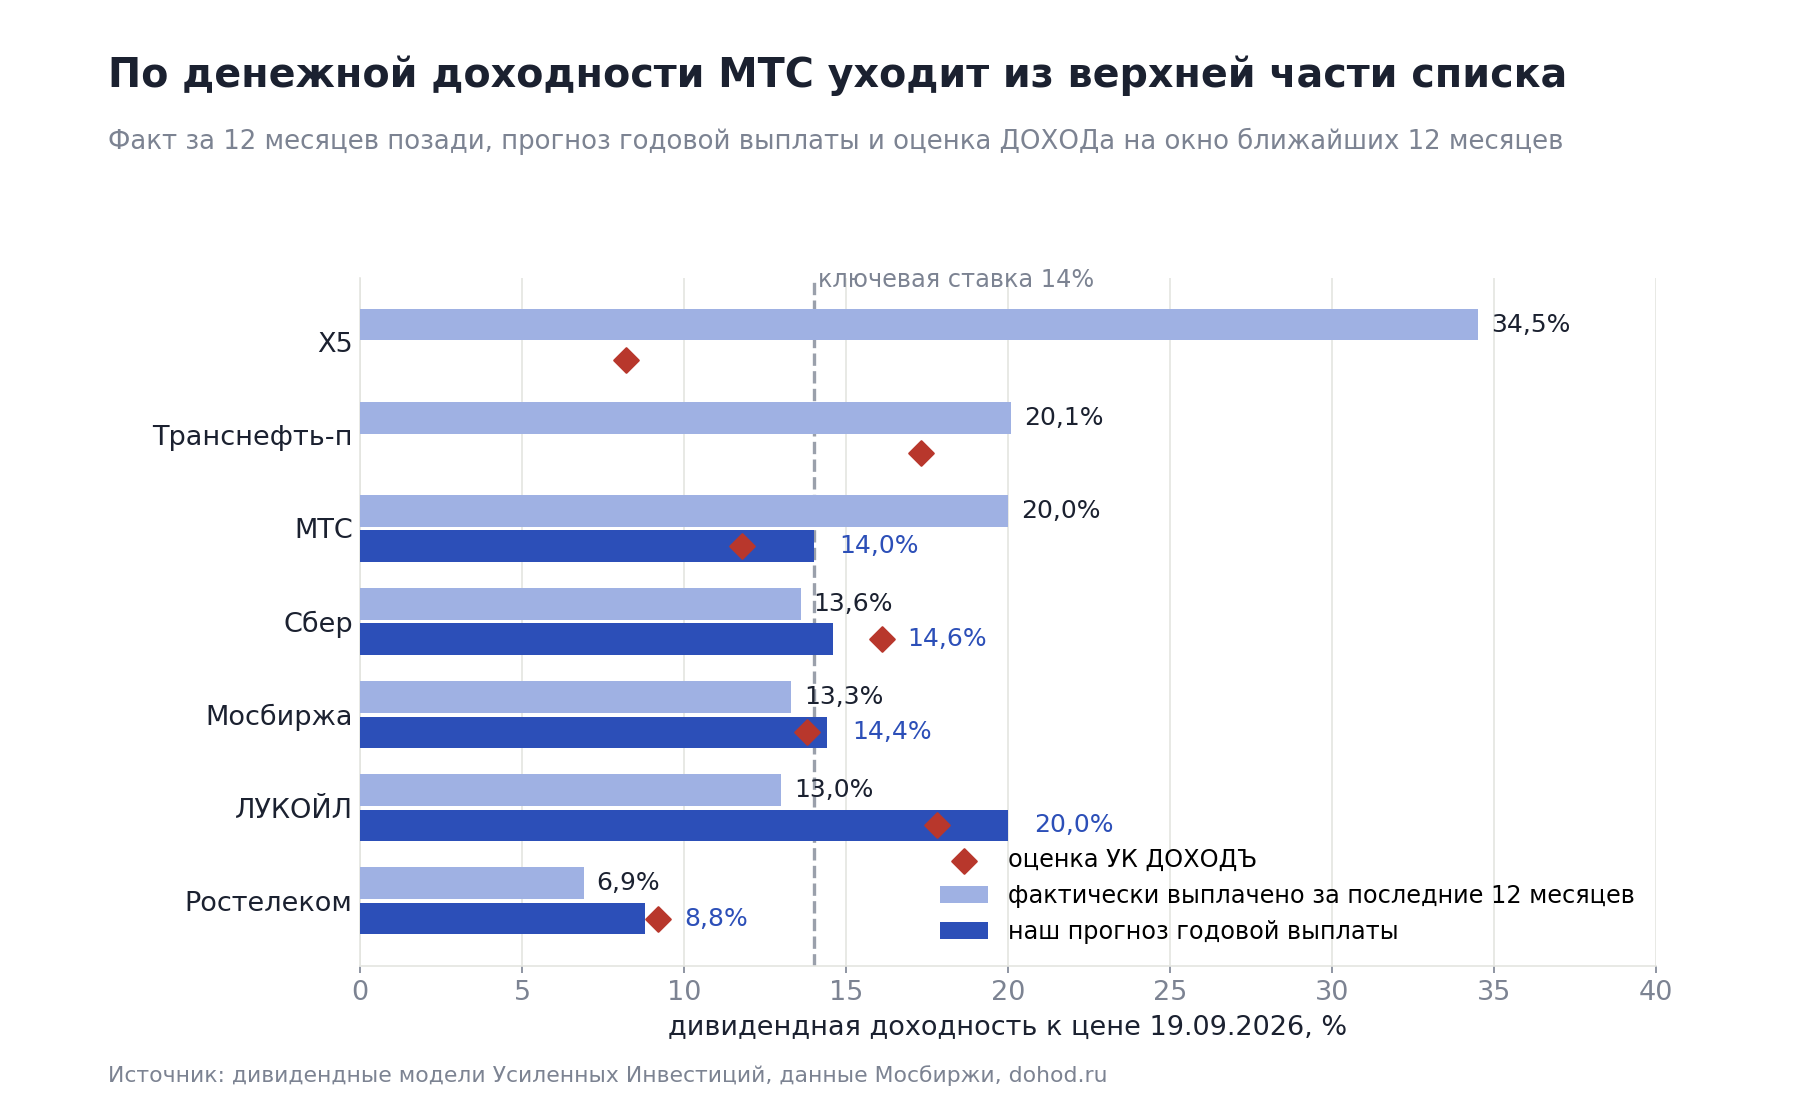
Сверка с независимым источником. Дивидендные прогнозы легко разъезжаются из-за разных допущений, поэтому мы сравнили свои цифры с оценками УК ДОХОДЪ на ту же дату.
- По МТС расхождение только кажущееся. У ДОХОДа на следующие 12 месяцев 20,52 руб. и 11,8%, у нас 24,5 руб. и 14%. Дело в окне: при трёх выплатах в год в ближайшие 12 месяцев попадают только две, январская и июньская, а сентябрьская уже за границей окна. Сумма всех трёх выплат у ДОХОДа – 24,59 руб., то есть ровно наши 24,5. Разногласия по существу нет.
- По Мосбирже и Ростелекому оценки совпадают в пределах половины процентного пункта: 13,8% против наших 14,4% и 9,2% против 8,8%.
- По Сберу ДОХОДЪ оптимистичнее: 44,53 руб. и 16,1% против наших 40,33 руб. и 14,6%. Разница в прогнозе прибыли банка, формула выплаты у обоих одна – половина прибыли.
- По Транснефти у ДОХОДа 175,28 руб. и 17,3%, что попадает ровно в середину нашей вилки 16–20%.
- По ЛУКОЙЛу у ДОХОДа 928 руб. и 17,8% против нашей оценки 1 000–1 150 руб. и 19–22%. Обе цифры намного выше факта за последние 12 месяцев.
- По X5 ДОХОДЪ ждёт 146 руб. и 8,2% против 34,5% по факту. Это подтверждает, что прошлые выплаты были разовыми.
Три оговорки к этому графику.
У ЛУКОЙЛа факт за 12 месяцев занижает будущую выплату. Компания платит дважды в год и отдаёт акционерам около 60% свободного денежного потока. В последние 12 месяцев попали выплаты за слабый 2025 год, 675 руб. и 13%. Первое полугодие 2026-го вышло сильным: прибыль 440 млрд против 90 годом ранее, денежный поток после инвестиций 551 млрд против 325. Если второе полугодие будет похожим, выплата за 2026 год вернётся к 1 000–1 150 руб., а это 19–22% к текущей цене, причём у компании нет чистого долга.
У X5 в факт входит догоняющая выплата после переезда в Россию, она вдвое выше годовой прибыли, поэтому повторения ждать не стоит.
У Транснефти выплаченные в июле 204,17 руб. – это 61% прибыли по отчётности при формуле в 50%. Если компания вернётся к формуле, следующая выплата даст около 16%, если повторит прошлогодний подход – около 20%.
У Сбера и Мосбиржи дивиденд покрыт прибылью, у ЛУКОЙЛа – денежным потоком при нулевом чистом долге. У МТС он опирается на долг, зато акция сильнее прочих выигрывает от снижения ставки. У Ростелекома, ближайшего аналога по бизнесу, доходность почти вдвое ниже при сопоставимой долговой нагрузке.
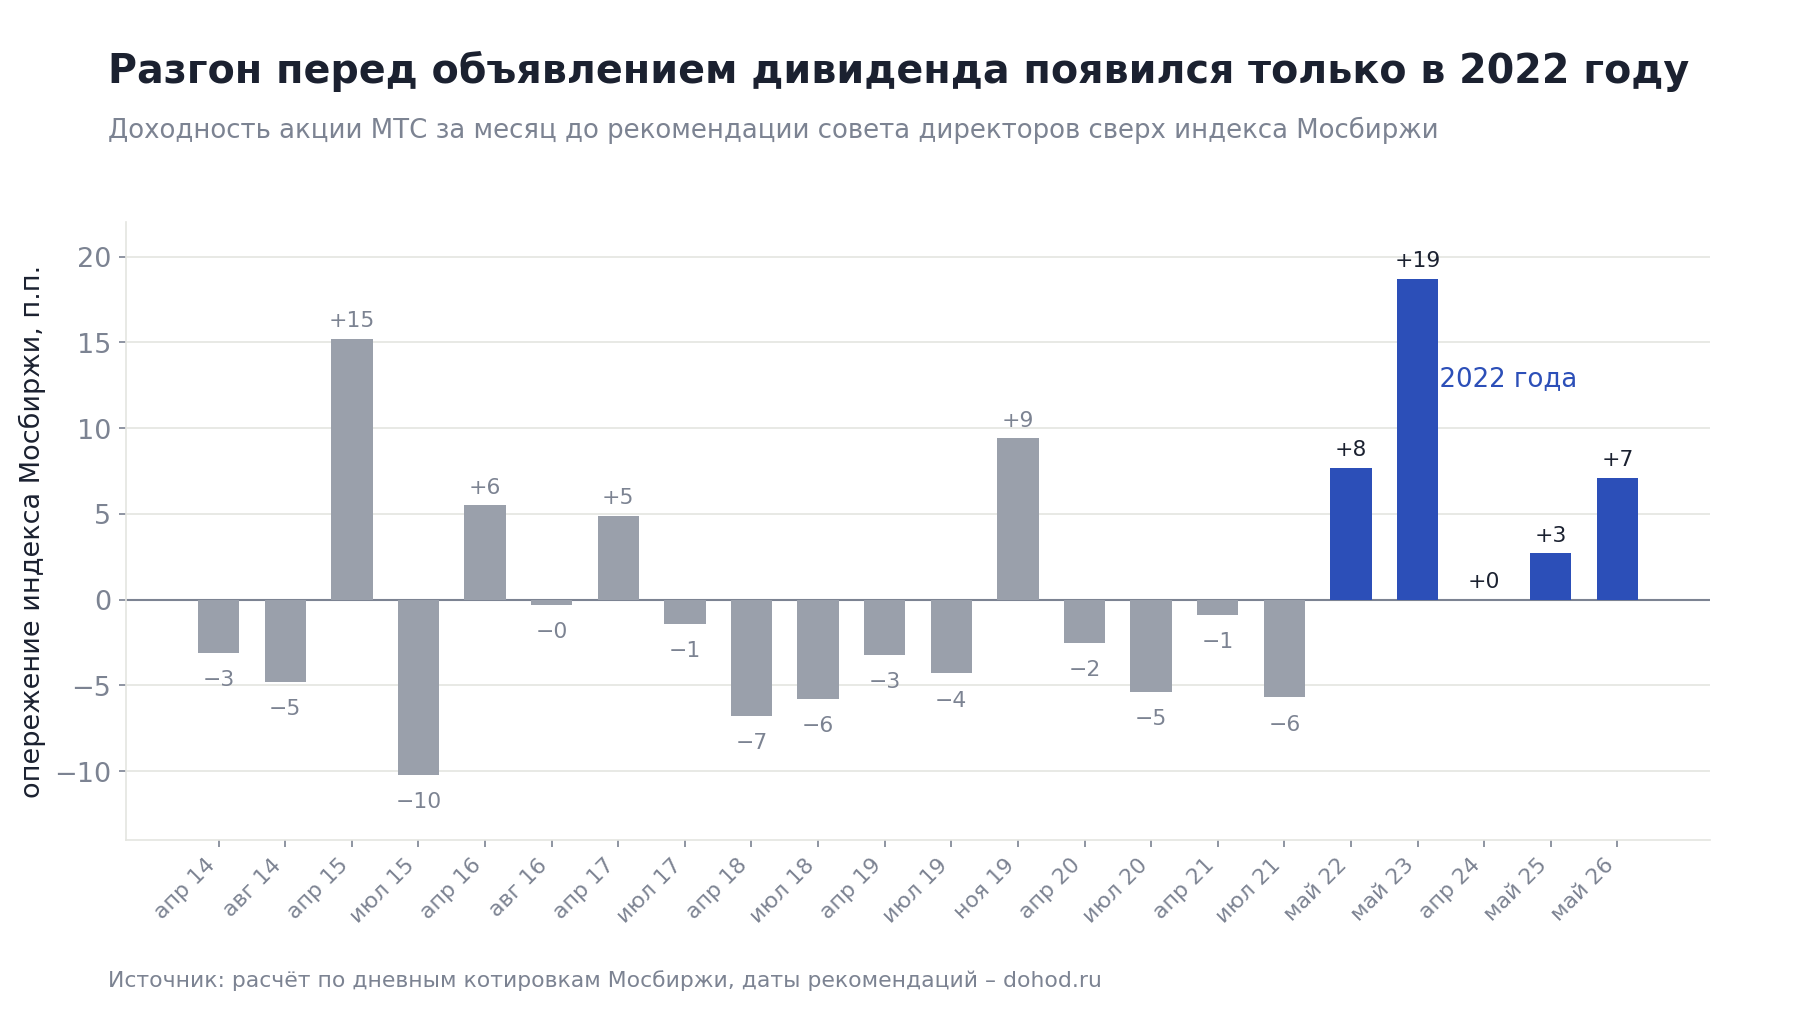
Ближайший дивиденд объявят уже в конце ноября, вместе с отчётом за третий квартал, а деньги придут в январе. Финансовый директор МТС подтвердил, что январская выплата пройдёт целиком дивидендом, без выкупа, а первый выкуп сопроводит выплату в июле 2027 года. Объём и порядок каждого выкупа совет директоров будет утверждать отдельно. Сейчас часть разочарованных держателей выходит из бумаги и давит на цену, а к рекомендации спрос обычно возвращается. Мы проверили это на истории: взяли 22 объявления дивиденда с 2014 года и посчитали, как вела себя акция за месяц до рекомендации по сравнению с индексом Мосбиржи.
Итог
Привлекательность МТС подснизилась, а неопределённости стало больше. Денег акционеру приходит на 30% меньше, треть возврата ушла в выкуп, и судьба выкупленного пакета не описана. Если бы компания сказала, что продаст его в течение двух-трёх лет при восстановлении конъюнктуры и вернёт деньги в бизнес, выкуп читался бы как отложенный дивиденд. Надеемся, что более внятное раскрытие по пакету появится.
При этом ничего не сломалось. Бизнес растёт двузначными темпами, долговая нагрузка снижается второй год подряд, с 2028 года дивиденд может снова начать расти, если совет будет платить больше нижней границы, а по доходности бумага остаётся в верхней группе рынка. При снижении ставки по прогнозу ЦБ акция даёт около 24% годовых, при переоценке до среднего за три года мультипликатора – за 40%. МТС остаётся умеренно привлекательным активом, просто теперь это история не про фиксированный купон, а про снижение ставок и дисциплину компании.
Что стоит отслеживать:
- рекомендацию первой выплаты в конце ноября вместе с отчётом за третий квартал;
- любое раскрытие о судьбе выкупленного пакета: названный срок продажи или гашения снимает главную неопределённость;
- отчёт за третий квартал: пришли ли 21,7 млрд за башенную компанию, закрыто ли репо на 35,9 млрд и сколько МТС заняла АФК Система;
- решения ЦБ по ставке: каждый процентный пункт по мере переоценки плавающего долга стоит МТС до 7 млрд процентов в год.
Если такой разбор полезен, поддержите лайком и подпиской на канал Усиленные Инвестиции. Все цифры по МТС, модель и отчётность есть на карточке компании.
Разбор подготовлен Усиленными Инвестициями по МСФО МТС за 2025 год и первое полугодие 2026 года, отчётности ПАО МТС по РСБУ, материалам дня инвестора и релизу компании от 16.09.2026, прогнозу Банка России от 24.07.2026, консенсусу терминала Андромеда от 15.09.2026 и дивидендным оценкам УК ДОХОДЪ. Цены акций на 19.09.2026. Основные выводы сверены с IR компании. Не является индивидуальной инвестиционной рекомендацией.