МТС меняет дивиденд на выкуп: сколько на этом заработает акционер
Усиленные Инвестиции15 сентября совет директоров МТС утвердил новую политику возврата капитала на 2027-2028 годы. Дивиденд перестал быть фиксированной суммой и стал долей OIBDA, а рядом с ним появился выкуп акций. Разбираем, что это меняет для акционера в деньгах и в доходности вложения.
Коротко. Дивиденд на акцию падает с 35 до 26 рублей в год, а весь возврат акционеру в деньгах поднимается с 65,8 до 70 млрд рублей, то есть до пятой части капитализации: 14% деньгами и 6% выкупом. Прибавка разовая, следующие два года возврат стоит на том же уровне. Ожидаемая доходность вложения в нашей трёхлетней модели меняется мало, 44,0% годовых против 45,2% при прежнем допущении. Главный риск не в размере возврата, а в том, что выкупленные акции по условиям политики не гасятся.
Что именно утвердил совет директоров
- Возврат капитала акционерам до 20% годовой OIBDA в течение 2027-2028 годов.
- Минимальный целевой размер возврата 70 млрд рублей в каждый календарный год действия политики.
- 70% возврата идёт дивидендами, что соответствует 14% OIBDA отчётного периода. Оставшиеся 30% идут на выкуп акций, находящихся в обращении.
- Выплаты не реже трёх раз в год, всего шесть за два года. В 2027 году по результатам 9 месяцев 2026, затем 2026 года и I квартала 2027, затем 6 месяцев 2027. В 2028 году по тем же периодам следующего года.
- Первая выплата ожидается в январе 2027 года.
- Выкуп проводится по отдельному решению совета директоров, и выкупленные акции остаются в собственности МТС.
Прежняя политика, действовавшая на 2024-2026 годы, обещала не менее 35 рублей на акцию в календарный год, обычно одной выплатой летом.
Возврат вырастает один раз на 6 процентов и дальше два года стоит на месте
Считаем в деньгах, а не на акцию. 35 рублей на 1 881 млн акций в обращении дают 65,8 млрд рублей в год. Новая политика даёт 70 млрд: 49 млрд деньгами и 21 млрд выкупом. Это разовая прибавка в 6,3%, и на этом рост заканчивается. В следующем окне возврат 70,3 млрд, то есть плюс 0,4%.
Причина в том, что платит пол, а не формула. 20% OIBDA дают в первый год 65,6 млрд, во второй 70,3 млрд, и оба раза это не больше обещанного минимума в 70 млрд. Формула начинает работать только на третьем году, когда пятая часть OIBDA доходит до 74,9 млрд, но объявленная политика к тому моменту уже закончилась.
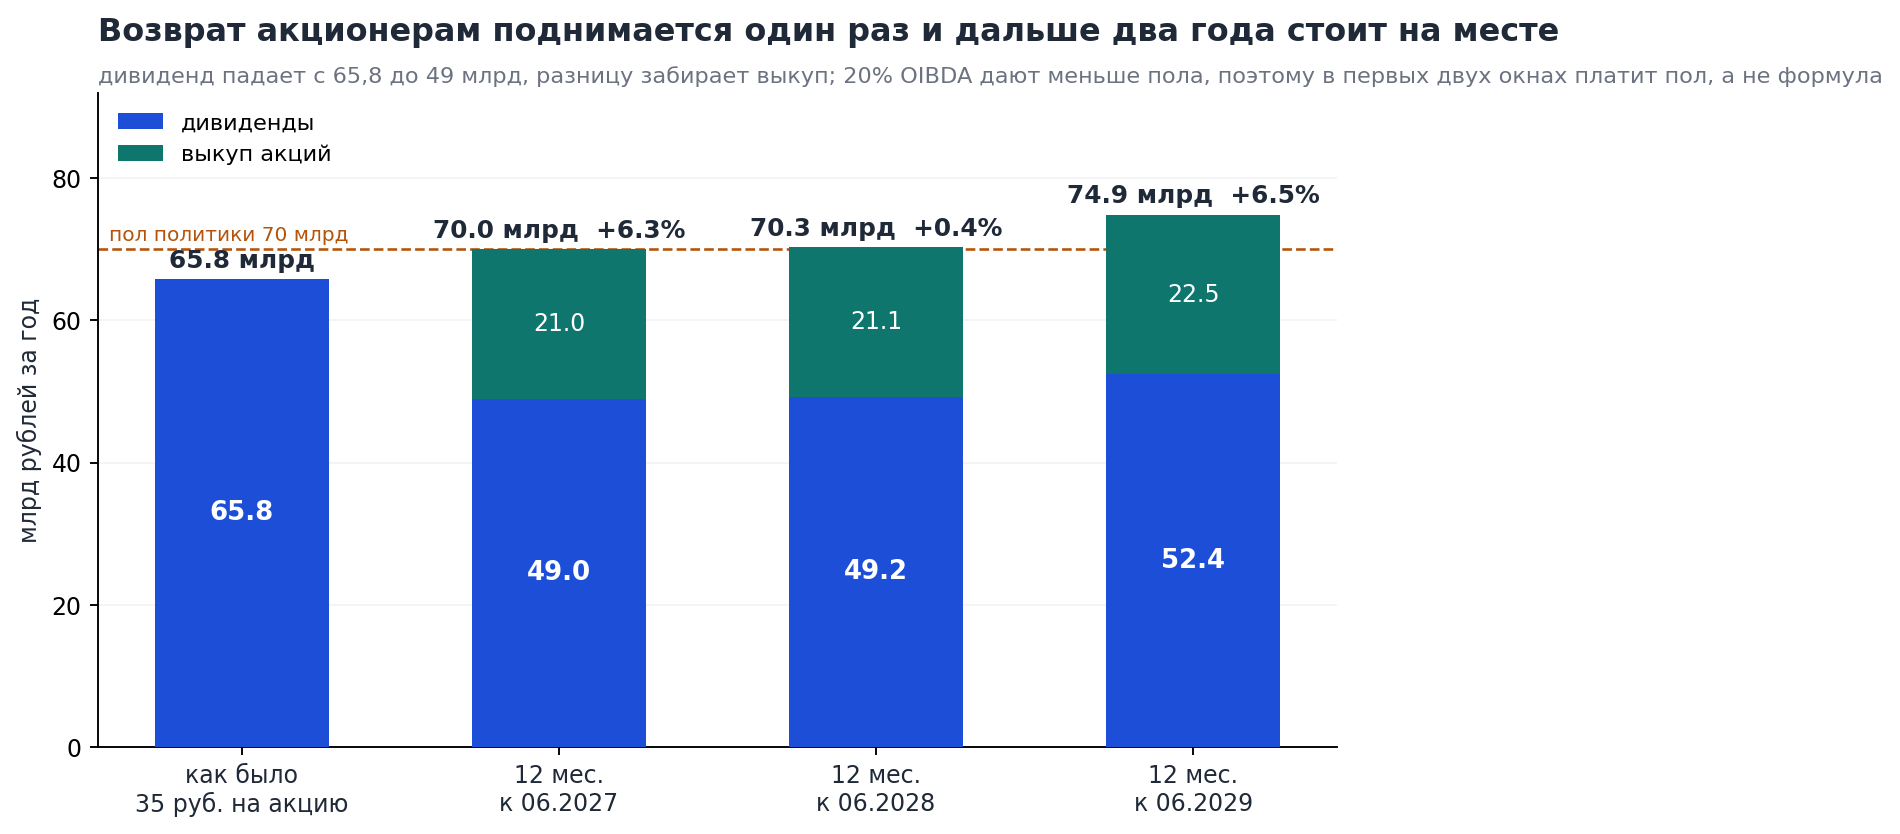
К капитализации 349 млрд рублей по цене 185,5 эти 70 млрд дают 20,1% в год, из которых 14,0% дивидендами и 6,0% выкупом. Дивидендная доходность к текущей цене при этом опускается с 18,9% до 14,0%.
Здесь два разных числа по 20 процентов, и их легко перепутать. 20% OIBDA это правило политики, 20% капитализации это то, во что правило превращается по сегодняшней цене. Совпали они случайно.
Про рублёвые цифры на акцию. Их легко посчитать так, что выйдет несуществующий рост. Дивиденд на акцию поднимается с 26 до 27 рублей, а весь возврат с 37 до 39, хотя в деньгах и то и другое стоит на месте: растут эти цифры только потому, что акций становится меньше, 1 881 млн на старте и 1 797 млн через год. Если считать возврат на акцию, выкуп попадает в счёт дважды, сначала как отданные деньги, потом как сжатый знаменатель. Правильное число одно: компания отдаёт 70 млрд рублей в год.
Отсюда и оговорка к самому счёту. Прибавка на акцию верна, только если выкупленные бумаги выплату не получают. Так и будет, если они осядут на балансе самого ПАО МТС. Но нынешний квазиказначейский пакет держат дочерние Эрион и Бастион, а акции на балансе дочернего общества дивиденд получают, и деньги просто возвращаются в группу. В этом случае акционеру снаружи достаётся те же 26 рублей, а разница выходит через меньший долг, а не через выплату.
Денег на это хватает: OIBDA растёт быстрее выручки, а долг снижается
Второй квартал 2026 года. Выручка 213,5 млрд рублей, плюс 9,2% год к году, OIBDA 84,6 млрд, плюс 16,3%. За первое полугодие выручка 414,8 млрд, плюс 11,9%, OIBDA 159,3 млрд, плюс 17,1%. За последние 12 месяцев выручка 851 млрд и OIBDA 303 млрд. Маржа растёт быстрее выручки, и это та самая база, от которой теперь считается дивиденд.
Долг. Сама компания показывает чистый долг 474,1 млрд рублей и 1,6 OIBDA. В нашей базе долг считается парно к OIBDA, из которой арендные платежи не вычтены. Поэтому в него входят обязательства по аренде, 172 млрд на 30 июня 2026 года после обратной аренды по сделке с башенным бизнесом, и возвращается касса МТС Банка, 60,6 млрд, которая телекому недоступна. Получается 707 млрд и 2,33 OIBDA. Обе цифры верны, просто считают разное, а сравнивать долг с прибылью надо на одной базе.
Свободный поток в модели составляет 90 млрд рублей в первый год, 122 во второй и 142 в третий против возврата в 70 млрд. Политика оплачивается потоком, а не новым долгом, и долговая нагрузка снижается с 2,33 до 1,5 OIBDA к 2029 году. Помогает ставка. Процентные расходы падают со 107 до 67 млрд рублей при ключевой ставке 13,35% в первый год модели и 8,5% в третий. Рост выручки заложен 8,8% в первый год и 7,1% в третий, маржа удерживается около 35%.
Ожидаемая доходность почти не меняется, деньги просто меняют форму
При прежнем допущении модель платила дивиденд как долю прибыли и давала 148 рублей выплат за три года при цели 358 рублей за акцию. По объявленной политике выплат выходит 75 рублей, зато цель поднимается до 449 рублей. Сумма для акционера даже чуть больше, 338 рублей против 321, но приходит она позже и через цену. Годовая доходность получается 44,0% против 45,2%.
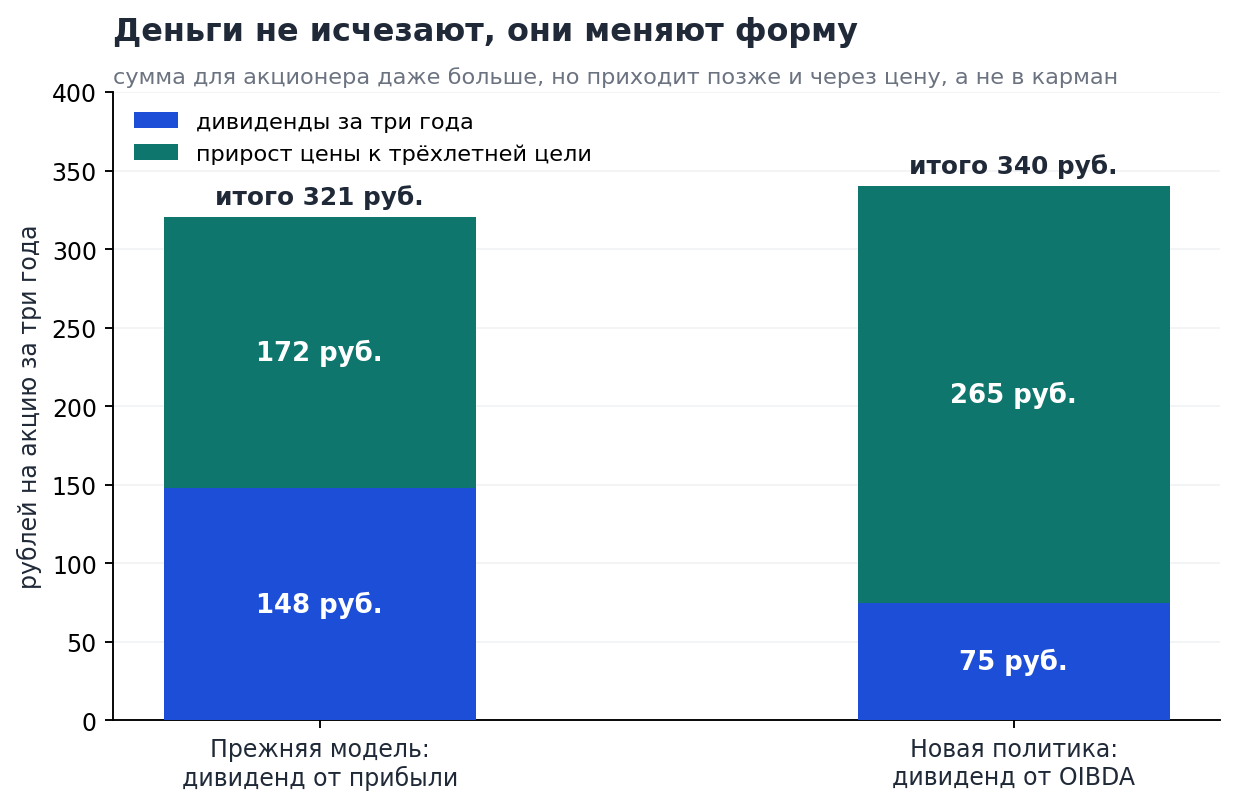
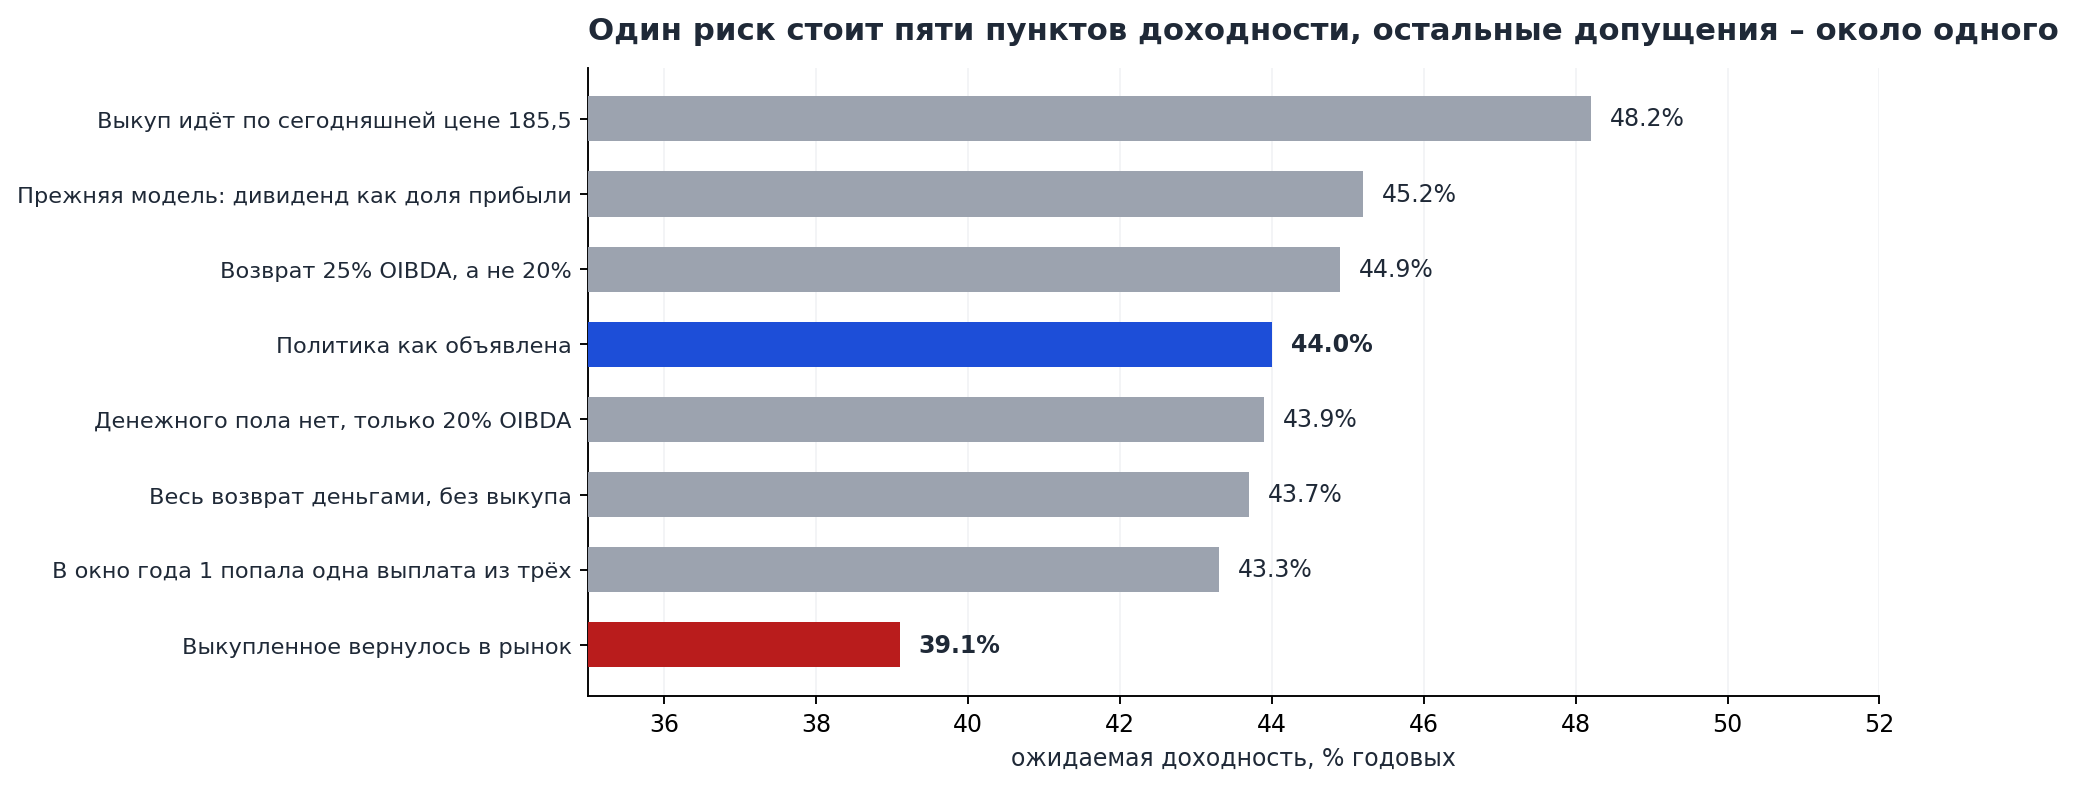
Механика простая. Невыплаченные деньги не исчезают, они гасят долг, а меньший долг означает большую стоимость доли. Выкуп уменьшает число акций, на которое делится стоимость компании. Сами по себе выкуп и дивиденд почти равноценны. Если бы весь возврат шёл деньгами, доходность была бы 43,7%.
Цена выкупа. Это отдельное допущение, и оно важное. Если подставить сегодняшнюю цену, модель начнёт кормить себя собственным апсайдом, покупая по 186 то, что сама оценила в 449. Поэтому цена выкупа в расчёте растёт от текущей к трёхлетней цели. Если выкуп действительно пройдёт по сегодняшним уровням, доходность выходит 48,2%.
Главный риск не в размере возврата, а в том, что выкупленное не гасится
В релизе сказано прямо. Акции, выкупленные в рамках возврата капитала, остаются в собственности МТС. Это не то же самое, что погашение, и разница здесь не формальная.
Структура капитала на конец второго квартала 2026 года. Выпущено 1 998,4 млн обыкновенных акций. У самого ПАО МТС 76 942 акции, у дочерних обществ Эрион и Бастион 27,8 млн и 85,7 млн. Квазиказначейский пакет вместе составляет 113,5 млн акций.
Три года назад в обращении было 1 698,6 млн акций, а 25 января 2026 года счётчик шагнул до 1 881,0 млн. Около 182 млн акций из квазиказначейского пакета оказались в рынке. Кроме того, на часть своего пакета Бастион заключил свопы на совокупный доход, то есть экономика этих бумаг уже находится вне компании.
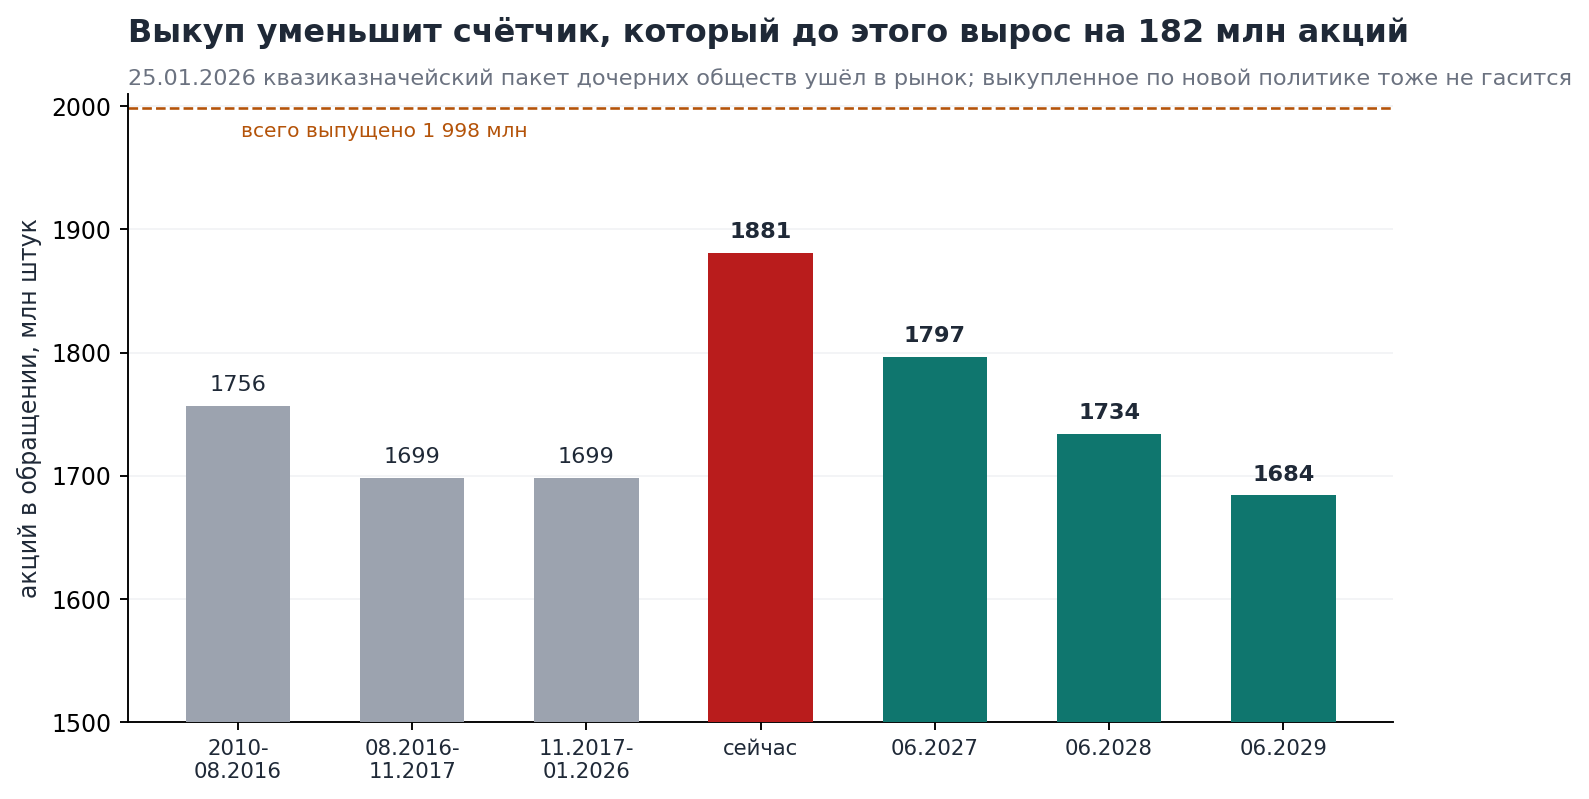
Путь от квазиказначейского пакета к свободному обращению МТС уже проходила, и ничто не мешает пройти его снова. Если выкупленное вернётся в рынок, ожидаемая доходность падает до 39,1% годовых, а медвежий сценарий с 5,9 до 2,5%. Пока нет решения совета директоров о погашении, к этой трети возврата разумно относиться как к обещанию, а не как к деньгам.
Январская выплата идёт уже по новой политике и составит примерно треть годовой суммы
В релизе январь 2027 назван первой выплатой именно по новой политике, по результатам девяти месяцев 2026 года. Годовой дивидендный бюджет при возврате в 70 млрд составляет 49 млрд рублей, или 26 рублей на акцию, и при трёх выплатах в год на январь приходится порядка трети этой суммы. Точную цифру компания не называла.
Для трёхлетнего расчёта это вопрос не размера, а календаря. Окно первого года модели заканчивается 30 июня 2027 года, и в него попадают две выплаты из трёх, январская и весенняя. Осенняя уходит во второй год. Стоит эта деталь 0,8 процентного пункта доходности, а если бы в окно попала только январская выплата, вышло бы 43,3%.
Что может пойти не так
Мы пересчитали модель при разных допущениях. Из них дорого стоит ровно одно, судьба выкупленных акций, остальные меняют доходность меньше чем на процентный пункт.
Отдельно стоит медвежий сценарий, 5,9% годовых. При долге в 2,33 OIBDA стоимость доли сильно зависит от мультипликатора. Если выход происходит не по 3,5, а по 2,8 OIBDA, от доходности почти ничего не остаётся. И сама политика объявлена только до конца 2028 года, что будет дальше, не обещано.
Ещё одно наблюдение по конструкции политики. Денежный пол в 70 млрд и потолок в 20% OIBDA почти совпадают, потому что пятая часть OIBDA 2027 года по нашей модели составляет 68 млрд. То есть политика построена вокруг OIBDA примерно в 350 млрд рублей, и это неявный ориентир компании по бизнесу.
Как МТС смотрится на фоне других российских имён
В нашем рейтинге ожидаемой доходности по трёхлетним моделям МТС на третьем месте: Промомед 57%, Ростелеком 46%, МТС 44%, ВТБ 43%, TBank 43%, OZON 41%, Газпром 39%, Совкомбанк 38%, НМТП 35%, Сбербанк 34%.
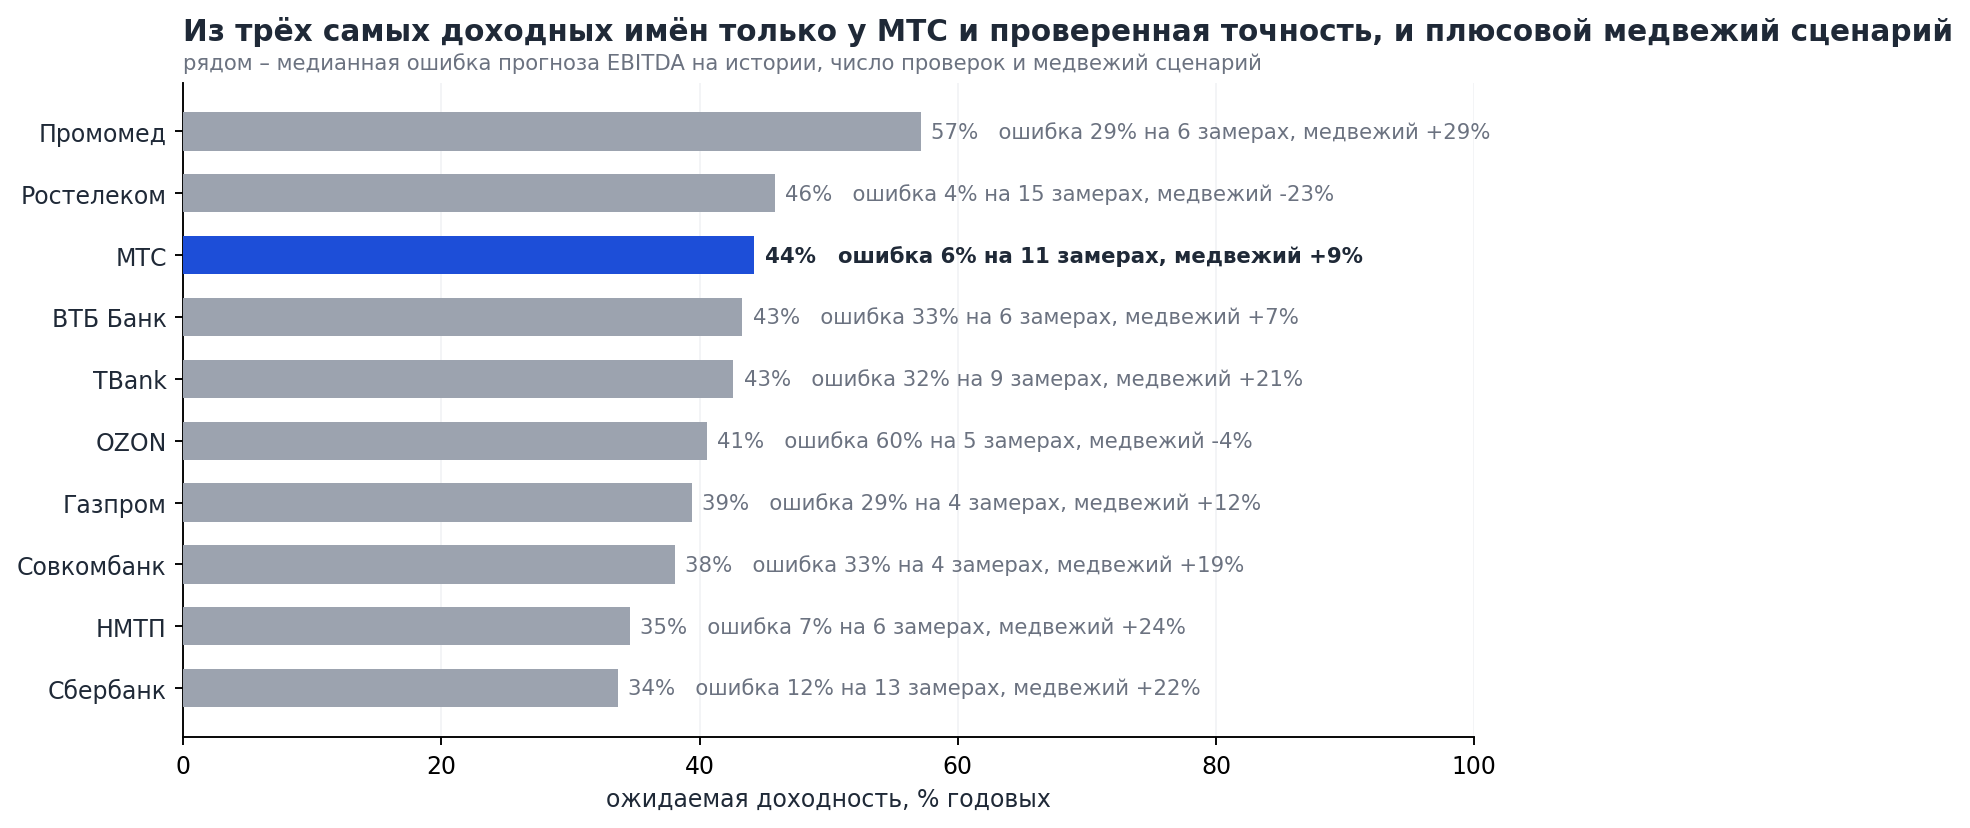
Доходность нельзя читать в отрыве от точности. Модели проверяются бэктестом по финансовым результатам, а не по угаданной цене. Модель ставится в каждую прошлую отчётную дату, ей разрешено видеть только данные, доступные на тот момент, и её прогноз на год вперёд сравнивается с фактом. У МТС медианная ошибка прогноза OIBDA составляет 5,6% на одиннадцати замерах, по выручке 3,2%. Для сравнения, у Промомеда 29% на шести замерах, у ВТБ 33% на шести, у Озона 60% на пяти.
Из трёх самых доходных имён у Промомеда слабая измеренная точность, у Ростелекома отрицательный медвежий сценарий, минус 23%. У МТС сходятся все три вещи сразу: доходность, проверенность модели и плюсовой медвежий сценарий.
Итог
Новая политика МТС это размен. Меньше денег в карман сейчас, больше стоимости в акции потом. В деньгах акционер получает больше прежнего, 70 млрд рублей против 65,8, но прибавка разовая, дальше два года тот же уровень, и треть этих денег приходит выкупом. Выкупленные акции компания не гасит, а история с квазиказначейским пакетом показывает, что обратный путь у этих бумаг есть.
Ожидаемая доходность вложения в модели составляет 44,0% годовых при медвежьем сценарии 5,9% и цели 449 рублей за акцию через три года. Ключевой вопрос к 2027 году это судьба выкупленного пакета. Решение о погашении превратит треть возврата из обещания в деньги.
Полная трёхлетняя модель с разбивкой по годам, источниками темпа роста и проверкой на истории лежит на карточке МТС на нашем портале. Рейтинг всех российских имён frontier.eninvs.com/ru/models.
Больше разборов в телеграм-канале Усиленные Инвестиции @eninv.
Материал подготовлен Усиленными Инвестициями по пресс-релизу ПАО МТС от 16.09.2026 и отчётности компании за 2 квартал 2026 года. Не является индивидуальной инвестиционной рекомендацией.