МТС-003P-04
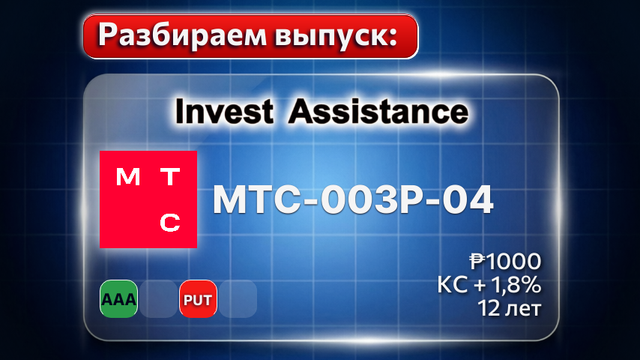
Invest Assistanceколлеги, разобрали для вас новый выпуск МТС-003Р-04, размещение которого на бирже запланировано на 27 октября, а сбор заявок на участие в первичном размещении завершится сегодня, 22 октября 2026 года.
ПАО МТС -российский телеком и интернет провайдер, предоставляет услуги мобильной и фиксированной связи, доступа в интернет, кабельного телевидения, а также финансовые, маркетинговые и облачные решения. Помимо основного телекоммуникационного бизнеса, группа развивает смежные направления: МТС Банк, цифровые сервисы KION и МТС Music, облачную инфраструктуру CloudMTS, рекламные технологии, решения на базе Big Data и IoT. Также компания занимается продажей оборудования и аксессуаров и предоставляет услуги кикшериинга.
У компании действует наивысший кредитный рейтинг ААА(RU) со стабильным прогнозом от Эксперт РА (24.11.2025), АКРА (09.12.2025) и НКР (19.01.2026).
Кредитный рейтинг наивысший, ААА(RU) со стабильным прогнозом от Эксперт РА (24.11.2025), АКРА (09.12.2025) и НКР (19.01.2026).
Финансовые результаты
По итогам 1полгодия выручка группы увеличилась на 11,8% год к году, до 414,7 млрд рублей, операционная прибыль выросла на 25,2%, до 89,2 млрд рублей. OIBDA (ltm) — около 303,0 млрд рублей. Таким образом, операционные результаты продолжают расти, а темпы роста прибыли опережают темпы роста выручки. Чистая прибыль за первое полугодие составила 75,9 млрд рублей против 8,9 млрд рублей годом ранее. Однако результат существенно искажен разовым доходом в размере 53,3 млрд рублей от продажи 49,9% ООО Башенная инфраструктурная компания. Без учета этой сделки прибыль была бы значительно ниже. Процентные расходы (ltm) с учетом капитализированных процентов составили около 141,0 млрд рублей? коэффициент покрытия процентов (ICR) находится на уровне 1,22х. Это выше показателя за 2025 год, однако запас прочности остается небольшим, операционная прибыль лишь ненамного превышает процентные расходы. Ситуация с денежными потоками ухудшилась. OCF отрицательный, минус 1,6 млрд рублей против положительных 117,1 млрд рублей годом ранее. Существенное влияние оказали изменения банковских депозитов и обязательств, а также рост дебиторской задолженности. Капитальные затраты достигли 75,9 млрд рублей, увеличившись на 21,6% год к году.
Долговая нагрузка.
На 30 июня 2026 года финансовый долг группы составил 716,3 млрд рублей против 713,1 млрд рублей на конец 2025 года. В его структуре 352,8 млрд рублей приходилось на облигации и 363,5 млрд рублей — на банковские кредиты и прочие займы. Краткосрочная часть немного снизилась, до 46,5%. Отношение чистого долга к OIBDA LTM составило 2,6х. Влияние оказала продажа башенной инфраструктурой: часть долга выбыла из консолидации, но МТС продолжила пользоваться инфраструктурой на условиях аренды, что увеличило арендные обязательства. На отчетную дату денежные средства и их эквиваленты составляли 64,5 млрд рублей, при этом неиспользованные кредитные линии достигали 540,6 млрд рублей, что снижает риск дефицита ликвидности, но сохраняет зависимость от рефинансирования.
Что касается параметров выпуска, номинальный срок обращения 12 лет, но через 2,25 года предусмотрена оферта, поэтому все стоит ориентироваться именно на этот срок. купон плавающий с привязкой к ключевой ставке ЦБ РФ + спред не выше 1,8%. Предыдущий выпуск 003Р-02 со спредом 1,5% торгуется по 99,85% от номинала. В данном случае при оставлении спреда от 1,65% выпуск можно рассмотреть к покупке, но стоит помнить, что при дальнейшем снижении ставки купон также будет снижаться.
Выпуск подойдет для консервативного и умеренно-консервативного портфеля.
____________________________________
С уважением и заботой о Вас, команда Invest Assistance 🤝 ❤️