МТК "Север-Юг "
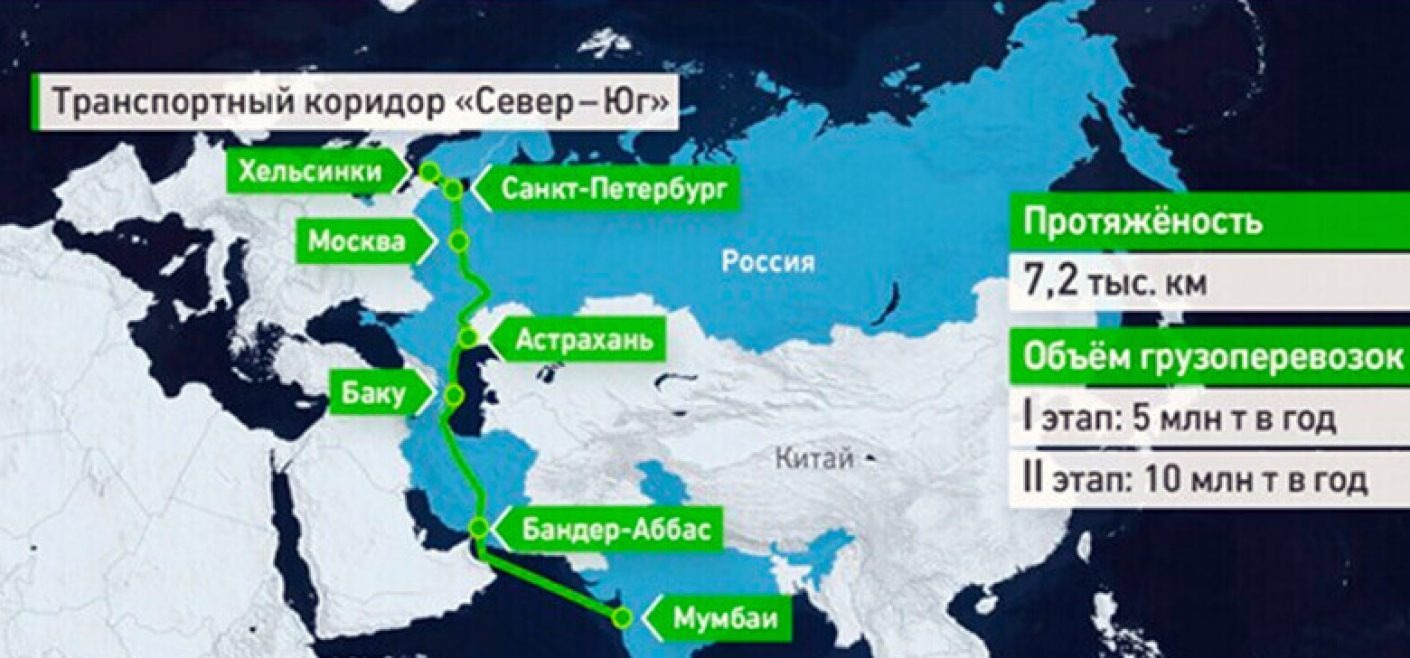
МТК "Север-Юг " - это мультимодальный маршрут от Санкт-Петербурга до порта Мумбаи (Индия) протяженностью 7,2 тысячи километров. Коридор является альтернативой морскому пути, соединяющему Европу, страны Персидского залива и Индийского океана через Суэцкий канал. Существует три маршрута МТК "Север-Юг": Транскаспийский (с использованием железных дорог и портов), западный и восточный (сухопутные). Часть объектов транспортного коридора необходимо еще строить.
Основными преимуществами транспортного коридора «Север - Юг» перед другими маршрутами называются: сокращение в два и более раза расстояния перевозок, а также снижение стоимости перевозки контейнеров, по сравнению со стоимостью транспортировки по морскому пути.
Доклад по этому пункту должен быть готов до 1 июня 2023 года. Ответственными определены глава правительства РФ Михаил Мишустин и президент РСПП Александр Шохин.
Немного истории
Мы привыкли, что сфера государственных интересов – это такая сфера деятельности «сама в себе». Да, это так, но в данном случае вряд ли можно все проблемы проектирования и реализации в этом направлении признать производными от этой особенности. Почему? Потому что исполнители иногда действительно старались. Однако Крымский мост построен и работает на радость людям, а «Север – Юг» находится в состоянии по факту не намного лучшем, чем во времена Афанасия Никитина. Это проблема региона в целом, не только России. Но Россия нам ближе, а еще анализ проблем этого маршрута позволяет захватить целый спектр вопросов всего торгового кластера: от Мурманска до Калькутты и от Баку до Кашгара.
Например, что ставить в проект, если у нас в проекте «импортозамещение»? Расходы на цифровую систему учета каждой единицы товара и документов в пути (на всех этапах) были заложены, и это было логично, нелогично было другое – везти не в чем. Потому что первый же встречный вопрос, а кто будет предоставлять контейнерный парк в нужном объеме ставит в тупик. Казалось бы выход в аренде. И тут выяснилось, что брать в аренду парк не у кого. Парк весь в собственности контейнерных линий, которые на этих маршрутах практически не работают, а то, что есть, это слезы. Ну, хорошо – посчитайте «лизинг». А у кого? Те, кто предлагает их в лизинг, дают китайские , своих практически не производят, и стоимость почти в два раза дороже.
Кстати, читатель может задать вопрос, а почему крупные линии (Maersk, Fesco, MSC, Yang Ming и т. п.) столь неактивны на Каспии? Совсем нет оборота? Нет, есть, просто клиентов не устраивают объемы, сроки, риски и товарное разнообразие. Поэтому парк используется на других направлениях – ничего личного.
Другой вопрос, где брать торговый флот «река-море». Если открыть «marinetraffic» и попросили посмотреть на количество активных судов – их тридцать с небольшим малотоннажников (без паромов) на весь (!) Каспий. Где остальные, ведь, если посмотреть формальную численность грузового судового парка всех операторов, то цифра будет близкой к нескольким сотням? Карта показывала то, что и должна была показать – Черное и Азовское море, хотя искомые сотни все равно не набирались. Суда ушли на перегрузки на выгодные маршруты. Стоп, но у нас же целая программа по реанимации речного и морского транспорта, работают заводы. Да, но кто заказчики? Казахстан, Туркменистан.
Ладно бы только это, заказы можно и разместить, но, пока строится флот, надо на чем-то возить, в конце концов можно субсидировать перевозки. И тут выяснилась интересная подробность – даже при наличии того или иного судна владелец оного оказывался самое близкое в Латвии. Вот и импортозамещение: фрахт речной баржи на Волге – это по факту импорт, впрочем, фрахт контейнера – тоже. Дальше больше, услуги сюрвейера (компании, которая подтверждает качество и количество груза) – это такой же импорт. Вам же нужен международный сертификат? Иран – даром, что сам под санкциями, но товар без такого сертификата к себе в порт не впустит. И у него на это есть некоторые резонные причины.
Само собой выстроится все вокруг дороги?
Здесь можно было бы развить (до бесконечности) тему того, что собой вообще представляют наши волжские порты средней руки (в Махачкалу и Астрахань вложения еще идут) в плане технического оснащения, возможностей хранения, особенностей логистики в зимний период, навигации и состояния буксирного и ледокольного парка, состояния дна в верхнем течении и прочего и прочего.
Ну ладно, наша вина и наша беда. Может, соседи более тщательно подошли к этому вопросу? Ведь есть такой устойчивый тезис, что главное сделать дорогу и инфраструктуру, а вокруг нее все само собой вырастет. Он настолько прочно вошел в оборот, что считается не требующим доказательств. А так ли это? Тезис этот в реальности пострашнее, чем старое портовое зернохранилище, потому что хранилище можно очистить, расширить и наполнить, а вот бороться с аксиомой «само собой выстроится все вокруг дороги» оказывается значительно сложнее, ведь доказательства не нужны – надо строить и вкладывать, тратить и строить.
Наши соседи действительно более тщательно и вдумчиво подходили к задаче инфраструктурного наполнения южного торгового маршрута. И здесь перед глазами у нас два выдающихся примера: Иран и Азербайджан. В чем разница и в чем сходство? Сходство в том, что оба государства действительно строили инфраструктуру от конкретных задач, а разница в том, что Иран делал ее под задачи необъявленные, но под флагом декларируемых, а вот Азербайджан эти задачи не разделял между собой – он просто строил заявленный везде транскаспийский маршрут. Два проекта – два противоположных результата.
Идея построения торговой магистрали Баку – Поти – Одесса/Констанца была с энтузиазмом воспринята Азербайджанской элитой, как реальная альтернатива неизменному «фруктовому пути» Астара – Дербент – Москва. Прямого выхода на турецкие рынки у Азербайджана нет, да и возить туда, кроме углеводородов, по большому счету было нечего. Если иранскую продукцию можно было реэкспортировать с наценкой (существенной) или транзитом отправлять в Россию, то в Турцию Иран способен привезти все сам, да еще и предоставить коридор. Развитие же транзита через Армению сопряжено с непреодолимыми политическими издержками, которые не покрываются отдачей.
Более того, со временем становилось очевидно, что рано или поздно, но Иран, опираясь на сеть своих каспийских портов, все-таки займется развитием прямых поставок своей продукции на российский рынок. Рано или поздно заработает и железнодорожная ветка в Россию через Астару, которая сегодня является главным приграничным «хабом» для перекупки иранской сельхозпродукции и ряда других товаров. Заработает железнодорожное сообщение – уйдет доход для существенной прослойки населения, зарабатывающей перевозками, и значительной части элиты, которая на этом «шлагбауме» сидит годами, ведь Астара – это своеобразная «закавказская Тортуга». В таких условиях логистика китайского экспорта в Европу выглядела беспроигрышной альтернативой, и под это были осуществлены инвестиции в инфраструктуру Бакинского портового комплекса, а также в паромный флот.
Что в результате? В результате товарооборот действительно вырос, и идет транзит из Туркмении и Казахстана, но поставки в Европу не сложились. А куда девать мощности? Идти в посильный демпинг и предоставить аналогичный коридор для турецких товаров в Среднюю Азию. Азербайджан, в общем-то, и не против такого поворота, но вот только объемы проектные по линии Китай – Евросоюз и Турция – Китай/Средняя Азия не сопоставимы, а скидки доходят до 18–22 %. При этом турецкие инвестиции в транспортную инфраструктуру несырьевых товаров оказались минимальными. Можно констатировать, что Азербайджан, поддавшись общему порыву построения пути Восток – Запад, получил за свой (и немалый) счет не совсем, мягко говоря, то, на что рассчитывал.
Второй игрок, который системно подошел к реализации идеи «коридоров» – это Иран. Надо сказать, что относительно этого государства в нашем инфопространстве циркулирует целая плеяда устойчивых мифов: и про религиозных фанатиков, про слабую экономику, про жесткую политическую систему и т. д. и т. п. Эксперты, поддерживающие и развивающие эти нарративы, в свою очередь, не могут внятно объяснить, как эта самая система за последние десять лет добилась успехов в разных сферах военно-промышленного комплекса, фактически контролирует четверть ближневосточной торговли, политическую сферу Ирака, осуществляет финансирование (именно так) сирийской экономики и восстановления страны и ее вооруженных сил, контролирует треть торговли Ливана и его политикума, установила фактический контроль в результате затратной и тяжелой войны в Северном Йемене.
Как страна, в полной мере вкусившая «международных санкций», Иран одним из первых осознал, что рано или поздно, но континенту потребуется сухопутный товарный маршрут, потому что морская торговля требует развитого военного флота. Если для Китая угроза морскому судоходству со стороны «партнеров» стала реальной (и то лишь относительно) в последние годы, то Иран живет в ее условиях десятилетиями. Среди основных причин устойчивости иранской системы можно было бы выделить двухконтурную экономику и особенности американской политики в экономической сфере в Ираке в постсаддамовское время.
Экономическая сфера Ирана довольно жестко поделена между военным комплексом и прочим обществом. Проще говоря, есть те сферы, которые, несмотря на сугубо гражданский характер, контролируются представителями военного сословия. Фактически это своего рода тыловые службы, которые осуществляют огромный спектр торговых операций по всему миру. Они контролируют в том числе и торговые маршруты, такие как регион Киркука и Мосула, Сулеймания в Иракском Курдистане, Синджар, Рамади – Эль-Каим – Дамаск, Дамаск – Бейрут, поставки продовольствия в Афганистан.
Если вы решитесь сделать поставку в Ливан, у вас банки вполне могут попросить подтверждение того, что товар не идет на нужды движения «Хезболла» (которое, минуточку, официально представлено в стране). Почему? Потому что деньги могут быть иранские. Если вы поставляете зерно в Иран, то будьте уверены, что 35 % уйдет на перепродажу в Ирак, а еще 35 % – в Дамаск в рамках гуманитарной помощи. При этом оплата за поставки вам будет произведена через европейский банк и контрагента, куда деньги придут из ОАЭ или Катара. Картина, которая не очень стыкуется с традиционным нарративом о том, как арабы и персы друг с другом не дружат. Да, дружить не дружат, но…
Откуда деньги? Да во многом из того же Ирака и Афганистана, в которые США за время действия программы «нефть в обмен на продовольствие» и в рамках поддержки афганского марионеточного правительства завезли сотни тонн безотчетных наличных денег. При этом сами же американцы долгое время полностью контролировали всю сферу безналичных расчетов обеих стран. В результате стандартные сделки стали выглядеть примерно следующим образом.
В рамках иракской продовольственной программы формируется заказ на тот или иной товар. Далее, деньги буквально «пешком», по частям, переправляются в Катар или Кувейт, там расходятся через систему частных обменников, которые оформляют дальше переводы в ОАЭ или Иорданию, откуда посредник, аффилированный с заказчиком, выступает получателем груза и плательщиком за товар. Кураторы из США такой платеж не видят и отследить не в состоянии без спецоперации, но в проведении такой спецоперации как раз не заинтересованы те лица в США, кто за это направление отвечал годами. И было бы крайне странно, если бы Иран, имея доступ к тому же зерновому рынку России или Казахстана и удобные границы с Ираком, не встроился бы в эту систему «ближневосточного SWIFT».
Недооценивать масштаб этого своеобразного «банкинга» не стоит, поскольку на нем и связанных с этим поставками держится население целых регионов, по которым прокатились американские и британские игры в демократию.
Транспортный коридор «Юг – Север»
Проблема Ирана заключается в том, что из-за сложных схем с платежами (деньги могут идти неделями) ему приходится мириться с крайней слабостью своей валюты, развитием неравноценного бартера, а также с ограничениями на экспорт. Выгоды от этих стратегических комбинаций лежат в перспективе, а в суровом настоящем население вынуждено платить ограниченным потреблением и относительно низким уровнем жизни в центральных провинциях. Два контура экономики позволяют иранской политической верхушке обеспечивать относительно стабильные условия жизни для военного сословия и связанной с ним части социума, что приводит к периодическим волнениям, которые, впрочем, не затрагивают сам общественный строй.
Вполне логично и то, что, создав столь разветвленную сеть региональных торговых маршрутов, затрагивающих миллионы потенциальных покупателей, Иран сегодня является главным региональным выгодоприобретателем от проектов «Один пояс – один путь», коридор «Север – Юг» и т. д. Получив возможность сформировать транспортную сеть от Каспия до Персидского залива, Иран автоматически превращается в торговые ворота для китайских и южно-азиатских товаров в Среднюю Азию и Россию, для Ближнего Востока и Афганистана – в продавца товаров из этих регионов, а для Индии и Пакистана – в транзитный коридор сырья. И этот путь для Китая экономически выгоднее и дешевле, чем освоение «с нуля» огромного и безлюдного Синдзяна. Вся проблема в том, что кто-то должен помочь Ирану построить этот маршрут, поскольку своих собственных средств не хватает – нужны вложения в энергосистему, железные дороги, автомобильные трассы.
Иран со своей стороны действительно делает, что может: порты на Каспии модернизированы и отстроены «с иголочки», в странах Средней Азии и России развернуты представительства, в которых сотни аналитиков и «торговых посредников» знают цены, количество и качество зерна в каждом фермерском хозяйстве Поволжья, не хуже, а может, и лучше, чем представители нашего Россельхоза.
Объективности ради следует сказать, что многие терминалы на Каспии у иранцев пока недозагружены, и они вполне открыто предлагают брать их а аренду и строить там распределительные центры. Вот только предлагают они это с прицелом на собственный экспорт и транзит в Россию и Среднюю Азию, а не наоборот. Вполне открыто говорится и то, что рано или поздно санкции будут сняты, и в таком случае Иран получит главное – свободные платежи и инвесторов, которые будут осваивать эти логистические коридоры. Только этот мега-проект следует перестать называть «Север – Юг», а пора назвать вещи своими именами – транспортный коридор «Юг – Север».
А может быть, и хорошо?
Возвращаясь к первой части материала, где мы пробежались по некоторым занятным эпизодам отечественного проектирования, автор предлагает крамольный, на первый взгляд, тезис: а может быть, и хорошо, что за время этих согласований и обсуждений мы построили не много, а наоборот – столь мало? Ведь в противном случае в ситуации реального снятия санкций с Ирана, построения за свой счет столь затратной инфраструктуры маршрута, реалистичного подхода к торговле у Китая и, в свою очередь, введенных «вечных санкций» для нас со стороны ЕС и США, этот коридор ничего не пропустит с Мурманска и Санкт-Петербурга в Калькутту, он будет работать ровно наоборот.
В текущей хаотичной политике на том же продовольственном рынке все эти «мультимодальные» распределительные центры будут работать в обратную сторону – посредники будут и дальше закупать продовольствие непосредственно у фермеров, и далеко не по цене, рассчитанной от биржевой (это не фигура речи, это факт), продавать это на Ближнем Востоке уже по премиальной цене (поскольку частные товарные каналы в руках). То, что формальным собственником этих центров будут государственные компании, по сути дела ничего не решает, потому что непосредственно деятельность будут вести не они, и средства на закупку «в полях» предоставлять будут в основном не они. При этом мы сами же за свой счет все это построим, оснастим, проложим дороги, электрифицируем, дадим генерацию и прочее.
Если уж обсуждать всерьез подобные проекты, то стоит, по крайней мере, воспользоваться опытом стран, которые подходили к торговле не только прагматично, но зачастую даже цинично – Голландии и Великобритании. Для начала торговли всегда первым делом устанавливалась торговая площадка и зона валютного обмена – биржа и меновые конторы. А в современном мире – биржа и клиринговый центр. Место, где устанавливается цена и заключаются сделки, место, где вы приобретаете валюту.
Мы можем воспользоваться уникальным положением, которое заключается в том, что в регионе фактически отсутствует механизм учета при обмене национальных валют, а слабость собственной валюты – подчас единственный механизм обеспечения экономического роста, который, в свою очередь, работает на пределе возможностей. Прежде всего, перед вложениями «в коридоры» требуется создание механизма равновесного валютного обмена с опорой на российский рубль или иной новый, но отечественный валютный эквивалент, учитывая, что Россия – главный и приоритетный рынок для любого торгового партнера из «каспийского оркестра».
Вторая опора торгового маршрута – создание в рамках общерегионального биржевого механизма с ограничениями для покупателей и экспортеров по нижнему пределу цены. И это в нынешних условиях будет работать, потому что у нас накоплены продовольственные ресурсы, способные влиять на мировое потребление.
Третий же шаг заключается в том, что России необходимо самой приобретать доли в каспийской портовой инфраструктуре, действуя при этом жестко и прагматично. Сейчас мы создаем «отдельные экономические зоны», «свободные экономические зоны» в Махачкале, Астрахани – да везде, куда ни посмотри, у нас либо отдельная зона, либо свободная, либо опережающая и т. д. А должно быть в отношении данного региона ровно наоборот – это мы должны инвестировать в свободную экономическую зону Амирабада и Анзали, Туркменбаши и Актау.
У нас сложилось странное представление о том, что СЭЗ привлечет неких «инвесторов», вероятно, международных. Но никаких инвесторов, кроме нас самих, у нас на Каспии не будет, а вот у соседей, возможно, что и появятся. И какой в этом практический смысл для России? Если у Ирана сегодня стоят недозагруженные терминалы, надо выкупить их, войти в доли и самим устанавливать и регулировать ценообразование и импорт, скупать продукцию в центральных областях Ирана, продавать посредникам в иракскую Сулейманию или Афганистан.