Казахстан после полугодия: у кого растёт прибыль, кто платит дивиденды и кто стоит дёшево
Усиленные ИнвестицииКазахстанские компании закончили отчитываться за первое полугодие 2026 года. Последним 29 сентября вышел золотодобытчик AltynGold, у него рекордное полугодие. Ниже разобраны 14 публичных компаний страны: как выросла прибыль, кто сколько платит дивидендов, кто стоит дёшево. Отдельно про фон, то есть курс тенге, базовую ставку и рост экономики. Цены взяты на 30 сентября.
Полная версия разбора с графиками и таблицами на портале: frontier.eninvs.com
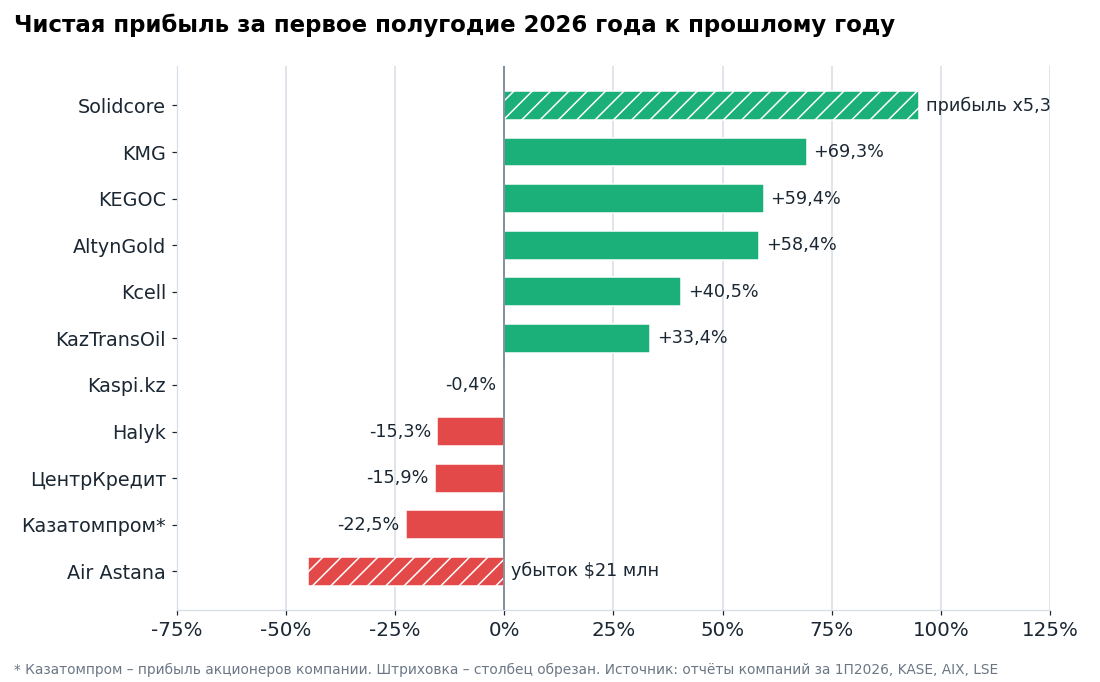
Прибыль быстрее всего растёт у золота, нефти и инфраструктуры. У Solidcore она выросла в 5,3 раза, у КазМунайГаза на 69%, у KEGOC на 59%, у AltynGold на 58%. Банки и Казатомпром заработали меньше, чем год назад.
Дешевле всех при растущей прибыли стоят KEGOC, AltynGold, Solidcore и KazTransOil. У первых трёх P/E по годовому темпу полугодия около 4-6. Самая высокая дивидендная доходность у Halyk, 15,4% за последние 12 месяцев. Базовую ставку 16,25% не перекрывает никто.
Тенге за год укрепился почти на четверть, ставку снижают осторожно, экономика растёт на 4% даже при падении добычи нефти. Для долларового инвестора крепкий тенге добавил к доходности тенговых акций 14,7% с начала года. Для экспортёров с тенговыми издержками это минус.
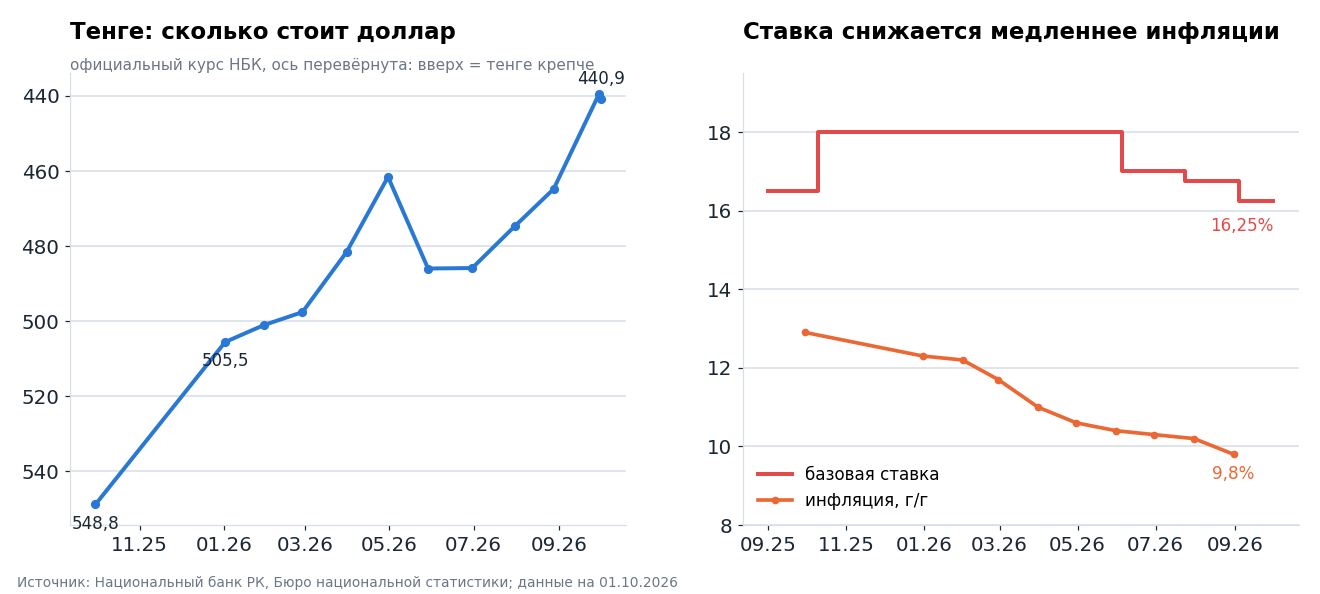
Тенге с начала года укрепился на 14,7%, доллар стоит 441 тенге
Официальный курс Нацбанка на 1 октября 440,86 тенге за доллар. В начале года было 505,53, год назад 548,79. Доллар подешевел на 12,8% с начала года и на 19,7% за год. Только за третий квартал тенге прибавил около 10%.
Курс держат дорогая нефть и продажи валюты. Brent в конце сентября стоила около $97-103 за баррель, почти в полтора раза дороже, чем год назад. Нацфонд продаёт на бирже $200-300 млн в месяц, с сентября Нацбанк добавил продажи валюты в рамках зеркалирования операций с золотом. Реальная ставка тоже высокая: базовая 16,25% против инфляции 9,8%.
Ставку снижают медленно. После повышения до 18% в октябре 2025 года Нацбанк держал её до июня, потом снизил трижды: до 17% 5 июня, до 16,75% 24 июля, до 16,25% 4 сентября. В сентябрьском релизе регулятор предупредил, что пространство для дальнейшего снижения ограничено, и поднял прогноз инфляции на 2027 год до 6,5-8,5%. На 2026 год прогноз 9-11%. Следующее решение 23 октября. Аналитики ЕАБР ждут 16% к концу года.
Экономика растёт на 4,1%, её тянут стройка и заводы, а нефть тормозит
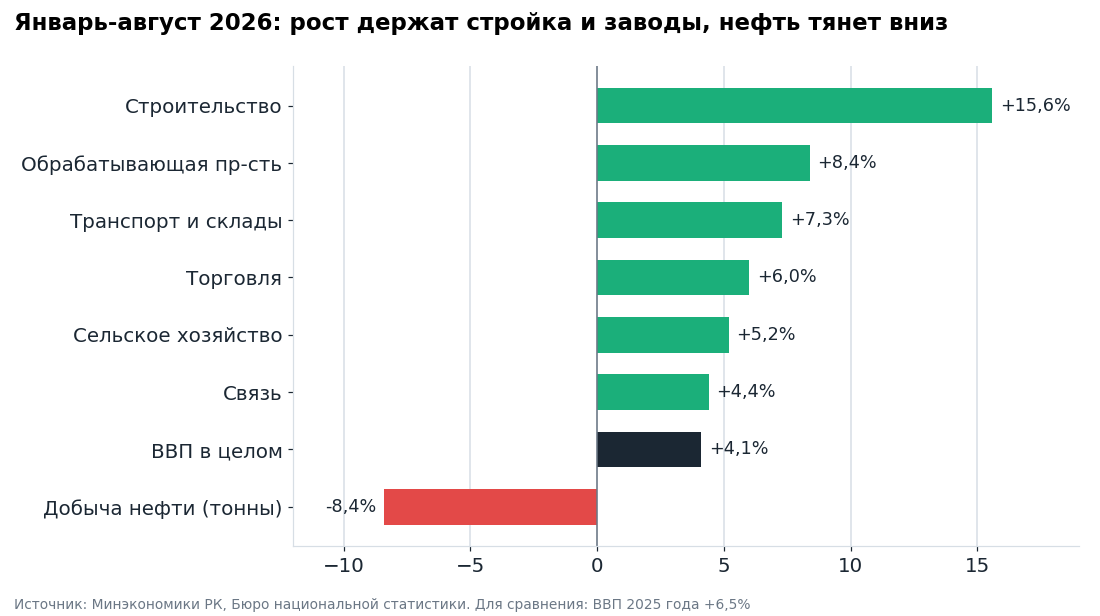
ВВП за январь-август вырос на 4,1%, столько же, сколько за полугодие и за семь месяцев. Это заметно медленнее 2025 года, когда рост был 6,5%. Нацбанк ждёт по итогам года 4,5-5,5%, МВФ и Всемирный банк 4,6%, АБР 4,8%.
Замедление почти целиком из-за нефти. Добыча за восемь месяцев упала на 8,4%, до 61,7 млн тонн. Сказались атаки беспилотников на инфраструктуру КТК и пожар на Тенгизе, план на год сократили со 100,5 до 96 млн тонн. Несырьевая часть экономики растёт на 5,4%. Строительство прибавило 15,6%, обрабатывающая промышленность 8,4%, транспорт 7,3%, торговля 6%. Плановый ремонт на Тенгизе и Кашагане, по сообщениям прессы, перенесён на 2027 год, так что добыча может просесть и в следующем году.
Прибыль выросла у сырья и инфраструктуры, банки и уран заработали меньше
Все 14 компаний раскрыли результаты за полугодие. У Freedom финансовый год начинается в апреле, поэтому для неё взят квартал апрель-июнь.
- Solidcore (бывший Полиметалл): выручка $972 млн против $325 млн, чистая прибыль $453 млн против $85 млн. Производство выросло на 71%, до 210 тыс. унций, главный вклад дал Кызыл. На счетах $648 млн чистых денег. План на год 540 тыс. унций.
- КазМунайГаз: чистая прибыль 904 млрд тенге против 534 млрд, EBITDA +45%. Средняя Brent $92 против $72 и 441 млрд тенге дивидендов от Тенгизшевройла. Добыча при этом снизилась на 4,6%, а чистый долг вырос с 375 до 983 млрд тенге.
- KEGOC: выручка +31%, чистая прибыль 54,6 млрд тенге (+59%). Себестоимость выросла вдвое медленнее выручки, на 16%. Долг за полгода вырос на треть, до 215 млрд, компания заняла у БРК и АБР на стройку.
- Kcell: прибыль 7,9 млрд тенге (+40,5%). Но операционный поток упал на 65%, свободный поток минус 37,6 млрд, на счетах осталось 2,1 млрд тенге против 32 млрд в декабре. В отчётности появился раздел о непрерывности деятельности: краткосрочные обязательства превысили краткосрочные активы на 43 млрд.
- KazTransOil: прибыль 29,4 млрд тенге (+33%). Операционная прибыль выросла только на 6,7%, остальное дали проценты по депозитам и репо под 15-18%.
- Kaspi.kz: выручка за полугодие +23%, прибыль 511 млрд тенге, на уровне прошлого года. Мешают дорогие депозиты и расходы на турецкий Hepsiburada. Доля проблемных кредитов выросла до 7%. Прогноз на год компания сохранила.
- Halyk: прибыль 447,6 млрд тенге (-15%), рентабельность капитала упала с 33,6% до 24,8%. Причины банк называет сам: выросли обязательные резервы, ужесточили правила розничного кредитования, подорожали депозиты. Отчисления в резервы под кредиты выросли на 69%.
- Банк ЦентрКредит: прибыль 123 млрд тенге (-16%). Процентный доход вырос на 25%, но комиссии упали на 32%, а налог на прибыль для банков с 2026 года поднят до 25%.
- Казатомпром: выручка +9%, но прибыль акционеров 157 млрд тенге против 202 млрд (-23%). Себестоимость фунта выросла на 37%, прогноз выручки на год снижен, капвложений повышен.
- Air Astana: выручка +16%, но убыток $21 млн против прибыли $11 млн. Топливо в зарубежных аэропортах подорожало почти вдвое, часть самолётов простаивает из-за двигателей Pratt & Whitney.
- Freedom Holding: выручка за квартал +40%, прибыль $31,7 млн (-15%).
- Казахтелеком: прибыль от продолжающейся деятельности 6,5 млрд тенге. Год назад в отчётности была разовая прибыль от продажи мобильного оператора, отсюда падение со 110 млрд.
AltynGold отчитался 29 сентября: прибыль +58%, но акции с начала года упали на 19%
AltynGold добывает золото в Восточном Казахстане, акции торгуются в Лондоне. Отчёт за полугодие вышел на бирже 29 сентября, в последний разрешённый срок. На сайте компании его пока нет.
- Выручка $115,2 млн (+65%), скорректированная EBITDA $68,5 млн (+55%), чистая прибыль $42,7 млн (+58%).
- Продано 24,6 тыс. унций (+9%) по средней цене $4 615 за унцию против $3 071 год назад.
- Полная себестоимость унции (AISC) выросла до $1 995 против $1 530 за 2025 год. Компания объясняет это налогами и курсом. Издержки у неё в тенге, а выручка в долларах, поэтому крепкий тенге бьёт по марже.
- Долг снизился с $41,2 до $31,4 млн, чистый долг $19,3 млн, это 0,15 годовой EBITDA.
- План на год подтверждён, 52-55 тыс. унций. Контракт на недропользование на Тэрэн-Сай продлён, лицензию на добычу там ждут в четвёртом квартале.
- Дивидендов нет, политики выплат пока тоже нет. В годовом отчёте совет обещал вернуться к этому вопросу.
При капитализации около $370 млн прибыль полугодия в годовом темпе даёт P/E около 4,3, EV/EBITDA около 2,8. Это самая низкая оценка среди 14 компаний. Рынок при этом бумагу не любит. С начала года акции в фунтах упали на 19%, хотя в феврале стоили в 1,6 раза дороже, чем сейчас. Среди причин тонкий рынок в Лондоне, рост себестоимости и отсутствие дивидендов.
Если пересчитать прибыль на сегодняшние цены, картина скромнее. Золото сейчас около $4 160 за унцию, на 2% ниже среднего за последние 12 месяцев. Тенге стоит 441 за доллар против 509 в среднем за тот же период, то есть на 15% крепче. Структуру издержек по валютам компания не раскрывает. Если около 80% затрат в тенге, в долларах они вырастут примерно на 17%. Тогда годовая EBITDA при текущих цене золота и курсе составит около $105 млн против $126 млн за последние 12 месяцев, а EV/EBITDA ближе к 3,7. Модель портала, которая закладывает ещё и возможный откат золота к средней цене за три года, после отчёта показывает потенциал около -8%. До отчёта было +32%: тогда в расчёте стояли прошлогодние издержки и не учитывался курс.
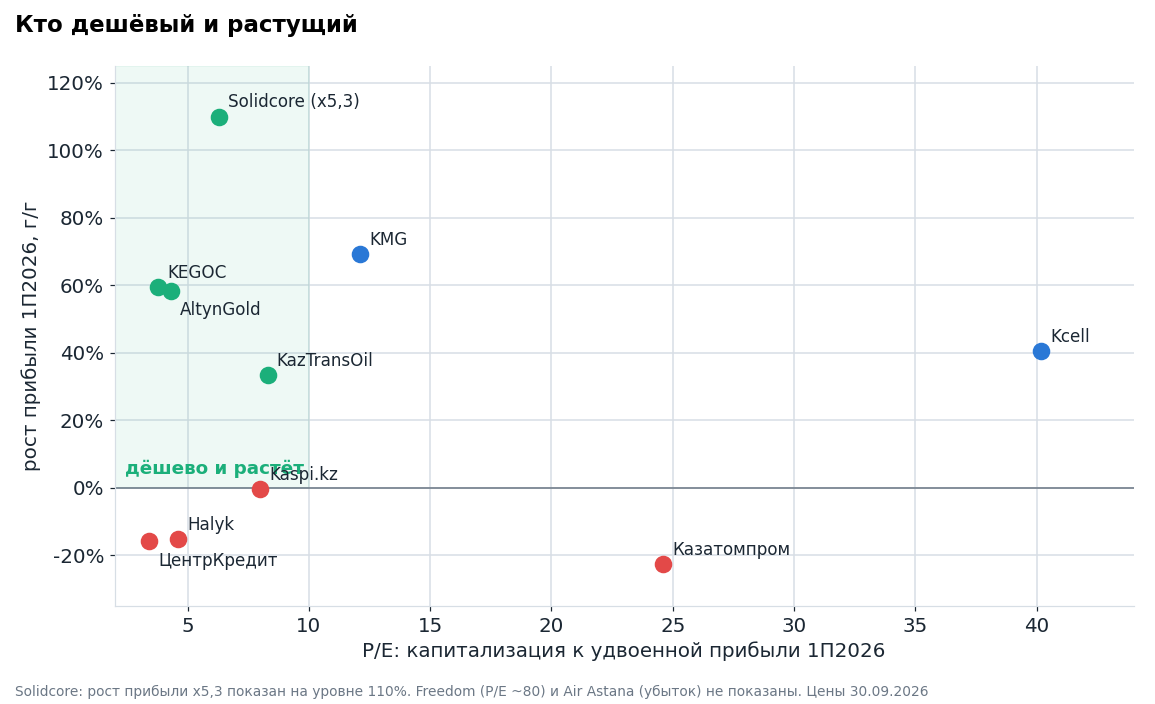
Дёшево и растёт: KEGOC, AltynGold, Solidcore, KazTransOil
P/E на графике считается грубо: капитализация к удвоенной прибыли полугодия. Для сезонных бизнесов это приблизительная оценка, но для сравнения между компаниями подходит.
- KEGOC: P/E около 3,8 при росте прибыли на 59%. Минусы в том, что тариф устанавливает государство, а на стройку компания берёт всё больше долга.
- AltynGold: P/E около 4,3, рост +58%, почти без долга. Но крепкий тенге уже съедает маржу, при текущих цене золота и курсе EV/EBITDA около 3,7. Риски в цене золота, курсе тенге и ликвидности бумаги.
- Solidcore: P/E около 6,3, прибыль выросла в 5,3 раза, $648 млн чистых денег. Акции с начала года выросли вдвое и частично рост уже учли. Дивиденды компания не платит, деньги идут на автоклав Ertis POX. Все рудники компании в Казахстане, поэтому крепкий тенге давит на её издержки так же, как у AltynGold.
- KazTransOil: P/E около 8, но рост прибыли держится на процентах по депозитам. Когда ставка снизится, этот доход уменьшится.
Дёшево, но прибыль падает у банков. Halyk стоит 4,6 прибыли, ЦентрКредит 3,4. Оба просели из-за регулирования и налога, кредитование при этом растёт. Kaspi.kz стоит около 8 годовых прибылей при нулевом росте. Дорогие бумаги: Казатомпром (около 25), КазМунайГаз (12 после роста на 65% с начала года), Kcell (около 40), Казахтелеком (около 37) и Freedom (около 80 по годовому темпу последнего квартала). У Казатомпрома и КазМунайГаза выручка привязана к доллару, а отчётность в тенге. При курсе 441 против 509 в среднем за год тенговая выручка при нынешних ценах урана и нефти ниже, и модель портала после пересчёта по курсу не видит у них потенциала: около -13% и 0%.
Дивиденды: ближе всех к ставке Halyk, у KEGOC и KazTransOil около 10-11%
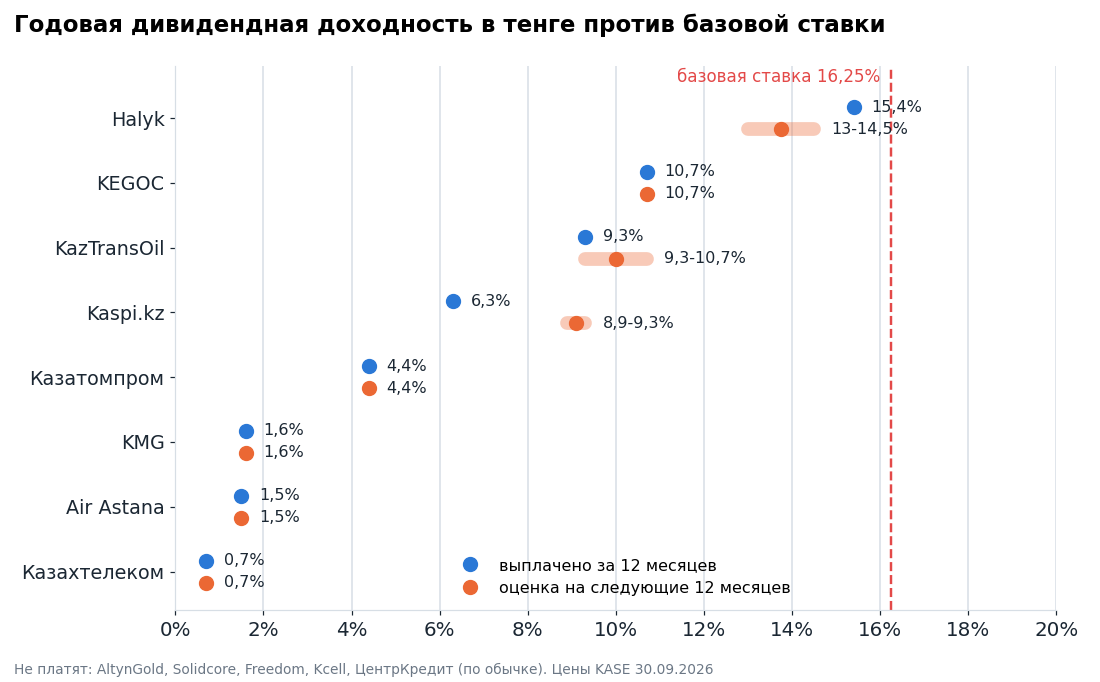
С базовой ставкой корректно сравнивать только годовую доходность. Поэтому для каждой бумаги показаны две меры: сколько выплачено за последние 12 месяцев и наша оценка выплат на следующие 12 месяцев.
- Halyk платит за один год дважды. За 2025 год в мае выплатили 30,10 тенге, в сентябре ещё 28,09 из нераспределённой прибыли. Вместе 58,19 тенге, это 15,4% к цене. Если банк сохранит долю выплат 55-60% при годовой прибыли около 0,9-1 трлн тенге, на следующие 12 месяцев выходит 13-14,5%.
- KEGOC платит раз в полгода. Совет предложил 81,25 тенге за первое полугодие 2026 года, собрание 8 октября, реестр 14 октября. За год выходит около 162 тенге, или 10,7%. Это 41% прибыли, у компании есть запас для роста выплат.
- KazTransOil за 2025 год заплатила 118 тенге (9,3%), это 80% прибыли. При той же доле и прибыли в темпе полугодия за 2026 год выйдет около 135 тенге, или 10,7%.
- Kaspi.kz с 2026 года снова платит каждый квартал: 850 тенге за 2025 год, 850 за первый квартал, 1 000 за второй. За 12 месяцев вышло 6,3%. При 1 000 тенге в квартал на следующие 12 месяцев получится около 9%.
- Казатомпром заплатил за 2025 год 1 292 тенге, или 4,4%. У КазМунайГаза, Air Astana и Казахтелекома доходность не выше 1,6%.
AltynGold, Solidcore, Freedom и Kcell дивиденды не платят, ЦентрКредит платит только по привилегированным акциям.
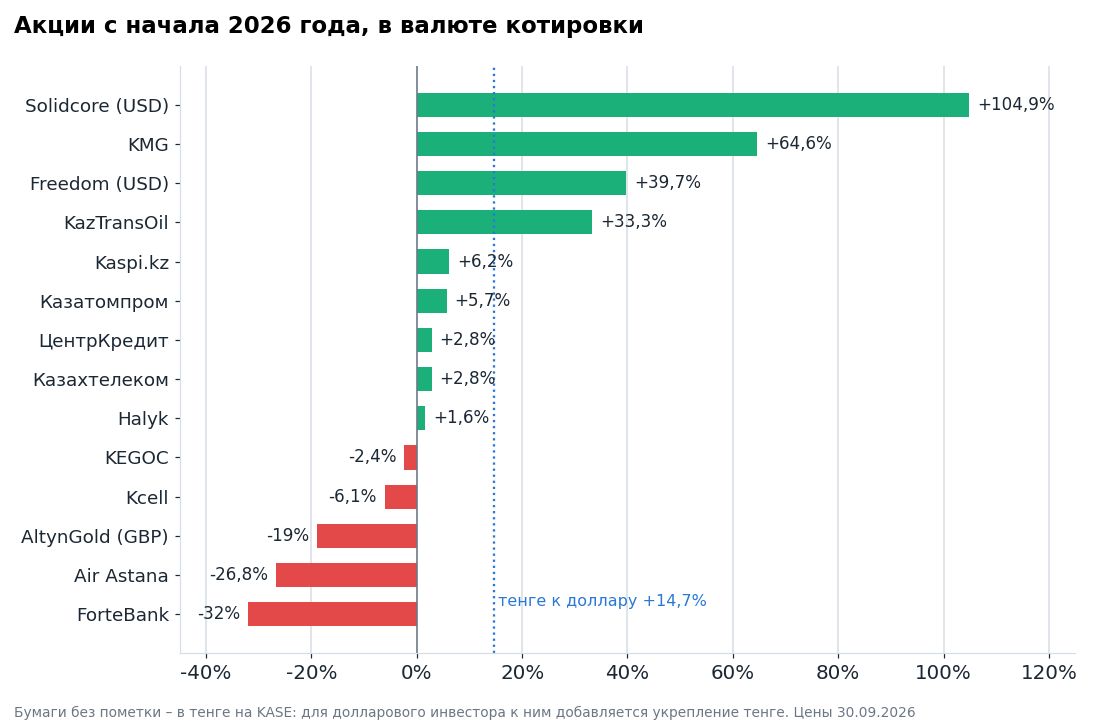
С начала года лучше всех Solidcore и КазМунайГаз, хуже всех ForteBank и Air Astana
Акции Solidcore в долларах выросли в 2,05 раза вслед за золотом и производством. КазМунайГаз прибавил 65% на дорогой нефти, KazTransOil 33%. Банки почти не изменились. ForteBank потерял 32%, Air Astana 27%, AltynGold 19%.
Для инвестора, который считает в долларах, к тенговым котировкам нужно добавить 14,7% укрепления тенге. Halyk в тенге вырос на 1,6%, а в долларах почти на 17%. Этот же эффект может сработать и в обратную сторону, если нефть подешевеет или Нацбанк сократит продажи валюты.
Что выглядит привлекательно
По соотношению цены и роста выделяются KEGOC, AltynGold и Solidcore. У KEGOC к этому добавляется дивиденд около 11% в тенге. AltynGold самый дешёвый по отчётной прибыли, но без дивидендов, с тонким рынком, а крепкий тенге уже съедает часть маржи. Solidcore уже сильно вырос.
По дивидендам интересен Halyk с 13-15% годовых при P/E около 4,6. Прибыль банка за полугодие снизилась на 15%. По ежемесячным данным Нацбанка в июле спад был 24%, в августе уже 3% (76 млрд тенге против 79 млрд), доля проблемных кредитов третьей стадии немного снизилась, с 8,3% до 8,1%. За восемь месяцев банк заработал на 6% меньше, чем год назад. KazTransOil даёт около 10%, но часть прибыли держится на высоких ставках по депозитам.
КазМунайГаз и Казатомпром после роста стоят дорого при дивидендной доходности 1,6% и 4,4%, а крепкий тенге снижает их выручку в тенге. У Kcell растёт долг и заканчиваются деньги.
Карточки всех компаний с отчётностью, мультипликаторами и дивидендной историей – на портале Усиленных Инвестиций.
При подготовке материала использовался искусственный интеллект. Мы выверили информацию, но неточности и ошибки всё равно возможны. Если вы нашли такую, напишите нам в Усиленные Инвестиции, и мы оперативно исправим.
Материал подготовлен Усиленными Инвестициями по данным Национального банка РК, Бюро национальной статистики, KASE, AIX, LSE и отчётности компаний. Не является индивидуальной инвестиционной рекомендацией.