ICU Weekly від 20 червня
ICU Research
Ринки: Ринки більше вірять в рецесію і в м’якшу політику центробанків
Слабкі макродані минулого тижня змусили ринки підвищити оцінки ймовірності рецесії. Водночас це відновило надії інвесторів на повільніший перехід центральних банків до жорсткої політики і викликало потужне «ралі полегшення».
Посиленню страхів рецесії минулого тижня сприяла публікація індексів ділової активності PMI в ЄС і США. Ці індекси знизилися значно більше від очікувань через порушення роботи постачальних ланцюгів і скорочення попиту.
Проте сигнали значного поточного сповільнення економік і більші очікування рецесії відновили на ринках надії на те, що інфляція близька до свого піку, і що центральні банки сповільнять темпи посилення жорсткості своєї політики. Наприкінці тижня ф’ючерси на кошти ФРС вже закладали в котирування найімовірніше підвищення ставок американського центробанку до 3.5% до наступного березня, на 50 б.п. нижче, ніж тиждень тому.
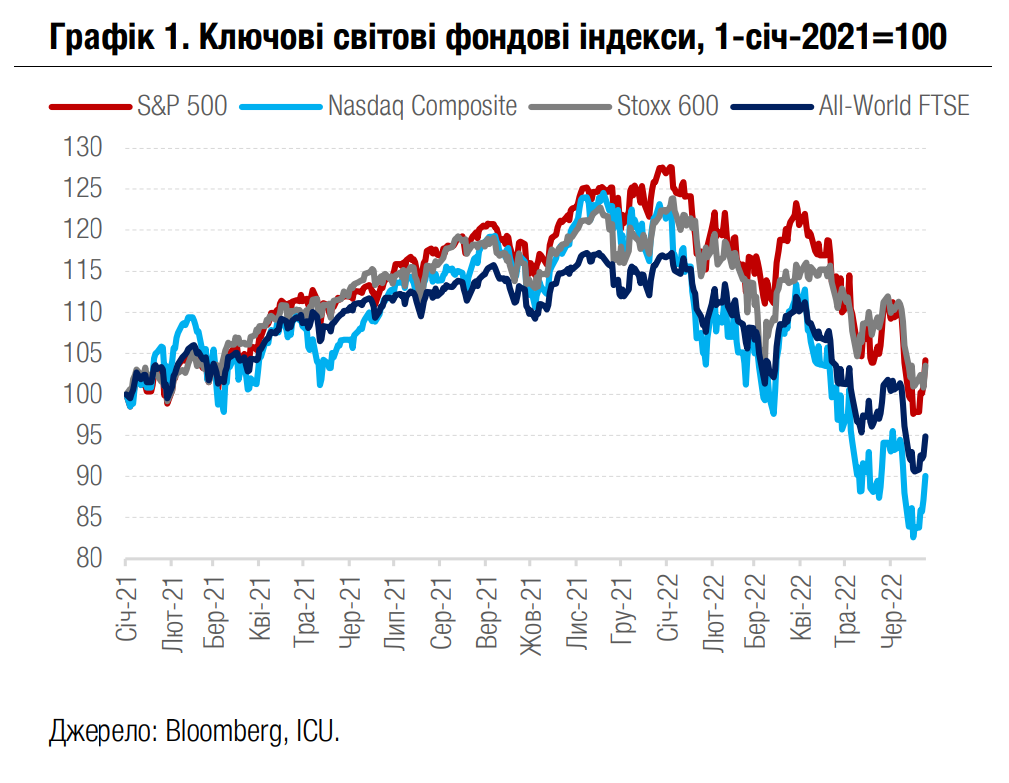
Ідея помірнішого підвищення ставок стала головним рушієм «ралі полегшення». За підсумками тижня зростання американських фондових ринків стало другим найкращим результатом цього року. S&P 500 і Nasdaq Composite стрибнули на 6.4% і 7.5% відповідно. Глобальний All-World FTSE виріс на 4.7%, а європейський Euro Stoxx на 2.4%. Водночас індекс долара США DXY знизився на 0.5% до 104.2. Дохідності десятирічних казначейських облігацій зменшилися на 10 б.п. до 3.13%. Індекс єврооблігацій країн, що розвиваються, EMBI, додав незначних 0.3%.
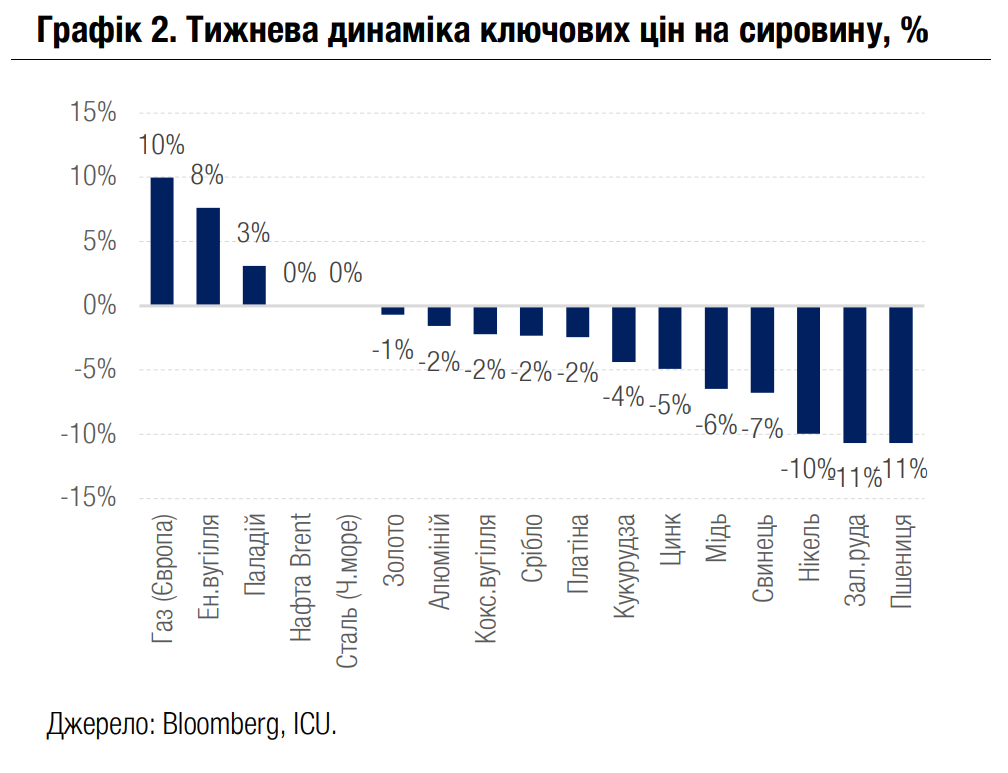
Посилення очікувань рецесії також надало нового потужного імпульсу страхам щодо падіння попиту на сировинні товари. Головний удар минулого тижня прийняли на себе ціни на промислові метали й зернові після обвалу нафтових цін позаминулого тижня. Помітним винятком знову стали ціни на природний газ у Європі (+10%): газове протистояння між ЄС і рф триває, а один із найбільших покупців російського газу - Німеччина - готує свій енергетичний сектор до надзвичайного стану. Детальніший огляд сировинних ринків – тут.
Погляд ICU: Економічне сповільнення й погіршення ділових і споживчих настроїв у західних економіках усе більше тиснуть на попит і наближають інфляцію до пікових значень. Водночас ситуація на ринках енергоносіїв залишається вкрай напруженою через протистояння з рф, а також через постпандемічне відновлення попиту. Будь-який збій у постачальних каналах може привести до чергового прискорення енергетичної інфляції. Це у свою чергу може тривалий час перешкоджати сповільненню споживчої інфляції. Подальше ж посилення загрози рецесії може швидко перетворитися з заспокійливого фактора у фактор страху, здатний підірвати вартість активів майже в усіх сегментах фінансових ринків. Детальніше про світові фінансові ринки за тиждень - тут.
Облігації: НБУ знову фінансує бюджет
Минулого тижня на аукціоні Мінфін залучив 7.7 млрд грн переважно в іноземній валюті, а от гривневе фінансування знову забезпечив НБУ, викупивши 35 млрд грн військових ОВДП.
З гривневих облігацій на первинному аукціоні попит був заявлений переважно на тримісячні папери, тоді як піврічні та півторарічні отримали незначні обсяги заявок. Виручило розміщення двох випусків валютних ОВДП, що принесли бюджету переважну частину надходжень – 6.5 млрд грн ($222 млн) з 7.7 млрд, залучених на аукціоні загалом. Більше деталей в огляді аукціону.
У той же день Міністерство здійснило випуск військових облігацій і для НБУ на 35 млрд грн, що, мабуть, і дозволило компенсувати недостатнє залучення коштів на первинних аукціонах у червні. Загалом обсяг коштів, наданих НБУ на потреби бюджету, зріс до 225 млрд грн, 105 млрд грн з яких було спрямовано до бюджету в червні.
Що стосується вторинного ринку, то обсяг торгів зріс несуттєво, на 30 млн грн до 1.32 млрд грн. Всього за тиждень вітчизняні банки збільшили портфель облігацій у гривні всього на 315 млн грн, а фізичні особи - на 292 млн грн. Але до придбання гривневих ОВДП долучилися й нерезиденти, чий портфель за минулий тиждень зріс найбільше – на 425 млн грн. Водночас це не компенсувало для жодної з груп інвесторів скорочення портфелів через погашення за тиждень до цього.
Погляд ICU: Міністерство фінансів продовжувало наполягати на доцільності збереження ставки за ОВДП на попередньому рівні, що й призвело до невеликих обсягів залучень від розміщень ОВДП у гривні. Відповідно це обумовило потребу збільшити запозичення від НБУ, за якими ставка суттєво перевищує поточні ставки за військовими ОВДП на первинному ринку. Водночас почали неофіційно з’являтися перші сигнали про те, що Міністерство фінансів все ж із часом погодиться на поступове підвищення доходності за пропонованими на первинному ринку ОВДП.
Облігації: Падіння цін єврооблігацій прискорилося
За минулий тиждень українські єврооблігації втратили в ціні від 8 до 14%.
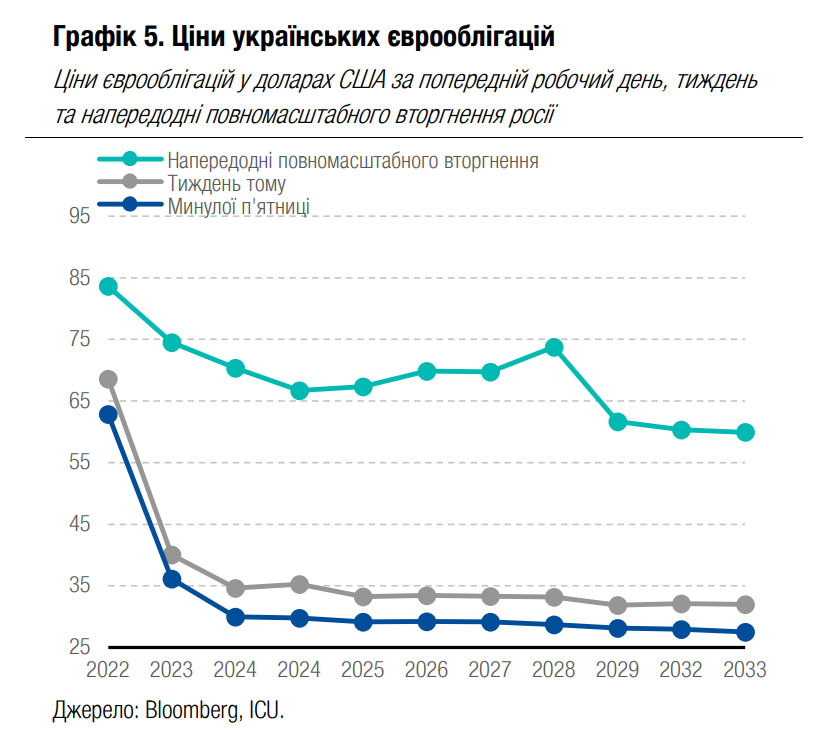
З понеділка по середу ціни єврооблігацій знижувалися, але це здешевшання забрало від 2 до 4% ціни, або не більше одного цента на долар. Але вже в четвер ціни знижувалися більш активно і за два дні втратили від 8 до 15 центів на долар. Тож минулий тиждень завершився з цінами єврооблігацій переважно нижче 30 центів на долар. Лише випуски з погашенням цього року та в 2023 році коштували дорожче – 63 та 36 центів на долар відповідно.
Найбільше здешевшали ВВП-варанти, майже на 16% або на 5.5 цента до 28 центів на долар.
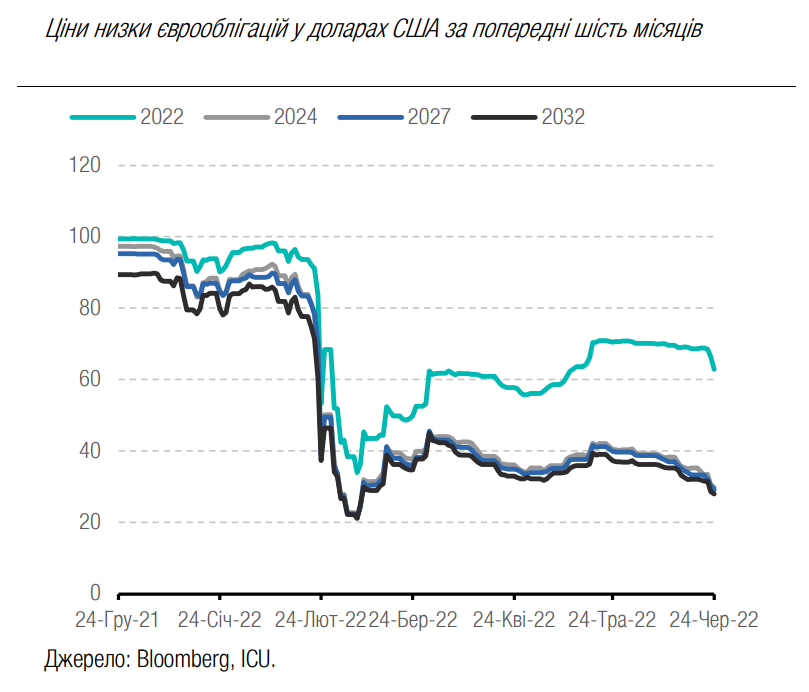
Погляд ICU: На світовому ринку капіталу й надалі переважає режим зменшення ризиків усіма інституційними та приватними інвесторами, зокрема й через викликані російською агресією проти України невизначеності для світової економіки. Інформація з фронту про те, що українська армія відходить на донецькому напрямку і залишила декілька населених пунктів, зокрема Сєвєродонецьк, домінувала в інформаційному просторі західних ЗМІ і також стала фактором, що спонукав інвесторів консервативніше оцінювати українські ризики. Не змінило ці настрої й затвердження минулого тижня Європейською радою довгострокового кредиту Україні на 9 млрд. євро. Ці кошти повністю, ймовірно траншами, мають надійти на рахунки уряду до кінця поточного року.
FX: Курс гривні стабільний
У роздрібному сегменті курс гривні залишається стабільним із незначними коливаннями.
Курс готівкового обміну гривні на долар США в банках скоригувався на 34.6-35.4 грн/$ до 34.9-35.7 грн/$ тижнем раніше, а різниця між курсами купівлі й продажу збереглася на рівні 0.8 грн. За картковими операціями курс теж залишився майже незмінним на рівні 30-33 грн/$.
На міжбанківському ринку ключовий попит на валюту був у вівторок, коли НБУ продав приблизно $464 млн, або майже половину від здійснених за минулий тиждень інтервенцій загальним обсягом $933 млн. Хоча загалом за тиждень інтервенції зменшилися більше ніж на 10% відносно попереднього тижня.
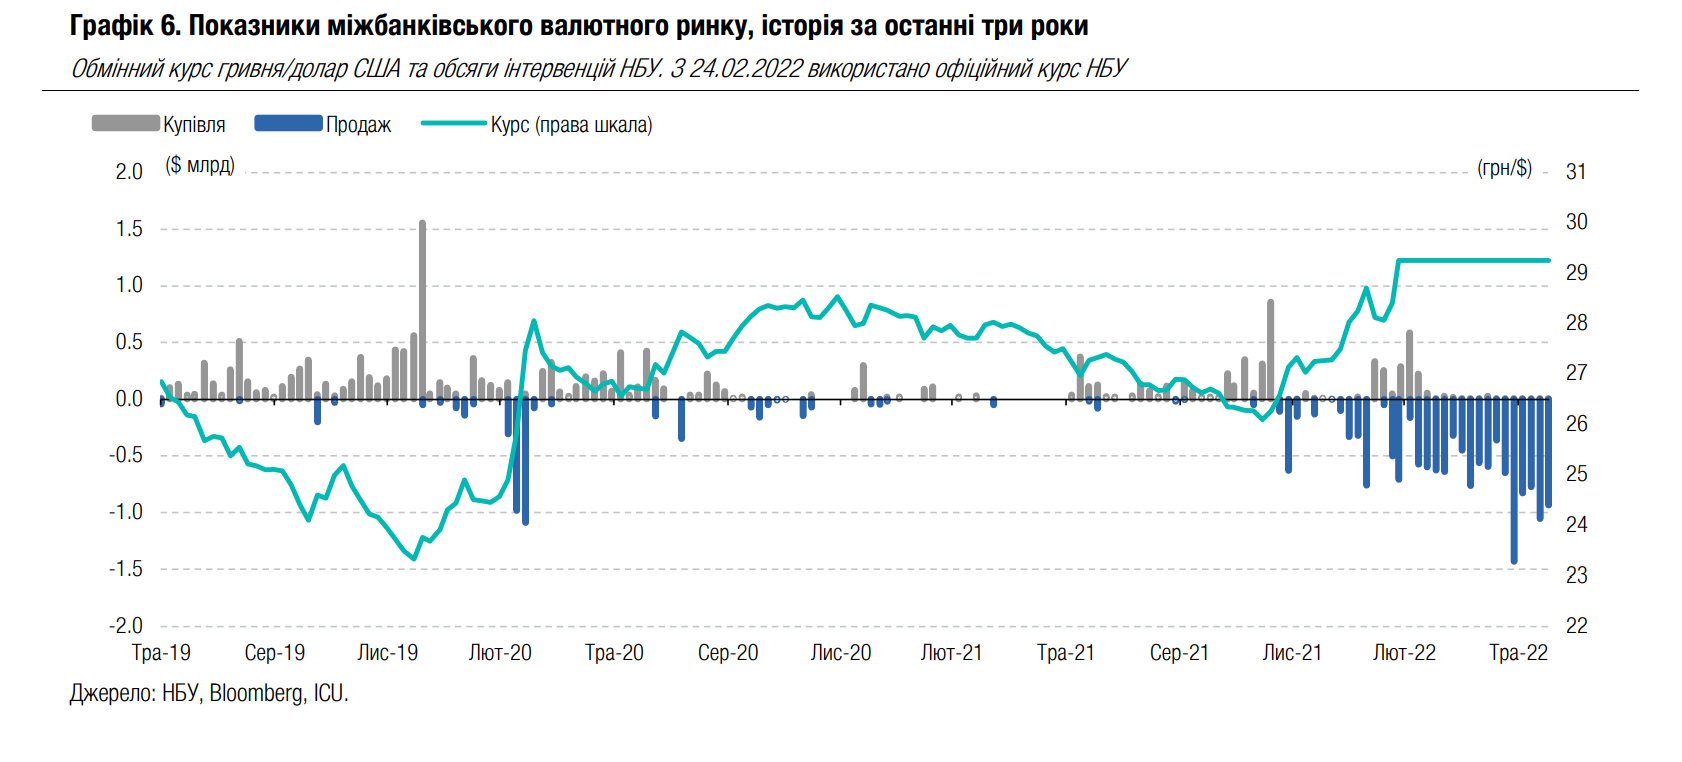
Погляд ICU: Готівковий ринок продовжує коливатися вже на досить звичних рівнях зі збереженням спреду між курсами купівлі й продажу іноземної валюти. Баланс на ринку може зберігатися й надалі неподалік від поточних рівнів за умови відсутності негативних новин в частині фінансового сектору. На міжбанківському ринку НБУ й надалі зберігає політику проведення інтервенцій для повного збалансування ринку та підтримання офіційного курсу на незмінному довоєнному рівні.