ICU Weekly від 18 липня
ICU Research
Ринки: Ринки під тиском рекордної інфляції в США
Рекордна за сорок років інфляція в США задала тон ринковим розпродажам минулого тижня. В цілому негативний для ринків тиждень, втім, завершився п’ятничним ралі, яке спричинили сильні квартальні фінансові звіти, обнадійливі макродані і вщухання страхів занадто великого підвищення ставок ФРС.
Індекс споживчих цін у США виріс у червні на 9,1% р/р проти очікуваних 8.8%. Найвищі з 1981 р. річні показники інфляції збільшили шанси того, що ФРС на своєму липневому засіданні підвищить ставки більше ніж на очікувані 75 б.п. До того ж, до різких підвищень ставок минулого тижня вдалися центральні банки Канади, Нової Зеландії, Чилі, Південної Кореї та Філіппін. Утім, високопосадовці ФРС у своїх коментарях у четвер-п’ятницю назвали підвищення на 75 б.п. найбільш імовірним і дещо вгамували побоювання.
До того ж, блок опублікованих у п’ятницю макроданих із США надав ринкам здебільшого позитивні сюрпризи: сильніші, ніж очікувалося, роздрібні продажі, дещо кращі споживчі настрої, менші інфляційні очікування й нижчі імпортні ціни. Погані економічні новини з Китаю мали б збентежити інвесторів: ВВП країни за 2кв22 зріс лише на 0.4% р/р проти очікуваних 1.2%, що унеможливлює досягнення запланованого росту на 5.5% за весь рік. Проте негативна реакція ринків обмежилась азіатськими регіоном. Решта ж побачила в цьому більші шанси запуску масштабного стимулювання китайської економіки у 2П22.
Тим часом сезон корпоративної звітності за 2кв22, що нещодавно розпочався, поки що демонструє непогані результати: за даними Refinitiv, з 35 вже опублікованих звітів компаній, які входять до індексу S&P 500, 80% показали результати кращі, ніж очікувалось. Ключовими минулого тижня були звіти американських банків. І якщо прибутки банків JPMorgan і Morgan Stanley розчарували, то фінансові результати Citigroup значно перевищили очікування.
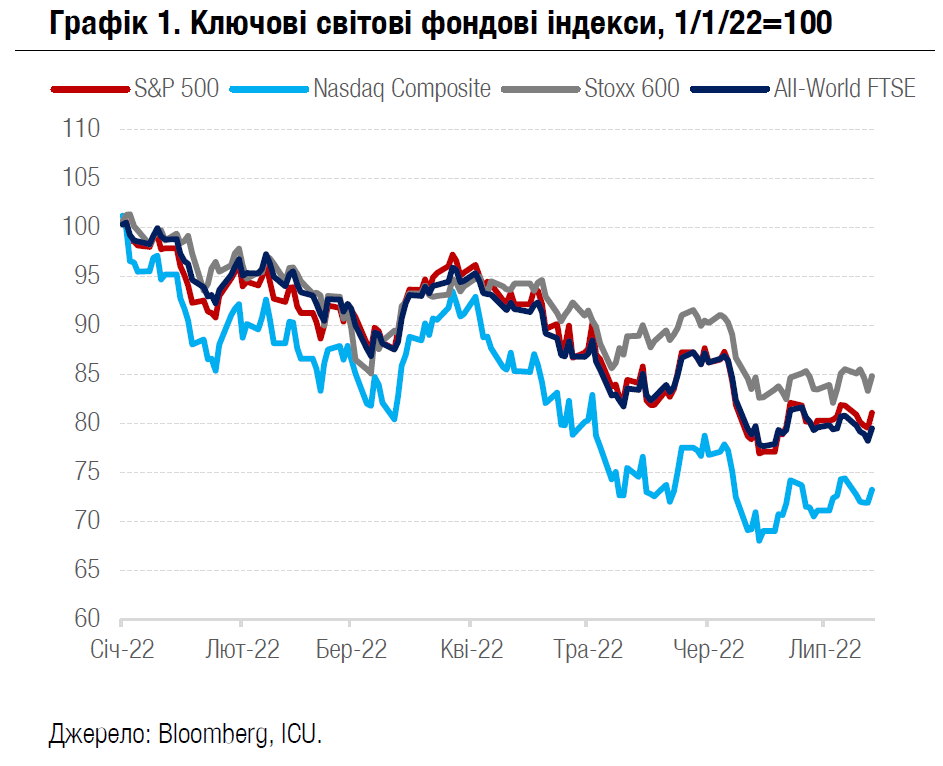
Незважаючи на п’ятничне ралі, більшість провідних світових фондових індексів завершили минулий тиждень у мінусі. Американські S&P 500 і Nasdaq Composite знизились на 0.9% і 1.6% відповідно. Глобальний All-World FTSE втратив 1.7%, а європейський Euro Stoxx 0.8%. Водночас індекс долара США DXY знову укріпився, цього разу на 1%, до 108.1, і долар на короткий час став дорожчим за євро. Дохідності десятирічних казначейських облігацій зменшились на 17 б.п. до 2.92%. Індекс єврооблігацій країн, що розвиваються, EMBI, знизився на 2.4%. Більш детально про ситуацію на фінансових ринках – тут.
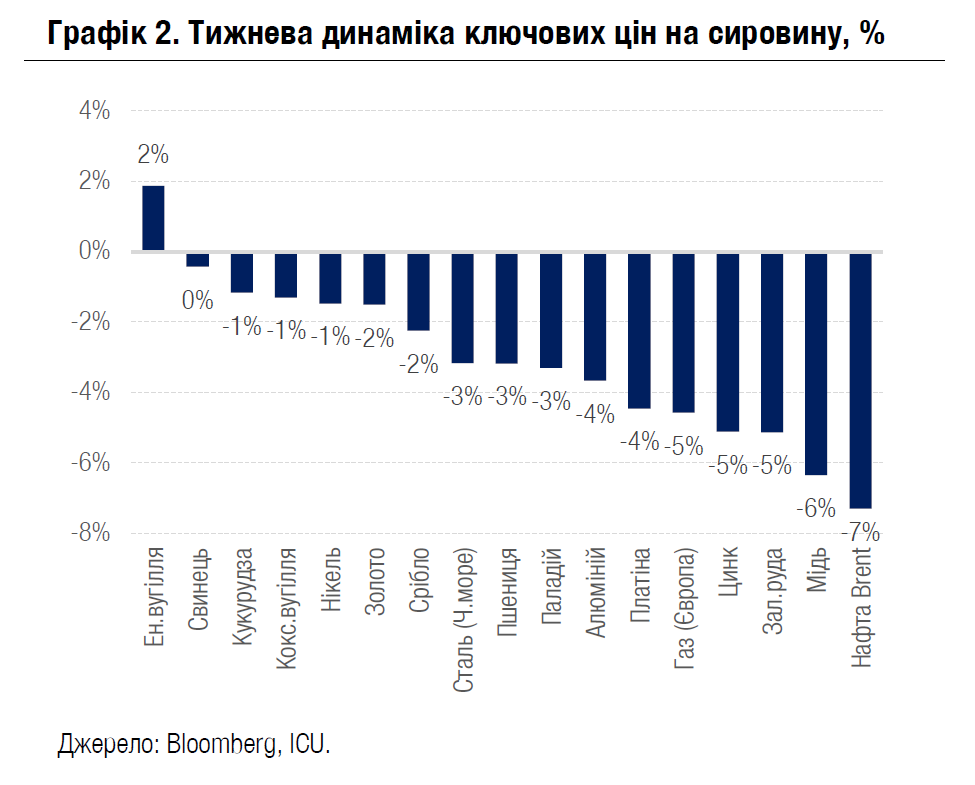
Ціни на сировину минулого тижня реагували на негативні макроекономічні новини ще чутливіше. Енергетичне вугілля було одним із небагатьох винятків: ціни на нього досі підтримує значний попит з Азії, яка бореться зі спекою, і з Європи, яка готується до можливого повного припинення росією газового постачання. Втім, європейські ціни на газ дещо відступили завдяки збільшенню газових потоків до ЄС із Норвегії. Водночас втеча інвесторів із позицій у нафті продовжилася через страхи рецесії, незважаючи на сильний попит й обмежену пропозицію на фізичних ринках. Більше деталей про ринки сировини – тут.
Погляд ICU: Надвисокі цифри інфляції не стали для ринків особливим шоком. Украй негативні настрої й активні розпродажі протягом декількох днів перед публікацією свідчили про наявність великих страхів негативного сюрпризу. Втім, і після виходу даних ринки готові були продовжити падіння, оскільки стали вважати більш імовірним підвищення ставок ФРС на 100 б.п., ніж 75 б.п. на липневому засіданні. Пом’якшили ситуацію заяви декількох ключових посадовців ФРС, які підтримали менший крок підвищення. Також великий позитивний ефект мало зниження довгострокових інфляційних очікувань, що, на думку трейдерів, надасть центробанку сигнал про зниження потенціалу росту цін. Наразі ж велика невизначеність зберігається. Подальші макроекономічні дані й корпоративні звіти, найбільш імовірно, нададуть нові свідчення економічного охолодження й підживлять волатильність на ринках.
Облігації: Зросли залучення через ОВДП у валюті
Минулого вівторка Міністерство фінансів залучило 9.8 млрд грн, але майже всі кошти – за рахунок розміщення валютних облігацій, за якими підвищили ставки.
Міністерство фінансів знову задовольнило лише незначну частину попиту на гривневі ОВДП, яка була подана за тими ж ставками, що й у попередні місяці. Всі заявки за вищими ставками були відхилені, попри те що вони складали 96% загального попиту на гривневі інструменти. Натомість Мінфін підвищив ставки за валютними ОВДП на 50-80 б.п. до 3.5-4.5% та залучив $330 млн, або майже 9.7 млрд грн, тобто 98.5% всіх надходжень від аукціону. Більше деталей в огляді аукціону.
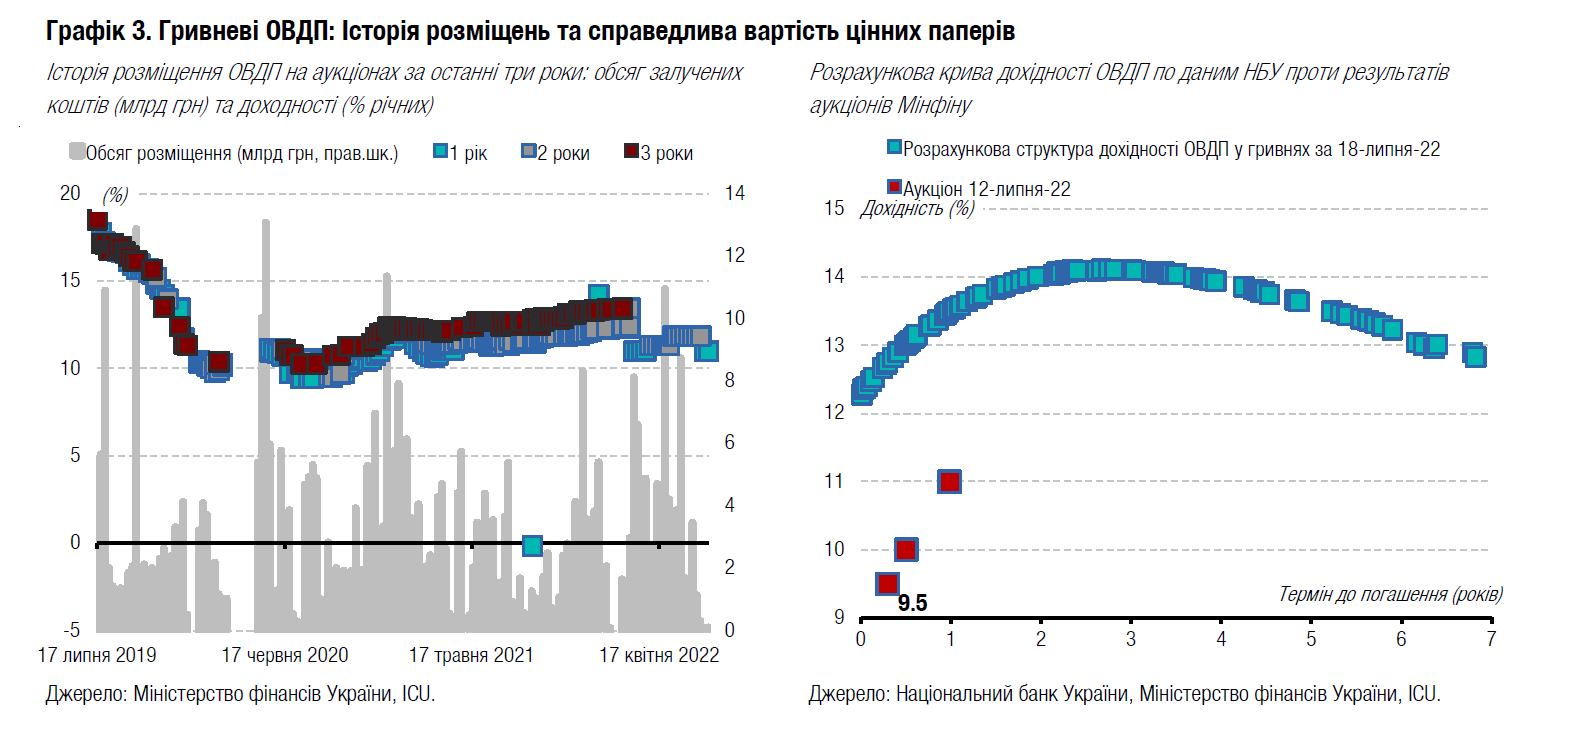
Як наслідок, зросли й обсяги торгів валютними ОВДП на вторинному ринку, але за гривневими інструментами – знову зменшилися. З облігаціями в доларах США минулого тижня укладено 111 угод на 504 млн грн, тоді як за попередній тиждень було всього 44 угоди на 122 млн грн. Торги ОВДП у гривні впали з 487 млн до 308 млн грн, а кількість угод зменшилася з 6.6 тис до 5.2 тис за тиждень.
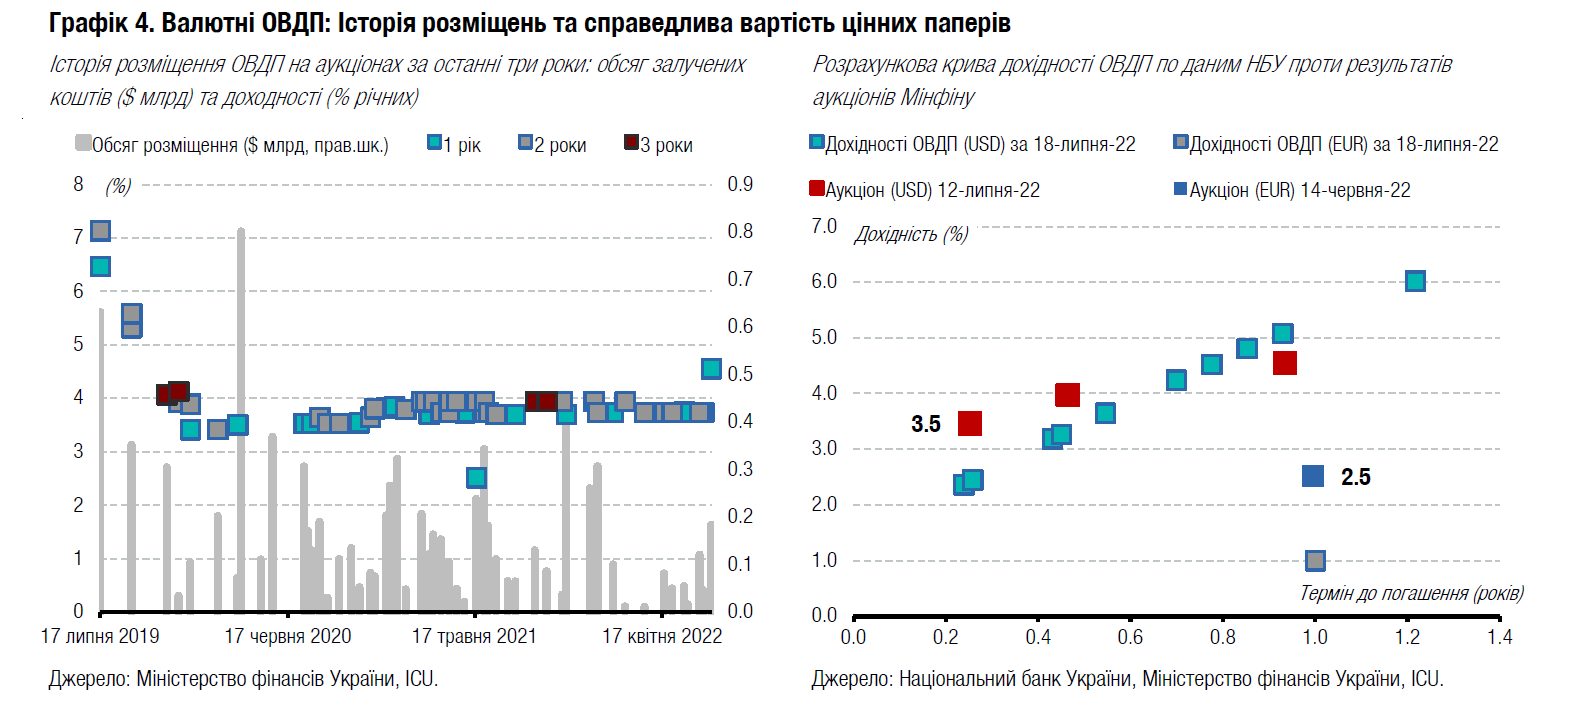
Погляд ICU: Міністерство фінансів продовжувало наполягати на незмінності ставок за військовими ОВДП у гривні на первинному ринку, відхиляючи попит за вищим ставками та фактично не залучаючи фінансування в національній валюті. Цього тижня відбуватиметься велике погашення гривневих облігацій, яке знову навряд чи буде повністю рефінансоване. Тим не менше, обсяг нових залучень може зрости. Для цього Мінфін пропонує розширений набір інструментів як у гривні, так і у валюті. Ринок і надалі очікує, що Мінфіну доведеться поступово зменшувати залежність від прямого фінансування НБУ та розглядати питання підвищення ставок за гривневими інструментами на первинному ринку.
Облігації: Ціни єврооблігацій на новому мінімумі
За минулий тиждень ціни українських єврооблігацій ще знизилися, встановивши нові мінімуми з початку повномасштабного російського вторгнення в Україну.
Минулого тижня ринки продовжували перетравлювати інформацію про наміри Нафтогазу провести реструктуризацію власних єврооблігацій: компанія офіційно попросила тримачів паперів відтермінувати погашення кожної із трьох серій на два роки. Наміри Нафтогазу ринок сприйняв як чіткий сигнал про те, що й суверенні єврооблігації також будуть реструктуризовувати.
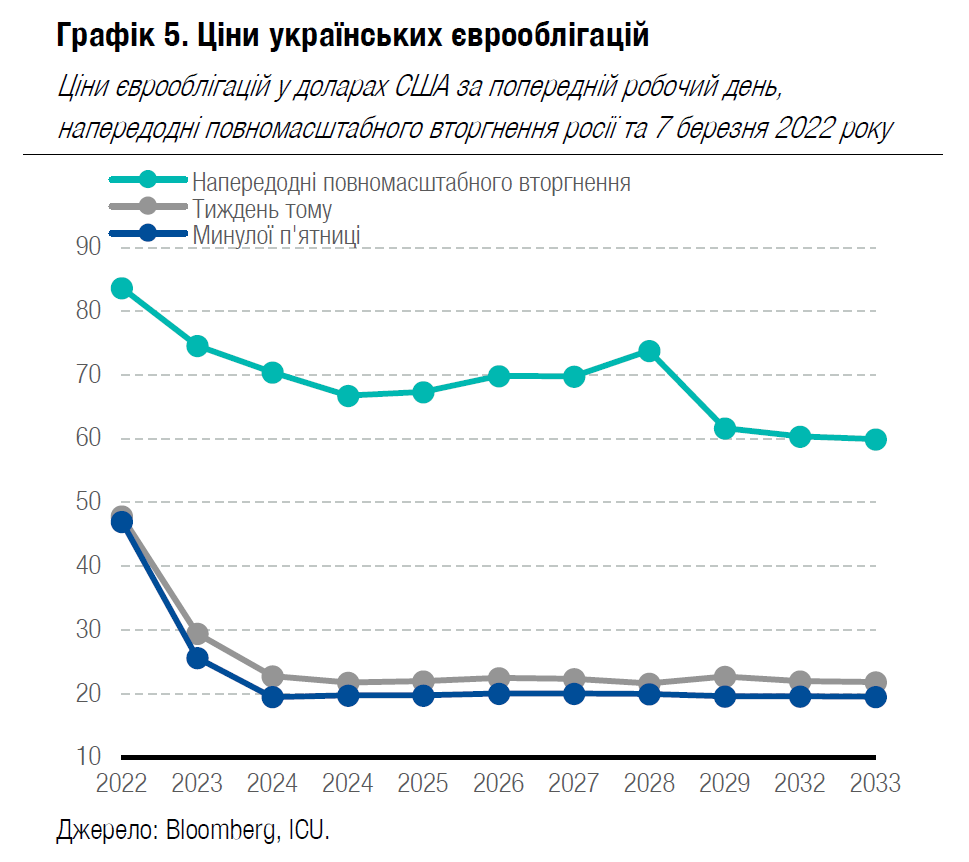
У вівторок майже всі єврооблігації впали в ціні нижче 20 центів на долар, а в середу досягли мінімуму на рівні 17-18 центів на долар. Винятком були лише папери з погашенням цього року та наступного, що впали в середу у ціні до 37 та 25 центів на долар відповідно.
Але в четвер прозвучали заяви представника МВФ про те, що Україна своєчасно та в повному обсязі обслуговує свій борг, і МФВ очікує, що так відбуватиметься й надалі. На цьому тлі ціни зросли, але переважно залишилися не вище 20 центів на долар. Тож за підсумками тижня всі єврооблігації втратили в ціні, незважаючи на невеликий позитив наприкінці тижня.
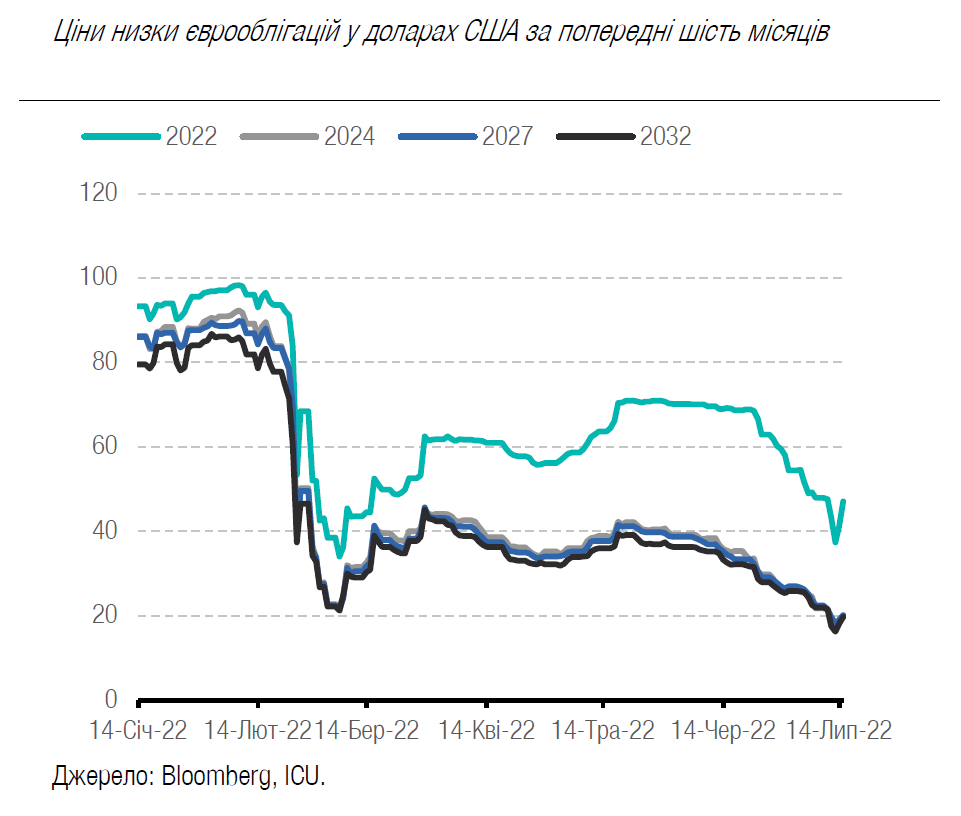
Погляд ICU: Інвестори стають усе більше переконаними, що Україна ініціює офіційні перемовини про реструктуризацію єврооблігацій, щоб зберегти валютну ліквідність. Заява представника МВФ хоч і додала невеличкого позитиву, загалом не була сприйнята як однозначна рекомендація МВФ українському уряду погашати облігації вчасно за будь-яких обставин. Україна не має наразі активної програми з МВФ, тож заяви фонду відтак не мають жодної формальної ваги.
FX: Зниження курсу гривні триває
Гривня продовжила слабшати минулого тижня як для готівкового обміну, так і за картковими розрахунками.
За минулий тиждень готівковий курс гривні до долара США послабшав з 35.6-36.7 грн/$ у понеділок до 36.3-37.2 грн/$ у вихідні, тоді як за платіжними картками банки загалом змістили його з 31.2-33.7 грн/$ у понеділок до 31.6-34.4 грн/$ впродовж вихідних.
А от на безготівковому ринку попит та пропозиція серед клієнтів банків були краще збалансовані й НБУ продав уже всього $588 млн через інтервенції, що становить лише 60% від щотижневого обсягу інтервенцій за попередній місяць.
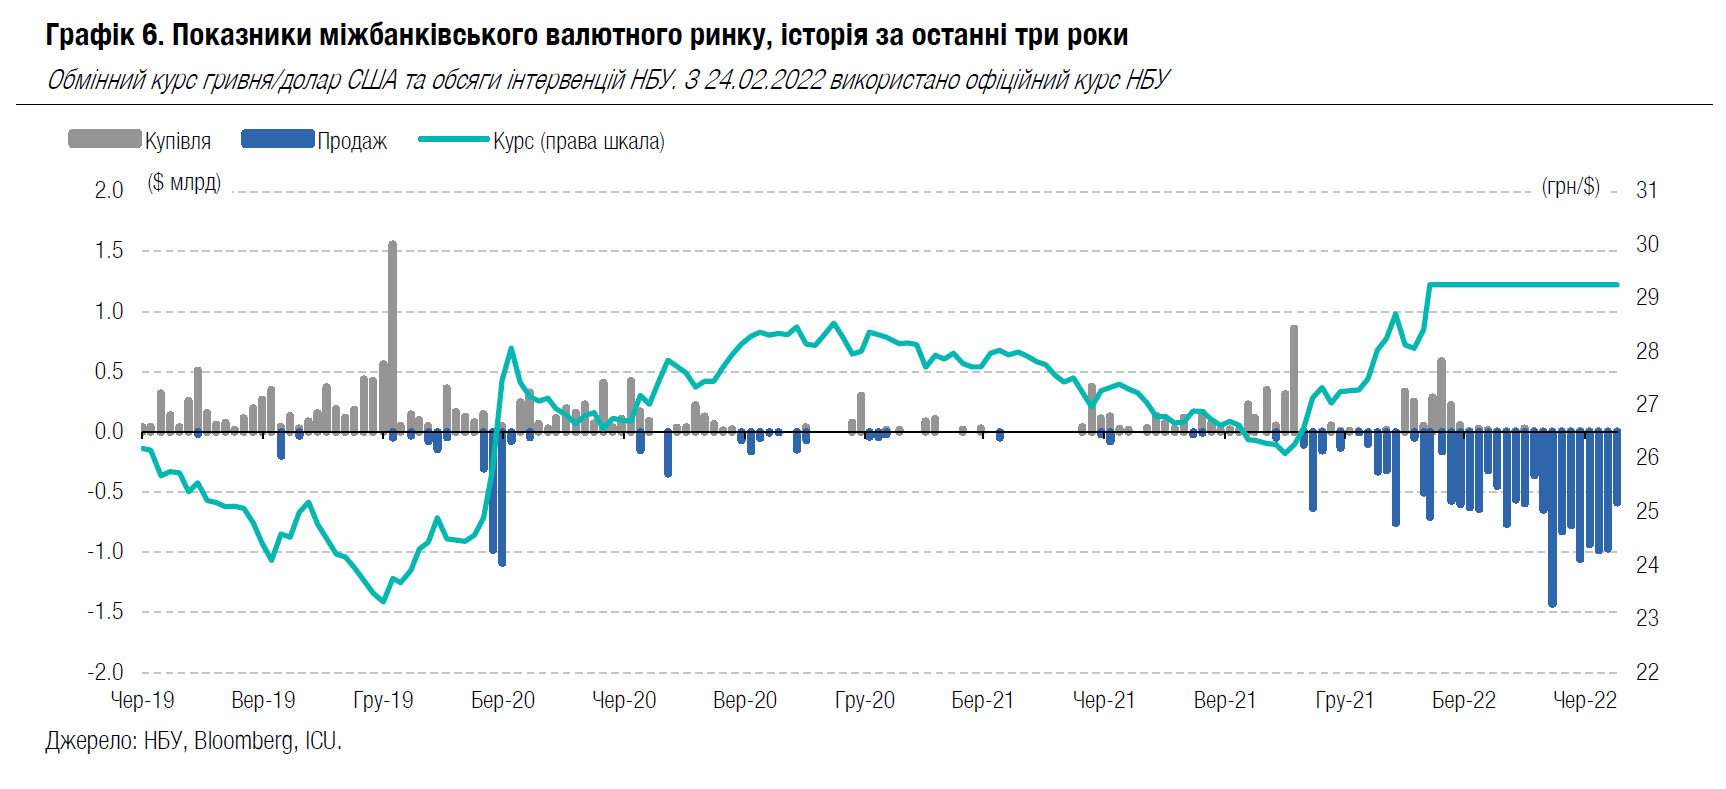
Погляд ICU: Курс іноземної валюти за картками певний час зростав після того, як Приватбанк підняв курс для карткових операцій до рівня готівкового. Це тимчасово підштовхнуло й готівковий курс догори, проте наприкінці минулого тижня динаміка послаблення гривні призупинилася. Тож, імовірно, цього тижня готівковий курс буде менш волатильним.
Різке зниження інтервенцій НБУ минулого тижня поки що не слід сприймати як суттєве покращення ситуації на міжбанківському валютному ринку. Дуже ймовірно, що таке зниження надлишкового попиту було тимчасовим і він повернеться до звичного рівня близько $1 млрд уже цього тижня.