ICU Weekly від 14 листопада
ICU Research
Ринки: Ринки бурхливо вітають сповільнення інфляції в США
Ріст індексу споживчих цін у США в жовтні сповільнився більше, ніж очікувалось, що спричинило рекордне за кілька місяців ринкове ралі.
Річне зростання американського індексу споживчих цін у жовтні сповільнилося до 7.7% з 8.2% у вересні. Консенсус-прогноз, згідно з Refinitiv, передбачав зростання індексу на 8.0%. Таке сповільнення споживчої інфляції відродило надії інвесторів на близьке пом’якшення монетарної політики ФРС. Ще одним потужним рушієм для росту ринків минулого тижня стало оприлюднене рішення китайських регуляторів послабити карантинні обмеження проти COVID-19. На тлі цих двох значних подій вплив результатів проміжних виборів у Конгрес США виглядав не дуже помітним. Усупереч очікуванням, республіканській партії не вдалося значно посилити своє представництво в Конгресі. Зазвичай ринки позитивно сприймали відсутність домінування в Конгресі будь-якої з партій, оскільки це запобігає різким змінам у регуляторному середовищі.
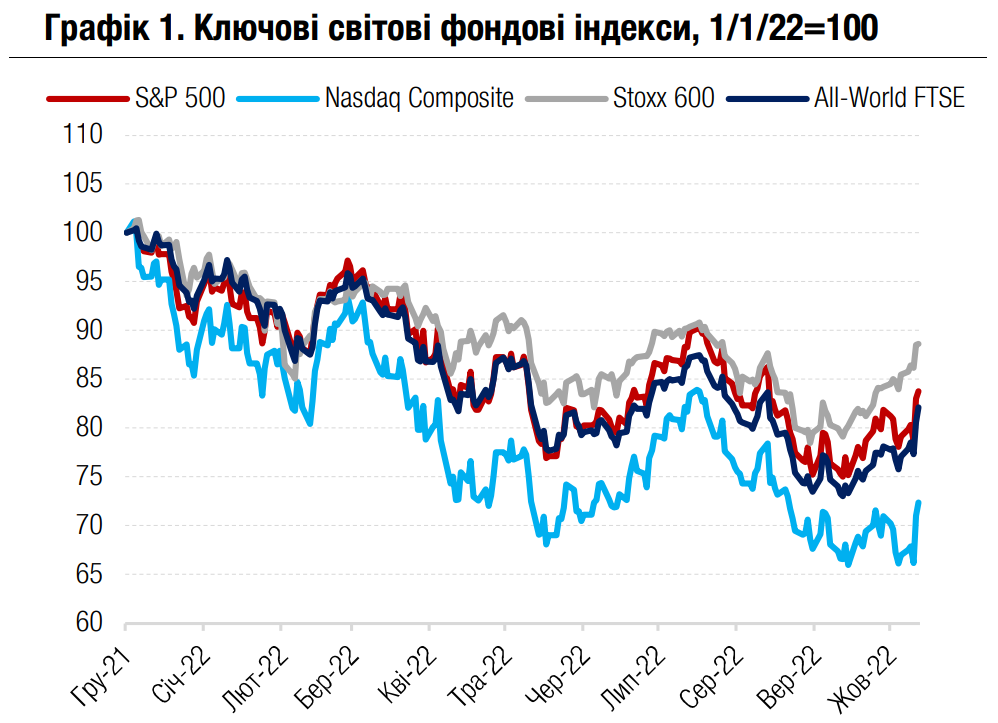
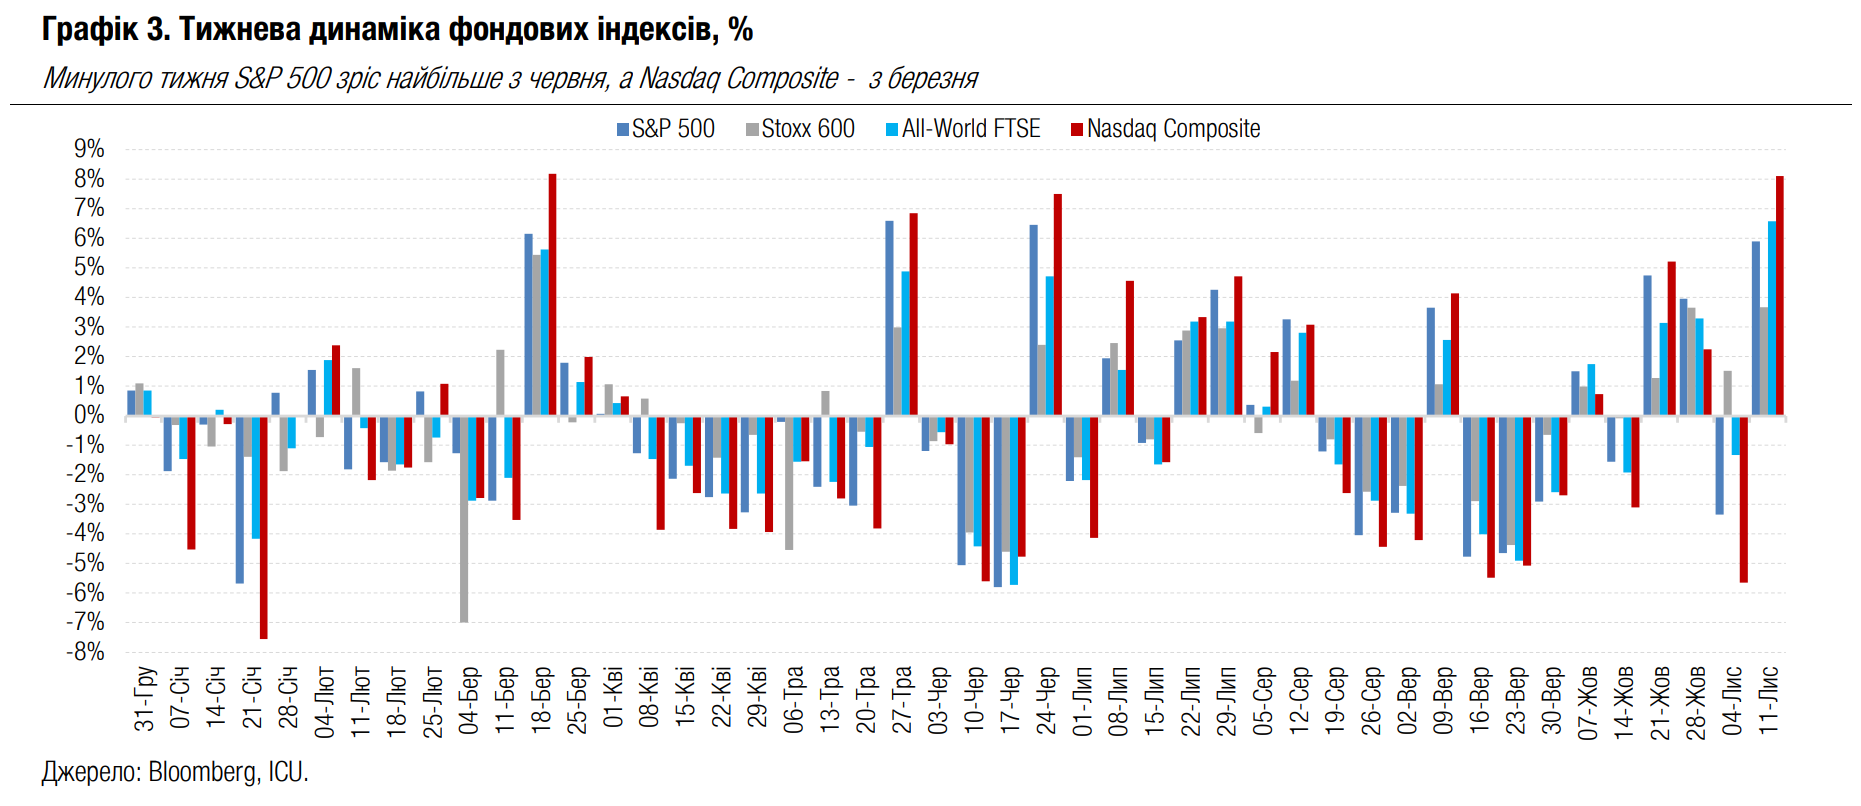
У цілому за тиждень американські фондові індекси показали рекордне за кілька місяців зростання. S&P 500 підскочив на 5.9%, що стало найкращим результатом із червня. Водночас Nasdaq Composite злетів на 8.1%, найстрімкіше з березня. Глобальний All-World FTSE зріс на 6.6%, а європейський Euro Stoxx на 3.7%. Індекс долара США DXY впав на 4.1% до 106.3. Різко зросли ціни на казначейські облігації США, і відповідно рухнули їхні дохідності: десятирічних паперів - на 35 б.п. до 3.81%, а дворічних облігацій - на 33 б.п. до 4.33%. Індекс єврооблігацій країн, що розвиваються, EMBI, виріс на 4.1%. Більше деталей про події на фінансових ринках минулого тижня – тут.
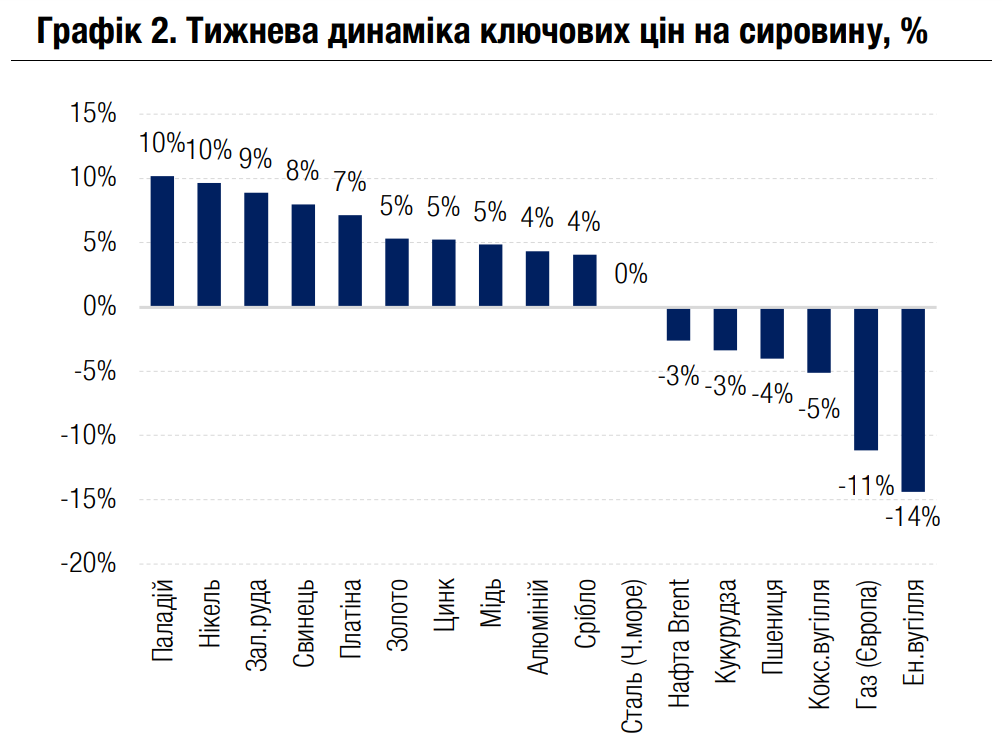
Сповільнення інфляції в США й пом’якшення обмежень проти COVID-19 у Китаї також позитивно вплинули й на сировинні ринки. Найбільше виграли ціни на кольорові промислові метали й залізну руду. Нижчі дохідності казначейських облігацій США й слабший долар також посприяли зростанню цін на золото та срібло. Водночас не вийшли за тиждень «у плюс» ціни на енергоносії. На нафтові ціни додатковий тиск чинило зростання комерційних запасів сирого продукту в США. Ціни на природний газ у Європі впали разом із цінами на енергетичне вугілля: пропозиція скрапленого газу залишається високою, водночас заповненість європейських газосховищ сягнула вже 96%. Більше деталей про події на сировинних ринках минулого тижня – тут.
Погляд ICU: Ринки вже достатньо довго очікували на серйозні сигнали сповільнення інфляції, і, коли нарешті ці сигнали отримали, їхня реакція виявилася надмірною. Все ще сильний ринок зайнятості, а також наявність у структурі інфляції стійких складових можуть зробити процес уповільнення інфляції дуже поступовим і довготривалим. Як наслідок, ФРС, ймовірно, усе ж таки змушена буде продовжити курс на підвищення ставок, що збільшить ризики рецесії. Пом’якшення карантинних обмежень у Китаї також поки що не виглядає як значна ревізія політики нестерпності до COVID-19: у разі нової хвилі заражень влада може прийняти нові жорсткі заходи.
Облігації: Фізособи – найстабільніші інвестори в ОВДП
Активність ринку ОВДП залишалася низькою минулого тижня, найбільше свій портфель державних облігацій наростили фізичні особи.
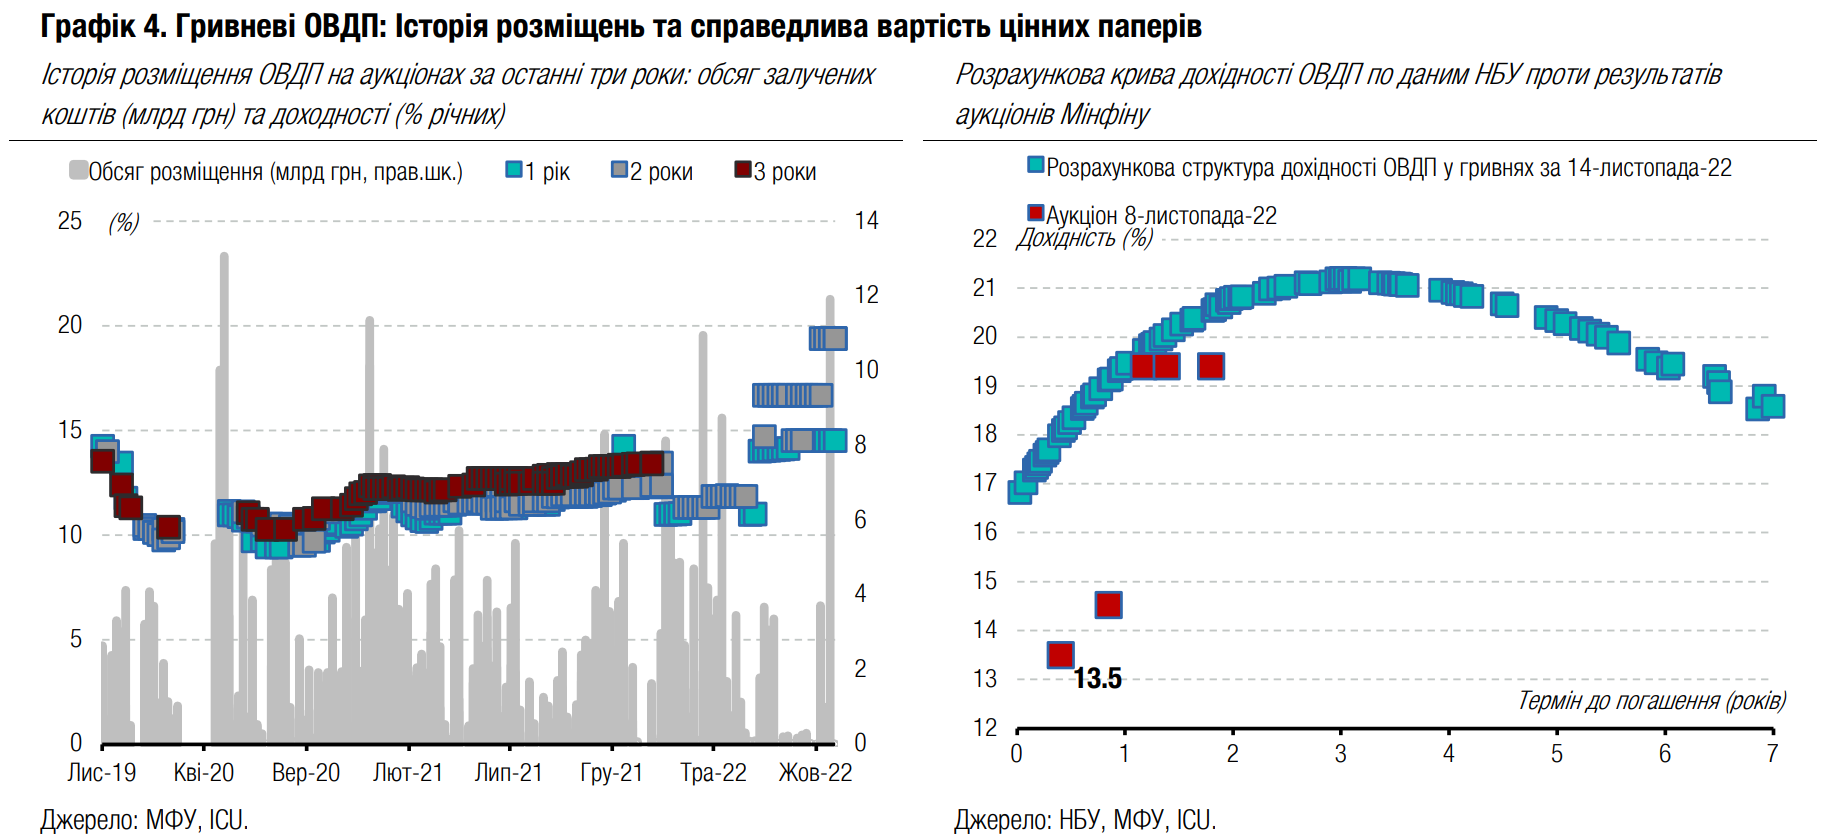
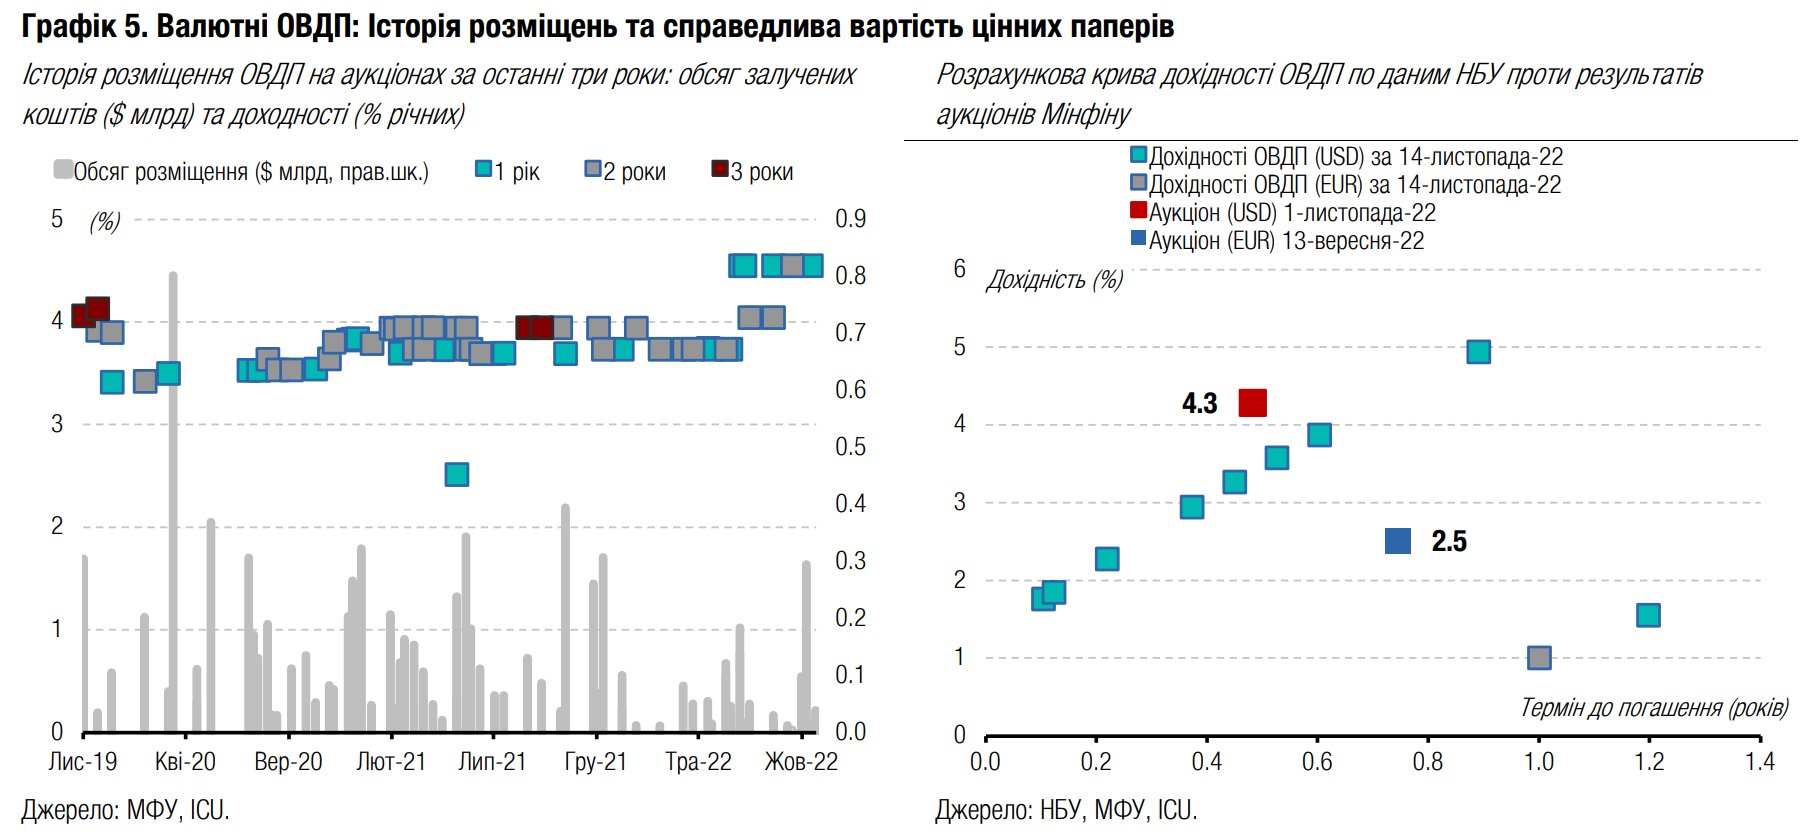
За відсутності погашень активність первинного ринку залишається невисокою. Минулого тижня Міністерство фінансів змогло залучити всього 44 млн грн, що є одним із найменших обсягів цього року. Відсоткові ставки за всіма випусками облігацій не змінилися, але попит більше змістився в бік звичайних облігацій, які пропонують інвесторам дохідність до погашення понад 19%. Деталі - в огляді ОВДП.
Вторинний ринок залишається більш активним, але сегментованим на військові та звичайні (невійськові) облігації: з військовими ОВДП укладається більше невеликих угод, а зі звичайними облігаціями угод укладається менше, але на більші обсяги. Так, минулого тижня з військовими облігаціями укладено 6.2 тис угод на 147 млн грн, а зі звичайними ОВДП 1.7 тис угод на 3.5 млрд грн.
Найбільш активно на вторинному ринку ОВДП купують фізичні особи, які майже щотижня нарощують свій портфель, окрім тижнів із великими погашеннями. Минулого тижня ці інвестори додали до портфеля 0.8 млрд грн облігацій, наростивши його до майже 30.7 млрд грн. Окрім них, ще й небанківські установи збільшували інвестиції в ОВДП, на 0.7 млрд грн до 67.5 млрд грн. Портфель банків зріс лише завдяки лише переоцінці облігацій у євро, а от нерезиденти скорочували свій портфель, продаючи ОВДП іншим учасникам ринку.
Погляд ICU: Загальний обсяг ліквідності в банківській системі перевищив 400 млрд грн, але банки не поспішають купувати ОВДП, віддаючи перевагу більш дохідним та коротким за терміном депозитним сертифікатам. Лише періодично вони купують на первинному ринку великі обсяги ОВДП, отримуючи натомість від держави вищі ставки за облігаціями, ніж були на аукціонах до цього. Решта інвесторів, крім нерезидентів, віддає перевагу вторинному ринку, купуючи переважно невійськові облігації.
Облігації: Українські євробонди під впливом позитивного глобального сентименту
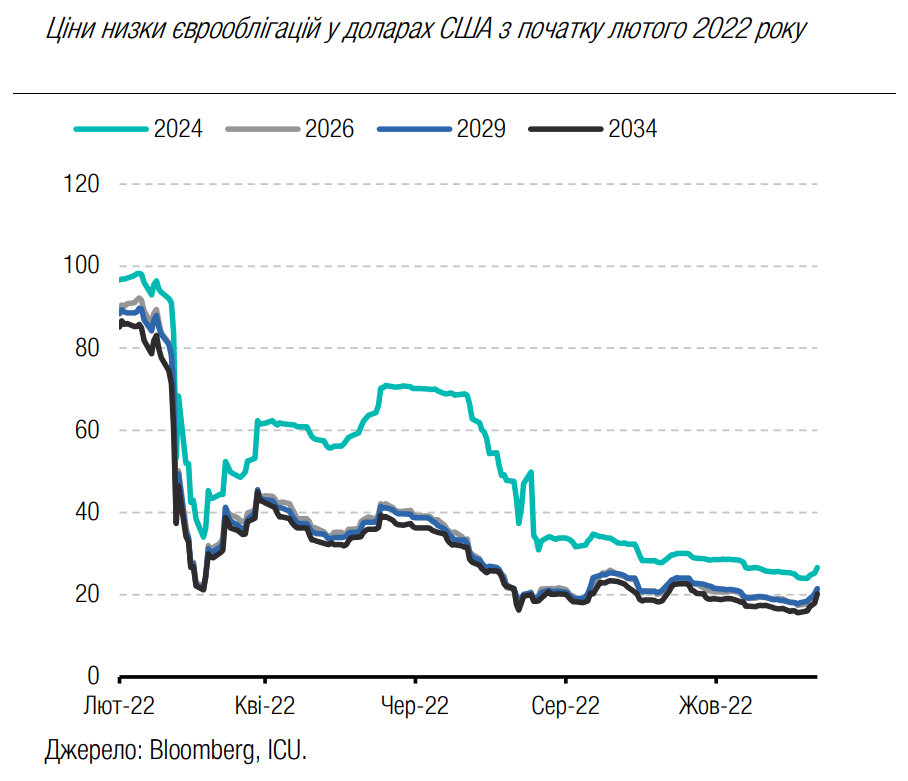
Минулого тижня сентимент до боргових цінних паперів та особливо паперів ринків, які розвиваються, покращився. Завдяки цьому українські єврооблігації додали в ціні.
Новини про сповільнення інфляції в США призвели до зростання цін казначейських зобов’язань США, дохідності яких відчутно знизилися. Спреди українських єврооблігацій до бенчмарка звузилися на 270-680 б.п., що мало ще більший вплив на ціни євробондів. За тиждень ціни українських єврооблігацій зросли на 10-29% до 20-27 центів на долар. Подорожчали й ВВП-варанти на 13% до 28.5 центів на долар умовного номіналу.
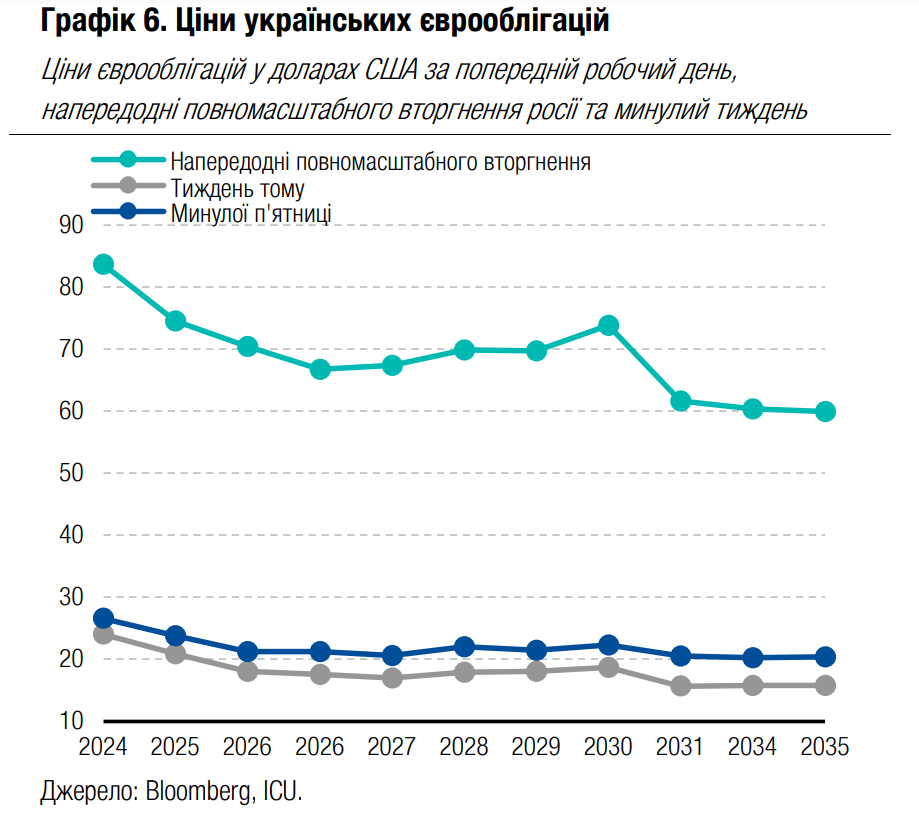
Погляд ICU: Визначальним для цін на українські папери стало покращення глобального сентименту на тлі сповільнення інфляції в США. Ці новини дуже позитивно вплинули на ціни єврооблігацій країн, що розвиваються, а отже, і на українські папери. Важливі новини з фронту щодо відступу окупаційних військ на лівий берег Дніпра та звільнення Херсону мали набагато менш помітний вплив на оцінку інвесторами суверенних ризиків України.
FX: Валютний ринок зберігає запас міцності
Готівковий курс гривні залишився неподалік 40 грн/$ із незначним ослабленням, але міжбанківський ринок зберігає потребу в інтервенціях НБУ.
На готівковому ринку курс гривні продовжив слабшати другий тиждень поспіль, але менш активно, і в десяти найбільших роздрібних банках послабшав усього з 39.5-40.3 до 39.8-40.5 грн/$.
Міжбанківський ринок і надалі потребує інтервенцій НБУ з продажу валюти, і минулого тижня Нацбанк продав $326 млн. Однак у середу спостерігався більший, ніж зазвичай, продаж валюти клієнтами банків (імовірно, Міністерством фінансів), й НБУ був змушений викупити надлишок пропозиції та збалансувати ринок. Тож у підсумку інтервенції НБУ склали $295 млн.
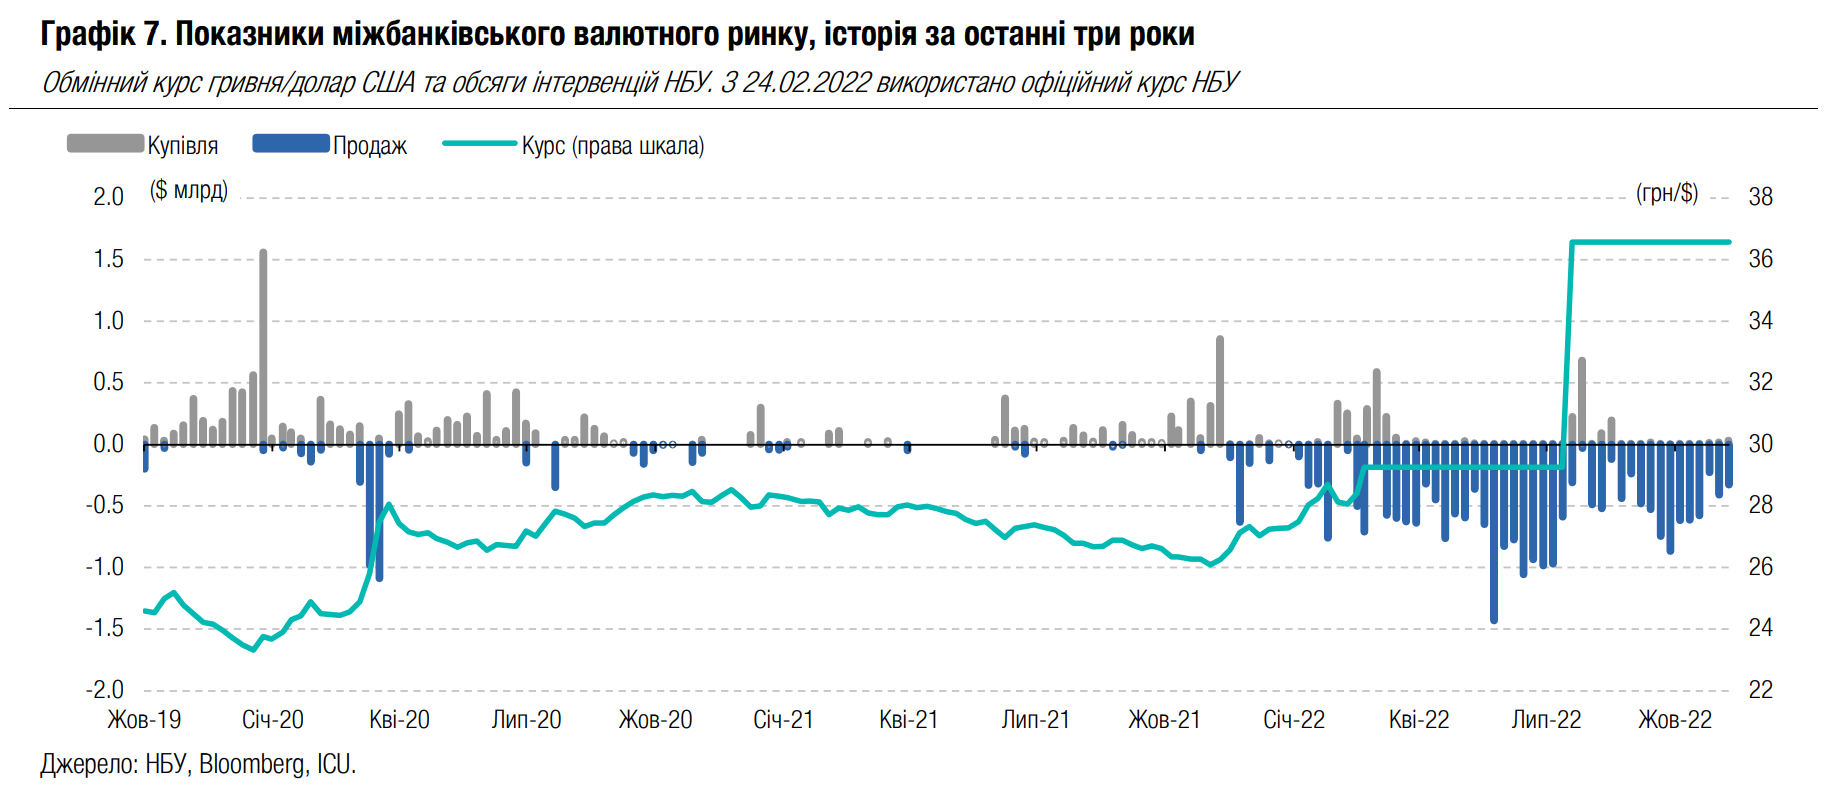
Погляд ICU: Баланс попиту та пропозиції на готівковому валютному ринку зберігається. Тож готівковий курс гривні залишається стабільним із незначним ослабленням на менше ніж 1% упродовж тижня вдруге поспіль. Така зміна курсу є цілком прийнятною в умовах воєнного стану. А міжбанківський ринок залишається під цілковитим контролем НБУ.
Економіка: Річна інфляція прискорилася до 26.6% у жовтні
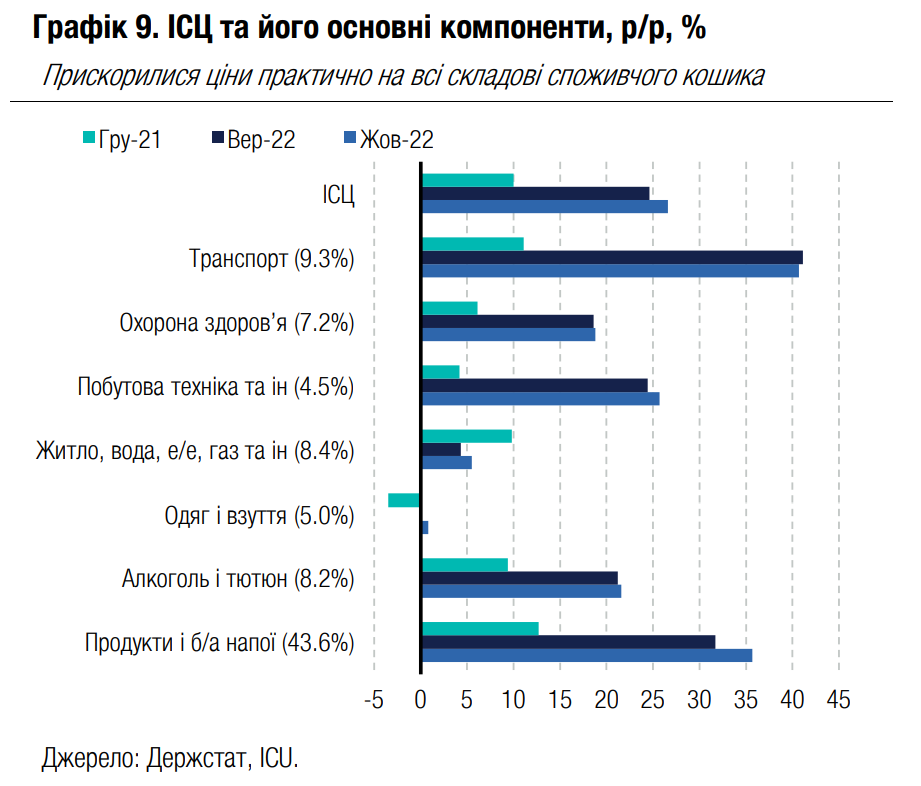
Річна інфляція прискорилася до 26.6% у жовтні порівняно із 24.6% у вересні. Базова інфляція пришвидшилася до 21.5% із 20.4%.
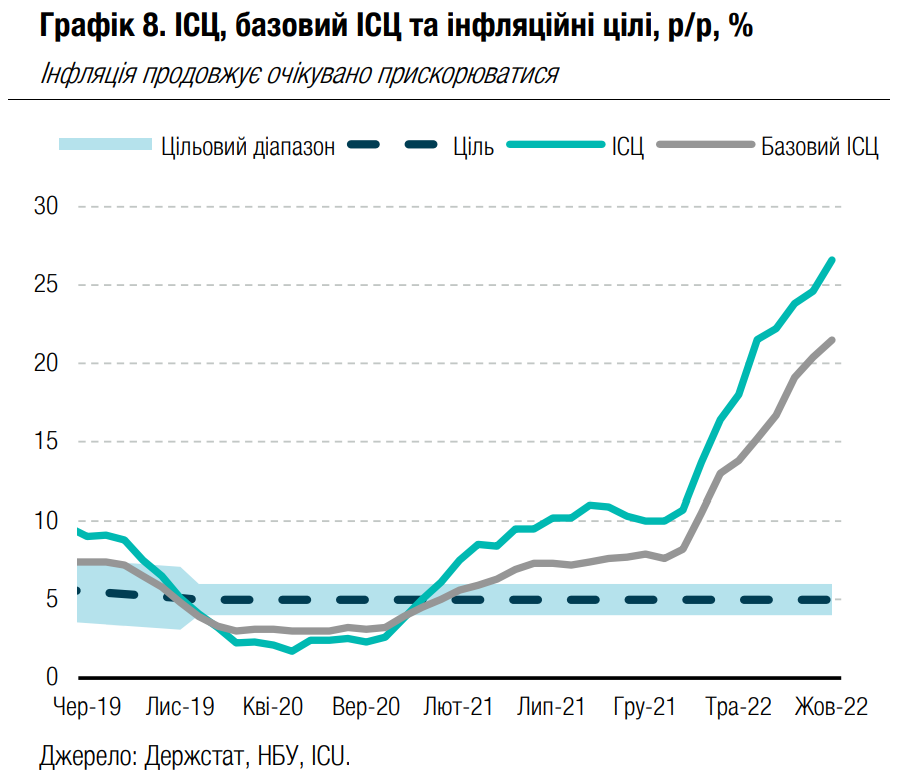
Ціни на продукти харчування залишалися ключовим чинником прискорення інфляції: вони зросли на 4.2% м/м (частково через фактор сезонності) та на 36.1% р/р. Важливим є факт стабілізації цін на пальне: вони практично не змінилися у жовтні, проте їх зростання у річному вимірі наразі становить 62%.
Погляд ICU: Фактори пропозиції продовжують відігравати визначальну роль у прискоренні інфляції. Руйнування виробничих ланцюгів призвело до обмеженої пропозиції ряду товарів. У жовтні, наприклад, помітною була історія з цінами на яйця, які зросли на 61% протягом місяця і на 81% р/р. Ми очікуємо подальшого прискорення інфляції до понад 32% у лютому 2023 року через проблеми з постачанням ряду товарів та послуг та вищі виробничі витрати. Водночас ми очікуємо, що споживча інфляція почне уповільнюватися з березня через ефект високої бази порівняння.
Економіка: Резерви НБУ зросли в жовтні завдяки міжнародній допомозі
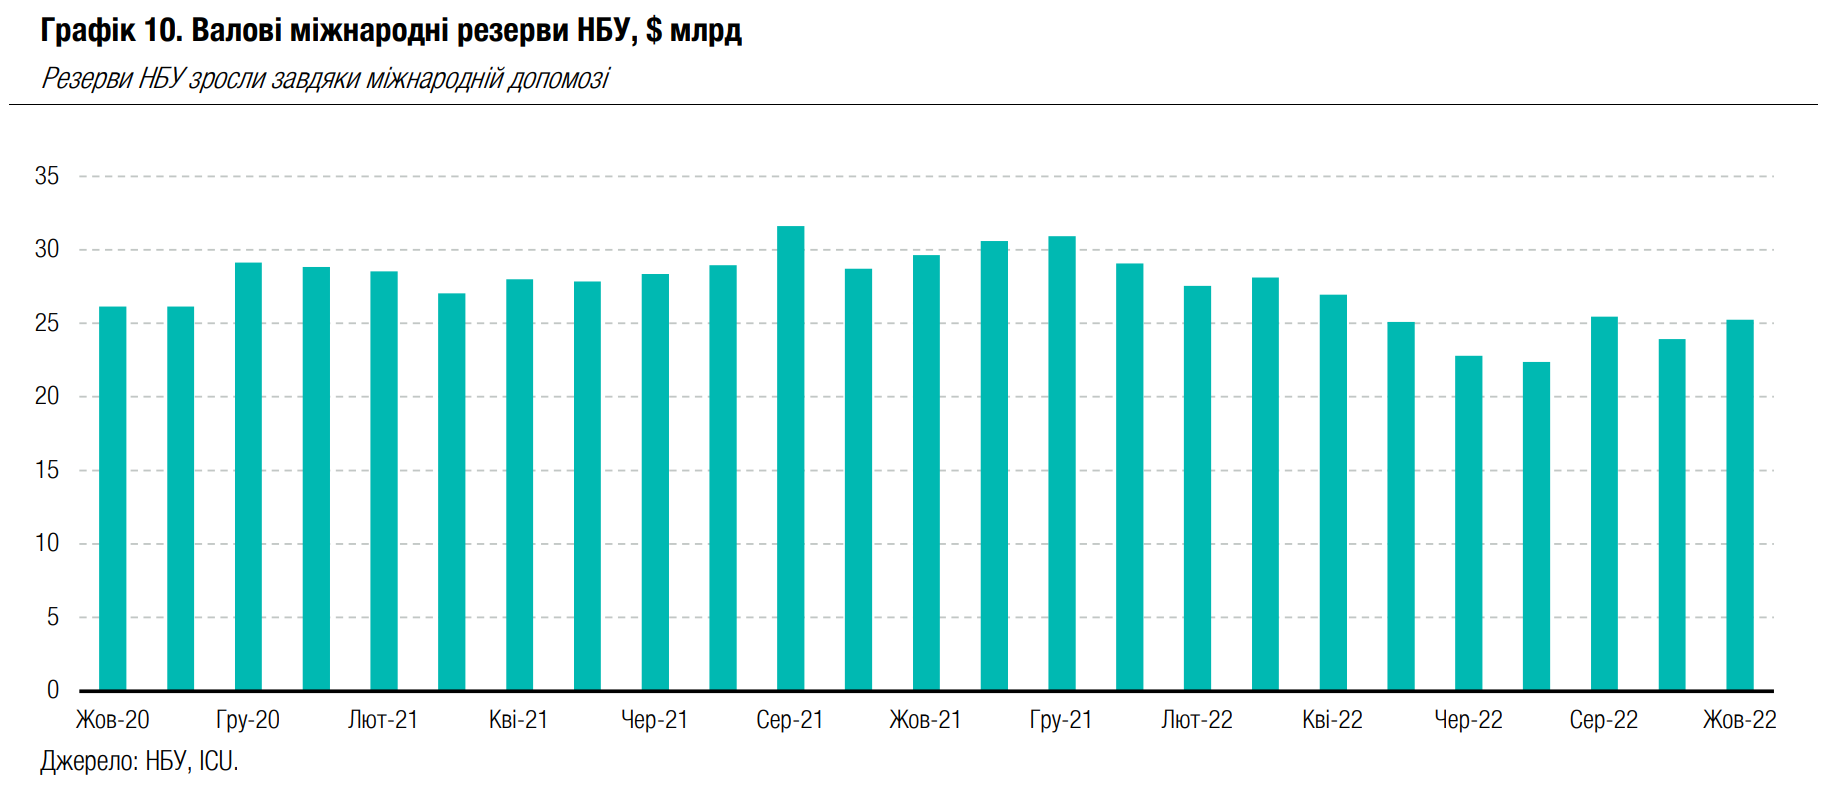
Валові резерви НБУ зросли в жовтні на 5.5% до $25.2 млрд завдяки притоку міжнародної фінансової допомоги.
Минулого місяця Україна отримала кредити обсягом 2.0 млрд євро від ЄС, $1.3 млрд від МВФ та $0.5 млрд від Світового банку. Витрати на обслуговування валютних кредитів у жовтні були відносно незначними. Водночас значні інтервенції НБУ з продажу валюти на рівні $2.0 млрд мали негативний вплив на резерви.
Погляд ICU: Завдяки тому, що міжнародні партнери України поступово збільшують обсяги фінансової допомоги Україні, резерви знову почали зростати. Із урахуванням нових, обіцяних Україні грантів та кредитів до завершення 2022 року та протягом 2023 року можна очікувати, що тенденція збільшення резервів НБУ продовжуватиметься в наступні квартали. Інший позитивний фактор – це стабілізація обсягів інтервенцій НБУ з продажу валюти. Ці обсяги все ще є великими, проте значно менші, ніж притоки міжнародної фінансової допомоги.